Globaler Markt für die Behandlung von Achromatopsie, nach Typ (erworbene Achromatopsie oder Dyschromatopsie, zerebrale Achromatopsie, angeborene Achromatopsie und andere), Management (Gentherapie, Sehhilfen (Eyeborg) und andere), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachkliniken, andere), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke, andere), Land (USA, Kanada, Mexiko, Peru, Brasilien, Argentinien, übriges Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Ungarn, Litauen, Österreich, Irland, Norwegen, Polen, übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Vietnam, übriger asiatisch-pazifischer Raum, Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate, Kuwait, Israel, Ägypten, übriger Naher Osten und Afrika), Branchentrends und Prognose bis 2029.
Achromatopsia Behandlung Marktgröße
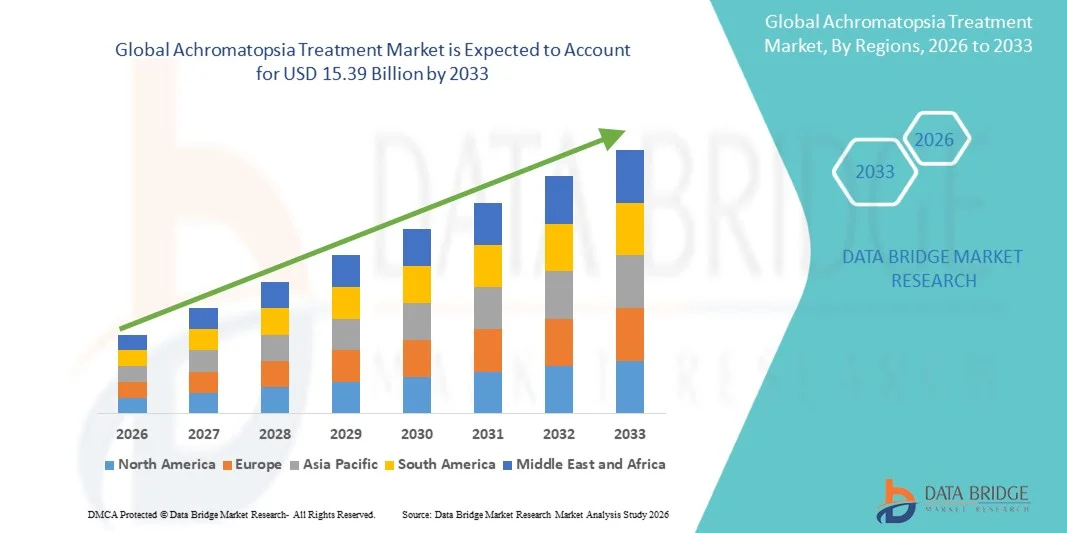
- Nach Data Bridge Market Research Analysis wurde die globale Achromatopsia-Behandlungsmarktgröße geschätzt9,30 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen15,39 Milliarden USD bis 2033, beiCAGR von 6,50 %während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von vererbten retinalen Störungen, insbesondere von Achromatopsie, gefördert, die vollständige Farbblindheit und Sehbehinderung verursacht, was die Nachfrage nach effektiven Behandlungslösungen treibt
- Darüber hinaus stellt die steigende Nachfrage nach fortschrittlicher Gentherapie, pharmakologischer und unterstützender Behandlungsoptionen Achromatopsia-Behandlungen als wesentliche Lösungen für die Verbesserung der Seh- und Lebensqualität bei betroffenen Patienten dar und erhöht damit das Wachstum des Marktes deutlich.
Marktgröße und Prognose
- Globaler Marktwert (2025):9,30 Mrd. USD
- Voraussichtlicher Marktwert (2033):15,39 Mrd. USD
- Wettervorhersage CAGR (2026–2033):6.50%
Achromatopsie Behandlung Marktanalyse
- Achromatopsia-Behandlungen, einschließlich Gentherapien, pharmakologische Interventionen und unterstützende Pflegelösungen, werden aufgrund der zunehmenden Prävalenz von vererbten Netzstörungen und der Notwendigkeit verbesserter Vision-Restaurierungstherapien immer wichtiger.
- Die eskalierende Nachfrage nach Achromatopsia-Behandlungen wird in erster Linie durch Fortschritte in der Gentherapie und gezielte pharmakologische Behandlungen, zunehmendes Bewusstsein bei Patienten und Gesundheitsdienstleistern und steigende Investitionen in seltene Krankheitstherapien getrieben.
- Nordamerika dominierte den Achromatopsia-Behandlungsmarkt mit dem größten Umsatzanteil von 38,4% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, frühzeitige Einführung innovativer Gentherapien und starke Präsenz von Schlüssel-Industrie-Spielern, wobei die USA ein erhebliches Wachstum in klinischen Studien und Behandlungsverfügbarkeit beobachten.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Achromatopsia-Behandlungsmarkt während der Prognosezeit sein, aufgrund des steigenden Bewusstseins für genetische Therapien, der Erhöhung der Gesundheitsinvestitionen und der Verbesserung des Zugangs zur spezialisierten Augenheilkunde in Ländern wie China, Indien und Japan
- Das angeborene Achromatopsia-Segment dominierte 2025 den größten Marktanteil von 52,3 %, der durch seine lebenslange Prävalenz und genetische Herkunft getrieben wurde.
Report Scope und Achromatopsia Treatment Market Segmentation
|
Attribute |
Achromatopsia Behandlung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
• Novartis AG (Schweiz) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Achromatopsia Behandlungsmarkt Trends
„Verbesserte Patientenbindung durch KI- und Voice-Controlled-Behandlungssysteme„
- Der globale Achromatopsia-Behandlungsmarkt zeigt einen ausgeprägten Trend zu AI-getriebenen Geräten und stimmgestütztem Gesundheitsmanagement. Diese Technologien ermöglichen es Patienten zunehmend, ihre Therapiehaftung aktiv zu überwachen, zeitnahe Erinnerungen zu erhalten und Verbesserungen der visuellen Funktion mit minimalem manuellen Eingriff zu verfolgen, die Gesamtbehandlungseffizienz zu verbessern
- So integrieren sich mehrere Geräte nun nahtlos mit Amazon Alexa, Google Assistant und Apple HomeKit, so dass Patienten Benachrichtigungen für kommende Behandlungssitzungen erhalten, automatisch Protokolltherapie-Vervollständigung und senden sogar Warnungen an Pflegepersonen oder Kliniker, wenn ungewöhnliche Muster oder verpasste Sitzungen entdeckt werden. Diese Integration reduziert die Belastung für Gesundheitsdienstleister und stärkt das Vertrauen der Patienten
- AI-fähige Analytik spielt auch eine transformative Rolle, indem sie prädiktive Einblicke in Therapieergebnisse bietet. Diese Systeme können Patientenverhaltensmuster, historische Einhaltung und Antwortmetriken analysieren, um personalisierte Anpassungen an Behandlungspläne vorzuschlagen, die klinische Entscheidungsfindung zu verbessern
- Darüber hinaus erweitern sich stimmgesteuerte Funktionen über Erinnerungen hinaus, um interaktive Führung während der Therapiesitzungen, freier Zugang zu Behandlungsprotokollen und sofortiges Feedback zur Gerätenutzung, was besonders für Patienten mit Mobilitätsbeschränkungen oder für die Behandlung selbstständig zu Hause von Vorteil ist.
- Der Trend ist auch ermutigend Interoperabilität mit anderen digitalen Gesundheitsplattformen und tragbaren Geräten, so dass Patienten ihren Zustand neben anderen Gesundheitsparametern wie Herzfrequenz, Schlafqualität oder okularen Metriken überwachen, wodurch ein ganzheitliches Gesundheitserlebnis entsteht
Achromatopsia Behandlungsmarktdynamik
Fahrer
„Nachhaltige, personalisierte und Remote-Behandlungslösungen suchen“
- Die steigende Prävalenz von Sehbehinderungen, verbunden mit der Patientenpräferenz für die häusliche Pflege, treibt die Nachfrage nach AI-fähigen Achromatopsia Behandlungslösungen. Patienten bevorzugen zunehmend Geräte, die eine bequeme, konsequente und personalisierte Therapie ohne häufige Krankenhausbesuche ermöglichen
- Zum Beispiel kündigte Onity, Inc. (Honeywell International, Inc.) im April 2025 Fortschritte in IoT-basierten Gesundheitsüberwachungsgeräten an, indem es die KI-getriebene Compliance-Tracking integriert, um automatisierte Feedback- und Therapieanpassungen zu ermöglichen. Solche Innovationen sollen das Marktwachstum während des gesamten Prognosezeitraums fördern
- AI-getriebene Personalisierung ermöglicht Behandlungseinrichtungen, die Therapieintensität, -dauer oder -planung nach patientenspezifischen Bedürfnissen anzupassen, die Ergebnisse zu verbessern und gleichzeitig das Risiko einer Über- oder Unterbehandlung zu verringern
- Die Remote Monitoring-Funktionen ermöglichen es Gesundheitsdienstleistern, Patienten virtuell zu überwachen, zeitnahe Eingriffe zu erleichtern und die Notwendigkeit von physischen Konsultationen zu reduzieren. Kombiniert mit Sprachsteuerung, erhöht dies die Bequemlichkeit, die Autonomie der Patienten und das Engagement, insbesondere für ältere oder mobilitätsangefochtene Bevölkerungen
- Die rasche Einführung von Telegesundheitsplattformen und mobilen Gesundheitsanwendungen ergänzt dieses Wachstum und ermöglicht es Patienten, ihre Geräte mit Smartphones, Tablets und Cloud-basierten Portalen für Echtzeit-Datenaustausch und Analytik zu synchronisieren.
- Das zunehmende Bewusstsein für Frühinterventionsvorteile bei Sehstörungen sowie steigende Investitionen in die digitale Gesundheitsinfrastruktur stärken die Einführung von AI-fähigen Achromatopsia-Behandlungssystemen
Zurückhaltung/Challenge
„Was die Datensicherheit, die Zuverlässigkeit der Geräte und die hohen anfänglichen Kosten betrifft„
- Datenschutz und Cybersicherheit bleiben wichtige Herausforderungen für vernetzte Achromatopsia-Behandlungsgeräte. Cloud-verbundene Plattformen und KI-fähige Systeme sind anfällig für unberechtigte Zugriffs- oder Hackversuche, die sensible Patienteninformationen kompromittieren und das Vertrauen in digitale Gesundheitstechnologien reduzieren können
- So haben beispielsweise mehrere hochkarätige Sicherheitsverletzungen bei IoT-Geräten Patienten und Anbietern über die Übernahme vollständig vernetzter Lösungen vorsichtig gemacht. Unternehmen wie August und Level Home adressieren diese Bedenken durch die Verwendung von End-to-End-Verschlüsselung, Multi-Faktor-Authentifizierung und routinemäßige Firmware-Updates
- Gerätesicherheit und Konsistenz stellen auch Herausforderungen; KI-getriebene Behandlungssysteme erfordern präzise Kalibrierung und kontinuierliche Überwachung, um die Therapiegenauigkeit zu gewährleisten. Technische Glimmungen oder Geräteausfälle können die Patientenhaftung und die Ergebnisse beeinflussen
- Die relativ hohen anfänglichen Kosten für fortgeschrittene Achromatopsia-Behandlungsgeräte, insbesondere solche mit KI-Analytik und Sprachintegration, können den Zugang für preisempfindliche Patienten oder kleinere Gesundheitsanbieter begrenzen. Während Grundbehandlungsgeräte günstiger sind, führen Premium-Systeme oft deutlich höhere Preise aufgrund anspruchsvoller Features
- Patienten in Entwicklungsregionen oder solche ohne stabile Internet-Konnektivität können zusätzliche Hindernisse für die Annahme von AI-fähigen und sprachintegrierten Lösungen darstellen, die die Marktdurchdringung möglicherweise begrenzen
- Die Bewältigung dieser Herausforderungen erfordert multi-pronged Strategien, darunter robuste Cybersicherheitsprotokolle, Patientenschulungskampagnen zur sicheren Gerätenutzung, verbesserte technische Unterstützung und die Entwicklung kostengünstiger KI-fähige Behandlungsoptionen. Darüber hinaus können Partnerschaften mit Telekommunikationsanbietern und Versicherungen für Fernüberwachungsgeräte die Übernahme und das anhaltende Marktwachstum weiter erleichtern
Achromatopsie Behandlung Markt Scope
Der Achromatopsia-Behandlungsmarkt wird auf Basis von Typ, Management, Endbenutzer und Distributionskanal segmentiert.
• nach Typ
Auf Basis des Typs wird der Achromatopsia-Behandlungsmarkt in Akquired Achromatopsia/Dyschromatopsia, Cerebral Achromatopsia, Congenital Achromatopsia, and Others segmentiert. Das angeborene Achromatopsia-Segment dominierte den größten Marktanteil von 52,3 % im Jahr 2025, der durch seine lebenslange Prävalenz und genetische Herkunft getrieben wurde. Patienten benötigen oft eine kontinuierliche Überwachung, adaptive Interventionen und Assistenzeinrichtungen aus der frühen Kindheit, die die Nachfrage aufrecht erhalten. Krankenhäuser und Spezialkliniken weit verbreitet diagnostische und Management-Lösungen zur Verbesserung der Patientenqualität des Lebens. Gene-Therapie-Forschungsprogramme, die auf angeborene Fälle abzielen, tragen zur fortschrittlichen Therapieannahme bei. Technologische Verbesserungen in visuellen Hilfsmitteln, Eye-Tracking-Geräten und neuro-ophthalmischen Support-Tools verbessern die Patientenergebnisse. Klinisches Bewusstsein und genetische Screening-Programme verstärken die Marktherrschaft weiter. Die staatliche und private Gesundheitsfürsorge für seltene angeborene Erkrankungen fördert die Zugänglichkeit. Die Versicherungsdeckung für spezialisierte Interventionen trägt auch zum Umsatzwachstum bei. Kontinuierliche Forschung und klinische Studien in angeborener Achromatopsie führen zu starken Adoptionsraten. Steigende Märkte mit verbesserter ophthalmischer Pflegeinfrastruktur greifen zunehmend auf die Behandlung zu. Das Segment profitiert auch von Advocacy und Patientenunterstützungsorganisationen, die das Bewusstsein fördern.
Das achromatopsia/dyschromatopsia-Segment wird erwartet, dass das schnellste CAGR von 18.5% von 2026 bis 2033 bezeugt wird, das durch steigendes Bewusstsein für trauma- oder krankheitsinduzierte Farbvisionsstörungen hervorgerufen wird. Die zunehmende Diagnose von zerebralen oder retinalen Verletzungen, zusammen mit den Anforderungen an die Arbeits- und Fahrzeugsicherheit, treibt die Nachfrage an. Krankenhäuser, Heimpflegeanbieter und Spezialkliniken übernehmen visuelle Hilfsmittel und Assistenztechnologien für erwachsene Patienten. Technologische Innovationen in tragbaren Geräten, Smartphone-basierten Anwendungen und adaptiven Objektiven ermöglichen die Übernahme. Das Segment profitiert auch vom Wachstum der Teleophthalmologie und der Fernpatientenüberwachung. Klinische Forschung zur Identifizierung reversibler oder behandelbarer Ursachen trägt zu frühen Interventionen bei. Bewusstseinskampagnen unter Neurologen und Augenärzten unterstützen eine verstärkte Diagnose. Das Wachstum wird weiterhin von Schwellenländern unterstützt, die in die Augenheilkunde investieren. Die Erweiterung der Online-Plattformen für die Patientenausbildung und die Geräteverteilung beschleunigt die Adoption. Patienten suchen gegebenenfalls zunehmend nicht-invasive Lösungen und Gentherapie. Kontinuierliche Innovation in Rehabilitations- und visuellen Trainingsprogrammen unterstützt Segmentwachstum.
• Durch Management
Auf der Grundlage des Managements wird der Markt in Gentherapie, visuelle Hilfsmittel (Eyeborg) und andere segmentiert. Das Segment der visuellen Hilfsmittel dominierte den größten Marktanteil von 47,8% im Jahr 2025, angetrieben durch seine nicht-invasive Natur und sofortige Vorteile für die Farbvisionskompensation. Krankenhäuser, Spezialkliniken und Heimpflege-Anbieter übernehmen visuelle Hilfsmittel wie Eyeborg-Geräte, Spektralfilter und erweiterte Realität Anwendungen für den täglichen Gebrauch. Die Sensibilisierung bei Patienten und Pflegepersonen trägt zur konsequenten Nachfrage bei. Technologische Verbesserungen verbessern die Geräteverwendbarkeit, Portabilität und Echtzeit-Farbanpassung. Regierungsinitiativen zur Unterstützung seltener Krankheiten und zur Zugänglichkeit der Patienten stärken die Annahme. Visuelle Hilfsmittel werden für Kinder und Erwachsene empfohlen, die nicht auf die Gentherapie zugreifen können. Die Integration mit Smartphones, Apps und Assistenzwerkzeugen erhöht den Komfort weiter. Hohe Prävalenz der angeborenen Achromatopsie verstärkt die Marktherrschaft. Klinische Beratung und Teleophthalmologie-Überwachung verbessern die Compliance und Ergebnisse. Die Forschung an adaptive Objektive und tragbare AR-Lösungen unterstützt Innovation. Multinationale Gerätehersteller sorgen für eine breite geographische Verteilung. Spezialkliniken bieten häufig kombinierte Therapiepakete mit visuellen Hilfsmitteln.
Das Gentherapie-Segment wird erwartet, dass die schnellste CAGR von 21,2% von 2026 bis 2033, die durch Durchbrüche in der genetischen Forschung auf Mutationen, die Achromatopsie verursachen, getrieben wird. Klinische Studien und regulatorische Zulassungen in entwickelten Märkten beschleunigen die Annahme. Krankenhäuser und Spezialkliniken übernehmen zunehmend Gentherapie für langfristige Lösungen. Die zunehmende Investition in seltene Krankheitstherapeutika von Biotechnologie-Unternehmen treibt Wachstum. Patientennachfrage nach kurativen Lösungen, anstatt adaptive Interventionen, unterstützt eine rasche Adoption. Erweiterte Forschung in der Genbearbeitung und viralen Vektor-Lieferung verbessert Wirksamkeit und Sicherheit. Schwellende Volkswirtschaften führen allmählich Gentherapie unter Pilotprogrammen ein. Das verstärkte Bewusstsein bei Augenärzten und Neurologen erleichtert die Annahme. Die Integration mit genetischen Tests gewährleistet ein präzises Ziel der Patienten. Telemedizin und Fernüberwachung ergänzen das Therapiemanagement. Erfolgreiche Fallstudien und Publikationen stärken das Vertrauen der Ärzte. Die Versicherungsdeckung in ausgewählten Regionen unterstützt die Aufnahme.
• Durch Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser, Pflege, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte 2025 den größten Marktumsatz von 55,4%, der von einem hohen Patientenzufluss, der Verfügbarkeit spezialisierter ophthalmischer Abteilungen und dem Zugang zur Gentherapie und diagnostischen Infrastruktur angetrieben wurde. Krankenhäuser bieten umfassende Pflege, einschließlich genetische Tests, visuelle Hilfe Rezept und Rehabilitation. Die staatliche und private Gesundheitsfürsorge für seltene angeborene Erkrankungen verstärkt die Krankenhausannahme. Die Integration der multidisziplinären Versorgung, einschließlich der Augenheilkunde und der Neurologie, verbessert die Patientenergebnisse. Die Rückzahlungsrichtlinien und die Versicherungsdeckung für klinikbasierte Interventionen unterstützen die Marktherrschaft. Kontinuierliche klinische Studien, die in Krankenhäusern durchgeführt werden, verstärken die Annahme. Krankenhäuser spielen auch eine wichtige Rolle bei der Patienten- und Nachbehandlungsüberwachung. Technologische Fortschritte in Krankenhäusern verbessern die Diagnosegenauigkeit. Das Segment profitiert von langfristigen Patientennachfolgern und akademischen Kooperationen. Klinische Richtlinien, die das strukturierte Achromatopsia-Management empfehlen, verstärken die Krankenhausauslastung.
Das Segment Spezialkliniken wird voraussichtlich die schnellste CAGR von 19,8% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach personalisierten, nicht-invasiven Pflege- und adaptiven Geräten. Spezialkliniken bieten visuelle Hilfsmittel, verschleißbare Technologie und Gentherapieberatung. Patienten bevorzugen Kliniken für gezielte Eingriffe, schnelleren Zugang und kompetente Beratung. Teleophthalmologie Adoption und Homecare Integration beschleunigen Wachstum. Kliniken bieten Schulungen für visuelle Kompensationstechniken und verbessern die Patientenkonformität. Aufstrebende Märkte zeigen einen Anstieg der dedizierten ophthalmischen und neurologischen Spezialzentren. Kliniken arbeiten auch mit Geräteherstellern für Demonstration und Vertrieb zusammen. Die Erweiterung der Patientenschulprogramme und Online-Beratungen unterstützt eine rasche Adoption. Spezialkliniken sorgen sowohl für Kinder- als auch für Erwachsene. Das Segment profitiert von einer zunehmenden Patientenpräferenz für ambulante Lösungen. Innovative Therapien und tragbare visuelle Hilfsmittel, die von Kliniken eingeführt werden, beschleunigen die Marktdurchdringung.
• Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke, Einzelhandels-Apotheke und andere segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den größten Marktanteil von 50,6% im Jahr 2025, angetrieben durch direkten Zugang zu Krankenhauspatienten und Integration mit vorgeschriebener Gentherapie oder visuellen Hilfsmitteln. Krankenhaus-Apotheken sorgen für eine regulierte Dosierung, Patientenberatung und Therapieüberwachung. Eine enge Zusammenarbeit mit den Abteilungen Augenheilkunde und Neurologie verstärkt die Annahme. Verfügbarkeit von subventionierten Programmen und Rückzahlungspolitiken unterstützen die Marktherrschaft. Krankenhäuser bleiben der primäre Punkt der Pflege für sowohl akute als auch chronische Achromatopsia-Management.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 erleben, die durch zunehmende E-Commerce-Adoption, Patientenpräferenz für die Heimlieferung und die digitale Gesundheits-Integration gefördert wird. Online-Apotheken verteilen visuelle Hilfsmittel, Assistenzgeräte und unterstützende Ergänzungen. Die Ease der Bestellung, der Zugang zu den Produktbewertungen und die Zustellung von Türen fördern die Akzeptanz der Patienten. Die Integration mit Telemedizin-Plattformen verbessert die Verschreibungsgenauigkeit und Compliance. Online-Kanäle ermöglichen auch eine größere geographische Reichweite, insbesondere in ländlichen und abgelegenen Gebieten. Das Wachstum wird durch die steigende digitale Alphabetisierung und den Ausbau des Internetzugangs weltweit unterstützt. Partnerschaften zwischen Geräteherstellern und E-Apotheken erhöhen das Segmentwachstum weiter. Aufstrebende Märkte setzen zunehmend auf Online-Verteilung für seltene Krankheiten. Patienten profitieren von Erschwinglichkeit, Komfort und Zugriff auf aktualisierte Geräteversionen. Online-Plattformen ergänzen die Pflege- und Spezialklinikservices und sorgen für Kontinuität der Pflege.
Achromatopsia Behandlungsmarkt Regionale Analyse
- Nordamerika dominierte den Achromatopsia-Behandlungsmarkt mit dem größten Umsatzanteil von 38,4% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, frühzeitige Einführung innovativer Gentherapien und eine starke Präsenz wichtiger Branchenakteure. Die USA zeigen ein starkes Wachstum in klinischen Studien, eine erweiterte Verfügbarkeit der Behandlung und den Zugang zu neuartigen Therapien, was die Adoption und Markterweiterung vorantreibt.
- Verbraucher in der Region sind sich zunehmend der genetischen und fortgeschrittenen Behandlungsoptionen bewusst, Priorisierung des Zugangs zu spezialisierten Augenheilkundezentren und Frühinterventionsprogrammen
- Hohe Einwegeinkommen, unterstützende Erstattungspolitiken und eine technologisch geneigte Patientenpopulation fördern die Einführung fortschrittlicher Achromatopsia-Therapien in städtischen und halbstädtischen Regionen
US Achromatopsia Behandlung Markt Insight
Der US-amerikanische Achromatopsia-Behandlungsmarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die rasche Aufnahme innovativer Gentherapielösungen und klinischer Testprogramme gefördert wurde. Patienten und Gesundheitsdienstleister konzentrieren sich zunehmend auf frühe Interventionen, personalisierte Therapiepläne und langfristige visuelle Rehabilitationsprogramme. Zudem beschleunigt die robuste Zusammenarbeit zwischen Biotech-Unternehmen, Forschungseinrichtungen und Augenheilkliniken die Verfügbarkeit und Annahme der Therapie.
Europa Achromatopsia Behandlungsmarkt Insight
Der europäische Achromatopsia-Behandlungsmarkt soll sich während der gesamten Prognosezeit mit einem erheblichen CAGR ausdehnen, der durch das zunehmende Bewusstsein der Patienten für genetische Therapien, etablierte Gesundheitssysteme und die steigende Zahl der spezialisierten Augenheilungszentren verursacht wird. Länder wie Deutschland, Frankreich und Italien zeugen von einer Zunahme der Patienteneinschreibung in klinischen Studien und der Annahme neuartiger Gentherapien.
US Achromatopsia Behandlung Markt Insight
Der US-amerikanische Achromatopsia-Behandlungsmarkt wird voraussichtlich stetig wachsen, unterstützt durch den Fokus des National Health Service auf seltene Okularstörungen, zunehmende Investitionen in genetische Therapieprogramme und die Nachfrage nach personalisierten Behandlungsplänen. Patientenvertretung und Sensibilisierungskampagnen fördern die Therapieannahme.
Deutschland Achromatopsia Behandlungsmarkt Insight
Der deutsche Achromatopsia-Behandlungsmarkt wächst aufgrund einer starken Gesundheitsinfrastruktur, einem Fokus auf Präzisionsmedizin und einem weit verbreiteten Zugang zu klinischen Studien. Der Schwerpunkt des Landes auf Innovation und Patientensicherheit fördert die frühzeitige Einführung neuer Achromatopsia-Therapien.
Asien-Pazifik Achromatopsia Behandlung Markt Insight
Der asiatisch-pazifische Achromatopsia-Behandlungsmarkt wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region sein, die durch steigendes Bewusstsein für genetische Therapien, zunehmende Gesundheitsinvestitionen und einen besseren Zugang zur spezialisierten Augenheilkunde in Ländern wie China, Indien und Japan getrieben wird. Regierungsinitiativen zur Förderung der seltenen Krankheitsbehandlung, zur Steigerung der privaten Gesundheitsinfrastruktur und zur Erhöhung der Patientenerziehung beschleunigen die Einführung fortgeschrittener Therapien.
Japan Achromatopsia Behandlung Markt Insight
Japans Achromatopsia-Behandlungsmarkt gewinnt an Dynamik aufgrund eines High-Tech Healthcare-Ökosystems, einer weit verbreiteten Urbanisierung und wachsendem Fokus auf die visuelle Rehabilitation von Gentherapien. Die alternde Bevölkerung und der zunehmende Zugang zu spezialisierter Augenheilkunde unterstützen Therapie Adoption in Wohn- und klinischen Einstellungen.
China Achromatopsia Behandlung Markt Insight
China Achromatopsia-Behandlungsmarkt entfiel auf den größten Marktanteil im asiatischen Pazifik im Jahr 2025, unterstützt durch rasante Urbanisierung, steigende Mittelklasse-Verbrauch und zunehmenden Zugang zur fortgeschrittenen Augenheilkunde. Erweiterung spezialisierter Behandlungszentren, wachsendes Patientenbewusstsein und staatliche Initiativen für das seltene Krankheitsmanagement sind weitere treibende Marktwachstum. Das Vorhandensein von inländischen Biotech-Unternehmen, die Gentherapie-Lösungen entwickeln, erhöht auch die Barrierefreiheit und Erschwinglichkeit der Behandlung.
Achromatopsia Behandlungsmarkt Anteil
Die Achromatopsia-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Novartis AG (Schweiz)
• MeiraGTx Holdings plc (USA)
• GenSight Biologics (Frankreich)
• Spark Therapeutics, Inc. (USA)
• Homestead Technologies, Inc. (USA)
• RetroSense Therapeutics, Inc. (USA)
•AGTC Therapeutics, Inc. (USA)
• Roche Holding AG (Schweiz)
• Editas Medicine, Inc. (USA)
•REGENXBIO Inc. (USA)
• Audentes Therapeutics, Inc. (USA)
• 4D Molekulare Therapie, Inc. (USA)
• Biogen Inc. (USA)
• MeiraGTx US Inc. (USA)
• Janssen Pharmaceuticals (US)
•Pfizer Inc. (USA)
• Novartis Gene Therapy Division (Schweiz)
• Applied Genetic Technologies Ltd. (USA)
Neueste Entwicklungen im globalen Achromatopsia-Behandlungsmarkt
- Im Juni 2024 absolvierte AGTC die Einschreibung in seine klinische Phase I/II-Studie zur Bewertung von AGTC‐402 für CNGB3-bezogene Achromatopsie, behandelte 21 Patienten an mehreren klinischen Standorten und kündigte Anfang 2025 eine entscheidende Phase-III-Studie an, die auf der Förderung von Sicherheits- und Wirksamkeitssignalen in der laufenden Studie beruhte.
- Im März 2024 erhielt Nanoscope Therapeutics die FDA Fast Track-Bezeichnung für ihre MCO‐010 optogenetische Therapie mit dem Ziel der Achromatopsia-Behandlung, die das Potenzial der Therapie erkannte, um signifikante Unbedarfe bei erblichen Netzstörungen und expeditierenden regulatorischen Interaktionen anzugehen
- Im Januar 2024 kündigte ProQR Therapeutics eine strategische Partnerschaft mit Laboratoires Théa an, RNA-basierte Therapien für geerbte retinale Erkrankungen, einschließlich Achromatopsia, in einer Zusammenarbeit im Wert von bis zu 200 Mio. € in Meilensteinzahlungen und gemeinsamen Entwicklungsverantwortungen zu entwickeln und zu vermarkten.
- Im November 2023 fertigte die Höhlentherapie eine 38 Mio. € Serie Eine Finanzierungsrunde, um seine Dual-AAV-Vektor-Gen-Lieferplattform voranzutreiben, mit Lead-Programmen, die auf die CNGB3-Achromatopsie und andere vererbte retinale Erkrankungen abzielen, die die Lieferung großer therapeutischer Gene erfordern
- Im Juni 2024 berichteten klinische Untersuchungen, dass fünf Gentherapie-Klinikversuche für die Achromatopsie ab Mitte 2024 registriert wurden, darunter mehrere Phase-I/II-Programme, die AAV-basierte Gene-Ersatz-Therapien testen, die auf CNGA3 oder CNGB3 Mutationen abzielen, vorläufige Sicherheits- und Frühwirksamkeitsergebnisse zeigen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.