


Globaler Markt für die Behandlung von erworbener Agranulozytose, nach Behandlung (Antibiotika, Antimykotika, Kortikosteroide, Filgrastim, Immunsuppressiva, Knochenmarktransplantation, Sonstige), Diagnose (Blut- und Urintests, genetische Tests, Knochenmarktests, körperliche Untersuchungen, Sonstige), Dosierung (Tablette, Injektion, Mundwasser, Sonstige), Verabreichungsweg (oral, intravenös, intramuskulär, Sonstige), Symptome (Müdigkeit, Fieber, Halsschmerzen, Zahnfleischbluten, Wunden im Mund, Sonstige), Endbenutzer (Klinik, Krankenhaus, Sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheke), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, Peru, Restliches Südamerika, Deutschland, Frankreich, Großbritannien, Niederlande, Schweiz, Belgien, Russland, Italien, Spanien, Türkei, Ungarn, Litauen, Österreich, Irland, Norwegen, Polen, Restliches Europa, China, Japan, Indien, Südkorea, Singapur, Malaysia, Australien, Thailand, Indonesien, Philippinen, Vietnam, Rest des asiatisch-pazifischen Raums, Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Israel, Kuwait, Südafrika, Rest des Nahen Ostens und Afrikas) Branchentrends und Prognose bis 2028
Was ist die Acquired Agranulocytosis Behandlung Markt Größe und Wachstum Rate
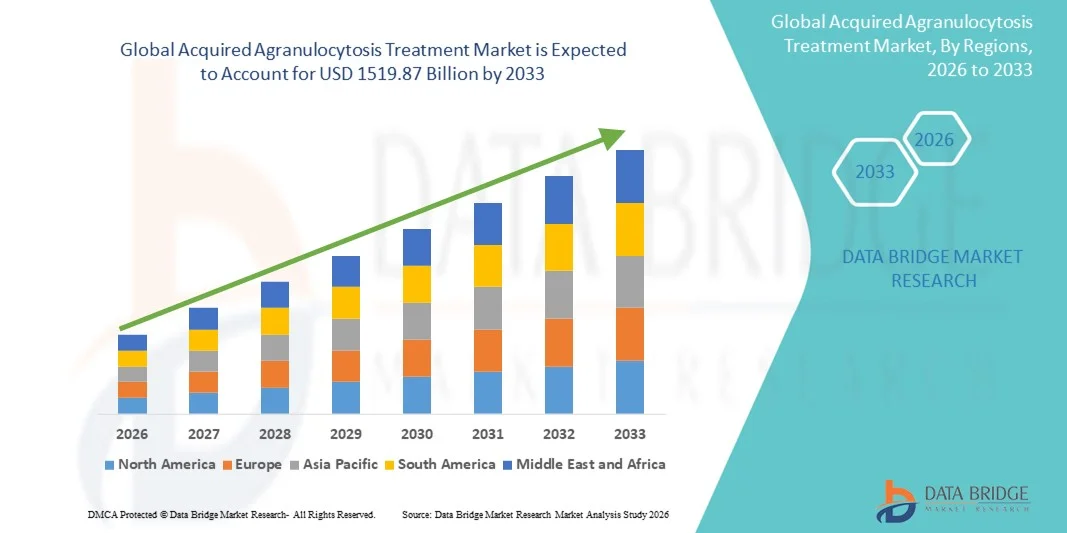
- Die weltweit erworbene agranulocytosis-Behandlungsmarktgröße wurde bei1005,5 Milliarden USD in 2025und wird voraussichtlich erreichen1519,87 Milliarden USD bis 2033, beiCAGR von 5,30%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch das zunehmende Bewusstsein für seltene hematologische Störungen, technologische Fortschritte in der Diagnostik und die zunehmende Einführung gezielter Therapien, was zu verbesserten Patientenergebnissen in klinischen und Krankenhauseinstellungen führt
- Darüber hinaus treibt die steigende Nachfrage nach effektiven, rechtzeitigen und personalisierten Behandlungsoptionen für Patienten mit Acquired Agranulocytosis die Einführung fortschrittlicher Therapien an, wodurch das Wachstum der Branche deutlich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):1,005,5 Mrd. USD
- Voraussichtlicher Marktwert (2033):1519,87 Mrd. USD
- Wettervorhersage CAGR (2026–2033):5.30%
Was sind die großen Takeaways des Acquired Agranulocytosis Treatment Market
- Erworbene Agranulocytosis-Behandlungen, die gezielte therapeutische Möglichkeiten zur Behandlung schwerer Neutropenien und seltener hematologischer Erkrankungen bieten, sind aufgrund ihrer Wirksamkeit, Sicherheit und des Potenzials, die Patientenergebnisse zu verbessern, immer wichtigere Bestandteile moderner Gesundheitssysteme in erwachsenen und pädiatrischen Populationen.
- Die eskalierende Nachfrage nach erworbenen Agranulocytose-Behandlungen wird in erster Linie durch wachsendes Patientenbewusstsein, frühe Diagnoseinitiativen und die Annahme fortgeschrittener therapeutischer Protokolle gefördert, was zu einer steigenden Präferenz für klinisch nachgewiesene und zeitnahe Interventionen führt.
- Nordamerika dominierte den erworbenen Agranulocytosis-Behandlungsmarkt mit dem größten Umsatzanteil von ca. 39.5% im Jahr 2025, gekennzeichnet durch starke Gesundheitsinfrastruktur, hohes Bewusstsein für seltene hematologische Störungen, und das Vorhandensein von führenden pharmazeutischen und spezialisierten Hämatologiezentren, wobei die USA die Mehrheit der behandelten Fälle aufgrund der frühen Diagnose und der Annahme fortgeschrittener Therapien
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im erworbenen Agranulocytosis-Behandlungsmarkt während der Prognosezeit sein, eine projizierte CAGR von rund 9,2%, angetrieben durch steigende Gesundheitsausgaben, Verbesserung der Hämatologie-Dienste, Erweiterung des Zugangs zu fortgeschrittenen Diagnostik und zunehmendes Bewusstsein für seltene Bluterkrankungen
- Das Intravenous-Segment dominierte 2025 mit 55,1% Anteil, aufgrund seiner Eignung für schwere Agranulozytose und schnelle therapeutische Wirkung
Bericht Umfang und erworbene Agranulocytosis Behandlung Marktsegmentierung
|
Attribute |
Akquired Agranulocytosis Behandlung Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Acquired Agranulocytosis Treatment Market
Fokus auf frühe Diagnose und personalisierte Therapien
- Ein großer Trend im globalen agranulozytose-Behandlungsmarkt ist die zunehmende Betonung auf frühe Diagnose- und individualisierte Behandlungsprotokolle. Klinische nehmen empfindlichere Labortests an, einschließlich vollständiger Blutzählungen, Knochenmarkauswertung und Antikörper-Screening, um Neutropenien in einer früheren Phase zu erkennen
- So empfahl die European Hematology Association beispielsweise im März 2023 die Integration von routinemäßigen Anti-neutrophil-Antikörper-Tests und frühen Knochenmark-Bewertungen für Patienten mit hochrisikoreichen Medikamenten, die eine schnellere Initiierung der personalisierten Therapie ermöglichten
- Die Integration von multidisziplinären Pflegeteams, einschließlich Hämatologen, Immunologen und Apothekern, wird immer häufiger, um ein genaueres und effektives Management zu gewährleisten
- Die Erforschung neuartiger biologischer Therapien und unterstützender Behandlungen gewinnt an Dynamik und spiegelt den Schub zu gezielteren Ansätzen wider.
- Der Trend umfasst auch eine verstärkte Annahme standardisierter Behandlungsrichtlinien durch führende Hämatologiegesellschaften, die die Konsistenz der Pflege verbessern
- Patientenerziehungsprogramme für Selbstüberwachungssymptome und Therapietreue erweitern sich weltweit
- Die Bemühungen, orale Formulierungen und ambulante Therapien zu entwickeln, erhöhen den Komfort und die Zugänglichkeit
- Diagnostische Innovationen, einschließlich molekularer Assays und Antikörper-Panels, verbessern die Präzision der Therapieauswahl
Erworbene Agranulocytosis Behandlung Marktdynamik
Fahrer
Wachsende Inzidenz und Awareness der erworbenen Agranulocytose
- Die zunehmende Prävalenz der erworbenen Neutropenie durch Medikamente, Autoimmunerkrankungen oder Chemotherapie ist ein wichtiger Treiber des Marktwachstums
- Zum Beispiel berichtete Novartis im Juli 2022 nach einer multizentrischen Studie in den USA einen Uptick in Referrals für G-CSF-Therapie, in dem die zunehmende Inzidenz von medikamentös induzierter Agranulozytose bei Onkologiepatienten hervorgehoben wurde.
- Die Sensibilisierung der Kliniker und Patienten zu frühen Symptomen, wie Fieber und wiederkehrenden Infektionen, beschleunigt die medizinische Beratung und Behandlung Einleitung
- Die Verfügbarkeit wirksamer Therapien, einschließlich G-CSF und Immunsuppressiva, ermutigt eine breitere Annahme von Behandlungsprotokollen
- Erhöhte regulatorische Unterstützung und Versicherungsdeckung für neuartige Therapien in entwickelten Regionen sind weitere Markterweiterungen
- Verbesserung der Gesundheitsinfrastruktur und die Einrichtung spezialisierter Hämatologiezentren unterstützen die Aufnahme von Behandlungen
- Bildungskampagnen und professionelle Workshops helfen Klinikern, seltene Fälle besser zu identifizieren und zu verwalten. Die Forschung über drogeninduzierte Agranulozytose führt zu einer sichereren Präskribierung und einer früheren Intervention
- Steigende Nachfrage nach Krankenhaus- und Ambulanzprogrammen Kraftstoffbehandlungsauslastung. Globale Kooperationen zwischen Forschungseinrichtungen und Pharmaunternehmen beschleunigen die Drogenentwicklung
- Sensibilisierungskampagnen, die das Infektionsrisiko bei unbehandelten Patienten hervorheben, verstärken die Bedeutung einer rechtzeitigen Therapie
- Insgesamt trägt die zunehmende Krankheitslast in Verbindung mit einer verbesserten Behandlung Zugänglichkeit das Marktwachstum
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkter Zugang zu spezialisierter Pflege
- Die hohen Kosten für biologische Therapien, G-CSF-Injektionen und Krankenhausbehandlungen können die Adoption in Entwicklungsländern oder unter nicht versicherten Populationen begrenzen
- So hat beispielsweise im Februar 2024 ein Bericht der Weltgesundheitsorganisation einen begrenzten Zugang zur G-CSF-Therapie in Regionen mit niedrigem Einkommen in Subsahara-Afrika unter Hinweis auf Kostenbarrieren und unzureichende Krankenhausinfrastrukturen zur Bewältigung schwerer Neutropenien hervorgehoben.
- Der Zugang zu spezialisierten Hämatologie-Diensten und Überwachungseinrichtungen ist in ländlichen oder unterbewahrten Regionen begrenzt, wodurch die rechtzeitige Behandlung
- Komplexe Dosierregime und die Notwendigkeit einer kontinuierlichen Überwachung für schwere Neutropenien fügen zu logistischen Herausforderungen hinzu
- Mögliche Nebenwirkungen von immunsuppressiven Therapien, wie Infektionen oder Cytopenien, können zu einer Behandlung Hesitanz bei Patienten und Pflegepersonen führen
- Gesundheitssysteme in einigen Regionen können nicht standardisierte Protokolle für erworbene Agranulozytose fehlen, die eine konsequente Versorgung beeinflussen
- Verzögerte Diagnose durch Überlappungssymptome mit anderen hämatologischen Erkrankungen kann zeitnahe Behandlung behindern
- Schlechte Patientenhaftung bei Folge- und Therapieeinstellungen in ambulanten Einstellungen kann die Wirksamkeit verringern
- Die Verfügbarkeit fortgeschrittener Therapien konzentriert sich nach wie vor auf die wichtigsten städtischen Zentren, die den weit verbreiteten Einsatz begrenzen
- Während generische unterstützende Medikamente existieren, ist der Zugang zu neuartigen gezielten Therapien weltweit ungleichmäßig. Hohe Kosten in Verbindung mit Bewusstseinslücken können die Marktdurchdringung in Schwellenländern verlangsamen
- Die Bewältigung dieser Herausforderungen erfordert eine Ausweitung der Gesundheitsinfrastruktur, kostengünstige Behandlungsmodelle und eine weltweite Erhöhung der klinischen und geduldigen Bildung
Wie wird der Acquired Agranulocytosis Treatment Market segmentiert
Der Markt wird auf der Grundlage von Behandlung, Diagnose, Dosierung, Verabreichungsweg, Symptome, Endverbraucher und Verteilungskanal segmentiert.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt für Agranulozytose-Behandlungen inAntibiotika, Antifungal, Corticosteroids, Filgrastim, Immunosuppressant Drugs, Bone Marrow Transplant und andere. Das Filgrastim-Segment dominierte 2025 den größten Markteinnahmenanteil von 48,5%, aufgrund seiner nachgewiesenen Wirksamkeit bei der Stimulation der Neutrophilproduktion und der Verhinderung schwerer Infektionen. Krankenhäuser und spezialisierte Kliniken verabreichen häufig Filgrastim in Chemotherapie-induzierten oder drogeninduzierten Neutropenien Fällen. Seine schnelle Wirkung bei kritischen Bedingungen gewährleistet die Patientensicherheit und minimiert die Krankenhausaufenthaltsdauer. Die Verfügbarkeit in vorgefüllten Spritzen erhöht den Komfort und reduziert Dosierfehler. Die hohe Adoption wird von starken klinischen Ergebnissen und Empfehlungen der Hämatologie-Gesellschaften getrieben. Die Versicherungsdeckungs- und Rückzahlungsrichtlinien unterstützen weiter ihre Aufnahme. Die Nutzung von Filgrastim erweitert auch ambulante und hauseigene Programme. Wiederholte Verwaltung für chronische Fälle verstärkt die Marktherrschaft. Die zunehmende Sensibilisierung der Gesundheitsexperten über das Neutropenia-Management trägt zu seiner Prävalenz bei. Das Vorhandensein von geschultem Pflegepersonal gewährleistet eine sichere Verwaltung. Klinische Studien validieren weiterhin Wirksamkeit über Altersgruppen. Die Nachfrage in entwickelten Regionen bleibt aufgrund etablierter Behandlungsprotokolle hoch.
Das Segment Antibiotika wird voraussichtlich die schnellste CAGR von 12,3 % von 2026 bis 2033 bezeugen, die durch die zunehmende Inzidenz von infektbezogener Agranulozytose und prophylaktischer Verwendung verursacht wird. Krankenhäuser und ambulante Zentren verschreiben Breitspektrum Antibiotika, um schwere Komplikationen zu verhindern. Mund- und intravenöse Formulierungen bieten Flexibilität für akutes und chronisches Management. Das Wachstum in der telemedizinischen und häuslichen Pflege erhöht die Patientenhaftung an Antibiotika-Regime. Erweitern Sie das Bewusstsein für sekundäre Infektionen bei neutropen Patienten Kraftstoffe Annahme. Pharmazeutische Innovationen verbessern Toleranz und Dosierkomfort. Die zunehmende geriatrische Bevölkerung mit Komorbiditäten trägt zu einer erhöhten Nutzung bei. Strategische Kooperationen zwischen Pharmaunternehmen und Krankenhäusern erhöhen den Vertrieb. Antibiotika werden in klinischen Leitlinien für hochrisikobehaftete Patienten zunehmend empfohlen. Geringere Kosten im Vergleich zu Biologik erhöhen die Erschwinglichkeit in Schwellenländern. Bildungsprogramme zur Frühinfektionserkennung treiben eine zeitnahe Therapieinitiation. Insgesamt zeigen Antibiotika weltweit ein schnelles Wachstum.
- Von der Diagnose
Auf Basis der Diagnose wird der Markt in den Blut- und Urintest segmentiert,Gentests, Bone Marrow Test, Physikalische Prüfung und andere. Das Segment Blood and Urine Test dominierte 2025 mit 55,2% Anteil, angetrieben durch seine Einfachheit, schnelle Wende und Wirksamkeit bei der Identifizierung von Neutropenie. Die routinemäßige vollständige Blutzahl (CBC) und die Urinalyse sind sowohl im Krankenhaus als auch im ambulanten Bereich Standard. Früherkennung ermöglicht eine rechtzeitige Behandlung und verhindert schwere Infektionen. Eine hohe Adoption wird in Onkologie, Autoimmun- und Pharmakovigilanzprogrammen beobachtet. Die Integration mit elektronischen medizinischen Aufzeichnungen unterstützt eine bessere Überwachung. Die Laborinfrastruktur in entwickelten Regionen gewährleistet eine zuverlässige Prüfung. Physiker verlassen sich auf diese Tests zur akuten Symptombewertung. Erschwingliche und weithin zugängliche Blut- und Urintests sind gegenüber invasiven Verfahren bevorzugt. Standardisierung und Orientierungshilfe fördern den weit verbreiteten Einsatz. Die Blutzählüberwachung ist entscheidend für die Therapieanpassung in chronischen Fällen. Öffentliche Sensibilisierungskampagnen fördern zeitnahe Tests. Krankenhäuser und Kliniken betonen die frühe Diagnose für die Patientensicherheit.
Das Segment Genetic Testing wird von 2026 bis 2033 die schnellste CAGR von 13,1% beobachten, da die Präzisionsmedizin immer wichtiger wird. Genetisches Profiling hilft Patienten mit höherem Risiko für die medikamentös induzierte Agranulozytose zu identifizieren. Innovationen in der Sequenzierung der nächsten Generation (NGS) ermöglichen eine schnelle, genaue Erkennung genetischer Mutationen. Physiker verwenden genetische Tests, um personalisierte Therapie zu führen und Nebenwirkungen zu reduzieren. Wachstum in diagnostischen Labors und erhöhtes Bewusstsein bei Hämatologen unterstützen die Adoption. Die Integration mit IT-Systemen im Krankenhaus erleichtert die nahtlose Berichterstattung. Staatliche Programme in entwickelten Ländern fördern die genetische Screening. Ambulante Zentren bieten zunehmend genetische Beratung zusammen mit Tests an. Die Erweiterung der Testanlagen in Schwellenländern treibt Wachstum an. Bildungskampagnen verbessern die Akzeptanz der Patienten. Testing informiert Dosierungseinstellungen für Biologik und Immunsuppressiva. Gentests gewinnen weltweit schnell an Traktion.
- Von Dosage
Auf Basis der Dosierung wird der Markt in Tablet, Injektion, Mundspülung und andere segmentiert. Das Injektionssegment dominierte 2025 mit 52,7% Anteil, da es bei schweren oder akuten Agranulozytosefällen rasch wirksam war. Injizierbare Therapien ermöglichen eine direkte Blutstromaufnahme für eine schnellere Symptomkontrolle. Krankenhäuser und Notfallversorgungseinheiten priorisieren injizierbares Management. Filgrastim und Corticosteroide werden häufig über Injektion verabreicht. Vorgefüllte Spritzen verbessern die Benutzerfreundlichkeit und reduzieren Dosierfehler. Die Verfügbarkeit ambulanter und home-injection Programme erweitert den Zugriff. Ausgebildete Gesundheitsexperten unterstützen die sichere Verwaltung. Die wiederholte Dosierung in chronischen Fällen verstärkt den Marktanteil. Höhere Erstattungssätze bevorzugen Injizierbare. Starke klinische Ergebnisse sorgen für die Präferenz des Arztes. Kritische Pflegeprotokolle verlassen sich oft auf injizierbare Therapie. Die Adoption ist in entwickelten Ländern mit fortschrittlicher Gesundheitsinfrastruktur hoch.
Das Tablet-Segment wird voraussichtlich die schnellste CAGR von 10,5% von 2026 bis 2033, angetrieben durch Bequemlichkeit für Langzeittherapie und ambulante Versorgung. Tabletten ermöglichen die Selbstverwaltung und verbessern die Patientenhaftung. Bei milden oder stabilen Fällen sind Mundformulierungen bevorzugt. Die Ausweitung der Einzelhandels- und Online-Apotheken erhöht die Verfügbarkeit. Innovationen in Dosierungsformen verbessern die Verträglichkeit, insbesondere für Kinderpatienten. Home-basierte Behandlungsprogramme fördern die konsequente Nutzung. Das wachsende Bewusstsein unter den Pflegekräften unterstützt die Adoption. Tabletten reduzieren die Abhängigkeit von der Krankenhausinfrastruktur. Kostenwirksamkeit gegenüber Injektionen zieht Entwicklungsregionen an. Telemedizin und Fernüberwachung beschleunigen die Patientenhaftung. Klinische Richtlinien beinhalten zunehmend orale Optionen für die Pflegetherapie.
- Durch die Route der Verwaltung
Auf der Grundlage der Route wird der Markt in Oral, Intravenous, Intramuscular und andere segmentiert. Das Intravenöse Segment dominierte 2025 mit 55,1% Anteil, aufgrund seiner Eignung für schwere Agranulozytose und schnelle therapeutische Wirkung. IV-Therapie ermöglicht eine hochdosierte Medikamentenabgabe und sofortige Symptomkontrolle. Krankenhäuser und spezialisierte Hämatologie-Einheiten verwenden IV-Administration. Die kontinuierliche Überwachung gewährleistet die Patientensicherheit. Erstlinientherapien, einschließlich Filgrastim und Kortikosteroide, werden oft IV-verwaltet. Infrastruktur und geschultes Personal erleichtern eine sichere Infusion. Schnelle Reaktion in der kritischen Pflege verhindert ansteckende Komplikationen. Die Adoption ist in Notfall- und Onkologieeinstellungen hoch. IV-Therapie sorgt für eine genaue Dosierung für akutes Management. Klinische Wirksamkeit verstärkt den wiederholten Gebrauch. Die IV-Administration wird durch Krankenhausprotokolle für die akute Neutropenie unterstützt. Zentralisierte Krankenhaussysteme optimieren die Versorgung und Verwaltung.
Das Oral-Segment wird aufgrund der Bequemlichkeit für die ambulante und langfristige Therapie voraussichtlich die schnellste CAGR von 11,1% von 2026 bis 2033 beobachten. Tabletten und Kapseln ermöglichen es Patienten, die Behandlung zu Hause zu verwalten. Die Mundtherapie reduziert Krankenhausbesuche und senkt die Gesundheitskosten. Telemedizin und digitales Rezeptmanagement beschleunigen die Annahme. Die Ausweitung der Pharmazie-Verteilung gewährleistet die Zugänglichkeit. Pharmazeutische Innovationen verbessern Geschmack, Absorption und Compliance. Homebasierte Managementprogramme unterstützen die kontinuierliche Therapie. Die Patientenausbildung fördert die Einhaltung. Ärzte empfehlen zunehmend orale Medikamente für milde oder stabile Bedingungen. Wirtschaftlichkeit und einfache Lagerung bevorzugen weit verbreitete Verwendung. Die Oraltherapie wächst in Schwellenländern rapide.
- Von den Symptomen
Auf der Grundlage von Symptomen wird der Markt in Fatigue, Fever, Sore Throat, Bleeding Gums, Mouth Sores, and Others segmentiert. Das Segment Fever dominierte im Jahr 2025 mit 46,8% Anteil, da es das häufigste und klinisch kritische Symptom ist, das medizinische Eingriffe veranlasst. Fever zeigt die Infektion aufgrund geringer Neutrophilzahlen an. Krankenhäuser priorisieren schnelle Diagnose und Behandlung bei Febrile-Patienten. Das Frühfiebermanagement reduziert das Risiko von Sepsis. Klinische Richtlinien empfehlen sofortige Therapieinitiation. Fever fährt Krankenhauseintritt und injizierbare Therapienutzung. Die kontinuierliche Überwachung gewährleistet die Wirksamkeit der Behandlung. Hohe Prävalenz bei Onkologie und Autoimmunpatienten verstärkt die Dominanz. Fever-basiertes Triage ist Standard in Hämatologieabteilungen. Die Patientenerziehung unterstreicht die Meldung von Temperaturänderungen. Prompt Intervention verbessert die klinischen Ergebnisse. Fever Monitoring ist zentral für ambulante und hauseigene Programme.
Das Fatigue-Segment wird von 2026 bis 2033 die schnellste CAGR von 12,2% erleben, die durch die zunehmende Anerkennung des frühen Symptommanagements getrieben wird. Fatigue ist oft das erste Zeichen der Neutropenie. Patientenbewusstseinsprogramme fördern eine frühzeitige Konsultation. Telemedizin erleichtert die Überwachung und Führung. Fatigue-getriebene Screening erhöht die Annahme von Diagnosetests. Ärzte verschreiben Unterstützungstherapie, einschließlich Filgrastim und Ergänzungen. Fernüberwachungsgeräte helfen Tracking. Frühe Interventionen verhindern den Fortschritt in schwere Fälle. Fatigue-Management unterstützt ambulantes Pflegewachstum. Bewusstseinskampagnen unterstreichen den Zusammenhang zwischen Müdigkeit und Neutropenie. Die Adoption nimmt in der pädiatrischen und geriatrischen Bevölkerung zu. Pharmazeutische Eingriffe zur Ermüdung erweitern sich.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der Markt in Klinik, Krankenhaus und andere segmentiert. Das Hospital-Segment dominierte 2025 mit 61,3% Anteil, dank spezialisierter Einrichtungen, Notfallversorgung und Zugang zu fortgeschrittenen Therapien. Krankenhäuser bieten integrierte Diagnostik, Therapie und Überwachung. ICUs und Hämatologie-Einheiten unterstützen injizierbare und IV Behandlungen. Die Verfügbarkeit von geschulten Hämatologen gewährleistet eine ordnungsgemäße Fallverwaltung. Krankenhäuser bieten kontinuierliche Beobachtung und Überwachung kritischer Patienten. Multidisziplinäre Pflegeteams optimieren Therapieergebnisse. Die Versicherungsdeckung unterstützt die Therapieaufnahme. Krankenhaus Apotheken sorgen für sofortige Drogenverfügbarkeit. Krankenhäuser bieten auch Post-Decharge Follow-up und Patientenberatung. Die städtischen Krankenhausnetze fahren hohe Adoptionsraten. Für schwere oder akute Agranulozytosefälle werden Krankenhäuser bevorzugt. Regierung und private Institutionen dominieren die Lieferung.
Das Klinische Segment wird voraussichtlich die schnellste CAGR von 13,4% von 2026 bis 2033, angetrieben durch den Anstieg der spezialisierten ambulanten Hämatologie und Rehabilitationszentren. Kliniken bieten bequeme Nachsorge und chronisches Management. Telegesundheitsintegration unterstützt Fernberatung. Frühe Interventionsprogramme verbessern Ergebnisse für Kinder- und Erwachsenenpatienten. Kliniken bieten Zugang zu oralen Therapien und Heiminjektionsprogrammen. Die Patientenhaftung verbessert sich durch flexibles Schieduling. Die Erweiterung der diagnostischen Fähigkeiten in Kliniken unterstützt die lokale Pflege. Vorsicht bei den Pflegekräften treibt die Annahme an. Kliniken helfen, den Krankenhausverstopf zu reduzieren. Ambulante Managementprogramme verbessern die langfristige Behandlungskontinuität. Die Zusammenarbeit mit Apotheken gewährleistet einen zeitnahen Medikamentenzugang. Private Kliniken verbessern die Qualität der Pflege und Patientenzufriedenheit.
- Durch den Verteilerkanal
Auf der Grundlage der Distribution wird der Markt in Hospital Pharmacy, Retail Pharmacy und Online Pharmacy segmentiert. Das Segment Hospital Pharmacy dominierte 2025 mit 58,7% Anteil und ermöglichte sofortigen Zugang zu kritischen Medikamenten. Krankenhäuser halten eine kaltkettige Aufbewahrung für Biologik. Krankenhaus-Apotheken unterstützen schnelle Dosierung in akuten Fällen. Die Integration mit Krankenhausmanagementsystemen gewährleistet die Effizienz der Lieferkette. Trainierte Mitarbeiter führen eine sichere Verwaltung. Versicherungs- und Rückzahlungsrichtlinien bevorzugen Krankenhaus-Apothekenkäufe. Wiederholen Sie Rezepte für chronische Therapie anhaltende Nachfrage. Krankenhäuser arbeiten mit Pharmafirmen für Zugangsprogramme zusammen. Die Einhaltung der Vorschriften wird streng eingehalten. Zentralisierte Krankenhausverteilung minimiert Lagerbestände. Urban Hospital Apotheken treiben Markt Dominanz. Starke Partnerschaften mit Lieferanten verstärken die Zuverlässigkeit.
Das Online-Apotheke-Segment wird voraussichtlich die schnellste CAGR von 16,2% von 2026 bis 2033, die durch Telemedizin Adoption, E-Commerce-Wachstum und Home-Care-Anforderung. Patienten bevorzugen zunehmend die Türschwellenauslieferung für chronische Therapien. Online-Plattformen erweitern die Reichweite in ländlichen und abgelegenen Gebieten. Digitale Werkzeuge sorgen für automatisierte Nachfüller. E-Commerce sorgt für größere Produktverfügbarkeit und wettbewerbsfähige Preise. Smartphone und Internetdurchdringung beschleunigt die Annahme in den Entwicklungsmärkten. Spezielle Medikamente, einschließlich injizierbares, werden zunehmend mit der Heimlieferung angeboten. Patientenfreundliche Verpackung verbessert die Bedienbarkeit. Die Zusammenarbeit mit Logistikanbietern verbessert die Liefergeschwindigkeit. Das Bewusstsein über die häusliche Pflege treibt Wachstum. Online-Apotheken unterstützen die Integration von Telegesundheitsrezepten. Das Segment gewinnt schnell den globalen Marktanteil.
Welche Region hält den größten Teil des erworbenen Agranulocytosis-Behandlungsmarktes
- Nordamerika dominierte den erworbenen Agranulozytose-Behandlungsmarkt mit dem größten Umsatzanteil von etwa 39,5% im Jahr 2025
- Unterstützt durch eine starke und etablierte Gesundheitsinfrastruktur, hohes Bewusstsein für seltene hematologische Erkrankungen, weit verbreitete Verfügbarkeit fortgeschrittener Diagnoseeinrichtungen
- Die Präsenz führender Pharmaunternehmen und spezialisierter Hämatologie-Behandlungszentren in der ganzen Region
US Akquired Agranulocytosis Behandlung Markt Insight
Die US-amerikanischen agranulozytose-Behandlungsmärkte entfielen auf den Großteil des Anteils Nordamerikas aufgrund der frühen Annahme fortgeschrittener Behandlungsprotokolle, der starken Konzentration auf das seltene Krankheitsmanagement und der Verfügbarkeit erfahrener Hämatologen. Das Land profitiert von einer robusten klinischen Forschungstätigkeit und gut organisierten Krankenhausnetzwerken, die eine frühzeitige Diagnose, eine schnelle Intervention und ein effektives Patientenmanagement für agranulozytose Fälle unterstützen.
Europa erworben Agranulocytosis Behandlung Markt Insight
Der europäische agranulozytose-Behandlungsmarkt wird in der Vorausschätzungsperiode auf einem beträchtlichen CAGR ausbauen, der durch eine zunehmende öffentliche und klinische Wahrnehmung von Bluterkrankungen, unterstützende Gesundheitsinitiativen der Regierung, einen verbesserten Zugang zu Labortests und die wachsende Verfügbarkeit fortgeschrittener Therapien in Krankenhäusern und Spezialkliniken verursacht wird.
U.K. Agranulocytosis Behandlung Markt Insight
Der US-amerikanische agranulocytosis-Behandlungsmarkt wird voraussichtlich mit einem bemerkenswerten CAGR wachsen, unterstützt von starken staatlichen Gesundheitssystemen, steigenden Investitionen in die seltene Krankheitsforschung, verbesserte diagnostische Fähigkeiten und zunehmende Einführung standardisierter Behandlungsprotokolle in Krankenhäusern und Forschungseinrichtungen.
Deutschland Erworben Agranulocytosis Behandlung Markt Insight
Der in Deutschland erworbene Agranulocytose-Behandlungsmarkt soll sich mit einem beträchtlichen CAGR ausweiten, der durch eine fortgeschrittene medizinische Infrastruktur, eine starke Betonung auf die klinische Forschung und Innovation und einen wachsenden Fokus auf die Verbesserung der Behandlungsergebnisse für Patienten mit medikamentösen oder autoimmunen Bluterkrankungen verursacht wird.
Asien-Pazifik Agranulocytosis Behandlung Markt Insight
Der asiatisch-pazifische agranulozytose-Behandlungsmarkt wird voraussichtlich im Prognosezeitraum (2026–2033) bei der schnellsten CAGR von rund 9,2% wachsen, da die Gesundheitssysteme, steigende Gesundheitsausgaben, steigende Verfügbarkeit von Hämatologie-Spezialisten, wachsendes Bewusstsein für seltene Blutverhältnisse und der Ausbau des Zugangs zu modernen Diagnose- und Behandlungseinrichtungen in Ländern wie China, Indien und Japan.
Japan erworben Agranulocytosis Behandlung Markt Insight
Der in Japan erworbene Agranulocytose-Behandlungsmarkt gewinnt aufgrund seines hoch entwickelten Gesundheitssystems, des starken Fokussierens auf die Patientensicherheit, der frühzeitigen Einführung fortgeschrittener diagnosischer Werkzeuge und der kontinuierlichen Investitionen in die Forschung, die die Behandlung seltener Hämatologieerkrankungen verbessern sollen.
China Acquired Agranulocytosis Behandlung Markt Insight
Das China erwarb den agranulocytosis-Behandlungsmarkt, der den größten Marktanteil im asiatisch-pazifischen Jahr 2025 aufwies, unterstützt durch eine rasche Ausweitung der Gesundheitsinfrastruktur, zunehmende Anzahl von Spezialkliniken, steigende Regierungsinitiativen für das seltene Krankheitsmanagement, größere Verfügbarkeit von erschwinglichen Behandlungsoptionen und wachsendes Bewusstsein bei den Gesundheitsanbietern und Patienten in Bezug auf die Frühdiagnose und effektive Behandlung.
Welche sind die Top-Unternehmen im Agranulocytosis-Behandlungsmarkt
Die Acquired Agranulocytosis Treatment Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Fresenius Kabi(Deutschland)
- Takeda Pharmaceutical Company Limited(Japan)
- Sanofi S.A. (Frankreich)
- Bristol-Myers Squibb (USA)
- Novartis AG(Schweiz)
- Hospira, Inc. (USA)
- Teva Pharmaceutical Industries Ltd.
- Amgen Inc.(US)
- Pfizer Inc. (USA)
- Gilead Sciences, Inc(US)
- AbbVie Inc. (USA)
- Astellas Pharma Inc. (Japan)
- Janssen Pharmaceuticals (Belgien)
- Bayer AG (Deutschland)
- Shire Pharmaceuticals (US)
Was sind die neuesten Entwicklungen im Acquired Agranulocytosis Treatment Market
- Im September 2024 empfahl der Sicherheitsausschuss der EMA (Pharmacovigilance Risk Assessment Committee, PRAC) aktualisierte Sicherheitsinformationen für metamizolhaltige Arzneimittel. Dieses Update zielte darauf ab, das Bewusstsein über das Risiko von Agranulozytose zu verbessern, Gesundheitsexperten zu leiten, um für Frühsymptome zu überwachen (z.B. Fieber, Halsschmerzen) und die Behandlung sofort einzustellen, wenn eine Granulozytose entwickelt
- Im Januar 2024 wurde ein Fallbericht veröffentlicht, der einen pädiatrischen Patienten beschreibt, der nach der Behandlung mit Methimazol für Hyperthyreose eine Granulozytose entwickelt hat. Die Behandlung des Patienten wurde erfolgreich mit einer Kombination von unterstützenden Therapien, einschließlich Granulozyten-Kolonie-stimulierenden Faktor (G-CSF), durchgeführt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











