



Marktsegmentierung für aktive implantierbare Medizinprodukte weltweit nach Produkt (implantierbare Kardioverter-Defibrillatoren, ventrikuläre Unterstützungssysteme, implantierbare Herzschrittmacher, Zahnimplantate, implantierbare Hörgeräte und Neurostimulatoren) und Endnutzer (Krankenhäuser, ambulante Zentren, Herzzentren, Zahnkliniken und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Active Implantable Medical Devices Marktgröße und Wachstumsrate
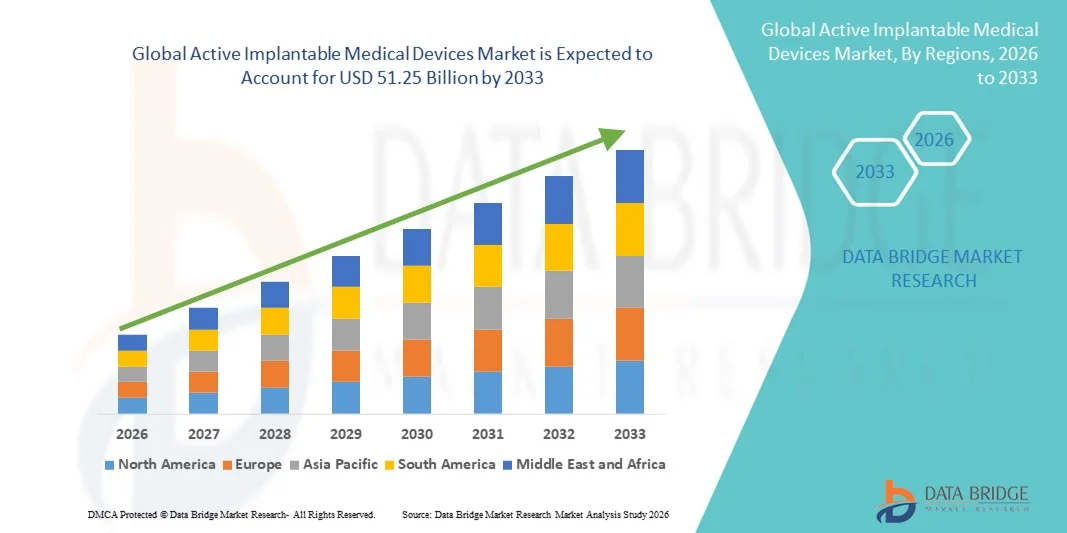
- Die weltweit aktive implantierbare Medizinprodukte Marktgröße wurde nach Data Bridge Market Research Analysis geschätzt.27,69 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen51,25 Milliarden USD bis 2033, beiCAGR von 8.00%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die steigende Prävalenz von chronischen Krankheiten wie Herz-Kreislauf-Erkrankungen getrieben,neurologischeBedingungen und Hörbehinderungen, zusammen mit der zunehmenden geriatrischen Bevölkerung weltweit, die langfristige therapeutische und Monitoring-Lösungen erfordert
- Darüber hinaus werden kontinuierliche technologische Fortschritte bei der Miniaturisierung, der drahtlosen Vernetzung, der Batterie-Längslichkeit und biokompatiblen Materialien, verbunden mit wachsender Nachfrage nach minimalinvasiven Verfahren und verbesserten Patientenergebnissen, aktiv implantierbar positioniert.medizinische Geräteals kritische Komponenten der modernen Gesundheitsversorgung, wodurch die Gesamtmarkterweiterung deutlich beschleunigt wird
Marktgröße und Prognose
Globaler Marktwert (2025):27,69 Mrd. USD
Voraussichtlicher Marktwert (2033):51,25 Mrd. USD
Wettervorhersage CAGR (2026–2033):8.00%
Was sind die großen Takeaways des Active Implantable Medical Devices Market
- Aktiv implantierbare medizinische Geräte, einschließlich Herzschrittmacher, implantierbarer CardioverterDefibrillatoren,Neurostimulatoren,Cochlea-Implantate, und implantierbare Arzneimittelliefersysteme sind aufgrund ihrer Fähigkeit, kontinuierliche therapeutische Eingriffe, physiologische Überwachung und lebenserhaltende Unterstützung im menschlichen Körper zu ermöglichen, immer wichtigere Bestandteile der modernen Gesundheitsversorgung.
- Die steigende Nachfrage nach aktiven implantierbaren medizinischen Geräten wird in erster Linie durch die wachsende globale Belastung von Herz-Kreislauf-Erkrankungen, neurologischen Störungen und Hörstörungen, neben der wachsenden geriatrischen Bevölkerung und zunehmender Präferenz für minimalinvasive und langfristige Behandlungslösungen angetrieben
- Nordamerika dominierte den aktiven implantierbaren Medizinproduktenmarkt mit dem größten Umsatzanteil von 38,76% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben, günstige Rückerstattungsrahmen und starke Präsenz führender Medizinproduktehersteller, wobei die USA eine signifikante Einführung technologisch fortschrittlicher implantierbarer Herz- und Neurostimulationsgeräte beobachten.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im aktiven implantierbaren Medizinproduktenmarkt während der Prognosezeit sein, da die Gesundheitsinfrastruktur, das steigende Patientenbewusstsein, der Ausbau des medizinischen Tourismus und die Investitionen in fortschrittliche chirurgische und implantologische Technologien verbessert werden.
- Implantable Cardiac Pacemakers Segment dominierte den aktiven implantierbaren Medizinproduktemarkt mit einem Marktanteil von 41.5% im Jahr 2025, die auf die hohe Prävalenz von Herzrhythmusstörungen, wachsende ältere Bevölkerung und kontinuierliche Fortschritte bei der Geräteminiaturisierung, Batterie-Länge und Fernüberwachungsfähigkeiten zurückzuführen sind
Report Scope und aktive implantierbare Medizinprodukte Marktsegmentierung
|
Attribute |
Aktive implantierbare medizinische Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Active Implantable Medical Devices Market
Fortschritte durch Miniaturisierung und AI-fähige Fernüberwachung
- Ein signifikanter und beschleunigter Trend im globalen aktiven implantierbaren Medizinproduktenmarkt ist die Integration fortschrittlicher Miniaturisierungstechnologien und künstlicher Intelligenz (KI)-fähige Fernüberwachungssysteme, die die klinische Präzision, den Patientenkomfort und die langfristigen therapeutischen Ergebnisse erheblich verbessern.
- Zum Beispiel werden implantierbare Kardioverter-Defibrillatoren und Neurostimulatoren der nächsten Generation mit kleineren Formfaktoren und Bluetooth-fähigen Konnektivität entwickelt, so dass Ärzte Geräteleistung und Patientenphysiologische Daten in Echtzeit fern überwachen können
- Die KI-Integration in implantierbaren Geräten ermöglicht prädiktive Analytik zur Früherkennung von Arrhythmien, Anfallmustern oder anormaler neuronaler Aktivität und optimiert auch Stimulationsparameter auf Basis individueller Patientenantwort. Zum Beispiel verwenden bestimmte implantierbare Herz-Geräte maschinelle Lernalgorithmen, um unregelmäßige Herzrhythmusse zu erkennen und die Therapieauslieferung automatisch anzupassen, die Gesamtbehandlungseffizienz zu verbessern. Darüber hinaus ermöglichen die kabellosen Telemetrie den Klinikern die Durchführung von Remote-Follow-ups, die Minimierung von Krankenhausbesuchen und die Verbesserung des Patientenkomforts
- Die nahtlose Integration von implantierbaren Geräten mit digitalen Gesundheitsplattformen und Krankenhausinformationssystemen ermöglicht eine zentrale Überwachung und datengesteuerte Entscheidungsfindung. Durch sichere Cloud-basierte Dashboards können Gesundheitsdienstleister mehrere Patienten gleichzeitig verwalten, Gerätediagnosen überprüfen und Behandlungsregime personalisieren, wodurch ein vernetzteres und ansprechenderes Gesundheitsökosystem entsteht
- Dieser Trend hin zu intelligenteren, kleineren und vernetzteren implantierbaren Systemen verändert grundsätzlich die Erwartungen an chronisches Krankheitsmanagement und Langzeitpflege. Daher entwickeln führende Hersteller implantierbare AI-fähige Lösungen mit verbesserter Batterie-Langzeit, MRT-Kompatibilität und erweiterten Fernprogrammierungsfunktionen.
- Die Nachfrage nach technologisch fortschrittlichen, minimal-invasiven und fernbedienbaren implantierbaren Geräten steigt in den entwickelten und aufstrebenden Gesundheitsmärkten rapide an, da Anbieter zunehmend Effizienz, Patientensicherheit und wertebasierte Versorgung priorisieren
- Darüber hinaus beschleunigt die zunehmende Zusammenarbeit zwischen Medizinerunternehmen und digitalen Gesundheitsunternehmen Innovationen in der Datenanalyse, Cybersicherheitsrahmen und interoperable implantierbare Systeme, die die gesamte Marktlandschaft stärken
Aktive implantierbare Medizinprodukte Marktdynamik
Fahrer
Rising Prevalence of Chronic Diseases and Aging Population
- Die zunehmende globale Belastung von Herz-Kreislauf-Erkrankungen, neurologischen Störungen und sensorischen Beeinträchtigungen, verbunden mit der rasch expandierenden geriatrischen Bevölkerung, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach aktiven implantierbaren medizinischen Geräten
- So haben in den letzten Jahren große Medizinproduktehersteller ihre Herzrhythmusmanagement- und Neurostimulationsportfolios erweitert, um die zunehmende Häufigkeit von Arrhythmien, Parkinson-Krankheit, Epilepsie und chronischen Schmerzen zu bewältigen, um ihre globale Marktpräsenz zu stärken
- Da die Lebenserwartung ansteigt und chronische Bedingungen häufiger werden, bieten implantierbare Geräte langfristige therapeutische Lösungen, die die Überlebensraten verbessern, die physiologische Funktion wiederherstellen und die Lebensqualität der Patienten verbessern im Vergleich zu herkömmlichen Behandlungsansätzen
- Darüber hinaus machen die Fortschritte bei minimalinvasiven chirurgischen Techniken und verbesserten Rückerstattungsrahmen Implantationsverfahren sicherer, zugänglicher und finanziell tragfähig über verschiedene Gesundheitssysteme
- Die Fähigkeit von implantierbaren Geräten zur kontinuierlichen Überwachung, automatisierten Therapieanpassungen und reduzierten Krankenhaus-Remissionen ist ein entscheidender Faktor, um die Adoption in entwickelten und aufstrebenden Regionen zu beschleunigen. Die zunehmende Betonung auf Frühdiagnose und präventive Kardiologie trägt weiter zur nachhaltigen Markterweiterung bei
- Diese demografischen und klinischen Trends verstärken die kritische Rolle aktiver implantierbarer medizinischer Geräte in der modernen Gesundheitsversorgung und treiben damit ein konsistentes und langfristiges Marktwachstum
- Die zunehmende Gesundheitsausgaben und Regierungsinitiativen, die auf die Verbesserung der kardialen und neurologischen Versorgungsinfrastruktur ausgerichtet sind, unterstützen die weit verbreitete Einführung fortschrittlicher implantierbarer Technologien
- Darüber hinaus ist das zunehmende Bewusstsein bei Patienten hinsichtlich der Früherkennung von Krankheiten und der Verfügbarkeit von technologisch fortschrittlichen Behandlungsoptionen ermutigend höhere Akzeptanzraten implantierbarer therapeutischer Geräte
Zurückhaltung/Challenge
Hohe Kosten Burden und Stringent Regulatory Zulassung Anforderungen
- Die hohen Kosten für die Implantation von Geräten und die strengen regulatorischen Genehmigungsverfahren stellen wesentliche Herausforderungen für eine breitere Marktdurchdringung von aktiven implantierbaren medizinischen Geräten dar.
- So erfordern Regulierungsbehörden in großen Märkten umfangreiche klinische Studien, langfristige Sicherheitsdaten und strenge Überwachung nach dem Markt vor der Genehmigung neuer implantierbarer Technologien, zunehmende Entwicklungszeiträume und Gesamtkosten
- Die komplexen Genehmigungswege und Compliance-Anforderungen können Produkteinführungen verzögern und kleinere Hersteller vom Markteintritt begrenzen, wodurch Innovationen und Wettbewerbsdynamik beeinträchtigt werden
- Darüber hinaus können die erheblichen Kosten für fortgeschrittene implantierbare Geräte und damit verbundene chirurgische Verfahren finanzielle Barrieren für Patienten und Gesundheitssysteme schaffen, insbesondere in Ländern mit niedrigem und mittlerem Einkommen.
- Bedenken im Zusammenhang mit Geräterückrufen, Batterieausfällen oder langfristigen Biokompatibilitätsproblemen können auch das Vertrauen der Patienten und die Adoption des Arztes beeinflussen und die Bedeutung einer strengen Qualitätssicherung und einer kontinuierlichen Überwachung betonen
- Die Überwindung dieser Herausforderungen durch Kostenoptimierungsstrategien, eine optimierte regulatorische Zusammenarbeit und eine erweiterte Erstattungsdeckung werden wesentlich sein, um eine nachhaltige Innovation und eine breitere Zugänglichkeit aktiver implantierbarer medizinischer Technologien zu gewährleisten.
- Darüber hinaus stellen Cybersicherheitsrisiken im Zusammenhang mit vernetzten implantierbaren Geräten neue Herausforderungen dar, die robuste Datenschutzrahmen und kontinuierliche Softwarevalidierung erfordern
- Die Variabilität der Rückzahlungspolitik und der ungleiche Zugang zu fortgeschrittenen Gesundheitseinrichtungen in den Regionen können eine angemessene Adoption einschränken, insbesondere in den Entwicklungsländern, in denen die spezialisierte Implantationskompetenz begrenzt ist.
Wie wird der Active Implantable Medical Devices Market segmentiert
Der Markt wird auf Basis von Produkt und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der weltweit aktive implantierbare medizinische Gerätemarkt in implantierbare Kardioverter Defibrillatoren, ventrikuläre Assistenzgeräte, implantierbare Herzschrittmacher, Zahnimplantate, implantierbare Hörgeräte, ventrikuläre Assistenzgeräte und Neurostimulatoren segmentiert. Das implantierbare Herzschrittmachersegment dominierte den Markt mit dem größten Umsatzanteil von 41,5% im Jahr 2025, angetrieben durch die hohe globale Prävalenz von Herzrhythmusstörungen und Verhaltensstörungen. Pacemakers sind aufgrund ihrer bewährten klinischen Wirksamkeit, ihres langjährigen Sicherheitsprofils und kontinuierlichen technologischen Fortschritten wie MRT-Kompatibilität und Fernüberwachungsfunktionen weit verbreitet. Die wachsende geriatrische Bevölkerung, die für Herzrhythmusstörungen anfälliger ist, stärkt die Nachfrage nach Schrittmacherimplantationsverfahren. Darüber hinaus haben verbesserte Batterie-Längszeiten und Miniaturisierung den Patientenkomfort und reduzierte Ersatzfrequenz erhöht. Eine günstige Rückzahlungspolitik in entwickelten Gesundheitssystemen trägt auch zur starken Dominanz dieses Segments in Nordamerika und Europa bei.
Das Neurostimulatoren-Segment wird erwartet, die schnellste Wachstumsrate von 2026 bis 2033 zu beobachten, die durch die zunehmende Prävalenz neurologischer Störungen wie Parkinson-Krankheit, Epilepsie, chronischer Schmerzen und Depressionen hervorgerufen wird. Neurostimulationstherapien bieten minimal invasive und reversible Behandlungsalternativen im Vergleich zu langfristigen pharmakologischen Eingriffen, höhere Patienten- und Arztakzeptanz. Technologische Innovationen, einschließlich Closed-Loop-Stimulationssysteme und KI-fähige adaptive Programmierung verbessern die therapeutische Präzision und Patientenergebnisse. Die Ausweitung von klinischen Indikationen und regulatorischen Zulassungen für neue neurologische und psychiatrische Anwendungen erweitern den adressierbaren Patientenpool weiter. Auch das zunehmende Bewusstsein für fortgeschrittene Schmerzmanagement-Lösungen und zunehmende Investitionen in die neurowissenschaftliche Forschung beschleunigen das Segmentwachstum. Darüber hinaus unterstützt die zunehmende Entwicklung der Gesundheitsinfrastruktur in Schwellenländern eine stärkere Einführung fortgeschrittener Neurostimulationsimplantate.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der weltweit aktive implantierbare Medizinproduktemarkt in Krankenhäuser, Ambulanzzentren, Herzzentren, Zahnkliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der auf die Verfügbarkeit von fortschrittlicher chirurgischer Infrastruktur, qualifizierter medizinischer Fachkräfte und umfangreicher postoperativer Einrichtungen zurückzuführen ist. Die meisten komplexen Implantatprozeduren, einschließlich Herzschrittmacher- und Defibrillatorimplantationen, werden vor allem durch die Notwendigkeit spezialisierter Geräte und intensiver Überwachung im Krankenhaus durchgeführt. Krankenhäuser profitieren auch von günstigen Rückerstattungsrahmen und etablierten Beschaffungskanälen mit großen Medizinprodukteherstellern. Das Vorhandensein von multidisziplinären Pflegeteams gewährleistet ein optimales Management von Hochrisikopatienten, die Implantatchirurgie durchlaufen. Darüber hinaus dienen Krankenhäuser oft als primäre Referenzzentren für das chronische Krankheitsmanagement und verstärken ihre führende Marktposition. Kontinuierliche Investitionen in fortgeschrittene Operationssäle und die digitale Gesundheitsintegration stärken die Krankenhausherrschaft in diesem Segment weiter.
Das Segment Ambulatory Centers wird voraussichtlich die schnellste CAGR von 2026 bis 2033 erleben, die von der zunehmenden Verschiebung in Richtung minimalinvasiver Verfahren und ambulanter chirurgischer Einstellungen angetrieben wird. Technologische Fortschritte haben die Komplexität des Verfahrens und die Erholungszeit verringert, wodurch bestimmte Implantationen in spezialisierten ambulanten Umgebungen möglich sind. Diese Zentren bieten kostengünstige Alternativen zu traditionellen Krankenhaus-basierten Verfahren an, die sowohl Patienten als auch Gesundheitsdienstleister auf der Suche nach reduzierten Krankenhauskosten anziehen. Die zunehmende Patientenpräferenz für kürzere Krankenhausaufenthalte und schnellere Erholungszeiten trägt weiter zum Segmentwachstum bei. Die Erweiterung der spezialisierten Herz- und Neurologie-Asbulationsanlagen in entwickelten Märkten erhöht die Prozesskapazität außerhalb der traditionellen Krankenhauseinstellungen. Darüber hinaus fördern unterstützende Regulierungsreformen und entwickelnde Erstattungsmodelle die Dezentralisierung implantierbarer Geräteprozeduren und beschleunigen das Wachstum innerhalb der Krankenpflegeumgebungen.
Welche Region hält den größten Teil des aktiven implantierbaren Medizinproduktemarktes
- Nordamerika dominierte den aktiven implantierbaren Medizinproduktenmarkt mit dem größten Umsatzanteil von 38,76% im Jahr 2025, unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohe Gesundheitsausgaben, günstige Rückerstattungsrahmen und starke Präsenz führender Medizinproduktehersteller
- Patienten und Gesundheitsdienstleister in der Region schätzen die klinische Zuverlässigkeit, die langfristigen therapeutischen Vorteile und die Fernüberwachung von aktiven implantierbaren medizinischen Geräten, insbesondere für Herzrhythmusmanagement und Neurostimulationstherapien.
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, günstige Rückerstattungsrahmen, ein etabliertes regulatorisches Umfeld und die Präsenz führender Medizinproduktehersteller, Positionierung implantierbarer Technologien als bevorzugte Behandlungsoption in Krankenhäusern und spezialisierten Pflegezentren
US Active Implantable Medical Devices Market Insight
Der US-Aktivimplantable Medical Devices-Markt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, neurologischen Störungen und eine starke Einführung fortschrittlicher implantierbarer Technologien gefördert wurde. Patienten und Gesundheitsdienstleister priorisieren zunehmend langfristige therapeutische Lösungen wie Herzschrittmacher, implantierbare Cardioverter-Defibrillatoren und Neurostimulatoren, um chronische Zustände effektiv zu verwalten. Die Präsenz führender Hersteller von Medizinprodukten, robuste Rückerstattungsrahmen und beträchtliche Ausgaben für die Gesundheitsversorgung fördern die Markterweiterung. Zudem trägt die zunehmende Integration von Fernüberwachungsplattformen und KI-fähigen Herzmanagementsystemen maßgeblich zum anhaltenden Wachstum des Marktes bei.
Europe Active Implantable Medical Devices Market Insight
Der europäische aktive implantierbare Medizinproduktemarkt soll sich während des gesamten Prognosezeitraums mit einer beträchtlichen CAGR ausweiten, vor allem durch steigende chronische Krankheiten und starke Regulierungsstandards, die die Sicherheit und Wirksamkeit der Geräte gewährleisten. Die zunehmende geriatrische Bevölkerung, verbunden mit der Forderung nach minimalinvasiven therapeutischen Eingriffen, fördern die Adoption in der gesamten Region. Europäische Gesundheitssysteme betonen die frühe Diagnose und das langfristige Krankheitsmanagement, unterstützen implantierbare Herz- und Neurostimulationsgeräteaufnahme. Das Wachstum wird in Krankenhäusern und spezialisierten Herzzentren beobachtet, wobei implantierbare Technologien in fortgeschrittene tertiäre Einrichtungen und regionale Gesundheitseinrichtungen integriert werden.
US Active Implantable Medical Devices Market Insight
Der US-Aktivimplantable Medical Devices-Markt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die durch die Erhöhung der Herz-Kreislauf-Prävalenz und den Ausbau des Zugangs zu fortschrittlichen Behandlungsoptionen getrieben wird. Unterstützung der öffentlichen Gesundheitsversorgung durch strukturierte Rückerstattungssysteme fördert die Einführung implantierbarer Herz- und neurologischer Geräte. Darüber hinaus beeinflusst das zunehmende Bewusstsein für die frühzeitige Intervention von Arrhythmien und Bewegungsstörungen die Behandlungspräferenzen. Der Fokus des Landes auf die digitale Gesundheitstransformation und die Remote-Patienten-Überwachung soll die Nachfrage nach technologisch fortschrittlichen implantierbaren Lösungen weiter anregen.
Deutschland Aktive implantierbare Medizinprodukte Markt Insight
Der deutsche aktive implantierbare Medizinproduktemarkt soll sich während des Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, der durch eine starke Gesundheitsinfrastruktur und zunehmende Investitionen in medizinische Innovation gefördert wird. Deutschlands Schwerpunkt auf qualitativ hochwertigen klinischen Standards und fortgeschrittenen chirurgischen Verfahren fördert die weit verbreitete Einführung von Herzschrittmachern, Defibrillatoren und Neurostimulatoren. Die Integration von implantierbaren Geräten mit digitalen Gesundheitssystemen wird zunehmend verbreitet, unterstützt durch Forschungskooperationen und technologische Weiterentwicklungen. Darüber hinaus richten sich steigende ältere Bevölkerungsgruppen und starke Versicherungsdeckungsrahmen an die anhaltende Nachfrage nach langfristig implantierbaren Therapielösungen.
Asien-Pazifik aktive implantierbare medizinische Geräte Markt Einblick
Der asiatisch-pazifische aktive implantierbare Medizinproduktemarkt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, der durch den Ausbau der Gesundheitsinfrastruktur, die steigenden Einwegeinkommen und die zunehmende Prävalenz chronischer Krankheiten in Ländern wie China, Japan und Indien angetrieben wird. Regierungsinitiativen konzentrierten sich auf die Verbesserung der Herz- und Neurologischen Pflegedienste beschleunigen die Adoption in Schwellenländern. Darüber hinaus stärken der wachsende medizinische Tourismus und Investitionen in fortgeschrittene chirurgische Einrichtungen die regionale Nachfrage. Da APAC weiterhin die häuslichen Fertigungsfähigkeiten verbessert und der Zugang zu innovativen implantierbaren Technologien verbessert, werden die Erreichbarkeit und der Zugang zu Patienten deutlich verbessert.
Japan Active Implantable Medical Devices Market Insight
Der japanische aktive implantierbare Medizinproduktemarkt gewinnt aufgrund der schnell alternden Bevölkerung, der hohen Lebenserwartung und des fortgeschrittenen Gesundheitssystems an Dynamik. Der japanische Markt legt großen Wert auf die frühe Diagnose und Präzisionsbehandlung, die Förderung der Einführung von implantierbaren Herz- und Neurostimulationsgeräten. Die Integration von Fernüberwachungstechnologien und minimalinvasive Implantationsverfahren stärkt das Wachstum. Darüber hinaus sollen Japans starkes Regulierungskonzept und kontinuierliche Investitionen in die medizinische Forschung eine nachhaltige Expansion sowohl in Krankenhaus- als auch in spezialisierten Pflegeeinstellungen unterstützen.
Indien Active Implantable Medical Devices Market Insight
Der indische aktive implantierbare Medizinproduktemarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf die steigende Belastung von Herz-Kreislauf-Erkrankungen, die Ausweitung der Bevölkerung der Mittelklasse und die Verbesserung des Gesundheitszugangs zurückzuführen ist. Indien ist einer der am schnellsten wachsenden Märkte für Herzrhythmusmanagement und Neurostimulationsgeräte, mit zunehmender Adoption in privaten und tertiären Krankenhäusern. Regierungsinitiativen zur Stärkung der kardialen Versorgungsinfrastruktur und zur Ausweitung der Versicherungsdeckung sind wichtige Wachstumstreiber. Darüber hinaus sind die Präsenz einheimischer Hersteller und die zunehmende Verfügbarkeit kostengünstiger implantierbarer Lösungen die Marktentwicklung in städtischen und halbstädtischen Regionen.
Welche sind die Top-Unternehmen im Active Implantable Medical Devices Market
Die Active Implantable Medical Devices-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Abb.(US)
- Boston Scientific Corporation(US)
- Cochlear Limited(Australien)
- Medtronic(Irland)
- BIOTRONIK SE & Co. KG (Deutschland)
- LivaNova PLC (USA)
- Axonics, Inc. (USA)
- Nevro Corp. (USA)
- Inspire Medical Systems, Inc. (USA)
- NeuroPace, Inc. (USA)
- MicroPort CRM (China)
- Jarvik Heart, Inc. (USA)
- Berlin Heart GmbH (Deutschland)
- Calon Cardio-Technology Ltd (U.K.)
- CARMAT (Frankreich)
- Envoy Medical Corporation (USA)
- Oticon Medical (Dänemark)
- Nurotron Biotechnology Co., Ltd. (China)
- Blackrock Neurotech (USA)
- CVRx, Inc. (USA)
Was sind die neuesten Entwicklungen im Active Implantable Medical Devices Market
- Im Juli 2025 erhielt Cochlear Limited die US-FDA-Zulassung für das CochlearTM Nucleus® NexaTM System, das erste “smarte” Cochlear-Implantat mit aufrüstbarer Firmware und internem Speicher, einen neuen Standard in implantierbarer Hörtechnologie und zukunftssichere Featureerweiterungen
- Im März 2025 kündigte Medtronic Japan Co., Ltd. die Einführung des Aurora EV-ICDTM MRI-Geräts und des Epsila EVTM MRI Lead in Japan an und bietet ein neuartiges extravaskuläres implantierbares Herz-Defibrillator-System, das die Prozessinvasivität zur Behandlung ventrikulärer Arrhythmien reduziert
- Im März 2025 stellte Medtronic das Aurora EV-ICD-System in Japan vor, das eine regionale Expansion und umfassendere Verfügbarkeit innovativer extravaskulärer ICD-Technologie für eine sichere Herzrhythmusstörungsbehandlung markiert.
- Im Mai 2023 erhielt MicroPort CRM die US FDA-Zulassung für seine implantierbaren Herzschrittmacher AlizeaTM und CeleaTM, die moderne, kleinere und diskrete Schrittmachertechnologie auf den US-Markt mit verbessertem Implantat- und Patientenkomfort brachten.
- Im Januar 2024 erhielt Medtronic plc *U.S. FDA-Zulassung für seine PerceptTM RC wiederaufladbare Tiefen-Gehirnstimulation (DBS) Neurostimulator mit exklusiver BrainSenseTM-Technologie, Markierung einer großen Innovation in implantierbaren Neurostimulation durch die Möglichkeit einer fühlbaren Therapie Personalisierung für Bewegungsstörungen wie Parkinson-Krankheit, wesentlichestremor und Epilepsie
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











