



Segmentierung des globalen Marktes für akute Koronarsyndrome nach Typ (Nicht-ST-Hebungs-Myokardinfarkt, ST-Hebungs-Myokardinfarkt und instabile Angina pectoris), Diagnose (Belastungstest, Bluttests, Bildgebung und Sonstiges), Behandlung (Medikamente und Operationen), Endnutzer (Krankenhäuser und Kliniken, Diagnosezentren, akademische Einrichtungen und Sonstiges) – Branchentrends und Prognose bis 2033
Was ist die Acute Coronary Syndrom Marktgröße und Übersicht
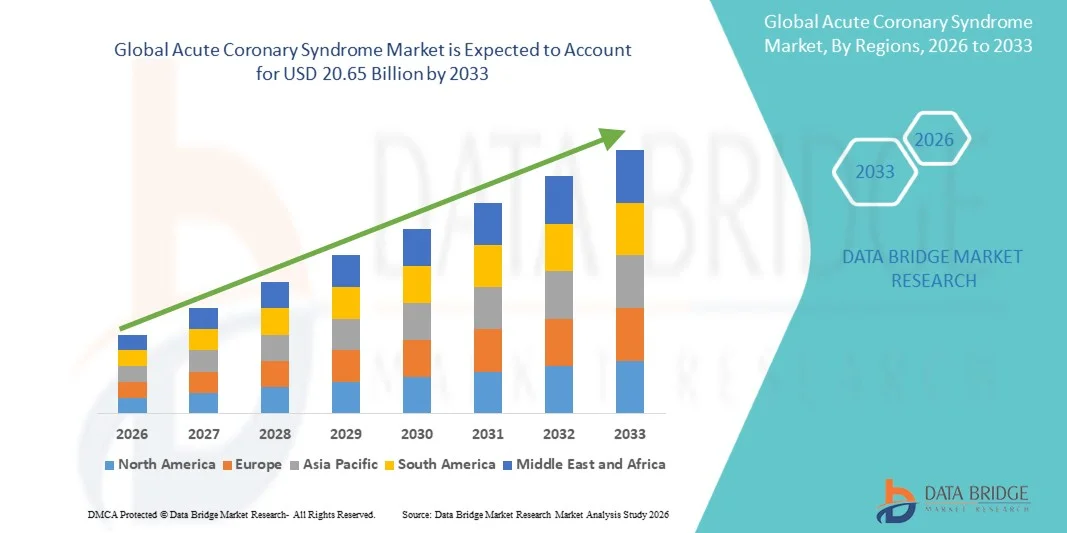
- Wie bei Data Bridge Market Research Analysis wurde die globale akute koronare Syndrom Marktgröße bewertet13,77 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen20,65 Milliarden USD bis 2033, beiCAGR von 5,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, das Bewusstsein für die Frühdiagnose und die Fortschritte bei Behandlungsoptionen für akutes Koronarsyndrom getrieben. Darüber hinaus ermöglichen technologische Innovationen in diagnostischen Werkzeugen, minimalinvasive Verfahren und neuartige Therapien bessere Patientenergebnisse und beschleunigen damit die Einführung von ACS-Lösungen in Krankenhäusern und Kliniken
- Darüber hinaus stellt die wachsende Patientennachfrage nach schnellen, präzisen und kostengünstigen Interventionen fortschrittliche ACS-Therapien als bevorzugte Wahl für Gesundheitsdienstleister vor, die gemeinsam zu einem signifikanten Wachstum des akuten koronaren Syndrommarktes beitragen.
Marktgröße und Prognose
- Globaler Marktwert (2025):13.77 MilliardenUSD
- Voraussichtlicher Marktwert (2033):20.65 MilliardenUSD
- Wettervorhersage CAGR (2026–2033):5.20%
Was sind die großen Takeaways des Acute Coronary Syndrom Market
- Der Acute Coronary Syndrom Markt ist ein bedeutendes Wachstum durch die steigende globale Belastung von Herz-Kreislauf-Erkrankungen, das Bewusstsein für die Frühdiagnose und kontinuierliche Fortschritte in Diagnostik- und Behandlungstechnologien. Verbesserte klinische Protokolle und verbesserter Zugang zu Gesundheitsdiensten unterstützen die Einführung von ACS-Management-Lösungen in Krankenhäusern und Herzpflegezentren
- Das Marktwachstum wird in erster Linie von der steigenden Nachfrage nach schnellen, präzisen und kostengünstigen Behandlungsoptionen sowie dem wachsenden Einsatz fortschrittlicher pharmakologischer Therapien und minimalinvasiver Verfahren angetrieben. Darüber hinaus tragen laufende Innovationen in der Drogenentwicklung und der interventionellen Kardiologie dazu bei, die Patientenergebnisse zu verbessern und die Markterweiterung zu fördern.
- Nordamerika dominierte den akuten koronaren Syndrommarkt mit einem Umsatzanteil von etwa 40.5% im Jahr 2025, unterstützt durch etablierte Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und starke Einführung fortschrittlicher Behandlungslösungen. Die Vereinigten Staaten führen die Region aufgrund der hohen Prävalenz von Herz-Kreislauf-Bedingungen und der Anwesenheit großer Marktteilnehmer
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im akuten Koronar-Syndrom-Markt während der Prognosezeit, angetrieben durch schnelle Urbanisierung, steigende Einwegeinkommen, Verbesserung der Gesundheitsinfrastruktur, und eine steigende Häufigkeit von lebensbedingten Herzerkrankungen in Schwellenländern wie China und Indien
- Das Medikamentensegment dominierte den größten Marktanteil von 53,6% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von Antiplatelet-Agenten, Antikoagulanten, Beta-Blocker und Statins in der ursprünglichen Verwaltung von ACS
Report Scope und Acute Coronary Syndrom Market Segmentation
|
Attribute |
Akute Coronary Syndrom Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Pfizer Inc(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Acute Coronary Syndrom Market
„Fortschritte in diagnostischen Technologien und Früherkennungskonzepten„
- Ein bedeutender und beschleunigter Trend im globalen akuten Koronarsyndrommarkt ist die zunehmende Einführung fortschrittlicher Diagnostiktechnologien, die auf eine frühzeitige und genaue Erkennung von Herzereignissen abzielen.
- So ermöglicht die zunehmende Verwendung von hochempfindlichen Herz-Troponin-Assays den Klinikern, Myokardinfarkt in früheren Stadien mit verbesserter Präzision zu erkennen.
- Diese diagnostischen Fortschritte helfen bei der schnellen Risikoschichtung von Patienten mit Brustschmerzen, wodurch die klinischen Entscheidungs- und Behandlungsergebnisse verbessert werden
- Darüber hinaus erhöht die Integration von Point-of-Care-Tests und schnellen Diagnose-Kits in Noteinstellungen die Geschwindigkeit und Effizienz der Diagnose
- Die zunehmende Betonung auf Frühdiagnose und zeitnahe Intervention reduziert die Mortalitätsraten und Krankenhausaufenthalte im Zusammenhang mit Acute Coronary Syndrome
- Dieser Trend wird durch kontinuierliche Forschungs- und Entwicklungsaktivitäten unterstützt, die sich auf die Verbesserung der Biomarkergenauigkeit und der Diagnosesicherheit konzentrieren.
- Infolgedessen steigt die Nachfrage nach fortschrittlichen Diagnoselösungen im Acute Coronary Syndrom-Markt in Krankenhäusern und Notversorgungseinstellungen.
Acute Coronary Syndrom Market Dynamics
Fahrer
„Rising Prevalence of Cardiovascular Diseases and Increasing Geriatric Population“
- Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen weltweit ist ein wichtiger Treiber für den Acute Coronary Syndrom Markt
- Zum Beispiel haben Lebensstilveränderungen, ungesunde Ernährungsgewohnheiten, steigende Fettleibigkeitsraten und mangelnde körperliche Aktivität wesentlich zum wachsenden Auftreten von Herz-bedingten Bedingungen beigetragen.
- Darüber hinaus beschleunigt die rasch expandierende geriatrische Bevölkerung, die für Herzerkrankungen anfälliger ist, die Nachfrage nach akuten Coronary-Syndrom-Diagnose- und Behandlungslösungen weiter.
- Verbesserung der Gesundheitsinfrastruktur und zunehmendes Bewusstsein für die Frühdiagnose sind auch ermutigende Patienten, rechtzeitig medizinische Aufmerksamkeit zu suchen
- Darüber hinaus unterstützen staatliche Initiativen und Gesundheitsprogramme, die darauf ausgerichtet sind, Herz-Kreislauf-Mortalität zu reduzieren, das Marktwachstum
- Die Verfügbarkeit fortschrittlicher Behandlungsoptionen wie Antiplatelet-Therapien, Antikoagulanzien und Interventionsverfahren erhöht die Patientenergebnisse weiter
- Diese kombinierten Faktoren tragen maßgeblich zur Expansion des Acute Coronary Syndrom Markts bei
Zurückhaltung/Challenge
„Hohe Behandlungskosten und eingeschränkter Zugang zu fortschrittlichen Gesundheitseinrichtungen„
- Eine der größten Herausforderungen im Acute Coronary-Syndrom-Markt sind die hohen Kosten, die mit Diagnose-, Krankenhaus- und Behandlungsverfahren verbunden sind.
- Fortgeschrittene diagnostische Tests und Interventionsbehandlungen wie Angioplastie und Bypasschirurgie können teuer sein und die Zugänglichkeit für Patienten in tiefen und mittleren Einkommensbereichen begrenzen
- Zum Beispiel, Darüber hinaus ungenügende Gesundheitsinfrastruktur und begrenzte Verfügbarkeit von spezialisierten Herzpflegezentren in ländlichen Gebieten weiter beschränken rechtzeitige Diagnose und Behandlung
- Verzögerungen bei der Diagnose und Behandlung können zu schweren Komplikationen führen, zunehmende Mortalitätsraten im Zusammenhang mit Acute Coronary Syndrom
- Darüber hinaus trägt die mangelnde Sensibilisierung für Frühsymptome unter der allgemeinen Bevölkerung auch zu späten Krankenhauseinnahmen bei
- Stringente regulatorische Anforderungen und die Notwendigkeit hochqualifizierter Fachkräfte im Gesundheitswesen können auch Herausforderungen für das Marktwachstum stellen
- Die Bewältigung dieser Probleme durch kostengünstige Lösungen, einen verbesserten Gesundheitszugang und Sensibilisierungsprogramme wird für eine nachhaltige Marktentwicklung von entscheidender Bedeutung sein.
Wie wird der Acute Coronary Syndrom Market segmentiert
Der Markt wird auf Basis von Typ, Diagnose, Behandlung und Endbenutzer segmentiert.
• nach Typ
Der Acute Coronary Syndrome-Markt wird auf der Basis des Typs in Non-ST-Elevation Myocardial Infarction (NSTEMI), ST-Elevation Myocardial Infarction (STEMI) und Unstable Angina segmentiert. Das NSTEMI-Segment dominierte den größten Marktanteil von 46,3 % im Jahr 2025, der von seiner höheren Inzidenzrate im Vergleich zu anderen ACS-Typen und seiner starken Verbindung mit alternden Populationen und lebensbedingten Risikofaktoren wie Diabetes und Hypertonie getrieben wurde. Klinisch werden NSTEMI-Fälle aufgrund verbesserter biomarkerbasierter Erkennungsmethoden und erhöhter Krankenhauszutritte zur Brustschmerzenbeurteilung häufiger diagnostiziert. Darüber hinaus unterstützt die Verfügbarkeit von etablierten Behandlungsprotokollen und pharmakologischen Managementoptionen seine Dominanz. Gesundheitsdienstleister priorisieren häufig die frühzeitige Intervention in NSTEMI-Fällen und tragen zu höheren Diagnose- und Behandlungsraten bei. Das wachsende Bewusstsein in Bezug auf Herz-Kreislauf-Gesundheit und Routine-Screening-Programme verbessert auch die Fallerkennung. Das Segment profitiert von der weit verbreiteten Zugänglichkeit der Behandlung in den entwickelten und Entwicklungsregionen. Darüber hinaus benötigen NSTEMI-Patienten oft eine längere Überwachung und Nachsorge, wodurch die Gesundheitsauslastung erhöht wird. Sein relativ geringeres unmittelbares Mortalitätsrisiko im Vergleich zu STEMI ermöglicht mehr Behandlungsmöglichkeiten und trägt damit zur nachhaltigen Umsatzentwicklung bei. Die steigenden Krankenhauszulassungen und günstigen Rückzahlungssszenarien stärken die führende Position dieses Segments im Markt weiter.
Das STEMI-Segment wird voraussichtlich die schnellste Wachstumsrate von 21,9 % von 2026 bis 2033 bezeugen, die durch die steigende Notwendigkeit einer schnellen Notfall-Kreislaufpflege und -fortschritte bei Reperfusionstherapien wie perkutanen koronaren Eingriffen (PCI) getrieben wird. STEMI-Fälle benötigen sofortige medizinische Aufmerksamkeit, was zu einer erhöhten Nachfrage nach fortschrittlichen Herz- und spezialisierten Gesundheitsberufen führt. Regierungen und Gesundheitsorganisationen investieren stark in die Verbesserung der Notfallreaktionssysteme, die eine schnellere Diagnose und Behandlung von STEMI-Fällen unterstützen. Auch die zunehmende Verfügbarkeit von Katheterisierungslaboren und verbesserten Ambulanznetzwerken trägt zum Segmentwachstum bei. Technologische Fortschritte in diagnostischen Werkzeugen, einschließlich ECG und Bildgebung, ermöglichen eine schnellere Identifizierung von STEMI-Ereignissen. Das zunehmende Bewusstsein für Herzinfarkt-Symptome und die rechtzeitige Intervention erhöhen den Patientenzufluss. Darüber hinaus unterstützt die steigende Prävalenz akuter Herzereignisse durch sedentäre Lebensstile das Wachstum. Das Segment profitiert auch von laufenden klinischen Forschungen und Innovationen in minimalinvasiven Verfahren. Eine günstige Erstattungspolitik in entwickelten Regionen beschleunigt die Annahme weiter. Da die Infrastruktur im Gesundheitswesen global weiter verbessert wird, wird das Management von STEMI erwartet, dass sich schnell ausdehnen und das starke CAGR des Segments vorantreiben wird.
• Durch Diagnose
Auf Basis der Diagnose wird der Acute Coronary Syndrome Markt in Stresstest, Bluttests, Bildgebung und andere segmentiert. Das Bluttests-Segment dominierte 2025 den größten Marktanteil von 42,7%, der von der weit verbreiteten Verwendung von Herzbiomarkern wie Troponin für die frühe und genaue Erkennung von Myokardverletzungen getrieben wurde. Bluttests gelten als Goldstandard in der ACS-Diagnose aufgrund ihrer hohen Empfindlichkeit, schnellen Turnaround-Zeit und der Fähigkeit, Herzereignisse auch in frühen Stadien zu bestätigen. Krankenhäuser und Notfallabteilungen verlassen sich stark auf diese Tests zur schnellen klinischen Entscheidungsfindung. Die zunehmende Verfügbarkeit fortschrittlicher Diagnose-Kits und automatisierter Analysatoren unterstützt das Segmentwachstum weiter. Darüber hinaus sind Bluttests kostengünstig und leicht über verschiedene medizinische Einstellungen zugänglich, darunter kleine Kliniken und Diagnosezentren. Die Verbesserung des Patientenbewusstseins und der Routine-Screening-Praktiken tragen auch zu höheren Testvolumina bei. Die Integration von Point-of-Care-Testgeräten verbessert Komfort und Effizienz in Notsituationen. Darüber hinaus verbessern technologische Fortschritte die Präzision und Zuverlässigkeit der Biomarker-Erkennung. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen weltweit treibt die Nachfrage nach diagnostischen Tests weiter an. Starke klinische Richtlinien, die Biomarker-Tests empfehlen, sorgen für eine nachhaltige Annahme.
Das bildgebende Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033, angetrieben durch Fortschritte in nicht-invasiven bildgebenden Technologien wie CT-Angiographie und Herz-MRT, erleben. Die Bildgebung spielt eine entscheidende Rolle bei der Beurteilung der Schwere und Lage von arteriellen Blockaden, die bei einer genauen Behandlungsplanung helfen. Die zunehmende Präferenz für nicht-invasive diagnostische Methoden erhöht die Einführung fortschrittlicher Bildgebungslösungen. Krankenhäuser investieren in High-End-Bildgebungssysteme, um diagnostische Fähigkeiten und Patientenergebnisse zu verbessern. Die wachsende geriatrische Bevölkerung, die eine detaillierte kardiale Bewertung erfordert, unterstützt die Nachfrage weiter. Technologische Innovationen, die eine schnellere Abbildung mit verbesserter Auflösung ermöglichen, beschleunigen das Wachstum. Zudem verbessert die Integration von KI in die bildgebende Analyse die Diagnosegenauigkeit und Effizienz. Die Steigerung der Gesundheitsausgaben und die Entwicklung der Infrastruktur in Schwellenländern tragen ebenfalls zur Segmenterweiterung bei. Imaging-Techniken werden zunehmend neben Biomarker-Tests zur umfassenden Diagnose eingesetzt. Eine günstige Erstattungspolitik in entwickelten Regionen fördert die Annahme.
• Durch Behandlung
Der Acute Coronary-Syndrom-Markt wird auf Basis der Behandlung in Medikamente und Chirurgie segmentiert. Das Medikamentensegment dominierte den größten Marktanteil von 53,6% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von Antiplatelet-Agenten, Antikoagulanten, Beta-Blocker und Statins in der ursprünglichen Verwaltung von ACS. Die pharmakologische Therapie ist oft die erste Behandlungslinie, die sie über alle Gesundheitswesens hinweg sehr verbreitet. Die zunehmende Verfügbarkeit wirksamer Arzneimittelkombinationen und kontinuierliche Weiterentwicklungen in pharmazeutischen Formulierungen unterstützen das Segmentwachstum. Medikamente sind kostengünstig im Vergleich zu chirurgischen Eingriffen, so dass sie für eine größere Patientenbevölkerung zugänglich. Darüber hinaus trägt der Langzeit-Medikament-Einsatz zur sekundären Vorbeugung zu einer nachhaltigen Umsatzerzeugung bei. Die Sensibilisierung für die frühe Behandlung und vorbeugende Pflege erhöht die Nachfrage weiter. Das Segment profitiert auch von starken klinischen Richtlinien, die eine sofortige Medikamententherapie bei der Diagnose empfehlen. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen weltweit treibt den Medikamentenkonsum weiter voran. Darüber hinaus erhöht die Ausweitung der generischen Drogenmärkte die Erreichbarkeit und Zugänglichkeit. Kontinuierliche Forschungs- und Entwicklungsaktivitäten führen zur Einführung effizienterer Therapien.
Das operative Segment wird voraussichtlich die schnellste CAGR von 19,6% von 2026 bis 2033 bezeugen, die durch die zunehmende Einführung von Interventionsverfahren wie Angioplastie und Koronararteriebypass-Pfropfung (CABG) verursacht wird. Technologische Fortschritte in minimalinvasiven chirurgischen Techniken verbessern die Patientenergebnisse und verringern die Erholungszeit. Die wachsende Zahl spezialisierter Herzpflegezentren und Fachkräfte unterstützt das Segmentwachstum. Steigende Fälle von schweren koronaren Arterieblockaden, die sofortige Intervention erfordern, erhöhen die Nachfrage weiter. Darüber hinaus tragen verstärkte Gesundheitsinvestitionen in fortgeschrittene chirurgische Infrastruktur zur Expansion bei. Eine günstige Rückzahlungspolitik in entwickelten Regionen fördert die Patienten, sich für chirurgische Behandlungen zu entscheiden. Die Integration von robotergestützten Operationen verbessert Präzision und Effizienz. Das zunehmende Bewusstsein für fortgeschrittene Behandlungsoptionen ist auch die Vorliebe des Patienten gegenüber chirurgischen Lösungen. Darüber hinaus unterstützen Verbesserungen der postoperativen Pflege und reduzierte Komplikationsraten eine höhere Adoption. Da sich die Gesundheitssysteme weiter entwickeln, werden chirurgische Behandlungen erwartet, dass ein beträchtliches Wachstum zu verzeichnen ist.
• Durch Endbenutzer
Der Acute Coronary Syndrome Markt wird auf Basis des Endbenutzers in Krankenhäuser und Kliniken, diagnostische Zentren, akademische Institute und andere segmentiert. Das Segment Krankenhäuser und Kliniken entfiel auf den größten Marktanteil von 57,4% im Jahr 2025, was durch die Verfügbarkeit umfassender Herzpflegeeinrichtungen und Notfallbehandlungsdienste bedingt ist. Krankenhäuser sind der primäre Punkt der Pflege für ACS-Patienten aufgrund der Notwendigkeit sofortiger Diagnose und Intervention. Das Vorhandensein von fortschrittlichen diagnostischen Geräten, Fachkräften im Gesundheitswesen und Intensivstationen stärkt dieses Segment weiter. Zunehmende Krankenhauszutritte für Herznotfälle tragen wesentlich zur Umsatzerzeugung bei. Darüber hinaus verbessert die Integration von multidisziplinären Pflegeansätzen die Behandlungsergebnisse. Auch staatliche Investitionen in die Gesundheitsinfrastruktur unterstützen das Krankenhauswachstum. Das Segment profitiert von starken Rückerstattungsrahmen in entwickelten Regionen. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen erhöht den Patientenzufluss weltweit. Krankenhäuser dienen auch als zentrale Zentren für chirurgische Eingriffe und langfristiges Management. Kontinuierliche Fortschritte in Krankenhaus-basierten Technologien verbessern Effizienz und Patientenversorgung.
Das Segment diagnostische Zentren wird erwartet, dass die schnellste Wachstumsrate von 21,2% von 2026 bis 2033, die durch die wachsende Nachfrage nach spezialisierten und frühen diagnostischen Dienstleistungen. Diagnostische Zentren bieten kostengünstige und zugängliche Testlösungen und machen sie bei Patienten immer beliebter. Die Erweiterung von eigenständigen Diagnoseanlagen und Kettenlaboren unterstützt das Segmentwachstum. Technologische Fortschritte in diagnostischen Geräten verbessern Genauigkeit und Effizienz. Der zunehmende Fokus auf präventive Gesundheitsversorgung und Routine-Screening erhöht die Nachfrage weiter. Diagnostische Zentren reduzieren auch die Belastung für Krankenhäuser durch rechtzeitige Testdienste. Die Sensibilisierung für die Früherkennung von Krankheiten ist es, Patienten zu ermutigen, diagnostische Dienste zu suchen. Darüber hinaus verbessern Partnerschaften zwischen Krankenhäusern und Diagnosezentren die Service-Lieferung. Die Einführung von Point-of-Care-Tests und digitalen Berichtssystemen verbessert den Patientenkomfort. Da sich die Gesundheitssysteme in die Ambulanz verlagern, werden diagnostische Zentren für ein schnelles Wachstum erwartet.
Welche Region hält den größten Teil des Acute Coronary Syndrom Market
- Nordamerika dominierte den akuten koronaren Syndrommarkt mit dem größten Umsatzanteil von etwa 40.5% im Jahr 2025, unterstützt durch etablierte Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und starke Einführung fortschrittlicher Diagnose- und Behandlungslösungen
- Die Region profitiert von der weit verbreiteten Verfügbarkeit von hochempfindlichen diagnostischen Tests, fortgeschrittenen Interventionskardiologieverfahren und einer starken Präsenz führender Pharma- und Medizinprodukteunternehmen
- Diese Dominanz wird weiter verstärkt durch das zunehmende Bewusstsein in Bezug auf die Frühdiagnose, die günstige Rückzahlungspolitik und die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, die Schaffung Nordamerikas als Schlüsselfaktor für den Acute Coronary Syndrom Markt
US Acute Coronary Syndrom Market Insight
Der US-Akutkornsyndrommarkt erfasste 2025 in Nordamerika den größten Umsatzanteil von rund 81 %, der durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und ein gut ausgebautes Gesundheitssystem getrieben wurde. Das Land profitiert von der frühzeitigen Einführung fortschrittlicher Diagnostiktechnologien, einschließlich hochempfindlicher Troponin-Assays, sowie einem starken Zugang zu Interventionsbehandlungen wie Angioplastie- und Koronare Bypass-Verfahren. Darüber hinaus tragen die Präsenz von großen Marktteilnehmern, die Erhöhung der Gesundheitsausgaben und der starke Fokus auf präventive Betreuung und frühzeitige Interventionen maßgeblich zum Marktwachstum in den USA bei.
Europa Acute Coronary Syndrom Market Insight
Der europäische akute koronare Syndrom-Markt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausbauen, vor allem durch zunehmendes Auftreten von Herz-Kreislauf-Erkrankungen und unterstützender Gesundheitspolitik der Regierung. Die etablierten Gesundheitssysteme der Region und die zunehmende Betonung auf die Frühdiagnose und das effektive Krankheitsmanagement fördern das Marktwachstum. Darüber hinaus tragen die Fortschritte in diagnostischen Technologien und die zunehmende Einführung minimalinvasiver Verfahren zu verbesserten Patientenergebnissen in der gesamten Region bei.
US Acute Coronary Syndrom Market Insight
Der US-Akutkornsyndrommarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch steigendes Bewusstsein für Herzkrankheiten und die zunehmende Belastung von Herz-Kreislauf-Bedingungen getrieben wird. Regierungsinitiativen, die darauf abzielen, die Herzpflege zu verbessern, sowie das Vorhandensein fortgeschrittener Gesundheitseinrichtungen unterstützen die frühzeitige Diagnose und rechtzeitige Behandlung. Darüber hinaus wird mit zunehmendem Fokus auf präventives Gesundheits- und Lifestyle-Management ein nachhaltiges Marktwachstum erwartet.
Deutschland Akute Coronary Syndrom Market Insight
Der deutsche akute Koronarsyndrommarkt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch die fortschrittliche Gesundheitsinfrastruktur des Landes und den starken Fokus auf medizinische Innovation gefördert wird. Deutschland verfügt über eine hohe Adoptionsrate von fortschrittlichen diagnostischen Werkzeugen und interventionellen Kardiologieverfahren, die ein effektives Krankheitsmanagement unterstützen. Darüber hinaus sind steigende Gesundheitsausgaben und wachsendes Bewusstsein für die Früherkennung von Herz-Bedingungen Schlüsselfaktoren für das Marktwachstum im Land.
Asia-Pacific Acute Coronary Syndrom Market Insight
Der asiatisch-pazifische, akute Koronarsyndrommarkt ist bereit, im Prognosezeitraum von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, der durch eine rasche Urbanisierung, zunehmende Einwegeinkommen und eine Verbesserung der Gesundheitsinfrastruktur angetrieben wird. Die Region erlebt auch eine steigende Häufigkeit von lebensstilbedingten Herzerkrankungen durch veränderte Ernährungsgewohnheiten, sedentäre Lebensstile und zunehmende Stressniveaus in Ländern wie China und Indien. Die staatlichen Initiativen zur Stärkung der Gesundheitssysteme und zur Verbesserung des Zugangs zur Herzversorgung beschleunigen das Marktwachstum in der gesamten Region.
Japan Acute Coronary Syndrom Market Insight
Aufgrund der alternden Bevölkerung des Landes, die für Herz-Kreislauf-Erkrankungen sehr anfällig ist, gewinnt der japanische akute Koronar-Syndrom-Markt an Dynamik. Die Präsenz fortschrittlicher Gesundheitstechnologien, Frühdiagnostik und die starke Betonung auf präventive Pflege unterstützen das Marktwachstum. Darüber hinaus tragen Japans gut ausgebaute Gesundheitsinfrastruktur und kontinuierliche Fortschritte bei Herzbehandlungsverfahren zu verbesserten Patientenergebnissen bei.
China Akute Koronar-Syndrom Markt Insight
Der China-Akutkoronar-Syndrom-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Jahr 2025, der auf eine rasche Urbanisierung, eine wachsende Mittelschichtpopulation und zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen zurückzuführen ist. Das Land hat erhebliche Verbesserungen in der Gesundheitsinfrastruktur und Zugang zu fortschrittlichen Diagnose- und Behandlungslösungen. Darüber hinaus sind steigende Gesundheitsausgaben, staatliche Initiativen zur Bekämpfung chronischer Krankheiten und die zunehmende Sensibilisierung für die Frühdiagnose Schlüsselfaktoren, die das Marktwachstum in China fördern.
Welche sind die Top-Unternehmen im Acute Coronary Syndrom Market
Die Acute Coronary Syndrome-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Assa Abloy(Schweden)
- Allegion (Irland)
- Kwikset (USA)
- Yale(Schweden)
- August Home(US)
- Schlage (USA)
- Level Lock (US)
- Locked(US)
- U-tec (US)
- TP-Link(China)
- Eufy Security (China)
- Aqara (China)
- Nuki (Austria)
- Danalock (Dänemark)
- Samsung SmartThings (Südkorea)
- Honeywell (USA)
- Brinks Home (USA)
- Vivint (USA)
- ZKTeco (China)
- Tesa (Spain)
Was sind die neuesten Entwicklungen im Global Acute Coronary Syndrom Market
- Im Oktober 2023 kündigte Abbott Laboratories, ein führendes Medizinprodukte-Unternehmen, die Einführung seines fortschrittlichen medikamentösen Stent-Systems für Patienten mit Acute Coronary Syndrom (ACS), mit erweiterter Polymertechnologie zur Verringerung der Restenoseraten und zur Verbesserung der langfristigen Gefäßheilungsergebnisse nach perkutanen koronaren Eingriffen
- Im Januar 2024 kündigte Roche, ein globaler Diagnostikführer, die Einführung seines hochempfindlichen Herz-Trophäen-Assays der nächsten Generation an, um eine schnellere und genauere Diagnose des Herzinfarkts bei ACS-Patienten zu ermöglichen und so die Entscheidungsfindung und den Patientenversuch der Notfallabteilung zu verbessern.
- Im Juni 2024 berichtete die European Society of Cardiology über die zunehmende klinische Annahme der dualen Pathway-Therapie (Kombination von Antiplatelet und niedrig dosierte Antikoagulanzbehandlung) für das Acute Coronary Syndrom Management in ganz Europa, was eine Verschiebung auf umfassendere Thrombose Präventionsstrategien und verbesserte Herz-Kreislauf-Ergebnisse widerspiegelt.
- Im September 2024 führte Philips Healthcare eine fortschrittliche digitale Gesundheitsplattform ein, die mit entfernten Herz-Überwachungslösungen für ACS-Patienten integriert wurde, um die Medikamentenhaftung zu verbessern, das Echtzeit-Patienten-Tracking zu ermöglichen und das Nachentladungs-Pflegemanagement zu verbessern
- Im Januar 2025 kündigte Cyclarity Therapeutics die Initiierung seiner ersten in-humanen klinischen Studie für eine neuartige Therapie zur arteriellen Plaque-Entfernung an, die einen bahnbrechenden Interventionsansatz darstellt, der darauf abzielt, die Ursache von Acute Coronary Syndrom anzusprechen
- Im Februar 2025 kündigten Idorsia und Viatris die Überarbeitung ihres globalen Kollaborationsvertrags an, um die Entwicklung von Selatogrel, einem Untersuchungshemmer P2Y12 für die frühe Behandlung von Acute Coronary Syndrom, zu beschleunigen und ihre gemeinsame Herz-Kreislauf-Pipeline-Strategie zu stärken
- Im März 2025 erteilte die US Food and Drug Administration der SGC001, einer neuartigen monoklonalen Antikörpertherapie, die zur akuten myokardialen Infarkt entwickelt wurde, eine schnelle Track-Bezeichnung, um ihre klinische Entwicklung und regulatorische Überprüfung als potenzielle Notfallbehandlung für ACS zu beschleunigen
- Im April 2025 kündigte Roche an, dass sie CE-Zeichen-Zulassung für seinen Chest Pain Triage-Algorithmus erhielt, eine diagnostische Lösung, die mit hochempfindlichen Troponin-Tests integriert wurde, um Acute Coronary-Syndrom in Noteinstellungen schnell zu beherrschen oder auszuschließen, klinische Workflow-Effizienz und Diagnosegenauigkeit zu verbessern
- Im August 2025 kündigte Gland Pharma Limited an, dass sie von der US Food and Drug Administration for Cangrelor for Injection, einem intravenösen P2Y12-Plättcheninhibitor, der als Adjunkt zur perkutanen koronaren Intervention bei ACS-Patienten verwendet wurde, genehmigt wurde und den Zugang zu kostengünstigen Behandlungsoptionen erweiterte.
- Im August 2025 berichtete Roche positive Ergebnisse aus seinem TSIX-Klinikstudiengang, in dem nachgewiesen wurde, dass der hochempfindliche Troponin-T-Assay der sechsten Generation eine verbesserte Empfindlichkeit und Diagnosegenauigkeit für das akute Coronary-Syndrom liefert und eine schnellere und zuverlässigere Patientenrisikoschichtung unterstützt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











