


Segmentierung des globalen Marktes für Treibstoffe in der Luft- und Raumfahrt sowie der Verteidigungsindustrie nach Produkttyp (Avgas, Avtur, Raketentreibstoffe, Biotreibstoff für die Luftfahrt, Kerosin, CNG und LNG) und Anwendung (Überwachung, Flugzeuge und zivil-militärische Anwendungen) – Branchentrends und Prognose bis 2033
Was ist die Größe und das Wachstum von Luft- und Raumfahrt und Verteidigungskraft
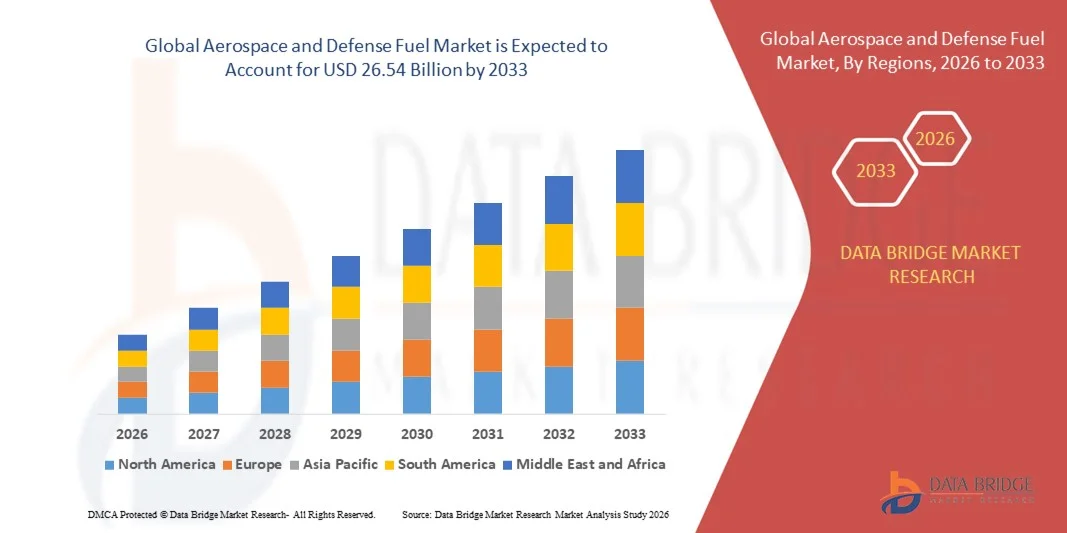
- Wie pro Data Bridge Market Research Analysis Die globale Marktgröße für Luft- und Raumfahrt und Verteidigungskraftstoff wurde mit18,52 Milliarden USD in 2025und wird voraussichtlich erreichen26,54 Milliarden USD bis 2033, beiCAGR von 4,60%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach effizienten und leistungsstarken Kraftstoffen in den Bereichen der gewerblichen Luftfahrt und Verteidigung, angetrieben durch die zunehmende Anzahl von Flugzeugen und die Modernisierung von militärischen Flotten
- Darüber hinaus fördert der zunehmende Fokus auf Nachhaltigkeits- und CO2-Reduktionsinitiativen die Annahme alternativer und biobasierter Luftfahrtbrennstoffe. Diese konvergierenden Faktoren beschleunigen die Aufnahme fortschrittlicher Luft- und Raumfahrtkraftstoffe, wodurch das Wachstum des Marktes deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 18.52 Milliarden
- Voraussichtlicher Marktwert (2033): USD 26,54 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.60%
Luft- und Verteidigungskraftstoffmarktanalyse
- Luft- und Raumfahrt- und Verteidigungskraftstoffe, einschließlich Jet-Brennstoff, Luftfahrt-Biokraftstoffe und andere energiereiche Brennstoffe, sind für die Sicherstellung der betrieblichen Effizienz, Sicherheit und Zuverlässigkeit in der zivilen und militärischen Luftfahrt entscheidend
- Die steigende Nachfrage nach diesen Kraftstoffen wird in erster Linie durch den Ausbau von kommerziellen Luftfahrtnetzen, die Modernisierung von Verteidigungsflotten, regulatorische Mandate für sauberere Kraftstoffe und die Erhöhung der Investitionen inNachhaltigkeitProduktion und Vertrieb
- Nordamerika dominierte den Luft- und Verteidigungskraftstoffmarkt mit einem Anteil42,4% im Jahr 2025 aufgrund der hohen Nachfrage nach militärischen Luftfahrzeugen und gewerblichen Luftfahrtkraftstoffen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Luft- und Raumfahrt- und Verteidigungskraftstoffmarkt während der Prognosezeit sein, die durch eine rasche Urbanisierung, Expansion der kommerziellen Luftfahrt und Verteidigungsmodernisierung in Ländern wie China, Indien und Japan
- Das Segment Flugzeuge dominierte den Markt mit einem Marktanteil von 51,7% im Jahr 2025, aufgrund der steigenden Zahl von kommerziellen und Verteidigungsflugzeugen weltweit. Fluggesellschaften und Verteidigungsflotten verlassen sich stark auf hochwertigen Kraftstoff für Langstreckenflüge, Schulungsmissionen und Betriebsbereitschaft, was Effizienz und Sicherheitsstandards betont. Das Segment profitiert von umfangreichen globalen Betankungsinfrastrukturen und etablierten Logistiknetzwerken, wodurch ununterbrochene Lieferketten und gleichbleibende Leistung für Luftfahrtflotten gewährleistet werden. Die wachsende Nachfrage nach Flugreisen und Modernisierung von Militärflugzeugen verstärkt die Dominanz dieses Segments auf dem Markt
Report Scope und Aerospace und Defense Fuel Market Segmentation
|
Attribute |
Luft- und Verteidigungskraftstoff Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend in der Luft- und Verteidigungsindustrie
Rising Adoption nachhaltiger Luftfahrttreibstoffe
- Der Luft- und Raumfahrt- und Verteidigungskraftstoffmarkt zeigt einen starken Übergang zu nachhaltigen Luftkraftstoffen (SAFs) als Teil der laufenden globalen Anstrengungen zur Dekarbonisierung des Luftverkehrs und militärischer Operationen. Fluggesellschaften und Verteidigungsbehörden priorisieren zunehmend SAFs, um Treibhausgasemissionen zu reduzieren und internationale CO2-neutralitätsziele zu erreichen, die von Einrichtungen wie ICAO und IATA gesetzt werden
- So arbeitete Boeing 2024 mit Neste und der US Air Force zusammen, um 100 Prozent nachhaltige Luftkraftstoffmischungen für militärische und kommerzielle Flugzeuge zu testen. Diese Initiative zeigte die Kompatibilität von SAFs mit bestehenden Jet-Engines und zeigt zudem messbare Reduktionen der CO2-Emissionen bei Hochleistungsbetrieben
- Regierungen in Schlüsselmärkten der Luftfahrt, wie den Vereinigten Staaten, der Europäischen Union und Japan, führen Steueranreize ein und verbinden Mandate, um die SAF-Produktion und -nutzung zu fördern. Diese Maßnahmen werden durch Förderinitiativen für Biokraftstoffraffinerien und wasserstoffbasierte Kraftstofftechnologien unterstützt, die sich mit ambitionierten Netz-Null-Emissionspolitiken ausrichten
- Luft- und Raumfahrtunternehmen stärken ihre FuE-Fähigkeiten zur Entwicklung von SAF-kompatiblen Motoren, Speicherlösungen und Kraftstofftransportinfrastruktur. Unternehmen wie Rolls-Royce und GE Aerospace verbessern Testprogramme zur Zertifizierung von Motoren für erweiterte SAF-Nutzung, um Sicherheit und Leistungskonsistenz über alle Betriebsbedingungen zu gewährleisten
- Dieser Trend fördert auch Partnerschaften zwischen Brennstoffproduzenten und Verteidigungsorganisationen, die darauf abzielen, kohlenstoffarme Brennstoffe in strategische Lieferketten zu integrieren. Die Zusammenarbeit konzentriert sich auf den Aufbau von heimischen SAF-Produktionszentren und die Sicherung einer stabilen Vorräteverfügbarkeit für Langzeitenergie-Resilienz
- Da die globalen Luftfahrt- und Verteidigungssektoren ihren Wandel in Richtung Nachhaltigkeit fortsetzen, stellt die Annahme von SAFs eine grundlegende Transformation in der Kraftstoffstrategie dar. Dieser Trend soll Leistungsstandards, Betriebseffizienz und Umweltrechenbarkeit in der Luftfahrt- und Verteidigungslandschaft neu definieren
Aerospace und Defense Fuel Market Dynamics
Fahrer
steigende Nachfrage nach Hochleistungsbrennstoffen in Luftfahrt und Verteidigung
- Die zunehmende Nachfrage nach leistungsstarken Kraftstoffen in der Luftfahrt- und Verteidigungsbranche ist ein wichtiger Marktführer. Die Notwendigkeit fortgeschrittener Kraftstoffe, die eine überlegene Energiedichte, Stabilität unter extremen Bedingungen und geringere Umweltauswirkungen bieten, wächst entsprechend den sich entwickelnden betrieblichen Anforderungen
- So hat ExxonMobil im Jahr 2024 eine Liefervereinbarung mit der US-Marine unterzeichnet, um JP-5 und F-76 energiereiche Kraftstoffe für die Marine- und Oberflächenschiffe bereitzustellen. Diese Partnerschaft sorgte für eine zuverlässige Versorgung kritischer Missionen und unterstützte die allmähliche Einbeziehung erneuerbarer Brennstoffkomponenten in militärische Operationen
- Moderne Flugzeugmotoren benötigen Kraftstoffe, die eine gleichbleibende Verbrennungseffizienz und thermische Stabilität gewährleisten, um höhere Antriebsleistungen und geringere Wartungskosten zu erreichen. Kraftstoffhersteller investieren stark in Raffinationstechnologien, um sauberere, thermisch stabile Formulierungen zu produzieren, die für hohe Höhen- und Hochgeschwindigkeitsleistung geeignet sind
- Die rasante Expansion von militärischen Übungen, globalen Luftverkehrsnetzen und die Entwicklung von Kampfflugzeugen der nächsten Generation und UAV haben die Notwendigkeit effizienter Kraftstoffsysteme weiter verstärkt. Diese Anwendungen erfordern optimierte Formulierungen, die in unterschiedlichen Betriebsumgebungen höhere Kompressionsverhältnisse und Leistungssicherheit liefern können
- Die zunehmende Einbeziehung von Hybridantrieben und SAF-basierten Mischungen in Verteidigungs- und Handelsflotten zeigt eine signifikante Marktentwicklung. Die Konvergenz der Leistungsanforderungen und Nachhaltigkeitsziele wird erwartet, um laufende Innovation zu fördern und die zukünftige Nachfrage nach fortschrittlichen Luftfahrt- und Verteidigungskraftstoffen zu sichern.
Zurückhaltung/Challenge
Rohölpreis Volatilität Auswirkungen Produktion und Versorgung
- Die schwankenden Erdölpreise stellen weiterhin eine kritische Herausforderung für den Luft- und Raumfahrt- und Verteidigungskraftstoffmarkt dar. Die Abhängigkeit der Industrie von Rohstoffen auf Erdölbasis macht es sehr anfällig für Veränderungen der globalen Rohmärkte, die die Produktionskosten und die Stabilität der Kraftstoffpreise beeinflussen
- So haben beispielsweise während 2023 und 2024 signifikante Rohölpreisschwankungen, die durch geopolitische Spannungen verursacht werden, die Strahlkraftstoffversorgungsketten gestört, was große Lieferanten wie Shell Aviation und Chevron betrifft. Diese Störungen beeinflussten die Betriebskosten der Fluggesellschaft und die Zwangsverteidigungsagenturen, um die Beschaffungsstrategien für Kraftstoffe neu zu bewerten
- Hohe Preisvolatilität behindert die konsequente Herstellung von luftfahrttauglichen Kraftstoffen, was zu einem erhöhten Haushaltsdruck sowohl auf kommerzielle Träger als auch auf Verteidigungsministerien führt. Refiner stehen vor Herausforderungen bei der Aufrechterhaltung von Margen während der Abschwächung, während Endbenutzer mit unvorhersehbaren Beschaffungskosten in langfristigen Verträgen kämpfen
- Ungewissheiten in der Ölversorgung und Raffineriekapazität verschlimmern die Situation durch die Schaffung kurzfristiger Engpässe und die Erhöhung der Logistikkosten weiter. Diese Situation verzögert auch den Übergang zu alternativen Kraftstoffen, da die Erzeuger finanzielle Exposition und Produktionsprioritäten ausgleichen
- Die langfristige Stabilität der Kraftstoffpreise und -versorgung hängt von der Diversifizierung der Energiequellen, der Erweiterung der lokalen Raffinationskapazitäten und der Steigerung der SAF-Produktion ab. Die Schaffung widerstandsfähiger Versorgungsketten und die Übernahme flexibler Energiesicherungsmechanismen werden wesentlich sein, um die Auswirkungen der Rohölvolatilität auf den Luft- und Raumfahrt- und Verteidigungsbetrieb zu mindern.
Luft- und Raumfahrt und Verteidigungskraftstoffmarkt
Der Markt wird auf der Grundlage von Produkttyp und Anwendung segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Luft- und Verteidigungskraftstoffmarkt in Avgas, Avtur, Raketentreibstoffe, Luftfahrtbiokraftstoff, Strahlkraftstoff und CNG & LNG segmentiert. Das Segment Jet-Brennstoff dominierte den Markt mit dem größten Marktanteil im Jahr 2025, der durch seinen weit verbreiteten Einsatz in kommerziellen und militärischen Flugzeugen aufgrund hoher Energiedichte und etablierter Betankungsinfrastruktur getrieben wurde. Fluggesellschaften und Verteidigungsorganisationen priorisieren Jet-Brennstoff oft für seine Zuverlässigkeit, Effizienz und Kompatibilität mit bestehenden Motortechnologien. Das Segment profitiert auch von laufenden Investitionen in die Raffinierung von Technologien und Infrastrukturen, die eine gleichbleibende Qualität und Verfügbarkeit gewährleisten, um die steigende Nachfrage im Luftfahrtbetrieb zu decken. Darüber hinaus stärkt die Vielseitigkeit von Jet-Brennstoff bei der Unterstützung sowohl ziviler als auch Verteidigungsflugzeuge seine beherrschende Marktposition.
Das Segment Luftfahrt-Biokraftstoff wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch zunehmende Nachhaltigkeitsinitiativen und Regierungsmandaten zur Verringerung der CO2-Emissionen gefördert wird. So erweitern Unternehmen wie Neste und World Energy beispielsweise die Produktions- und Lieferketten nachhaltiger Luftfahrtkraftstoffe, um die Ziele der Dekarbonisierung der Fluggesellschaften zu unterstützen. Luftfahrt-Biokraftstoffe bieten eine umweltfreundliche Alternative ohne wesentliche Motor-Änderungen, die Interesse von kommerziellen Fluggesellschaften und Verteidigungsunternehmen gleichermaßen. Der zunehmende Fokus auf Umweltverantwortung und technologische Fortschritte bei der Verarbeitung von Futtermitteln dürfte in den kommenden Jahren eine rasche Annahme bewirken.
- Anwendung
Auf der Grundlage der Anwendung wird der Luft- und Verteidigungskraftstoffmarkt in Überwachung, Flugzeuge und ziviles Militär segmentiert. Das Flugzeugsegment hat 2025 den größten Marktanteil von 51,7% gehalten, der von der zunehmenden Zahl der kommerziellen und Verteidigungsflugzeuge weltweit angetrieben wird. Fluggesellschaften und Verteidigungsflotten verlassen sich stark auf hochwertigen Kraftstoff für Langstreckenflüge, Schulungsmissionen und Betriebsbereitschaft, was Effizienz und Sicherheitsstandards betont. Das Segment profitiert von umfangreichen globalen Betankungsinfrastrukturen und etablierten Logistiknetzwerken, wodurch ununterbrochene Lieferketten und gleichbleibende Leistung für Luftfahrtflotten gewährleistet werden. Die wachsende Nachfrage nach Flugreisen und Modernisierung von Militärflugzeugen verstärkt die Dominanz dieses Segments auf dem Markt.
Das Überwachungssegment wird von 2026 bis 2033 am schnellsten CAGR bezeugt, das von der steigenden Entfaltung unbemannter Luftfahrzeuge (UAV) und Aufklärungssysteme für Verteidigungs- und kommerzielle Überwachungszwecke betrieben wird. So integrieren Unternehmen wie General Atomics und Northrop Grumman zunehmend kraftstoffeffiziente Energiesysteme, um UAV-Ausdauer und Betriebsfähigkeit zu erweitern. Überwachungsanwendungen erfordern oft spezialisierte Kraftstoffe mit hoher Energiedichte und Zuverlässigkeit, um langfristige Missionen zu unterstützen, Innovationen voranzutreiben und fortschrittliche Kraftstofflösungen zu entwickeln. Die zunehmende Rolle von UAVs im Bereich der Intelligenz, der Grenzüberwachung und des Katastrophenmanagements wird erwartet, dass in diesem Segment ein beträchtliches Wachstum erzielt wird.
Regionale Analyse des Luft- und Raumfahrtsektors
- Nordamerika dominierte den Luft- und Raumfahrt- und Verteidigungskraftstoffmarkt mit dem größten Umsatzanteil von 42,4% im Jahr 2025, angetrieben durch die hohe Nachfrage nach militärischen Flugzeugen und kommerziellen Luftfahrtkraftstoffen
- Verbraucher und Verteidigungsorganisationen in der Region priorisieren die Zuverlässigkeit, Effizienz und Verfügbarkeit von Kraftstoffen und sorgen für unterbrechungsfreie Operationen sowohl für zivile als auch für Verteidigungsflotten
- Diese weit verbreitete Adoption wird durch fortschrittliche Infrastruktur, starke Logistiknetze und laufende Investitionen in die Brennstoffproduktion und -speicherung unterstützt, die Nordamerika als Schlüsselpunkt für die Luft- und Raumfahrt und Verteidigungskraftstoffversorgung
US Luft- und Verteidigungskraftstoffmarktaufsicht
Der US-amerikanische Luft- und Verteidigungskraftstoffmarkt eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, der von der bedeutenden Präsenz von kommerziellen Fluggesellschaften und militärischen Luftfahrtflotten betrieben wurde. Betreiber konzentrieren sich zunehmend auf Kraftstoffeffizienz und Zuverlässigkeit, um die Betriebsleistung zu optimieren. Die zunehmende Übernahme fortschrittlicher Flugzeuge, die Hochleistungskraftstoffe und Regierungsinitiativen zur Unterstützung der Energiesicherheit benötigen, fördern das Marktwachstum. Darüber hinaus tragen technologische Fortschritte in Kraftstoffformulierungen und umfangreichen Betankungsinfrastrukturen maßgeblich zur Markterweiterung bei.
Europa Luft- und Verteidigungskraftstoffmarktaufsicht
Der europäische Luft- und Raumfahrt- und Verteidigungskraftstoffmarkt wird in der Vorausschätzungsperiode auf einem beträchtlichen CAGR ausgebaut, vor allem durch die Modernisierung militärischer Flotten und den wachsenden zivilen Luftfahrtsektor. Strenge Umweltvorschriften und die Umstellung auf nachhaltige Luftkraftstoffe fördern die Annahme fortschrittlicher Kraftstoffarten. Länder in Europa betonen Effizienz und umweltfreundliche Alternativen zur Verringerung der CO2-Emissionen. Darüber hinaus treiben zunehmende städtische Luftmobilität und verstärkte grenzüberschreitende Verteidigungskollaborationen die Nachfrage in der gesamten Region.
US Luft- und Verteidigungskraftstoffmarkt Insight
Der US-amerikanische Luft- und Verteidigungskraftstoffmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die Modernisierung der militärischen Luftfahrt und die zunehmende zivile Luftfahrt angetrieben wird. Die staatlichen Anreize für kohlenstoffarme Brennstoffe und die strategische Brennstoffversorgung unterstützen die Markterweiterung. Die zunehmende Integration nachhaltiger Luftfahrt-Brennstoffe und technologischer Upgrades in die Kraftstoffspeicher- und Vertriebsinfrastruktur stimuliert auch das Wachstum im US-Markt.
Deutschland Luft- und Verteidigungskraftstoffmarktaufsicht
Der deutsche Luft- und Raumfahrt- und Verteidigungskraftstoffmarkt soll sich während der Prognosezeit mit einer beträchtlichen CAGR ausweiten, die durch zunehmende Programme zur Verteidigungsmodernisierung und Übernahme von Biokraftstoffen in der Luftfahrt betrieben wird. Die fortschrittliche Infrastruktur Deutschlands und der Fokus auf Nachhaltigkeit fördern den Einsatz umweltfreundlicher Kraftstoffe in der zivilen und militärischen Luftfahrt. Kontinuierliche Innovation in der Brennstofftechnologie und effiziente Vertriebsnetze unterstützen das Marktwachstum weiter und orientieren sich an den Energie- und Umweltzielen des Landes.
Asien-Pazifik Luft- und Verteidigungsbrennstoffmarkt Einblick
Der asiatisch-pazifische Luft- und Verteidigungskraftstoffmarkt ist bereit, in der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, angetrieben durch schnelle Urbanisierung, Expansion der kommerziellen Luftfahrt und Verteidigungsmodernisierung in Ländern wie China, Indien und Japan. Die steigende Nachfrage nach Flugreisen sowie staatliche Initiativen zur Verbesserung der Luftverkehrsinfrastruktur treibt die Annahme von leistungsstarken und nachhaltigen Kraftstoffen voran. Die Region tritt auch als Fertigungsknotenpunkt für Luftfahrt-Brennstoffkomponenten auf, erhöht die Erreichbarkeit und Zugänglichkeit für die Zivil- und Verteidigungsluftfahrt.
Japan Luft- und Verteidigungskraftstoffmarktaufsicht
Der japanische Luft- und Verteidigungskraftstoffmarkt gewinnt aufgrund der fortschrittlichen Luft- und Raumfahrttechnologie des Landes an Dynamik, konzentriert sich auf Energieeffizienz und strategische militärische Operationen. Die zunehmende Nutzung von UAVs, kommerziellen Flugzeugen und Verteidigungssystemen erhöht den Kraftstoffbedarf. Die Integration nachhaltiger Kraftstoffe und staatliche Initiativen zur Modernisierung der Luftfahrtflotten beschleunigen das Marktwachstum in Japan weiter.
China Luft- und Verteidigungskraftstoffmarktaufsicht
Der China-Luft- und Verteidigungskraftstoffmarkt machte 2025 den größten Marktanteil im asiatisch-pazifischen Raum aus, der auf eine rasche Expansion der Zivilluftfahrt, starke Verteidigungsmodernisierungsprogramme und steigende Anforderungen an die Kraftstoffverbrauchseffizienz zurückzuführen war. Chinas strategische Investitionen in die Luftfahrtinfrastruktur und die heimische Kraftstoffproduktion stärken den Markt. Die Annahme nachhaltiger Luftfahrtkraftstoffe, zusammen mit einer großen und wachsenden Luftfahrtflotte, sind wichtige Faktoren, die den Markt in China vorantreiben.
Luft- und Verteidigungskraftstoffmarkt
Die Luftfahrt- und Verteidigungskraftstoffindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Naseba (U.A.E.)
- Chennai Petroleum Corporation Limited (Indien)
- Royal Dutch Shell Plc. (Niederländische)
- Chevron Corporation (USA)
- Reliance Industries Limited (Indien)
- Essar (Indien)
- Hindustan Petroleum Corporation Limited (Indien)
- BP (U.K.)
- Flugworx (U.A.E.)
- Repsol (Spanien)
- Eaton (USA)
- Exxon Mobil Corporation (USA)
- Gazprom Neft PJSC (Russland)
- Skytanking Holding GmbH (Deutschland)
- Commercial Aviation Alternative Fuels Initiative (US)
- TotalEnergies SE (Frankreich)
- LUKOIL (Russland)
- Indian Oil Corporation Ltd. (Indien)
- Bharat Oman Refineries Limited (Indien)
- China Petrochemical Corporation (China)
Neueste Entwicklungen im globalen Luft- und Verteidigungsmarkt
- Im Juni 2025 kündigte TotalEnergies an, die Produktion von nachhaltigem Luftkraftstoff (SAF) bis 2028 jährlich auf über 500.000 Tonnen zu erhöhen, um mehr als 10 % seiner europäischen Strahlkraftstoffmengen zu liefern. Dieser strategische Schritt stärkt seine Position im Luft- und Raumfahrt- und Verteidigungskraftstoffmarkt, indem er die Annahme von kohlenstoffarmen Kraftstoffen beschleunigt, die Versorgungssicherheit gewährleistet und die regulatorischen Anforderungen an die Grenzen angepasst, wodurch TotalEnergies als Schlüsselakteur für die nachhaltige Luftfahrtkraftstoffproduktion gestärkt wird
- Im Juni 2025 hat TotalEnergies für 60.000 Tonnen pro Jahr gebrauchtes Kochöl eine 15-jährige Rohstoffversorgungsvereinbarung geschlossen, um seine Biorefinerien zu unterstützen, die Abfallöle in SAF und Biodiesel umwandeln. Diese Entwicklung befasst sich mit einer kritischen Herausforderung in der SAF-Produktion – der konsequenten Verfügbarkeit von Rohstoffen –, indem die Skalierbarkeit, Kosteneffizienz und Zuverlässigkeit der Luftfahrt- und Verteidigungskraftstoffversorgungskette verbessert wird.
- Im Juni 2025 unterzeichnete Honeywell ein Memorandum of Understanding mit NTPC Green Energy in Indien, um die SAF-Produktion mit erfasstem CO2 und grünem Wasserstoff zu erforschen und fortschrittliche Raffinationstechnologien zu nutzen. Diese Zusammenarbeit erweitert den geografischen Fußabdruck nachhaltiger Luftfahrtbrennstoffe in der Region Asien-Pazifik, unterstützt die Ziele der Energiesicherheit und der Dekarbonisierung und zeigt die zunehmende Rolle innovativer Partnerschaften bei der Gestaltung der Zukunft des Luft- und Raumfahrt- und Verteidigungskraftstoffmarktes
- Im Februar 2025 unterschrieb Honeywell eine MoU mit AM Green in Indien, um die Machbarkeit der Herstellung von SAF aus Ethanol, grünem Methanol und CO2-Einsatzstoffen zu beurteilen. Diese Initiative erweitert die Innovationslandschaft für Luft- und Raumfahrt und Verteidigungskraftstoffe, erforscht alternative Wege und Rohstoffe, um die langfristige Versorgungsbasis zu stärken, die Marktbelastbarkeit zu verbessern und Nachhaltigkeitsziele im Sektor zu unterstützen
- Im Januar 2025 begann Jet Aviation mit der Lieferung von SAF im Rahmen des World Economic Forums in Zürich und demonstriert operative Verfügbarkeit für Unternehmen und allgemeine Luftfahrt. Diese Initiative fördert die Marktakzeptanz nachhaltiger Kraftstoffe innerhalb von Luftfahrt- und Verteidigungsanwendungen, indem sie zeigt, dass SAF nahtlos in VIP-, Charter- und Unterstützungsfluggeschäfte integriert werden kann, wodurch die Übernahme in Nischen-Luftfahrtsegmenten erhöht wird
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











