


Global Aerostructures Market Segmentation, By Component (Fuselage, Empennage, Flight Control Surfaces, Wings, Nose, Nacelle and Pylon, and Others), Material (Composites, Alloys, and Metals), Platform (Fixed Wing Aircraft and Rotary Wing Aircraft), End-Use (Original Equipment Manufacturer (OEM) and Aftermarket) - Industry Trends and Forecast to 2033
Was ist die Aerostructures Marktgröße und Wachstumsrate
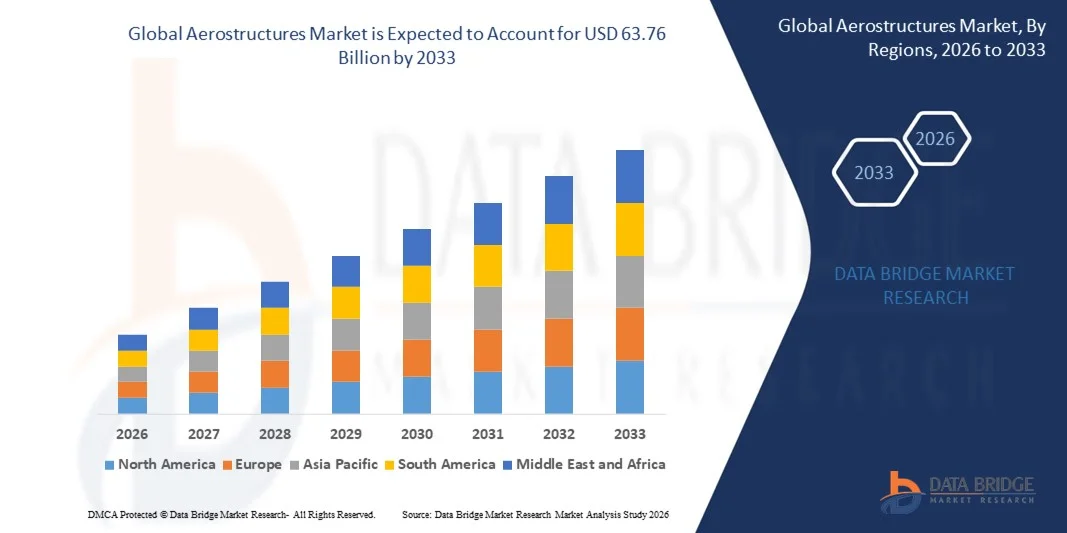
- Wie pro Data Bridge Market Research Analysis Die Marktgröße der globalen Luftfahrtstrukturen wurde mit41,23 Milliarden USD in 2025und wird voraussichtlich erreichen63,76 Milliarden USD bis 2033, beiCAGR von 5,60%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach kraftstoffeffizienten, leichten und technologisch fortschrittlichen Flugzeugen getragen, die die Annahme innovativer Flugzeugstrukturen und fortschrittlicher Materialien wie Verbundwerkstoffe und Legierungen vorantreiben.
- Darüber hinaus ermöglichen steigende Investitionen von gewerblichen und Verteidigungsflugzeugherstellern in automatisierten Fertigungs-, additiven Fertigungs- und digitalen Designprozessen schnellere Produktionszyklen und höhere Präzision. Diese konvergierenden Faktoren beschleunigen die Einführung fortschrittlicher Aerostrukturlösungen, was das Wachstum der Industrie deutlich steigert.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 41,23 Milliarden
- Voraussichtlicher Marktwert (2033): USD 63,76 Milliarden
- Wettervorhersage CAGR (2026–2033): 5.60%
Aerostructures Marktanalyse
- Aerostrukturen, die Rumpf, Flügel, Leere und andere Bauteile umfassen, sind für die Leistung, Sicherheit und Effizienz von Flugzeugen von entscheidender Bedeutung. Sie sind in der gewerblichen und militärischen Luftfahrt aufgrund ihrer Rolle bei der Gewichtsreduzierung, der Verbesserung der Kraftstoffeffizienz und der Unterstützung von Flugzeugentwürfen der nächsten Generation immer wichtiger.
- Die steigende Nachfrage nach Flugzeugen wird in erster Linie durch wachsende kommerzielle Flugzeuglieferungen, Modernisierung militärischer Flotten, Übernahme vonVerbundwerkstoffe, und technologische Weiterentwicklungen in Design- und Fertigungsprozessen. Steigende Partnerschaften zwischen OEMs und Tier‐1 Lieferanten unterstützen die Markterweiterung und Innovation in Luftfahrtlösungen
- Nordamerika dominierte den Luftfahrtmarkt mit einem Anteil34,5% im Jahr 2025, aufgrund der Anwesenheit von großen Flugzeugherstellern, steigende Verteidigungsausgaben und wachsende kommerzielle Luftfahrtnachfrage
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Luftfahrtmarkt während der Prognosezeit durch eine rasche Expansion der kommerziellen Luftfahrt, steigende Verteidigungsbudgets und zunehmende Flugzeuglieferungen in Ländern wie China, Indien und Japan
- Das Segment Festflügelflugzeuge dominierte den Markt mit einem Marktanteil von 70,5% im Jahr 2025, aufgrund der globalen Expansion der gewerblichen Luftfahrt und der steigenden Produktion von Passagier- und Frachtflugzeugen. Fixed-wing-Plattformen erfordern fortschrittliche Aerostrukturen für Kraftstoffeffizienz, Sicherheit und Leistungsoptimierung. Die Dominanz des Segments wird auch durch Innovationen in Leichtbaumaterialien, Flügelbau und Rumpfarchitektur unterstützt.
Report Scope und Aerostructures Marktsegmentierung
|
Attribute |
Aerostructures Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Aerostructures Market
Steigende Annahme von leichten Verbundwerkstoffen in Flugzeugstrukturen
- Ein wesentlicher Trend auf dem Luftfahrtmarkt ist die zunehmende Übernahme von Leichtbauverbundwerkstoffen wie kohlenstofffaserverstärkten Polymeren in Flugzeugstrukturen, die von der wachsenden Nachfrage nach kraftstoffeffizienten und leistungsstarken Flugzeugen angetrieben werden. Diese Materialien reduzieren das Gewicht des Flugzeugs, erhöhen die strukturelle Haltbarkeit und ermöglichen längere Flugstrecken und minimieren die Betriebskosten
- So umfasst Boeing fortgeschrittene Verbundwerkstoffe in den Rumpf und Flügeln des 787 Dreamliners, was im Vergleich zu konventionellen Aluminiumstrukturen zu etwa 20 % Gewichtsreduktion führt. Diese Nutzung unterstreicht die strategische Bedeutung von Verbundwerkstoffen im modernen Flugzeugdesign, um Effizienz und Umweltverträglichkeit zu erreichen
- Airbus baut auch den Einsatz von Verbundwerkstoffen in Flugzeugen wie dem A350 XWB aus, wo Kohlenstofffaserkomponenten einen wesentlichen Teil des Luftrahmens bilden und einen geringeren Kraftstoffverbrauch und reduzierte Kohlenstoffemissionen unterstützen. Dies verstärkt die Rolle von Composites als Enabler der nächsten Generation, umweltfreundliche Luftfahrtlösungen
- Der Trend wird durch Forschungsinitiativen und Kooperationen verstärkt, die auf die Entwicklung ultraleichter, hochfester Materialien abzielen, die extremen Flugbedingungen standhalten können. Diese Bemühungen sind die Positionierung fortschrittlicher Verbundwerkstoffe als kritische Enabler von Innovation in der Luft- und Raumfahrtindustrie
- Die zunehmende Nachfrage aus militärischen und regionalen Luftfahrtsegmenten treibt die weitere Übernahme von Leichtbaumaterialien voran, da diese Sektoren Leistungsfähigkeit, Agilität und operative Effizienz priorisieren. Diese Expansion formt Designstandards für neue Flugzeugprogramme weltweit
- Der Markt ist ein starkes Interesse an Hybrid-Materiallösungen, die Verbundwerkstoffe mit herkömmlichen Metallen kombinieren, um die strukturelle Integrität und Wirtschaftlichkeit zu optimieren. Diese steigende Adoption verstärkt den strategischen Übergang zu Leichtbau-, Hochleistungs-Aerostrukturen in der Luftfahrtindustrie
Aerostructures Market Dynamics
Fahrer
Erhöhung der Nachfrage nach kraftstoffeffizienten und nachgeschalteten Luftfahrzeugen
- Die Nachfrage nach kraftstoffeffizienten Flugzeugen treibt das Wachstum im Luftfahrtmarkt voran, da Hersteller nach fortschrittlichen Materialien und Designs suchen, die Gewicht reduzieren und gleichzeitig die Leistung verbessern. Dieser Trend wird von steigenden Kraftstoffkosten, strengen Umweltvorschriften und Initiativen zur Senkung der CO2-Fußabdrücke angetrieben.
- Zum Beispiel integriert Lockheed Martin fortschrittliche Verbundwerkstoffe in seine F-35 Kampfflugzeuge, um die Leistung zu verbessern, Gewicht zu reduzieren und Missionsbereiche zu erweitern. Solche Anwendungen zeigen, wie die Kraftstoffeffizienz und die Leistungsfähigkeit der nächsten Generation die Wahlen bei der Entwicklung von Flugzeugstrukturen prägen.
- Der wachsende Bereich der gewerblichen Luftfahrt, insbesondere in Regionen wie Asien-Pazifik, treibt Aufträge für Flugzeuge, die mit optimierten Flugzeugstrukturen ausgestattet sind, die eine verbesserte Effizienz bieten. Dies fördert Innovation in der Werkstofftechnik und Konstruktion
- Die Modernisierungsprogramme von Flugzeugen durch große Luftfahrtunternehmen führen zu Nachrüstungen und Upgrades, die leichtere Komponenten enthalten und sowohl die Senkung der Betriebskosten als auch die Einhaltung der Umweltstandards unterstützen. Diese Initiativen verstärken das Marktwachstum
- Der Trend zu unbemannten Luftfahrzeugen (UAVs) und Elektroflugzeugen ermutigt den Einsatz von Leichtbau-Aerostrukturen, die energieeffizienten Betrieb unterstützen können. Diese Nachfrage beeinflusst FuE-Investitionen und gestaltet die Zukunft des Flugzeugdesigns
Zurückhaltung/Challenge
Hohe Produktionskosten und komplexe Fertigungsprozesse
- Der Aerostructures-Markt steht vor Herausforderungen aufgrund der hohen Kosten, die mit der Herstellung von fortschrittlichen Komponenten verbunden sind, die spezialisierte Maschinen, Fachkräfte und strenge Qualitätskontrolle erfordern. Diese Komplexitäten können die Produktionsskalierbarkeit begrenzen und die Stückkosten erhöhen
- Zum Beispiel nutzt Spirit AeroSystems Präzisions-Automatisierte Fertigungs- und Verbund-Layup-Techniken für kommerzielle Flugzeugrumpfabschnitte, die erhebliche Investitionen und technische Expertise erfordern. Solche Faktoren unterstreichen die operativen Herausforderungen bei der Herstellung von Hochleistungs-Aerostrukturen
- Die Herstellung von Leichtbauverbunden beinhaltet strenge Prüf- und Zertifizierungsstandards, um Sicherheit und strukturelle Integrität zu gewährleisten, die Produktionszeiträume zu verlängern und die Kosten zu erhöhen. Diese Anforderungen schaffen Barrieren für kleinere Lieferanten, die einen Markteintritt suchen
- Die Abhängigkeit von seltenen oder leistungsfähigen Rohstoffen wie Kohlefaser und Titanlegierungen führt Lieferkettenverwundbarkeiten und Kostenschwankungen ein. Dies wirkt sich auf die Beschaffungsplanung und die Gesamtprojektökonomie aus
- Der Markt wickelt sich weiterhin mit der Notwendigkeit innovativer, kraftstoffeffizienter Strukturen mit wirtschaftlicher Machbarkeit und wettbewerbsfähigen Preisen aus. Diese Zwänge prägen gemeinsam Investitionsstrategien und beeinflussen Adoptionsraten über Luft- und Raumfahrtprogramme
Luft- und Raumfahrt
Der Markt wird auf Basis von Bauteil, Material, Plattform und Endverwendung segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der Luftfahrtmarkt in Rumpf, Leerlauf, Flugleitflächen, Flügel, Nase, Nacelle und Pylon und andere segmentiert. Das Rumpfsegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der von seiner kritischen Rolle in der Wohnung Passagiere, Fracht und wesentliche Flugzeugsysteme angetrieben wurde. Flugzeughersteller priorisieren Rumpfinnovationen, um strukturelle Integrität zu verbessern, Gewicht zu reduzieren und Aerodynamik zu verbessern. Die starke Nachfrage nach Rumpfbauteilen wird durch steigende Luftfahrt und die Notwendigkeit kraftstoffeffizienter Flugzeugdesigns weiter unterstützt. Seine Anpassungsfähigkeit gegenüber kommerziellen, Verteidigungs- und Regionalflugzeugen trägt zur nachhaltigen Marktherrschaft bei. Der Markt sieht kontinuierliche Investitionen in fortschrittliche Rumpfmaterialien und Designlösungen, um den wachsenden Sicherheits- und Effizienzstandards gerecht zu werden.
Das Segment Flügel wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die von der wachsenden Nachfrage nach kraftstoffeffizienten, leichten Flugzeugstrukturen getragen wird. Flügel sind essentiell für die Aufzugsgeneration, und Innovationen wie Composite-Flügel und morphing-Flügeltechnologien treiben die Adoption über kommerzielle und regionale Flugzeuge. So verfügen Boeings 787 Dreamliner und Airbus A350 über fortschrittliche Flügeldesigns mit Leichtbaumaterialien, um die Leistung zu optimieren. Die Integration von intelligenten Sensoren und aerodynamischen Erweiterungen beschleunigt die Einführung von Flügelkomponenten weiter. Auch die steigende Produktion von Schmalkörper- und Großkörperflugzeugen trägt zu diesem schnellen Wachstumstrend bei.
- Von Material
Auf der Basis von Material wird der Luftfahrtmarkt zu Verbunden, Legierungen und Metallen segmentiert. Das Segment Composites dominierte den Markt im Jahr 2025, angetrieben durch ihr überlegenes Festigkeits-zu-Gewicht-Verhältnis und die Fähigkeit, die Kraftstoffeffizienz in modernen Flugzeugen zu verbessern. Flugzeughersteller bevorzugen aufgrund ihrer Korrosionsbeständigkeit und der Fähigkeit, die Gesamtwartungskosten zu reduzieren, zunehmend Verbundwerkstoffe für Bauteile. Composites ermöglichen zudem innovative Designs, die die Aerodynamik optimieren und dabei strenge Sicherheits- und Leistungsstandards erfüllen. Das Segment profitiert von laufenden FuE-Investitionen, die sich auf die Entwicklung von Hochleistungsverbunden der nächsten Generation konzentrierten. Die zunehmende Adoption in Handels- und Verteidigungsflugzeugen verstärkt seine Marktherrschaft weiter.
Das Segment Legierungen wird von 2026 bis 2033 am schnellsten CAGR erleben, angetrieben durch den ständigen Bedarf an Hochleistungsmaterialien, die Gewicht und Haltbarkeit ausgleichen. So werden beispielsweise Aluminium-Lithium-Legierungen in Airbus und Boeing-Flugzeugen zunehmend eingesetzt, um das strukturelle Gewicht unter Beibehaltung der mechanischen Festigkeit zu reduzieren. Alloys bieten Vorteile in der Ermüdungsbeständigkeit und der strukturellen Zuverlässigkeit, die für beide Flügel und Rumpfabschnitte wesentlich ist. Ihre Vielseitigkeit über mehrere Flugzeugkomponenten trägt zu einem stetigen Wachstum bei. Die wachsende Luft- und Raumfahrtproduktion in Schwellenländern unterstützt auch die rasche Einführung von legierungsbasierten Luftfahrtstrukturen.
- Von der Plattform
Auf der Basis der Plattform wird der Luftfahrtmarkt in Flugzeuge mit festem Ruder und Drehflügel unterteilt. Das Festlandflugzeugsegment dominierte den Markt mit dem größten Anteil von 70,5% im Jahr 2025, angetrieben durch die globale Expansion der kommerziellen Luftfahrt und die zunehmende Produktion von Passagier- und Frachtflugzeugen. Fixed-wing-Plattformen erfordern fortschrittliche Aerostrukturen für Kraftstoffeffizienz, Sicherheit und Leistungsoptimierung. Die Dominanz des Segments wird auch durch Innovationen in Leichtbaumaterialien, Flügelbau und Rumpfarchitektur unterstützt. Die Hersteller investieren weiterhin stark in die Produktion von Festfahrzeugen, um den steigenden Luftverkehrsbedarf zu decken. Die zunehmende Umrüstung und Modernisierung älterer Flugzeuge stärken die Marktführerschaft.
Das Drehflügelflugzeugsegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch steigende Verteidigungs- und Notfallreaktionsanwendungen gefördert wird. So haben Bell Helicopter und Sikorsky leichte Rotorcraft-Designs mit verbesserten Aerostrukturkomponenten eingeführt, um die Manövrierfähigkeit und Nutzlastfähigkeit zu verbessern. Drehflügel-Aerostrukturen werden zunehmend mit Verbundwerkstoffen und Legierungen optimiert, um die Leistung unter unterschiedlichen Betriebsbedingungen zu verbessern. Die zunehmende Übernahme von Such- und Rettungs-, medizinischer Evakuierung und urbaner Luftmobilität beschleunigt auch die Markterweiterung. Steigende Investitionen in fortschrittliche Rotorcraft-Technologien unterstützen ein schnelles Segmentwachstum.
- Von End-Use
Auf der Grundlage der Endverwendung wird der Luftfahrtmarkt in den ursprünglichen Gerätehersteller (OEM) und den Aftermarket segmentiert. Das OEM-Segment dominierte den Markt im Jahr 2025, angetrieben durch die Produktion neuer Flugzeuge und die Notwendigkeit integrierter, leistungsstarker Flugzeugstrukturen. OEMs konzentrieren sich auf leichte Materialien, strukturelle Integrität und Kraftstoffeffizienz, um strenge Luftfahrtvorschriften zu erfüllen. Die Dominanz wird weiter von Großaufträgen mit gewerblichen und Verteidigungsflugzeugherstellern unterstützt. Kontinuierliche Innovation im Rumpf-, Flügel- und Leerstandsdesign verbessert die Marktposition des Segments. Die OEM-Anforderung wird auch durch steigende globale Luftfahrt und die Expansion von kommerziellen Flugzeugflotten beeinflusst.
Das Aftermarket-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, durch die Erhöhung der Flugzeugwartung, Reparatur und Überholung (MRO) Anforderungen. So bieten Unternehmen wie Lufthansa Technik und ST Engineering spezialisierte Luftfahrt-Ersatz- und Upgrade-Dienste zur Verlängerung der Flugzeuglebensdauer. Das Aftermarket-Segment profitiert von der zunehmenden Betonung der Flottenmodernisierung und der betrieblichen Effizienz. Die steigende Nachfrage nach strukturellen Umrüstungen und Bauteilersetzungen unterstützt die rasche Übernahme. Die Zunahme des Flugverkehrs und der alternden Flugzeugflotten treiben das Wachstum des Aftermarkets in Regionen weiter voran.
Aerostructures Markt Regionale Analyse
- Nordamerika dominierte den Luftfahrtmarkt mit dem größten Umsatzanteil von 34,5% im Jahr 2025, angetrieben durch die Präsenz von großen Flugzeugherstellern, steigende Verteidigungsausgaben und wachsende kommerzielle Luftfahrtnachfrage
- Luft- und Raumfahrtunternehmen in der Region priorisieren Leichtbau-, Hochleistungs-Flugkörper, um die Kraftstoffeffizienz zu verbessern und die Betriebskosten zu senken, mit erheblichen Investitionen in FuE für fortgeschrittene Werkstoffe und Designinnovationen
- Diese weit verbreitete Adoption wird durch etablierte Luft- und Raumfahrt-Versorgungsketten, technologisches Know-how und Regierungsverträge unterstützt, so dass Nordamerika zu einem Schlüsselmarkt sowohl für kommerzielle als auch für Verteidigungs-Aerostrukturen
US Aerostructures Market Insight
Der US-Aerostructures-Markt eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, angetrieben durch steigende kommerzielle Flugzeugproduktion und bedeutende Verteidigungs-Beschaffungsprogramme. US-Hersteller investieren zunehmend in Verbundwerkstoffe, automatisierte Montage undZusatzstoffherstellungdie Effizienz zu verbessern und das Flugzeuggewicht zu reduzieren. Die Nachfrage nach Schmalkörper- und Großraumflugzeugen treibt die Forderung nach fortschrittlichen Rumpf-, Flügel- und Leerkörperkomponenten. Darüber hinaus beschleunigen Kooperationen zwischen OEMs und Tier-1-Lieferanten, wie Boeing und Spirit AeroSystems, technologische Fortschritte in der Luftfahrt.
Europe Aerostructures Market Insight
Der europäische Luftfahrtmarkt wird während der Prognosezeit mit einem signifikanten CAGR wachsen, der von starken kommerziellen Flugzeugbau- und Verteidigungsmodernisierungsprogrammen angetrieben wird. So unterstützt Airbuss Expansion in der Flügel- und Rumpfkomponentenproduktion das Marktwachstum. Die Präsenz fortgeschrittener Luft- und Raumfahrt-FuE-Zentren und staatlicher Innovationsinitiativen fördert die Annahme von Leichtbaumaterialien und Luftfahrtstrukturen der nächsten Generation. Der Markt zeugt von der Nachfrage in kommerziellen, regionalen und militärischen Flugzeugsegmenten, mit einem Fokus auf Kraftstoffeffizienz und reduzierten Umweltauswirkungen.
US Aerostructures Market Insight
Der US-Aerostructures-Markt wird voraussichtlich während der Prognosezeit zu einem bemerkenswerten CAGR wachsen, der von staatlichen Verteidigungsausgaben und Investitionen im Luft- und Raumfahrtsektor betrieben wird. Das Luftfahrt-Ökosystem des Landes unterstreicht technologische Innovation, Präzisionstechnik und nachhaltige Fertigungsprozesse. Unternehmen wie BAE Systems und GKN Aerospace erweitern die Produktionskapazitäten in Verbund- und metallischen Luftfahrtstrukturen. Darüber hinaus verbessern Kooperationen mit internationalen Flugzeuge OEMs das Know-how und steigern den Marktbedarf.
Deutschland Luftfahrtmarkt Insight
Der deutsche Luftfahrtmarkt soll sich während der Prognosezeit mit einer beträchtlichen CAGR ausweiten, die durch starke Engineering-Fähigkeiten und fortschrittliche Infrastrukturen für die Luft- und Raumfahrtindustrie bedingt ist. So unterstützt Premium Aerotecs Fokus auf Rumpf- und Flügelkomponenten die Führung des Landes bei der Luftfahrtinnovation. Deutsche Hersteller betonen Präzision, Qualität und Einführung von Leichtbauverbundwerkstoffen. Das Wachstum wird über kommerzielle und militärische Flugzeugsegmente hinweg unterstützt, wobei Nachhaltigkeit und Effizienz Schlüsselprioritäten für Marktteilnehmer sind.
Asien-Pazifik Aerostructures Market Insight
Der asiatisch-pazifische Luftfahrtmarkt ist bereit, mit dem schnellsten CAGR während 2026–2033 zu wachsen, angetrieben durch eine rasche Expansion der kommerziellen Luftfahrt, steigende Verteidigungsbudgets und zunehmende Flugzeuglieferungen in Ländern wie China, Indien und Japan. Die Region tritt als Drehscheibe für die Luft- und Raumfahrtfertigung auf, wobei lokale Lieferanten auf Rumpf-, Flügel- und Empennagekomponenten fokussieren. Die Förderung von Mobilitätsinitiativen in der Stadt und staatliche Unterstützung für die Entwicklung der Luft- und Raumfahrttechnologie beschleunigen das Marktwachstum. Darüber hinaus erweitert die Verfügbarkeit von kostengünstigen Fertigungs- und Montagemöglichkeiten die Übernahme in den Bereichen gewerbliche und militärische Flugzeuge.
Japan Aerostructures Marktaufsicht
Der japanische Luftfahrtmarkt gewinnt aufgrund der fortschrittlichen Fertigungstechnologien des Landes an Dynamik, konzentriert sich auf hochpräzise Luft- und Raumfahrtkomponenten und wachsende kommerzielle Flugzeuglieferungen. Unternehmen wie Mitsubishi Heavy Industries investieren in leichte und hochfeste Flugzeugstrukturen für nationale und internationale Flugzeugprogramme. Der Markt betont die Integration von Automatisierung, Robotik und fortschrittlichen Materialien, um die Produktionseffizienz zu verbessern. Steigende Initiativen der Verteidigungsmodernisierung und Kooperationen mit globalen OEMs treiben die Nachfrage nach Flugzeugstrukturen in Japan weiter.
China Aerostructures Market Insight
Der Markt für Luftfahrtunternehmen in China entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der durch ein rasches Wachstum des gewerblichen Luftfahrtsektors und zunehmende Inlandsflugzeugproduktionsprogramme getrieben wurde. So erhöht das C919-Programm von COMAC die Nachfrage nach fortschrittlichen Flügel- und Rumpfkomponenten. Das Land profitiert von unterstützenden Regierungspolitiken, Investitionen in die Luft- und Raumfahrtinfrastruktur und einem wachsenden Pool qualifizierter Arbeitskräfte. Die Erweiterung der lokalen Lieferanten und die Einführung von Verbundwerkstoffen und automatisierten Fertigungstechniken sind zentrale Faktoren, die das Marktwachstum in China vorantreiben.
Aerostructures Marktanteil
Die Luftfahrtindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- AAR Corp (USA)
- Collins Aerospace (USA)
- RUAG Group (Schweiz)
- Saab AB (Schweden)
- Boeing (US)
- Bombardier (Kanada)
- Lockheed Martin Corporation (USA)
- Spirit AeroSystems, Inc (USA)
- STELIA Aerospace (Frankreich)
- Elbit Systems Ltd (Israel)
- GKN Aerospace Services Limited (USA)
- Premium AEROTEC (Deutschland)
- Leonardo S.p.A. (Italien)
- MITSUBISHI HEAVY INDUSTRIES, LTD (Japan)
- Kawasaki Heavy Industries, Ltd (Japan)
Neueste Entwicklungen im Global Aerostructures Market
- Im Juni 2025 wählte JetZero Greensboro, North Carolina, für eine Anlage von 4,7 Milliarden US-Dollar, um sein Z4 Mischflugzeug herzustellen. Diese Entwicklung ist darauf ausgerichtet, die Flugzeugstrukturen und den fortgeschrittenen Flugzeugmarkt deutlich zu beeinflussen, indem hoch kraftstoffeffiziente Konstruktionen eingeführt werden, die im Vergleich zu herkömmlichen Flugzeugen bis zu 50 % Kraftstoffverbrennungsreduktion anbieten. Die Investition unterstreicht die wachsende Nachfrage nach umweltverträglichen Luftfahrtlösungen und positioniert JetZero als Schlüsselakteur im aufstrebenden Segment Misch- und Grünflugzeuge, treibt Innovation über Materialien, Flugzeugstrukturen und Fertigungstechnologien voran
- Im Mai 2025 erweiterten Vertical Aerospace und Honeywell ihre Partnerschaft auf dem Projekt VX4 eVTOL unter einem Vertrag von 1 Mrd. USD. Diese Zusammenarbeit stärkt den elektrischen vertikalen Start- und Landemarkt (eVTOL) durch die Beschleunigung der Produktion, Zertifizierung und technologischen Entwicklung von urbanen Luftmobilitätslösungen. Das Bündnis soll die Übernahme fortschrittlicher Aerostrukturen, Leichtbaukomponenten und integrierter Avioniksysteme verbessern und die Positionen beider Unternehmen im schnell wachsenden nachhaltigen Luftmobilitätssegment stärken
- Im Januar 2024 unterzeichnete die Airbus SE Vereinbarungen mit Mahindra Aerospace Structures Private Limited und Tata Advanced Systems Limited zur Beschaffung und Herstellung von Komponenten und Baugruppen für kommerzielle Flugzeugmodelle, einschließlich der A320neo, A330neo und A350. Diese Partnerschaft erweitert die globalen Supply Chain-Fähigkeiten von Airbus und ist bereit, die Produktionseffizienz und die Komponenteninnovation zu erhöhen. Die Zusammenarbeit fördert den Markt für Luftfahrtstrukturen in Indien, indem die lokalen Fertigungskapazitäten, den Technologietransfer und die Integration fortschrittlicher Materialien verbessert und die Rolle Indiens als strategisches Luftfahrtzentrum gestärkt wird.
- Im April 2023 kündigte Leonardo SpA eine Zusammenarbeit mit Cisco Technology an, um innovative Lösungen für sicherere und nachhaltigere Logistik- und Transportsysteme zu entwickeln. Diese Allianz wirkt sich auf den Luftfahrt- und Luftfahrtmarkt aus, indem sie Digitalisierung, Automatisierung und datengetriebene Innovation über Produktions- und Lieferkettenprozesse hinweg fördert. Die Integration intelligenter Technologien und nachhaltiger Praktiken unterstützt langfristige betriebliche Effizienz und positioniert beide Unternehmen in vernetzten und widerstandsfähigen Infrastrukturlösungen für Luft- und Raumfahrt.
- Im Februar 2023 wurde Heart Aerospace, ein schwedischer Elektroflugzeughersteller, von Air New Zealand als Schlüsselpartner für die Erneuerung seiner heimischen Q300-Flotte ausgewählt. Diese Zusammenarbeit stärkt das elektrische Flugzeugsegment innerhalb des regionalen Luftfahrtmarktes, indem es die Entwicklung und Übernahme von emissionsfreien Flugzeugen vorantreibt. Es unterstreicht die steigenden Verpflichtungen der Fluggesellschaft für Nachhaltigkeit und beschleunigt die Integration von Leichtbaustoffen, fortschrittlichen Luftfahrtstrukturen und energieeffizienten Antriebstechnologien, die Marktentwicklung in Elektro- und Hybrid-Luftfahrtlösungen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











