


Globale KI Accelerator Chips Marktsegmentierung, nach Chip-Typ (GPU, ASIC, FPGA, CPU, and Others), Durch Verarbeitung Typ (Edge und Cloud), Von Industrie (Automotive, Consumer Electronics, Healthcare, Manufacturing, and Others) - Branchentrends und Prognose bis 2033
Was ist die AI Accelerator Chips Marktgröße und Wachstum Rate
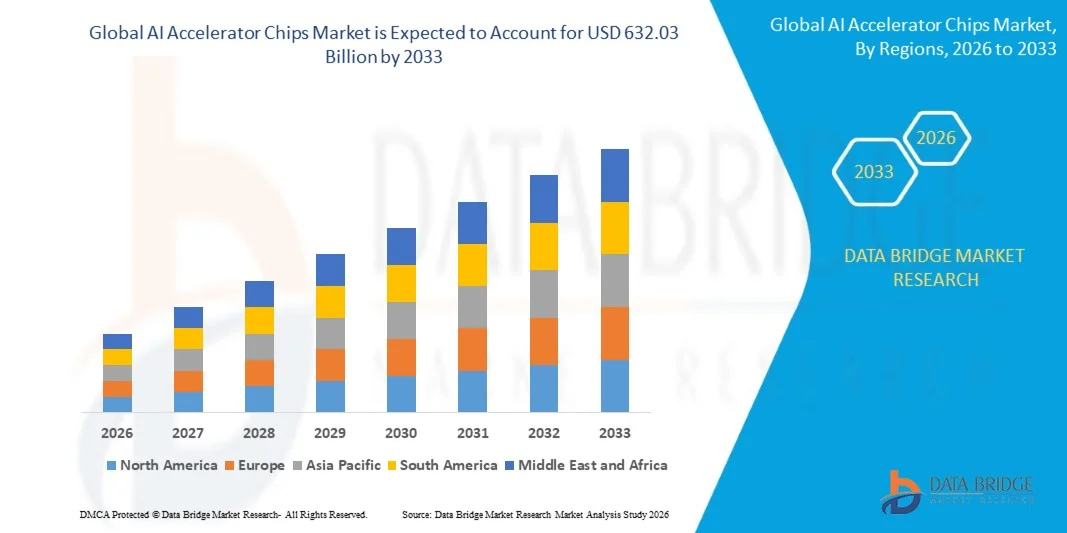
- Als Marktanalyse wurde der globale AI Accelerator Chips Market bei119,5 Milliarden USD in 2025und wird zu erreichen632.03 Milliarden USD bis 2033, in einemCAGR von 23,40% von 2026 bis 2033.
- Der Markt zeigt Wachstum durch die zunehmende Bereitstellung von künstlicher Intelligenz (ai), maschinelles Lernen, generative ai und Hochleistungs-Computing-Anwendungen, die spezialisierte Chips erfordern, die große Datenmengen effizient verarbeiten können. Wachsende Investitionen in ai-Infrastruktur, Erweiterung von Hyperscale-Datenzentren und steigende Nachfrage nach schnelleren und energieeffizienteren Computing unterstützen die Übernahme von ai-Beschleunigerchips in Rechenzentren, Cloud Computing, Enterprise Computing und Unterhaltungselektronik.
- Die zunehmende Übernahme von generativen ai, großen Sprachmodellen, Edge ai, autonomen Systemen und ai-enabled Anwendungen schafft weitere Wachstumschancen. Die Erweiterung der ai-Workloads in Cloud- und On-Premises-Umgebungen, die steigende Nachfrage nach GPU-, TPU-, NPU- und asicbasierten Beschleunigungen und kontinuierliche Weiterentwicklungen in der Halbleiterfertigung und Chip-Architektur unterstützen die Marktentwicklung in Rechenzentren, Automotive, Healthcare, Telekommunikation, Unterhaltungselektronik und Unternehmensanwendungen.
Marktgröße und Prognose
- Marktwert (2025): 119,5 Mrd. USD
- Voraussichtlicher Marktwert (2033): USD 632.03 Millionen
- Prognose CAGR (2026–2033): 23,40%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des AI Accelerator Chips Market
- Asien-Pazifik belief sich auf 22,80% des globalen ai-Beschleuniger-Markts im Jahr 2025, unterstützt durch den Ausbau der ai-Infrastruktur, die Investitionen in Rechenzentren, die zunehmende Übernahme von Cloud Computing und die Präsenz von großen Halbleiter-Produktions- und Technologie-Ökosystemen in China, Japan, Südkorea und Taiwan. Die Region profitiert auch von der zunehmenden Bereitstellung von ai-Workloads über Unternehmens-, Automobil-, Telekommunikations- und Verbraucheranwendungen.
- Asia-pacific wird erwartet, dass starkes Wachstum im globalen ai-Beschleuniger-Markt während der Prognosezeit, mit einem CAGR von 32,55%, unterstützt durch steigende ai-Workloads, Erweiterung von Hyperscale- und Cloud-Datenzentren, zunehmende generative ai-Adoption, und wachsende Investitionen in Hochleistungs-Computing-Infrastruktur. Das etablierte Halbleiter-Ökosystem der Region und der zunehmende Einsatz von ai-Technologien unterstützen die Marktentwicklung weiter.
- Grafische Verarbeitungseinheiten (GPUs) repräsentierten das führende ai-Beschleuniger-Typ-Segment mit Marktanteil von 77,43% im Jahr 2025, unterstützt durch ihre hohen parallelverarbeitenden Fähigkeiten, etabliertes Software-Ökosystem und weit verbreitete Verwendung in ai-Modelltraining, Inference, generative ai und Hochleistungs-Computing. Im asiatisch-pazifischen ai-Beschleunigermarkt hat GPUS ihre starke Position innerhalb des Beschleunigersegments gezeigt.
- Cloud-basierte ai-Beschleuniger stellten einen großen Technologie-Integrations-Segment des ai-Beschleuniger-Marktes von 59,26% des Umsatzes im Jahr 2025 dar, unterstützt durch den schnellen Ausbau der Cloud-Infrastruktur, die zunehmende Übernahme von ai-as-a-Service und die wachsende Nachfrage nach skalierbaren Rechenressourcen. Cloud-Bereitstellung ermöglicht es Unternehmen und Entwicklern, auf Beschleuniger-Infrastruktur zuzugreifen, ohne äquivalente Investitionen in On-Premise-Hardware zu tätigen.
- Es und die Telekommunikation stellten ein führendes End-Use-Segment des ai-Beschleunigermarktes mit einem Anteil von 55.11% im Jahr 2025 dar, unterstützt durch die Erhöhung von ai-Workloads, Cloud Computing Adoption, Data-Center Erweiterung und die Bereitstellung von generativen ai- und maschinellen Anwendungen. Die Nachfrage nach Ai-Beschleunigern steigt, da Unternehmen und Telekommunikationsanbieter Hochleistungs-Computing für ai-Training, Inferenz, Datenanalyse und Echtzeit-Prozessierung benötigen.
Bericht Scope AI Accelerator Chips Marktsegmentierung
|
Attribute |
KI Accelerator Chips Markt Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im AI Accelerator Chips Market
- Die zunehmende Entwicklung von kundenspezifischen KI-Beschleunigerchips für Inferenz und Workload-spezifisches Computing ist ein wesentlicher Trend auf dem Markt. Hyperscalers und Technologieunternehmen entwickeln zunehmend proprietäre GPUS, TPUS, ASICS und andere spezialisierte Beschleuniger, um die ai-Leistung zu verbessern, den Stromverbrauch zu reduzieren, die Rechenkosten zu optimieren und spezifische Trainings- und Inferenzanforderungen anzugehen. Dieser Trend ist besonders relevant für Datenzentren, die generative ai, große Sprachmodelle, ai Agenten und andere rechnerintensive Workloads unterstützen.
- Zum Beispiel, am 9. April 2025, google eingeführt Eisenholz, seine siebte Generation Tensor-Verarbeitungseinheit (TPU), in google cloud next 2025. Google beschrieb Eisenholz als erste TPU speziell für die Inferenz im Maßstab konzipiert. Die Architektur kann in einem einzigen Superpod auf 9,216 flüssigkeitsgekühlte Chips skalieren und 192 GB HBM pro Chip mit einer HBM-Bandbreite von 7,37 tb/s pro Chip bereitstellen. Google positionierte Eisenholz für anspruchsvolle generative ai, Argumentation und Inferenz Workloads.
- Der zunehmende Fokus auf die Inferenz erhöht die Nachfrage nach spezialisierten Ai-Beschleunigern weiter. Da sich generative ai-Anwendungen von der Modellausbildung in Richtung auf die groß angelegte Bereitstellung bewegen, werden die Beschleunigeranforderungen zunehmend durch Latenz, Energieeffizienz, Speicherbandbreite und Kosten pro Inferenz beeinflusst.
- Der Trend zu arbeitslastspezifischen Beschleuniger-Architekturen erweitert sich auch in agentische ai und differenzierte Trainings- und Inferenz-Workloads.
Was sind die Schlüsseltreiber des AI Accelerator Chips Market
- Die zunehmende Übernahme von spezialisierten ai-Beschleunigerchips für Inferenz und arbeitslastspezifisches Computing entsteht als Schlüsseltreiber auf dem Markt. Hyperscaler und Technologieunternehmen entwickeln zunehmend kundenspezifische TPUS, ASICS und andere engagierte Beschleuniger, um die ai-Leistung zu verbessern, die Latenz zu reduzieren, die Energieeffizienz zu erhöhen und die Rechenkosten für spezifische Workloads zu optimieren.
- Der zunehmende Einsatz von generativen ai, großen Sprachmodellen, ai-Agenten und Echtzeit-Inferenz-Anwendungen erhöht die Nachfrage nach spezialisierter Beschleunigung über herkömmliche Universal-Computing-Plattformen.
- Zum Beispiel, am 9. April 2025, google eingeführt Eisenholz, seine siebte Generation Tensor-Verarbeitungseinheit (TPU), in google cloud next 2025. Google beschrieb Eisenholz als erste TPU speziell für die Inferenz im Maßstab konzipiert. Das System kann auf 9,216 flüssigkeitsgekühlte Chips in einer einzigen Konfiguration skalieren und wurde entwickelt, um die Rechen- und Kommunikationsanforderungen von fortgeschrittenen generativen ai und Inferenz-Workloads zu unterstützen.
- Die zunehmende Forderung nach energieeffizientem ai Computing ist die weitere Nachfrage nach fortschrittlichen Beschleunigerarchitekturen. Ai-Workloads erfordern erhebliche Rechenleistung, Speicherbandbreite, Vernetzung und Kühlinfrastruktur, insbesondere da die Modelle größer werden und die Referenzvolumina steigen.
- Dies ist ermutigende Beschleunigerentwickler, die Leistung pro Watt zu optimieren und die Datenbewegung zu reduzieren. Zum Beispiel wurde Googles Eisenholz mit einem Fokus auf Leistungsfähigkeit und Leistungseffizienz entwickelt, während Microsoft auch benutzerdefinierte ai Beschleuniger mit integriertem Strommanagement und Liquid-Kühling-Ansätzen für groß angelegte ai-Workloads entwickelt hat.
Welche Faktoren fordern das Wachstum des AI Accelerator Chips-Markts auf
- Versorgungsengpässe für KI-Beschleunigerchips und kritische Komponenten entstehen als zentrale Herausforderung im Markt. Die rasante Erweiterung von generativen KI-, Groß- und KI-Datenzentren erhöht die Nachfrage nach GPUs, ASICs und anderen Beschleunigerchips schneller als die Produktionskapazität.
- So berichtete die Futurum-Gruppe im April 2026, dass die Verfügbarkeit von Beschleuniger/GPU und Strom und Kühlung zusammen die größten Einschränkungen für 49 % der befragten Organisationen darstellte, wobei 26% der Beschleuniger/GPU-Versorgung und 23% der Strom- und Kühlverfügbarkeit als ihre einzige größte Beschränkung darstellten.
- High-Bandbreiten-Speicher (HBM) und erweiterte Verpackungszwänge sind weitere anspruchsvolle AI-Beschleuniger-Chip-Produktion. Moderne KI-Beschleuniger benötigen leistungsstarke HBM- und fortschrittliche Verpackungstechnologien, um eine hohe Speicherbandbreite zu erreichen und mehrere Komponenten effizient zu integrieren.
- Hohe Anforderungen an den Stromverbrauch und die Kühlung stellen zusätzliche Herausforderungen für die KI-Beschleuniger-Bereitstellung dar. Eine zunehmende Rechendichte erfordert erhebliche Strom- und fortschrittliche Wärmemanagement-Infrastruktur, insbesondere in großen KI-Datenzentren.
Wie wird der AI Accelerator Chips Market segmentiert
Der Markt wird auf Basis von Chip-Typ, Verarbeitungs-Typ und Industrie segmentiert.
- Mit Chip-Typ
Auf Basis von Chip-Typ wird der globale AI Accelerator Chips Market in GPU, ASIC, FPGA, CPU und andere segmentiert. Das GPU-Segment wird voraussichtlich den Markt mit Marktanteil von 43,12% im Jahr 2025 dominieren, unterstützt durch seine hohen parallelen Verarbeitungskapazitäten, Flexibilität über ai-Workloads, reifes Software-Ökosystem und umfangreichen Einsatz in ai-Modellausbildung und Inferenz. GPUS sind weit verbreitet über Rechenzentren, Cloud-Plattformen, autonome Systeme und andere ai-intensive Anwendungen. Die aktuelle Industrieanalyse identifiziert auch GPUS als führende Beschleunigerkategorie durch Umsatz.
Das Asic-Segment wird voraussichtlich während des Prognosezeitraums mit einem Umfang von 6,43 % in 2026 bis 2033 deutlich zunehmen, unterstützt durch die zunehmende Entwicklung arbeitslastspezifischer Ai-Beschleuniger durch Hyperscale Cloud-Anbieter und Technologieunternehmen. Asics kann für bestimmte ai-Workloads optimiert werden, was eine Verbesserung der Leistung, Leistungseffizienz und Kosten pro Betrieb ermöglicht.
- Durch Verarbeitung
Auf Basis des Verarbeitungstyps wird der globale AI Accelerator Chips Market in Edge und Cloud segmentiert. Das Cloud-Segment wird voraussichtlich den Markt mit Marktanteil von 54.23% im Jahr 2025 dominieren, unterstützt durch den zunehmenden Einsatz von ai-Trainings- und Inferenz-Workloads in Hyperscale-Datenzentren, Cloud-Plattformen und Enterprise Computing-Infrastruktur. Großformatige ai-Modelle erfordern erhebliche rechnerische Ressourcen und machen Cloud-basierte Beschleuniger-Bereitstellung besonders wichtig für generative ai- und maschinelle Lern-Workloads.
Das Edge-Segment wird voraussichtlich während der Prognosezeit von CAGR 5,34 % in 2026 bis 2033 starkes Wachstum verzeichnen, das durch die steigende Nachfrage nach Echtzeit-Ai-Verarbeitung, geringer Latenz, Datenschutz und geringere Abhängigkeit von zentralisierter Cloud-Infrastruktur getrieben wird. Automotive-Systeme, Industrieautomatisierung, Healthcare-Geräte, Robotik, Smartphones und andere angeschlossene Geräte unterstützen die Übernahme von Edge-Ai-Beschleunigern.
- Von der Industrie
Auf Basis der Industrie wird der globale AI Accelerator Chips Market in die Automobilindustrie, die Unterhaltungselektronik, die Gesundheitsversorgung, die Fertigung und andere segmentiert. Das Segment Consumer-Elektronik wird voraussichtlich einen signifikanten Anteil von 43,3 % im Jahr 2025 ausmachen, unterstützt durch die zunehmende Integration von ai-Fähigkeiten in Smartphones, PCs, Smart-Kameras, Wearables und andere angeschlossene Geräte. Ai-Beschleuniger ermöglichen On-Device-Funktionen wie Bildverarbeitung, Spracherkennung, Personalisierung, Sicherheit und generative ai.
Das Automotive-Segment wird mit einem deutlichen Wachstum von 7,45 % von 2026 bis 2033 rechnen, unterstützt durch die zunehmende Einführung autonomer Fahr-, fortschrittlicher Fahrerassistenzsysteme, intelligenter Cockpitsysteme und In-vehicle ai-Prozesse. Das Fertigungssegment expandiert auch, da ai Beschleuniger zunehmend für die Bildverarbeitung, vorausschauende Wartung, automatisierte Inspektion, Robotik und Echtzeit-Industrieentscheidungen eingesetzt werden. Healthcare-Anwendungen gewinnen Traktion durch medizinische Bildgebung, Diagnostik und ai-gestützte klinische Technologien.
Welche Region hält den größten Teil des AI Accelerator Chips Markt
- Asien-Pazifik belief sich auf 22,80% des globalen ai-Beschleuniger-Markts im Jahr 2025, unterstützt durch den Ausbau der ai-Infrastruktur, die Investitionen in Rechenzentren, die zunehmende Übernahme von Cloud Computing und die Präsenz von großen Halbleiter-Produktions- und Technologie-Ökosystemen in China, Japan, Südkorea und Taiwan. Die Region profitiert auch von der zunehmenden Bereitstellung von ai-Workloads über Unternehmens-, Automobil-, Telekommunikations- und Verbraucheranwendungen.
- Asia-pacific wird erwartet, dass starkes Wachstum im globalen ai-Beschleuniger-Markt während der Prognosezeit, mit einem CAGR von 32,55%, unterstützt durch steigende ai-Workloads, Erweiterung von Hyperscale- und Cloud-Datenzentren, zunehmende generative ai-Adoption, und wachsende Investitionen in Hochleistungs-Computing-Infrastruktur. Das etablierte Halbleiter-Ökosystem der Region und der zunehmende Einsatz von ai-Technologien unterstützen die Marktentwicklung weiter.
US AI Accelerator Chips Markt Insight
Der US AI Accelerator Chips Market erweitert sich, da die Nachfrage nach High-Performance Computing über Cloud Computing, Rechenzentren, generative AI, Machine Learning und Enterprise-Anwendungen steigt. Das Land profitiert von der Präsenz führender Halbleiter- und Technologieunternehmen, darunter NVIDIA, AMD, Intel, Google, Amazon Web Services und Microsoft, die Innovation in GPUs, ASICs und spezialisierten KI-Prozessoren unterstützen. Die zunehmenden Investitionen in Hyperscale-Datenzentren und AI-Infrastruktur unterstützen die Marktentwicklung weiter. Die zunehmende Einführung von Edge AI, autonomen Systemen und AI-fähige Software schafft auch Möglichkeiten für fortgeschrittene Beschleunigertechnologien in verschiedenen Branchen.
Europa AI Accelerator Chips Markt Insight
Der europäische KI Accelerator Chips-Markt wächst, da Investitionen in künstliche Intelligenz, Cloud Computing, High-Performance Computing und Daten-Center-Infrastruktur in der gesamten Region zunehmen. Die zunehmende Übernahme von GPUs, ASICs, FPGAs und spezialisierten KI-Prozessoren unterstützt Anwendungen in den Bereichen Automotive, Healthcare, Manufacturing, Financial Services und Telekommunikation. Die europäischen Automobilhersteller integrieren zunehmend KI-Computing in fortschrittliche Fahrerassistenzsysteme und autonome Mobilitätstechnologien, während Industrieunternehmen KI für Automatisierung, vorausschauende Wartung und Bildverarbeitung einsetzen. Regierungsinitiativen zur Förderung der Halbleiterproduktion, der KI-Entwicklung und der digitalen Infrastruktur stärken die regionale Nachfrage nach KI-Beschleunigerchips weiter.
U.K. AI Accelerator Chips Markt Insight
Der U.K. AI Accelerator Chips Markt erweitert sich, da die Nachfrage nach künstlicher Intelligenz, maschinellem Lernen, Cloud Computing und High-Performance Computing über Unternehmen und Rechenzentren weiter zunimmt. Die zunehmende Übernahme von generativen KI- und großen Sprachmodellen unterstützt die Nachfrage nach GPUs, ASICs und anderen spezialisierten Beschleunigerarchitekturen. Investitionen in KI-Infrastruktur, fortgeschrittene Rechenanlagen und Rechenzentrumskapazitäten verstärken die Marktchancen weiter. Auch die Bereiche Automotive, Healthcare, Finanzdienstleistungen und Fertigung übernehmen KI-fähige Lösungen und schaffen zusätzlichen Bedarf an effizienten Beschleunigertechnologien, die schnelle Verarbeitung und Echtzeit-KI-Workloads unterstützen.
Deutschland AI Accelerator Chips Markt Insight
Der KI Accelerator Chips-Markt in Deutschland wächst, da Investitionen in künstliche Intelligenz, Hochleistungs-Computing, industrielle Automatisierung und datenzentrierte Infrastruktur weiter zunehmen. Die zunehmende Übernahme von KI in den Bereichen Automobilindustrie, Gesundheitswesen, Finanzdienstleistungen und Industrieanwendungen unterstützt die Nachfrage nach GPUs, ASICs, FPGAs und anderen spezialisierten Beschleunigertechnologien. Deutschlands starkes Automobil- und Industrieökosystem fördert den Einsatz von KI für autonome Systeme, vorausschauende Wartung, Bildverarbeitung und intelligente Fertigung. Die steigenden Anforderungen an die Cloud-Adoption und Edge-Computing unterstützen die Marktentwicklung, während Halbleiterversorgungsketten und hohe Infrastrukturkosten wichtige Marktfaktoren bleiben.
Asien-Pazifik AI Accelerator Chips Markt Insight
Der Asia-Pacific AI Accelerator Chips Markt erweitert sich, da Investitionen in künstliche Intelligenz Infrastruktur, Rechenzentren, Cloud Computing und fortschrittliche Halbleiterfertigung in der gesamten Region weiter zunehmen. China, Japan, Südkorea und Taiwan stärken die regionalen Fähigkeiten durch Investitionen in KI-Prozessoren, GPUs, ASICs und Halbleiterfertigungsanlagen. Die zunehmende Übernahme von generativem KI, maschinellem Lernen, Edge Computing, autonomen Systemen und intelligenten Geräten unterstützt die Nachfrage nach leistungsstarken Beschleunigerchips. Mehr KI-Workloads und die Erweiterung von Hyperscale-Datenzentren schaffen zusätzliche Möglichkeiten für Beschleuniger-Chip-Hersteller in der ganzen Region.
Japan AI Accelerator Chips Markt Insight
Der japanische KI Accelerator Chips Market erweitert sich, da Investitionen in künstliche Intelligenz, Hochleistungs-Computing, Robotik und datenzentrierte Infrastruktur weiter zunehmen. Das etablierte Halbleiter-Ökosystem, die fortschrittliche Elektronikindustrie und die starke Präsenz von Technologie- und Automobilunternehmen unterstützen die Nachfrage nach GPUs, ASICs und anderen spezialisierten KI-Beschleunigern. Die zunehmende Akzeptanz von KI in der Fertigungs-, Automobil-, Gesundheits- und Unterhaltungselektronik schafft zusätzliche Möglichkeiten für den Einsatz von Beschleunigerchips. KI-Anwendungen unterstützen zudem die Nachfrage nach sparsamen und energieeffizienten Rechenlösungen. Allerdings bleiben hohe Halbleiter-Entwicklungskosten, technologische Komplexität und Wettbewerb von globalen Chip-Herstellern weiterhin zentrale Marktbetrachtung.
China AI Accelerator Chips Markt Einblick
Chinas AI Accelerator Chips Markt erweitert sich, da Investitionen in künstliche Intelligenz, Rechenzentren, Cloud Computing und High-Performance Computing weiter zunehmen. Die zunehmende Übernahme von generativem KI, großen Sprachmodellen, autonomen Systemen und industriellem KI unterstützt die Nachfrage nach GPUs, ASICs und anderen spezialisierten Beschleunigerarchitekturen. Auch inländische Halbleiterunternehmen stärken die Entwicklung von AI-Chips und erweitern lokale Rechenfunktionen, um die steigenden Workloads zu unterstützen. Der Ausbau von KI in den Bereichen Automotive, Consumer Electronics, Healthcare und Manufacturing schafft zusätzliche Möglichkeiten. Allerdings bleiben die Anforderungen an die Halbleiterversorgungskette, die fortschrittlichen Fertigungsanforderungen und der intensive Wettbewerb wichtige Marktbetrachtungen.
Welche sind die Top-Unternehmen im AI Accelerator Chips Markt
Die KI Accelerator Chips Market Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- NVIDIA Corporation (USA)
- Advanced Micro Devices, Inc. (AMD) (US.)
- Intel Corporation (US)
- Google LLC (USA)
- Amazon Web Services, Inc. (AWS) (USA)
- Microsoft Corporation (USA)
- Qualcomm Incorporated (USA)
- Broadcom Inc. (USA)
- Huawei Technologies Co., Ltd. (China)
- Cerebras Systems Inc. (USA)
- Groq, Inc. (USA)
- SambaNova Systems, Inc. (USA)
- Graphcore Limited (USA)
- Tenstorrent Inc. (Kanada)
- Samsung Electronics Co., Ltd. (Südkorea)
Was sind die neuesten Entwicklungen im AI Accelerator Chips Market
- Im März 2026 stellte NVIDIA die Vera Rubin AI-Plattform vor, die die Rubin GPU, Vera CPU, Groq 3 LPX Inference Beschleuniger, BlueField-4 DPU und Netzwerktechnologien zusammenbringt. Die Plattform wurde entwickelt, um KI-Workloads zu unterstützen, die von der Modellausbildung bis zur Echtzeit-Agentenkonferenz reichen und den Wandel der Branche in Richtung Rack-Skala KI-Computing widerspiegeln.
- Im April 2026 stellte Google sein TPU-Portfolio der achten Generation vor, bestehend aus TPU 8t für High-Throughput-Training und TPU 8i für Inferenz- und Verstärkungslearning-Workloads. Google erklärte, dass TPU 8t Systeme mit bis zu 9.600 Chips unterstützen kann, während TPU 8i für Low-Latency Inference und verbesserte Leistung pro Dollar ausgelegt ist.
- Im Juni 2026 enthüllten OpenAI und Broadcom den Jalapeño AI Beschleuniger, einen LLM-fokussierten Inferenzchip, der im Rahmen einer Rechenplattform der Generationen entwickelt wurde. Die Unternehmen erklärten, dass der Beschleuniger für den Einsatz im Gigawatt-Skala mit datenzentrierten Partnern bestimmt ist, wobei die anfängliche Bereitstellung für Ende 2026 angestrebt wird.
- Im September 2026 berichtete TrendForce, dass fortschrittliche Verpackungen zu einem immer wichtigeren Entwicklungsgebiet für KI-Beschleunigerchips werden. Die CoWoS-L von TSMC soll bis 2028 eine Mainstream-Verpackungslösung bleiben, während NVIDIA und AMD bereits die Technologie für fortgeschrittene KI-Beschleuniger übernehmen. Im Bericht wurde auch die Entwicklung von Intel EMIB-T als alternative Verpackungstechnologie hervorgehoben.
- Im August 2026 gaben AWS und NVIDIA Pläne zur Bereitstellung zusätzlicher 2 Millionen NVIDIA GPUs während 2027–2028 bekannt. Die geplante Bereitstellung umfasst NVIDIA Blackwell Ultra, Rubin und Rubin Ultra GPUs über die AWS-Infrastruktur und soll die operativen AI-, wissenschaftlichen Computing-, Unternehmensautomation- und physischen AI-Workloads unterstützen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











