



Global AI Accelerator Market Segmentation, By Accelerator Type (GPUs, Custom ASICs, FPGAs, Andere Architekturen), Workload (Inference, Training), Bereitstellung (Cloud & Data Center, Edge & On-Device, On-Premises Enterprise), Memory Technology (HBM, GDDR, On-Chip SRAM-Centric & LPDDR-Based Designs), Process Node (7m
Was ist die AI Accelerator Marktgröße und Wachstumsrate
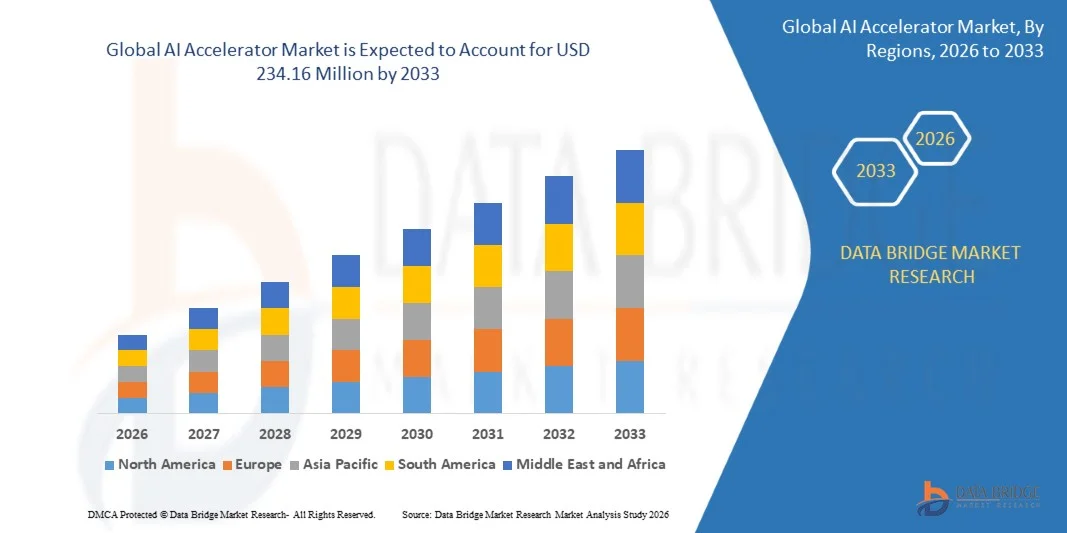
- Wie bei der Data Bridge Market Research Analyse wurde der KI-Beschleunigermarkt auf32,70 Mio. USD im Jahr 2025und wird zu erreichen234.16 Mio. USD bis 2033, in einemCAGR von 27.90% von 2026 bis 2033.
- Der Markt erweitert sich in einem außergewöhnlichen Tempo, angetrieben durch die schnelle Scale-up von generativen AI-Training und Inferenz, Multi-Gigawatt-Compute-Verpflichtungen von Hyperscalern und Grenz-KI-Labels, die Ankunft neuer Beschleuniger-Generationen von Händler-Chip-Anbietern und Custom-Silicon-Programmen, und zunehmende Bereitstellung von KI am Rande.
- KI-Beschleuniger sind spezialisierte Prozessoren, einschließlich der grafischen Verarbeitungseinheit (GPUs), benutzerdefinierte ASICs wie Tensor- und neuronalen Verarbeitungseinheiten, FPGAs und Wafer-Skala oder inferenzspezifische Architekturen, die dazu bestimmt sind, die Matrix-Heavy-Rechnungen des maschinellen Lernens wesentlich effizienter auszuführen als Universal-CPUs. Sie werden typischerweise mit High-Band-Speicher, fortschrittlichen Verpackungen und High-Speed-Verbindungen gepaart und werden zunehmend als Rack-Skala-Systeme anstelle einzelner Chips verkauft. Da die Inferenz etwa zwei Drittel der KI-Rechnungsausgaben ausmacht, wird der Wettbewerb von der Roh-Trainingsleistung auf Kosten pro Token, Speicherkapazität, Leistungseffizienz und Software-Ökosystembreite verschoben.
Marktgröße und Prognose
- Globaler Marktwert (2025): 32,70 Mio. USD
- Voraussichtlicher Marktwert (2033): USD 234.16 Millionen
- Wettervorhersage CAGR (2026–2033): 27.90%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des AI Accelerator Market
- Nordamerika dominierte den globalen KI-Beschleunigermarkt mit dem größten Umsatzanteil von 54.26% im Jahr 2025, unterstützt durch die Konzentration führender Beschleuniger-Designer, Hyperscaler und grenzübergreifender KI-Labore in der Region, und durch einen kontinuierlichen Zyklus von Gigawatt-Skala-Einsätzen, die von US-Cloud- und KI-Unternehmen angekündigt wurden.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 31,6% von 2026 bis 2033 sein, angetrieben von der zentralen Rolle der Region in fortschrittlicher Halbleiterfertigung, Speicherversorgung und Verpackung, steigender inländischer KI-Infrastruktur-Investition und wachsender Entwicklung von heimischen Beschleunigern.
- Das GPU-Segment führte die Kategorie Beschleuniger mit einem Anteil von 68,42% im Jahr 2025, aufgrund seines reifen Software-Ökosystems, einer breiten Workload-Berichterstattung und der schnellen Rampe von Rack-Skala-Plattformen.
- Das Inferenzsegment wird auch erwartet, dass die schnellsten CAGR von 30,6% von 2026 bis 2033, angetrieben durch zweckgebundene Inferenzchips, steigende Tokenvolumina und den Fokus der Käufer auf Kosten pro Token.
- Das Segment Cloud & Data Center entfiel auf 83,46% des Marktes im Jahr 2025, was die Konzentration von Beschleunigerkäufen in Hyperscale- und Neocloud-Anlagen widerspiegelte, die eine Gigawatt-Kapazität ausbauten.
- Hoher Bandbreitenspeicher (HBM) führte die Speichertechnologie Kategorie mit einem Anteil von 71.28% im Jahr 2025, da führende Trainings- und Inferenzbeschleuniger auf gestapelte HBM für die Speicherkapazität und Bandbreite vertrauen, die große Modelle benötigen, wobei die Per-Device-Kapazität über neue Generationen stark ansteigt.
- Das Segment AI Labs & Neoclouds wird voraussichtlich die schnellste CAGR von 33,7% von 2026 bis 2033 bezeugen, angetrieben von grenzenlosen Modellentwicklern, die direkt mit Chiplieferanten für Multi-Gigawatt-Kapazität und spezialisierten GPU-Cloud-Anbietern zusammenarbeiten und die Kapazität für KI-Kunden erweitern.
Report Scope und AI Accelerator Marktsegmentierung
|
Attribute |
KI Accelerator Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im AI Accelerator Markt
- Accelerator-Anbieter spalten ihre Produktlinien zunehmend durch Workload, entwerfen separate Chips für Training und für Inferenz anstatt ein einziges allgemeines Teil, da Inferenzökonomie, Speicherbandbreite und Kosten pro Token die primären Kaufkriterien werden.
- Diese Spezialisierung ist am sichtbarsten in den Custom-Silicon-Programmen der größten Cloud-Anbieter, die Chips zu ihren eigenen Modellen und Stapeln anpassen können.
- Zum Beispiel, im April 2026, bei Google Cloud Next kündigte seine achte Generation von Tensor-Verarbeitungseinheiten als zwei zweckgebundene Chips, die TPU 8t für Training und die TPU 8i für Inferenz, mit einem TPU 8t Superpod Skalierung auf 9,600 Chips, zwei Petabytes von gemeinsamen Highband-Speicher, und 121 Exaflops von FP4 Compute.
- Gleichzeitig unterzeichnen die Frontier-KI-Laboren Multi-Gigawatt-, Multi-Vendor-Compute-Vereinbarungen, die die Nachfrage über GPUs und benutzerdefinierte Beschleuniger verbreiten, anstatt auf einen einzigen Anbieter zu vertrauen.
- So kündigte AMD im Juli 2026 eine Vereinbarung mit Anthropic für bis zu 2 Gigawatt Instinct MI450 Series GPUs in Helios Rack-Skala-Systeme ab dem ersten Halbjahr 2027 an, während Anthropic im April 2026 seine Partnerschaft mit Google und Broadcom auf bis zu 5 Gigawatt der TPU-Kapazität der nächsten Generation ab 2027 erweiterte.
- Als Workload-spezifische Chips und Multi-Vendor werden Gigawatt-Skala-Vereinbarungen die Norm, Diversifizierung über eine einzelne Architektur und Lieferant wird erwartet, dass die definierende Tendenz im KI-Beschleunigermarkt durch die Prognoseperiode bleiben.
Was sind die Haupttreiber des AI Accelerator Market
- Die Skalierung von generativen KI-, Argumentationsmodellen und KI-Agenten treibt beispiellose Nachfrage nach Rechenschaft, wobei neue Beschleunigergenerationen in die Produktion gelangen, um sie als Kunden zu erfüllen, die Kapazitäten Jahre vor der Lieferung begehen.
- Zum Beispiel, im Januar 2026, bei CES, NVIDIA erklärte, dass seine Rubin-Plattform hatte volle Produktion mit Cloud-Verfügbarkeit für die zweite Hälfte von 2026 geplant, und am 16. September 2026 CoreWeave kündigte an, dass es ein Multi-Rack Vera Rubin NVL72-Cluster, der Hunderte von Rubin GPUs auf seiner Cloud verbindet, aufbrach.
- Der Wettbewerb unter Beschleuniger-Lieferanten erweitert die Kundenauswahl und zieht zusätzliche Kapazitäten in den Markt, da große Käufer zweite Quellen für die KI-Rechnung sichern.
- So kündigten AMD und OpenAI im Oktober 2025 eine 6-Gigawatt-Vereinbarung über mehrere Generationen von AMD Instinct GPUs an, wobei die ersten 1 Gigawatt der MI450-Serie in der zweiten Hälfte von 2026 beginnen, und am 14. Oktober 2025 nannte Oracle Cloud Infrastructure sich einen Startpartner für einen ersten 50.000 AMD Instinct MI450 GPUs aus dem Kalender Q3 2026.
- Auch Custom-Silicon-Designpartner erweitern sich schnell, mit Broadcom kündigte am 9. Juni 2026 seine AI XPV-Plattform, mit Apollo und Blackstone als erste Ankerinvestoren, entworfen, um mehr als 20 Gigawatt Rechenkapazität über 2028 mit benutzerdefinierten XPUs und Netzwerken für Frontier-KI-Labs zu ermöglichen.
- Mit steigender generativer KI-Anforderung, mehreren Beschleunigergenerationen im Jahr 2026 und großen Käufern, die Lieferanten diversifizieren, wird die Nachfrage nach KI-Beschleunigern im gesamten Prognosezeitraum voraussichtlich außerordentlich stark bleiben.
Welche Faktoren erschweren das Wachstum des AI Accelerator Markets
- Die KI-Beschleunigerversorgung wird weiterhin durch eine begrenzte fortschrittliche Halbleiterfertigungskapazität, eine fortschrittliche Verpackungsverfügbarkeit und eine hochbandbreite Speicherproduktion (HBM) eingeschränkt. Diese interdependenten Engpässe können Chiplieferungen verzögern und das Tempo der Datenübertragung begrenzen.
- Zum Beispiel berichtete TrendForce im April 2026, dass die Überschreitung der AI-Anforderung 3 nm und 2 nm Waferkapazität neben 2,5D und 3D fortschrittlicher Verpackung verschärft hatte, was anhaltende Zwänge in der gesamten Halbleiter-Versorgungskette hervorhebt.
- Software-Ökosystem Lock-in schafft zusätzliche Herausforderungen, da Beschleuniger oft herstellerspezifische Compiler, Bibliotheken und Optimierungstools benötigen. Die Verlagerung von Workloads zwischen Plattformen kann Codeänderungen, Leistungsabstimmung und zusätzliche technische Ressourcen erfordern.
- Hohe Akquisitionskosten, beträchtlicher Stromverbrauch, Kühlanforderungen und unterstützende Infrastrukturaufwendungen können die Übernahme von KI-Beschleunigern, insbesondere unter kleineren Organisationen, weiter einschränken. Die kombinierten Auswirkungen von Angebotsbeschränkungen, Infrastrukturinvestitionen und Softwaremigrationskomplexität können die Bereitstellungen verzögern und die Flexibilität des Anbieters begrenzen, die Markterweiterung trotz starker Nachfrage nach KI-Computing moderieren.
Wie wird der AI Accelerator Market segmentiert
Der KI-Beschleunigermarkt wird auf Basis von Beschleunigertyp, Workload, Bereitstellung, Speichertechnologie, Prozessknoten, Applikation und Endbenutzer segmentiert.
- Von Accelerator Typ
Auf Basis des Beschleunigertyps wird der globale KI-Beschleunigermarkt in GPUs, benutzerdefinierte ASICs (TPUs, NPUs, XPUs), FPGAs und andere Architekturen (wafer-scale, LPU, neuromorphic) segmentiert. Das GPU-Segment dominierte den Markt mit einem Anteil von 68,42% im Jahr 2025, aufgrund des hochreifen Software-Ökosystems von GPUs, der parallelen Verarbeitungskapazitäten und der Vielseitigkeit in verschiedenen KI-Workloads, einschließlich Modellausbildung, Feinabstimmung und Inferenz. Ihre Kompatibilität mit etablierten Entwicklungsrahmen und umfangreichem Entwickler unterstützen die Übernahme von Unternehmen, Cloud-Dienstleistern und Forschungseinrichtungen weiter. Darüber hinaus unterstützt der schnelle Einsatz von Rack-Skala-KI-Plattformen führender Anbieter die Nachfrage nach integrierter Recheninfrastruktur, die in der Lage ist, immer komplexere generative AI-Workloads zu bewältigen.
Das benutzerdefinierte ASICs-Segment wird das schnellste Wachstum auf einem CAGR von 33,6% von 2026 bis 2033, angetrieben von Hyperscalern und führenden KI-Labors investieren in proprietäre Silizium-Architekturen, um die Recheneffizienz zu verbessern, Inferenzkosten zu reduzieren und die Supply Chain Control zu stärken. Dedizierte Beschleuniger, einschließlich aufeinanderfolgender Generationen von Tensor-Verarbeitungseinheiten (TPUs) und Programmen wie AWS Trainium, Microsoft Maia und Meta MTIA, illustrieren diese Verschiebung auf anwendungsspezifische Hardware. Durch eine engere Zusammenarbeit mit Halbleiterbau- und Fertigungspartnern optimieren Unternehmen Chips für ihre spezifischen AI-Workloads, verbessern die Leistung pro Watt und reduzieren die Abhängigkeit von Universalbeschleunigern.
- Von der Workload
Auf der Grundlage der Arbeitsbelastung wird der globale KI-Beschleunigermarkt in Inferenz und Ausbildung segmentiert. Das Inferenzsegment dominierte den Markt mit einem Anteil von 59,74% im Jahr 2025, was die Tatsache widerspiegelte, dass die Inferenz jetzt etwa zwei Drittel der KI-Rechnungsausgaben darstellt, da die eingesetzten Modelle, KI-Agenten und die Begründung von Arbeitsbelastungen eine kontinuierliche, groß angelegte Nachfrage erzeugen.
Das Inferenzsegment soll auch die schnellste CAGR von 30,6% von 2026 bis 2033 erleben, die von der wachsenden Bereitstellung generativer KI-Anwendungen, großer Sprachmodelle und Echtzeit-KI-Dienste angetrieben wird. Die steigenden Token-Volumen erhöhen die Nachfrage nach effizienten, niedrig latenten Inferenzfähigkeiten in Cloud-Datenzentren, Unternehmenssystemen und Edge-Geräten.
- Durch die Bereitstellung
Auf Basis des Einsatzes wird der globale KI-Beschleunigermarkt in Cloud & Rechenzentrum, Edge & on-device und On-Premises-Unternehmen segmentiert. Das Segment Cloud & Data Center dominierte den Markt mit einem Anteil von 83,46% im Jahr 2025, spiegelt die Konzentration von AI-Infrastruktur-Investitionen unter hyperskalen Cloud-Anbietern und Neocloud-Betreibern wider, die die Rechenkapazität erweitern, um generative KI, große Sprachmodelle und leistungsstarke Computer-Workloads zu unterstützen. Der Einsatz von AI-Infrastruktur im Gigawatt-Skala treibt erhebliche Nachfrage nach GPUs, benutzerdefinierten ASICs und anderen spezialisierten Prozessoren. Darüber hinaus verstärkt die Verfügbarkeit skalierbarer Rechenressourcen, zentralisiertes Infrastrukturmanagement und Cloud-basierte KI-Dienste die Beschleunigerakzeptanz über Unternehmen und Forschungseinrichtungen.
Das Segment Edge & on-device wird von 2026 bis 2033 die schnellste CAGR von 34,2% beobachten, die durch die zunehmende Integration von leistungsarmen KI-Beschleunigern in autonome Fahrzeuge, Robotik, Industriemaschinen, Smartphones und andere Unterhaltungselektronik angetrieben wird. Diese Anwendungen erfordern Echtzeit-Datenverarbeitung, geringe Latenz, verbesserte Privatsphäre und reduzierte Abhängigkeit von der Cloud-Konnektivität. Edge-Beschleuniger ermöglichen KI-Workloads direkt auf lokalen Geräten zu laufen, die Datenübertragungskosten zu minimieren und die Reaktionsfähigkeit zu verbessern. Darüber hinaus erweitern die Fortschritte in energieeffizienten Chip-Architekturen, eingebettete KI-Prozessoren und Edge-Computing-Technologien Bereitstellungsmöglichkeiten in der gesamten Produktion, Automotive, Healthcare und Smart Consumer-Geräte und unterstützen ein starkes Wachstum in der gesamten Prognosezeit.
- Von der Speichertechnologie
Auf Basis der Speichertechnologie wird der globale KI-Beschleunigermarkt in High-Band-Speicher (HBM), GDDR und On-Chip SRAM-centric & LPDDR-basierte Designs segmentiert. Das Segment HBM dominierte den Markt mit einem Anteil von 71.28% im Jahr 2025, wachsende Rechen- und Speicheranforderungen an große Sprachmodelle, generative KI-Anwendungen und Hochleistungs-Computing-Workloads. Führende KI-Beschleuniger verlassen sich zunehmend auf die gestapelte HBM-Technologie, um die hohe Speicherbandbreite und -kapazität zu liefern, die für eine effiziente Modellausbildung und Inferenz erforderlich ist. Darüber hinaus unterstützt die steigende Speicherkapazität pro Gerät über aufeinanderfolgende Beschleunigergenerationen die Nachfrage nach fortschrittlichen HBM-Lösungen. Die Erweiterung von Hyperscale-Datenzentren und der Einsatz immer komplexerer AI-Modelle verstärken die Führung des Segments weiter.
Das Segment on-chip SRAM-centric & LPDDR-basierte Designs wird voraussichtlich die schnellste CAGR von 36,4% von 2026 bis 2033 erleben, die von der Entwicklung von inferenzoptimierten Architekturen angetrieben wird, die die Effizienz der Verarbeitung verbessern und die Abhängigkeit von HBM reduzieren. Durch die Nutzung des on-chip statischen Zutrittsspeichers (SRAM) und des Low-Power-Doppeldatensatzes (LPDDR) können diese Architekturen die Datenbewegung, den geringeren Stromverbrauch und die Kosteneffizienz für ausgewählte AI-Workloads reduzieren. Da die Inferenzvolumina und die Anforderungen an die Token-Generation steigen, priorisieren Cloud-Anbieter und AI-Entwickler geringere Kosten pro Token und eine effizientere Hardwareauslastung. Diese Faktoren sollen die Einführung alternativer Speicherarchitekturen beschleunigen, insbesondere in spezialisierten Inferenzsystemen und Edge AI Anwendungen.
- durch Prozessknoten
Auf Basis von Prozessknoten wird der globale KI-Beschleunigermarkt in 7nm & oben, 5nm–4nm und 3nm & unten segmentiert. Das Segment 5nm–4nm dominierte den Markt mit einem Anteil von 51.64% im Jahr 2025, weit verbreitete Einführung etablierter Beschleunigerarchitekturen, darunter die Blackwell-Klasse von NVIDIA und die Plattformen der früheren Generation, die mit 4nm-Klasse-Prozesstechnologien hergestellt werden. Diese Knoten bieten eine günstige Balance von Rechenleistung, Leistungseffizienz, Fertigungsreife und Produktionsskalierbarkeit, so dass sie gut geeignet für großformatige KI-Trainings- und Inferenz-Workloads.
Das 3nm & untere Segment wird erwartet, dass das schnellste CAGR von 41,8% von 2026 bis 2033, angetrieben durch den Übergang zu fortschrittlicheren Halbleiterherstellungsprozessen, die höhere Transistordichte, verbesserte Leistung pro Watt und höhere Rechenleistung ermöglichen. Die erwartete Übernahme der N3P-Technologie von TSMC für die Rubin-Generation von NVIDIA und fortschrittliche Prozesstechnologien für die MI450-Plattform von AMD unterstreicht den Wandel in Richtung Chip-Architekturen der nächsten Generation. Eine zunehmende Nachfrage nach energieeffizienter KI-Infrastruktur, steigende Rechenanforderungen an große Sprachmodelle und die Erweiterung von Hyperscale-Datenzentren werden erwartet, diesen Übergang zu beschleunigen.
- Anwendung
Auf der Basis der Anwendung wird der globale KI-Beschleunigermarkt in generative KI & große Sprachmodelle, Empfehlungs-Ranking-Systeme, Computer Vision & Videoanalysen, Konversation AI & NLP, autonome Systeme & Robotik und wissenschaftliche & HPC-Computing segmentiert. Das Segment Generative AI & Large Language Models dominierte den Markt mit einem Anteil von 46,72% im Jahr 2025, spiegelt die wesentlichen Rechenressourcen wider, die für die Ausbildung, Feinabstimmung und den Einsatz fortgeschrittener Sprachmodelle und generativer KI-Anwendungen erforderlich sind. Die zunehmende Übernahme von AI-powered Content Generation, Codierungsassistenten, Unternehmenscolilots und multimodalen Systemen treibt die Nachfrage nach Hochleistungsbeschleunigern an. Darüber hinaus unterstützt der zunehmende Einsatz von Frontier-KI-Modellen über Cloud-Plattformen und Unternehmensumgebungen Investitionen in beschleunigungsintensive Infrastrukturen, um die Verarbeitungsgeschwindigkeit, Skalierbarkeit und Inferenzeffizienz zu verbessern.
Das autonome System- und Robotik-Segment wird von 2026 bis 2033 den schnellsten CAGR von 32,9 % bezeugen, der durch den Ausbau der physischen KI über autonome Fahrzeuge, industrielle Robotik, intelligente Fertigung und automatisierte Logistik angetrieben wird. Diese Anwendungen erfordern spezialisierte Beschleuniger, die in der Lage sind, Sensordaten zu verarbeiten, Objekte zu erkennen und Echtzeitentscheidungen mit minimaler Latenz zu treffen. Mit der On-Board-Inferenz können Systeme zuverlässig ohne kontinuierliche Cloud-Konnektivität arbeiten und gleichzeitig die Reaktionsfähigkeit verbessern und Datenübertragungsanforderungen reduzieren. Fortschritte in energieeffizienten Prozessoren, Edge Computing, Bildverarbeitung und KI-fähigen Steuerungssystemen werden erwartet, dass die Adoption, Positionierung autonomer Systeme und Robotik während der gesamten Prognosezeit eine signifikante Wachstumschance darstellt.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der globale KI-Beschleunigermarkt in Hyperscalers & Cloud-Dienstleister, KI-Labs & Neoclouds, Unternehmen und Regierungs- und Forschungseinrichtungen segmentiert. Das Segment Hyperscalers & Cloud-Dienstleister dominierte den Markt mit einem Anteil von 61,38% im Jahr 2025, was ihre wesentlichen Investitionsausgaben für KI-Datenzentren, Hochleistungs-Computing-Infrastruktur und groß angelegte GPU-Einsätze widerspiegelte. Wichtige Cloud-Anbieter investieren stark in fortgeschrittene Beschleuniger, um generative KI, große Sprachmodelle und Enterprise AI-Dienste zu unterstützen. Ihre doppelte Rolle als Käufer von Händlerbeschleunigern und Entwicklern von kundenspezifischem Silizium stärkt die Marktnachfrage weiter. Darüber hinaus unterstützen expandierende Cloud-basierte KI-Angebote und der wachsende Bedarf an skalierbaren Rechenkapazitäten weitere Investitionen in Beschleunigertechnologien.
Das Segment AI Labs & Neoclouds wird voraussichtlich die schnellste CAGR von 33,7% von 2026 bis 2033 bezeugen, die von Grenzentwicklern der KI geleitet wird, die durch direkte Vereinbarungen mit Chiplieferanten und Infrastrukturpartnern große Rechenkapazitäten sichern. Gleichzeitig erweitern spezialisierte GPU-Cloud-Anbieter, die häufig als Neoclouds bezeichnet werden, ihre Infrastruktur, um die steigende Nachfrage von KI-Startups, Forschungsorganisationen und Unternehmen zu erfüllen, die leistungsstarke Rechenressourcen benötigen. Ihr Fokus auf beschleunigungsintensiven Workloads, flexible Kapazitätsbereitstellung und optimierte KI-Infrastruktur stärken ihre Marktposition. Darüber hinaus wird erwartet, dass die Nachfrage nach Modellbildung, Inferenz und speziellen KI-Computing-Umgebungen die Investitionen in diesem Segment beschleunigen wird.
Welche Region hält den größten Teil des AI Accelerator Market
- Nordamerika dominierte den KI-Beschleunigermarkt und entfiel 2025 auf den größten Umsatzanteil von 54.26%, unterstützt durch die Konzentration der weltweit führenden Beschleuniger-Designer, hyperskale Cloud-Anbieter und grenzübergreifende KI-Laboren in den USA und durch einen kontinuierlichen Zyklus von Gigawatt-Skala-Bereitstellungsankündigungen.
- Die Region profitiert auch von der tiefen Risiko- und Marktfinanzierung für spezialisierte Beschleunigerunternehmen, der engen Zusammenarbeit zwischen Chip-Designern und AI-Modellentwicklern und einer großen Basis von Cloud-Kapazität, die zunächst neue Plattformen zur Verfügung stellt. Die weiteren Starts von Rack-Skala-Systemen und Custom-Silicon-Programmen werden erwartet, dass die Führung Nordamerikas durch die Prognoseperiode gestärkt wird.
US AI Accelerator Market Insight
Der US-AKI-Beschleunigermarkt hält die führende Position in Nordamerika, untermauert durch den Hauptsitz von NVIDIA, AMD, Broadcom, Intel und den größten Hyperscalern, und durch die Konzentration von grenzenlosen AI-Labors, die direkt für Multi-Gigawatt-Kapazität Vertrag. Neue Plattformen werden in der Regel zuerst von den US-Cloud-Anbietern, wie dem Multi-Rack-Vera Rubin NVL72-Cluster von CoreWeave am 16. September 2026 und dem 50.000-GPU AMD MI450-Supercluster für Oracle Cloud Infrastructure von Q3 2026 bereitgestellt. Die jüngste öffentliche Auflistung von Cerebras im Mai 2026 hat den Pool von spezialisierten Beschleunigerunternehmen im Land weiter vertieft.
Kanada AI Accelerator Market Insight
Der KI-Beschleunigermarkt in Kanada wächst rasant, angetrieben durch steigende Nachfrage nach leistungsstarken Computing-, Generativen KI- und maschinellen Lernanwendungen. Investitionen in Rechenzentren, Cloud-Infrastruktur und AI-Forschung erhöhen die Übernahme von GPUs, spezialisierten Prozessoren und fortschrittliche Computer-Hardware. Regierungsinitiativen, starke akademische Forschung und technologische Innovation unterstützen Marktentwicklung. Allerdings bleiben hohe Hardwarekosten, Energieverbrauch, Lieferkettenzwänge und der globale Wettbewerb weiterhin wichtige Herausforderungen und schaffen Chancen für Halbleiterhersteller, Cloud-Anbieter und AI-Infrastrukturentwickler.
Asien-Pazifik AI Accelerator Market Insight
Der asiatisch-pazifische KI-Beschleunigermarkt wird das weltweit schnellste Wachstum erleben, das von der zentralen Rolle der Region bei der Halbleiterfertigung, der Hochbandenspeicherproduktion in Südkorea, der steigenden inländischen KI-Infrastrukturinvestitionen und der wachsenden Entwicklung von heimischen Beschleunigern angetrieben wird. Die südkoreanischen Speicherhersteller liefern die HBM, auf die führende Beschleuniger vertrauen, während regionale Start-ups und nationale Champions differenzorientierte Chips für Rechenzentrum und Edge-Anwendungen aufbauen.
China AI Accelerator Markt Insight
Der China AI-Beschleunigermarkt expandiert schnell, geprägt von einer starken Binnennachfrage nach KI-Rechnung und einem politischen Schwerpunkt auf der Selbstversorgung in fortgeschrittenen Halbleitern. Inländische Anbieter wie Huawei und Cambricon entwickeln Rechenzentrumsbeschleuniger für Schulung und Inferenz, während der Zugang zu den fortschrittlichsten ausländischen Beschleunigern und Fertigungsprozessen weiterhin eingeschränkt bleibt, verstärken Investitionen in lokale Chip-Design, Verpackungen und Software-Ökosysteme.
Japan AI Accelerator Market Insight
Der japanische KI-Beschleunigermarkt wächst stetig, angetrieben durch Investitionen in generative KI, Robotik, autonome Systeme und Hochleistungs-Computing. Die Nachfrage nach GPUs, anwendungsspezifischen integrierten Schaltungen und spezialisierten KI-Prozessoren steigt über Fertigungs-, Gesundheits-, Automotive- und Rechenzentrumsanwendungen hinweg. Staatliche Initiativen zur Unterstützung der digitalen Transformation und der inländischen Halbleiterproduktion stärken die Marktentwicklung weiter. Allerdings bleiben hohe Entwicklungskosten, Energieanforderungen und globale Abhängigkeiten von Lieferketten Herausforderungen, die Chancen für Halbleiterhersteller, Cloud-Anbieter und KI-Innovatoren schaffen.
Welche sind die Top-Unternehmen im AI Accelerator Markt
Die KI-Beschleunigerindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- NVIDIA Corporation(US)
- Advanced Micro Devices, Inc.(US)
- Intel Corporation(US)
- Broadcom Inc.(US)
- Marvell Technology, Inc.(US)
- Alphabet Inc. (Google) (USA)
- Amazon Web Services, Inc. (USA)
- Microsoft Corporation (USA)
- Meta Platforms, Inc. (USA)
- Qualcomm Incorporated (USA)
- Cerebras Systems, Inc. (USA)
- Groq, Inc. (USA)
- SambaNova Systems, Inc. (USA)
- Graphcore Limited (USA)
- Tenstorrent Inc. (Kanada)
- Etched.ai, Inc. (USA)
- d-Matrix Corporation (USA)
- Huawei Technologies Co., Ltd. (China)
- Cambricon Technologies Corporation Limited (China)
- Samsung Electronics Co., Ltd. (Südkorea)
- SK hynix Inc. (Südkorea)
- Micron Technology, Inc. (USA)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Alchip Technologies, Limited (Taiwan)
- MediaTek Inc. (Taiwan)
- Rebellions Inc. (Südkorea)
- Bevorzugte Netzwerke, Inc. (Japan)
- CoreWeave, Inc. (USA)
Was sind die neuesten Entwicklungen im AI Accelerator Market
- Im September 2026 kündigte CoreWeave an, dass es einen Multi-Rack-NVIDIA Vera Rubin NVL72-Cluster mit Hunderten von Rubin GPUs auf seiner Cloud aufbrachte, einer der ersten öffentlichen Bereitstellungen der Rubin-Generation von NVIDIA nach dem Eintritt der Plattform in die vollständige Produktion, die im Januar 2026 bei CES angekündigt wurde.
- Im September 2026 berichtete Broadcom für das dritte Quartal des Geschäftsjahres 2026 mit einem Umsatz von 16,7 Mrd. USD, was 221% im Vergleich zum Vorjahr entspricht und ein rasches Wachstum des benutzerdefinierten Beschleuniger- und KI-Vernetzungsumsatzes auf Hyperscaler und Frontier-KI-Labors widerspiegelte.
- Im Juli 2026 kündigte AMD eine strategische Partnerschaft mit Anthropic an, um bis zu 2 Gigawatt von AMD Instinct MI450 Series GPUs in Form von Helios Rack-Skala-Lösungen mit MI455X GPUs, EPYC “Venice” CPUs, Pensando Networking und ROCm-Software zu implementieren, beginnend in der ersten Hälfte von 2027.
- Im Mai 2026 absolvierte Cerebras Systems sein erstes öffentliches Angebot und wurde in den letzten Jahren zu einem der größten US-Technologielisten und gab dem Wafer-Skala-Beschleuniger-Spezialisten Zugang zum öffentlichen Kapital, um seine Rechenzentrumskapazität zu erweitern.
- Im April 2026, bei Google Cloud Next, Google kündigte seine acht-Generation TPUs als zwei zweckgebundene Chips, die TPU 8t für Training und die TPU 8i für Inferenz, mit einer TPU 8t Superpod Skalierung auf 9.600 Chips, zwei Petabytes von geteilten HBM, und 121 Exaflops von FP4 Compute.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











