



Segmentierung des globalen Marktes für die Herstellung analytischer Instrumente nach Typ (Chromatographie und Spektrometer), Endnutzer (Pharma und Biotechnologie, Industrie und angewandte Forschung, Hochschulen und Behörden sowie Sonstige), Anwendung (Forschungsanwendungen, klinische Anwendungen, diagnostische Anwendungen und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die analytische Instrumentenherstellungsmarktgröße und -wachstumsrate
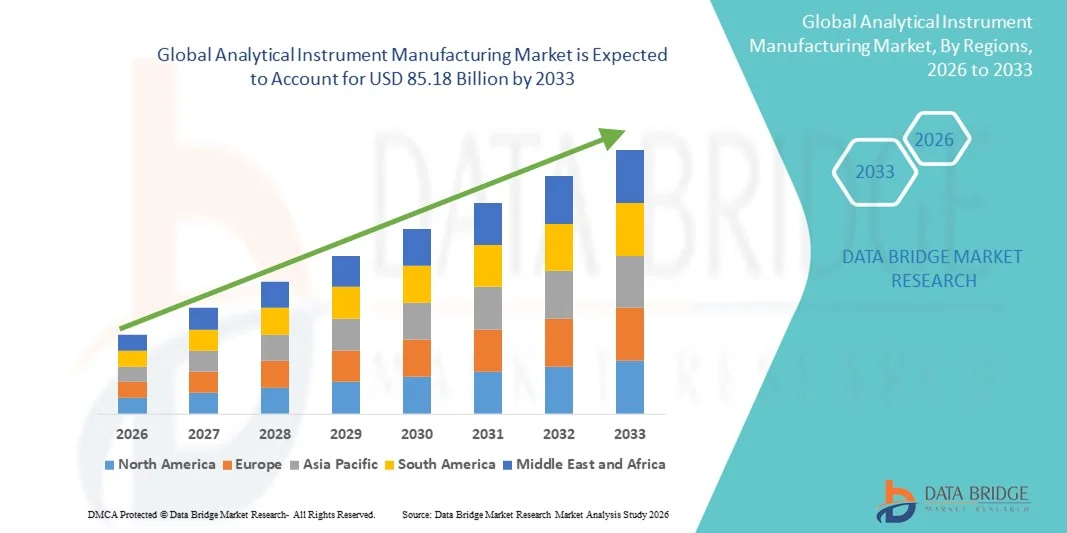
- Wie bei Data Bridge Market Research Analysis wurde die globale Analyseinstrument-Produktionsmarktgröße geschätzt52,25 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen85,18 Milliarden USD bis 2033, beiCAGR von 6,30%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch den zunehmenden Einsatz moderner Labortechnologien und den wachsenden Bedarf an präzisen und automatisierten Analyselösungen in der Pharma-, Chemie- und Biotechnologieindustrie gefördert.
- Darüber hinaus treibt die steigende Nachfrage nach High-Throughput-Tests, Qualitätskontrolle und Forschung und Entwicklung Investitionen in innovative analytische Instrumente, Steigerung der Effizienz, Genauigkeit und Reproduzierbarkeit, die die Aufnahme von analytischen Instrumentenherstellungslösungen beschleunigt, wodurch das Wachstum der Industrie deutlich gesteigert wird.
Marktgröße und Prognose
Globaler Marktwert (2025):52,25 Mrd. USD
Voraussichtlicher Marktwert (2033):85,18 Mrd. USD
Wettervorhersage CAGR (2026–2033):6.30%
Was sind die großen Takeaways des analytischen Instrumentenherstellungsmarktes
- Analytische Instrumente, einschließlich Spektrometer, Chromatographien und Laborautomatisierungssysteme, sind aufgrund ihrer verbesserten Präzision, Effizienz und der Fähigkeit, Hochdurchsatztests und R&D-Workflows zu unterstützen, immer wichtigere Komponenten in der Pharma-, Chemie-, Biotechnologie- und Lebensmittelindustrie.
- Die steigende Nachfrage nach analytischen Instrumenten wird in erster Linie durch die zunehmende Betonung auf Qualitätskontrolle, regulatorische Compliance und die Annahme automatisierter und integrierter Laborlösungen sowie die Notwendigkeit präziser und reproduzierbarer Ergebnisse in Forschungs- und Industrieanwendungen gefördert.
- Nordamerika dominierte den analytischen Instrumentenherstellungsmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, der durch die frühzeitige Einführung fortschrittlicher Labortechnologien, starke FuE-Infrastruktur, hohe Investitionen in Life Sciences und chemische Industrien sowie die Präsenz führender Hersteller von analytischen Instrumenten geprägt war.
- Asia-Pacific wird im Prognosezeitraum die am schnellsten wachsende Region des Analytischen Instrumentenherstellungsmarktes sein, die einen CAGR von 8,5% registriert, was durch eine rasche Industrialisierung, eine Ausweitung der Pharma- und Biotechnologie-Branche, eine Zunahme der staatlichen Investitionen in die Forschung und eine steigende Nachfrage nach hochpräzisen Laborinstrumenten bedingt.
- Das Segment Chromatographie dominierte den größten Marktanteil von 47,5% im Jahr 2025, der durch seine weit verbreitete Übernahme in Pharma-, Biotechnologie- und Umweltprüflabors verursacht wurde.
Report Scope und Analytical Instrument Manufacturing Market Segmentation
|
Attribute |
Analytische Instrumente Herstellung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im analytischen Instrumentenherstellungsmarkt
Rising Adoption von automatisierten und hochleistungsfähigen analytischen Instrumenten
- Ein wesentlicher Trend im globalen analytischen Instrumentenherstellungsmarkt ist die zunehmende Übernahme automatisierter, hochdurchsatzfähiger Instrumente in Pharma-, Biotechnologie- und Umweltprüflabors
- Automatisierung reduziert den menschlichen Fehler, verbessert die Reproduzierbarkeit und beschleunigt experimentelle Arbeitsabläufe, wodurch Instrumente wie Flüssigkeitschromatographiesysteme, Massenspektrometer und automatisierte PCR-Maschinen sehr wünschenswert sind
- So startete Agilent Technologies im Juni 2024 sein 1290 Infinity II UHPLC-System mit integrierten Automatisierungsfunktionen, was den Labordurchsatz deutlich steigerte.
- Der Trend wird auch durch den zunehmenden Bedarf an Multiparameteranalysen und die Integration von Instrumenten mit Laborinformationsmanagementsystemen (LIMS) für das Datenmanagement getrieben.
- Laboratorien konzentrieren sich zunehmend auf Präzision, Geschwindigkeit und Effizienz, die Nachfrage nach Instrumenten, die in der Lage sind, hochauflösende Analyse
- Technologische Fortschritte wie miniaturisierte mikrofluidische Systeme und modulare Instrumentenplattformen ermöglichen flexible und anpassbare Workflows
- Wachsende Anwendungen in der Drogenentdeckung, Umweltüberwachung und klinischen Diagnostik unterstützen die Adoption
- Unternehmen wie Thermo Fisher Scientific und Shimadzu investieren in FuE, um Instrumente der nächsten Generation zu entwickeln, die Automatisierung, Sensibilität und Vielseitigkeit kombinieren
- Die Verschiebung auf automatisierte Analysesysteme ist in der pharmazeutischen FuE besonders ausgeprägt, wo Genauigkeit und Reproduzierbarkeit für die Einhaltung der Vorschriften entscheidend sind
- In aufstrebenden Märkten beschleunigen zunehmende Initiativen der Labormodernisierung die Aufnahme automatisierter Instrumente
- Hochdurchsatz- und Multianalyt-Fähigkeiten ermöglichen gleichzeitiges Erkennen mehrerer Biomarker, Einsparung von Zeit und Ressourcen
- Insgesamt ist der Trend zur Automatisierung und Integration in die analytische Instrumentierung die globale Umgestaltung der Laboroperationen, die Steigerung der Effizienz und Produktionsqualität
Analytische Instrumentenherstellung Marktdynamik
Fahrer
wachsende Nachfrage aus Pharma, Biotech und akademischer Forschung
- Der globale Markt für Analytische Instrumentenherstellung wird durch steigende FuE-Aktivitäten in Pharma, Biotechnologie und akademischen Forschungseinrichtungen deutlich vorangetrieben.
- Zum Beispiel: Im März 2025 erweiterte Waters Corporation sein analytisches Instrumenten-Portfolio, um eine hochdurchsatzreiche Drogen-Screening zu unterstützen.
- Die Notwendigkeit von genauen, sensiblen und reproduzierbaren analytischen Messungen in der Drogenentdeckung, der Qualitätskontrolle und der Diagnostik ist die Übernahme von Instrumenten
- Analytische Instrumente sind für die molekulare Charakterisierung, Biomarker-Detektion und Qualitätssicherung in Arzneimitteln und Biologik kritisch
- Steigende Prävalenz von chronischen Krankheiten und zunehmender Fokus auf personalisierte Medizin sind die Nachfrage nach Instrumenten in der Lage, hochauflösende Analyse
- Umwelt- und Lebensmittelsicherheitstests tragen ebenfalls zum Marktwachstum bei, was Instrumente wie Gaschromatographen und Spektrometer erfordert.
- Technologische Fortschritte, die Empfindlichkeit, Durchsatz und einfache Nutzung verbessern, fördern die Annahme
- Forschungseinrichtungen und Vertragsforschungsorganisationen (CROs) investieren zunehmend in hochmoderne Instrumente, um ihre Fähigkeiten zu verbessern
- Der Anstieg der staatlichen Forschungsprojekte und die zunehmende Zusammenarbeit zwischen Wissenschaft und Industrie sind zusätzliche Wachstumstreiber
- Erweiterung der Biotechnologie-Hubs in Nordamerika, Europa und Asien-Pazifik verstärkt Instrumentenbedarf
- Insgesamt ist der zunehmende Bedarf an zuverlässigen, präzisen und fortschrittlichen Analyse-Tools in mehreren Sektoren ein anhaltendes Wachstum auf dem Markt
Zurückhaltung/Challenge
Hohe Kosten und Wartungsanforderungen Limit Adoption
- Trotz starker Nachfrage stellen die hohen anfänglichen Kosten für fortgeschrittene Analyseinstrumente eine erhebliche Zurückhaltung des Marktwachstums dar
- So kosten z.B. ultrahochleistungsfähige Flüssigkeitschromatographie (UHPLC) und hochauflösende Massenspektrometriesysteme oft mehrere hunderttausend Dollar, was sie für kleinere Labors unzugänglich macht.
- Die laufenden Instandhaltungs-, Kalibrierungs- und Serviceanforderungen erhöhen die Betriebskosten weiter und verschlechtern einige Endverbraucher. In den Entwicklungsregionen schränken begrenzte Budgets und Infrastrukturlücken die weit verbreitete Einführung anspruchsvoller Analysesysteme ein.
- Die Instrumentenkomplexität erfordert oft geschultes Personal für den Betrieb, die Erhöhung der Personalkosten und die Abhängigkeit von spezialisiertem Fachwissen. Verzögerungen bei der Wartung oder technischen Unterstützung können Labor-Workflows beeinflussen, die Produktivität und ROI beeinflussen
- Verbrauchsmaterialien, Reagenzien und Software-Upgrades ergänzen die Gesamtkosten des Eigentums und entmutigen die kleine Annahme. Hohe Kosten können auch den Austausch von Altinstrumenten verlangsamen, wodurch das Eindringen neuer Technologien eingeschränkt wird
- Einige Labors verlassen sich auf Outsourcing-Tests an CROs, um Investitionsausgaben zu vermeiden, indirekt Auswirkungen auf den Instrumentenverkauf. Die Bewältigung dieser Herausforderungen durch erschwingliche Modelle, modulare Instrumente und erweiterte Serviceverträge ist für das Marktwachstum unerlässlich
- Unternehmen wie Agilent und Shimadzu haben mit Leasing- und Mietoptionen begonnen, um die Zugänglichkeit für kleinere Labors zu verbessern. Die Verwaltung der hohen Kosten und der operativen Ausgaben ist nach wie vor eine zentrale Barriere, insbesondere für Institutionen mit Haushaltszwängen
Wie wird der Analytical Instrument Manufacturing Market segmentiert
Der Markt wird auf Basis von Typ, Endbenutzer und Anwendung segmentiert.
- Typ
Auf Basis des Typs wird der Analytical Instrument Manufacturing Markt in Chromatographie und Spektrometer segmentiert. Das Segment Chromatographie dominierte den größten Marktanteil von 47,5% im Jahr 2025, der durch seine weit verbreitete Übernahme in Pharma-, Biotechnologie- und Umweltprüflabors getrieben wurde. Chromatographie-Instrumente wie HPLC, GC und UHPLC sind hochwertig für ihre Genauigkeit, Empfindlichkeit und Fähigkeit, komplexe Mischungen zu trennen und zu quantifizieren. Die Dominanz des Segments wird durch die steigende Nachfrage bei der Drogenentdeckung, der Qualitätskontrolle und der regulatorischen Compliance weiter unterstützt. Kontinuierliche technologische Innovationen, einschließlich Ultra-High-Performance-Chromatographie und automatisiertes Probenhandling, verbessern die Laboreffizienz und Reproduzierbarkeit. Nordamerika und Europa stellen aufgrund der hohen Prävalenz von pharmazeutischen FuE- und strengen regulatorischen Anforderungen die größten Märkte dar. Die Integration von Chromatographieinstrumenten mit Laborinformationsmanagementsystemen (LIMS) und Automatisierungsplattformen erhöht die Betriebseffizienz und Datengenauigkeit. Auch wissenschaftliche Institutionen, Vertragsforschungsorganisationen (CROs) und Biotech-Unternehmen tragen maßgeblich zum Markteinkommen bei. Darüber hinaus erweitern die Umweltüberwachungs- und Lebensmittelsicherheitstests die Übernahme des Segments weiter. Die Vielseitigkeit des Segments in Anwendungen, einschließlich Proteomik, Metabolomik und klinische Analyse, zementiert seine Marktführerschaft. Insgesamt bleibt die Chromatographie aufgrund von Präzision, Zuverlässigkeit und regulatorischer Akzeptanz die bevorzugte analytische Technik.
Das Segment Spektrometer wird von 2026 bis 2033 am schnellsten CAGR von 22,3 % bezeugen, was durch steigende Nachfrage nach fortschrittlicher molekularer Charakterisierung, struktureller Aufklärung und Hochdurchsatzanalysen bedingt ist. Massenspektrometer, UV-Vis-Spektrometer und Atomabsorptionsspektrometer werden zunehmend in pharmazeutischen, biotechnologischen und Umweltlaboren eingesetzt. Spektrometer bieten schnelle, sensible und präzise Analyse, so dass sie ideal für die Drogenentwicklung, Proteomik und Stoffwechselforschung. Der wachsende Bedarf an Qualitätskontrolle und Echtzeitüberwachung in der pharmazeutischen Produktion beschleunigt die Annahme. Technologische Fortschritte, wie Miniaturisierung, Portabilität und hochauflösende Massenspektrometrie, erhöhen das Marktwachstum weiter. Die Schwellenländer übernehmen Spektrometer aufgrund zunehmender Initiativen zur Labormodernisierung. Die Integration mit automatisierten Probenhandling- und Datenanalyse-Tools verbessert die Workflow-Effizienz. Darüber hinaus werden Spektrometer zunehmend in der akademischen und staatlichen Forschung für fortgeschrittene Material- und chemische Analyse verwendet. Das Segment profitiert von steigenden Investitionen in der Biotechnologie und der personalisierten Medizin. Cloud-basiertes Datenmanagement und Konnektivität verbessern die betriebliche Effizienz und unterstützen eine breitere Akzeptanz. Insgesamt gewinnen Spektrometer schnell an Traktion, da Labors vielseitigere und leistungsstarke analytische Werkzeuge suchen.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Pharma und Biotech, Industrie & angewandt, Wissenschaft & Regierung und andere segmentiert. Das Segment Pharma und Biotech entfiel auf den größten Marktanteil von 49,1% im Jahr 2025, der durch hohe FuE-Ausgaben, strenge regulatorische Compliance und einen wachsenden Fokus auf Biologik und personalisierte Medizin getrieben wurde. Analytische Instrumente sind für die Wirkstoffentdeckung, Formulierungsentwicklung und Qualitätssicherung kritisch. Kontinuierliche Innovation in analytischen Technologien, einschließlich Chromatographie und Spektrometrie, treibt den Bedarf an. Das Segment profitiert von der zunehmenden Outsourcing- bis hin zu Vertragsforschungsorganisationen (CROs), der Erweiterung von pharmazeutischen Hubs und der Notwendigkeit von Hochdurchsatztests. Automatisierte analytische Instrumente gewinnen Traktion zur Verbesserung der Effizienz, Reproduzierbarkeit und Datenmanagement. Nordamerika und Europa dominieren aufgrund reifer Pharmaindustrien und starker regulatorischer Rahmenbedingungen. Wachsende Prävalenz von chronischen Krankheiten und Betonung auf Präzisionsmedizin erhöhen die Annahme. Auch die zunehmende Zusammenarbeit zwischen Wissenschaft und Industrie trägt zur Nachfrage bei. Insgesamt bleiben Pharma und Biotech aufgrund anhaltender Investitionen in Forschung und Compliance-getriebene analytische Anforderungen die führenden Endverbraucher.
Das Industrie- & angewandte Segment wird von 2026 bis 2033 am schnellsten CAGR von 20,9 % bezeugen, was durch steigende Nachfrage nach analytischen Instrumenten in der Umweltprüfung, Lebensmittelsicherheit, chemischen Herstellung und Materialanalyse bedingt ist. Branchen übernehmen zunehmend hochpräzise Instrumente zur Überwachung der Produktqualität, der regulatorischen Compliance und der Prozessoptimierung. Der wachsende Fokus auf nachhaltige Fertigung, Verschmutzungsüberwachung und Sicherheitsprüfung Kraftstoffe Adoption. Besonders bevorzugt sind Automatisierte analytische Instrumente, die den menschlichen Fehler reduzieren und die Reproduzierbarkeit verbessern. Schwellenländer modernisieren Labore, um internationale Standards zu erfüllen und das Marktwachstum weiter zu unterstützen. Die Instrumentenintegration mit Datenanalysen und Cloud-Plattformen ermöglicht eine Fernüberwachung und vorausschauende Wartung. Industriezweige profitieren von schnellen Tests, Multianalyten-Fähigkeiten und flexiblen Workflows. Insgesamt sind industrielle & angewandte Anwendungen aufgrund des steigenden regulatorischen Drucks und der Nachfrage nach qualitativ hochwertigen analytischen Leistungen das am schnellsten wachsende Segment.
- Anwendung
Auf Basis der Anwendung wird der Markt in Forschungsanwendungen, klinische Anwendungen, diagnostische Anwendungen und andere segmentiert. Das Segment der Forschungsanwendungen hat 2025 den größten Marktanteil von 45,8 % erreicht, der durch den umfangreichen Einsatz in der wissenschaftlichen, pharmazeutischen und biotechnologischen Forschung geprägt ist. Analytische Instrumente unterstützen die Studien zur Drogenentdeckung, Molekularbiologie, Genomik, Proteomik und Metabolomik. Hochdurchsatz-Screening, Automatisierung und fortschrittliche analytische Technologien verbessern die Forschungseffizienz. Die zunehmende Betonung auf personalisierte Medizin, neuartige Therapien und innovative biologische Forschung treibt die Annahme an. Nordamerika und Europa dominieren das Segment aufgrund moderner Forschungsinfrastruktur und Finanzierung. Die Integration von Instrumenten mit Laborinformationsmanagementsystemen (LIMS) verbessert die Workflow-Effizienz. CROs, Biotech-Startups und Universitäten tragen maßgeblich zum Umsatz bei. Das Segment profitiert von einer zunehmenden Zusammenarbeit zwischen öffentlichen und privaten Forschungseinrichtungen. Insgesamt bleiben Forschungsanwendungen der Hauptantrieb der analytischen Instrumentennachfrage.
Das Segment der diagnostischen Anwendungen wird von 2026 bis 2033 mit dem schnellsten CAGR von 21,4% bezeugt, das durch steigende Nachfrage nach klinischen Tests, molekularer Diagnostik und personalisierter Gesundheitsversorgung getrieben wird. Analytische Instrumente ermöglichen eine genaue Erkennung von Biomarkern, Krankheitserregern und genetischen Mutationen. Krankenhäuser, diagnostische Zentren und klinische Labore übernehmen zunehmend hochdurchsatz- und automatisierte Instrumente für schnellere und zuverlässige Ergebnisse. Die COVID-19 Pandemie beschleunigte Investitionen in die diagnostische Infrastruktur und verbessert die langfristige Annahme. Technologische Fortschritte in der Spektrometrie und Chromatographie ermöglichen präzise und schnelle Tests. Die Integration mit elektronischen Gesundheitsdaten (EHR) und Laborinformationssystemen (LIS) verbessert die betriebliche Effizienz. Emerging-Regionen erweitern diagnostische Fähigkeiten, um den Gesundheitszugang zu verbessern. Das zunehmende Bewusstsein für die Früherkennung und präventive Gesundheitsversorgung unterstützt die Adoption. Insgesamt ist das diagnostische Anwendungssegment aufgrund der wachsenden Anforderungen an klinische und molekulare Tests am schnellsten angewachsen.
Welche Region hält den größten Teil des analytischen Instrumentenherstellungsmarktes
- Nordamerika dominierte den analytischen Instrumentenproduktionsmarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025
- Angetrieben durch die frühzeitige Einführung fortschrittlicher Labortechnologien, starke FuE-Infrastruktur, hohe Investitionen in Life Sciences und Chemieindustrie sowie die Präsenz führender Hersteller von analytischen Instrumenten
- Die Pharma-, Biotechnologie- und Chemiesektoren der Region tragen maßgeblich zum Marktwachstum bei
US Analytical Instrument Manufacturing Market Insight
Der US-amerikanische Analyseinstrument-Produktionsmarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch eine hohe Einführung automatisierter und hochdurchsatzfähiger Laborsysteme gefördert wurde. Wissenschaftliche und industrielle Forschungszentren setzen zunehmend auf fortschrittliche Analyseinstrumente für chemische, biologische und pharmazeutische Anwendungen, die Markterweiterung.
Europa Analytische Instrumentenproduktion Markt Insight
Der europäische analytische Instrumentenherstellungsmarkt wird in der Vorausschätzungsperiode mit einem beträchtlichen CAGR ausgebaut, der durch die wachsende industrielle Automatisierung, starke Pharma- und Biotech-Sektoren und die steigende Nachfrage nach qualitativ hochwertigen Analyseinstrumenten getrieben wird.
US Analytical Instrument Manufacturing Market Insight
Der US-amerikanische analytische Instrumentenherstellungsmarkt wird durch zunehmende Investitionen in wissenschaftliche Forschung, steigender Übernahme fortschrittlicher Laborinstrumente und wachsender Nachfrage nach automatisierten Lösungen in akademischen und industriellen Labors stetig wachsen.
Deutschland Analytische Instrumentenproduktion Markt Insight
Der deutsche Analyseinstrumenten-Produktionsmarkt soll sich deutlich ausweiten, angetrieben von der etablierten industriellen und pharmazeutischen Infrastruktur des Landes. Das Marktwachstum wird durch die starke Betonung Deutschlands auf Innovation und Präzision in der Fertigung sowie die zunehmende Übernahme umweltfreundlicher, energieeffizienter und digital integrierter analytischer Instrumente in Laboratorien unterstützt. Der zunehmende Fokus auf Qualitätskontrolle, regulatorische Compliance und fortschrittliche Forschung in Pharma und Chemie treibt die Nachfrage nach leistungsstarken analytischen Lösungen weiter voran.
Asia-Pacific Analytical Instrument Manufacturing Market Insight
Der asiatisch-pazifische Analyseinstrument-Produktionsmarkt wird während der Prognosezeit mit dem schnellsten CAGR von 8,5 % wachsen, der durch eine rasche Industrialisierung und den Ausbau der Pharma- und Biotechnologie-Sektoren in der Region gefördert wird. Zunehmende staatliche Investitionen in die wissenschaftliche Forschung, wachsende Fokus auf Life Sciences und chemische Industrie, und die steigende Annahme von hochpräzisen, automatisierten Laborinstrumenten sind Schlüsselfaktoren für das Marktwachstum. Darüber hinaus tragen die expandierenden akademischen und industriellen Forschungsinitiativen der Region zu einer höheren Nachfrage nach fortschrittlichen analytischen Lösungen bei.
Japan Analytical Instrument Manufacturing Market Insight
Japans analytischer Instrumentenherstellungsmarkt gewinnt an Dynamik aufgrund der frühzeitigen Einführung fortschrittlicher Labortechnologien, starker industrieller und akademischer FuE-Aktivitäten und der steigenden Nachfrage nach leistungsstarken analytischen Systemen in der Pharma-, Chemie- und Biotech-Forschung. Die zunehmende Betonung auf Präzision, Effizienz und Innovation in Laboratorien sowie staatliche Unterstützung für Forschungsinfrastrukturen stärken die Wachstumstrajektorie des Marktes weiter.
China Analytical Instrument Manufacturing Market Insight
China-Analyseinstrument-Produktionsmarkt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, angetrieben durch schnelle Industrialisierung, starke staatliche Unterstützung für wissenschaftliche Forschung und hohe Übernahme fortschrittlicher analytischer Laborinstrumente. Die expandierenden pharmazeutischen und biotechnologischen Industrien des Landes sowie die zunehmende Investition in FuE und die Präsenz starker inländischer Instrumentenhersteller tragen maßgeblich zum Marktwachstum bei. Darüber hinaus steigern steigende akademische Forschungsinitiativen und Anforderungen an die industrielle Qualitätskontrolle die Nachfrage nach anspruchsvollen analytischen Lösungen.
Welche sind die Top-Unternehmen im Bereich der analytischen Instrumentenherstellung
Die Analytical Instrument Manufacturing Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Agile Technologien(US)
- Thermo Fisher Scientific(US)
- Shimadzu Corporation(Japan)
- PerkinElmer(US)
- Waters Corporation (USA)
- Bruker Corporation (USA)
- Danaher Corporation (USA)
- Mettler-Toledo International (Schweiz)
- HORIBA, Ltd. (Japan)
- JEOL Ltd. (Japan)
- Hitachi High-Technologies Corporation (Japan)
- Bio-Rad Laboratories (USA)
- Analytik Jena (Deutschland)
- Malvern Panalytical (USA)
- Oxford Instruments (U.K.)
- Metrohm AG (Schweiz)
- Eppendorf AG (Deutschland)
- Thermo Electron Corporation (US)
- Waters India Pvt. Ltd. (India)
- Agilent Technologies India Pvt. Ltd. (Indien)
Was sind die neuesten Entwicklungen im analytischen Instrumentenproduktionsmarkt
- Im Juni 2021 lancierte Agilent Technologies, Inc. neue LC/MS- und GC/MS-Quadrupol-Massenspektrometer mit eingebauter Instrumentenintelligenz, um Laboroperationen zu optimieren und die Analyseleistung in komplexen Probenanalysen zu verbessern
- Im März 2022 kündigte die Sartorius AG die Akquisition der Novasep-Chromatographieabteilung an und fügte innovative Chromatographiesysteme für die Biomolekülanalyse in ihr analytisches Instrumentenportfolio hinzu – erweiterte ihr Angebot für kontinuierliche Biologik-Produktionsabläufe
- Im Februar 2022 erweiterte Thermo Fisher Scientific sein Chromatographie- und Massenspektrometrie-Verbrauchsportfolio, um die analytische Leistungsfähigkeit und Probenhandling für die Chromatographie und MS-Workflows in Forschungs- und Routinelabors zu verbessern
- Im Juni 2023, Malvern Panalytical Ltd startete das NanoSight Pro Nanopartikel-Tracking-Analysesystem und bietet ultra-high‐resolution-Messungen mit maschinellen Lernverbesserungen, um schnellere Partikelanalysen für Forschungs- und Materialwissenschaft Anwendungen bereitzustellen
- Im April 2024 führte Agilent Technologies das Advanced Dilution System (ADS 2) für ICP‐MS und ICP‐OES-Workflows ein, um den Labordurchsatz zu verbessern und die Probenvorbereitung in Umwelt-, Pharma- und Industrietests zu optimieren.
- Im Juli 2024 erwarb Malvern Panalytical die Micromeritics Instrument Corporation mit dem Ziel, sein Analyse-Lösungen-Portfolio in der Partikel-, Oberflächen- und Porositätsmessung zu erweitern — seine materiellen Charakterisierungsfähigkeiten zu stärken
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











