



Globaler Markt für Geräte zur anterioren zervikalen Fixierung, Typ (Fixierungssysteme, Knochentransplantate), Anwendung (Krankenhaus, Kliniken, Sonstiges) – Branchentrends und Prognose bis 2029.
Was ist die anterior Cervical Fixation Devices Marktgröße und Wachstumsrate
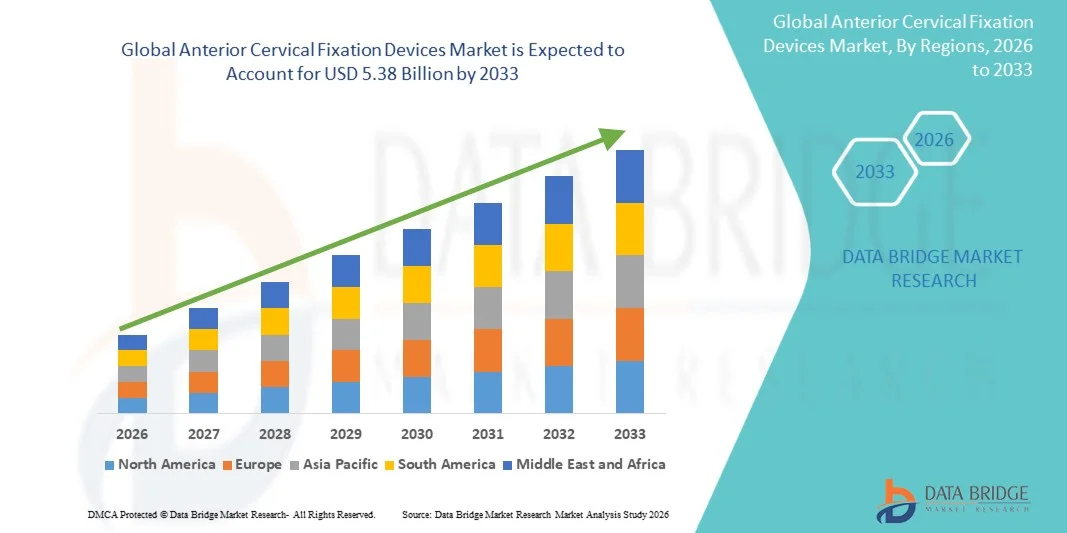
- Die globale vorterior zervikale Fixationsgeräte Marktgröße wurde bei2,91 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen5,38 Milliarden USD bis 2033, beiCAGR von 8.00%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von zervikalen Wirbelsäulenstörungen und die steigende Anzahl von Wirbelsäulenfusionsverfahren, unterstützt durch kontinuierliche Fortschritte in chirurgischen Technologien und Implantatmaterialien
- Darüber hinaus wird die zunehmende Patientenpräferenz für minimalinvasive Verfahren und die steigende Nachfrage nach effektiven, langlebigen und anatomisch kompatiblen Fixationslösungen als kritische Komponente bei modernen Wirbelsäulenbehandlungen etabliert. Diese konvergierenden Faktoren beschleunigen die Einführung dieser Geräte und erhöhen damit das Wachstum der Industrie erheblich
Marktgröße und Prognose
- Globaler Marktwert (2025):2,91 Mrd. USD
- Voraussichtlicher Marktwert (2033):5,38 Mrd. USD
- Wettervorhersage CAGR (2026–2033):8.00%
Was sind die großen Takeaways von anterior Cervical Fixation Devices Market
- Anterior cervical Fixation Devices, die verwendet werden, um die Halswirbelsäule nach Verfahren wie Diskektomie und Fusion zu stabilisieren, sind zunehmend lebenswichtige Komponenten der modernen Wirbelsäulenchirurgie aufgrund ihrer Fähigkeit, strukturelle Unterstützung bereitzustellen, die Fusion zu fördern und die Patientenergebnisse in degenerativen und traumatischen Bedingungen zu verbessern
- Die eskalierende Nachfrage nach anterior cervical Fixation Devices wird in erster Linie durch die steigende Prävalenz von zervikalen Wirbelsäulenstörungen, die zunehmende geriatrische Bevölkerung und die wachsende Anzahl von Wirbelsäulenchirurgen, sowie Fortschritte in der Implantatgestaltung und minimalinvasive chirurgische Techniken
- Nordamerika dominierte den anterior cervical Fixation Devices Markt mit dem größten Umsatzanteil von 41,20% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe operative Adoptionsraten und eine starke Präsenz führendermedizinisches GerätHersteller, mit den USA erleben erhebliches Wachstum in Spinal-Verfahren durch technologische Innovationen und günstige Rückerstattung Politik
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im anterior cervical Fixation Devices-Markt während der Prognosezeit durch die Verbesserung der Gesundheitsinfrastruktur, das zunehmende Bewusstsein für Spinalbehandlungen und die Erhöhung der Gesundheitsausgaben
- Das Segment der Fixationssysteme dominierte den Markt der vordersten zervikalen Fixationsgeräte mit einem Marktanteil von 58,7% im Jahr 2025, der von ihrem umfangreichen Einsatz in der Wirbelsäulenstabilisierung und ihrer kritischen Rolle bei der Ausrichtung und Fusion der Halswirbelsäule angetrieben wird.
Report Scope und anterior Cervical Fixation Devices Marktsegmentierung
|
Attribute |
Vorne Cervical Fixation Devices KeyMarkteinsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im vorderen Cervical Fixation Devices Market
„Vorgänge in minimalen invasiven und biokompatiblen Fixationstechnologien“
- Ein signifikanter und beschleunigter Trend im globalen Markt für vor- und zervikale Fixationsgeräte ist die Weiterentwicklungminimal-invasive chirurgischeTechniken und die Entwicklung hochbiokompatibler Implantatmaterialien wie Titanlegierungen undPEEK.Diese Entwicklung der Technologien erhöht die chirurgische Präzision und die Ergebnisse der Patientenrückgewinnung deutlich
- So sind beispielsweise moderne vordere Cervical-Platten und integrierte Fixationssysteme entwickelt, um die chirurgische Exposition zu reduzieren und die anatomische Ausrichtung zu verbessern, wodurch Chirurgen eine stabile Fixierung mit weniger Gewebestörungen erreichen können. Ebenso minimieren Null-Profil-Geräte die Weichgewebe-Reizung bei gleichzeitiger Stabilität
- Technologische Fortschritte in Fixationsgeräten ermöglichen Funktionen wie verbesserte Lastteilung, verbesserte Fusionsunterstützung und reduzierte Komplikationsraten. Zum Beispiel, einige Systeme enthalten poröse Strukturen, um Knochen-in-Growth und schnellere Fusion zu fördern, unter Beibehaltung der strukturellen Integrität. Darüber hinaus bieten minimal invasive Fähigkeiten Patienten den Vorteil reduzierter Krankenhausaufenthalte, schnellere Erholung und niedrigere postoperative Schmerzen
- Die Integration von fortschrittlichen bildgebenden Führungs- und Operationsplanungswerkzeugen mit Fixiersystemen erleichtert eine genauere Implantatplatzierung und verbesserte Verfahrensergebnisse. Durch einen einzigen chirurgischen Ansatz können Kliniker Dekompression, Stabilisierung und Ausrichtung erreichen, wodurch ein effizienterer und zuverlässiger Behandlungsprozess entsteht
- Dieser Trend zu fortschrittlicheren, patientenzentrierten und technologisch verbesserten Fixationslösungen ist die grundsätzliche Neugestaltung der Erwartungen in der Wirbelsäulenchirurgie. So entwickeln Unternehmen wie Medtronic nebenan vordere zervikale Fixationssysteme der nächsten Generation mit Merkmalen wie Low-Profil-Designs, verbesserte Verriegelungsmechanismen und verbesserte Kompatibilität mit minimalinvasiven Verfahren
- Die Nachfrage nach anterior cervical Fixation Devices, die verbesserte klinische Ergebnisse und minimal-invasive Kompatibilität bieten, wächst schnell über die Gesundheitseinstellungen hinweg, da Anbieter zunehmend Effizienz, Sicherheit und langfristige Patientenvorteile priorisieren
Vorne Cervical Fixation Devices Market Dynamics
Fahrer
„Rising Incidence of Cervical Spine Disorders and Surgical Interventions“
- Die zunehmende Prävalenz von zervikalen Wirbelsäulenstörungen bei alternden Populationen und körperlich aktiven Individuen, verbunden mit dem wachsenden Volumen der Wirbelsäulenchirurgie, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach anterior zervikalen Fixationsgeräten
- Zum Beispiel, im März 2025, Globus Medical, Inc. führte Fortschritte in der zervikalen Fixation Technologien zur Verbesserung der chirurgischen Effizienz und Fusionsergebnisse. Solche Strategien von Schlüsselunternehmen werden erwartet, dass das vordere zervikale Fixationsgerät das Marktwachstum in der Prognoseperiode vorantreiben
- Da Patienten sich der Behandlungsoptionen bewusster machen und effektive Lösungen für chronische Halsschmerzen und Rückeninstabilität suchen, bieten anterior cervical Fixation Devices eine zuverlässige Stabilisierung, verbesserte Fusionsraten und verbesserte funktionelle Erholung im Vergleich zu konservativen Behandlungen
- Darüber hinaus sind die zunehmende Einführung fortschrittlicher chirurgischer Techniken und die zunehmende Verfügbarkeit spezialisierter Spinal Care-Einrichtungen, die diese Geräte zu einem integralen Bestandteil moderner Wirbelsäulenbehandlungsprotokolle machen und verbesserte Ergebnisse und Verfahrenseffizienz bieten.
- Die Wirksamkeit von Fixationssystemen bei der Wiederherstellung der Spinal-Ausrichtung, der sofortigen Stabilität und der Unterstützung der langfristigen Fusion sind wichtige Faktoren, die ihre Annahme in Krankenhäusern und spezialisierten Kliniken fördern. Der Trend zu einem frühen chirurgischen Eingriff und verbesserte diagnostische Fähigkeiten tragen weiter zum Marktwachstum bei
Zurückhaltung/Challenge
„Hohe Kosten für Verfahren und Risiko chirurgischer Komplikationen“
- Die hohen Kosten für Wirbelsäulenchirurgie, einschließlich der anterior zervikalen Fixationsverfahren, stellen eine bedeutende Herausforderung für eine breitere Marktakzeptanz dar. Da diese Verfahren fortgeschrittene Implantate und spezialisierte chirurgische Expertise beinhalten, können sie für Patienten, insbesondere in Niedrig- und Mitteleinkommensregionen, finanziell belastbar sein.
- Zum Beispiel Berichte von postchirurgischen Komplikationen wie Implantatversagen, benachbarte Segmentdegeneration und Infektion haben einige Patienten zögerlich, chirurgische Behandlung mit Fixationsgeräten zu unterziehen
- Diese Bedenken durch verbessertes Implantatdesign, verbessertes chirurgisches Training und eine bessere postoperative Betreuung sind entscheidend für die Erhöhung des Patientenvertrauens. Unternehmen wie Stryker und Zimmer Biomet betonen Produktinnovation und klinische Unterstützung, um Risiken zu mindern und die Ergebnisse zu verbessern. Darüber hinaus können die strengen regulatorischen Anforderungen an Wirbelsäulenimplantate die Produktzulassungen verzögern und die Entwicklungskosten erhöhen, was den Herstellern Herausforderungen stellt
- Während die Gesundheitssysteme nach und nach die Abdeckung für Spinal-Prozeduren ausbauen, können begrenzte Rückzahlungspolitiken und Erschwinglichkeitsfragen den Zugang zu fortschrittlichen Fixationstechnologien, insbesondere in Schwellenländern, noch einschränken.
- Überwindung dieser Herausforderungen durch kostengünstige Geräteentwicklung, verbesserte Rückerstattungsrahmen und anhaltende Innovation in sichereren und effizienteren chirurgischen Lösungen wird für nachhaltiges Marktwachstum von entscheidender Bedeutung sein
Wie wird der vordere Cervical Fixation Devices Market segmentiert
Der Markt wird nach Art und Anwendung segmentiert.
- Typ
Auf der Basis des Typs wird der vordere zervikale Fixationsgerätemarkt in Fixationssysteme und Knochentransplantationen segmentiert. Das Segment Fixation Systems dominierte den Markt mit dem größten Umsatzanteil von 58,7% im Jahr 2025, was durch seine entscheidende Rolle bei der Bereitstellung von struktureller Stabilität und Ausrichtung während der zervikalen Wirbelsäulenfusionsprozesse bedingt ist. Diese Systeme, einschließlich Platten, Schrauben und Käfige, sind in Krankenhäusern aufgrund ihrer nachgewiesenen klinischen Wirksamkeit bei der Sicherstellung der Wirbelsäulenimmobilisierung und der Förderung erfolgreicher Fusionsergebnisse weit verbreitet. Das Segment profitiert von kontinuierlichen technologischen Fortschritten wie Low-Profil-Designs und verbesserten Verriegelungsmechanismen, Verbesserung der chirurgischen Präzision und Reduzierung von Komplikationen. Die zunehmende Übernahme minimalinvasiver Wirbelsäulenchirurgen unterstützt die Nachfrage nach Fixationssystemen, da sie eine bessere Patientenrückgewinnung und einen reduzierten Krankenhausaufenthalt bieten. Darüber hinaus verstärkt die starke Vorliebe bei Chirurgen für zuverlässige und standardisierte Implantatlösungen die Segmentherrschaft.
Das Knochen-Pfropf-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, durch die steigende Nachfrage nach biologisch verbesserten Fusionsmaterialien, die Heilung und langfristigen chirurgischen Erfolg. Knochentransplantate, einschließlich Autografts, Allografts und synthetische Ersatzstoffe, gewinnen an Traktion, da sie die natürliche Knochenregeneration fördern und die Fusionsraten in komplexen Wirbelsäulenfällen verbessern. Steigende Fokus auf die Reduzierung der Donor-Site-Merbidität ist die Annahme von synthetischen und bioengineerierten Pfropfersatz. Darüber hinaus erweitern Fortschritte in der Biomaterialien- und Gewebetechnik die Wirksamkeit und Verfügbarkeit von Knochenpfropfalternativen. Die zunehmende Verwendung von Pfropfen in Kombination mit Fixiersystemen in zervikalen Verfahren beschleunigt das Segmentwachstum weiter. Eine zunehmende klinische Vorliebe für verbesserte Fusionsergebnisse und reduzierte Revisionschirurgen unterstützt auch eine rasche Expansion dieses Segments.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Krankenhäuser, Kliniken und andere segmentiert. Das Krankenhaussegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch das hohe Volumen an Spinal Fusionsoperationen in fortgeschrittenen Gesundheitseinrichtungen durchgeführt. Krankenhäuser sind mit spezialisierten chirurgischen Infrastruktur, fortgeschrittenen bildgebenden Systemen und qualifizierten Wirbelsäulenchirurgen ausgestattet, so dass sie die primäre Einstellung für anterior zervikal Fixation Verfahren. Die Verfügbarkeit von multidisziplinären Betreuungs- und postoperativen Rehabilitationsdienstleistungen stärkt die Präferenz des Krankenhauses weiter. Ein zunehmender Patientenzufluss für Trauma, degenerative Wirbelsäulenbedingungen und altersbedingte Gebärmutterhalsstörungen trägt ebenfalls zur Segmentherrschaft bei. Darüber hinaus stärken starke Rückerstattungsunterstützung und Einführung fortschrittlicher Implantattechnologien in Krankenhauseinstellungen die Marktführerschaft weiter.
Das Segment der Kliniken wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch die zunehmende Verschiebung in Richtung ambulante Rückenprozeduren und minimalinvasive chirurgische Ansätze. Spezialorthopädie- und Wirbelsäulenkliniken übernehmen zunehmend fortschrittliche Fixationssysteme aufgrund niedrigerer Behandlungskosten und kürzerer Erholungszeiten im Vergleich zu Krankenhäusern. Die zunehmende Verfügbarkeit von qualifizierten Wirbelsäulenspezialisten in Klinikeinstellungen verbessert die Verfahrenszugänglichkeit für Patienten. Darüber hinaus erweitern die technologischen Fortschritte, die die Wirbelsäulenchirurgie ermöglichen, die Rolle der Kliniken bei der zervikalen Fixierung. Die zunehmende Patientenpräferenz für schnellere, kostengünstige Behandlungsoptionen unterstützt das Segmentwachstum weiter. Die Erweiterung der privaten Gesundheitsnetze und Spezial-Spinnzentren beschleunigt auch die Übernahme in diesem Segment.
Welche Region hält den größten Teil des anterior Cervical Fixation Devices Market
- Nordamerika dominierte den anterior cervical Fixation Devices Markt mit dem größten Umsatzanteil von 41,20% im Jahr 2025, gekennzeichnet durch fortschrittliche Gesundheitsinfrastruktur, hohe operative Adoptionsraten und eine starke Präsenz führender Hersteller von Medizinprodukten
- Healthcare-Anbieter in der Region schätzen die Verfügbarkeit fortschrittlicher chirurgischer Technologien, etablierte Rückerstattungssysteme und die Präsenz führender Hersteller von Medizinprodukten mit innovativen Fixationslösungen
- Diese weit verbreitete Adoption wird durch eine hochentwickelte Gesundheitsinfrastruktur, eine zunehmende geriatrische Bevölkerung und eine starke Vorliebe für minimalinvasive Wirbelsäulenchirurgie unterstützt, die Einführung von anterior cervical Fixation Devices als Standard-Behandlungsoption in Krankenhaus- und Spezialversorgungseinstellungen
US-Anterior Cervical Fixation Devices Market Insight
Der US-Anterior cervical Fixation Devices Markt erfasste den größten Umsatzanteil in Nordamerika im Jahr 2025, angetrieben durch die hohe Häufigkeit von zervikalen Wirbelsäulenstörungen und ein starkes Volumen von Wirbelsäulenfusionsverfahren in fortgeschrittenen Gesundheitseinrichtungen. Patienten und Gesundheitsdienstleister im Land priorisieren zunehmend effektive chirurgische Stabilisierungslösungen, die Erholungsergebnisse verbessern und postoperative Komplikationen reduzieren. Die wachsende Vorliebe für minimalinvasive Wirbelsäulenchirurgie, kombiniert mit einer starken Rückerstattungsunterstützung und einem weit verbreiteten Zugang zur fortgeschrittenen chirurgischen Versorgung, weiteres propels Marktwachstum. Darüber hinaus stärkt das Vorhandensein führender globaler Medizinprodukteunternehmen und kontinuierliche technologische Innovation in Wirbelsäulenimplantaten die Marktposition der USA deutlich.
Europa Vordere Cervical Fixation Devices Markt Insight
Der Markt für vordere zervikale Fixationsgeräte in Europa soll sich während des gesamten Prognosezeitraums mit einem stetigen CAGR ausweiten, was vor allem durch steigende Fälle von degenerativen Wirbelsäulenbedingungen und zunehmender alter Bevölkerungsalterung bedingt ist. Die Nachfrage nach fortschrittlichen chirurgischen Lösungen wächst, da sich Gesundheitssysteme auf die Verbesserung langfristiger Patientenergebnisse und die Reduzierung postoperativer Komplikationen konzentrieren. Europäische Krankenhäuser und Spezialkliniken übernehmen zunehmend moderne Fixationstechnologien, die mit biokompatiblen Materialien integriert sind. Darüber hinaus fördern unterstützende regulatorische Rahmenbedingungen und starke Betonung auf evidenzbasierte chirurgische Praktiken die konsequente Marktakzeptanz in der gesamten Region.
US-Anterior Cervical Fixation Devices Market Insight
Der US-amerikanische anterior cervical Fixation Devices-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, angetrieben durch das zunehmende Bewusstsein für fortgeschrittene Spine-Behandlungsoptionen und die steigende Nachfrage nach chirurgischen Eingriffen für Halsstörungen. Belange im Zusammenhang mit chronischen Nackenschmerzen und Wirbelsäuleninstabilität fördern sowohl öffentliche als auch private Gesundheitsanbieter, um Fixations-basierte chirurgische Lösungen zu übernehmen. Darüber hinaus unterstützen die starke Gesundheitsinfrastruktur und der wachsende Fokus auf minimalinvasive chirurgische Techniken die Markterweiterung. Die Integration innovativer Implantattechnologien in NHS und Privatkliniken stärkt die Wachstumsaussichten weiter.
Deutschland Vorne Cervical Fixation Devices Market Insight
Der deutsche Markt für vorgelagerte Cervical Fixation Devices wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der durch steigende Investitionen in fortschrittliche orthopädische und spine Care-Technologien gefördert wird. Deutschlands starker Schwerpunkt auf medizinischer Innovation und Präzisions-basierten chirurgischen Eingriffen ist die Einführung von Fixationssystemen der nächsten Generation. Healthcare-Anbieter konzentrieren sich zunehmend auf die Verbesserung der chirurgischen Genauigkeit und Patientenrettungsergebnisse durch fortgeschrittene Implantatdesigns. Darüber hinaus unterstützen die gut ausgebaute Krankenhausinfrastruktur und die Präferenz für hochwertige medizinische Geräte ein nachhaltiges Marktwachstum.
Asia-Pacific anterior Cervical Fixation Devices Market Insight
Der asiatisch-pazifische anterior cervical Fixation Devices-Markt ist bereit, mit dem schnellsten CAGR in den Jahren 2026 bis 2033 zu wachsen, angetrieben durch steigende Gesundheitsausgaben, steigende Prävalenz von Wirbelsäulenstörungen und Verbesserung des Zugangs zu fortgeschrittener chirurgischer Versorgung. Die Region erlebt eine rasche Einführung moderner Spinal Fixationstechnologien, die durch den Ausbau der Krankenhausinfrastruktur und das wachsende medizinische Bewusstsein unterstützt werden. Darüber hinaus trägt die zunehmende Zahl von Trauma-Fällen und altersbedingten Wirbelsäulen-Bedingungen zu höheren Operationsvolumina bei. Regierungsinitiativen zur Förderung der Modernisierung des Gesundheitswesens und des medizinischen Tourismus beschleunigen die Markterweiterung in Schlüsselländern weiter.
Japan Front Cervical Fixation Devices Market Insight
Der Markt der japanischen anterior cervical Fixation Devices gewinnt aufgrund seines fortgeschrittenen Gesundheitssystems, der alternden Bevölkerung und der hohen Nachfrage nach präzisionsbasierten Wirbelsäulenchirurgen an Dynamik. Das Land legt großen Wert auf minimal invasive und hochgenaue chirurgische Techniken, die die Einführung von fortschrittlichen Fixationssystemen. Die zunehmenden Fälle von degenerativen Erkrankungen der Halswirbelsäule unterstützen das Marktwachstum weiter. Darüber hinaus verbessern die Integration innovativer Implantattechnologien und der starke Fokus auf postoperative Ergebnisse Prozesserfolgsraten in Krankenhäusern und Spezialkliniken.
Indien Vordere Cervical Fixation Devices Markt Insight
Der Markt für anterior cervical Fixation Devices in Indien entfiel auf einen signifikanten Umsatzanteil in Asien-Pazifik im Jahr 2025, der auf steigende Investitionen im Gesundheitswesen, wachsende Bevölkerung der Mittelklasse und zunehmende Prävalenz von Wirbelsäulenstörungen zurückzuführen ist. Die Nachfrage nach fortschrittlichen Spinal-Chirurgie-Lösungen wächst, da Krankenhäuser ihre Infrastruktur verbessern und moderne Implantat-Technologien übernehmen. Das zunehmende Bewusstsein für minimalinvasive Verfahren und die Verbesserung des Zugangs zur spezialisierten Rückenpflege unterstützen das Marktwachstum weiter. Darüber hinaus sind die Ausweitung des medizinischen Tourismus und die Verfügbarkeit von kostengünstigen chirurgischen Optionen Schlüsselfaktoren, die die Markteinführung im Land vorantreiben.
Welches sind die Top-Unternehmen im anterior Cervical Fixation Devices Market
Die anterior Cervical Fixation Devices-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Medtronic(Irland)
- Globus Medical, Inc(US)
- NuVasive, Inc(US)
- Orthofix Medical Inc. (USA)
- Alphatec Holdings, Inc. (USA)
- B. Braun SE (Deutschland)
- Strümpfe(US)
- Aesculap Implant Systems, LLC (USA)
- Life Spine, Inc. (USA)
- Zimmer und Zimmer(US)
- ChoiceSpine, LLC (USA)
- RTI Surgical Holdings, Inc. (USA)
- Spineart SA (Schweiz)
- K2M Group Holdings (USA)
- Spineology Inc. (USA)
- ATEC Spine, Inc. (USA)
- Medacta International SA (Schweiz)
- Camber Spine Technologies LLC (USA)
- Aurora Spine Corporation (Kanada)
Was sind die neuesten Entwicklungen im Markt für anterior Cervical Fixation Devices
- Im Februar 2026 erhielt Medtronic die FDA-Freigabe für seine Stealth AXiS AI-getriebene Wirbelsäulenchirurgieplattform. Die Plattform kombiniert Navigation, Robotik und AI-basierte Planung für Wirbelsäulenverfahren. Es verbessert die Präzision bei Wirbelsäulenfixationschirurgen, einschließlich der zervikalen Anwendungen
- Im Juni 2025 kündigte Spineart die vollständige Markteinführung des SCARLET® AC-Ti gesicherten vorderen Halskäfigs nach vorheriger FDA 510(k) Freigabe an. Das System wurde entwickelt, um die anterior cervical Fusion Verfahren mit poröser Titan-Technologie zu verbessern, die die Knochenintegration verbessert
- Im September 2024 erhielt Stryker die FDA-Freigabe für seine Spine Guidance 5 Software, die mit dem Q Guidance System integriert ist. Das System verbessert die chirurgische Navigationsgenauigkeit bei Wirbelsäulenfixierungsverfahren. Es unterstützt Echtzeitführung zur Implantatplatzierung in komplexen zervikalen und spinalen Operationen
- Im Oktober 2023 kündigte DePuy Synthes (Johnson & Johnson MedTech) die Freigabe von FDA 510(k) für das TriALTISTM Spine System und von Navigationsinstrumenten an. Das System wurde entwickelt, um den operativen Workflow zu verbessern und eine genauere Rückenfixierung bei komplexen Wirbelsäulenprozeduren zu ermöglichen.
- Im Oktober 2023 erhielt Zimmer Biomet die FDA-Zulassung für ein neues zervikales Interbody-Fusionsgerät zur Verbesserung der Wirbelsäulenstabilität und Fusionsergebnisse in ACDF-Verfahren. Diese regulatorische Clearance verstärkte sein zervikales Spine-Portfolio und erweiterte sein minimalinvasives Spine-Chirurgieangebot im US-Markt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











