


Global Anti Arrhythmic Drugs Market, By Drug class (Beta Blockers, Calcium Chain Blockers, sodium channel blockers, potassium channel blockers), Drugs (Amiodarone, Flecainide, Ibutilide, Others), Route of Administration (Oral, Parenteral), End-Users (Hospitals, Homecare, Specialty Clinics, Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, Retail Pharmacy) – Industry Trends and Forecast to 2029.
Was ist die antiarrhythmische Drogen Marktgröße und Wachstumsrate
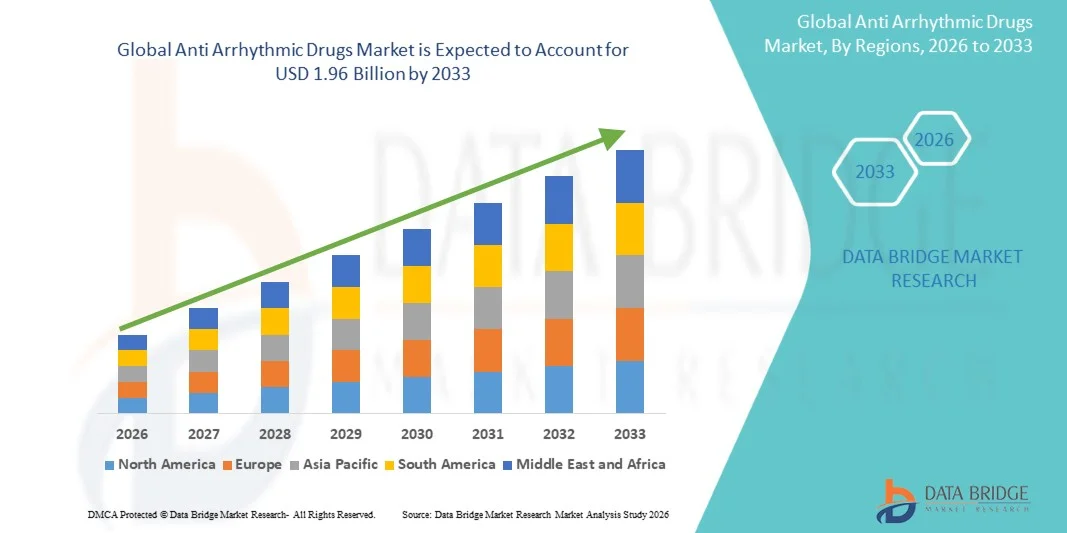
- Nach der Data Bridge Market Research Analyse wurde die weltweite antiarrhythmische Drogenmarktgröße bei1,28 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen1,96 Mrd. USD bis 2033, beiCAGR von 5,50%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die steigende Prävalenz von Herzrhythmusstörungen, einschließlichatrial fibrillationund ventrikuläre Arrhythmien, zusammen mit einer zunehmenden globalen Belastung von Herz-Kreislauf-Erkrankungen und einer alternden Bevölkerung anfälliger für Herzrhythmusstörungen
- Darüber hinaus unterstützen Fortschritte in der Drogenentwicklung, verbesserte diagnostische Fähigkeiten und wachsendes Bewusstsein für die Früherkennung und das Management von Arrhythmien eine breitere Einführung pharmakologischer Therapien. Darüber hinaus tragen zunehmender Zugang zu Gesundheitsdiensten und die Verfügbarkeit von gebrannten und generischen antiarrhythmischen Medikamenten zur nachhaltigen Markterweiterung bei, wodurch die allgemeine Wachstumsdynamik der Industrie gestärkt wird
Was sind die großen Takeaways des antiarrhythmischen Drogenmarktes
- Antiarrhythmika, die zur Bewältigung und Wiederherstellung des normalen Herzrhythmus bei Erkrankungen wie Atrialfibrillation, Atrialflutter und ventrikuläre Arrhythmien verwendet werden, sind aufgrund ihrer Rolle bei der Reduzierung der Morbidität, der Verhinderung von Komplikationen und der Verbesserung der Patientenergebnisse immer wichtigere Bestandteile von Herz-Kreislauf-Behandlungsprotokollen in Krankenhäusern und ambulanten Einstellungen.
- Die eskalierende Nachfrage nach antiarrhythmischen Medikamenten wird in erster Linie durch die zunehmende globale Prävalenz von Herz-Kreislauf-Erkrankungen, die zunehmende Häufigkeit von Arrhythmien unter der alternden Bevölkerung und das wachsende Bewusstsein für die Frühdiagnose und das langfristige Management von Herzrhythmusstörungen gefördert.
- Nordamerika dominierte den antiarrhythmischen Drogenmarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, auf fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von innovativen Therapien, starke Präsenz von wichtigen pharmazeutischen Akteuren und weit verbreitete Screening und Diagnose von Herz-Bedingungen, vor allem in den Vereinigten Staaten, wo die Behandlungsraten und der Zugang zur spezialisierten Versorgung weiterhin hoch sind
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im antiarrhythmischen Drogenmarkt während der Prognosezeit durch eine schnell alternde Bevölkerung, steigende Gesundheitsausgaben, Verbesserung des Zugangs zur Herzpflege und eine steigende Belastung von lebensbedingten Herz-Kreislauf-Erkrankungen in Schwellenländern
- Beta-Blocker-Segment dominierte den antiarrhythmischen Drogenmarkt mit einem Marktanteil von 42,7% im Jahr 2025, angetrieben durch ihre weit verbreitete klinische Verwendung als First-Line-Therapie zur Ratensteuerung in Arrhythmien, bewährte Wirksamkeit, günstiges Sicherheitsprofil und breite Verfügbarkeit in sowohl Marken- als auch generische Formulierungen
Report Scope und Antiarrhythmic Drugs Marktsegmentierung
|
Attribute |
Anti-arrhythmische Drogen Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Antiarrhythmischen Drogenmarkt
“Shift Toward Personalisierte und Precision-Based Herztherapie”
- Ein bedeutender und beschleunigter Trend im globalen Antiarrhythmikum ist die zunehmende Annahme personalisierter und präziser Behandlungsansätze, die durch genetische Profilierung, elektrophysiologische Kartierung und fortgeschrittene diagnostische Werkzeuge, Verbesserung der therapeutischen Ergebnisse und patientenspezifischer Arzneimittelauswahl geführt werden.
- So wird beispielsweise der Einsatz von Medikamenten wie Flucainid und Amiodarone zunehmend auf der Grundlage individueller Patientenrisikoprofile und Komorbiditäten optimiert, während die klinischen Entscheidungsunterstützungssysteme Ärzten helfen, die Dosierung und Arzneimittelkombinationen effektiver zu gestalten.
- Fortschritte bei der Pharmakogenomik ermöglichen eine bessere Vorhersage der Patientenreaktion und negative Reaktionen auf antiarrhythmische Medikamente, wodurch das Risiko von proarrhythmischen Nebenwirkungen reduziert wird. Darüber hinaus ermöglicht die Integration von digitalen Gesundheitswerkzeugen und Fernüberwachungsgeräten ein kontinuierliches Tracking des Herzrhythmus, wodurch zeitgemäße Therapieanpassungen und eine verbesserte Einhaltung möglich sind.
- Die Integration von tragbaren Herzmonitoren und AI-getriebenen Diagnoseplattformen mit der Medikamententherapie erleichtert die Echtzeitüberwachung von Arrhythmien, unterstützt frühzeitige Interventionen und ein effektiveres Krankheitsmanagement durch datengesteuerte Erkenntnisse
- Dieser Trend zu individuelleren, dateninformierten und technologiegestützten Behandlungsstrategien macht die klinischen Erwartungen in der Herzpflege neu. Folglich konzentrieren sich Pharmaunternehmen und Gesundheitsdienstleister zunehmend auf Kombinationsansätze, die die Medikamententherapie mit fortschrittlicher Diagnostik und patientenspezifischer Risikobewertung ausrichten
- Die Nachfrage nach präzisionsgeführten antiarrhythmischen Therapien wächst in den entwickelten und aufstrebenden Märkten rasant, da Kliniker und Patienten eine verbesserte Wirksamkeit, Sicherheit und langfristige Verwaltung komplexer Arrhythmie-Bedingungen priorisieren
- Die zunehmende Annahme von Kombinationstherapien mit antiarrhythmischen Medikamenten mit Antikoagulanten und Ratenbekämpfungsmitteln erhöht die allgemeine Behandlungseffizienz und verringert das Risiko von Komplikationen wie Schlaganfall bei Atrialfibrillationspatienten
Antiarrhythmische Drogen Marktdynamik
Fahrer
„Rising Prevalence of Cardiovascular Diseases and Expanding Patient Pool“
- Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, verbunden mit einer wachsenden globalen Belastung von Arrhythmien bei alternden Populationen, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach antiarrhythmischen Medikamenten
- So berichteten zum Beispiel im Mai 2025 große Kardiologieverbände einen kontinuierlichen Anstieg der Atrialfibrillationsfälle weltweit, wodurch Gesundheitssysteme zur Erweiterung von Screening-Programmen und Behandlungsprotokollen zur Früherkennung und Steuerung von Rhythmusstörungen aufgefordert wurden.
- Da das Bewusstsein für arrhythmiebedingte Komplikationen wie Schlaganfall, Herzinsuffizienz und plötzliche Herztoderhöhungen, Gesundheitswesen-Anbieter betonen frühe pharmakologische Eingriffe, was die Annahme von antiarrhythmischen Medikamenten als primäre Behandlungsoption steigert
- Darüber hinaus ermöglichen Verbesserungen in diagnostischen Technologien wie EKG-Überwachung, Holter-Geräte und implantierbaren Herzmonitoren eine frühere und genauere Detektion von Arrhythmien und tragen zu einem größeren diagnostischen Patientenpool bei, der eine langfristige Medikamententherapie erfordert.
- Die Verfügbarkeit von gebrandmarkten und generischen antiarrhythmischen Medikamenten, kombiniert mit dem Ausbau des Gesundheitszugangs in Schwellenländern und der Erhöhung der Gesundheitsausgaben, beschleunigt das Marktwachstum in den Bereichen Wohn- und Krankenhauspflege weiter
- Steigende Investitionen in die Herz-Kreislauf-Forschung und klinische Studien beschleunigen die Entwicklung fortschrittlicher antiarrhythmischer Therapien, Verbesserung der Behandlungsoptionen und Erweiterung der gesamten Patientenbasis für pharmakologisches Management
- Zunehmende Spitalisierungsraten im Zusammenhang mit Herzrhythmusstörungen führen auch höhere verschreibungspflichtige Mengen an antiarrhythmischen Medikamenten in akuten Pflege- und Notfalleinstellungen
Zurückhaltung/Challenge
„Sicherheitsbedenken und Nebenwirkungen, die mit antiarrhythmischen Therapien verbunden sind“
- Was das Sicherheitsprofil und die potenziellen negativen Auswirkungen von antiarrhythmischen Medikamenten betrifft, einschließlich proarrhythmischer Risiken und Organtoxizität, stellt eine erhebliche Herausforderung für eine breitere Marktannahme dar.
- So wurden bestimmte Antiarrhythmika der Klasse I und der Klasse III mit Risiken wie QT-Verlängerung und ventrikulärer Arrhythmien verbunden, die eine sorgfältige Patientenüberwachung erfordern und ihre Verwendung in bestimmten Populationen begrenzen.
- Der enge therapeutische Index mehrerer Antiarrhythmika erfordert eine enge klinische Überwachung, regelmäßige Dosisanpassungen und häufige Überwachung, die die Behandlungskomplexität erhöhen und die Zugänglichkeit in ressourcenbelasteten Einstellungen begrenzen kann
- Darüber hinaus ist die langfristige Verwendung einiger Medikamente wie Amiodarone mit Schilddrüse, Lungen- und hepatischen Nebenwirkungen verbunden, die Bedenken bei Ärzten und Patienten in Bezug auf nachhaltige Therapie und Compliance zu erhöhen
- Während neuere Formulierungen und verbesserte klinische Leitlinien darauf abzielen, diese Risiken zu mindern, bleiben Sicherheitsbedenken eine zentrale Barriere für die weit verbreitete Adoption, insbesondere bei Patienten mit Komorbiditäten oder solchen, die ein langfristiges Management erfordern
- Überwindung dieser Herausforderungen durch die Entwicklung sichererer Moleküle der nächsten Generation, verbesserte klinische Überwachungsprotokolle und verbesserte Arzt- und Patientenausbildung werden für ein nachhaltiges Wachstum des antiarrhythmischen Drogenmarktes entscheidend sein
- Begrenzte Patientenhaftung aufgrund der Notwendigkeit einer kontinuierlichen Überwachung und potenziellen Nebenwirkungen weitere Auswirkungen langfristiger Behandlungseffizienz und Marktdurchdringung
- Variabilität der regulatorischen Zulassungen und strenge klinische Anforderungen an antiarrhythmische Medikamente können die Einführung neuer Therapien verzögern und zusätzliche Herausforderungen für die Markterweiterung stellen
Wie wird der Antiarrhythmic Drugs Market segmentiert
Der Markt wird auf der Grundlage von Drogenklasse, Drogen, Verwaltungsweg, Endverbraucher und Vertriebskanal segmentiert.
- Von der Drogenklasse
Auf Basis der Drogenklasse wird der antiarrhythmische Drogenmarkt in Betablocker, Kalziumkanalblocker, Natriumkanalblocker und Kaliumkanalblocker segmentiert. Das Beta-Blocker-Segment dominierte den Markt mit dem größten Marktanteil von 42,7% im Jahr 2025, angetrieben durch ihre weit verbreitete Verwendung als Erstlinientherapie zur Ratenbekämpfung in der Vorhofflimmern und anderen Arrhythmien. Beta-Blocker sind aufgrund ihrer bewährten Wirksamkeit bei der Verringerung der Herzfrequenz, der Blutdrucksenkung und der Verbesserung der Überlebensergebnisse bei Herz-Kreislauf-Patienten sehr bevorzugt. Ihre breite Verfügbarkeit in Marken- und Generika sowie etablierte klinische Leitlinien, die ihren Einsatz unterstützen, stärkt ihre dominante Position in Krankenhäusern und ambulanten Einstellungen. Darüber hinaus trägt ihr relativ günstiges Sicherheitsprofil im Vergleich zu anderen antiarrhythmischen Klassen zu ihrer umfassenden Annahme im langfristigen Management bei.
Das Natriumkanal-Blocker-Segment wird voraussichtlich während der Prognosezeit die schnellste Wachstumsrate beobachten, die durch eine zunehmende Auslastung der Rhythmuskontrollstrategien für bestimmte Arrhythmien bedingt ist. Diese Medikamente sind besonders wirksam bei der Behandlung von supraventrikulären Arrhythmien und bestimmten ventrikulären Arrhythmien, was sie für die spezialisierte Herzpflege wichtig macht. Die zunehmende klinische Einführung von präzisionsbasierten Therapien und verbesserte diagnostische Fähigkeiten ermöglichen eine bessere Patientenauswahl für Natriumkanalblocker. Darüber hinaus unterstützen laufende Forschungs- und Entwicklungsaktivitäten zur Verbesserung der Sicherheit und Wirksamkeit dieser Arzneimittelklasse ihre Expansion. Auch die steigende Nachfrage nach gezielten antiarrhythmischen Therapien mit raschem Wirkbeginn trägt zum beschleunigten Wachstum dieses Segments bei.
- Von Drogen
Auf der Grundlage von Medikamenten wird der Anti-Arrhythm-Medikament-Markt in Amiodarone, Flöcainid, Ibutilide und andere segmentiert. Das Segment Amiodarone dominierte den Markt mit dem größten Marktanteil von 38,9% im Jahr 2025, aufgrund seiner hohen Wirksamkeit bei der Behandlung einer breiten Palette von Arrhythmien, einschließlich sowohl atrial als auch ventrikuläre Typen. Amiodarone wird in akuten Pflege- und Notfalleinstellungen aufgrund seiner starken Rhythmus-Kontrollfähigkeiten und Vielseitigkeit in verschiedenen Patientenpopulationen weit verbreitet. Seine langjährige Präsenz in der klinischen Praxis und die Aufnahme in wichtige Behandlungsrichtlinien verstärken seine beherrschende Stellung weiter. Trotz bekannter Nebenwirkungen sorgt die hohe Wirksamkeit in komplexen und feuerfesten Fällen für eine anhaltende Vorliebe bei Klinikern, insbesondere in Krankenhausumgebungen.
Das Flecainid-Segment wird erwartet, dass die schnellste Wachstumsrate während der Prognoseperiode beobachtet wird, die durch seine zunehmende Verwendung in ausgewählten Patientengruppen mit supraventrikulären Arrhythmien, insbesondere Atrialfibrillation, getrieben wird. Flecainid gewinnt aufgrund seiner Effektivität in der Rhythmuskontrolle und seiner Eignung für "Pulll-in-the-Pocket" Therapie, die ambulante und hausbasierte Therapieansätze unterstützt. Die zunehmende Vorliebe für personalisierte Behandlungsregime und das ambulante Management von Arrhythmien erhöht seine Annahme. Darüber hinaus erweitern eine verbesserte Patientenüberwachung und eine bessere Abschirmung für Kontraindikationen ihre sichere Nutzung. Die zunehmende Sensibilisierung der Kliniker hinsichtlich ihrer Wirksamkeit in strukturell normalen Herzen unterstützt das Segmentwachstum weiter.
- Durch die Route der Verwaltung
Auf der Grundlage des Verabreichungsweges wird der antiarrhythmische Drogenmarkt in Mund- und parenterale Segmente unterteilt. Das orale Segment dominierte den Markt mit dem größten Marktanteil von 64,3% im Jahr 2025, angetrieben durch seine Bequemlichkeit, einfache Verwaltung und Eignung für die langfristige Verwaltung von chronischen Arrhythmien. Orale antiarrhythmische Medikamente sind weit verbreitet für die ambulante Versorgung vorgeschrieben, so dass Patienten Bedingungen wie atriale Fibrillation ohne häufige Krankenhausbesuche verwalten können. Die Verfügbarkeit mehrerer oraler Formulierungen in verschiedenen Medikamentenklassen, zusammen mit hoher Patientenkonformität, unterstützt die Dominanz dieses Segments. Darüber hinaus trägt der zunehmende Wandel in Richtung Pflege und Selbstverwaltung von Medikamenten wesentlich zur weit verbreiteten Anwendung oraler Therapien bei.
Das elterliche Segment wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums beobachtet wird, was durch seine kritische Rolle in Not- und akuten Pflegeeinstellungen, bei denen ein rasches Einsetzen von Maßnahmen erforderlich ist, bedingt ist. Parenteral Antiarrhythmika werden häufig in Krankenhäusern zur sofortigen Verwaltung lebensbedrohlicher Arrhythmien und während chirurgischer oder intensiver Pflegeverfahren eingesetzt. Die steigenden Spitalisierungsraten aufgrund kardiovaskulärer Notfälle und die Notwendigkeit einer intravenösen Verabreichung in kritischen Fällen treiben die Nachfrage nach diesem Segment. Fortschritte in der Krankenhaus-Infrastruktur und der Notfall-Krankheitsversorgung unterstützen auch die Annahme von parenteralen Formulierungen.
- Von End-Users
Auf Basis von Endnutzern wird der Antiarrhythmika-Markt in Krankenhäuser, Heimpflege, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Marktanteil von 51,6% im Jahr 2025, angetrieben durch das hohe Volumen der diagnostizierten Arrhythmien Fälle akute Pflege, Überwachung und spezialisierte Behandlung. Krankenhäuser dienen als primäre Zentren für Noteingriffe, Herzdiagnostik und Initiierung der antiarrhythmischen Therapie, so dass sie das führende Endbenutzersegment. Die Verfügbarkeit moderner medizinischer Infrastruktur, qualifizierter Fachkräfte im Gesundheitswesen und die ständige Überwachung der Patienten verstärkt die Dominanz des Krankenhauses. Darüber hinaus werden die meisten intravenösen und komplexen Drogenregime in Krankenhauseinstellungen verabreicht, was zu einer höheren Auslastung beiträgt.
Das Homecare-Segment wird voraussichtlich die schnellste Wachstumsrate während der Prognoseperiode beobachten, die durch die zunehmende Verschiebung in Richtung ambulantes Management und geduldig-zentrische Pflegemodelle verursacht wird. Durch die zunehmende Verfügbarkeit von oralen antiarrhythmischen Medikamenten und tragbaren Überwachungseinrichtungen können Patienten Arrhythmien von zu Hause aus mit regelmäßiger medizinischer Aufsicht verwalten. Auch die Kosten für die Gesundheitsversorgung und die Vorliebe für kosteneffektive Behandlungsoptionen sind eine ermutigende hausbasierte Betreuung. Darüber hinaus unterstützen die Fortschritte bei der Telemedizin und bei der Fernüberwachung von Patienten eine sichere und effektive Arzneimittelverwaltung außerhalb traditioneller klinischer Umgebungen.
- Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der Antiarrhythmika-Drogenmarkt in die Krankenhaus-Apotheke, die Einzelhandels-Apotheke und die Online-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Marktanteil von 48,2% im Jahr 2025, angetrieben durch das hohe Volumen von Rezepten, die innerhalb von Krankenhaus-Einstellungen für stationäre und ambulante Versorgung erzeugt. Krankenhaus-Apotheken spielen eine wichtige Rolle bei der Abgabe von Medikamenten, die in Notbehandlungen, Post-Prozeß-Betreuung und chronischen Krankheitsmanagement unter medizinischer Aufsicht verwendet werden. Die direkte Verbindung zwischen Ärzten und Krankenhaus-Apotheken gewährleistet eine rechtzeitige Verfügbarkeit verschriebener Medikamente, insbesondere für parenterale und spezialisierte Therapien.
Das Online-Apotheke-Segment wird erwartet, dass die schnellste Wachstumsrate während der Prognosezeit, die durch die zunehmende Digitalisierung von Gesundheitsdienstleistungen und die wachsende Verbraucherpräferenz für den bequemen Zugang zu Medikamenten getrieben wird. Online-Apotheken bieten Home-Lieferung, wettbewerbsfähige Preise und einfaches Rezeptmanagement, so dass sie attraktiv für chronische Erkrankungen Patienten, die langfristige Medikamente benötigen. Die Erweiterung von E-Commerce-Plattformen und die regulatorische Unterstützung für digitale Gesundheitsdienste beschleunigen die Adoption weiter. Darüber hinaus tragen verstärkte Internetdurchdringung und Smartphone-Nutzung zum schnellen Wachstum dieses Vertriebskanals auf den entwickelten und aufstrebenden Märkten bei.
Welche Region hält den größten Teil des antiarrhythmischen Drogenmarktes
- Nordamerika dominierte den antiarrhythmischen Drogenmarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, auf fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung innovativer Therapien, starke Präsenz von wichtigen pharmazeutischen Akteuren
- Patienten und Gesundheitsdienstleister in der Region profitieren von einem weit verbreiteten Zugang zu fortschrittlichen diagnostischen Tools, etablierten klinischen Richtlinien und einer starken Präsenz führender Pharmaunternehmen und unterstützen ein effektives Arrhythmiemanagement
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, ein gut ausgebautes Versicherungssystem und zunehmendes Bewusstsein für die Frühdiagnose und Behandlung von Herzrhythmusstörungen, die Einführung von antiarrhythmischen Medikamenten als Schlüsselkomponente der Herz-Kreislauf-Betreuung in Krankenhaus- und ambulanten Einstellungen
US Antiarrhythmic Drugs Market Insight
Der US-amerikanische Antiarrhythmikamarkt erfasste 2025 den größten Umsatzanteil innerhalb Nordamerikas, der durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und die starke Präsenz fortschrittlicher Gesundheitsinfrastrukturen und spezialisierter Herz-Kreislauf-Einrichtungen gefördert wurde. Patienten und Gesundheitsdienstleister im Land profitieren von einer frühen Diagnose, weit verbreiteten Screening-Programmen und Zugang zu innovativen und richtliniengetriebenen Behandlungsoptionen. Die wachsende Annahme von sowohl Marken- als auch generischen antiarrhythmischen Medikamenten, kombiniert mit starken Rückzahlungsrahmen und hohen Gesundheitsausgaben, weiteres propels Marktwachstum. Darüber hinaus trägt der zunehmende Einsatz von Präzisionsmedizin-Ansätzen, der Fernüberwachung und der Integration von digitalen Gesundheitswerkzeugen maßgeblich zur Expansion des Marktes über Krankenhaus- und Ambulanzeinstellungen bei.
Europa Anti-Arrhythmischer Drogenmarkt Insight
Der Europa-Anti-Arrhythmika-Markt wird in der gesamten Vorausschätzungsperiode mit einem erheblichen CAGR expandiert, vor allem durch die steigende Belastung von Herz-Kreislauf-Erkrankungen und die zunehmende alternde Bevölkerung in der gesamten Region. Stringent regulatorische Rahmenbedingungen und etablierte Gesundheitssysteme unterstützen die Einführung standardisierter Behandlungsprotokolle für das Arrhythmiemanagement. Die europäischen Verbraucher profitieren von einem universellen Gesundheitszugang, der eine frühzeitige Diagnose und Behandlung erleichtert und dadurch die Nachfrage nach antiarrhythmischen Therapien erhöht. Darüber hinaus tragen zunehmende Investitionen in die klinische Forschung, zunehmendes Bewusstsein für die Herzgesundheit und der Ausbau spezialisierter Kardiologiezentren zu einem stetigen Marktwachstum in den Bereichen Wohn- und Krankenhauspflege bei.
US Anti-Arrhythmic Drugs Market Insight
Der US-amerikanische Antiarrhythmika-Medikamentmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch zunehmende Fälle von Atrialfibrillation und anderen Rhythmusstörungen sowie einen starken Fokus auf präventive Gesundheitsversorgung verursacht wird. Der National Health Service (NHS) des Landes spielt eine entscheidende Rolle bei der Bereitstellung eines weit verbreiteten Zugangs zu Herzdiagnostik und Therapie, die Unterstützung von Frühintervention und langfristigem Krankheitsmanagement. Darüber hinaus ist das zunehmende Bewusstsein bei Patienten in Bezug auf die Herzgesundheit, verbunden mit der Verfügbarkeit von fortschrittlichen Überwachungstechnologien und leitlinienbasierten Therapien, die Annahme von antiarrhythmischen Medikamenten. Die Betonung auf kostengünstige Behandlungsoptionen und die zunehmende Verwendung von generischen Medikamenten unterstützt die Markterweiterung.
Deutschland Anti-Arrhythmischer Drogenmarkt Insight
Der antiarrhythmische Drogenmarkt in Deutschland dürfte sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch eine starke Gesundheitsinfrastruktur, eine hohe medizinische Innovation und eine wachsende ältere Bevölkerung gefördert wird. Der Fokus Deutschlands auf fortgeschrittene Diagnostik und Präzisionsmedizin unterstützt eine effektive Verwaltung von Arrhythmien durch gezielte Medikamententherapien. Die etablierten Krankenhausnetze des Landes und die Betonung auf die Qualität der Gesundheitsversorgung fördern die Einführung sowohl akuter als auch langfristiger antiarrhythmischer Behandlungen. Darüber hinaus treibt die zunehmende Sensibilisierung für Herz-Kreislauf-Erkrankungen, kombiniert mit staatlicher Unterstützung für die Gesundheitsforschung und Digitalisierung im medizinischen Bereich, die Integration moderner therapeutischer Ansätze in der klinischen Praxis voran.
Asien-Pazifik Anti-Arrhythmika Drogen Markt Insight
Der asiatisch-pazifische antiarrhythmische Drogenmarkt ist bereit, während der Prognosezeit mit dem schnellsten CAGR zu wachsen, getrieben von einer schnell alternden Bevölkerung, zunehmender Prävalenz von Herz-Kreislauf-Erkrankungen und Verbesserung der Gesundheitsinfrastruktur in Schwellenländern. Die Steigerung der Gesundheitsausgaben, der Ausbau des Zugangs zu diagnostischen Diensten und das wachsende Bewusstsein für Herzrhythmusstörungen tragen maßgeblich zur Markterweiterung bei. Länder in der Region erleben eine verstärkte Übernahme sowohl von Marken- als auch von generischen Antiarrhythmika aufgrund der Erreichbarkeit und Verfügbarkeit. Darüber hinaus unterstützen staatliche Initiativen, die auf die Stärkung der Gesundheitssysteme und das zunehmende Eindringen von Krankenversicherungen abzielen, einen breiteren Zugang zur Behandlung, wodurch die Region zu einem zentralen Wachstumszentrum für den Markt wird.
Japan Anti-Arrhythmic Drugs Market Insight
Der japanische Anti-Arrhythm-Drogenmarkt gewinnt aufgrund der schnell alternden Bevölkerung, des fortgeschrittenen Gesundheitssystems und der hohen Prävalenz von Herz-Kreislauf-Bedingungen an Dynamik. Japan legt eine starke Betonung auf die frühe Diagnose und präventive Pflege, die den zeitnahen Einsatz antiarrhythmischer Therapien unterstützt. Die Integration fortschrittlicher Diagnostiktechnologien, zusammen mit dem weit verbreiteten Krankenhauszugang, ermöglicht ein effektives Management komplexer Arrhythmien. Darüber hinaus trägt der Fokus des Landes auf Innovation in der Pharma- und klinischen Forschung zur Verfügbarkeit fortgeschrittener Behandlungsoptionen bei. Die zunehmende Anwendung minimalinvasiver Verfahren in Verbindung mit pharmakologischen Therapien unterstützt die Nachfrage nach antiarrhythmischen Medikamenten sowohl im Krankenhaus als auch im Ambulanzbereich.
Indien Anti-Arrhythmischer Drogenmarkt Insight
Der indische Antiarrhythmika-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf die große Bevölkerungsbasis des Landes, die steigende Belastung von Herz-Kreislauf-Erkrankungen und die Verbesserung des Zugangs zu Gesundheitsdienstleistungen zurückzuführen ist. Schnelle Urbanisierung, wechselnde Lebensstile und steigende Risikofaktoren wie Bluthochdruck und Diabetes tragen zu einem wachsenden Patientenpool bei, der Arrhythmiemanagement erfordert. Die Erweiterung der Gesundheitsinfrastruktur, zusammen mit der zunehmenden Verfügbarkeit von erschwinglichen generischen Medikamenten, macht die Behandlung in städtischen und ländlichen Gebieten zugänglich. Darüber hinaus werden staatliche Initiativen, die sich auf die Verbesserung der Gesundheitsversorgung und das wachsende Bewusstsein für die Herzgesundheit konzentrieren, die Einführung von Antiarrhythmika in Indien weiter vorantreiben.
Welche sind die Top-Unternehmen im Antiarrhythmischen Drogenmarkt
Die Anti-Arrhythmic Drugs-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc.(US)
- Novartis AG(Schweiz)
- Sanofi (Frankreich)
- Bristol-Myers Squibb Company(US)
- GSK plc (USA)
- Viatris Inc.(US)
- Teva Pharmaceutical Industries Ltd.(Israel)
- Abbott (USA)
- AstraZeneca (USA)
- F. Hoffmann-La Roche AG (Schweiz)
- Fresenius Kabi AG (Deutschland)
- Bayer AG (Deutschland)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Lupin Limited (Indien)
- Glenmark Pharmaceuticals Ltd. (Indien)
- Amneal Pharmaceuticals Inc. (USA)
- Mayne Pharma Group Limited (Australien)
- Upsher-Smith Laboratories, LLC (USA)
- Amomed Pharma GmbH (Österreich)
- Dr. Reddy’s Laboratories Ltd. (Indien)
Was sind die jüngsten Entwicklungen im globalen antiarrhythmischen Drogenmarkt
- Im März 2026 hat Everest Medicines mit Corxel Pharmaceuticals einen Kaufvertrag abgeschlossen, um CARDAMYSTTM (Etripamil) Nasenspray in Greater China zu entwickeln und zu vermarkten, um die geographische Reichweite und kommerzielle Entwicklung dieser neuartigen antiarrhythmischen Therapie zu erweitern
- Im Dezember 2025 genehmigte die US Food and Drug Administration (FDA) CARDAMYSTTM (Etripamil) Nasenspray, die die erste selbstverwaltete, schnell wirkende Behandlung für paroxysmal supraventrikuläre Tachykardie (PSVT) markiert, die Patienten außerhalb von Krankenhauseinstellungen verwenden können, die möglicherweise das akute Arrhythmiemanagement transformieren
- Im Juli 2025 kündigte Everest Medicines positive Ergebnisse aus der laufenden klinischen Phase 1b/2a-Studie von EVER001 (ein neuartiger BTK-Hemmer) an, mit Daten, die eine starke Wirksamkeit und Verträglichkeit bei der Reduzierung von Schlüsselbiomarkern in der Autoimmunerkrankung zeigen und potenzielles Crossover-Interesse an arrhythmiebedingten Immunwegen und neuartigen kleinen Molekültherapien hervorheben
- Im März 2025 erhielt Milestone Pharmaceuticals einen vollständigen Antwortbrief der US-FDA, der die Genehmigung seines Herzrhythmus-Nasalsprays (Cardamyst) ablehnte und zusätzliche Fertigungsdaten anforderte, die regulatorische Herausforderungen und die kontinuierliche Weiterentwicklung der antiarrhythmischen Arzneimittelentwicklung widerspiegeln.
- Im Oktober 2023 präsentierte Pfizer neue Daten zu arrhythmiebezogenen Medikamenten, einschließlich Amiodaron und Flycainid, auf einem wichtigen wissenschaftlichen Treffen, untermauerte die laufende klinische Forschung und weitere Bewertung etablierter Antiarrhythmika in breiteren therapeutischen Kontexten
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











