



Marktsegmentierung für Medikamente gegen Fettleibigkeit nach Produkt (zugelassen und Off-Label), Wirkmechanismus (peripher wirkende Medikamente und zentral wirkende Medikamente), nach Vertriebskanal (Einzelhandelsapotheken, Krankenhausapotheken und andere) – Branchentrends und Prognose bis 2031. – Branchentrends und Prognose bis 2032
Was ist die Anti-Obesity-Medizinmarktgröße und -Wachstumsrate
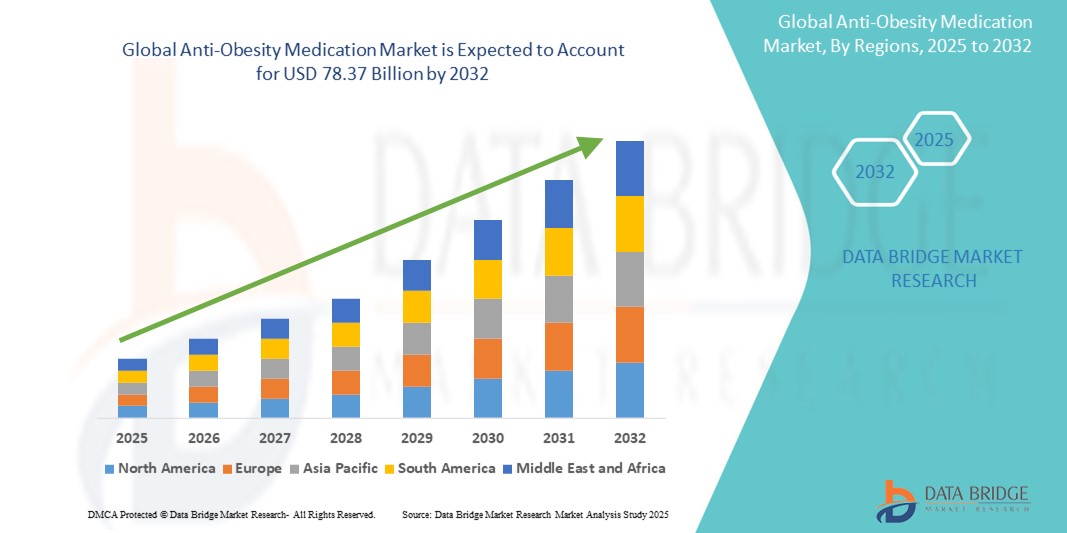
- Die globale Antiobesity-Medikamentmarktgröße wurde bei8,71 Milliarden USD in 2024und wird voraussichtlich erreichen78,37 Milliarden USD bis 2032, beiCAGR von 31,60%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende globale Prävalenz von Fettleibigkeit und damit verbundenen chronischen Bedingungen wie Typ-2-Diabetes, Herz-Kreislauf-Erkrankungen und Bluthochdruck, wodurch eine erhöhte Nachfrage nach wirksamen pharmakologischen Eingriffen ausgelöst wird. Die Belastung der Fettleibigkeit ist zwingend Gesundheitssysteme und Pharmaunternehmen, um Anti-Obesity-Drogenentwicklung und Zugang zu priorisieren
- Darüber hinaus wird das Bewusstsein der Verbraucher in Bezug aufGewichtsmanagement, Fortschritte in der Drogenbereitstellungstechnologie und das Entstehen von Kombinationstherapien stellen Antiobesity-Medikamente als Eckpfeiler der langfristigen Fettleibigkeitsbehandlung dar. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Anti-Obesity-Medikamentlösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Was sind die großen Takeaways des Anti-Obesity Medication Market
- Anti-Obesity-Medikamente, entwickelt, um Gewichtsverlust durch Unterdrückung Appetit zu unterstützen, Fettabsorption zu blockieren oder Stoffwechsel zu erhöhen, werden entscheidende Werkzeuge zur Bekämpfung der globalen Fettleibigkeit Epidemie, vor allem in Kombination mit Lebensstil Modifikationen und klinische Überwachung. Diese Lösungen werden zunehmend in chronische Krankheitsmanagement-Rahmen für verbesserte gesundheitliche Ergebnisse integriert
- Die eskalierende Nachfrage nach Anti-Obesity-Medikamenten wird in erster Linie durch die steigende Prävalenz von Adipositas-bedingten Bedingungen wie Typ 2 Diabetes, Herz-Kreislauf-Erkrankungen und Schlafapnoe, zusammen mit wachsendem Bewusstsein für die langfristigen Gesundheitsrisiken im Zusammenhang mit Übergewicht
- Nordamerika dominierte den Anti-Obesity-Medikamentmarkt mit dem größten Umsatzanteil von 39,7% im Jahr 2024, angetrieben durch weit verbreitete Fettleibigkeit Prävalenz, unterstützende Rückerstattung Politik, und die frühe Annahme von neu zugelassenen Anti-Obesity-Medikamenten wie GLP-1-Rezeptor-Agonisten. Insbesondere in den USA ist ein starkes Wachstum in Rezepten zu beobachten, da mehr primäre Pflegeanbieter pharmakologische Behandlung für Fettleibigkeit neben Lifestyle Interventionen annehmen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Anti-Obesity-Medikament-Markt während der Prognosezeit, prognostiziert, um bei einem CAGR von 11,2% von 2025 bis 2032 zu erweitern, aufgrund der zunehmenden Urbanisierung, der sich verändernden Ernährungsgewohnheiten und der zunehmenden Sensibilisierung für Fettleibigkeitsrisiken. Schwellende Volkswirtschaften wie China und Indien sehen erhebliche Investitionen in Fettleibigkeitspflegeprogramme
- Das genehmigte Segment dominierte den Anti-Obesity-Medikamentmarkt mit einem Marktanteil von 62,5% im Jahr 2024, der durch die Erhöhung der regulatorischen Zulassungen von neuen Gewichtsverlust Medikamente und das wachsende Vertrauen der Gesundheitsprofis in evidenzgestützte Therapien angetrieben wird. Die Wirksamkeit und Sicherheit dieser Medikamente bei der Verwaltung von Fettleibigkeit-bedingten Bedingungen haben sie die bevorzugte Option in klinischen Einstellungen gemacht
Report Scope und Anti-Obesity Medication Market Segmentation
|
Attribute |
Anti-Obesity Medication Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Anti-Obesity Medication Market
„Next-Gen Tech Empowering Anti-Obesity Therapien„
- Ein bedeutender und beschleunigter Trend im globalen Anti-Obesity-Medikamentmarkt ist die Entstehung von AI-powered Treatment Personalization und stimmgestützten Telegesundheitslösungen. Integration mit digitalen Gesundheitsökosystemen – wie Amazon Alexa, Google Assistant und Apple HealthKit – verbessert das Patientenengagement und die Einhaltung von Therapieregimes
- Zum Beispiel führen AI-fähige Plattformen jetzt Patienten zu Medikamenten-Takt, Diät-Tracking und Übungsplänen, bieten Erinnerungen oder Updates über Sprachassistenten. Diese grifffreie Unterstützung, besonders wertvoll für ältere oder tech-averse Nutzer, schafft ein umfassenderes Patientenerlebnis
- Mehrere Adipositas-Management-Apps, die mit Anti-Adipositas-Medikamenten verbunden sind, nutzen jetzt KI, um Benutzerdaten zu analysieren und optimierte Lebensstil- und Dosierungspläne zu empfehlen. Zum Beispiel können integrierte Geräte reduzierte Aktivitätsniveaus oder verpasste Medikamentendosen erkennen und Benutzer oder Gesundheitsdienstleister informieren
- Digitale Gesundheitsunternehmen stellen Anti-Obesity-Medikament-Support innerhalb intelligenter Home-Setups ein und ermöglichen eine nahtlose Interaktion mit täglichen Routinen, wie z.B. scheduling-Medikament-Einnahme-Erinnerungen mit intelligenter Beleuchtung oder Alarme ausgelöst durch Inaktivitätsmuster
- Unternehmen wie Noom, MyFitnessPal und Roche fördern die KI-Fähigkeiten auf ihren Plattformen, um ein langfristiges Gewichtmanagement zu unterstützen, indem sie kontinuierlich vom Nutzerverhalten lernen und Pflegepfade entsprechend anpassen.
- Dieser Trend zum intelligenten, nutzeradaptiven und stimmintegrierten Fettleibigkeitsmanagement macht die Erwartungen der Patienten neu. Pharmazeutische Unternehmen und digitale Gesundheitsunternehmen investieren zunehmend in ökosystemverträgliche Medikamentenlieferungs- und Hafttechnologien, um in dieses wachsende Segment einzugreifen
Anti-Obesity Medication Market Dynamics
Fahrer
„Durch die globale Fettleibigkeit Epidemie und innovative Drogenpipeline suchen“
- Die eskalierenden globalen Fettleibigkeitsraten, insbesondere in entwickelten und mittleren Einkommensländern, treiben die Nachfrage nach wirksamen und sicheren Antiobesity-Medikamenten deutlich voran. Nach Angaben der WHO werden weltweit über 1 Milliarde Menschen als fettleibig eingestuft, was einen dringenden Bedarf an pharmakologischen Interventionen hervorhebt.
- Neuere Durchbrüche in der Drogenentwicklung – wie GLP-1-Rezeptor-Agonisten (z.B. Semaglutid, Liraglutid) und duale Agonisten wie Tirzepatide – zeigen erhebliche Wirksamkeit im Gewichtsverlust und gewinnen rasch regulatorische Zulassungen und klinische Adoption
- Im Mai 2024 kündigte Novo Nordisk den erweiterten Zugang zu Wegovy (semaglutide) über mehrere Märkte aufgrund der starken Nachfrage und der günstigen Ergebnisse in der Herz-Kreislauf-Risiko-Reduktion bei fettleibigen Individuen an
- Pharmazeutische Unternehmen nutzen KI, um klinische Studien zu optimieren und neue Ziele für Gewichtsverlust zu identifizieren, wodurch schnellere Zeit-zu-Market und genauere Patientenzielung ermöglicht wird
- Darüber hinaus bieten digitale Therapeutika gepaart mit pharmakologischen Behandlungen ein Hybrid-Modell der Pflege, die langfristige Gewichtsmanagement unterstützt, die Patientenergebnisse und Retention verbessert
Zurückhaltung/Challenge
„Sicherheitsfragen, Kostenbeschränkungen und Fragen der langfristigen Effizienz„
- Was die potenziellen Nebenwirkungen und die langfristige Sicherheit von Anti-Obesity-Medikamenten betrifft, stellt eine bedeutende Herausforderung für eine breitere Marktakzeptanz dar. Mehrere Medikamente, die auf Gewichtsverlust ausgerichtet sind, haben sich historisch mit der regulatorischen Kontrolle oder Marktentnahme aufgrund von negativen Auswirkungen konfrontiert, Erhöhung der Vorsicht bei Ärzten und Patienten gleichermaßen
- So haben z.B. hochkarätige Sicherheitsprobleme mit Medikamenten der früheren Generation wie Sibutramin zu einer skeptischen Behandlung in Bezug auf pharmazeutische Gewichtsverlust Lösungen beigetragen.
- Die Behandlung dieser Sicherheitsbedenken durch robuste klinische Studien, transparente schädliche Ereignisberichterstattung und langfristige Wirksamkeitsdaten sind für den Aufbau von Arzt und Patientenvertrauen entscheidend. Führende Unternehmen investieren stark in Überwachungs- und Risikominderungsstrategien nach dem Inverkehrbringen, um Stakeholder zu beruhigen
- Darüber hinaus können die relativ hohen Kosten für neu zugelassene Anti-Obesity-Medikamente - wie GLP-1-Rezeptor-Agonisten - eine Barriere für den Zugang, insbesondere in Ländern mit niedrigem und mittlerem Einkommen oder unter nicht versicherten Populationen sein. Während einige Versicherer anfängt, diese Therapien abzudecken, bleiben die Ausgaben außerhalb der Pocket eine Hürde
- Die Überwindung dieser Herausforderungen durch die regulatorische Klarheit, die verstärkte Rückzahlung von Versicherungen und die Entwicklung von erschwinglicheren Medikamentenoptionen wird für das anhaltende Wachstum des Medikamentenmarktes gegen Fettleibigkeit unerlässlich sein.
Wie wird der Anti-Obesity Medication Market segmentiert
Der Markt wird auf der Grundlage von Produkt, Handlungsmechanismus und Vertriebskanal segmentiert.
- Nach Produkt
Auf der Grundlage des Produkts wird der Anti-Obesity-Medikament-Markt in zugelassene und Off-Label segmentiert. Das genehmigte Segment dominierte den größten Marktanteil von 62,5% im Jahr 2024, der durch die Erhöhung der regulatorischen Genehmigungen von neuen Gewichtsverlust Medikamente und das wachsende Vertrauen der Gesundheitsberufe in evidenzgestützten Therapien getrieben wurde. Die Wirksamkeit und Sicherheit dieser Medikamente bei der Verwaltung von Fettleibigkeits-Bedingungen haben sie die bevorzugte Option in klinischen Einstellungen gemacht.
Das Off-Label-Segment wird erwartet, dass die schnellste Wachstumsrate von 21,2% von 2025 bis 2032, aufgrund der Flexibilität, die es Ärzte bietet, um Medikamente zu verschreiben, die nicht ursprünglich für Fettleibigkeit bestimmt. Dazu gehören die Verwendung bestimmter Antidiabetika oder Antidepressiva, die gewichtsreduzierende Eigenschaften, insbesondere in komplexen Patientenfällen, zeigen.
- Durch den Mechanismus der Aktion
Auf der Grundlage des Wirkungsmechanismus wird der Anti-Obesity-Medikamentmarkt zu peripher wirkenden Medikamenten und zentral wirkenden Medikamenten segmentiert. Das zentral agierende Drogensegment hielt den größten Marktanteil im Jahr 2024, der auf seine starke Wirksamkeit bei der Appetitunterdrückung und Satiety-Modulation durch Gehirn-gezielte Wege zurückzuführen ist. Medikamente wie GLP-1-Rezeptor-Agonisten fallen unter diese Kategorie und sind weit verbreitet in der chronischen Fettleibigkeit Management.
Das peripher wirkende Drogensegment wird voraussichtlich die schnellste CAGR von 2025 bis 2032 erleben, die durch ihr geringeres Risiko neurologischer Nebenwirkungen und eine erhöhte Patientenpräferenz für Darm-Targeted-Mechanismen, die die Fettabsorption oder -verdauung hemmen, getrieben wird.
- Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der Anti-Obesity-Medikament-Markt in Einzelhandels-Apotheken, Krankenhaus-Apotheken und andere segmentiert. Das Segment Retail-Apotheken entfiel auf den größten Marktanteil im Jahr 2024, da die Verfügbarkeit und das zunehmende öffentliche Bewusstsein die Verbraucher dazu bewegen, Gewichtsverlust Lösungen unabhängig zu suchen. Auch die Zugänglichkeit, die Bequemlichkeit und das wachsende Eindringen von Kettenapotheken unterstützen diesen Trend.
Das Krankenhaus-Apotheken-Segment wird erwartet, dass die schnellsten CAGR von 2025 bis 2032, angetrieben durch die zunehmende Verschreibung von Anti-Obesity-Medikamenten während stationärer Besuche oder Gewichtsmanagement-Programme von Gesundheitsexperten überwacht. Krankenhäuser profitieren auch von Versicherungen, die diese Behandlungen für Patienten erschwinglicher machen.
Welche Region hält den größten Teil des Anti-Obesity-Medizinmarktes
- Nordamerika dominierte den Anti-Obesity-Medikamentmarkt mit dem größten Umsatzanteil von 39,7% im Jahr 2024, angetrieben durch die steigende Prävalenz von Fettleibigkeit, hohen Gesundheitsausgaben und die weit verbreitete Verfügbarkeit von FDA-genehmigten Anti-Obesity-Medikamenten. Die Präsenz großer Pharmaunternehmen und das wachsende Bewusstsein für die Gesundheitsrisiken im Zusammenhang mit Fettleibigkeit erhöhen die regionale Nachfrage weiter
- Verbraucher in der Region nehmen zunehmend pharmakologische Interventionen aufgrund des verstärkten Zugangs zu Gesundheitsdienstleistungen, der Unterstützung von Gesundheitsdienstleistern und einer größeren Akzeptanz von verschreibungspflichtigen Fettleibigkeitsbehandlungen an.
- Dieser Trend wird weiter unterstützt durch steigende lebenswichtige Gesundheitsbedingungen, hohe Einwegeinkommen und günstige Rückerstattungsrichtlinien, die den Zugang zu Gewichtsverlust Medikamente fördern
US Anti-Obesity Medication Market Insight
Der US-amerikanische Anti-Obesity-Medikamentmarkt eroberte den größten Umsatzanteil von 81% in 2024 in Nordamerika, der von einer wachsenden Zahl von fettleibigen und übergewichtigen Individuen und der zunehmenden Verschreibung von Anti-Obesity-Medikamenten wie GLP-1-Rezeptor-Agonisten betrieben wird. Auch Innovationen in der Drogenentwicklung und die zunehmende Nutzung von Telegesundheitsplattformen für die Beratungen zur Gewichtsabnahme fördern den Markt. Darüber hinaus tragen staatliche Initiativen zur Bekämpfung der Fettleibigkeit und einer starken klinischen Pipeline an Anti-Afresity-Medikamenten zum Marktwachstum bei.
Europa Anti-Obesity Medication Market Insight
Der europäische Anti-Obesity-Medikament-Markt wird in der Vorausschätzungsperiode mit einem erheblichen CAGR expandiert, der durch steigende Fettleibigkeitsraten, zunehmendes Bewusstsein für Fettleibigkeitskomplikationen und die Erweiterung von Gewichtsmanagement-Programmen in der gesamten Region getrieben wird. Auch die europäischen Regulierungsbehörden unterstützen zunehmend den Einsatz sicherer und wirksamer pharmakologischer Behandlungen für Fettleibigkeit. Darüber hinaus fördern steigende Investitionen in die Gesundheitsinfrastruktur und der Fokus auf präventive Gesundheitsversorgung die regionale Marktentwicklung.
US Anti-Obesity Medication Market Insight
Der US-amerikanische Anti-Obesity-Medikament-Markt wird voraussichtlich mit einem bemerkenswerten CAGR wachsen, unterstützt durch öffentliche Gesundheitsinitiativen wie NHS-Gewichtsverlust-Dienste und zunehmende Verfügbarkeit von Anti-Obesity-Medikamenten. Die wachsende Nachfrage nach GLP-1 Analoga und anderen zugelassenen Medikamenten, zusammen mit einer unterstützenden regulatorischen Umgebung, treibt die Annahme an. Ein kultureller Wandel in Richtung proaktives Gewichtsmanagement und zunehmende Online-Apothekenplattformen tragen zum Wachstum bei.
Deutschland Anti-Obesity Medication Market Insight
Der deutsche Anti-Obesity-Medikamentmarkt soll sich mit einem beträchtlichen CAGR ausweiten, der durch hohe Gesundheitsausgaben, eine wachsende ältere Bevölkerung und die zunehmende Verwendung von pharmazeutischen Interventionen für das chronische Gewichtsmanagement bedingt ist. Das Vorhandensein von fortgeschrittenen Gesundheitssystemen, Versicherungen und Sensibilisierungskampagnen, die sich auf fettleibigkeitsbedingte Krankheiten konzentrieren, fördern die Einführung von verschreibungspflichtigen Therapien.
Asia-Pazifische Anti-Obesity-Medizinmarkt Einblick
Der asiatisch-pazifische Anti-Obesity-Medikamentmarkt ist bereit, am schnellsten CAGR von 11,2% von 2025 bis 2032 zu wachsen, angetrieben durch schnelle Urbanisierung, Ernährungsschichten und sedentäre Lebensstile, die zu steigenden Fettleibigkeitsniveaus beitragen. Länder wie China, Japan und Indien sehen zunehmende Nachfrage nach pharmazeutischen Gewichtsverlust Behandlungen, unterstützt durch die Verbesserung der Gesundheitsinfrastruktur, die Ausweitung der Mittelschichtpopulationen und den verstärkten Zugang zu Medikamenten. Regierungsinitiativen zur Förderung gesünderer Lebensstile und die steigende Popularität vorbeugender Gesundheitsmaßnahmen stärken auch das Marktwachstum.
Japan Anti-Obesity Medication Market Insight
Der japanische Anti-Obesity-Medikamentmarkt gewinnt an Dynamik, die durch steigende Stoffwechselstörungen und zunehmendes Bewusstsein für die gesundheitlichen Risiken im Zusammenhang mit Fettleibigkeit verursacht wird. Die alternde Bevölkerung und die vorbeugende gesündere Kultur des Landes treiben die Nachfrage nach sicheren und effektiven Medikamenten-basierten Gewichtsmanagement-Lösungen. Darüber hinaus fördern die hohen technologischen und regulatorischen Standards Japans die Einführung von klinisch validierten und innovativen Anti-Obesity-Medikamenten.
China Anti-Obesity Medication Market Insight
Der China Anti-Obesity-Medikament-Markt entfiel 2024 auf den größten Umsatzanteil in Asien-Pazifik aufgrund der wachsenden Mittelschicht, der wachsenden Stadtbevölkerung und der zunehmenden Prävalenz von lebensbedingten Krankheiten. Die chinesische Regierung fördert aktiv öffentliche Gesundheitskampagnen, die sich auf die Gewichtsreduktion konzentrierten, und das Land hat einen Anstieg der pharmazeutischen Investitionen zur Entwicklung und Vermarktung von Antiobesity-Produkten gesehen. Inländische und internationale pharmazeutische Akteure beschleunigen auch klinische Studien und Markteinträge in China.
Anti-Obesity Medicing Market Share
Die Anti-Obesity-Medikament-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Novo Nordisk A/S(Dänemark)
- Lilly (USA)
- Strukturtherapie, Inc.(China)
- Pfizer Inc.(US)
- Amgen Inc.(US)
- Sanofi (Frankreich)
- AstraZeneca (U.K)
- Hanmi Pharm. Co., Ltd. (Südkorea)
- Boehringer Ingelheim International GmbH (Deutschland)
- F. Hoffmann-La Roche AG (Schweiz)
- Johnson & Johnson Services, Inc. (USA)
- Altimmune (US)
Was sind die neuesten Entwicklungen im globalen Anti-Obesity-Medizinmarkt
- Im April 2025, Eli Lilly kündigte bahnbrechende Phase 3 Ergebnisse für seine orale GLP‐1 Agonist orforglipron, vergleichbare Gewichtsverlust (~7.6–8% Körpergewicht) und verbesserte HbA1C injizierbares - aber über eine bequeme tägliche Pille. Dies markiert die erste orale Alternative zu Semaglutid/Ozempic, mit FDA-Vorträgen erwartet Ende 2025
- Im Juni 2025 erhielt Eli Lilly die Genehmigung in China für Masdutide (IBI362), einen dualen GLP‐1/Glugagon-Agonisten. Phase 3 Daten zeigten signifikante Gewichtsreduktionen bei chinesischen Erwachsenen mit Übergewicht oder Fettleibigkeit, verstärkte globale Dynamik für fortgeschrittene Gewichtsverlust Biologik
- Im Mai 2025 führte Amgen MariTide, eine einmal monatlich GLP‐1 Therapie ein, nach Testergebnissen bis zu 16 % Gewichtsverlust über ein Jahr. Monatliche Injektionspläne können die Einhaltung im Vergleich zu wöchentlichen Optionen verbessern
- Im April 2025 hat Pfizer seinen oralen GLP‐1-Kandidat Danuglipron eingestellt, nachdem in klinischen Studien eine unvorhersehbare Lebertoxizität beobachtet wurde und die anhaltenden Sicherheitsherausforderungen in der oralen Fettleibigkeitsentwicklung hervorhob.
- Im Mai 2025 fuhren GLP‐1 Rezepte für die Gewichtsabnahme ihren steilen Anstieg in den USA fort, mit Analysten, die den Fettleibigkeitsdrogenmarkt projizierten, um bis 2030 auf 100 Milliarden USD zu kommen. Wegovy, Saxenda und Zepbound Konto für die meisten aktuellen Verkäufe
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











