


Segmentierung des globalen Marktes für Antifibrinolytika nach Wirkstoffen (Aminocapronsäure, Tranexamsäure und andere), Indikation (Gynäkologie, gastrointestinale Blutungen, hereditäres Angioödem, Hämorrhagie, Operationen und andere), Verabreichungsweg (oral, injizierbar und andere), Endverbrauchern (Krankenhäuser, häusliche Pflege, Fachzentren und andere) und Vertriebskanal (Krankenhausapotheke, Online-Apotheke und Einzelhandelsapotheke) – Branchentrends und Prognose bis 2033
Was ist die antifibrinolytische Marktgröße und Wachstumsrate
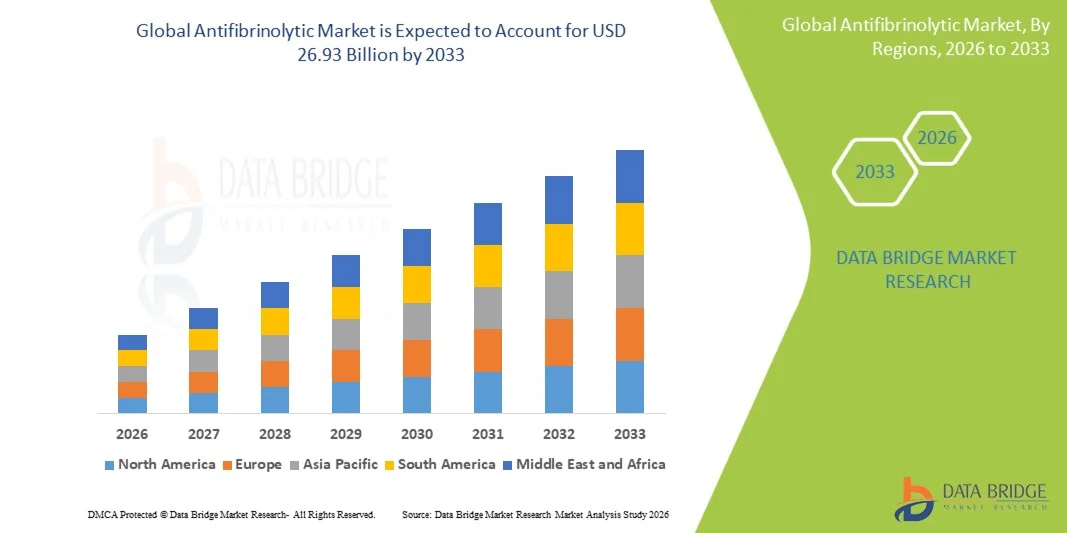
- Wie pro Data Bridge Market Research Analysis wurde die weltweite antifibrinolytische Marktgröße bewertet18,23 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen26,93 Milliarden USD bis 2033, beiCAGR von 5,00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von chirurgischen Eingriffen, Traumafällen und chronischen Erkrankungen wie Herz-Kreislauf-Erkrankungen und Blutungsstörungen, die eine effektive Blutverlust-Management und hämostatische Kontrolle erfordern
- Darüber hinaus steigt die Nachfrage nach kostengünstigen und effizienten Therapien in der perioperativen Pflege, zusammen mit wachsendem Bewusstsein in Bezug aufPatienten-Blutmanagement(PBM) Strategien über Krankenhäuser und Gesundheitssysteme, positioniert antifibrinolytische Mittel als wesentliche Komponenten in der modernen klinischen Praxis. Diese kombinierten Faktoren beschleunigen die Einführung antifibrinolytischer Therapien deutlich und erhöhen damit das Gesamtmarktwachstum
Marktgröße und Prognose
- Globaler Marktwert (2025):18,23 Milliarden USD
- Voraussichtlicher Marktwert (2033):26,93 Mrd. USD
- Wettervorhersage CAGR (2026–2033):5.00%
Was sind die großen Takeaways des antifibrinolytischen Marktes
- Antifibrinolytische Mittel, die eine übermäßige Blutung durch die Hemmung des Abbaus von Blutgerinnseln verhindern, sind in modernen Gesundheitswesen-Einstellungen zunehmend kritisch, vor allem in chirurgischen Eingriffen, Trauma-Krankheit und der Behandlung von Bluterkrankungen, aufgrund ihrer Wirksamkeit bei der Verringerung des Blutverlusts und der Minimierung der Notwendigkeit von Transfusionen
- Die steigende Nachfrage nach Antifibrinolytik wird in erster Linie durch das wachsende Volumen von Operationen weltweit, zunehmende Auftreten von Traumataverletzungen und erhöhte Fokus auf Patienten-Blutmanagement (PBM) Praktiken, zusammen mit erweiterten Anwendungen in Geburtshilfe, Orthopädie und Herzchirurgie
- Nordamerika dominierte den antifibrinolytischen Markt mit dem größten Umsatzanteil von 41,3% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe operative Prozedur Volumen, und starke Annahme von evidenzbasierten Blutmanagement-Protokollen, mit den Vereinigten Staaten mit einer erheblichen Verwendung von antifibrinolytischen Medikamenten in Krankenhäusern und ambulanten chirurgischen Zentren
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im antifibrinolytischen Markt während der Prognosezeit aufgrund der Verbesserung der Gesundheitsinfrastruktur, der steigenden Gesundheitsausgaben und der zunehmenden Sensibilisierung für ein effektives Blutungsmanagement in Schwellenländern
- Das Segment Tranexamsäure dominierte den antifibrinolytischen Markt mit einem Marktanteil von 45,7% im Jahr 2025, angetrieben durch seine weit verbreitete klinische Anwendung, Wirtschaftlichkeit und starke Wirksamkeit Profil über eine breite Palette von chirurgischen und traumabezogenen Anwendungen
Bericht Umfang und antifibrinolytische Marktsegmentierung
|
Attribute |
Antifibrinolytische Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im antifibrinolytischen Markt
„Expanding Clinical Adoption Driven by Evidence-Based Outcomes“
- Ein signifikanter und beschleunigter Trend im globalen Antifibrinolytikmarkt ist die zunehmende Integration von evidenzbasierten klinischen Protokollen und Leitlinien, die den routinemäßigen Einsatz von antifibrinolytischen Mitteln in mehreren chirurgischen und therapeutischen Bereichen unterstützen. Diese Ausrichtung auf standardisierte Pflegewege verbessert die Patientenergebnisse deutlich und reduziert perioperative Risiken
- Zum Beispiel ist Tranexamsäure weit verbreitet in klinische Richtlinien für orthopädische und kardiale Chirurgie, wo es routinemäßig verabreicht wird, um intraoperativen und postoperativen Blutverlust zu minimieren. In ähnlicher Weise wurde der Einsatz in Traumaprotokollen nach groß angelegten klinischen Studien bestätigt, die Überlebensvorteile belegen
- Die klinische Integration von Antifibrinolytik ermöglicht Funktionen wie standardisierte Dosierregime, verbesserte chirurgische Effizienz und reduzierte Abhängigkeit von Bluttransfusionen. So nutzen beispielsweise Krankenhäuser, die Patienten-Blutmanagement (PBM)-Programme übernehmen, Antifibrinolytik zur OptimierungHemostasisund geringere transfusionsbedingte Komplikationen. Darüber hinaus unterstützen diese Agenten schnellere Erholungszeiten und reduzierte Krankenhausaufenthalte, indem übermäßige Blutungen während der Verfahren begrenzt werden
- Die nahtlose Einbindung von Antifibrinolytik in Krankenhausbehandlungsprotokolle ermöglicht eine koordinierte Betreuung über Abteilungen wie Chirurgie, Notfallmedizin und Geburtshilfe. Durch vereinheitlichte klinische Pfade können Gesundheitsdienstleister ein einheitliches und effektives Blutungsmanagement gewährleisten, die allgemeine Behandlungseffizienz und die Patientensicherheit verbessern
- Dieser Trend zu einer standardisierteren, ergebnisorientierten und protokollbasierten Nutzung ist grundsätzlich eine Neuformulierung von Behandlungsansätzen im Blutmanagement. Daher konzentrieren sich Unternehmen wie Pfizer und Sun Pharmaceutical Industries auf die Ausweitung von klinischen Indikationen und die Verbesserung der Formulierungsvergänglichkeit, sich mit den sich entwickelnden medizinischen Richtlinien auszurichten
- Die Nachfrage nach Antifibrinolytik, die bewährte klinische Wirksamkeit und breite Anwendbarkeit bieten, wächst in Krankenhäusern und chirurgischen Zentren rasant, da Gesundheitssysteme zunehmend kosteneffiziente und evidenzbasierte Behandlungslösungen priorisieren
- Die zunehmende Annahme von Antifibrinolytik in aufstrebenden Anwendungen wie Onkologie-bezogene Blutungen und minimalinvasive Verfahren erweitert den Umfang dieser Wirkstoffe über den traditionellen chirurgischen Gebrauch hinaus
Antifibrinolytische Marktdynamik
Fahrer
„Wachstum aufgrund des Aufsteigens des chirurgischen Volumens und des Fokussierens auf das Blutmanagement“
- Die zunehmende Menge an chirurgischen Eingriffen weltweit, verbunden mit der zunehmenden Betonung auf Patienten-Blutmanagement (PBM) Strategien, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach antifibrinolytischen Mitteln
- So erweiterte im März 2025 ein führendes Healthcare-Provider-Netzwerk sein PBM-Programm über mehrere Krankenhäuser hinweg und beinhaltete antifibrinolytische Therapien als Standard-Protokoll zur Reduzierung der Transfusionsraten. Solche Strategien von wichtigen Gesundheitseinrichtungen sollen das antifibrinolytische Marktwachstum in der Prognosezeit vorantreiben
- Da Gesundheitsdienstleister den Blutverlust minimieren und die Abhängigkeit von Spenderblut reduzieren wollen, bieten Antifibrinolytik bewährte Vorteile wie verringerte Transfusionsanforderungen, geringere Komplikationsraten und verbesserte chirurgische Ergebnisse, was sie zu einem wesentlichen Bestandteil der modernen perioperativen Pflege macht
- Darüber hinaus führt die zunehmende Häufigkeit von Trauma-Fällen, postpartale Hämorrhage und chronische Bedingungen, die chirurgische Eingriffe erfordern, die Annahme von Antifibrinolytik über verschiedene medizinische Spezialitäten, einschließlich Orthopädie, Kardiologie und Geburtshilfe.
- Die Wirtschaftlichkeit antifibrinolytischer Therapien, kombiniert mit ihrer Fähigkeit, die klinische Effizienz und die Patientensicherheit zu verbessern, ermutigt die weit verbreitete Annahme in entwickelten und aufstrebenden Gesundheitsmärkten. Der Ausbau der Gesundheitsinfrastruktur und der Zugang zu essentiellen Arzneimitteln unterstützt das Marktwachstum weiter
- Förderung von staatlichen und institutionellen Initiativen zur Förderung von Blutschutzstrategien beschleunigen die Integration von Antifibrinolytik in Standardbehandlungsprotokolle über öffentliche Gesundheitssysteme
- Die zunehmende Sensibilisierung der Gesundheitsberufe in Bezug auf die langfristigen Vorteile der reduzierten Transfusionsabhängigkeit verstärkt die Einführung von antifibrinolytischen Therapien weltweit
Zurückhaltung/Challenge
„Risiko von Nebenwirkungen und regulierenden Compliance-Hürden“
- Was potenzielle Nebenwirkungen und Sicherheitsvoraussetzungen im Zusammenhang mit antifibrinolytischem Einsatz, einschließlich thromboembolischer Komplikationen, betrifft, stellt eine erhebliche Herausforderung für eine breitere Marktakzeptanz dar. Da diese Mittel die Klotstabilität beeinflussen, ist eine sorgfältige Patientenauswahl und -überwachung erforderlich.
- So haben Regulierungsbehörden z.B. Vorsorgerichtlinien zur antifibrinolytischen Nutzung bei Hochrisikopatienten erlassen, die in bestimmten klinischen Szenarien zu einer vorsichtigen Annahme von Gesundheitsdienstleistern führen.
- Die Behandlung dieser Sicherheitsbedenken durch robuste klinische Daten, aktualisierte Behandlungsrichtlinien und die Ausbildung von Ärzten ist entscheidend für eine angemessene Nutzung. Unternehmen wie F. Hoffmann-La Roche Ltd und Cipla Ltd betonen Sicherheitsprofile und Einhaltung regulatorischer Standards in ihren Produktentwicklungs- und Vermarktungsstrategien. Darüber hinaus kann die Variabilität der Regulierungsgenehmigungen und die Kennzeichnung in den einzelnen Regionen Hindernisse für eine einheitliche Marktdurchdringung schaffen
- Während Antifibrinolytik in der Regel kostengünstig ist, kann ein begrenztes Bewusstsein in einigen Entwicklungsregionen und ein unkonsistenter Zugang zu Gesundheitseinrichtungen ihre optimale Auslastung, insbesondere in ländlichen oder unter Ressourcen, behindern.
- Die Überwindung dieser Herausforderungen durch verstärkte klinische Forschung, harmonisierte regulatorische Rahmenbedingungen und einen verbesserten Zugang zu Gesundheitsdiensten wird entscheidend für eine langfristige Marktentwicklung sein
- Stringent regulatorische Anforderungen an die Zulassung von Arzneimitteln und die Überwachung nach dem Inverkehrbringen können Produkteinführungen verzögern und die Compliance-Kosten für Hersteller in mehreren Regionen erhöhen
- Potenzielle Drogeninteraktionen und Kontraindikationen bei Patienten mit komplexen medizinischen Histories können den weit verbreiteten Gebrauch begrenzen, eine sorgfältige klinische Auswertung erfordern und die Adoption in bestimmten Hochrisikopopulationen einschränken
Wie wird der antifibrinolytische Markt segmentiert
Der Markt wird auf der Grundlage von Drogen, Indikation, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
- Von Drogen
Auf Basis von Medikamenten wird der antifibrinolytische Markt in Aminocapronsäure, Tranexamsäure und andere segmentiert. Das Segment Tranexamsäure dominierte den Markt mit dem größten Marktanteil von 45,7% im Jahr 2025, angetrieben durch seine umfangreiche klinische Adoption über eine breite Palette von Indikationen einschließlich Trauma, Operationen und Geburtenblutung. Sein starkes Wirksamkeitsprofil, seine Erschwinglichkeit und die Aufnahme in essentielle Arzneimittellisten in verschiedenen Ländern haben maßgeblich zu seiner weit verbreiteten Nutzung beigetragen. Darüber hinaus hat die zunehmende Betonung auf die Praxis des Patientenblutmanagements (PBM) seine Position in Krankenhausprotokollen weiter gestärkt. Die Verfügbarkeit mehrerer Formulierungen wie orale und injizierbare Formen erhöht die Zugänglichkeit und die klinische Flexibilität. Die Erhöhung der klinischen Beweise, die ihre Sicherheit und Wirksamkeit unterstützen, verstärkt auch ihre Dominanz. Die Rolle der Droge bei der Reduzierung der Sterblichkeit in Trauma-Fällen beschleunigt ihre globale Nachfrage weiter.
Das Segment Aminocapronsäure wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch seinen zunehmenden Einsatz in spezifischen chirurgischen Eingriffen undBlutungsstörungenwo eine gezielte Fibrinolysehemmung erforderlich ist. Seine Anwendung in Herzchirurgie und Zahnprozeduren für Hochrisiko-Patienten gewinnt bei Gesundheitsdienstleistern an Traktion. Die zunehmende Sensibilisierung für alternative antifibrinolytische Optionen unterstützt auch ihre Annahme in Nischentherapeutischen Bereichen. Das Medikament ist besonders nützlich bei Patienten, die andere Antifibrinolytik nicht tolerieren können, wodurch seine klinische Relevanz erweitert wird. Die Steigerung des Gesundheitszugangs in Schwellenländern trägt zur verstärkten Nutzung bei. Darüber hinaus wird erwartet, dass laufende Forschung, die neue Indikationen erforscht, weitere Wachstumschancen für dieses Segment schaffen.
- Indikation
Auf der Grundlage der Indikation wird der antifibrinolytische Markt in Gynäkologie, gastrointestinale Blutung, erbliche Angioödem, Blutungen, Operationen und andere segmentiert. Das Segment der Operationen dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch das hohe Volumen der chirurgischen Eingriffe weltweit und die kritische Notwendigkeit, intraoperative und postoperative Blutverlust zu verwalten. Antifibrinolytik werden in orthopädischen, Herz- und Transplantationschirurgen weit verbreitet, um die Patientenergebnisse zu verbessern und die Transfusionsanforderungen zu reduzieren. Die zunehmende Adoption von minimalinvasiven Operationen trägt auch zur Verwendung dieser Mittel zur verbesserten Erholung bei. Krankenhäuser verlassen sich zunehmend auf standardisierte Blutungsmanagement-Protokolle, die die Nachfrage weiter steigern. Darüber hinaus sind Kosteneinsparungen im Zusammenhang mit reduzierten Bluttransfusionen eine weit verbreitete Nutzung. Der konsequente Anstieg der Wahl- und Notfallchirurgie unterstützt weltweit eine anhaltende Dominanz dieses Segments.
Das Hämorrhage-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch zunehmende Fälle von Traumataverletzungen und Postpartum Hämorrhage weltweit. Antifibrinolytik spielen eine entscheidende Rolle in Noteinstellungen, indem sie die übermäßige Blutung und die Verbesserung der Überlebensraten schnell kontrollieren. Die zunehmende Sensibilisierung von Fachleuten im Gesundheitswesen bei der Frühintervention bei hämorrhagischen Bedingungen unterstützt die Markterweiterung. Die Integration von Antifibrinolytik in Notversorgungsprotokolle beschleunigt die Adoption weiter. Auch Investitionen in die Infrastruktur der Notfallversorgung, insbesondere in Entwicklungsregionen, tragen zum Wachstum bei. Darüber hinaus werden weltweite Gesundheitsinitiativen zur Reduzierung der mütterlichen Sterblichkeit die Nachfrage in diesem Segment steigern.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der antifibrinolytische Markt in mündliche, injizierbare und andere segmentiert. Das injizierbare Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch seinen schnellen Einsatz und hohe Wirksamkeit in kritischen Pflege- und chirurgischen Einstellungen. Injizierbare Antifibrinolytik werden bevorzugt in Krankenhäusern zur Behandlung akuter Blutungen und bei großen chirurgischen Eingriffen, wo sofortige Ergebnisse erforderlich sind. Durch ihre präzise Dosierung und kontrollierte Verabreichung eignen sie sich für Notfall- und Intensivpflegeanwendungen. Die weit verbreitete Verfügbarkeit von injizierbaren Formulierungen in Krankenhäusern verstärkt dieses Segment weiter. Darüber hinaus erweitert sich der Einsatz in Trauma und perioperativer Versorgung weltweit. Die zunehmende Zahl von Krankenhausbehandlungen verstärkt ihre beherrschende Stellung.
Das orale Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch seine Bequemlichkeit, einfache Verwaltung und Eignung für langfristige oder ambulante Behandlung. Orale Antifibrinolytik werden zunehmend für Bedingungen wie schwere Menstruationsblutungen und Erbantome vorgeschrieben. Die zunehmende Vorliebe für hausbasierte Pflege und reduzierte Krankenhausbesuche unterstützt die Annahme oraler Formulierungen. Eine verbesserte Patientenkonformität und niedrigere Verwaltungskosten sind auch wichtige Wachstumstreiber. Pharmazeutische Fortschritte in oralen Arzneimittelformulierungen verbessern die Bioverfügbarkeit und Wirksamkeit. Darüber hinaus verstärkt das Bewusstsein bei Patienten und Ärzten das Segmentwachstum weiter.
- Von End-Users
Auf der Grundlage von Endnutzern wird der antifibrinolytische Markt in Krankenhäuser, Heimpflege, Spezialzentren und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch das hohe Volumen an Operationen und Notfallbehandlungen in diesen Einstellungen durchgeführt. Krankenhäuser dienen als primäre Zentren für die Verabreichung von Antifibrinolytik, insbesondere in der kritischen Pflege, Trauma und chirurgischen Abteilungen. Das Vorhandensein von Fachkräften im Gesundheitswesen und fortgeschrittener Infrastruktur unterstützt den effektiven Einsatz dieser Medikamente. Darüber hinaus sind Krankenhäuser Schlüsselanwender von Patienten-Blutmanagement-Programmen, weitere Fahrnachfrage. Die zunehmende Zahl der Krankenhauszutritte weltweit trägt zu einem anhaltenden Wachstum bei. Darüber hinaus verbessern die Rückerstattungsunterstützung und standardisierte Behandlungsprotokolle die Segmentherrschaft.
Das Homecare-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den steigenden Trend zur dezentralen Gesundheitsversorgung und ambulanten Behandlung getrieben wird. Patienten mit chronischen Erkrankungen, die antifibrinolytische Therapie erfordern, entscheiden sich zunehmend für hausbasierte Pflegelösungen. Die Bequemlichkeit und Wirtschaftlichkeit der Pflegeeinstellungen sind ermutigend. Technologische Fortschritte bei der Drogenförderung und der Telegesundheitsunterstützung ermöglichen diese Verschiebung weiter. Auch die zunehmende Sensibilisierung und Patientenpräferenz für personalisierte Betreuung tragen zur Segmenterweiterung bei. Darüber hinaus fördern Gesundheitssysteme, die die Krankenhausbelastung reduzieren wollen, die Pflegedienste.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der antifibrinolytische Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die hohe Nachfrage nach Antifibrinolytik in stationären und chirurgischen Einstellungen. Krankenhaus-Apotheken gewährleisten die Verfügbarkeit von essentiellen Medikamenten für den sofortigen Gebrauch in kritischen Verfahren und Notfallpflege. Die direkte Beschaffung und kontrollierte Verteilung innerhalb von Krankenhäusern verbessern die Effizienz der Lieferkette. Darüber hinaus unterstützt eine starke Koordination zwischen Gesundheitsdienstleistern und Krankenhaus-Apotheken eine zeitnahe Medikamentenverwaltung. Die zunehmende Anzahl chirurgischer Eingriffe erhöht die Nachfrage durch diesen Kanal weiter. Darüber hinaus tragen institutionelle Kaufverträge zu ihrer beherrschenden Stellung bei.
Das Online-Apotheke-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die schnelle Digitalisierung der Gesundheitsdienste und die zunehmende Verbraucherpräferenz für den bequemen Zugang zu Medikamenten, angetrieben wird. Online-Plattformen bieten einfache Bestellung, Heimlieferung und konkurrenzfähige Preise, die eine wachsende Patientenbasis anziehen. Der Ausbau der E-Commerce-Infrastruktur im Gesundheitswesen unterstützt diesen Trend weiter. Erhöhte Internetdurchdringung und Smartphone-Nutzung fahren auch Adoption. Regulatorische Unterstützung für Online-Parfümverkäufe in mehreren Regionen ermöglicht Marktwachstum. Darüber hinaus erhöht die Verschiebung in Richtung Ambulanz die Nachfrage durch Online-Kanäle.
Welche Region hält den größten Teil des antifibrinolytischen Marktes
- Nordamerika dominierte den antifibrinolytischen Markt mit dem größten Umsatzanteil von 41,3% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe operative Prozedur Volumen und starke Annahme von evidenzbasierten Blutmanagement-Protokollen
- Healthcare-Anbieter in der Region schätzen die klinische Wirksamkeit, Wirtschaftlichkeit und schnelle Maßnahmen, die von antifibrinolytischen Agenten in chirurgischen, traumatischen und Geburtenanwendungen angeboten werden
- Diese weit verbreitete Adoption wird weiter unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungsrahmen und die Präsenz führender Pharmaunternehmen, die Antifibrinolytik als Standardkomponente in modernen Behandlungsprotokollen in Krankenhäusern und speziellen Pflegeeinstellungen
US Antifibrinolytic Market Insight
Der US-Antifibrinolytische Markt erfasste den größten Umsatzanteil von 80% im Jahr 2025 in Nordamerika, der durch das hohe Volumen an chirurgischen Eingriffen und die zunehmende Übernahme von Patienten-Blutmanagement (PBM)-Programmen gefördert wurde. Healthcare-Anbieter priorisieren zunehmend die Reduktion von Blutverlust und Transfusionsabhängigkeit durch effektive pharmakologische Eingriffe. Die zunehmende Vorliebe für evidenzbasierte Behandlungsprotokolle, kombiniert mit einer starken Nachfrage nach kosteneffektiven Therapien und verbesserten klinischen Ergebnissen, stärkt den antifibrinolytischen Markt. Darüber hinaus trägt die zunehmende Integration von Antifibrinolytika in Trauma Pflegerichtlinien und chirurgische Praktiken maßgeblich zur Expansion des Marktes bei. Die Präsenz führender Pharmaunternehmen und kontinuierliche klinische Forschungsaktivitäten stärken das Marktwachstum weiter. Darüber hinaus unterstützen günstige Rückzahlungspolitiken und fortgeschrittene Krankenhausinfrastrukturen eine weit verbreitete Übernahme in den Gesundheitseinrichtungen.
Europa Antifibrinolytic Market Insight
Der europäische antifibrinolytische Markt wird in der gesamten Vorausschätzungsperiode in einem wesentlichen CAGR expandiert, vor allem durch strenge klinische Richtlinien und die eskalierende Notwendigkeit für eine effektive Blutung in Krankenhäusern und chirurgischen Zentren. Die Zunahme der alternden Bevölkerung, verbunden mit der steigenden Anzahl von Operationen, fördert die Annahme von antifibrinolytischen Therapien. Auch europäische Gesundheitsdienstleister sind an die klinische Effizienz und Kostenersparnis dieser Medikamente angewiesen. Die Region erlebt ein signifikantes Wachstum in orthopädischen, kardialen und Geburtsanwendungen, wobei Antifibrinolytik in Routine- und komplexe medizinische Verfahren integriert wird. Die staatliche Unterstützung zur Verbesserung der operativen Ergebnisse und zur Senkung der Gesundheitskosten beschleunigt die Markterweiterung. Darüber hinaus ist die zunehmende Sensibilisierung der Gesundheitsexperten in Bezug auf fortgeschrittene Behandlungsprotokolle die Nachfrage zu steigern.
U.K. Antifibrinolytic Market Insight
Der US-amerikanische antifibrinolytische Markt wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch den zunehmenden Fokus auf die Verbesserung der operativen Ergebnisse und die Senkung der Gesundheitskosten getrieben wird. Darüber hinaus sind Bedenken in Bezug auf Blutmangel und transfusionsbedingte Risiken ermutigen Krankenhäuser, antifibrinolytische Therapien zu übernehmen. Der Schwerpunkt des Vereinigten Königreichs auf standardisierten Behandlungswegen wird neben seinem starken öffentlichen Gesundheitssystem weiterhin das Marktwachstum fördern. Darüber hinaus unterstützen Investitionen in die Gesundheitsinfrastruktur und operative Fortschritte. Darüber hinaus ist die zunehmende Wahrnehmung von Patientensicherheit und -effizienz in der perioperativen Pflege die Verwendung von Antifibrinolytik. Die wachsende Zahl von Wahl- und Notfallchirurgen trägt weiter zu einem anhaltenden Marktwachstum bei.
Deutschland Antifibrinolytic Market Insight
Der deutsche antifibrinolytische Markt wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der durch das zunehmende Bewusstsein für fortgeschrittene Blutungsmanagementlösungen und die Nachfrage nach qualitativ hochwertigen, evidenzbasierten Therapien getrieben wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, kombiniert mit ihrem Schwerpunkt auf klinische Forschung und Innovation, fördert die Einführung von Antifibrinolytik, insbesondere in chirurgischen und kritischen Pflegeeinstellungen. Auch die Integration dieser Therapien in Krankenhausprotokolle wird immer häufiger, mit einer starken Vorliebe für sichere und effektive Behandlungsoptionen, die auf regionale Gesundheitsstandards ausgerichtet sind. Die zunehmende Zusammenarbeit zwischen Forschungseinrichtungen und Pharmaunternehmen verbessert die Produktentwicklung. Zudem tragen die steigende geriatrische Bevölkerung und die operative Nachfrage zum Marktwachstum bei.
Asien-Pazifik Antifibrinolytic Market Insight
Der asiatisch-pazifische antifibrinolytische Markt ist bereit, mit dem schnellsten CAGR von 24 % während der Prognosezeit von 2026 bis 2033 zu wachsen, angetrieben durch die Erhöhung der Gesundheitsausgaben, steigende operative Volumen und den Zugang zu medizinischen Behandlungen in Ländern wie China, Japan und Indien. Der wachsende Fokus der Region auf die Stärkung der Gesundheitssysteme, unterstützt durch staatliche Initiativen, die bessere klinische Ergebnisse fördern, treibt die Annahme von Antifibrinolytik. Da sich APAC als Schlüsselmarkt für die Generikaproduktion herausstellt, wächst die Erreichbarkeit und Zugänglichkeit von antifibrinolytischen Therapien auf eine breitere Patientenpopulation. Eine rasche Urbanisierung und ein zunehmendes Bewusstsein für fortgeschrittene medizinische Behandlungen tragen ebenfalls zum Wachstum bei. Darüber hinaus erhöhen die Verbesserungen in der Notfallversorgungsinfrastruktur die Nachfrage nach Blutungsmanagementlösungen.
Japan Antifibrinolytic Market Insight
Der japanische antifibrinolytische Markt gewinnt aufgrund des fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der Nachfrage nach hochwertiger medizinischer Versorgung an Dynamik. Der japanische Markt legt einen erheblichen Schwerpunkt auf die Patientensicherheit, und die Annahme von Antifibrinolytik wird durch die zunehmende Anzahl von chirurgischen Eingriffen und chronischen Krankheitsfällen angetrieben. Die Integration dieser Medikamente in klinische Richtlinien, zusammen mit ihrem Einsatz in spezialisierten Behandlungen wie Herz- und Kieferchirurgie, stärkt das Wachstum. Darüber hinaus dürfte Japans alternde Demographie die Nachfrage nach effektiven Blutungsmanagementlösungen sowohl im Krankenhaus als auch im ambulanten Umfeld ankurbeln. Kontinuierliche technologische Fortschritte in der Gesundheitsversorgung unterstützen auch die Markterweiterung. Darüber hinaus sorgen starke regulatorische Rahmenbedingungen für die Verfügbarkeit sicherer und wirksamer Therapien.
Indien Antifibrinolytic Market Insight
Der indische antifibrinolytische Markt entfiel 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, der auf die wachsende Gesundheitsinfrastruktur des Landes, die steigende Bevölkerung und das Bewusstsein für kosteneffektive Behandlungsoptionen zurückzuführen war. Indien steht als einer der am schnellsten wachsenden Märkte für generische Arzneimittel, und Antifibrinolytik wird in Krankenhäusern und Notversorgungseinstellungen immer beliebter. Die Förderung der mütterlichen Gesundheits- und Traumaversorgung sowie die Verfügbarkeit erschwinglicher Drogenoptionen und starker heimischer Hersteller sind wichtige Faktoren, die den Markt in Indien fördern. Regierungsinitiativen zur Verbesserung des Gesundheitszugangs und zur Verringerung der Sterblichkeitsraten unterstützen die Adoption weiter. Darüber hinaus trägt die zunehmende Zahl von privaten Krankenhäusern und chirurgischen Zentren zu einem nachhaltigen Marktwachstum bei.
Welche sind die Top-Unternehmen im antifibrinolytischen Markt
Die antifibrinolytische Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc. (USA)
- F. Hoffmann-La Roche AG (Schweiz)
- Sanofi (Frankreich)
- Takeda Pharmaceutical Company Limited (Japan)
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd. (Indien)
- Zydus Lifesciences Limited (Indien)
- Hikma Pharmaceuticals PLC (US)
- Amneal Pharmaceuticals, Inc. (USA)
- Cipla Limited (Indien)
- Dr. Reddy’s Laboratories Ltd. (Indien)
- Lupin Limited (Indien)
- Aurobindo Pharma Limited (Indien)
- Glenmark Pharmaceuticals Limited (Indien)
- Intas Pharmaceuticals Ltd. (Indien)
- Alkem Laboratories Ltd. (Indien)
- Abbott (USA)
- Baxter (USA)
Fresenius Kabi AG (Deutschland)
Was sind die jüngsten Entwicklungen im globalen antifibrinolytischen Markt
- Im Oktober 2025 kündigte die US Food and Drug Administration (FDA) obligatorische Kennzeichnungsupdates für die Tranexamsäureinjektion an, einschließlich der Hinzufügung einer Boxenwarnung, um eine falsche Spinal-Administration zu verhindern. Das Update wurde nach der Identifizierung von Medikamentenfehlern, die mit unsachgemäßen Verwaltungswegen verbunden sind, ausgegeben. Diese regulatorische Aktion unterstreicht den wachsenden Fokus auf die Drogensicherheit und die ordnungsgemäße Verwendung von antifibrinolytischen Therapien in klinischen Einstellungen, um eine sicherere Einführung in Krankenhäuser und chirurgische Umgebungen zu gewährleisten
- Im September 2025 veröffentlichten die Forscher eine klinische Studie, in der die kombinierte Verwendung von Tranexamsäure mit Antikoagulanten in Gelenkersatzchirurgie untersucht wurde. Die Ergebnisse unterstützen die Ausweitung der klinischen Anwendung von Antifibrinolytik in orthopädischen Verfahren und verstärken ihre Rolle bei der Verbesserung der chirurgischen Ergebnisse. Diese Entwicklung unterstreicht laufende Forschungsbemühungen zur Optimierung der antifibrinolytischen Nutzung in komplexen Behandlungsprotokollen
- Im März 2025 kündigte Nexus Pharmaceuticals, LLC, die Einführung seiner Tranexamic Acid-Injektion an und erweiterte sein Portfolio an lebenssparenden Krankenhausdrogen. Das Produkt ist darauf ausgelegt, das Blutungsmanagement in chirurgischen und Notfalleinstellungen zu unterstützen und die Verfügbarkeit kritischer antifibrinolytischer Therapien zu gewährleisten. Diese Entwicklung hebt die wachsende Bedeutung der gebrauchsfertigen Antifibrinolytik in Betriebsräumen und akuten Pflegeumgebungen hervor und verstärkt auch die Versorgungssicherheit in Gesundheitseinrichtungen
- Im Juni 2024, Avenacy, kündigte die US-amerikanische Einführung seiner FDA-genehmigten Tranexamic Acid Injection, USP, eine therapeutische generische Version, die verwendet wird, um Blutungen bei Patienten zu verhindern oder zu reduzieren, insbesondere bei zahnärztlichen Verfahren in Hämophilie-Fällen. Der Start unterstreicht die zunehmende Verfügbarkeit kosteneffizienter antifibrinolytischer Therapien und unterstützt eine breitere Akzeptanz in Krankenhäusern. Diese Entwicklung spiegelt den steigenden Fokus auf generische Drogenpenetration wider, um die Zugänglichkeit und Erschwinglichkeit bei Blutungsmanagement-Behandlungen zu verbessern
- Im November 2023 berichteten Bio-Technology-Forscher (ASH-Publikation) über die Entdeckung eines neuartigen antifibrinolytischen Kandidats BT-114143, der eine starke Hemmung der Fibrinolyse mit Potenzial für eine verbesserte Wirksamkeit gegenüber bestehenden Therapien zeigt. Die Verbindung zeigte vielversprechende präklinische Ergebnisse und wurde für die klinische Testauswertung vorbereitet. Diese Entwicklung hebt die anhaltende Innovation in der Antifibrinolytik der nächsten Generation hervor, die darauf abzielt, die Behandlungsergebnisse zu verbessern und die therapeutischen Optionen über traditionelle Mittel wie Tranexamsäure hinaus zu erweitern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











