



Globaler Markt für Array-basierte Systeme, nach Technik (Oberflächenplasmonenresonanz, Mikrocantilever, Kelvin- Rasternanosonde , Enthalpie-Array, Rasterkraftmikroskopie, elektrochemische Impedanzspektroskopie, Interferenz-basierte Technik, Ellipsometrie-Technik und andere), Anwendung (Arzneimittelentdeckung, biomolekulare Interaktionen, Erkennung von Krankheitsbiomarkern und andere), Endbenutzer (Auftragsforschungsinstitute, akademische und Forschungsinstitute, Pharma- und Biotechnologieindustrie und andere) – Branchentrends und Prognose bis 2029.
Was ist die Array-basierte Systemmarktgröße und Wachstumsrate
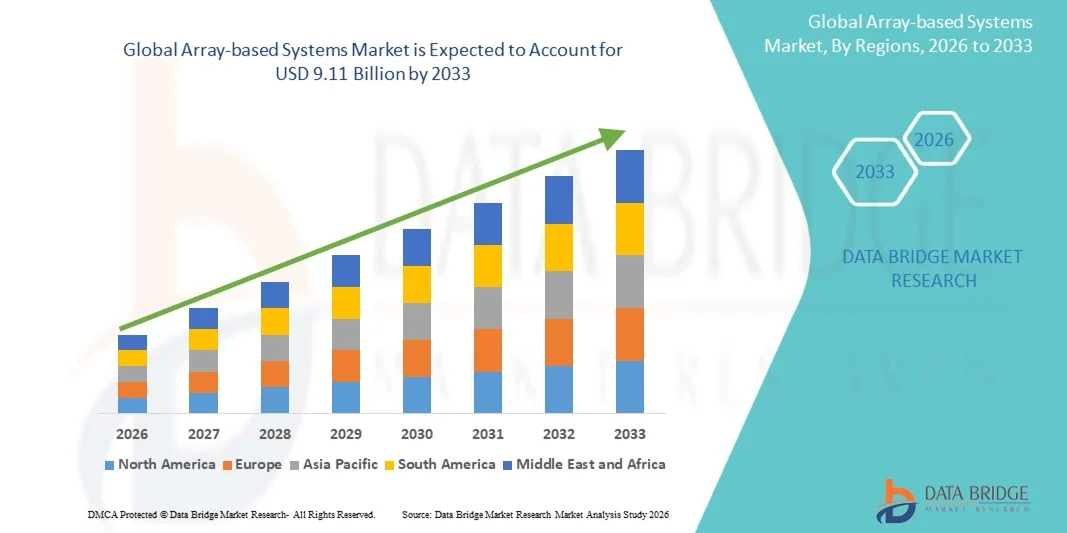
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße auf Array-basierten Systemen geschätzt5,20 Milliarden USD in 2025und wird voraussichtlich erreichen9,11 Milliarden USD bis 2033, beiCAGR von 7,27%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung von hochdurchsatzgenomischen und proteomischen Technologien sowie schnelle Fortschritte bei der Bioinformatik und molekularen Analyse-Tools gefördert, was zu verbesserten Forschungsfähigkeiten und breiteren Anwendungen von Array-basierten Systemen in der Diagnostik undEntdeckung von Drogen
- Darüber hinaus stellen die steigende Nachfrage nach Präzisionsmedizin, wachsende Investitionen in die Life Sciences-Forschung und die Erweiterung von Anwendungen in der genetischen Screening-, Krankheitsprofilierung und Biomarker-Identifizierung Array-basierte Systeme als kritischer Bestandteil moderner biomedizinischer Forschung vor. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Array-basierten Systemen-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): 5,20 Mrd. USD
- Voraussichtlicher Marktwert (2033): 9,11 Milliarden USD
- Prognose CAGR (2026–2033): 7,27%
Was sind die großen Takeaways des Array-basierten Systems Market
- Array-basierte Systeme, die Technologien wie DNA-Mikroarrays und Protein-Arrays umfassen, sind in der modernen biomedizinischen Forschung und Diagnostik aufgrund ihrer Fähigkeit, hochdurchsatz-Analyse von Genen, Proteinen und molekularen Wechselwirkungen zur Erkennung von Krankheiten und zur Drogenentwicklung zu ermöglichen, immer wichtiger.
- Die eskalierende Nachfrage nach Array-basierten Systemen wird in erster Linie durch die zunehmende Annahme von Präzisionsmedizin, zunehmende Prävalenz von chronischen und genetischen Erkrankungen und schnelle Fortschritte in der Genomik und Proteomik-Forschungstechnologien gefördert.
- Nordamerika dominierte den Array-basierten Systemmarkt mit dem größten Umsatzanteil von ca. 38,7% im Jahr 2025, gekennzeichnet durch starke Biotechnologie-Infrastruktur, hohe Forschungsförderung und weit verbreitete Einführung genomischer Technologien, wobei die USA ein erhebliches Wachstum verzeichnen, das durch die Ausweitung von Anwendungen in der Diagnostik und der personalisierten Medizin verursacht wird.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Array-basierten Systemmarkt während der Prognosezeit sein, mit einem projizierten CAGR von rund 10,2%, aufgrund von Investitionen in Life Sciences Forschung, wachsende Gesundheitsinfrastruktur und steigendem Fokus auf genomische Forschungsinitiativen
- Das Segment der Drogenentdeckung hatte 2025 den größten Marktanteil von 44,1 %, der durch die Erhöhung der pharmazeutischen FuE-Tätigkeiten und die Notwendigkeit einer effizienten Zielidentifizierung getrieben wurde.
Report Scope und Array-basierte Systeme Marktsegmentierung
|
Attribute |
Array-basierte Systeme Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Array-basierten Systemmarkt
„Verbesserte klinische Effizienz durch KI- und Voice-Driven Healthcare-Systeme ermöglicht„
- Ein bedeutender und aufstrebender Trend im globalen Array-basierten Systemmarkt ist die IntegrationKünstliche Intelligenz(AI) und stimmfähige Technologien im Gesundheitswesen zur Verbesserung der Workflow-Effizienz, der klinischen Entscheidungsfindung und der Patientenmanagementsysteme
- So werden z.B. AI-gestützte Krankenhausinformationssysteme zunehmend genutzt, um Patientendaten automatisch zu organisieren und Kliniker bei schnellerer Diagnose- und Behandlungsplanung zu unterstützen.
- KI-fähige Array-basierte Systeme im Gesundheitswesen werden zunehmend genutzt, um intelligente Datenanalysen, automatisierte Diagnoseunterstützung und vorausschauende Erkenntnisse zu unterstützen, die den Klinikern helfen, die Behandlungsgenauigkeit und Betriebsgeschwindigkeit zu verbessern. Beispielsweise können prädiktive Analytik-Tools historische Patientendaten analysieren, um hochrisikoreiche Fälle von Komplikationen im chronischen Krankheitsmanagement zu identifizieren.
- Voice-enabled-Technologien werden auch in medizinische Array-basierte Systeme integriert, so dass medizinische Fachkräfte Zugang zu Patientenaufzeichnungen, aktualisieren klinische Notizen und abrufen diagnostische Informationen frei, wodurch die administrative Belastung und die Effizienz in Hochdruck-Klinikumgebungen reduziert. So nutzen Ärzte in Krankenhäusern während der Patientenberatungen Sprach-zu-Text-Klinische Dokumentationssysteme, um Zeit zu sparen und manuelle Eingabefehler zu reduzieren
- Die Kombination von KI- und Sprachintegration in Array-basierten Systemen ermöglicht mehr optimierte Krankenhaus-Workflows, eine verbesserte Interoperabilität zwischen Systemen und eine verbesserte Pflegekoordination in den Abteilungen. So ermöglichen integrierte Krankenhausplattformen Krankenschwestern, Ärzten und Labortechnikern den Zugriff auf synchronisierte Patientenaktualisierungen in Echtzeit von einem einheitlichen Dashboard
- Die zunehmende Übernahme von KI- und stimmfähigen Array-basierten Systemen ist die Umgestaltung von Krankenhausoperationen, indem es die Papierarbeit reduziert, die Reaktionszeit verbessert und eine genauere klinische Entscheidungsfindung ermöglicht. So setzen intelligente Krankenhauslösungen zunehmend integrierte KI-Assistenten zur Unterstützung von Triage- und Patientenüberwachungsprozessen ein.
Array-basierte Systemmarktdynamik
Fahrer
„Erhöhte Nachfrage nach digitaler Transformation im Gesundheitswesen“
- Der globale Markt für Array-basierte Systeme zeigt starkes Wachstum, das durch die schnelle digitale Transformation der Gesundheitsinfrastruktur weltweit bedingt ist
- So verschieben sich Krankenhäuser zunehmend von papierbasierten Aufzeichnungen zu volldigitalen Krankenhausinformationssystemen, um Effizienz und Genauigkeit zu verbessern
- Krankenhäuser und Gesundheitsdienstleister übernehmen zunehmend fortschrittliche Array-basierte Systeme zur Verbesserung des Patientendatenmanagements, der klinischen Workflow-Automatisierung und der betrieblichen Effizienz. So werden beispielsweise integrierte elektronische Gesundheitsrekordplattformen eingesetzt, um Patienteneintritts-, Behandlungs- und Entladungsprozesse zu optimieren.
- Die steigende Nachfrage nach Echtzeit-Datenzugriffen, der Integration von elektronischen Gesundheitsdaten und der vorausschauenden Analytik unterstützt die Markterweiterung deutlich. So werden zum Beispiel Echtzeit-Überwachungs-Dashboards in ICUs verwendet, um Patientenlebenswichtigkeiten kontinuierlich zu verfolgen und Mitarbeiter sofort in Notfällen zu informieren.
- Gesundheitsorganisationen konzentrieren sich auch auf die Verringerung der administrativen Arbeitsbelastung und die Verbesserung der Entscheidungsgeschwindigkeit, was die Annahme von AI-fähigen Array-basierten Systemen beschleunigt. So helfen beispielsweise automatisierte Codierungs- und Abrechnungssysteme Krankenhäusern, die Dokumentationszeit und administrative Fehler zu reduzieren
- Darüber hinaus tragen staatliche Initiativen zur Förderung der Digitalisierung der Gesundheitsversorgung und der intelligenten Krankenhausentwicklung zum Marktwachstum bei. So unterstützen beispielsweise nationale digitale Gesundheitsmissionen in mehreren Ländern die Umsetzung interoperabler IT-Systeme im Gesundheitswesen
Zurückhaltung/Challenge
„Datenschutz Bedenken und hohe Implementierungskosten„
- Eine der größten Herausforderungen im globalen Markt für Array-basierte Systeme ist das wachsende Interesse an Patientendaten und Cybersicherheitsrisiken im Zusammenhang mit dem digitalen Gesundheitssystem
- Zum Beispiel haben zunehmende Vorfälle von Gesundheitsdatenverletzungen Bedenken hinsichtlich der Sicherheit von elektronischen Patientenakten erhoben
- Healthcare Array-basierte Systeme behandeln sensible Patienteninformationen, so dass sie sehr anfällig für Datenverletzungen und unberechtigten Zugriff, wenn nicht richtig gesichert. So haben z.B. schwache Authentifizierungssysteme in einer alten Krankenhaussoftware zu unberechtigten Zugriffsrisiken geführt.
- Die Einhaltung strenger regulatorischer Rahmenbedingungen wie der HIPAA und anderer regionaler Datenschutzgesetze erhöht die Implementierungskomplexität für Gesundheitsdienstleister. Zum Beispiel müssen Krankenhäuser stark in Compliance-Audits und sichere Datenspeicherinfrastruktur investieren, um regulatorische Standards zu erfüllen
- Eine weitere wichtige Herausforderung ist die hohe anfängliche Kosten für die Bereitstellung fortschrittlicher Array-basierter Systeme, einschließlich Infrastruktur-Upgrades, Software-Integration und Personal-Training. So kämpfen kleine und mittelständische Krankenhäuser oft dafür, digitale Transformationssysteme in vollem Umfang anzubieten.
- Kleinere Gesundheitseinrichtungen, vor allem in den Entwicklungsregionen, stehen oft vor Budgetengpässen und begrenzen die groß angelegte Einführung fortschrittlicher digitaler Systeme. So können z.B. die ländlichen Kliniken aufgrund begrenzter Fördermittel weiterhin auf Basis von Rekordsystemen angewiesen werden.
- Die Bewältigung dieser Herausforderungen durch stärkere Cybersicherheitsrahmen, regulatorische Compliance-Lösungen und kostengünstige Bereitstellungsmodelle wird für die Markterweiterung von entscheidender Bedeutung sein. So entstehen Cloud-basierte Gesundheitsplattformen als kostengünstigere Alternative für die digitale Adoption
Wie wird der Array-basierte Systemmarkt segmentiert
Der Markt wird auf der Grundlage von Technik, Anwendung und Endbenutzer segmentiert.
• Von Technik
Auf Basis der Technik wird der Markt für Array-basierte Systeme in Surface Plasmon Resonance, Microcantilever, Scanning Kelvin Nanoprobe, Enthalpy Array, Atomic Forcescopy, Electrochemical Impedance Spectroscopy, Interference-based Technique, Ellipsometry Technique und andere segmentiert. Das Segment Surface Plasmon Resonance (SPR) dominierte den größten Marktanteil von 38,6% im Jahr 2025, der durch seine hohe Empfindlichkeit und Echtzeit-markenfreie Nachweisfähigkeit in biomolekularen Interaktionsstudien getrieben wurde. SPR wird aufgrund seiner Genauigkeit und Zuverlässigkeit in der Arzneimittelentdeckung und Biosensing-Anwendungen weit verbreitet. Die zunehmende Nachfrage nach schnellen analytischen Techniken in der pharmazeutischen Forschung unterstützt das Wachstum weiter. Die Ausweitung der Adoption in der akademischen und klinischen Forschung erhöht die Nutzung. Technologische Fortschritte verbessern Erkennungsgenauigkeit und Durchsatz. Die wachsende Investition in die Life Sciences-Forschung stärkt die Markterweiterung. Die Fähigkeit der Technik, molekulare Bindungskinetik zu analysieren, erhöht die Vorliebe. Konzentration auf personalisierte Medizin weitere Antriebe Annahme. Diese Faktoren verstärken gemeinsam die SPR-Dominanz.
Das Segment Atomic Force Microscopy (AFM) wird voraussichtlich den schnellsten CAGR von 10,2% von 2026 bis 2033 bezeugen, der durch seine Fähigkeit, hochauflösende nanoskalige Bildgebung und mechanische Eigenschaftsanalyse zu liefern, angetrieben wird. AFM wird zunehmend in biomolekularen und zellulären Studien eingesetzt. Wachsende Nachfrage nach nanotechnologischen Forschungskraftstoffen. Fortschritte in der Sondentechnologie verbessern Genauigkeit und Geschwindigkeit. Erweiterung von Anwendungen in der Krankheit Biomarker-Erkennung unterstützen Wachstum. Die Förderung von Investitionen in pharmazeutische FuE stärkt die Nutzung. Die Vielseitigkeit der Technik über biologische und materielle Wissenschaften erhöht die Nachfrage. Die Steigerung der wissenschaftlichen Forschungsaktivitäten unterstützt den Ausbau. Die Integration mit fortschrittlichen Bildgebungssystemen verbessert die Effizienz. Diese Faktoren positionieren AFM als am schnellsten wachsendes Techniksegment.
• Durch Anwendung
Auf der Basis der Anwendung wird der Markt für Array-basierte Systeme zu Medikamentenentdeckung, biomolekularen Interaktionen, Erkennung von Krankheitsbiomarkern und anderen segmentiert. Das Segment Drogenentdeckung hatte 2025 den größten Marktanteil von 44,1 %, der durch die Erhöhung der pharmazeutischen FuE-Tätigkeiten und die Notwendigkeit einer effizienten Zielidentifizierung getrieben wurde. Array-basierte Systeme ermöglichen eine High-Throughput-Screening von Drogenanwärtern. Die wachsende Nachfrage nach schneller und kostengünstiger Medikamentenentwicklung unterstützt die Adoption. Die Erweiterung der Biotechnologieforschung treibt die Nutzung weiter voran. Die zunehmende Prävalenz chronischer Krankheiten erhöht die Drogenentwicklung. Fortgeschrittene Analysewerkzeuge verbessern die Screening-Genauigkeit. Die Zusammenarbeit zwischen Pharmaunternehmen und Forschungsinstituten fördert Innovation. Der zunehmende Fokus auf Präzisionsmedizin stärkt die Nachfrage. Die staatliche Finanzierung der Drogenforschung unterstützt das Wachstum. Diese Faktoren gewährleisten die Dominanz des Drogendetektionssegments.
Der Nachweis von Krankheitsbiomarker-Segment wird erwartet, dass die schnellsten CAGR von 11,3% von 2026 bis 2033, die durch die zunehmende Nachfrage nach Früherkennung und personalisierte Behandlung Ansätze. Biomarker-Erkennung ermöglicht eine genaue Erkennung und Überwachung von Krankheiten. Die zunehmende Prävalenz von Krebs und Infektionskrankheiten unterstützt das Wachstum. Fortschritte in diagnostischen Technologien verbessern die Empfindlichkeit und Zuverlässigkeit. Die Ausweitung der klinischen Forschung erhöht die Annahme. Der wachsende Fokus auf präventive Gesundheitsversorgung erhöht die Nachfrage. Die zunehmende Nutzung von Array-basierten Plattformen in der Diagnostik verstärkt die Expansion. Förderung der Technologie-Adoption von Gesundheitsinvestitionen. Verbessertes Bewusstsein für die frühe Diagnose weitere Laufwerke Nutzung. Diese Faktoren positionieren die Biomarker-Erkennung als das am schnellsten wachsende Anwendungssegment.
• Durch Endbenutzer
Der Array-basierte Systemmarkt wird auf der Basis des Endnutzers zu Vertragsforschungsorganisationen (CROs), akademischen und Forschungsinstituten, Pharma- und Biotechnologie-Industrien und anderen segmentiert. Das Segment Pharma- und Biotechnologie entfiel auf den größten Marktanteil von 49,7% im Jahr 2025, der durch den umfangreichen Einsatz von Array-basierten Systemen in der Drogenentwicklung und der molekularen Analyse getrieben wurde. Diese Branchen verlassen sich stark auf Hochdurchsatz-Screening-Technologien. Die Erhöhung der FuE-Ausgaben unterstützt die Annahme. Der wachsende Fokus auf Biologik und gezielte Therapien stärkt die Nachfrage. Starke Infrastruktur- und Fördermöglichkeiten verbessern die Nutzung. Die Zusammenarbeit mit Forschungsinstituten fördert Innovation. Die zunehmende Prävalenz chronischer Krankheiten erhöht den Forschungsbedarf. Fortschritte in analytischen Plattformen verbessern die Effizienz. Die Erweiterung globaler pharmazeutischer Pipelines unterstützt Wachstum. Diese Faktoren gewährleisten die Dominanz dieses Segments.
Das Segment Vertragsforschungsorganisationen (CROs) wird voraussichtlich die schnellste CAGR von 9,8% von 2026 bis 2033 bezeugen, die durch die zunehmende Auslagerung von Drogenentdeckungen und klinischen Forschungsaktivitäten angetrieben wird. CROs bieten kostengünstige und spezialisierte Forschungsdienstleistungen. Die wachsende Nachfrage nach schnellerer Drogenentwicklung unterstützt die Expansion. Pharmaunternehmen verlassen sich zunehmend auf Outsourcing-Modelle. Fortschritte in analytischen Technologien verbessern die CRO-Fähigkeiten. Die Komplexität der klinischen Studien erhöht die Nachfrage. Erweiterung der globalen Outsourcing-Trends Unterstützung Adoption. Erhöhte Investitionen in die Forschung der Life Sciences stärkt das Wachstum. CROs bieten skalierbare und flexible Forschungslösungen. Diese Faktoren positionieren CROs als das am schnellsten wachsende Endbenutzersegment.
Array-basierte Systeme Markt Regionale Analyse
- Nordamerika dominierte den Array-basierten Systemmarkt mit dem größten Umsatzanteil von etwa 38,7% im Jahr 2025, gekennzeichnet durch starke Biotechnologie-Infrastruktur, hohe Forschungsförderung und weit verbreitete Annahme genomischer Technologien
- Die Region profitiert von fortgeschrittenen Laborökosystemen, einer starken Präsenz führender Life Sciences-Unternehmen und einer kontinuierlichen Innovation in genomischen und diagnostischen Plattformen
- Der Markt spielt eine wichtige Rolle bei der Markterweiterung, die durch die zunehmende Anwendung von Array-basierten Technologien in der Krankheitsdiagnostik, Biomarker-Erkennung und personalisierten Medizinlösungen angetrieben wird.
US Array-basierte Systeme Markt Insight
Der US-Array-basierte Systemmarkt erfasste den größten Anteil in Nordamerika, unterstützt durch schnelle Fortschritte in der Genomik, die Erweiterung von Präzisionsmedizinprogrammen und eine starke Integration von Array-basierten Technologien in klinischen und Forschungseinstellungen. Zum Beispiel werden Krankenhäuser und diagnostische Labore zunehmend genomische Mikroarray-Plattformen verwenden, um genetische Anomalien im Zusammenhang mit Krebs und seltenen Krankheiten zu identifizieren. Darüber hinaus beschleunigt die starke FuE-Finanzierung sowohl aus öffentlichen als auch aus privaten Sektoren die Innovation und die Übernahme von Gesundheits- und Pharmaanwendungen.
Europa Array-basierte Systeme Markt Insight
Der europaweite Array-basierte Systemmarkt soll sich während der Prognosezeit mit einer stetigen CAGR ausweiten, die durch zunehmende Investitionen in Life Sciences-Forschung, starke regulatorische Unterstützung für Präzisionsmedizin und zunehmende Einführung genomischer Technologien in der klinischen Diagnostik bedingt ist. So nutzen Forschungseinrichtungen in ganz Europa zunehmend Array-basierte Plattformen für groß angelegte Bevölkerungsgenomikstudien und Krankheitsrisikoanalysen. Das starke akademische Forschungsnetzwerk und die Gesundheitsinfrastruktur der Region unterstützen die Markterweiterung sowohl in diagnostischen als auch in Forschungsanwendungen.
U.K. Array-basierte Systems Market Insight
Der US-Array-basierte Systemmarkt zeigt ein stetiges Wachstum aufgrund steigender Investitionen in die Genomforschung, zunehmender Fokus auf personalisierte Gesundheitsversorgung und starke Zusammenarbeit zwischen akademischen Institutionen und Biotech-Unternehmen. So unterstützen nationale genomische Initiativen beispielsweise groß angelegte DNA-Sequencing- und Array-basierte Diagnoseprogramme zur Verbesserung der Früherkennung von Krankheiten. Das gut ausgebaute Gesundheitssystem und das starke Forschungsökosystem des Landes verbessern die Einführung fortschrittlicher genomischer Technologien.
Deutschland Array-based Systems Market Insight
Der deutsche Array-basierte Systemmarkt erweitert sich aufgrund starker biotechnologischer Forschungsfähigkeiten, zunehmender staatlicher Unterstützung für Life Sciences Innovation und wachsender Übernahme genomischer Technologien in klinischen und pharmazeutischen Anwendungen. So nutzen deutsche Forschungsinstitute aktiv Array-basierte Plattformen für die Krebsforschung und genetische Störungsanalyse. Der Schwerpunkt des Landes auf hochwertiger Gesundheitsinfrastruktur und Präzisionsdiagnostik unterstützt das Marktwachstum.
Asien-Pazifik Array-basierte Systeme Markt Insight
Der Asien-Array-basierte Systemmarkt wird voraussichtlich die am schnellsten wachsende Region während des Prognosezeitraums sein, mit einem projizierten CAGR von ca. 10,2%, angetrieben durch Investitionen in Life Sciences Forschung, Erweiterung der Gesundheitsinfrastruktur und steigenden Fokus auf genomische Forschungsinitiativen. Länder wie China, Japan und Indien erhöhen die Förderung von Biotechnologie- und Präzisionsmedizinprogrammen deutlich. So beschleunigen z.B. wachsende genomische Forschungsprojekte und der Ausbau von Biotech-Startup-Ökosystemen die Einführung von Array-basierten Technologien in der gesamten Region.
Japan Array-based Systems Market Insight
Der japanische Array-basierte Systemmarkt gewinnt an Dynamik aufgrund fortschrittlicher Gesundheitsinfrastruktur, starker Fokus auf Präzisionsmedizin und zunehmendem Einsatz genomischer Technologien in der Krankheitsforschung. So nutzen japanische Forschungseinrichtungen beispielsweise Array-basierte Plattformen zur Früherkennung von genetischen Störungen und der Krebsbiomarker-Identifizierung. Die alternde Bevölkerung und die steigende Nachfrage nach fortgeschrittenen Diagnostiken treiben die Einführung genomischer und molekularer Testlösungen weiter voran.
China Array-basierte Systeme Markt Insight
Der China-Array-basierte Systemmarkt entfiel 2025 auf den größten Anteil in der Region Asien-Pazifik, der durch eine rasche Erweiterung der Biotechnologie-Forschung, starke staatliche Unterstützung für Genomikprogramme und wachsende Investitionen in die Präzisionsmedizin getrieben wurde. So sind z.B. groß angelegte nationale genomische Initiativen und die zunehmende Nutzung von Array-basierten diagnostischen Instrumenten in Krankenhäusern deutlich die Nachfrage. Der wachsende Biotechnologie-Sektor des Landes und der steigende Fokus auf personalisierte Gesundheitsversorgung sind Schlüsselfaktoren für das Marktwachstum.
Welche sind die Top-Unternehmen im Array-basierten Systemmarkt
Die Array-basierte Systemindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Thermo Fisher Scientific Inc.(US)
- Agilent Technologies, Inc.(US)
- Illumina, Inc.(US)
- Bio-Rad Laboratories, Inc.(US)
- Danaher Corporation (USA)
- PerkinElmer, Inc. (USA)
- Merck KGaA (Deutschland)
- Roche Diagnostics (Schweiz)
- QIAGEN N.V. (Niederlande)
- GE HealthCare (USA)
- Siemens Healthineers AG (Deutschland)
- Oxford Nanopore Technologies plc (USA)
- Bio-Techne Corporation (USA)
- Sartorius AG (Deutschland)
- Waters Corporation (USA)
- Bruker Corporation (USA)
- Charles River Laboratories International, Inc. (USA)
- Eurofins Scientific SE (Luxemburg)
- Takara Bio Inc. (Japan)
- Becton, Dickinson und Company (USA)
Was sind die neuesten Entwicklungen im globalen Array-basierten Systemmarkt
- Im November 2025 startete Hitachi Vantara seine Virtual Storage Platform One Block High End, eine All-Flash-NVMe-Speicherlösung, die für unternehmenskritische Workloads entwickelt wurde, die eine leistungsstarke Blockspeicherung und eine verbesserte Cyber-Resilienz erfordern, neben den Exos JBOD-Systemen der nächsten Generation mit Mozaic HAMR-Technologie für bis zu 3,2 PB-Kapazität in einem einzigen Gehäuse
- Im August 2025 veröffentlichte NVM Express, Inc. eine aktualisierte Reihe von NVMe-Spezifikationen – darunter Rapid Path Failure Recovery, Power Limit Config und Configurable Device Personality –, um die NVMe-Fähigkeiten in KI-, Cloud- und Unternehmensspeichersystemen zu stärken, die Innovation in der Array-basierten Speicherleistung und Standardisierung zu beschleunigen
- Im August 2025 kündigte Adaptec die SmartRAID 4300-Serie an, eine neue softwaredefinierte RAID-Karte, die für Unternehmensdatenzentren optimiert ist, die bis zu 32 NVMe SSDs mit hoher sequenzieller Lese-/Schreibleistung unterstützen, die Skalierbarkeit und Flexibilität für moderne Speicherfelder verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











