



Global Automatic Power Factor Controller Market Segmentation, Nach Typ (Aktiv APFC, Passive APFC), Komponenten (Kapaziatoren, Relais, Microcontroller, Displays, Schalter, Widerstände), Installationsart (Selbständige Panels, Wall-Mounted, Rack-Mounted), Spannungswert (Low Voltage, Medium Voltage, High Voltage), Anschlussart (Three-Phase, Singledustial Trends)
Was ist die automatische Power Factor Controller Marktgröße und Wachstumsrate
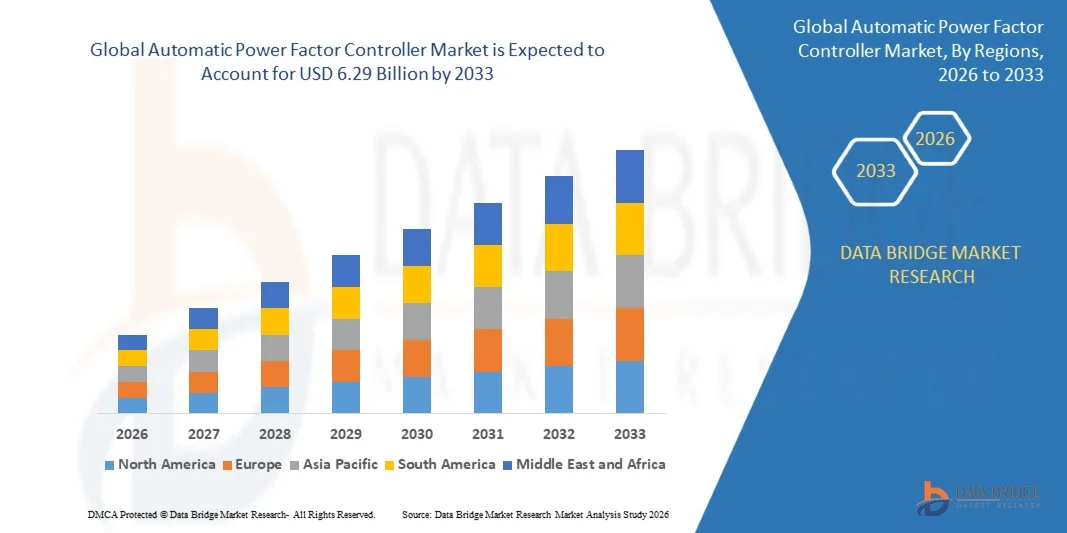
- Wie bei der Data Bridge Market Research Analyse wird der automatische Power Factor Controller Market auf4,39 Milliarden USD in 2025und wird zu erreichen6,29 Milliarden USD bis 2033, in einemCAGR von 4,60% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das von steigender globaler Betonung auf die industrielle Energieeffizienz, wachsende Versorgungsstrafen für einen schlechten Leistungsfaktor und anhaltende Modernisierung der alternden elektrischen Infrastruktur in den entwickelten und aufstrebenden Märkten angetrieben wird.
- Die zunehmende industrielle und kommerzielle Investition in das Energiequalitätsmanagement, kombiniert mit steigender Einführung der digitalen Monitoring- und IoT-fähigen Kondensatorbank-Technologie, sind führende Automatisierungshersteller, um ihre APFC-Produktportfolios kontinuierlich zu verbessern. Die weitere Industrialisierung in ganz Asien-Pazifik wird voraussichtlich die langfristige Nachfrage der Kategorie weiter unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 4.39 Milliarden
- Voraussichtlicher Marktwert (2033): USD 6.29 Milliarden
- Prognose CAGR (2026–2033): 4,60%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Automatic Power Factor Controller Market
- Nordamerika dominierte den Automatic Power Factor Controller Market mit dem größten Umsatzanteil von 43,20% im Jahr 2025, unterstützt durch umfangreiche industrielle und kommerzielle elektrische Infrastruktur und starke regulatorische Betonung auf Energieeffizienz.
- Asia-Pacific wird mit CAGR von 5,2% von 2026 bis 2033 die am schnellsten wachsende Region sein, die durch eine rasche Industrialisierung, ein wachsendes Bewusstsein für die Energieeinsparung und ein wachsendes Bedürfnis nach einer Optimierung der Energiequalität in verschiedenen Fertigungsbereichen in China und Indien angetrieben wird.
- Das aktive APFC-Segment führte die Typkategorie mit einem Anteil von 67,30% in 2025, angetrieben durch seine Fähigkeit, Leistungsfaktor-Präzision bis zu 0,99 zu erreichen.
- Das Segment Kondensatoren dominierte die Bauteilkategorie mit einem Umsatzanteil von 35,20% im Jahr 2025, was ihre grundlegende Rolle bei der Blindleistungskompensation widerspiegelt.
- Das Segment selbststehende Paneelen führte die Kategorie Installationstyp mit einem Anteil von 59,30% im Jahr 2025, was eine breite Vorliebe für größere Kapazitäten industrielle und kommerzielle Anlagen widerspiegelte.
- Das Industriesegment dominierte die Endbenutzerkategorie mit einem Anteil von 45,20% in 2025, angetrieben durch umfangreiche Verwendung von großen Elektromotoren und schweren Geräten, die Leistungsfaktorkorrektur erfordern.
- Das Segment Mikrocontroller ist die am schnellsten wachsende Komponentenkategorie mit einem CAGR von 5,0 % und spiegelt die zunehmende Integration von digitalen Monitoring- und Konnektivitätsmerkmalen in moderne APFC-Systeme wider.
Report Scope und Automatic Power Factor Controller Marktsegmentierung
|
Attribute |
Automatischer Leistungsfaktor-Controller Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Automatic Power Factor Controller Market
- Führende Automatisierungshersteller integrieren weiterhin digitale Überwachungs- und Konnektivitätsfunktionen in Kondensatorbank- und APFC-Paneldesigns und ermöglichen eine vorausschauende Wartung und Ferndiagnose.
- Die EcoStruxure-ready Smart Low-Spannungs-Kondensator-Bank-Lösungen von Schneider Electric illustrieren den breiteren Branchenwechsel zu vernetzten Leistungsfaktor-Korrektursystemen, die die Betriebs- und Kapitalkosten senken und gleichzeitig die Leistungsfähigkeit des Systems verbessern.
- Die Hersteller erweitern weiterhin Hybrid-Power-Faktor-Korrektur-Angebote, die konventionelle Kondensatorbanken mit aktiver harmonischer Filtertechnologie kombinieren.
- So beschreibt der PowerLogic PFC-Katalog von Schneider Electric im November 2024 seine intelligenten Niederspannungs-Kondensatoren als Lösungen für das reaktive Energiemanagement, verbesserte Stromverfügbarkeit, geringere Stromkosten und verbesserte Geschäftsleistung. Das Angebot wird im Rahmen des vernetzten Power-Management-Portfolios des Unternehmens positioniert.
- Das VarSet Hybrid-System von Schneider Electric, das konventionelle Leistungsfaktorkorrektur mit IGBT-basierter aktiver harmonischer Filterung integriert, spiegelt den wachsenden Bedarf der Industrie nach ultraschneller Reaktion und stufenlos variabler Blindleistungsregelung in Anwendungen wie Schweißanlagen und Großmotorstart wider.
- Im Januar 2025 erklärte die Europäische Kommission, dass die Mitgliedstaaten verpflichtet seien, neue Vorschriften für den Elektrizitätsmarkt in nationales Recht umzusetzen, wobei die Reformen zum Teil darauf abzielen, die Energiekosten vorhersehbarer zu machen und die Energieeffizienz zu verbessern. Solche politischen Entwicklungen verstärken den breiteren Fokus auf Stromeffizienz und Kostenmanagement bei kommerziellen und industriellen Anwendern.
- Regulatorische und energieverbrauchsorientierte Energieeffizienzstandards prägen weiterhin Adoptionsmuster für die Leistungsfaktorkorrekturtechnologie auf den großen Märkten.
- Die im Jahr 2025 veröffentlichte Industrieanalyse bestätigte, dass die globale Betonung auf den Energieschutz neben Standards wie der ErP-Richtlinie und dem U.S. ENERGY STAR-Programm weiterhin ein wichtiger Treiber für die anhaltende Nachfrage nach automatischen Leistungsfaktorreglern in industriellen und kommerziellen Anwendungen ist.
Da führende Anbieter weiterhin digitale Überwachung, hybride harmonische Filterung und Connectivity-Features in ihre APFC-Produktlinien integrieren, wird erwartet, dass der Automatic Power Factor Controller Market sowohl auf reifen als auch aufstrebenden Industriemärkten ein stetiges Wachstum hält.
Was sind die Schlüsseltreiber des automatischen Power Factor Controller Market
- Die weltweite Betonung auf die industrielle Energieeffizienz und die zunehmende Gebrauchssanweisung für den schlechten Leistungsfaktor treibt die Einführung von automatischen Leistungsfaktorkorrektursystemen in Industrie- und Gewerbeanlagen weiter voran.
- Die Industrieanalyse hat bestätigt, dass die Modernisierung von Industrieanlagen zur Verbesserung der Energieeffizienz weiterhin ein wichtiger Treiber für das automatische Leistungsfaktor-Controller-Marktwachstum ist, da induktive Lasten von großen Elektromotoren und schweren Geräten weiterhin zu Energiefaktor-Herausforderungen führen, die eine Korrektur erfordern.
- Die kontinuierliche Modernisierung der alternden elektrischen Infrastruktur in den entwickelten Märkten unterstützt weiterhin den Austausch und die Verbesserung der Nachfrage nach der Leistungsfaktorkorrekturtechnologie.
- Die rasche Industrialisierung und die Erweiterung der Produktionskapazitäten in den Schwellenländern, insbesondere in Asien-Pazifik, schafft weiterhin einen erheblichen inkrementellen Bedarf an Stromqualitätsmanagementsystemen.
- Die zunehmende regulatorische Betonung auf die Energieeinsparung, einschließlich Standards wie die ErP-Richtlinie der EU und das U.S. ENERGY STAR-Programm, verstärkt weiterhin die Einführung von automatischen Leistungsfaktorreglern in Industrie- und Gewerbeanwendungen.
Mit den globalen Energieeffizienzstandards, die die Elektrifizierung weiter verschärfen und weiter ausbauen, insbesondere im asiatisch-pazifischen Raum, wird erwartet, dass der Automatic Power Factor Controller Market eine grundlegende Kategorie in der umfassenderen Management- und Industrieautomatisierungslandschaft bleibt.
Welche Faktoren fordern das Wachstum des automatischen Leistungsfaktor-Controller-Markts auf
- Der automatische Leistungsfaktor-Controller-Markt ist nach wie vor eine relativ reife und mäßig fragmentierte Kategorie, mit zahlreichen regionalen Herstellern, die auf dem Preis konkurrieren und die Preisleistung für größere globale Anbieter begrenzen.
- Fluktuierende Rohstoffkosten für kapazitätsfähige Bauteile und Halbleiterelemente, die in aktiven APFC-Systemen eingesetzt werden, schaffen weiterhin Kostendruck für Hersteller.
- Ein begrenztes Bewusstsein für die Leistungsfaktor-Korrekturvorteile bei kleineren kommerziellen und wohnhaften Endanwendern in bestimmten Schwellenländern erschweren weiterhin eine breitere Kategorieannahme außerhalb von Kernindustrieanwendungen.
- Zum Beispiel, Im April 2025, Research in IEEE Access veröffentlicht die Entwicklung von einheitlichen leistungsfähigen Lösungen kombiniert Power-Faktor-Korrektur mit harmonischer Filterung und anderen leistungsfähigen Funktionen. Solche Technologien richten sich an mehrere elektrische Qualitätsanforderungen innerhalb eines einzigen Systems und erhöhen den Wettbewerbsdruck auf eigenständige Leistungsfaktorkorrekturlösungen
- Der Wettbewerb von integrierten Power-Quality-Management-Plattformen, die Leistungsfaktor-Korrektur mit breiterem Energiemanagement und harmonischer Filterfunktionalität bündeln, setzt sich weiterhin mit eigenständigen APFC-Produktangeboten auseinander.
- Die Kombination von Rohstoffkostenvolatilität, begrenztem Endverbraucherbewusstsein in bestimmten Segmenten und Konkurrenz von integrierten Stromqualitätsplattformen schafft weiterhin Headwinds für den automatischen Leistungsfaktor-Controller-Markt, auch als nachhaltige Industrieelektrifizierung und Energieeffizienzregulierung langfristigen Kategoriebedarf unterstützen.
Wie wird der Automatic Power Factor Controller Market segmentiert
Der Automatic Power Factor Controller Market wird auf Basis von Typ, Bauteil, Installationstyp, Spannungswert, Anschlussart, Endbenutzer und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der Automatic Power Factor Controller Market in aktive APFC und passive APFC segmentiert. Das aktive APFC-Segment dominierte den Markt mit einem Anteil von 67,30% in 2025, angetrieben durch seine Verwendung von aktiven Komponenten wie Dioden und Transistoren, die Ingenieure ermöglichen, Leistungsfaktor-Präzision bis zu 0,99 zu erreichen, so dass es die bevorzugte Wahl über kommerzielle, Fertigungs- und Gebrauchsanwendungen.
Das passive APFC-Segment wird zur Registrierung eines vergleichsweise bescheidenen CAGR von 2026 bis 2033 projiziert, unterstützt durch den weiteren Einsatz in einfacheren, kostenempfindlichen Anwendungen, bei denen eine präzise Leistungsfaktorkorrektur weniger kritisch ist.
- Von der Komponente
Auf Basis der Komponente wird der Automatic Power Factor Controller Market in Kondensatoren, Relais, Mikrocontroller, Displays, Schalter und Widerstände segmentiert. Das Segment Kondensatoren dominierte den Markt mit einem Anteil von 35,20% im Jahr 2025, was ihre grundlegende Rolle bei der Blindleistungskompensation über alle APFC-Systemkonfigurationen widerspiegelte.
Das Segment der Mikrocontroller wird von 2026 bis 2033 den schnellsten CAGR von 5,0 % erleben, der durch die zunehmende Integration von Digitalüberwachung, Präzisionsschaltlogik und Konnektivität in moderne APFC-Systeme angetrieben wird.
- Nach Installationstyp
Auf Basis des Installationstyps wird der Automatic Power Factor Controller Market in selbststehende Paneele, Wandmontage und Rackmontage segmentiert. Das Segment selbstständige Panels dominierte den Markt mit einem Anteil von 59,30% im Jahr 2025, was ihre weit verbreitete Vorliebe für industrielle und kommerzielle Anlagen widerspiegelte, die einen größeren Leistungsausgleich erfordern.
Das Rack-Mounted-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 4,9 % beobachtet wird, was durch steigende Nachfrage nach platzsparenden Installationsformaten in modernisierten kommerziellen und Rechenzentrumsanlagen bedingt ist.
- Durch Spannungsbewertung
Auf Basis der Spannungsbewertung wird der Automatic Power Factor Controller Market in Niederspannung, Mittelspannung und Hochspannung segmentiert. Das Segment Niederspannungs dominierte den Markt mit dem größten Anteil im Jahr 2025, was seine weit verbreitete Nutzung über kommerzielle Gebäude und leichte Industrieanlagen widerspiegelte.
Das mittlere Spannungssegment wird von 2026 bis 2033 am schnellsten CAGR von 5,1 % bezeugen, was durch steigende Nachfrage nach Stromqualitätsmanagement in größeren Industrie- und Versorgungsanlagen bedingt ist.
- Mit Anschlussart
Auf Basis des Verbindungstyps wird der Automatic Power Factor Controller Market in Dreh- und Einphasen segmentiert. Das dreiphasige Segment dominierte den Markt mit dem größten Anteil im Jahr 2025, was seinen weit verbreiteten Einsatz in industriellen und kommerziellen elektrischen Systemen widerspiegelte, die überwiegend auf Drehstrom betrieben werden.
Das einphasige Segment wird mit dem schnellsten CAGR von 5,0 % von 2026 bis 2033 bezeugt, unterstützt durch die zunehmende Übernahme der Leistungsfaktorkorrektur in kleineren kommerziellen und wohnhaften Anwendungen.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Automatic Power Factor Controller Market in Industrie, Gewerbe, Dienstprogramm und Wohnraum segmentiert. Das Industriesegment dominierte den Markt mit einem Anteil von 45,20% im Jahr 2025, angetrieben durch den umfangreichen Einsatz von großen Elektromotoren und schweren Geräten, die Energiefaktor Herausforderungen schaffen, die Korrektur erfordern, um Gebrauchsanweisungen zu vermeiden.
Das Geschäftssegment wird voraussichtlich die schnellsten CAGR von 4,8% von 2026 bis 2033 erleben, die durch steigende Energieeffizienz-Retrofit-Investitionen in kommerzielle Gebäude und Rechenzentren angetrieben werden.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der Automatic Power Factor Controller Market in Direkt/OEM und Distributoren & Systemintegratoren segmentiert. Das Segment Distributoren & Systemintegratoren dominierte den Markt mit dem größten Anteil im Jahr 2025, was die wichtige Rolle der regionalen Partner in der APFC-Panelinstallation, Konfiguration und After-Sales-Unterstützung widerspiegelte.
Das Direct/OEM-Segment wird mit einem CAGR von 4,7% von 2026 bis 2033 am schnellsten wachsen, unterstützt durch anhaltende großkonten Beziehungen zwischen führenden Automatisierungsherstellern und Industriekunden auf Unternehmensebene.
Welche Region hält den größten Teil des automatischen Power Factor Controller Market
- Nordamerika dominierte den Automatic Power Factor Controller Market und machte den größten Umsatzanteil von 43,20% im Jahr 2025, unterstützt durch umfangreiche industrielle und kommerzielle elektrische Infrastruktur, starke regulatorische Betonung auf Energieeffizienz und hohe Einführung fortschrittlicher Power Quality Management Technologie.
- Die Region profitiert auch von einer reifen industriellen Basis, etablierten Versorgungsleistungsfaktor Strafstrukturen, die Korrekturtechnologie Adoption anreizen und starke Präsenz führender Automatisierungshersteller. Eine weitere Modernisierung der alternden elektrischen Infrastruktur soll die Führungsposition Nordamerikas im globalen Markt weiter stärken.
US Automatischer Leistungsfaktor-Controller Markt Insight
Der US-Automatik-Stromregler-Markt bleibt durch umfangreiche industrielle und kommerzielle elektrische Infrastruktur, starke regulatorische Betonung auf Energieeffizienz unter Programmen wie ENERGY STAR und die starke inländische Präsenz führender Anbieter wie Schneider Electric, Eaton und General Electric verankert. Die kontinuierliche Modernisierung der alternden elektrischen Netzinfrastruktur unterstützt die anhaltende Nachfrage nach Ersatz und Upgrade im Land.
Deutschland Automatic Power Factor Controller Market Insight
Der deutsche Stromerzeugermarkt profitiert von der starken industriellen Fertigungsbasis und strengen Energieeffizienzstandards der EU-Richtlinie. Weiterführende Investitionen in die Power Quality Management-Technologie von etablierten Anbietern, darunter Siemens, unterstützen das laufende Kategoriewachstum im Land.
Asia-Pacific Automatischer Leistungsfaktor Controller Markt Insight
Der asiatisch-pazifische automatische Leistungsfaktor-Controller-Markt wird erwartet, dass das schnellste Wachstum CAGR von 5,2% weltweit, angetrieben durch schnelle Industrialisierung, steigendes Bewusstsein für Energieeinsparung und wachsende Notwendigkeit für die Optimierung von Energiequalität in verschiedenen Fertigungsbereichen in China und Indien.
Indien Automatic Power Factor Controller Markt Insight
Der Indien-Automatik-Power Factor-Controller-Markt profitiert weiterhin von der Erweiterung der industriellen Kapazität und regulatorischen Rahmen, die einen schlechten Stromfaktor im gewerblichen und industriellen Stromverbrauch belasten. Die wachsende Präsenz in der Produktion, die von Unternehmen wie Crompton Greaves und Larsen & Toubro geleitet wird, unterstützt weiterhin das Wachstum der Kategorie im Land.
Welche sind die Top-Unternehmen im Automatic Power Factor Controller Market
Die globale automatische Leistungsfaktor-Controller-Industrie wird in erster Linie von etablierten Industrieautomatisierungs- und Elektroanlagenunternehmen geführt, darunter:
- Schneider(Frankreich)
- Siemens AG(Deutschland)
- ABB Ltd.(Schweiz)
- Eaton Corporation plc(Irland)
- General Electric Company(US)
- Rockwell Automation, Inc.(US)
- Emerson Electric Co. (USA)
- Mitsubishi Electric Corporation (Japan)
- Crompton Greaves Consumer Electricals Ltd. (Indien)
- Larsen & Toubro Limited (Indien)
- STMicroelectronics N.V. (Schweiz)
- AVEVA Group plc (USA)
- Fujitsu Limited (Japan)
- Havells India Ltd. (Indien)
- L&T Elektrotechnik (Indien)
- Legrand SA (Frankreich)
- WEG S.A. (Brasilien)
- Epcos AG (TDK) (Deutschland)
- Vishay Intertechnology, Inc. (USA)
- Frako Kondensatoren- und Anlagenbau GmbH (Deutschland)
Was sind die neuesten Entwicklungen im Automatic Power Factor Controller Market
- Während 2025 erweiterte Schneider Electric sein EcoStruxure-ready Smart Low-Spannungs-Kondensator-Bank-Portfolio weiter und integriert digitale Überwachungs- und Konnektivitätsfunktionen, um die vorausschauende Wartung und die Fernstromqualitätsdiagnose zu unterstützen.
- Während 2024 und 2025 investierten führende Anbieter wie Siemens, ABB und Eaton weiterhin in die Hybrid-Power-Faktor-Korrekturtechnologie, die konventionelle Kondensatorbanken mit aktiver harmonischer Filterung kombiniert, um die Herausforderungen der Stromqualität von modernen nichtlinearen Industrielasten zu bewältigen.
- Im Jahr 2025 bestätigte die Industrieanalyse, dass aktive APFC-Systeme weiterhin einen dominanten Anteil von 67,30% des Typsegments halten, was eine anhaltende industrielle und kommerzielle Vorliebe für einen präzisen Blindleistungsausgleich widerspiegelt.
- Während des Jahres 2025 stellte Nordamerika weiterhin den größten regionalen Markt für automatische Leistungsfaktor-Controller dar, der durch eine starke regulatorische Betonung auf Energieeffizienz und eine kontinuierliche Modernisierung der alternden elektrischen Infrastruktur unterstützt wurde.
- Im Laufe des Jahres 2025 erweiterten die asiatisch-pazifischen Hersteller, darunter auch die regionalen Akteure in Indien und China, die Produktionskapazitäten für die Leistungsfaktor-Korrekturanlagen im Inland um eine rasche Industrialisierung und ein zunehmendes Bewusstsein für die Energieeinsparung.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











