


Segmentierung des globalen Marktes für Pleuellager im Automobilbereich nach Vertriebskanälen (Erstausrüster (OEM) und Ersatzteilmarkt), Materialart (Aluminium, Edelstahl, hochkohlenstoffhaltiger Stahl und Babbitt), Fahrzeugtyp (schwere Nutzfahrzeuge, leichte Nutzfahrzeuge, Hybridfahrzeuge und Zweiräder) – Branchentrends und Prognose bis 2033
Was ist die Global Automotive Connecting Rod Bearing Market Size und Growth Rate
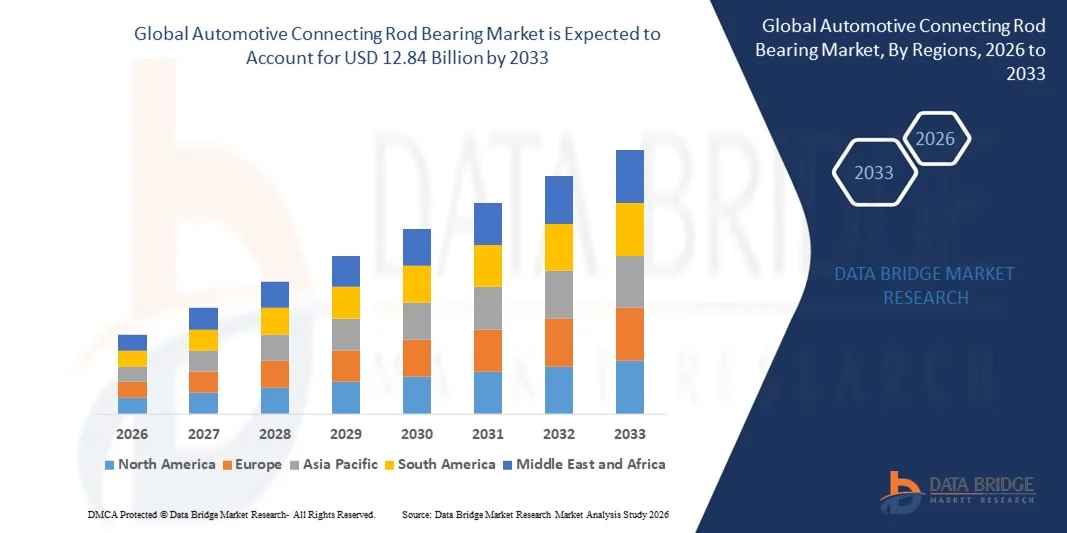
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für Kfz-Stangenlager bewertet.5,49 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen12,84 Milliarden USD bis 2033, beiCAGR von 11,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von steigender Nachfrage nach leistungsstarken und kraftstoffeffizienten Motoren über Personenkraftwagen, Nutzfahrzeuge und Hybrid-Elektrofahrzeuge angetrieben, wodurch ein anhaltender Bedarf an zuverlässigen und präzisen Pleuellagern entsteht
- Darüber hinaus ermöglicht die zunehmende Einführung von Leichtbaumaterialien wie Aluminium und Edelstahl sowie fortschrittliche Fertigungstechnologien eine verbesserte Motoreffizienz, Haltbarkeit und reduzierte Emissionen, wodurch die Expansion des Kfz-Stanglagermarktes unterstützt wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):5,49 Mrd. USD
- Voraussichtlicher Marktwert (2033):12,84 Milliarden USD
- Wettervorhersage CAGR (2026–2033):11.20%
Was sind die großen Takeaways des Global Automotive Connecting Rod Bearing Market
- Kfz-Verbindungsstangenlager, wesentliche Komponenten in der Verbrennung und Hybrid-Motoren, sorgen für eine reibungslose Bewegung zwischen Kurbelwelle und Pleueln und reduzieren Reibung und Verschleiß, so dass sie kritisch für Motorleistung, Langlebigkeit und Zuverlässigkeit in verschiedenen Fahrzeugtypen
- Die eskalierende Nachfrage nach Pleuellagern wird in erster Linie durch die Erhöhung der Automobilproduktion, strenge Motoreffizienz- und Emissionsvorschriften sowie einen wachsenden Fokus auf die Reduzierung der Wartungskosten, die Positionierung dieser Komponenten als unverzichtbar für OEM- und Aftermarket-Anwendungen
- Nordamerika dominierte den Automobil-Stangenlagermarkt mit einem Anteil39,62% im Jahr 2025, aufgrund einer hohen Konzentration von Automobilherstellern, einer starken Nachfrage nach Nutzfahrzeugen und strengen Motorleistungsstandards
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Kfz-Stangenlagermarkt während der Prognosezeit sein, da die Automobilproduktion, die steigenden Einwegeinkommen und die schnelle Industrialisierung in Ländern wie China, Indien und Japan zunehmen.
- Aluminium-Segment dominierte den Markt mit einem Marktanteil von 45,5% im Jahr 2025, aufgrund seiner Leichtigkeit, hoher Tragfähigkeit und ausgezeichneter Wärmeleitfähigkeit, die Motoreffizienz zu verbessern. Aluminiumlager sind in Pkw und leichten Nutzfahrzeugen aufgrund ihrer Haltbarkeit und Kompatibilität mit Hochgeschwindigkeitsmotorbetrieben weit verbreitet. Die Nachfrage wird weiterhin von Automobilherstellern unterstützt, die sich auf die Kraftstoffeffizienz und Emissionsreduktion konzentrieren, was leichtere Motorkomponenten begünstigt
Report Scope und Automotive Connecting Rod Bearing Market Segmentation
|
Attribute |
Kfz-Verbindungsstange tragen Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Global Automotive Connecting Rod Bearing Market
Erhöhung der Verwendung von leichten, hochfesten Materialien
- Ein wesentlicher Trend im Automobil-Stangenlagermarkt ist die zunehmende Übernahme von Leichtbau- und Hochfestwerkstoffen wie Aluminiumlegierungen, Titan und fortgeschrittenen Verbundwerkstoffen, um die Motoreffizienz zu verbessern und das Fahrzeuggewicht zu reduzieren. Dieser Trend wird durch die Notwendigkeit von Kraftstoffverbrauch, Emissionsreduktion und verbesserte Motorleistung in modernen Fahrzeugen angetrieben
- So haben z.B. Federal-Mogul Motorparts (ein Tenneco-Unternehmen) und Mahle hochfeste Aluminium- und Stahllagerlösungen eingeführt, die die Haltbarkeit optimieren und gleichzeitig die Masse reduzieren und einen reibungsloseren Motorbetrieb und eine höhere Drehzahlleistung ermöglichen. Solche Materialinnovationen verbessern die Langlebigkeit der Lager und unterstützen strengere Umweltvorschriften
- Der Fokus auf Leichtbaumaterialien erleichtert zudem ein besseres Wärmemanagement innerhalb von Motoren, da Materialien mit hohen Wärmeableitungseigenschaften den Verschleiß reduzieren und einen vorzeitigen Ausfall verhindern. Dies positioniert diese fortschrittlichen Lager als kritische Enabler für Hochleistungs- und Turboladermotoren
- Autohersteller integrieren diese fortschrittlichen Lager zunehmend in Motoren für Hybrid- und Elektrofahrzeuge, wo mechanische Verluste minimiert und die Energieeffizienz verbessert wird. Dies beschleunigt die Nachfrage nach Lagern, die hohe Lasten bewältigen können, ohne unnötiges Gewicht hinzuzufügen
- Der Trend wird weiter verstärkt durch die Verschiebung der Automobilindustrie in Richtung Down-Size-Motoren, die Hochleistungsmaterialien benötigen, um strukturelle Integrität unter erhöhtem Druck zu erhalten. Lager mit überragender Ermüdungsbeständigkeit werden in modernen Verbrennungsmotoren Standard
- Insgesamt ist der steigende Einsatz von leichten und hochfesten Materialien ein wettbewerbsfähigeres Marktumfeld, in dem Hersteller in materielle Innovation investieren, um Leistungs-, Effizienz- und Nachhaltigkeitsziele zu erreichen.
Automotive Connecting Rod Bearing Market Dynamics
Fahrer
steigende Nachfrage nach kraftstoffeffizienten und hochleistungsfähigen Motoren
- Der wachsende Fokus auf Kraftstoffeffizienz und hohe Motorleistung ist die Nachfrage nach fortschrittlichen Pleuellagern, die höhere Belastungen, Reibung und Drehzahlen standhalten können und gleichzeitig Energieverluste reduzieren. Diese Lager sind für Zuverlässigkeit und Langlebigkeit in modernen Hochleistungsmotoren von entscheidender Bedeutung
- So liefert NSK Ltd. hochpräzise Motorlager für Turbo- und Hochleistungsmotoren, die in Fahrzeugen von BMW und Toyota eingesetzt werden. Ihre Lager verbessern Haltbarkeit, reduzieren Reibung und ermöglichen Motoren, höhere Effizienz zu erreichen, ohne die Leistung zu beeinträchtigen
- Der Trend zu strengeren Emissionsnormen weltweit ist die Annahme von Lagern, die die mechanische Effizienz verbessern und zu einem reduzierten Kraftstoffverbrauch beitragen. Dies unterstützt den breiteren Übergang zu umweltverträglichen Automobiltechnologien
- Die zunehmende Nachfrage der Verbraucher nach sportlichen und leistungsfähigen Fahrzeugen erhöht auch die Notwendigkeit von Lagern, die eine gleichbleibende Leistung unter extremen Betriebsbedingungen bieten. Dies verstärkt FuE-Investitionen in hochlast- und reibungsarme Lagerdesigns
- Die Integration fortschrittlicher Motorenmanagementsysteme und Turboladertechnologien schafft eine Nachfrage nach Lagern, die schwankende Drücke und Temperaturen unter Einhaltung präziser Toleranzen bewältigen können. Diese Dynamik formt den Markt zu technologisch fortschrittlichen, leistungsorientierten Lösungen
Zurückhaltung/Challenge
Hohe Fertigungskosten und Präzisionsanforderungen für Advanced Bearings
- Der Automobil-Stangenlagermarkt stellt Herausforderungen aufgrund der hohen Kosten- und Präzisionstechnik, die zur Herstellung von fortschrittlichen Lagern erforderlich ist, die strenge Leistungs- und Haltbarkeitsstandards erfüllen können. Die Herstellung dieser Lager beinhaltet spezialisierte Materialien, enge Toleranzen und fortschrittliche Oberflächenbehandlungen, die die Gesamtproduktionskosten erhöhen
- So nutzt Clevite (eine Marke Tenneco) anspruchsvolle metallurgische Prozesse und Präzisionsbearbeitung, um Hochleistungslager für Nutzfahrzeuge und Nutzfahrzeuge herzustellen. Diese Prozesse erfordern qualifizierte Arbeit und fortschrittliche Technologie, tragen zu erhöhten Herstellungskosten
- Die Einhaltung von Maßgenauigkeit, Oberflächenqualität und Ermüdungsbeständigkeit erfordert strenge Qualitätskontroll- und Prüfverfahren, die Verlängerung der Produktionszeiten und die weitere Erhöhung der Betriebskosten
- Die Verwendung von hochwertigen Materialien wie Bimetalllegierungen und Kupfer-Blei-Verbundwerkstoffen führt zu Herausforderungen der Lieferkette, einschließlich der Beschaffung spezialisierter Rohstoffe und der Verwaltung der Produktionskonsistenz. Diese Faktoren ergänzen die Komplexität der Skalierung der Fertigung für Massenmarktanwendungen
- Insgesamt bleibt die Kombination von hohen Materialkosten, Präzisionsanforderungen und Produktionskomplexität die Markterweiterung zurückhalten und setzt Druck auf die Hersteller, um Prozesse zu optimieren und gleichzeitig Leistung und Zuverlässigkeit zu gewährleisten
Wie wird der Global Automotive Connecting Rod Bearing Market segmentiert
Der Markt wird auf Basis von Verkaufskanälen, Materialtyp und Fahrzeugtyp segmentiert.
- Von Vertriebskanälen
Auf Basis von Vertriebskanälen wird der Automobil-Stangenlagermarkt in Original Equipment Manufacturers (OEM) und Aftermarket segmentiert. Das OEM-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die wachsende globale Automobilproduktion und strenge Qualitätsstandards, die werkseitig eingebaute Lager bevorzugen. OEM-Lager werden oft aufgrund ihrer hohen Zuverlässigkeit, präzisen Toleranzen und Garantie-Backed-Leistung bevorzugt, um eine längere Lebensdauer und reduzierte Wartungsanforderungen zu gewährleisten. Fahrzeughersteller standardisieren OEM-Lager häufig über Modelle, um Konsistenz und Einhaltung regulatorischer Normen zu erhalten. Darüber hinaus sorgen OEM-Partnerschaften mit führenden Lagerherstellern für eine zeitnahe Versorgung und Integration fortschrittlicher Lagertechnologien in neue Fahrzeuge. Die Nachfrage wird durch steigende Produktion in Schwellenmärkten mit expandierenden Automobilindustrien weiter unterstützt.
Das Segment Aftermarket wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den steigenden Fahrzeugbestand und die Notwendigkeit von Motorwartungs- und Ersatzkomponenten befeuert wird. So erweitern Unternehmen wie Federal-Mogul Motorparts nachgelagerte Angebote für ältere Fahrzeuge, die hochwertige Ersatzlager erfordern. Die Nachfrage nach Aftermarket wird von kostenbewussten Verbrauchern angetrieben, die zuverlässige Alternativen zu OEM-Komponenten suchen, zusammen mit der Verfügbarkeit von leistungssteigernden und kundenspezifischen Lagerlösungen. Darüber hinaus werden Aftermarket-Verkäufe durch Wachstum in Service Centern und Reparatur-Workshops unterstützt, insbesondere in Regionen mit hohen Fahrzeugalterungsraten. Die leichte Zugänglichkeit und kürzere Lieferzeiten machen auch Aftermarket-Lager für gewerbliche und persönliche Fahrzeugbesitzer attraktiv.
- Nach Materialtyp
Auf Basis des Materialtyps wird der Kfz-Stangenlagermarkt in Aluminium, Edelstahl, High-Carbon Steel und Babbitt segmentiert. Das Aluminium-Segment dominierte den Markt mit dem größten Anteil von 45,5% im Jahr 2025, aufgrund seiner Leichtbaueigenschaften, hoher Tragfähigkeit und ausgezeichneter Wärmeleitfähigkeit, die Motoreffizienz zu verbessern. Aluminiumlager sind in Pkw und leichten Nutzfahrzeugen aufgrund ihrer Haltbarkeit und Kompatibilität mit Hochgeschwindigkeitsmotorbetrieben weit verbreitet. Die Nachfrage wird weiterhin von Automobilherstellern unterstützt, die sich auf die Kraftstoffeffizienz und Emissionsreduktion konzentrieren, was leichtere Motorkomponenten begünstigt. Aluminiumlager bieten auch eine gleichmäßige Verschleißfestigkeit, reduzieren das Risiko des Motorausfalls und erhöhen die gesamte Fahrzeugleistung. Darüber hinaus verbessern Innovationen in Aluminiumlegierungen die Festigkeit und Ermüdungsbeständigkeit, die weitere Einführung in moderne Motoren.
Das Segment Babbitt wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch seinen weit verbreiteten Einsatz in Schwerlastanwendungen, die hohe Lasttoleranz und Haltbarkeit erfordern. Zum Beispiel produziert Clevite Motorlager Babbitt Lager speziell für Hochleistungs- und Nutzfahrzeuge. Babbitt-Material bietet eine ausgezeichnete Konformität und Einbettbarkeit, die Schäden durch Verunreinigungen minimiert und Reibung unter unterschiedlichen Betriebsbedingungen reduziert. Das Segment profitiert von der laufenden Forschung zur Verbesserung von Babbitt-Legierungen für längere Lebensdauer und bessere Wärmeableitung. Darüber hinaus schafft das Wachstum in schweren Nutzfahrzeugen und Industriemotoren eine erhebliche Nachfrage nach Babbitt-Lagern in OEM- und Aftermarket-Kanälen.
- Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der Kfz-Stangenlagermarkt in Heavy Commercial Vehicles (HCVs), Light Commercial Vehicles (LCVs), Hybrid Electric Vehicles (HEVs) und zwei Wheelers segmentiert. Das Segment HCV dominierte den Markt im Jahr 2025, angetrieben durch die steigende Nachfrage nach Frachttransport und Logistik, die langlebige und hochlastige Motorkomponenten erfordert. HCV-Motoren arbeiten unter höherer Beanspruchung und längerem Gebrauch, was die Notwendigkeit von qualitativ hochwertigen Pleuellagern erhöht, um Motor Langlebigkeit und Betriebseffizienz zu gewährleisten. Die Nachfrage wird weiter durch regulatorische Normen für die Fahrzeugsicherheit und -emissionskontrolle unterstützt, die Präzisionsmotorkomponenten erfordern. Darüber hinaus übernehmen HCV-Hersteller zunehmend fortschrittliche Lagermaterialien, um Schwerlastzyklen zu widerstehen und Wartungsausfallzeiten zu reduzieren.
Das HEV-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch den globalen Wandel in Richtung Elektrifizierung und Hybridtechnologien im Automobilsektor gefördert wird. Zum Beispiel entwickelt Federal-Mogul Motorparts für Hybrid-Motoren optimierte Lager, die mechanische Festigkeit mit reduzierter Reibung ausgleichen, um die Kraftstoffeffizienz zu verbessern. HEV-Lager benötigen präzise Materialauswahl und -design, um häufige Motor-Start-Stop-Zyklen und höhere RPMs aufzunehmen. Das Wachstum wird durch staatliche Anreize zur Förderung von Hybridfahrzeugen und steigender Verbraucherpräferenz für umweltfreundlichen Transport unterstützt. Darüber hinaus treibt kontinuierliche R&D in Hybridantrieben die Nachfrage nach spezialisierten Pleuellagern, die Leistung und Zuverlässigkeit verbessern.
Welche Region hält den größten Teil des Global Automotive Connecting Rod Bearing Market
- Nordamerika dominierte den Automobil-Stangenlagermarkt mit dem größten Umsatzanteil von 39,62% im Jahr 2025, angetrieben durch eine hohe Konzentration von Automobilherstellern, starke Nachfrage nach Nutzfahrzeugen und strenge Motorleistungsstandards
- Verbraucher und OEMs in der Region priorisieren langlebige, leistungsstarke Lager, die Motorsicherheit und Kraftstoffeffizienz verbessern
- Diese weit verbreitete Adoption wird durch fortschrittliche F&D-Einrichtungen für die Automobilindustrie, etablierte Lieferketten und die zunehmende Nachfrage nach Ersatzkomponenten im wachsenden Fahrzeugbereich unterstützt, wobei Pleuellager als kritische Motorkomponente in neuen und bestehenden Fahrzeugen festgelegt werden
US Automotive Connecting Rod Bearing Market Insight
Der US-Kfz-Stangenlagermarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch robuste Automobilproduktion und Modernisierung von Motorenkonstruktionen gefördert wurde. OEMs übernehmen zunehmend leichte und hochfeste Lager, insbesondere Aluminium-Typen, um die Kraftstoffeffizienz zu verbessern und Emissionen zu reduzieren. Die wachsende Vorliebe für Hybrid- und Nutzfahrzeuge, die fortschrittliche Motorkomponenten erfordern, treibt das Marktwachstum weiter voran. Darüber hinaus unterstützt die Nachfrage nach zuverlässigen, präzisen Lagern weiterhin die Markterweiterung, angetrieben durch die Wartung und Sanierungsanforderungen von Fahrzeugen.
Europa Automotive Connecting Rod Bearing Market Insight
Der Europa-Kfz-Stangenlagermarkt wird in der Prognosezeit mit einem erheblichen CAGR ausgebaut, der durch strenge Emissionsregelungen, die Nachfrage nach kraftstoffeffizienten Motoren und eine hohe Akzeptanz von Leichtbaumotorkomponenten angetrieben wird. Die zunehmende Urbanisierung und die zunehmende Produktion von Nutzfahrzeugen fördern die Markteinführung. Europäische OEMs betonen Präzisionslager für verbesserte Motorleistung und Langlebigkeit, während der Aftermarket-Anforderung durch Fahrzeugwartungsanforderungen unterstützt wird. Länder wie Deutschland und die USA investieren in fortschrittliche Fertigungs- und Motoroptimierungstechnologien und unterstützen das Marktwachstum in mehreren Fahrzeugsegmenten.
U.K. Automotive Connecting Rod Bearing Market Insight
Der US-Markt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch steigende Nachfrage nach leistungsstarken Motorkomponenten in Nutzfahrzeugen und Nutzfahrzeugen angetrieben wird. OEMs und Aftermarket-Spieler übernehmen zunehmend Aluminium- und hochwertige Stahllager, um den Effizienz- und Haltbarkeitsstandards gerecht zu werden. Darüber hinaus unterstützt das Wachstum im Bereich der Fahrzeugrenovierung und Wartung den Aftermarket-Verkauf, während die starke Infrastruktur des Automobilbaus der U.K. weiterhin die Markterweiterung stimuliert.
Deutschland Automotive Connecting Rod Bearing Market Insight
Der deutsche Kfz-Stangenlagermarkt soll sich während des Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, der von der fortschrittlichen Automobilindustrie des Landes betrieben wird und sich auf die Motoreffizienz konzentriert. Deutsche OEMs priorisieren hochwertige Lager, um die Motorsicherheit und die Einhaltung strenger Emissions- und Leistungsstandards zu gewährleisten. Die Integration von Lagern mit Hochleistungs- und Hybrid-Motoren ist immer häufiger, mit einer starken Vorliebe für langlebige und passgenaue Lösungen, die auf die Verbraucher- und Industrieerwartungen ausgerichtet sind.
Asia-Pacific Automotive Connecting Rod Bearing Market Insight
Der asiatisch-pazifische Kfz-Stangenlagermarkt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, angetrieben durch die zunehmende Automobilproduktion, steigende Einwegeinkommen und schnelle Industrialisierung in Ländern wie China, Indien und Japan. Die steigende Nachfrage nach Personenkraftwagen, Nutzfahrzeugen und Hybrid-Elektrofahrzeugen beschleunigt die Einführung von Hochleistungslagern. Darüber hinaus entsteht APAC als Fertigungsnabe für Pleuellager und bietet kostengünstige Lösungen für OEM- und Aftermarket-Anwendungen, wodurch die Zugänglichkeit zu einem breiteren Fahrzeugboden erweitert wird.
Japan Automotive Connecting Rod Bearing Markt Einblick
Der Japan-Markt gewinnt an Dynamik durch hohe Automotive-Technologiestandards, Fokus auf Motoreffizienz und Nachfrage nach langlebigen Lagern in Personen- und Nutzfahrzeugen. Die Integration von Lagern mit Hybrid- und Hochleistungsmotoren treibt Wachstum voran, unterstützt von OEMs, die leichte und hochfeste Materialien wie Aluminium betonen. Das japanische Automobil-Innovations-Ökosystem und die Präferenz für pflegeleichte, langlebige Motorkomponenten stimulieren weiterhin die Marktakzeptanz.
China Automotive Connecting Rod Bearing Market Insight
Der China-Markt entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, der der wachsenden Automobilindustrie, der schnellen Urbanisierung und der hohen Produktionsleistung des Landes zugeschrieben wurde. China ist ein wichtiger Hub für OEM- und Aftermarket-Lagerproduktion, mit heimischen Herstellern liefert erschwingliche und zuverlässige Komponenten. Die steigende Nachfrage nach Nutzfahrzeugen, Pkw und Hybrid-Elektrofahrzeugen sowie staatliche Initiativen zur Förderung der Automobilmodernisierung und -effizienz sind wichtige Faktoren, die den Markt in China fördern.
Welche sind die Top-Unternehmen im Global Automotive Connecting Rod Bearing Market
Die Automobil Pleuellagerindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Tianrun Crankshaft Co., Ltd. (China)
- Arrow Precision Ltd. (Indien)
- Albon Engineering & Manufacturing plc (USA)
- JD Norman Industries (USA)
- CP Carrillo (USA)
- Wossner Pistons (Deutschland)
- Wiseco Piston Company Inc. (USA)
- Pauter Machine Co. (USA)
- POWER INDUSTRIES (USA)
- Mahle GmbH (Deutschland)
- Cummins Inc. (USA)
- Honda Motor Co. Ltd. (Japan)
- Dover Corporation (USA)
- IT Forging (Thailand) Co. Ltd. (Thailand)
- Linamar (Kanada)
- YASUNAGA CORPORATION (Japan)
- American Axle & Manufacturing, Inc. (USA)
Was sind die neuesten Entwicklungen im Global Automotive Connecting Rod Bearing Market
- Im Februar 2026 absolvierte Timken Company den Erwerb von CGI, Inc., einem Hersteller von Präzisionsantriebssystemen, der sich auf Automatisierung und Robotik konzentrierte. Mit dieser Akquisition kann Timken die Fertigungsgenauigkeit und Effizienz für Pleuellager verbessern und gleichzeitig fortschrittliche Automatisierungstechnologien integrieren. Durch die Erweiterung seiner technologischen Fähigkeiten ist Timken positioniert, um die wachsende Nachfrage nach Hochleistungs- und Niedertoleranzlagern in OEM- und Aftermarket-Segmenten zu erfüllen, seine globale Marktpräsenz und Wettbewerbsvorteile zu stärken
- Im September 2025 arbeitete Schaeffler mit einem führenden Elektrofahrzeughersteller zusammen, um spezialisierte Pleuellager für Elektroantriebe zu entwickeln. Durch diese Zusammenarbeit kann Schaeffler sein Produktportfolio mit dem schnellen Elektrifizierungstrend in der Automobilindustrie ausrichten. Durch die Fokussierung auf hohe Tragfähigkeit und spezialisierte Lager wird erwartet, dass das Unternehmen seine Position im EV-Sektor stärken wird und dabei die Anforderungen an den Antriebsstrang und den expandierenden Marktanteil anspricht.
- Im August 2025 startete Mahle eine neue Linie von leichten Pleuellagern zur Verbesserung der Kraftstoffeffizienz bei Verbrennungsmotoren. Durch den Einsatz fortschrittlicher Materialien und innovativer Designs verbessert Mahle die Motorleistung und unterstützt dabei Nachhaltigkeits- und Emissionsreduktionsziele. Dieser strategische Schritt stärkt die Marktposition von Mahle und ermöglicht es dem Unternehmen, einen größeren Anteil an einem Markt zu erfassen, der sich zunehmend auf grünere Automobillösungen konzentriert.
- Im Juli 2025 hat Federal-Mogul den Erwerb eines regionalen Lagerherstellers abgeschlossen und sein Produktportfolio und seine Fertigungskapazitäten in Nordamerika erweitert. Der Erwerb verbessert die operative Effizienz, reduziert die Produktionskosten und erhöht die Fähigkeit des Unternehmens, die steigende Nachfrage sowohl von OEMs als auch von Aftermarket-Kunden zu erfüllen. Diese Konsolidierung spiegelt einen breiteren Trend strategischer Fusionen in der Branche wider, wodurch die Wettbewerbsposition von Federal-Mogul auf dem Markt gestärkt wird.
- Im Juni 2024 erwarb Daido Metal Company in Mexiko einen Speziallagerhersteller, der seine nordamerikanischen Produktions- und Lieferkettenlasten verbessert. Die Akquisition ermöglicht eine schnellere Lieferung von Pleuellagern an regionale OEMs und Tier-1-Lieferanten bei gleichzeitiger Verbesserung des Serviceniveaus. Durch die Erhöhung der Kapazität und der lokalen Fertigungskapazitäten wird Daido Metal auf wachsende Nachfrage von Verbrennungs- und Hybrid-Fahrzeugprogrammen ausgerichtet und erweitert seinen Marktanteil in einer wichtigen Automobilregion
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











