


Global Automotive Multi-Camera-System-Marktsegmentierung, nach Systemtyp (Umgebung, Frontkamera, Rückansicht, Innenüberwachung und andere), Fahrzeugtyp (Passagierwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge), Anwendung (Erweiterte Fahrerassistenzsysteme, Parkassistenz, Fahrer- und Arbeitsüberwachung, Spiegelersatz und andere), Vertriebskanal (OEM und Aftermarket)- Industrietrends und Prognosen bis 2033
Was ist die Automotive Multi-Camera System Markt Größe und Wachstum Rate
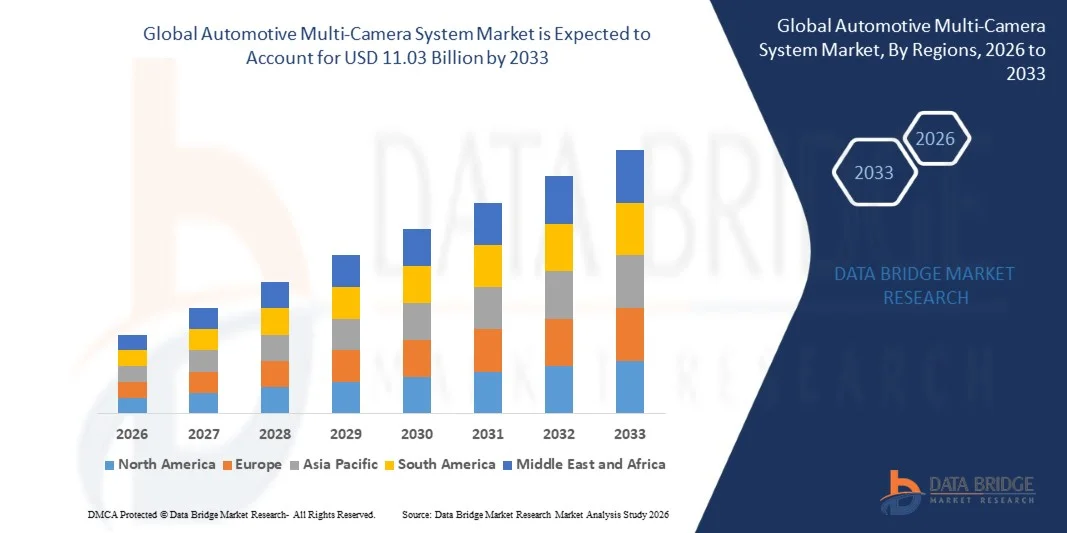
- Nach der Data Bridge Market Research Analyse wurde der Automobil-Multikamera-Systemmarkt auf3,25 Milliarden USD im Jahr 2025und wird zu erreichen11,03 Milliarden USD bis 2033, in einemCAGR von 16,50% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch die zunehmende Einführung fortschrittlicher Fahrerassistenzsysteme, die Verschärfung von Fahrzeugsicherheits- und Bewertungsprotokollen und die zunehmende Nachfrage nach Surround-View-, Park- und Fahrermonitoring-Funktionen über Passagier- und Nutzfahrzeuge verursacht wird.
- Die zunehmende Umstellung auf softwaredefinierte Fahrzeuge und zentralisiertes Computing, kombiniert mit zunehmender Integration von Kameras mit Radar- und AI-basierter Wahrnehmungssoftware, unterstützt die Marktakzeptanz. Multi-Kamera-Systeme werden überall angewendetfortschrittliche Fahrerassistenzsysteme, Parkplätze und Surround-View-Lösungen, undTreiberüberwachungssysteme, bietet Fahrern mehr Situationsbewusstsein und geben Autohersteller skalierbare Sicherheitsfunktionen auf derAutokameraPlattform.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 3.25 Milliarden
- Voraussichtlicher Marktwert (2033): USD 11.03 Milliarden
- Prognose CAGR (2026–2033): 16,50%
- Leitregion 2025: Europa
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Automotive Multi-Camera-Systemmarktes
- Europa dominierte den Automobil-Multikamera-Systemmarkt mit dem größten Umsatzanteil von 33,65% im Jahr 2025, unterstützt durch strenge Fahrzeugsicherheitsvorschriften, starke Sicherheits-Rating-Protokolle und das Vorhandensein führender Autohersteller und Tier-1-Kamera-Lieferanten.
- Asia-Pacific wird mit einem CAGR von 19,35 % von 2026 bis 2033 die am schnellsten wachsende Region sein, die von der hohen Fahrzeugproduktion, der schnellen ADAS-Durchdringung in China und Indien betrieben wird und die lokale Kameraproduktionskapazität erweitert.
- Das Surround View-Segment führte die Systemtyp-Kategorie mit einem Anteil von 39,40% in 2025, angetrieben durch wachsende Nutzung von vier- und fünf-Kamera-Konfigurationen für die Parkhilfe und Blind-Spot-Visualisierung.
- Die Innenüberwachung ist der am schnellsten wachsende Systemtyp, der zur Registrierung eines CAGR von 21,80% projiziert wird, was die sicherheitsgerichtete und regulatorische Betonung auf die Fahrer- und Insassenüberwachung widerspiegelt.
- Das Segment Pkw dominierte die Fahrzeugtypkategorie mit einem Umsatzanteil von 78,60% in 2025, geführt von hohen Produktionsmengen und Verbreitung von ADAS-Features in Mid-Segment-Modelle.
- Fortgeschrittene Fahrerassistenzsysteme machten im Jahr 2025 46,10% des Marktanteils aus, bevorzugt von Autoherstellern, die skalierbare Sicherheit und unterstützte Fahrplattformen suchen.
- Das Fahrer- und Insassenüberwachungssegment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 22,40%, angetrieben von sicherheitsgerichteten Protokollen, die die Überwachung des Fahrers belohnen.
Report Scope und Automotive Multi-Camera System Market Segmentation
|
Attribute |
Automotive Multi-Camera System Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Automotive Multi-Camera-Systemmarkt
- Autokamera-Architekturen schalten sich von eingängigen Rückblick- und Parkkameras auf integrierte Mehrkamera-Systeme, die nach vorn gerichtete, Surround-View- und In-Cabbin-Kameras mit Radar und zentralisiertem Computing kombinieren, um softwaredefinierte Treiber-Assistenzfunktionen über die wichtigsten Fahrzeugsegmente zu ermöglichen.
- So wählte beispielsweise im Januar 2026 laut Mobileye ein US-basierter Autohersteller seinen EyeQ6H-basierten Surround ADAS aus, der eine zukunftsgerichtete Kamera, vier Eckparkkameras und mehrere Radargeräte nutzt, wobei das Unternehmen die zukünftige Lieferung von mehr als 19 Millionen solcher Systeme abschätzt, darunter 9 Millionen von dem neu angekündigten Kunden.
- Auch die Kamera- und Radarfusion gewinnt an Bedeutung, da Anbieter Surround-View-Bilder mit Kurzstreckenradardaten kombinieren, um die Objekterkennung bei niedrigen und negativen Bedingungen zu verbessern und die Anzahl der separaten elektronischen Steuergeräte zu reduzieren.
- In-Cabbin-Kameras für Fahrer- und Insassenüberwachung werden der Fahrzeugkamera-Suite hinzugefügt, die eine wachsende regulatorische und sicherheitsgerichtete Betonung auf die Aufmerksamkeit des Fahrers widerspiegelt und Personalisierung und Sicherheitsmerkmale ermöglicht.
- So stellte das Unternehmen im Oktober 2025 laut Aptiv seine PULSE Sensorarchitektur vor, die Surround-View-Kameradaten mit Kurzstreckenradar kombiniert.
- Da die Kameraauflösung, die Verarbeitungsleistung und die Wahrnehmungssoftware weiter verbessert werden, werden Multi-Kamera-Systeme von optionalen Komfortmerkmalen in Standard-, Software-upgradable Sicherheitsplattformen entwickelt, die das unterstützte und automatisierte Fahren unterstützen.
Was sind die Schlüsseltreiber des Automotive Multi-Camera-Systemmarktes
- Sicherheitsvorschriften und Fahrzeugbewertungsprogramme erhöhen die Anzahl der in neuen Fahrzeugen benötigten oder belohnten Kameras stetig, von der Rücksichtspflicht bis hin zu Fahrerüberwachungs- und Assistenzfahranforderungen.
- Die zunehmende Nachfrage der Verbraucher nach Parkhilfe, 360-Grad-Visualisierung und Freisprech-Fahreigenschaften in Mainstream-Fahrzeugen ermutigt Autobauern, mehr Modelle mit Multi-Kamera-Systemen auszustatten.
- So haben zum Beispiel im Januar 2026 nach Euro NCAP die 2026 Bewertungsprotokolle umgesetzt, wobei die Fahrerüberwachung nun bis zu 25 Punkte und zusätzliche Kredite für kontinuierliches Augen- und Kopf-Tracking sowie für die Verknüpfung von Fahrer-State-Informationen mit der Empfindlichkeit von Fahrer-Assistenz-Features wert war.
- Die Senkung der Kamera- und Prozessorkosten, zusammen mit der Konsolidierung von elektronischen Steuergeräten, machen es wirtschaftlich möglich, mehrere Kameras zu Ein- und Mittelsegmentfahrzeugen hinzuzufügen.
Welche Faktoren erschweren das Wachstum des Automotive Multi-Camera-Systemmarkts
- Kamera-basierte Wahrnehmung kann durch Sonnenblenden, Nebel, Staub, Regen und Linsenkontamination abgebaut werden, und Systeme müssen zuverlässig erkennen und Alarmtreiber, wenn die Kameraleistung abnimmt.
- So hat die Agentur im März 2026 nach NHTSA ihre Untersuchung auf Tesla's Full Self-Driving-System auf eine Engineering-Analyse mit geschätzten 3,203,754 Fahrzeugen aktualisiert, dass die Degradationserkennung des Systems nicht die Fahrer war, wenn Kameras durch Sonnenblende, Nebel oder Luftstaub beeinträchtigt wurden, bevor Absturz aufgetreten ist.
- Multi-Kamera-Systeme erfordern präzise Kalibrierung, Zeitsynchronisation, High-Bandbreite Datenlinks und signifikante Onboard-Verarbeitungsleistung, die Systemkomplexität und Kosten erhöhen, während die Rekalibrierung nach Windschutz- oder Stoßfängerreparaturen die Servicekosten für Fahrzeugbesitzer erhöht.
- Datenschutz für In-Cabbin-Kameras, Cyber-Sicherheitsanforderungen für vernetzte Sensoren und Unterschiede in den regionalen Vorschriften ergänzen auch Compliance-Bürden für Autohersteller und Lieferanten.
- So eröffnete die Agentur im Oktober 2024 laut NHTSA eine vorläufige Bewertung von rund 2,4 Millionen Tesla-Fahrzeugen, die nach vier Abstürzen mit Full Self-Driving-Software ausgestattet sind, einschließlich eines tödlichen Fußgängerabsturzes, der bei reduzierten Straßensichtsbedingungen wie Sonnenblende, Nebel oder Luftstaub auftrat.
- Die Kombination aus Umweltbeschränkungen, Integrationskomplexität und regulatorischer Kontrolle kann die Einführung von kamerazentrierten Architekturen verlangsamen, insbesondere in Programmen, in denen Autohersteller die Kosten zusätzlicher Kameras gegen konkurrierende Sensoroptionen rechtfertigen müssen.
Wie wird der Automotive Multi-Camera System Market segmentiert
Der Automobil-Multikamera-Systemmarkt wird auf Basis von Systemtyp, Fahrzeugtyp, Applikation und Vertriebskanal segmentiert.
- Nach Systemtyp
Auf der Grundlage des Systemtyps wird der Automobil-Multikamera-Systemmarkt in Sicht, Frontkamera, Rückansicht, Innenüberwachung und andere segmentiert. Das Surround View-Segment dominierte den Markt mit 39,40% Anteil im Jahr 2025, unterstützt durch den wachsenden Einsatz von vier- und fünf-Kamera-Konfigurationen für Parkhilfe, Blind-Spot-Visualisierung und Low-Speed-Manövering. Surround-View-Systeme nähen Bilder von Kameras um das Fahrzeug in ein Vogel-Auge oder 3D-Display, helfen Fahrer, Kollisionen in engen Räumen zu vermeiden. Ihre Integration mit Radar- und Ultraschallsensoren und ihre Rolle im automatisierten Parken stärken die Übernahme über Mainstream- und Premiumfahrzeuge.
Das Interieur-Monitoring-Segment soll das schnellste Wachstum bei einem CAGR von 21,80% von 2026 bis 2033 registrieren, das durch regulatorische und sicherheitsrelevante Anforderungen an die Fahrerüberwachung und die steigende Nutzung von Insassen-Sensing-Funktionen getrieben wird. Innenkameras verfolgen Augen, Kopf und Haltung, um Schläfrigkeit und Ablenkung zu erkennen, und können Kinder Präsenz und unbeschädigte Passagiere erkennen. Ihre Daten unterstützen auch das adaptive Fahrer-Assistenzverhalten und Freisprech-Fahreigenschaften, die eine Bestätigung der Fahreraufmerksamkeit erfordern. Fallende Sensorkosten und die Verschiebung auf softwaredefinierte Kabinen erweitern die Installation über Fahrzeugklassen.
- Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der Automobil-Multikamera-Systemmarkt in Pkw, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge segmentiert. Das Pkw-Segment dominierte die Fahrzeugklasse mit 78,60% Anteil im Jahr 2025, unterstützt durch hohe Produktionsmengen und die schnelle Verbreitung von ADAS-, Park- und Fahrermonitoring-Funktionen von Premium- bis Mid-Segment-Modellen. Automakers verwenden Multi-Kamera-Systeme als sichtbare Differenzierer in Sicherheitsbewertungen und kundenorientierten Komfortfunktionen. Verbraucherpräferenz für 360-Grad-Ansichten und automatisierte Parkplätze erhöhen auch die Anzahl der Kameras pro Fahrzeug.
Das schwere Nutzfahrzeugsegment soll das schnellste Wachstum bei einem CAGR von 18,90 % von 2026 bis 2033 registrieren, das von Flottensicherheitsprogrammen, Blind-Spot-Vorschriften für LKWs und Bussen angetrieben wird, und die Forderung nach geringeren Unfall- und Versicherungskosten. Große Fahrzeuge haben umfangreiche Blindzonen, machen Surround-View, Side-View und Fahrer-Monitoring-Kameras sehr wertvoll. Flottenbetreiber verwenden auch Kameradaten für die Fahrer-Coaching- und Unfallanalyse. Spiegel-Ersatz-Kamera-Systeme, die Aerodynamik und Sichtbarkeit verbessern, unterstützen die Annahme.
- Anwendung
Auf Basis der Anwendung wird der Automobil-Multikamera-Systemmarkt in fortschrittliche Fahrerassistenzsysteme, Parkassistenz, Fahrer- und Insassenüberwachung, Spiegelersatz und andere segmentiert. Das Segment fortschrittliche Fahrerassistenzsysteme dominierte die Anwendungskategorie mit 46,10% Anteil im Jahr 2025, unterstützt durch den Ausbau von Kameras für Spurhaltung, Notbremsung, Verkehrszeichenerkennung und unterstütztes Fahren. Kameradaten werden zunehmend mit Radar und anderen Sensoren verschmolzen, um die Detektion unter unterschiedlichen Bedingungen zu verbessern. Automakers und Lieferanten starten skalierbare ADAS-Plattformen, die es ermöglichen, dieselbe Architektur über mehrere Fahrzeugprogramme hinweg einzusetzen.
Das Fahrer- und Insassenmonitoring-Segment soll das schnellste Wachstum bei einem CAGR von 22,40 % von 2026 bis 2033 registrieren, das von sicherheitsgerichteten Protokollen und Verordnungen angetrieben wird, die die Überwachung der Fahreraufmerksamkeit belohnen oder erfordern. Kamerabasierte Überwachung wird als genauer betrachtet als Lenk-basierte Inferenz, da sie die Augen- und Kopfbewegung direkt verfolgt. Auch Fahrzeughersteller erforschen okkuupantspezifische Merkmale wie die Erkennung von Kinderpräsenz und personalisierte Kabineneinstellungen. Die Integration mit Assistenz-Treibfunktionen, die vom bestätigten Fahrereingriff abhängen, beschleunigt die Nachfrage weiter.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der Automobil-Multikamera-Systemmarkt in OEM und Aftermarket segmentiert. Das OEM-Segment dominierte die Verkaufskanal-Kategorie mit 88,30% Anteil in 2025, unterstützt durch die Werksanpassung von Kameras, um regulatorische Anforderungen, Sicherheitskriterien und Feature-Pakete zu erfüllen. Die werkseitig integrierten Kamerasysteme werden an das Fahrzeug kalibriert und mit der zentralen Rechenplattform verbunden, was die Zuverlässigkeit verbessert und Überluft-Updates ermöglicht. Langfristige Lieferverträge zwischen Autoherstellern und Tier-1-Lieferanten bieten stabile Mengen für diesen Kanal.
Das Aftermarket-Segment soll das schnellste Wachstum bei einem CAGR von 17,60% von 2026 bis 2033 registrieren, angetrieben durch Umrüstung von Surround-View, Dash-Kamera und Blind-Spot-Systemen auf älteren Personen- und Nutzfahrzeugen. Flottenbetreiber installieren Multi-Kamera-Kits, um die Sicherheit zu verbessern und die Unfallhaftung zu reduzieren. Fallende Hardwarepreise und einfachere Installation erhöhen den Verbraucherzugang. Auch das Wachstum der Ersatz- und Rekalibrierungsdienste nach Windschutzscheiben- und Stoßfängerreparaturen unterstützt den Aftermarket-Umsatz.
Welche Region hält den größten Teil des Automotive Multi-Camera-Systemmarkts
- Europa dominierte den Automobil-Multi-Kamera-Systemmarkt mit dem größten Umsatzanteil von 33,65% im Jahr 2025, unterstützt durch strenge fahrzeugsichere Vorschriften, weit gefolgt Sicherheits-Rating-Protokolle, und die starke Präsenz von Premium-Automobilherstellern und Tier-1-Kamera-Lieferanten.
- Die Region profitiert auch von der frühzeitigen Übernahme von Fahrer-Monitoring-Anforderungen, fortschrittlichen Park- und Assistenz-Fahreigenschaften und starken technischen Fähigkeiten in Sensoren und Wahrnehmungssoftware. Die zunehmende Betonung auf schutzbedürftigen Verkehrsträgern und die Aufmerksamkeit der Fahrer wird die Position Europas auf dem Weltmarkt weiter stärken.
Deutschland Automotive Multi-Camera System Market Insight
Der deutsche Automobil-Multi-Kamera-Systemmarkt ist ein starkes Wachstum durch die Präsenz führender Premium-Automobilhersteller und globaler Tier-1-Lieferanten sowie eine hohe Akzeptanz von Surround-View-, Park- und Assistenz-Fahrsystemen. Hersteller integrieren Kameras mit Radar- und Zentralrechnerplattformen über neue Fahrzeugarchitekturen. Darüber hinaus treiben strenge Sicherheitserwartungen, starke Forschungs- und Entwicklungsfähigkeiten sowie der frühzeitige Einsatz von Treiber-Monitoring-Funktionen die Nachfrage nach fortschrittlichen Multi-Kamera-Lösungen.
Asia-Pacific Automotive Multi-Camera-Systemmarkt Einblick
Der asiatisch-pazifische Automobil-Multi-Kamera-Systemmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch hohe Fahrzeugproduktion, erweiterte ADAS-Adoption und wachsendes Verbraucherinteresse an Smart-Cabbin- und Parkfunktionen in ganz China, Japan, Indien und Südkorea. Lokale Autohersteller und Lieferanten sind Skalierungskamera-Produktionskapazität und bieten wettbewerbsorientierte Wahrnehmungsplattformen. Darüber hinaus beschleunigen unterstützende staatliche Sicherheitsinitiativen und steigende Nachfrage nach vernetzten Fahrzeugen die Markterweiterung.
China Automotive Multi-Camera-Systemmarkt Einblick
Der China Automotive Multi-Kamera-Systemmarkt wächst rasant, angetrieben von der weltweit größten Fahrzeugproduktionsbasis und der starken Nachfrage nach intelligent fahrenden Features. Inländische Autohersteller passen mehrere Kameras als Standard in elektrischen und angeschlossenen Fahrzeugen, unterstützt von lokalen Kamera-Modul- und Chip-Lieferanten. Darüber hinaus fördern die staatliche Unterstützung für intelligente vernetzte Fahrzeuge und der intensive Wettbewerb auf Feature-Inhalte die Nachfrage nach Surround-View- und Fahrerüberwachungssystemen deutlich.
Indien Automotive Multi-Camera-Systemmarkt Einblick
Der indische Automobil-Multi-Kamera-Systemmarkt erlebt ein starkes Wachstum, unterstützt durch steigenden Pkw-Vertrieb, wachsendes Bewusstsein für die Fahrzeugsicherheit und zunehmende Anpassung von ADAS- und 360-Grad-Kameras in mittleren Segment-Autos und Nutzfahrzeugen. Globale Lieferanten setzen lokale Montagelinien und Engineering-Zentren ein, um Haushalts- und Exportprogramme zu bedienen. Darüber hinaus fördern die Entwicklung von Sicherheitsbewertungsprogrammen und die Flottensicherheitsanforderungen eine größere Akzeptanz.
US Automotive Multi-Camera System Market Insight
Der US-amerikanische Automobil-Multikamera-Systemmarkt zeigt durch zwingende Rücksichtsanforderungen, hohe Verbrauchernachfrage nach LKWs und SUVs, die mit Surround-View-Systemen ausgestattet sind, und die aktive Entwicklung von Assistenz-Fahreigenschaften. Autohersteller und Lieferanten investieren in kamerabasierte Treiberüberwachungs- und Wahrnehmungssoftware. Darüber hinaus fördert die regulatorische Kontrolle von kamerabasierten Fahrsystemen Redundanz, Diagnostik und eine verbesserte Kamera-Degradationserkennung.
U.K. Automotive Multi-Camera System Market Insight
Der US-amerikanische Automobil-Multi-Kamera-Systemmarkt erlebt ein stetiges Wachstum, unterstützt durch die Annahme von europäischen Fahrzeugsicherheitsvorschriften und starke Aufmerksamkeit der Verbraucher auf Sicherheitsbewertungen. Autohersteller, die im Land verkaufen, rüsten Fahrzeuge mit Surround-Ansicht, Fahrerüberwachung und Blind-Spot-Kamera-Systemen aus. Darüber hinaus unterstützen das Wachstum der Flottensicherheitsprogramme und das Vorhandensein von Automotive Engineering- und Testanlagen die Nachfrage nach fortschrittlichen Multi-Kamera-Technologien.
Welche sind die Top-Unternehmen im Automotive Multi-Camera-Systemmarkt
Die Automobil-Multikamera-Systemindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Robert Bosch GmbH(Deutschland)
- AG(Deutschland)
- Magna International Inc.(Kanada)
- Valeo SA(Frankreich)
- Aptiv PLC(Jersey)
- DENSO Corporation (Japan)
- ZF Friedrichshafen AG (Deutschland)
- Mobileye Global Inc. (Israel)
- Hyundai Mobis Co., Ltd. (Südkorea)
- Gentex Corporation (USA)
- Sony Semiconductor Solutions Corporation (Japan)
- Onsemi (USA)
- OMNIVISION (USA)
- Samsung Electro-Mechanics Co., Ltd. (Südkorea)
- Ficosa International, S.A. (Spanien)
- Stoneridge, Inc. (USA)
- Hitachi Astemo, Ltd. (Japan)
- Ambarella, Inc. (USA)
- LG Innotek Co., Ltd. (Südkorea)
- Panasonic Automotive Systems Co., Ltd. (Japan)
Was sind die neuesten Entwicklungen im Automotive Multi-Camera-Systemmarkt
- Im Mai 2026 kündigte Magna International an, dass es mit einem europäischen OEM mit einem spiegelintegrierten Kamera-Architektur mit einem Treiber- und Insassenüberwachungssystemprogramm ausgezeichnet worden sei. Diese Entwicklung profitiert vom Automobil-Multikamera-Systemmarkt durch den Ausbau der Verwendung integrierter Kameralösungen für verbesserte Fahrerüberwachung, Insassenerkennung und Fahrzeugsicherheitsanwendungen.
- Im Mai 2026 gab Valeo bekannt, dass einer der führenden Nutzfahrzeuge Indiens OEMs seine Valeo Smart Safety 360 ADAS-Plattform für den Einsatz im indischen Markt ausgewählt hatte. Diese Entwicklung profitiert vom Automotive Multi-Kamera-Systemmarkt, indem sie die Einführung von Surround-View- und Multi-Kamera-ADAS-Technologien in Nutzfahrzeugen unterstützt und die Nachfrage nach fortschrittlichen Fahrzeug-Visionssystemen in Indien verstärkt.
- Im April 2026 eröffnete Valeo in seiner Sanand-Anlage in Gujarat, Indien, eine neue HD-Surround-View-Kamera-Produktionslinie für hochvolumige Fertigung von Vision-Systemen der nächsten Generation für große OEMs. Diese Entwicklung profitiert vom Automobil-Multi-Kamera-Systemmarkt durch die Erhöhung der regionalen Produktionskapazität für HD-Kamera-Systeme und die Unterstützung des umfangreichen Einsatzes fortschrittlicher Surround-View-Technologien von Automobilherstellern.
- Im September 2025 erweiterten Qualcomm und Valeo ihre Partnerschaft um vorintegrierte ADAS- und automatisiert fahrende Plattformen auf Basis von Snapdragon Ride-Lösungen. Diese Entwicklung profitiert vom Automotive Multi-Kamera-Systemmarkt, indem die Integration der kamerabasierten Wahrnehmung mit fortschrittlichen Rechenplattformen verbessert wird und die Entwicklung und den Einsatz von ausgeklügelten ADAS- und automatisiert fahrenden Funktionen unterstützt wird.
- Im April 2025 präsentierte Bosch eine modulare ADAS-Produktfamilie, darunter eine Mehrzweckkamera der nächsten Generation, die von Mitte-2025 auf den Einstieg in die PKW-Produktion in China zurückzuführen war. Diese Entwicklung profitiert vom Automobil-Multikamera-Systemmarkt, indem die Verfügbarkeit skalierbarer Kameratechnologien für Personenkraftwagen erweitert und eine breitere Übernahme kamerabasierter ADAS-Funktionen unterstützt wird.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











