


Global Autonomous Shuttle Market Segmentation, By Shuttle Type (Passenger Autonomous Shuttles, Cargo Autonomous Shuttles, und Mixed-Use Shuttles), Technologie (LiDAR-Based Systems, Kamera-Based Systems, Radar-Based Systems, und V2X Communication Systems), Anwendung (Public Transportation, Flughafen Transport, Universität & Corporate Campuss, Smart Cities, Tourismus & Hospitality
Was ist der Autonome Shuttle-Markt Größe und Wachstum
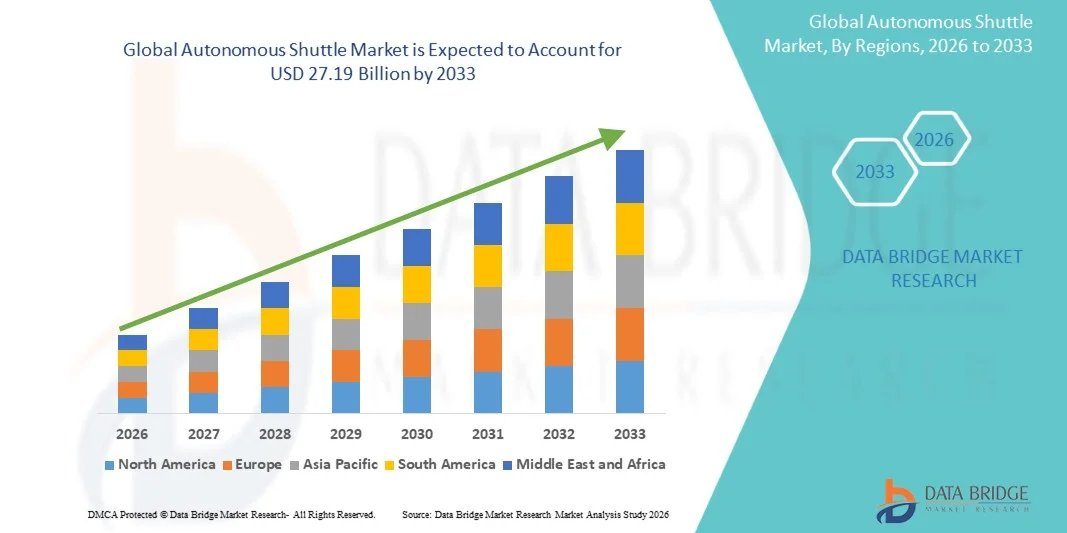
- Nach der Data Bridge Market Research Analyse wurde der autonome Shuttle-Markt auf6,20 Milliarden USD im Jahr 2025und wird zu erreichen27,19 Mrd. USD bis 2033, in einemCAGR von 20,30% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von steigender Nachfrage nach autonomen und gemeinsamen Mobilitätslösungen, schnellen Fortschritten in der künstlichen Intelligenz, LiDAR, Sensortechnologien und fahrzeug-zu-allergenen Vernetzungen und Erweiterungen von Anwendungen in den öffentlichen Verkehrsmitteln, Flughäfen, Unternehmenscampuses und Smart-Cities geprägt ist.
- Der zunehmende Fokus auf die Verringerung der verkehrsbedingten Emissionen, die Verbesserung der Straßenverkehrssicherheit und die Ansprache von Fahrerknappheiten, kombiniert mit wachsenden Investitionen in Smart-City-Infrastruktur und autonome Mobilitätsprogramme, sind zwingende Transportbehörden, Mobilitätsbetreiber und private Organisationen, um autonome Shuttle-Technologien zu übernehmen. Elektro- und Level 4 autonome Shuttles werden zunehmend in kontrollierten und festgefahrenen Umgebungen eingesetzt und bieten kostengünstige, flexible und sicherere Mobilitätslösungen und unterstützen den Übergang zu vernetztem und nachhaltigem Transport.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 6,20 Milliarden
- Voraussichtlicher Marktwert (2033): USD 27.19 Milliarden
- Prognose CAGR (2026–2033): 20,30%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Autonomen Shuttle-Marktes
- Nordamerika dominierte den autonomen Shuttle-Markt mit dem größten Umsatzanteil von 41,2% im Jahr 2025, unterstützt durch fortschrittliche autonome Technologieinfrastruktur, starke Investitionen in Forschung und Entwicklung und günstige regulatorische Rahmen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 18,6% von 2026 bis 2033 sein, die durch schnelle Urbanisierung, Smart-City-Initiativen, Erweiterung der Mobilitätsinfrastruktur und zunehmende Bereitstellung autonomer Shuttle-Services in China, Japan, Südkorea und Indien betrieben wird.
- Das Segment Passagiere autonome Shuttles führte den Markt mit einem Anteil von 70% im Jahr 2025, angetrieben durch die zunehmende Bereitstellung autonomer Mobilitätslösungen für den öffentlichen Verkehr, Campus, Flughäfen und last-mile-Konnektivität
- Cargo autonome Shuttles sind der am schnellsten wachsende Shuttle-Typ, der für die Registrierung eines CAGR von 20% projiziert wird und den steigenden Bedarf an automatisierten Warenbewegungen über Flughäfen, Logistikanlagen, Industrieparks und Gewerbelager widerspiegelt.
- Das Segment LiDAR-basierte Systeme dominierte die Technologiekategorie mit einem Umsatzanteil von 44,8% im Jahr 2025, was durch seine Fähigkeit, hochgenaue dreidimensionale Mapping, Objekterkennung und Umweltwahrnehmung zu bieten führte.
- Der öffentliche Verkehr entfiel auf 34 % des Marktanteils im Jahr 2025, bevorzugt durch die Erhöhung des öffentlichen Interesses an autonomer Mobilität und die Notwendigkeit, die Erst-Meilen- und End-Meilen-Konnektivität zu verbessern
- Das Segment On-Demand Mobility Services ist die am schnellsten wachsende Service-Modellkategorie, mit einem CAGR von 25%, angetrieben durch die wachsende Nachfrage nach flexiblen Transporten, die auf den Passagierbedarf reagieren können, anstatt sich ausschließlich auf feste Fahrpläne zu verlassen.
Report Scope und Autonomes Shuttle Marktsegment
|
Attribute |
Autonome Shuttle Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Autonomen Shuttle-Markt
- Öffentliche Verkehrsmittel und Mobilitätsbetreiber setzen zunehmend autonome Shuttles für die Erst-Meilen- und Last-Meilen-Konnektivität ein, insbesondere auf festen Strecken, wo vorhersehbare Betriebsbedingungen einen sicheren und zuverlässigeren autonomen Betrieb unterstützen.
- So eröffnete Singapur im April 2026 autonome Shuttle-Fahrten für die Öffentlichkeit in Punggol, die Wohngebiete mit wichtigen Annehmlichkeiten wie MRT-Stationen und Polykliniken verbinden und das bestehende öffentliche Verkehrsnetz ergänzen.
- Die Integration autonomer Shuttles mit bestehenden öffentlichen Verkehrsnetzen ermöglicht eine flexible Streckenabdeckung, verbessert die Zugänglichkeit zu unterbewahrten Bereichen und reduziert die Abhängigkeit von herkömmlichen fahrerbetriebenen Dienstleistungen.
- Flughäfen, Campuss, Industriestandorte, Krankenhäuser und Wohngemeinden übernehmen zunehmend autonome Shuttles, weil kontrollierte oder semi-kontrollierte Umgebungen die Streckenvalidierung und das autonome Flottenmanagement vereinfachen.
- Zum Beispiel berichtete der Flughafen Zürich im September 2025, dass sein autonomer Shuttle-Pilot auf Ebene 3 Automatisierung vorangekommen sei, wobei Mitarbeiter-Passagierprüfungen im Gange und Fernüberwachung als nächsten Schritt in Richtung Level 4 geplant seien.
- Da die Städte und Verkehrsunternehmen weiterhin die Priorisierung der nachhaltigen Mobilität, der last-mile-Konnektivität und des automatisierten öffentlichen Verkehrs vorantreiben, wird erwartet, dass der Einsatz autonomer Shuttles auf fester Strecke und kontrollierten Umgebungen die autonome Mobilität als wichtiger Bestandteil des städtischen Verkehrs der nächsten Generation beschleunigen und verstärken wird.
Was sind die Schlüsseltreiber des Autonomen Shuttle-Marktes
- Der wachsende Bedarf an effizienten Last-Meilen-Transporten und der zunehmende Mangel an Verkehrspersonal erhöhen die Nachfrage nach autonomen Shuttles, die konventionellen öffentlichen Verkehrsmitteln ergänzen können.
- Zum Beispiel, im September 2025, Singapurs ComfortDelGro kündigte Pläne, autonome Shuttle-Services mit Pony.ai in Punggol einzuführen, unter Hinweis auf die Notwendigkeit, den Mangel an Fahrern, Routen und Bussen in der Gemeinde zu ergänzen. Das Unternehmen begann mit der Schulung von Sicherheitsbetreibern, einschließlich ehemaliger Taxifahrer, für den autonomen Shuttle-Betrieb.
- Verkehrsbehörden, Kommunen und Mobilitätsbetreiber integrieren autonome Shuttles in öffentliche Verkehrsnetze, um die Reichweite zu erweitern, die Serviceflexibilität zu verbessern und nachhaltige Mobilität zu gewährleisten, ohne dass ein Fahrer für jedes Fahrzeug benötigt wird.
- So startete die Jacksonville Transportation Authority im Juli 2025 den ersten autonomen öffentlichen Shuttleservice in den USA, der 14 Elektroautonome Fahrzeuge auf einer 3,5-Meilen-Route mit 12 ausgewiesenen Stationen in der Innenstadt von Jacksonville zur Verfügung stellte, um die Nutzung autonomer Shuttles zur Ausweitung der öffentlichen Verkehrsmittel zu belegen.
- Mit zunehmender Verfolgung automatisierter, vernetzter und nachhaltiger Verkehrssysteme bleiben autonome Shuttles eine wichtige Lösung für die Bewältigung der Anforderungen an die Mobilität von First-Meilen und Last-Meilen und die Verbesserung der Effizienz zukünftiger öffentlicher Verkehrsnetze.
Welche Faktoren haben das Wachstum des Autonomen Shuttle-Marktes in Anspruch
- Autonome Shuttle-Bereitstellung erfordert erhebliche Investitionen in Sensoren, Fahrzeugsteuerungssysteme, Konnektivitätsinfrastruktur, Kartierung, Flottenüberwachung und Sicherheitsvalidierung, Erhöhung der Kosten und Komplexität des kommerziellen Einsatzes.
- Diese Anforderungen können die Annahme kleinerer Verkehrsbetreiber und Kommunen beschränken, insbesondere wenn sich die dedizierte Infrastruktur, das technische Know-how und die autonomen Rechtsrahmen weiter entwickeln.
- Zum Beispiel, im November 2025, Singapurs Ministerium für Verkehr erklärte, dass autonome Fahrzeug-Piloten helfen würden, festzustellen, ob zusätzliche Infrastruktur, einschließlich dedizierte Pickup-und Drop-off-Punkte oder Sensoren, für die zukünftige Bereitstellung erforderlich wäre.
- Regulatorische Zulassungs- und Fahrgastsicherheitsanforderungen schaffen auch operative Herausforderungen, da autonome Shuttles, die auf öffentlichen Straßen betrieben werden, vor dem kommerziellen Dienst Genehmigung, Routenbewertung, Risikoanalyse und Sicherheitsvalidierung benötigen.
- So veröffentlichte die US-Abteilung für Transport im Juni 2025 Forschungsarbeiten zur Untersuchung von Fahrerrollen und Passagierinklusivität in automatisierten Fahrgastdiensten, um Herausforderungen wie Rollstuhlunterstützung und Unterstützung für optisch beeinträchtigte Fahrgäste hervorzuheben, wenn kein Fahrer oder Onboard-Besucher anwesend ist.
- Die Kombination von hohen Bereitstellungskosten, Infrastrukturanforderungen, regulatorischer Komplexität und Fahrgastsicherheitsaspekten verlangsamt weiterhin eine groß angelegte Kommerzialisierung, insbesondere für autonome Shuttle-Betriebe auf komplexen öffentlichen Umgebungen.
Wie wird der Autonome Shuttle-Markt segmentiert
Der autonome Shuttle-Markt wird auf Basis von Shuttle-Typ, Technologie, Anwendung und Service-Modell segmentiert.
- Mit Shuttle-Typ
Auf Basis des Shuttle-Typs wird der autonome Shuttle-Markt in autonome Shuttles, Frachtautonome Shuttles und gemischte Shuttles segmentiert. Das Segment Passagiere autonome Shuttles dominierte den Markt mit 70% Anteil im Jahr 2025, aufgrund der zunehmenden Bereitstellung autonomer Mobilitätslösungen für den öffentlichen Verkehr, Campus, Flughäfen und last-mile-Konnektivität. Passagiershuttles eignen sich besonders für Kurzstrecken, bei denen vorhersehbare Fahrmuster und häufige Stops den autonomen Betrieb unterstützen. Gemeinden und Verkehrsbetreiber bewerten diese Fahrzeuge zunehmend, um konventionelle Busse zu ergänzen und Transportlücken in erster Meile und letzter Meile anzusprechen. Die zunehmende Urbanisierung und die Nachfrage nach einer nachhaltigen gemeinsamen Mobilität unterstützen die Adoption von Passagieren. Das Segment profitiert auch von der zunehmenden Bereitstellung von elektrischen autonomen Shuttles in kontrollierten städtischen und institutionellen Umgebungen.
Das Segment Frachtautonome Shuttles wird von 2026 bis 2033 am schnellsten auf 20 % CAGR registriert, angetrieben durch steigende Nachfrage nach automatisierter Warenbewegung über Flughäfen, Logistikanlagen, Industrieparks und Gewerbelagerstätten. Cargo Shuttles können repetitive Routen mit begrenztem menschlichen Eingriff betreiben, so dass sie für Umgebungen geeignet sind, in denen vorhersehbare Transportzyklen erforderlich sind. Die wachsende E-Commerce-Aktivität und der Ausbau automatisierter Logistikgeschäfte schaffen zusätzliche Nachfrage nach autonomer Bewegung von Paketen, Lieferungen und Materialien. Arbeitsknappheit und steigende Transportkosten sind auch ermutigende Unternehmen, fahrerlosen Transport zu bewerten. Die Integration von LiDAR, Kameras, Radar, künstliche Intelligenz und Flottenmanagement-Plattformen verbessert die Navigation und Betriebssicherheit.
- Von der Technik
Der globale autonome Shuttle-Markt wird auf Basis der Technologie zu LiDAR-basierten Systemen, kamerabasierten Systemen, Radarsystemen und V2X-Kommunikationssystemen segmentiert. Das Segment LiDAR-basierte Systeme dominierte den Markt mit einem Anteil von 44,8% im Jahr 2025, aufgrund seiner Fähigkeit, hochgenaue dreidimensionale Mapping, Objekterkennung und Umweltwahrnehmung bereitzustellen. LiDAR ermöglicht autonome Shuttles, Fußgänger, Fahrzeuge, Straßengrenzen und Hindernisse mit hoher räumlicher Präzision zu identifizieren. Die Technologie ist besonders wertvoll für Shuttles, die auf Campus, Flughäfen, dedizierten Routen und urbanen Umgebungen operieren, wo eine zuverlässige Wahrnehmung unerlässlich ist. Hersteller kombinieren LiDAR zunehmend mit künstlicher Intelligenz und anderen Sensortechnologien, um die autonome Navigation und Redundanz zu verbessern. Die zunehmende Betonung auf die Passagiersicherheit und den zuverlässigen autonomen Betrieb unterstützt die Annahme von LiDAR.
Das Segment V2X-Kommunikationssysteme soll das schnellste Wachstum von 2026 bis 2033 bei einer 25 %igen CAGR registrieren, die durch eine zunehmende Nachfrage nach vernetztem und koordiniertem autonomem Transport angetrieben wird. Mit V2X können Shuttles in Echtzeit mit anderen Fahrzeugen, Verkehrsinfrastruktur, Fußgängern und Netzwerksystemen kommunizieren. Diese Konnektivität kann autonome Fahrzeuge mit Informationen über das, was Onboard-Sensoren unabhängig erkennen, unterstützen sicherer und effizienter Navigation. Die zunehmende Bereitstellung von Smart-Traffic-Infrastruktur und vernetzten Systemen schafft günstige Bedingungen für V2X-fähige Shuttles. Die Erweiterung fortschrittlicher drahtloser Netzwerke verbessert auch die Geschwindigkeit und Zuverlässigkeit der Fahrzeug-zu-Infrastruktur-Kommunikation.
- Anwendung
Auf der Grundlage der Anwendung wird der autonome Shuttle-Markt in öffentliche Verkehrsmittel, Flughafen-Transport, Universität & Unternehmens-Campuses, intelligente Städte, Tourismus & Gastfreundschaft, Industrieanlagen, Gesundheits-Campuses und Wohngemeinden segmentiert. Das öffentliche Verkehrssegment dominierte den Markt mit 34 % Anteil im Jahr 2025, unterstützt durch die Erhöhung des öffentlichen Interesses an autonomer Mobilität und die Notwendigkeit, die Erst-Meilen- und End-Meilen-Konnektivität zu verbessern. Öffentliche Verkehrsmittel nutzen autonome Shuttles, um konventionelle Busnetze zu ergänzen und Routen zu bedienen, wo traditionelle Busse ineffizient sein können. Außerdem bieten Fixed-Route-Operationen relativ vorhersehbare Umgebungen für die Bereitstellung autonomer Technologien und die Validierung der Sicherheitsleistung. Die Zunahme der städtischen Staus, der Fahrerknappheit und des Drucks, nachhaltige Verkehrsmittel bereitzustellen, sind weitere ermutigende Transitbehörden, autonome Shuttles zu bewerten. Die Technologie kann auch die Vernetzung zwischen großen Transitstationen und Umgebungen verbessern.
Das Flughafen-Transport-Segment wird von 2026 bis 2033 mit dem schnellsten Wachstum von 10 % CAGR prognostiziert, das von der Notwendigkeit der effizienten und zuverlässigen Bewegung von Passagieren und Mitarbeitern zwischen Terminals, Parkplätzen, Mietwagenanlagen und anderen Flughafeneinrichtungen angetrieben wird. Airport-Umgebungen verfügen häufig über vorgegebene Routen und Betriebszonen, wodurch sie für den autonomen Shuttle-Einsatz geeignet sind. Autonome Operationen können auch die Abhängigkeit von den menschlichen Fahrern verringern und die Flottenauslastung den ganzen Tag verbessern. Die steigenden Passagiermengen fördern Flughäfen, um in Technologien zu investieren, die die Terminal-Konnektivität verbessern und Wartezeiten reduzieren. Die Fähigkeit, Elektroautonome Shuttles zu betreiben, richtet sich auch an die breiteren emissionsmindernden Ziele der Flughäfen. Autonome Shuttles können die Arbeitsanforderungen weiter reduzieren und gleichzeitig die Transporteffizienz in großen Flughafengebäuden verbessern.
- Nach Service Modell
Auf Basis des Servicemodells wird der globale autonome Shuttle-Markt in öffentliche Verkehrsmittel, Intercity-Transport, Corporate Shuttle-Services und On-Demand-Mobility-Services segmentiert. Das öffentliche Verkehrssegment dominierte den Markt mit einem Anteil von 45,5% im Jahr 2025, unterstützt durch die zunehmende Integration autonomer Shuttles in öffentliche Verkehrsnetze. Transit-Agenturen setzen autonome Fahrzeuge ein, um erstklassige und dauerhafte Verbindungen zu ermöglichen und die Abdeckung auf Bereiche zu erweitern, die konventionelle Busdienste nicht rechtfertigen können. Auch die öffentlichen Verkehrsmittel profitieren von festen Strecken, etablierten Haltestellen und zentralisierten Flottenmanagementsystemen. Die steigenden Investitionen in intelligente Mobilität und nachhaltige Verkehrsinfrastruktur stärken die Nachfrage nach autonomem öffentlichen Verkehrsmitteln. Fahrerknappheit und steigende Betriebskosten bieten zusätzliche Anreize für die Verkehrsbetreiber, um repetitive Shuttle-Strecken zu automatisieren.
Das Segment On-Demand Mobility Services wird das schnellste Wachstum von 25 % CAGR von 2026 bis 2033 registrieren, das von wachsender Nachfrage nach flexiblen Transporten angetrieben wird, die auf den Passagierbedarf reagieren können, anstatt sich ausschließlich auf feste Fahrpläne zu verlassen. Autonome Shuttles können auf Fahrgastanfragen dynamisch Routen oder Abholpunkte einstellen, die Fahrzeugauslastung verbessern und unnötige Fahrten reduzieren. Diese Dienstleistungen sind insbesondere für Wohngemeinden, Geschäftsviertel, Campus, Flughäfen und unterbewahrte Stadtgebiete relevant. Die Integration mit Smartphone-Anwendungen, Cloud-basierten Versandplattformen, Echtzeit-Flottenüberwachung und digitalen Zahlungssystemen macht eine bedarfsabhängige Mobilität zunehmend machbar. Das Modell kann auch bestehende öffentliche Verkehrsmittel ergänzen, indem es flexible Verbindungen zu wichtigen Stationen und Mobilitätszentren bietet.
Welche Region hält den größten Teil des Autonomen Shuttle-Marktes
- Nordamerika dominierte den autonomen Shuttle-Markt mit dem größten Umsatzanteil von 41,2% im Jahr 2025, unterstützt durch fortschrittliche autonome Technologieinfrastruktur, starke Investitionen in Forschung und Entwicklung und günstige regulatorische Rahmen.
- Die Region profitiert auch von der Präsenz von großen autonomen Fahrzeugtechnologieunternehmen, etablierten Mobilitätsökosystemen, umfangreichen Testprogrammen und der wachsenden Übernahme autonomer Shuttles über den öffentlichen Verkehr, Flughäfen, Campus und Unternehmensumgebungen. Die zunehmende Investition in intelligente Mobilitätsinfrastrukturen, vernetzte Verkehrssysteme und nachhaltige Lösungen für nachhaltige Lastenkilometer stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
U.S. Autonomer Shuttle-Markt Einblick
Der US-autonome Shuttle-Markt ist ein starkes Wachstum durch steigende Investitionen in autonome öffentliche Verkehrsmittel, intelligente Mobilitätsinfrastruktur und fahrerlose Fahrzeugtests. Das reife Technologie-Ökosystem des Landes, zusammen mit der zunehmenden Übernahme von künstlicher Intelligenz, LiDAR, vernetzten Fahrzeugsystemen und elektroautonomen Shuttles, ist die Nachfrage auf dem öffentlichen Verkehr, Flughäfen, Campus und Unternehmenseinrichtungen. Darüber hinaus wird die zunehmende Betonung auf die Bewältigung von Fahrermangel, die Verbesserung der Konnektivität der letzten Kilometer und die Entwicklung sicherer und nachhaltiger Transportlösungen die autonome Shuttle-Bereitstellung über Kommunen und Mobilitätsbetreiber beschleunigen.
Asia-Pacific Autonomer Shuttle-Markt Einblick
Der asiatisch-pazifische autonome Shuttle-Markt erwartet ein schnelles Wachstum, das durch die zunehmende Urbanisierung, die Ausweitung von Smart-City-Initiativen und steigende Investitionen in autonome Transportinfrastruktur in Ländern wie China, Japan, Südkorea und Indien getrieben wird. Die zunehmende Nachfrage nach einer effizienten Mobilität in letzter Zeit, die zunehmende Übernahme von Elektrofahrzeugen und die staatliche Unterstützung für intelligente Verkehrssysteme unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die wachsende Präsenz von Automobiltechnologieunternehmen, autonomen Fahrtests und vernetzter Mobilitätsinfrastruktur die autonome Shuttle-Adoption über öffentliche und private Verkehrsanwendungen.
Japan Autonome Shuttle Markt Einblick
Der autonome Shuttle-Markt Japans zeugt durch steigende Investitionen in automatisierte Mobilitätstechnologien, Transportinnovation und Lösungen, die die Mobilitätsherausforderungen in alternden und unterhaltsamen Gemeinschaften ansprechen. Verkehrsunternehmen, Kommunen und Technologieunternehmen setzen zunehmend autonome Shuttles für den öffentlichen Nahverkehr, die Mobilität der Gemeinden und die Konnektivität der letzten Kilometer ein. Darüber hinaus trägt die zunehmende Integration von künstlicher Intelligenz, LiDAR, Fahrzeug-zu-allergenen Technologien und Elektroantrieben zusammen mit dem Fokus des Landes auf sichere und effiziente Transportlösungen weiter zum Marktwachstum bei.
China Autonomer Shuttle-Markt Einblick
Der China-autonome Shuttle-Markt wächst rasant, getrieben von zunehmender Urbanisierung, zunehmender intelligenter Verkehrsinfrastruktur und starker staatlicher Unterstützung für autonomes Fahren und intelligente Stadtentwicklung. Die zunehmende Übernahme von künstlicher Intelligenz, LiDAR, 5G-Konnektivität und fahrzeug-zu-allergenen Technologien in öffentlichen Verkehrsmitteln und kommerziellen Mobilitätsanwendungen erhöht den Marktbedarf deutlich. Darüber hinaus stellen steigende Investitionen in die autonome Fahrzeugforschung und -entwicklung, die Erweiterung von Pilotzonen und die zunehmende Bereitstellung von fahrerlosen Mobilitätsdienstleistungen China als einer der am schnellsten wachsenden Märkte für autonome Shuttles weltweit.
U.K. Autonomer Shuttle-Markt Einblick
Der autonome Shuttle-Markt von U.K. erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung von automatisiertem Personenverkehr, intelligenten Mobilitätstechnologien und autonomen Fahrzeugtests. Zunehmende Investitionen in autonome Shuttle-Infrastruktur und wachsende Nachfrage nach flexiblen, nachhaltigen und kostengünstigen öffentlichen Verkehrsmitteln tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von künstlicher Intelligenz, fortschrittlichen Sensoren, Konnektivität und Remote-Flotten-Monitoring-Technologien die autonome Shuttle-Performance und operative Effizienz und positioniert die U.K. als ein wichtiger Innovationsmarkt in der autonomen Mobilitätsbranche.
Deutschland Autonomer Shuttle-Markt Einblick
Der autonome Shuttle-Markt in Deutschland wächst aufgrund der starken Automobilproduktionsbasis, der fortschrittlichen Forschungsmöglichkeiten und der zunehmenden Einführung autonomer Mobilitätstechnologien der nächsten Generation stetig. Automobilunternehmen, Verkehrsunternehmen, Kommunen und Forschungseinrichtungen nutzen zunehmend autonome Shuttles für öffentliche Verkehrsmittel, Tests, Passagiermobilität und Smart-City-Anwendungen. Kontinuierliche Fortschritte in der künstlichen Intelligenz, Sensortechnologien, Konnektivität und Elektrofahrzeugplattformen sowie starke Regierungsfokussionen auf nachhaltigem Transport und autonomer Fahrinnovation treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Autonomen Shuttle-Markt
Die autonome Shuttle-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- EasyMile SAS(Frankreich)
- Navya Mobilität(Frankreich)
- Mai Mobilität(US)
- Perrone Robotics, Inc(US)
- Ohm!(Neuseeland)
- Auve Tech (Estonia)
- Aurrigo International plc (USA)
- Karsan Otomotiv San. ve Tic. A.Ş. (Türkei)
- BENTELER (Deutschland)
- WeRide Inc. (China)
- Pony AI Inc. (China)
- Hyundai Motor Company (Südkorea)
- Toyota Motor Corporation (Japan)
- Mobileye Global Inc. (Israel)
- ZF Friedrichshafen AG (Deutschland)
- Oxa Autonomy (U.K.)
- TIER IV, Inc. (Japan)
- Beep, Inc. (USA)
- Volvo Group (Schweden)
- Ridecell, Inc. (USA)
Was sind die neuesten Entwicklungen im Autonomous Shuttle Market
- Im September 2025 kündigte der Flughafen Zürich an, dass sein autonomer Shuttle-Bus-Pilot Level 3 Automation erreicht hatte, nachdem er im März 2025 anfing. Die Mitarbeiter nutzten die Shuttles seit Juni, während das Projektteam ein Fernüberwachungssystem vorbereitete, um einen zukünftigen Betrieb ohne Sicherheitstreiber zu ermöglichen. Die von WeRide gelieferte Technologie wird auf Flughafengeländen getestet, um die technischen, operativen und regulatorischen Grundlagen für den autonomen Personentransport auf höherer Ebene zu schaffen
- Im Juli 2025 startete WeRide völlig fahrerlose Robobus-Operationen bei Resorts World Sentosa in Singapur und markierte den ersten autonomen Fahrzeugbetrieb Südostasiens ohne Sicherheitsoffizier an Bord. Der Einsatz stellte einen bedeutenden Schritt in Richtung kommerzieller autonomer Shuttle-Services in kontrollierten Umgebungen dar und demonstrierte den Einsatz fahrerloser Technologien für den Personenverkehr. Der Betrieb baut auf der autonomen Antriebstechnologie von WeRide und den Bemühungen Singapurs, automatisierte Mobilitätsdienste zu erweitern.
- Im Juni 2025 startete die Jacksonville Transportation Authority den NAVI autonomen öffentlichen Verkehrsdienst und wurde zum ersten autonomen öffentlichen Verkehrsmitteln in den USA. Der erste Service nutzt eine Flotte von 14 maßgeschneiderten elektrischen Ford E-Transit-Fahrzeugen, die mit Oxas automatisiertem Fahrsystem ausgestattet sind. Die Fahrzeuge können Passagiere aufnehmen und Zugänglichkeitsmerkmale einschließen, zeigen, wie autonome Technologie in regelmäßige öffentliche Verkehrsmittel eingebunden werden kann.
- Im August 2024 begann Hong Kong Vorbereitungen für einen Test von zwei autonomen Shuttle-Lichtbussen im Fairview Park in Yuen Long. Die Fahrzeuge wurden mit künstlicher Intelligenz, 15 Radargeräten, Erkennungskameras, hochauflösenden elektronischen Karten und 5G-Konnektivität zur Echtzeitüberwachung ausgestattet. Die etwa siebenmonatige Studie wurde entwickelt, um den fahrerlosen Personenverkehr auf einer 2,5 Kilometer langen Wohnschleife zu bewerten.
- Im März 2022 enthüllte Volkswagen den Ausweis. Buzz als Fahrzeugplattform zur Unterstützung zukünftiger autonomer Mobilitätskonzepte, einschließlich der App-basierten Elektro-Shuttle- und Ridepooling-Services von MOIA. Volkswagen betonte die Rolle des Fahrzeugs im zukünftigen Stadtverkehr und seine Kompatibilität mit autonomer Entwicklung. Der Ausweis. Buzz kombinierte einen allelektrischen Antriebsstrang mit vernetzten Fahrzeugtechnologien, einschließlich der Car2X-Kommunikation, wodurch eine Grundlage für zukünftige automatisierte Mobilitätsanwendungen geschaffen wird.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











