


Global Bespoke Packaging Market Segmentation, By Product (Mailers and Envelopes, Boxes and Cartons, Bags and Totes, Pouches, Bottles, and Others), Material (Paper and Paperboard, Glas, Kunststoff, Metall, Textil, Leder und Holz), Nachhaltigkeit (Recyclable Packaging, Biodegradable Packaging, Compostable Packaging, Reusable Packaging, Recycled Content Packaging Industry, and Conventional Food
Was ist die Bespoke Packaging Market Size und Growth Rate
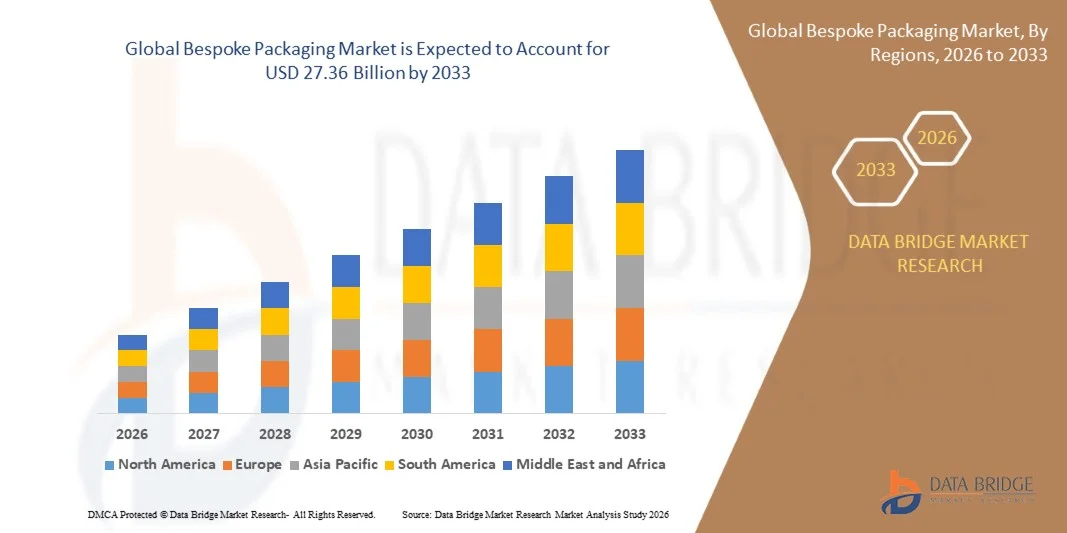
- Nach der Data Bridge Market Research Analyse wurde der maßgeschneiderte Verpackungsmarkt auf16,41 Milliarden USD in 2025und wird zu erreichen27,36 Milliarden USD bis 2033, in einemCAGR von 6,60% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von steigender Nachfrage nach personalisierten und visuell ansprechenden Verpackungslösungen, zunehmender Markendifferenzierung, Fortschritten in digitalen Drucktechnologien und erweiterten Anwendungen in Lebensmitteln und Getränken, persönlicher Versorgung und Kosmetik, Gesundheits- und Konsumgütern geprägt ist.
- Die zunehmende Betonung auf Markenidentität und Kundenerfahrung, kombiniert mit dem schnellen Ausbau von E-Commerce und steigenden Nachhaltigkeitsanforderungen, sind überzeugende Unternehmen, maßgeschneiderte Verpackungslösungen zu übernehmen. Digitaldruck, innovative Materialien und flexible Verpackungsformate ermöglichen es Marken, kostengünstige, unverwechselbare und umweltbewusste Verpackungsdesigns zu entwickeln, die die Produktpräsentation und das Verbraucherengagement verbessern.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 16.41 Milliarden
- Voraussichtlicher Marktwert (2033): USD 27.36 Milliarden
- Prognose CAGR (2026–2033): 6,60%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Bespoke Packaging Market
- Nordamerika dominierte den maßgeschneiderten Verpackungsmarkt mit dem größten Umsatzanteil von 32,6% im Jahr 2025, unterstützt von einem reifen Konsumgütersektor, erweiterten Verpackungsmöglichkeiten, starken E-Commerce-Aktivitäten und steigender Nachfrage nach spezialisierten Verpackungslösungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 9,0% von 2026 bis 2033 sein, die durch den Ausbau von E-Commerce, steigende Einwegeinkommen, schnelle Industrialisierung und steigende Nachfrage nach kundenspezifischen Verpackungslösungen in ganz China und Indien angetrieben wird.
- Das Segment Boxen und Cartons führte den Markt mit einem Anteil von 37,4% im Jahr 2025, angetrieben durch ihre Vielseitigkeit, starke Schutzeigenschaften und weit verbreiteten Einsatz im Bereich E-Commerce, Einzelhandel, Mode, Lebensmittel und Konsumgüter.
- Pouches sind die am schnellsten wachsende Produktart, die für die Registrierung eines CAGR von 5,0% projiziert wird und den Bedarf an leichten, flexiblen, bequemen und anpassbaren Verpackungsformaten widerspiegelt.
- Das Segment Papier und Pappe dominierte die Materialkategorie mit einem Umsatzanteil von 45,29% im Jahr 2025, was durch seine Vielseitigkeit, die Leichtigkeit, die Wiederverwertbarkeit und den umfangreichen Einsatz in Boxen, Postern, Umschlägen und Kartons führte.
- Recycelbare Verpackungen machten 2025 30 % des Marktanteils aus, bevorzugt durch eine zunehmende Verbraucherpräferenz für recycelbare Lösungen und wachsende Anstrengungen von Marken zur Reduzierung von Verpackungsabfällen.
- Das kompostierbare Verpackungssegment ist die am schnellsten wachsende Nachhaltigkeitskategorie, mit einem CAGR von 7,0%, angetrieben durch zunehmendes Interesse an Verpackungsalternativen zur Reduzierung von persistenten Abfällen
Report Scope und Bespoke Packaging Market Segmentation
|
Attribute |
Bespoke Packaging Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im maßgeschneiderten Verpackungsmarkt
- Marken nehmen zunehmend personalisierte und digital gedruckte maßgeschneiderte Verpackungen ein, um Markenidentität, differenzierte Produkte zu stärken und unverwechselbare Erfahrungen im Bereich E-Commerce, Kosmetik, Lebensmittel und Konsumgüter zu schaffen.
- Zum Beispiel, im Januar 2024, Atlantic Packaging hob die Verwendung von individualisierbaren Digitaldruck für Luxusverpackungen hervor, so dass Marken differenzierte Designs erstellen und Kundenerfahrung durch personalisierte Verpackungslösungen verbessern.
- Digitale Druck- und Variable-Datentechnologien ermöglichen kurze Produktionsabläufe, kundenspezifische Grafiken, limitierte Verpackungen und kundenspezifische Designs ohne konventionelle großvolumige Druckaufbauten.
- E-Commerce und Direct-to-Consumer-Marken verwenden zunehmend kundenspezifische Boxen, Inserts, Labels und gedruckte Mailer, um die unboxing Erfahrung zu verbessern und Wiederholungskäufe zu fördern.
- So berichteten beispielsweise im September 2025 Innova Market Insights, dass personalisierte Verpackungen, die durch den Digitaldruck betrieben werden, weltweit an Traktion gewinnen, wobei 53 % der befragten Verbraucher ein positives Engagement mit personalisierten Paketierungskampagnen und Marken zunehmend mit kundenspezifischen Designs, saisonalen Themen und kulturell relevanten Verpackungen zeigen.
- Da Marken weiterhin Personalisierung, Digitaldruck und differenzierte Kundenerlebnisse priorisieren, wird die maßgeschneiderte Verpackung zunehmend in Branding- und E-Commerce-Strategien integriert und die kundenspezifische Verpackung als Kernwerkzeug für das Konsumentenengagement verstärkt.
Was sind die Schlüsseltreiber des maßgeschneiderten Verpackungsmarktes
- Der rasche Ausbau des E-Commerce und des Direkt-to-Consumer-Einzelhandels hat die Nachfrage nach maßgeschneiderten Verpackungen deutlich erhöht, die Produkte schützen können und während der Lieferung unverwechselbare Markenerlebnisse liefern.
- So hat McKinseys globale Verpackungsumfrage von 11.136 Verbrauchern in 11 Ländern im Juni 2025 festgestellt, dass Verpackungen weiterhin eine wichtige Rolle spielen und dass die Marke in Märkten wie Indien und China besonders wichtig ist und die wachsende Rolle von Verpackungen in der Produktdifferenzierung und Markenpositionierung unterstützt.
- Marken über Kosmetik, Lebensmittel, Getränke, Luxusgüter und Konsumprodukte integrieren kundenspezifische Verpackungen in ihre Marketingstrategien, um die Erkennung zu stärken, Produktpositionierung zu kommunizieren und das Kundenengagement zu verbessern.
- So entwickelte Berry Global im Juli 2024 ein benutzerdefiniertes, verschachtelbares, recycelbares Polypropylenglas für Grillos Pickles, um Verbraucherbeschwerden über Spillage zu behandeln, was zeigt, wie Marken maßgeschneiderte Verpackungen annehmen, um die Produktfunktionalität und das Verbrauchererlebnis zu verbessern.
- Mit zunehmender Nutzung von Verpackungen als Erweiterung ihrer Markenidentität und Kundenerfahrung wird die Nachfrage nach kundenspezifischen Formaten, Grafiken, Strukturen und Oberflächen die Expansion des maßgeschneiderten Verpackungsmarktes weiter unterstützen
Welche Faktoren fordern das Wachstum des maßgeschneiderten Verpackungsmarktes auf
- Maßgeschneiderte Verpackungen erfordern in der Regel höhere Design-, Werkzeug-, Setup-, Material-, Druck- und Finishkosten als standardisierte Verpackungen, insbesondere für komplexe Strukturen und Low-Volume maßgeschneiderte Aufträge.
- Zum Beispiel berichtete der Verpackungsanbieter InnoRhino im Juni 2026, dass kundenspezifische Verpackungskosten Design, Konstruktionstechnik, Probenahmen, Drucken, Finishen, Werkzeugen, Arbeit, Qualitätskontrolle und Fracht umfassen können, während minimale Auftragsmengen die Stückkosten erhöhen können, wenn feste Setup-Aufwendungen über kleinere Produktionsläufe verteilt werden.
- Diese höheren Produktionskosten können die Übernahme von kleinen Unternehmen und Startups begrenzen, die die Verpackungsbudgets eingeschränkt haben oder die für eine kosteneffiziente Produktion erforderlichen Mindestauftragsmengen nicht erreichen können.
- So variiert z.B. die kundenspezifische Preisgestaltung in Indien wesentlich nach Maßen, Material, Druckverfahren, Finishing, Stanzen, struktureller Komplexität und Auftragsmenge, während höhere Mindestauftragsmengen die Kosten pro Einheit reduzieren können, indem Setup-Kosten verteilt werden.
- Zum Beispiel berichtete die Times of India im Juni 2025, dass indische Drucker deutlich höhere Kosten für verpackungsbezogene Ausrüstungen und Premium-Papier- und Druckmaterialien aufwiesen, wobei die Industrieteilnehmer feststellten, dass die teure Technologie für kleinere Druckereien härter war, um wettbewerbsfähig zu bleiben.
- Die hohen Kosten der Anpassung, kombiniert mit Werkzeuganforderungen, Mindestauftragsmengen und komplexen Fertigungsprozessen, schränken die Übernahme kleinerer Marken und preisempfindlicher Unternehmen fort, was das breitere Eindringen von hochwertigen maßgeschneiderten Verpackungslösungen begrenzt.
Wie wird der Bespoke Packaging Market segmentiert
Der maßgeschneiderte Verpackungsmarkt wird auf Basis der Produkt-, Material-, Nachhaltigkeits- und Endverwendungsindustrie segmentiert.
- Nach Produkt
Auf der Grundlage des Produkts wird der maßgeschneiderte Verpackungsmarkt zu Postern und Briefumschlägen, Kartons und Kartons, Taschen und Taschen, Beuteln, Flaschen und anderen segmentiert. Das Segment Boxen und Kartons dominierte den Markt mit einem Anteil von 37,4% im Jahr 2025, aufgrund ihrer Vielseitigkeit, starken Schutzeigenschaften und der weit verbreiteten Verwendung im Bereich E-Commerce, Einzelhandel, Mode, Lebensmittel und Konsumgüter. Diese Verpackungsformate können in kundenspezifischen Größen, Formen, Strukturen und gedruckten Designs nach spezifischen Produktanforderungen hergestellt werden. Boxen und Cartons bieten auch erhebliche Möglichkeiten zum Branding durch Grafiken, Prägungen, Beschichtungen und Premium-Finishs. Ihre Kompatibilität mit Papier und Pappe unterstützt zudem die Nachfrage nach recycelbaren und optisch ansprechenden Verpackungslösungen. Die fortgesetzte Erweiterung des E-Commerce erhöht die Anforderung für entsprechend dimensionierte maßgeschneiderte Versand- und Präsentationsboxen.
Das Pouches-Segment soll das schnellste Wachstum bei einem CAGR von 5,0 % von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach leichten, flexiblen, bequemen und anpassbaren Verpackungsformaten. Pouches können mit wiederverschließbaren Verschlüssen, Ausgüssen, Fenstern, spezialisierten Barrieren und kundenspezifischen Grafiken nach Produktanforderungen entworfen werden. Ihre Leichtbaustruktur kann den Materialverbrauch und den Transportbedarf gegenüber bestimmten starren Verpackungsformaten reduzieren. Wachsende Anwendungen in Lebensmitteln, Getränken, persönlicher Versorgung und Konsumgüter erweitern ihre Annahme. Digitale Drucktechnologien ermöglichen auch kundenspezifische Grafiken, kürzere Produktionsabläufe und mehr Designflexibilität.
- Von Material
Auf Basis von Material wird der maßgeschneiderte Verpackungsmarkt in Papier und Pappe, Glas, Kunststoff, Metall, Textil, Leder und Holz segmentiert. Das Segment Papier und Pappe dominierte den Markt mit einem Anteil von 45,29% im Jahr 2025, unterstützt durch seine Vielseitigkeit, leichte Eigenschaften, Wiederverwertbarkeit und umfangreiche Verwendung in Boxen, Postern, Umschlägen und Kartons. Papier und Pappe bieten starke Druck- und Anpassungsfähigkeiten, so dass Marken detaillierte Grafiken, Texturen, Oberflächen und strukturelle Designs integrieren. Diese Materialien können in zahlreiche Verpackungsformate für verschiedene Produktkategorien und Anwendungen umgewandelt werden. Die zunehmenden Nachhaltigkeitsbedenken ermutigen Marken, sich auf faserbasierte Verpackungslösungen zu begeben. Ihre etablierten Recyclingeigenschaften machen sie auch attraktiv für Unternehmen, die Verpackungsabfälle reduzieren wollen.
Das Segment Papier und Pappe wird das schnellste Wachstum bei einem CAGR von 5,5% von 2026 bis 2033, angetrieben durch zunehmende Vorliebe für recycelbare, leichte und faserbasierte Verpackungsmaterialien, registrieren. Papierbasierte Verpackungen können kundenspezifische Formen, Drucken, Beschichtungen, Einsätze und Strukturmerkmale für verschiedene Produkte aufnehmen. Fortschritte in der Druck- und Umformtechnik verbessern die visuelle Qualität und Designflexibilität der papierbasierten Verpackungen. Marken verwenden zunehmend kundenspezifische Kartonverpackungen, um Nachhaltigkeitsverpflichtungen zu kommunizieren und gleichzeitig Premium-Präsentation zu erhalten. Der zunehmende Einsatz von Papierkartons, Kartons, Postern, Taschen und Ärmeln erweitert seine Anwendungsbasis weiter.
- Von Nachhaltigkeit
Auf Basis der Nachhaltigkeit wird der maßgeschneiderte Verpackungsmarkt in recycelbare Verpackungen, biologisch abbaubare Verpackungen, kompostierbare Verpackungen, wiederverwendbare Verpackungen, recycelte Inhaltsverpackungen und konventionelle Verpackungen segmentiert. Das Segment Recyclable Packaging dominierte den Markt mit 30% Anteil im Jahr 2025, angetrieben durch zunehmende Verbraucherpräferenz für recycelbare Lösungen und wachsende Anstrengungen von Marken, um Verpackungsabfälle zu reduzieren. Wiederverwertbare Materialien können in kundenspezifische Kartons, Kartons, Poster, Taschen, Flaschen und andere Verpackungsformate eingearbeitet werden. Sie ermöglichen Unternehmen, Markendifferenzierung mit Umweltaspekten zu kombinieren. Papier und Pappe sind besonders wichtig für recycelbare maßgeschneiderte Verpackungen, da sie breite Konvertierungs- und Druckmöglichkeiten bieten. Die zunehmende regulatorische Aufmerksamkeit auf Verpackungsabfälle ist auch ermutigende Unternehmen, die Wiederverwertbarkeit kundenspezifischer Verpackungen zu verbessern.
Das kompostierbare Verpackungssegment wird voraussichtlich das schnellste Wachstum bei einem CAGR von 7,0% von 2026 bis 2033 registrieren, unterstützt durch zunehmendes Interesse an Verpackungsalternativen, die zur Reduzierung von persistenten Abfällen dienen. Kompostierbare Materialien werden für kundenspezifische Beutel, Taschen, Lebensmittelverpackungen, Verpackungen und andere Anwendungen entwickelt. Zunehmende Nachhaltigkeitsverpflichtungen sind ermutigende Marken, Materialien zu erforschen, die Alternativen zu konventionellen Verpackungen anbieten können. Fortschritte in biobasierten Materialien, Beschichtungen und Barrieretechnologien verbessern die potenzielle Funktionalität der kompostierbaren Verpackung. Lebensmittel- und Getränkeanwendungen sind besonders relevant, weil Marken nach maßgeschneiderten Formaten suchen, die Bequemlichkeit mit Nachhaltigkeit kombinieren.
- Von End-Use Industrie
Der maßgeschneiderte Verpackungsmarkt wird auf Basis der Endverbraucherindustrie in Mode-Accessoires und Bekleidung, Lebensmittel, Getränke, Konsumgüter und langlebige Produkte, persönliche Pflege und Kosmetik sowie andere segmentiert. Das Segment Mode-Accessoires und Bekleidung dominierte den Markt mit einem Anteil von 33,8% im Jahr 2025, unterstützt durch steigende Nachfrage nach Premium-Präsentation, maßgeschneiderten Designs und stärkerer Markendifferenzierung. Modemarken verwenden in der Regel kundenspezifische Boxen, Taschen, Gewebepapier, Tags und andere Verpackungskomponenten, um ihre visuelle Identität zu stärken. Maßgeschneiderte Verpackung bietet auch die Möglichkeit, unverwechselbare Farben, Texturen, Oberflächen, Logos und strukturelle Designs zu integrieren. Das Wachstum des Online Fashion Retail hat die Bedeutung von Markenverpackungen bei der Erstellung von unvergesslichen unboxing Erfahrungen erhöht. Premium- und Luxusmarken verwenden besonders kundenspezifische Verpackungen, um die Produktpositionierung und das Kundenengagement zu stärken.
Das Personal- und Kosmetiksegment soll das schnellste Wachstum bei einem CAGR von 5,5% von 2026 bis 2033 registrieren, angetrieben von Prämien, Produktdifferenzierung und steigender Nachfrage nach optisch unverwechselbaren Verpackungen. Kosmetikmarken verwenden kundenspezifische Flaschen, Kartons, Beutel, Gläser und Sekundärverpackungen, um erkennbare Markenidentitäten zu ermitteln. Premium-Oberflächen wie Prägung, Spezialbeschichtungen und kundenspezifisches Drucken können die Ablage und Produktpräsentation verbessern. Die Erweiterung von Direkt-zu-Verbraucher- und Online-Schönheitsmarken erhöht die Nachfrage nach unverwechselbaren Verpackungen und Marken-Unboxing-Erfahrungen. Nachhaltigkeitserwägungen fördern auch kosmetische Unternehmen, recycelbare und recycelte Verpackungsmaterialien zu erforschen.
Welche Region hält den größten Teil des maßgeschneiderten Verpackungsmarktes
- Nordamerika dominierte den maßgeschneiderten Verpackungsmarkt mit dem größten Umsatzanteil von 32,6% im Jahr 2025, unterstützt von einem reifen Konsumgütersektor, erweiterten Verpackungsmöglichkeiten, starken E-Commerce-Aktivitäten und steigender Nachfrage nach spezialisierten Verpackungslösungen.
- Die Region profitiert auch von einer starken Nachfrage in Lebensmitteln und Getränken, persönlicher Versorgung, Konsumgütern und Luxusprodukten sowie einer zunehmenden Übernahme nachhaltiger Materialien und angepasster Verpackungsformate. Die wachsende Betonung auf Markendifferenzierung, Premium-Präsentation und personalisierte Kundenerlebnisse verstärkt weiterhin die Position Nordamerikas im globalen maßgeschneiderten Verpackungsmarkt.
US Bespoke Packaging Market Insight
Der US-amerikanische maßgeschneiderte Verpackungsmarkt zeigt ein starkes Wachstum aufgrund der steigenden Nachfrage nach kundenspezifischen Verpackungen über E-Commerce, Lebensmittel und Getränke, persönliche Versorgung und Konsumgüter. Das reife Retail-Ökosystem des Landes sowie die zunehmende Übernahme personalisierter Designs, hochwertiger Verpackungen und nachhaltiger Materialien treibt die Nachfrage nach maßgeschneiderten Verpackungslösungen. Darüber hinaus wird der zunehmende Fokus auf Markendifferenzierung, unvergessliche unboxing-Erfahrungen und umweltverträgliche Verpackungen die Annahme von maßgeschneiderten Verpackungen über Unternehmen beschleunigen.
Asien-Pazifik maßgeschneiderte Verpackungsmarkt Einblick
Der asiatisch-pazifische maßgeschneiderte Verpackungsmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau des E-Commerce, steigende Konsumausgaben und steigende Nachfrage nach kundenspezifischen Verpackungen in China, Indien, Japan und Südostasien, zu beobachten ist. Das wachsende Bewusstsein für nachhaltige Verpackungen, die zunehmende Annahme personalisierter Designs und die zunehmende Nachfrage nach markanten Markenerlebnissen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die wachsende Präsenz von Verbrauchermarken und Digital-Commerce-Unternehmen die Einführung von kundenspezifischen Verpackungslösungen über Lebensmittel, Getränke, Kosmetik und Konsumprodukte.
Japan maßgeschneiderte Verpackungsmarkt Einblick
Der japanische maßgeschneiderte Verpackungsmarkt zeigt durch die steigende Nachfrage nach Premium-Präsentation, Produkt personalisierung und nachhaltigen Verpackungslösungen ein konsequentes Wachstum. Konsumgüter-, Kosmetik-, Lebensmittel- und Getränkemarken übernehmen zunehmend kundenspezifische Verpackungen, um die Markenidentität zu stärken und die Produktpräsentation zu verbessern. Darüber hinaus trägt der zunehmende Fokus auf umweltverträglichen Materialien, effiziente Verpackungsdesigns und unverwechselbare Kundenerlebnisse zu einem Marktwachstum in Japan bei.
China maßgeschneiderte Verpackungsmarkt Einblick
Der China maßgeschneiderte Verpackungsmarkt wächst rasant, angetrieben durch den Ausbau des E-Commerce, die zunehmende Nachfrage nach personalisierten Produkten und die wachsende Bedeutung von Verpackungen in der Markendifferenzierung. Die zunehmende Annahme von kundenspezifischen Boxen, Beuteln, Postern und anderen Verpackungsformaten über Konsumgüter, Lebensmittel, Getränke und Kosmetika erhöht den Marktbedarf deutlich. Darüber hinaus unterstützt die zunehmende Betonung auf nachhaltige Materialien, Digital-Commerce und innovative Verpackungsdesigns den weiteren Ausbau von maßgeschneiderten Verpackungslösungen in China.
U.K. Bespoke Verpackungsmarkt Einblick
Der US-Bespoke-Verpackungsmarkt erlebt ein stetiges Wachstum, unterstützt durch die steigende Annahme von kundenspezifischen Verpackungen in E-Commerce, Lebensmittel und Getränken, Kosmetika und Premium-Verbraucherprodukten. Zunehmende Investitionen in nachhaltige Verpackungsmaterialien und wachsende Nachfrage nach visuell markanten Verpackungslösungen tragen zum Marktwachstum bei. Darüber hinaus ist die stärkere Betonung auf die Reduzierung von Verpackungsabfällen, die Wiederverwertbarkeit und die markenorientierten Kundenerfahrungen ermutigen Unternehmen, innovativere und maßgeschneiderte Verpackungslösungen in den USA zu übernehmen.
Deutschland maßgeschneiderte Verpackungsmarkt Einblick
Der deutsche maßgeschneiderte Verpackungsmarkt wächst aufgrund der starken Fertigungsbasis, der fortschrittlichen E-Commerce-Infrastruktur und der zunehmenden Einführung nachhaltiger und individueller Verpackungstechnologien stetig. Händler, Konsumgüterunternehmen und Online-Geschäfte nutzen zunehmend maßgeschneiderte Verpackungsdesigns, um den Produktschutz, die Logistikeffizienz, die Markenpräsentation und das Kundenerlebnis zu verbessern. Kontinuierliche Weiterentwicklungen in recycelbaren Materialien, zirkuläre Verpackungslösungen und Verpackungsdesign sowie starke Umweltvorschriften treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Bespoke Packaging Market
Die maßgeschneiderte Verpackungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Amcor plc(Schweiz)
- Mondi plc(USK)
- Smurfit Westrock plc(Irland)
- Sonoco Produkte Firma(US)
- Grafische Verpackung International, LLC(US)
- ProAmpac (USA)
- Huhtamaki Inc. (USA)
- (Österreich)
- Winpak Ltd. (Kanada)
- Tetra Pak International SA (Schweiz)
- August Faller GmbH & Co. KG (Deutschland)
- QUADPACK INDUSTRIES, S.A. (Spanien)
- International Paper Company (USA)
- Mayr-Melnhof Karton AG (Österreich)
- SIG Group AG (Schweiz)
- Constantia Flexibles Group GmbH (Österreich)
- Printpack, Inc. (USA)
- Pactiv Evergreen Inc. (USA)
- Fedrigoni S.p.A. (Italien)
- Edelmann Gruppe (Deutschland)
Was sind die neuesten Entwicklungen im Bespoke Packaging Market
- Im Mai 2025 kündigte Amazon die Erweiterung der maßgeschneiderten Verpackungstechnologie über das europäische Erfüllungsnetzwerk an, so dass Maschinen Kartons und Papiertüten automatisch auf einzelne Produkte zugeschnitten erstellen. Die Initiative zielt darauf ab, unnötiges Verpackungsmaterial zu reduzieren und gleichzeitig die Pass- und Liefereffizienz zu verbessern. Die Entwicklung unterstreicht den wachsenden Einsatz von automatisierten, recht großen Verpackungen, um maßgeschneiderte Verpackungslösungen für E-Commerce-Bestellungen zu liefern.
- Im Dezember 2024 kündigte Placon eine Erweiterung der Produktionskapazität an seinen Lebensmittel- und medizinischen Verpackungsanlagen in Plymouth, Minnesota und Madison, Wisconsin. Die Erweiterung zielte darauf ab, die wachsende Nachfrage nach maßgeschneiderten, thermogeformten Verpackungslösungen zu unterstützen, darunter Lebensmittel, Einzelhandel und medizinische Anwendungen. Die Entwicklung stärkt die Fähigkeit von Placon, maßgeschneiderte Verpackungsdesigns und Produktionsmöglichkeiten für Kunden bereitzustellen, die anwendungsspezifische Verpackungen benötigen.
- Im Februar 2024 starteten Amcor, Stonyfield Organic und Cheer Pack North America eine All-Polyethylen-Spültasche für Stonyfields YoBaby gekühlten Joghurt. Die maßgeschneiderte Verpackung ersetzte eine mehrschichtige Struktur mit einem All-PE-Design, um die Wiederverwertbarkeit zu verbessern und gleichzeitig Barrierenleistung, Haltbarkeit und Premium-Grafik zu erhalten. Die Entwicklung zeigt, wie Verpackungsanbieter Anpassung, Funktionalität und Nachhaltigkeit in flexiblen Verpackungslösungen kombinieren.
- Im Dezember 2022 betonte Amazon die Verwendung neuer Verpackungsmaschinen, die Produktabmessungen messen und eine korrektere Verpackung erstellen. Die Technologie unterstützt die Herstellung von Verpackungen, die enger auf einzelne Produkte zugeschnitten sind, wodurch überschüssiges Material reduziert und die Verpackungseffizienz verbessert wird. Diese Entwicklung verdeutlicht die zunehmende Integration der automatisierten Leimtechnik in kundenspezifische E-Commerce-Verpackungen.
- Im September 2021 lancierte Fantastapack Pro, eine neue Division, die sich auf kundenspezifische Verpackungslösungen und Einlagen konzentrierte. Die Division nutzt die digitale Drucktechnologie zusammen mit strukturellen Design-Fähigkeiten, um kundenspezifische Boxen und Einsätze zu entwickeln, die auf individuelle Kundenanforderungen zugeschnitten sind. Fantastapack Pro wurde entwickelt, um Marken zu helfen, den Produktschutz zu verbessern und unverwechselbare Erlebnisse durch Verpackungen zu schaffen, die auf bestimmte Produkte entwickelt wurden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN GRÖSSE DES MARKTES FÜR MASSGESCHNEIDERTE VERPACKUNGEN
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-MARKTPOSITIONSRASTER
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 SEKUNDÄRQUELLEN
2.15 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN: FORSCHUNGSÜBERSICHT
2.16 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 ROHSTOFFABDECKUNG
5.2 PRODUKTIONS- UND VERBRAUCHSANALYSE
5.3 IMPORT-EXPORT-SZENARIO
5.4 TECHNOLOGISCHER FORTSCHRITT DURCH HERSTELLER
5.5 PORTERS FÜNF KRÄFTE
5.6 Kriterien für die Lieferantenauswahl
5.7 PESTEL-ANALYSE
5.8 Regulierungsumfang
5.8.1 PRODUKTCODES
5.8.2 ZERTIFIZIERTE NORMEN
5.8.3 SICHERHEITSSTANDARDS
5.8.3.1. MATERIALHANDHABUNG UND -LAGERUNG
5.8.3.2. TRANSPORT UND VORSICHTSMASSNAHMEN
5.8.3.3. HARAD-IDENTIFIZIERUNG
6 PREISANALYSE
7 LIEFERKETTENANALYSE
7.1 ÜBERSICHT
7.2 Logistikkostenszenario
7.3 Bedeutung der Logistikdienstleister
8 KLIMAWANDEL-SZENARIO
8.1 UMWELTBEDENKEN
8.2 Reaktion der Industrie
8.3 DIE ROLLE DER REGIERUNG
8.4 ANALYSTENEMPFEHLUNGEN
9 AUSBLICK AUF DIE PRODUKTIONSKAPAZITÄT
10 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, NACH PRODUKTTYP, 2018–2032 (MILLIONEN USD) (TONNEN)
10.1 ÜBERSICHT
10.2 KÄSTEN
10.2.1 Starre Kartons
10.2.1.1. Klappdeckelschachteln
10.2.1.2. Schubladenboxen
10.2.1.3. BUCHARTIKEL-BOXEN
10.2.1.4. FALTBARE STARRE KARTONS
10.2.1.5. ZWEITEILIGE STARRE KARTONS
10.2.1.6. SCHULTER- UND HALSBOXEN
10.2.1.7. MAGNETVERSCHLUSSKÄSTEN
10.2.1.8. SONSTIGES
10.2.2 FALTKARTONS
10.2.2.1. GERADE FALTBOXEN
10.2.2.2. Umgekehrte Faltschachteln
10.2.2.3. AUTOMATISCH VERRIEGELBARE BODENKÄSTEN
10.2.2.4. Faltschachteln mit Fensterschnitt
10.2.2.5. DREIECKIGE UND SECHSECKIGE FALTSCHACHTELN
10.2.2.6. SONSTIGES
10.2.3 SONSTIGES
10.3 TASCHEN & BEUTEL
10.3.1 LUXUS-PAPIERTÜTEN
10.3.2 Stofftragetaschen
10.3.3 Beutel mit Kordelzug
10.3.4 SAMTBEUTEL
10.3.5 WIEDERVERSCHLIESSBARE BEUTEL
10.3.6 STANDBEUTEL
10.3.7 HOLOGRAPHISCHE TASCHEN
10.3.8 SONSTIGES
10.4 FLASCHEN & BEHÄLTER
10.4.1 Glasflaschen
10.4.1.1. Milchglasflaschen
10.4.1.2. FARBIGE GLASFLASCHEN\
10.4.1.3. SONSTIGES
10.4.2 Plastikflaschen
10.4.2.1. PET-FLASCHEN
10.4.2.2. HDPE-FLASCHEN
10.4.2.3. SONSTIGES
10.4.3 METALLBEHÄLTER
10.4.3.1. Blechdosen
10.4.3.2. Aluminiumflaschen
10.4.3.3. SONSTIGES
10.4.4 BENUTZERDEFINIERTE JAR-DATEN
10.4.4.1. Einmachgläser
10.4.4.2. Keramikgefäße
10.4.4.3. SONSTIGES
10.4.5 SONSTIGES
10,5 RÖHREN
10.5.1 Papierröhren
10.5.2 KUNSTSTOFFROHRE
10.5.3 METALLROHRE
10.5.4 Kosmetiktuben
10.5.5 SONSTIGES
10.6 Dosen und Dosen
10.6.1 DEKORATIVE DOSEN
10.6.2 LEBENSMITTELGERECHTE DOSEN
10.6.3 Geschenkdosen
10.6.4 Bonbondosen
10.6.5 SONSTIGES
10.7 ETIKETTEN UND ANHÄNGER
10.7.1 GEPRÄGTE ETIKETTEN
10.7.2 HOLOGRAFISCHE ETIKETTEN
10.7.3 Thermotransferetiketten
10.7.4 TEXTIL-TAGS
10.7.5 METALLFOLIENETIKETTEN
10.7.6 SONSTIGES
10.8 Holzkisten
10.9 KUNDENSPEZIFISCHE SCHAUMVERPACKUNGEN
10.1 LUXUS-SEIDENPAPIER
10.11 BENUTZERDEFINIERTE EINLAGEN UND TRENNBLENDEN
10.12 SONSTIGES
11 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, NACH MATERIALART, 2018–2032 (MILLIONEN USD)
11.1 ÜBERBLICK
11.2 PAPIER & PAPPE
11.2.1 Wellpappe
11.2.1.1. WELLPAPPE NACH WELLART
11.2.1.1.1. A-FLÖTE
11.2.1.1.2. B-FLÖTE
11.2.1.1.3. C-FLÖTE
11.2.1.1.4. E-FLÖTE
11.2.1.1.5. F-FLÖTE
11.2.1.1.6. BC-FLÖTE
11.2.1.1.7. EB-FLÖTE
11.2.1.1.8. SONSTIGES
11.2.1.2. WELLPAPPE NACH LAGENART
11.2.1.2.1. EINWALLIGE WELLPAPPE
11.2.1.2.2. DOPPELWELLIGE WELLPAPPE
11.2.1.2.3. Dreifach gewellte
11.2.2 KRAFTPAPIER
11.2.2.1. GEBLEICHTES KRAFTPAPIER (WEISS)
11.2.2.2. Ungebleichtes Kraftpapier (braun)
11.2.2.3. BESCHICHTETES KRAFTPAPIER
11.2.2.3.1. GLANZ
11.2.2.3.2. MATT
11.2.2.3.3. METALLISCH
11.2.2.3.4. SONSTIGES
11.2.3 KARTON
11.2.3.1. Festes, gebleichtes Sulfat (SBS)
11.2.3.2. Faltschachtelkarton (FBB)
11.2.3.3. WEISS LINIERTE SPANPLATTEN (WLC)
11.2.3.4. Beschichtetes ungebleichtes Kraftpapier (CUK)
11.2.3.5. METALLISIERTE PAPPEN
11.2.3.6. SONSTIGES
11.2.4 SPEZIALPAPIER
11.2.4.1. GEPRÄGTES PAPIER
11.2.4.2. Büttenpapier
11.2.4.3. STRUKTURIERTES PAPIER
11.2.4.4. RECYCELTES UND UMWELTFREUNDLICHES PAPIER
11.2.4.5. WASSERFESTES PAPIER
11.2.4.6. ANTIBAKTERIELL BESCHICHTETES PAPIER
11.2.4.7. SONSTIGES
11.3 KUNSTSTOFF
11.3.1 POLYETHYLEN (PE)
11.3.1.1. Polyethylen hoher Dichte (HDPE)
11.3.1.2. Polyethylen niedriger Dichte (LDPE)
11.3.1.3. Polyethylen mit extrem niedriger Dichte (ULDPE)
11.3.1.4. SONSTIGES
11.3.2 POLYPROPYLEN (PP)
11.3.2.1. Biaxial orientiertes Polypropylen (BOPP)
11.3.2.2. Gegossenes Polypropylen (CPP)
11.3.2.3. EXPANDIERTES POLYPROPYLEN (EPP)
11.3.2.4. THERMOGEFORMTES POLYPROPYLEN
11.3.2.5. SONSTIGES
11.3.3 POLYETHYLENTEREPHTHALAT (PET)
11.3.3.1. JUNGFRAUEN HAUSTIER
11.3.3.2. RECYCELTES PET (RPET)
11.3.3.3. PET MIT BARRIEREBESCHICHTUNG
11.3.3.4. SONSTIGES
11.3.4 POLYVINYLCHLORID (PVC)
11.3.4.1. Hart-PVC
11.3.4.2. FLEXIBLES PVC
11.3.4.3. LEBENSMITTELECHTES PVC
11.3.4.4. SONSTIGES
11.3.5 BIOKUNSTSTOFFE
11.3.5.1. POLYMILCHSÄURE (PLA)
11.3.5.2. POLYHYDROXYALKANOATE (PHA)
11.3.5.3. POLYBUTYLENADIPATTEREPHTHALAT (PBAT)
11.3.5.4. BIO-POLYETHYLEN
11.3.5.5. BIO-POLYETHYLENTEREPHTHALAT
11.3.5.6. BIO-POLYPROPYLEN
11.3.5.7. SONSTIGES
11.4 GLAS
11.4.1 Kalk-Natron-Glas
11.4.2 Borosilikatglas
11.4.3 Milchglas
11.4.4 GEHÄRTETES GLAS
11.4.5 Bleiglas
11.4.6 SONSTIGES
11.5 METALL
11.5.1 ALUMINIUM
11.5.1.1. FOLIE
11.5.1.2. STARR
11.5.1.3. Eloxiert
11.5.2 Weißblech
11.5.3 EDELSTAHL
11.5.4 SONSTIGES
11.6 HOLZ & BAMBUS
11.6.1 MASSIVHOLZ
11.6.2 SPERRHOLZ
11.6.3 BAMBUSFASERVERPACKUNG
11.6.4 MDF (MITTELDICHTE FASERPLATTE)
11.6.5 KORKBASIERTE VERPACKUNGEN
11.7 STOFF
11.7.1 BAUMWOLLE
11.7.2 JUTE
11.7.3 CANVAS
11.7.4 SAMT
11.7.5 SATIN
11.7.6 SEIDE
11.7.7 DENIM
11.7.8 KUNSTLEDER & ECHTLEDER
11.7.9 SONSTIGES
11.8 SONSTIGES
12 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, NACH VERPACKUNGSART, 2018–2032 (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 PRIMÄRVERPACKUNG
12.3 SEKUNDÄRVERPACKUNG
12.4 Tertiärverpackung
13 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, NACH INDIVIDUALISIERUNGSGRAD, 2018–2032 (MILLIONEN USD)
13.1 ÜBERSICHT
13.2 VOLLSTÄNDIG BENUTZERDEFINIERTE VERPACKUNG
13.3 HALBINDIVIDUALE VERPACKUNG
13.4 LAGERVERPACKUNGEN MIT BRANDING
14 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, NACH DESIGN UND ÄSTHETISCHEN VORLIEBEN, 2018–2032 (MILLIONEN USD)
14.1 ÜBERSICHT
14.2 LUXUS- UND PREMIUMVERPACKUNGEN
14.3 UMWELTFREUNDLICHE UND NACHHALTIGE VERPACKUNG
14.4 INTERAKTIVE UND INTELLIGENTE VERPACKUNG
14.5 SAISONALE & LIMITIERTE VERPACKUNGEN
14.6 SONSTIGES
15 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, NACH VERPACKUNGSFUNKTIONALITÄT, 2018–2032 (MILLIONEN USD)
15.1 ÜBERSICHT
15.2 SCHUTZ- UND SICHERE VERPACKUNG
15.2.1 Manipulationssichere und siegelversiegelte Verpackung
15.2.2 STOSS- UND SCHLAGFESTIGE VERPACKUNG
15.2.3 WASSERDICHTE & WETTERBESTÄNDIGE VERPACKUNG
15.2.4 UV-BESTÄNDIGE VERPACKUNG
15.2.5 ANDERE (FALLS VORHANDEN)
15.3 DISPLAY- UND WERBEVERPACKUNGEN
15.3.1 Thekendisplayeinheiten (CDUS)
15.3.2 POINT-OF-PURCHASE-VERPACKUNGEN (POP)
15.3.3 LUXUS-GESCHENKVERPACKUNGEN
15.3.4 ANDERE (FALLS VORHANDEN)
15.4 MEHRWEG- UND MODULVERPACKUNGEN
15.4.1 STAPELBARE UND VERSCHACHTELTE VERPACKUNGEN
15.4.2 UMWANDELBARE VERPACKUNG (WIEDERVERWENDBAR ALS LAGER)
15.4.3 DOPPELFUNKTIONSVERPACKUNG (GESCHENK + GEBRAUCH)
15.4.4 ANDERE (FALLS VORHANDEN)
15.5 SONSTIGES
16 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, NACH ENDVERWENDUNGSBRANCHE, 2018–2032 (MILLIONEN USD)
16.1 ÜBERSICHT
16.2 LEBENSMITTEL UND GETRÄNKE
16.2.1 LUXUSWEIN & SPIRITUOSEN
16.2.2 Gourmet-Schokoladenschachteln
16.2.3 HANDGEFERTIGTE TEE- UND KAFFEEVERPACKUNGEN
16.2.4 PREMIUM TROCKENFRUCHT- & NUSSBOXEN
16.2.5 KUNDENSPEZIFISCHE KUCHEN- UND GEBÄCKEREIVERPACKUNGEN
16.2.6 SONSTIGES
16.3 KOSMETIK & KÖRPERPFLEGE
16.3.1 LUXUS-PARFÜM-FLAKONS UND -BOXEN
16.3.2 PREMIUM-HAUTPFLEGE-SETS
16.3.3 MASSGESCHNEIDERTE MAKE-UP-VERPACKUNGEN
16.3.4 SONSTIGES
16.4 MODE & ACCESSOIRES
16.4.1 Schmuckschatullen und -beutel
16.4.2 HOCHWERTIGE UHRENVERPACKUNG
16.4.3 SONNENBRILLEN- & BRILLENETUIS
16.4.4 Handtaschen und Schuhkartons
16.4.5 SONSTIGES
16.5 ELEKTRONIK & GADGETS
16.5.1 LUXUS-SMARTPHONE-VERPACKUNG
16.5.2 KOPFHÖRER- UND LAUTSPRECHERHÜLLEN
16.5.3 SMARTWATCH & WEARABLE TECH BOXEN
16.5.4 SONSTIGES
16.6 WOHNDEKORATION & MÖBEL
16.6.1 LUXUSKERZENVERPACKUNG
16.6.2 HOCHWERTIGE TEXTIL- UND BETTWÄSCHEVERPACKUNGEN
16.6.3 SONSTIGES
16.7 GESCHENKE & WERBEARTIKEL
16.7.1 FIRMENGESCHENKBOXEN
16.7.2 HOCHZEITS- UND EVENTVERPACKUNGEN
16.7.3 Weihnachtsverpackungen in limitierter Auflage
16.7.4 SONSTIGES
16.8 PHARMAZEUTIKA & GESUNDHEITSWESEN
16.8.1 Verpackungen für Nahrungsergänzungsmittel und Nahrungsergänzungsmittel
16.8.2 LUXUS-VITAMIN- UND GESUNDHEITSPRODUKTBOXEN
16.8.3 SONSTIGES
16.9 AUTOMOBIL- UND LUXUSGÜTER
16.9.1 LUXUS-AUTOSCHLÜSSELKÄSTEN
16.9.2 VERPACKUNG VON AUTOZUBEHÖR
16.9.3 LEDER- UND HOCHWERTIGE WARENVERPACKUNGEN
16.9.4 SONSTIGES
16.1 SONSTIGES
17 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, NACH GEOGRAFIE, 2018–2032 (MILLIONEN USD) (TONNEN)
GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
17.1 NORDAMERIKA
17.1.1 USA
17.1.2 KANADA
17.1.3 MEXIKO
17.2 EUROPA
17.2.1 DEUTSCHLAND
17.2.2 Vereinigtes Königreich
17.2.3 ITALIEN
17.2.4 FRANKREICH
17.2.5 SPANIEN
17.2.6 RUSSLAND
17.2.7 SCHWEIZ
17.2.8 TÜRKEI
17.2.9 BELGIEN
17.2.10 POLEN
17.2.11 DÄNEMARK
17.2.12 NORWEGEN
17.2.13 SCHWEDEN
17.2.14 NIEDERLANDE
17.2.15 RESTLICHES EUROPA
17.3 ASIEN-PAZIFIK
17.3.1 JAPAN
17.3.2 CHINA
17.3.3 SÜDKOREA
17.3.4 INDIEN
17.3.5 SINGAPUR
17.3.6 THAILAND
17.3.7 INDONESIEN
17.3.8 MALAYSIA
17.3.9 PHILIPPINEN
17.3.10 AUSTRALIEN
17.3.11 NEUSEELAND
17.3.12 RESTLICHER ASIEN-PAZIFIK-RAUM
17.4 SÜDAMERIKA
17.4.1 BRASILIEN
17.4.2 ARGENTINIEN
17.4.3 RESTLICHES SÜDAMERIKA
17.5 NAHER OSTEN UND AFRIKA
17.5.1 SÜDAFRIKA
17.5.2 ÄGYPTEN
17.5.3 SAUDI-ARABIEN
17.5.4 VEREINIGTE ARABISCHE EMIRATE
17.5.5 ISRAEL
17.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
18 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN, UNTERNEHMENSLANDSCHAFT
18.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
18.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
18.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
18.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
18.5 FUSIONEN UND ÜBERNAHMEN
18.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
18.7 ERWEITERUNGEN
18.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
19 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN – SWOT-ANALYSE
20 GLOBALER MARKT FÜR MASSGESCHNEIDERTE VERPACKUNGEN – FIRMENPROFILE
20.1 SMURFIT WESTROCK
20.1.1 UNTERNEHMENSÜBERSICHT
20.1.2 PRODUKTPORTFOLIO
20.1.3 Umsatzanalyse
20.1.4 NEUESTE UPDATES
20.2 DS SMITH
20.2.1 UNTERNEHMENSÜBERSICHT
20.2.2 PRODUKTPORTFOLIO
20.2.3 Umsatzanalyse
20.2.4 NEUESTE UPDATES
20.3 DIAMANTVERPACKUNG
20.3.1 UNTERNEHMENSÜBERSICHT
20.3.2 PRODUKTPORTFOLIO
20.3.3 Umsatzanalyse
20.3.4 NEUESTE UPDATES
20.4 GATTO ASTUCCI
20.4.1 UNTERNEHMENSÜBERSICHT
20.4.2 PRODUKTPORTFOLIO
20.4.3 Umsatzanalyse
20.4.4 NEUESTE UPDATES
20.5 GWP-GRUPPE
20.5.1 UNTERNEHMENSÜBERSICHT
20.5.2 PRODUKTPORTFOLIO
20.5.3 Umsatzanalyse
20.5.4 NEUESTE UPDATES
20,6 GPA LUXUS
20.6.1 UNTERNEHMENSÜBERSICHT
20.6.2 PRODUKTPORTFOLIO
20.6.3 Umsatzanalyse
20.6.4 NEUESTE UPDATES
20.7 LARSON PACKAGING COMPANY LTD
20.7.1 UNTERNEHMENSÜBERSICHT
20.7.2 PRODUKTPORTFOLIO
20.7.3 UMSATZANALYSE
20.7.4 NEUESTE UPDATES
20.8 K1 PACKAGING GROUP LLC.
20.8.1 UNTERNEHMENSÜBERSICHT
20.8.2 PRODUKTPORTFOLIO
20.8.3 UMSATZANALYSE
20.8.4 NEUESTE UPDATES
20.9 LIL PACKAGING E-COMMERCE-VERPACKUNG
20.9.1 UNTERNEHMENSÜBERSICHT
20.9.2 PRODUKTPORTFOLIO
20.9.3 UMSATZANALYSE
20.9.4 NEUESTE UPDATES
20.1 MAYR-MELNHOF KARTON AG
20.10.1 UNTERNEHMENSÜBERSICHT
20.10.2 PRODUKTPORTFOLIO
20.10.3 Umsatzanalyse
20.10.4 NEUESTE UPDATES
20.11 MCLAREN PACKAGING LTD
20.11.1 UNTERNEHMENSÜBERSICHT
20.11.2 PRODUKTPORTFOLIO
20.11.3 Umsatzanalyse
20.11.4 NEUESTE UPDATES
20.12 Sunrise Packaging
20.12.1 UNTERNEHMENSÜBERSICHT
20.12.2 PRODUKTPORTFOLIO
20.12.3 Umsatzanalyse
20.12.4 NEUESTE UPDATES
20.13 STEVENAGE PACKAGING LIMITED
20.13.1 UNTERNEHMENSÜBERSICHT
20.13.2 PRODUKTPORTFOLIO
20.13.3 UMSATZANALYSE
20.13.4 NEUESTE UPDATES
20.14 OBINSON PLC
20.14.1 UNTERNEHMENSÜBERSICHT
20.14.2 PRODUKTPORTFOLIO
20.14.3 UMSATZANALYSE
20.14.4 NEUESTE UPDATES
20.15 QUADPACK
20.15.1 UNTERNEHMENSÜBERSICHT
20.15.2 PRODUKTPORTFOLIO
20.15.3 Umsatzanalyse
20.15.4 NEUESTE UPDATES
20.16 STORA ENSO
20.16.1 UNTERNEHMENSÜBERSICHT
20.16.2 PRODUKTPORTFOLIO
20.16.3 UMSATZANALYSE
20.16.4 NEUESTE UPDATES
20.17 PB PACKAGING GROUP LTD T/A POLYBEUTEL
20.17.1 UNTERNEHMENSÜBERSICHT
20.17.2 PRODUKTPORTFOLIO
20.17.3 UMSATZANALYSE
20.17.4 NEUESTE UPDATES
20.18 MONDI
20.18.1 UNTERNEHMENSÜBERSICHT
20.18.2 PRODUKTPORTFOLIO
20.18.3 UMSATZANALYSE
20.18.4 NEUESTE UPDATES
20.19 INTERNATIONALES ZEITUNGSBUCH
20.19.1 UNTERNEHMENSÜBERSICHT
20.19.2 PRODUKTPORTFOLIO
20.19.3 UMSATZANALYSE
20.19.4 NEUESTE UPDATES
20.2 KRONE
20.20.1 UNTERNEHMENSÜBERSICHT
20.20.2 PRODUKTPORTFOLIO
20.20.3 UMSATZANALYSE
20.20.4 NEUESTE UPDATES
20.21 BERRY GLOBAL INC.
20.21.1 UNTERNEHMENSÜBERSICHT
20.21.2 PRODUKTPORTFOLIO
20.21.3 UMSATZANALYSE
20.21.4 NEUESTE UPDATES
20.22 BALL CORPORATION
20.22.1 UNTERNEHMENSÜBERSICHT
20.22.2 PRODUKTPORTFOLIO
20.22.3 Umsatzanalyse
20.22.4 NEUESTE UPDATES
20.23 BALLVERPACKUNG
20.23.1 UNTERNEHMENSÜBERSICHT
20.23.2 PRODUKTPORTFOLIO
20.23.3 UMSATZANALYSE
20.23.4 NEUESTE UPDATES
20.24 TO BE PACKING SRL
20.24.1 UNTERNEHMENSÜBERSICHT
20.24.2 PRODUKTPORTFOLIO
20.24.3 UMSATZANALYSE
20.24.4 NEUESTE UPDATES
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
21 VERWANDTE BERICHTE
22 FRAGEBOGEN
23 SCHLUSSFOLGERUNG
24 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











