Globaler Markt für Knochenresorptionshemmer, nach Indikation ( Osteoporose , Morbus Paget des Knochens und maligne Hyperkalzämie , sonstige), Verabreichungsweg (oral, parenteral, sonstige), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachkliniken, sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Bone Resorption Inhibitors Marktgröße und Wachstum Rate
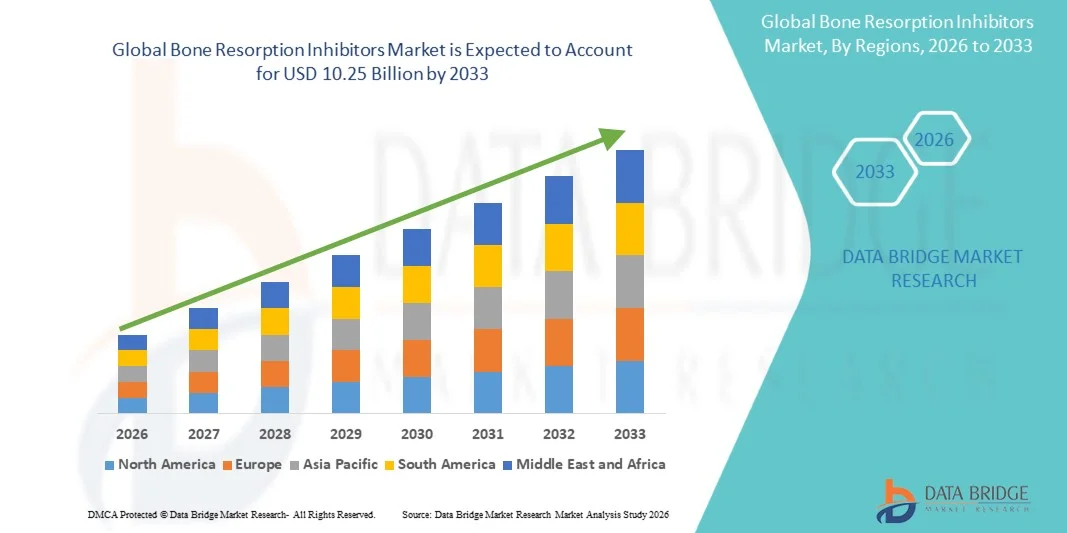
- Wie pro Data Bridge Market Research Analysis wurde die globale Knochenresorptionsinhibitoren Marktgröße bewertet7,85 Milliarden USD in 2025und wird voraussichtlich erreichen10,25 Milliarden USD bis 2033, beiCAGR von 3,4%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz vonOsteoporose,Osteopenie und andere metabolische Knochenstörungen, verbunden mit einer schnell alternden globalen Bevölkerung, die für Knochendichteverlust und Bruchrisiken anfälliger ist
- Darüber hinaus steigt das Bewusstsein in Bezug auf die frühe Diagnose und langfristige Verwaltung von Knochen-bedingten Bedingungen, sowie Fortschritte in Arzneimittelformulierungen wie Bisphosphonate, RANK-Ligandeninhibitoren undselektive Östrogenrezeptormodulatoren, verstärkt die Annahme der Behandlung. Diese konvergierenden Faktoren beschleunigen die Nachfrage nach Knochenresorptionsinhibitoren und unterstützen damit die Wachstumstrajektorie des Marktes erheblich.
Marktgröße und Prognose
Globaler Marktwert (2025):7,85 Milliarden USD
Voraussichtlicher Marktwert (2033):10,25 Mrd. USD
Wettervorhersage CAGR (2026–2033):3.4%
Was sind die großen Takeaways des Bone Resorption Inhibitors Market
- Knochenresorptionsinhibitoren, die Arzneimittelklassen wie Bisphosphonate, RANK-Ligandeninhibitoren und selektive Östrogenrezeptormodulatoren umfassen, sind aufgrund ihrer Fähigkeit, Knochenverlust zu reduzieren, Knochendichte zu verbessern und das Bruchrisiko sowohl bei Alterungs- als auch bei hochrisikobehafteten Patientenpopulationen zu verringern, immer wichtiger.
- Die eskalierende Nachfrage nach Knochenresorptionsinhibitoren wird in erster Linie durch die steigende Prävalenz von Osteoporose und damit verbundenen Störungen, eine schnell alternde globale Bevölkerung, und wachsendes Bewusstsein für die Frühdiagnose und Langzeitbehandlungshaftung für das Knochengesundheitsmanagement
- Nordamerika dominierte den Markt für Knochenresorptionsinhibitoren mit dem größten Umsatzanteil von 38,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Diagnoseraten, starke Rückerstattungsrahmen und bedeutende Präsenz führender Pharmaunternehmen, wobei die USA eine erhebliche Nutzung durch weit verbreitete Screening-Programme und die Einführung fortgeschrittener Therapien beobachten.
- Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region im Markt für Knochenresorptionsinhibitoren während des Prognosezeitraums sein, da die geriatrische Bevölkerung, die steigenden Gesundheitsausgaben, die Verbesserung des Zugangs zu diagnostischen Dienstleistungen und das wachsende Bewusstsein für das Knochengesundheits- und Osteoporosemanagement
- Das Osteoporose-Segment dominierte den Markt für Knochenresorptionsinhibitoren im Jahr 2025 mit einem Marktanteil von 72,4%, der durch seine hohe globale Prävalenz, die zunehmende Inzidenz der älteren Bevölkerung und die starke klinische Betonung auf Bruchprävention und langfristiges Krankheitsmanagement verursacht wurde.
Report Scope und Bone Resorption Inhibitors Marktsegmentierung
|
Attribute |
Bone Resorption Inhibitoren Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Bone Resorption Inhibitors Market
„Zugänge in gezielten und biologen Therapien“
- Ein signifikanter und beschleunigender Trend im globalen Knochenresorptionsinhibitorenmarkt ist die zunehmende Annahme gezielterBiologische Therapienund Moleküle der nächsten Generation wie RANK Ligandeninhibitoren und monoklonale Antikörper, die die Behandlungsgenauigkeit und die langfristigen Krankheitsmanagementergebnisse verbessern
- Zum Beispiel hat Denosumab, ein weit verbreiteter RANK-Ligandeninhibitor, eine starke Wirksamkeit bei der Verringerung des Bruchrisikos bei Osteoporosepatienten gezeigt, was zu einer zunehmenden Adoption über klinische Einstellungen führt. Ebenso erweitert die laufende Forschung zu neuartigen Biologen therapeutische Möglichkeiten für Patienten mit chronischen Knochenerkrankungen
- Fortschritte bei der Arzneimittelentwicklung ermöglichen längere Dosierintervalle, eine verbesserte Patientenkonformität und verbesserte Sicherheitsprofile, während Innovationen in Liefermechanismen bessere Behandlungssysteme unterstützen. Darüber hinaus werden einige Therapien optimiert, um eine anhaltende Unterdrückung der Knochenresorption mit weniger Nebenwirkungen zu ermöglichen
- Die Integration der klinischen Diagnostik mit Behandlungspfaden erleichtert personalisierte Medizinansätze und ermöglicht es Ärzten, Patienten mit hohem Risiko besser zu identifizieren und Therapien entsprechend zu gestalten. Diese Ausrichtung von Diagnostik und Therapeutika schafft ein effizienteres und ergebnisorientiertes Behandlungsökosystem
- Wachsende klinische Forschungsaktivitäten und Pipeline-Entwicklung von Anti-Resorptive-Agenten der nächsten Generation erweitern die Behandlungslandschaft, mit Pharmaunternehmen investieren in innovative Moleküle zur Verbesserung der Wirksamkeit, Verringerung der Dosierfrequenz und Minimierung von Nebenwirkungen
- Dieser Trend zu effektiveren, gezielteren und patientenzentrierten Therapien ist die Neuformulierung der Behandlungserwartungen im Knochengesundheitsmanagement. Folglich investieren Pharmaunternehmen zunehmend in FuE, um fortgeschrittene Inhibitoren mit verbesserter Wirksamkeit und verringerten negativen Auswirkungen zu entwickeln, Marktentwicklung voranzutreiben
Knochenresorptionsinhibitoren Marktdynamik
Fahrer
„Wachstum aufgrund der steigenden Prävalenz von Osteoporose und Aging Population“
- Die zunehmende Prävalenz von Osteoporose, Osteopenie und anderen metabolischen Knochenerkrankungen, verbunden mit einer schnell alternden globalen Bevölkerung, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Knochenresorptionsinhibitoren
- So haben in den letzten Jahren weltweit Gesundheitssysteme einen stetigen Anstieg der Osteoporose-bedingten Frakturen gemeldet, was eine stärkere Einführung von präventiven und langfristigen Therapien wie Bisphosphonate und Biologik zur Folge hat.
- Mit dem Alter der Populationen steigt die Anfälligkeit für Knochendichteverlust und Bruchrisiko deutlich an, wodurch ein anhaltender Patientenpool entsteht, der eine laufende therapeutische Intervention erfordert. Darüber hinaus unterstützt das zunehmende Bewusstsein bei Patienten und Gesundheitsdienstleistern in Bezug auf die Frühdiagnose die Therapieaufnahme weiter
- Darüber hinaus tragen der Ausbau der Gesundheitsinfrastruktur, ein verbesserter Zugang zu diagnostischen Bildgebungen wie Knochendichtescans und zunehmende Regierungsinitiativen, die auf das Bewusstsein für Knochengesundheit ausgerichtet sind, zu höheren Diagnose- und Behandlungsraten bei. Die Verfügbarkeit wirksamer und etablierter Behandlungsoptionen ist auch die Förderung langfristiger Therapietreuung
- Steigende Investitionen in Gesundheitssysteme und eine verbesserte Erstattungsdeckung in entwickelten Regionen unterstützen den Zugang zu fortgeschrittenen Therapien und beschleunigen damit die Markteinführung
- Die Bequemlichkeit sowohl oraler als auch parenteraler Formulierungen, zusammen mit der nachgewiesenen klinischen Wirksamkeit bestehender Therapien, unterstützt weiterhin die weit verbreitete Adoption in den entwickelten und aufstrebenden Märkten, wodurch das Wachstum des Marktes gefördert wird.
Zurückhaltung/Challenge
„Hohe Behandlungskosten und langfristige Sicherheitsbedenken“
- Die hohen Kosten für biologe Therapien und langfristige Sicherheitsprofile von Knochenresorptionsinhibitoren stellen eine große Herausforderung für eine breitere Marktdurchdringung dar. Da viele fortgeschrittene Behandlungen eine längere Verabreichung erfordern, kann die Gesamtkostenbelastung für Patienten und Gesundheitssysteme erheblich sein
- So sind Biologen wie monoklonale Antikörper oft teurer als herkömmliche Therapien, die die Zugänglichkeit in preisempfindlichen Regionen und Schwellenmärkten begrenzen.
- Kostenbezogene Barrieren durch verbesserte Rückzahlungsrichtlinien, die Verfügbarkeit von generischen Alternativen und die Entwicklung kostengünstiger Behandlungsoptionen sind für die Ausweitung des Patientenzugangs von entscheidender Bedeutung. Darüber hinaus ist die langfristige Nutzung bestimmter Therapien mit potenziellen negativen Auswirkungen verbunden, die Besorgnisse bei Gesundheitsdienstleistern zu erhöhen
- Während die klinischen Richtlinien ihre Anwendung unterstützen, können Probleme wie seltene Komplikationen und die Notwendigkeit einer regelmäßigen Behandlung Reassessment Präscribing Verhalten beeinflussen. Darüber hinaus bleibt die Patientenhaftung an Langzeittherapie aufgrund längerer Behandlungsdauer und wahrgenommener Nebenwirkungen eine Herausforderung.
- Begrenzte Sensibilisierung und Unterdiagnostik von Knochenerkrankungen in bestimmten Regionen schränken die rechtzeitige Initiierung der Behandlung weiter ein, was das allgemeine Marktwachstum trotz der Verfügbarkeit wirksamer Therapien behindern kann
- Überwindung dieser Herausforderungen durch verbesserte Erschwinglichkeit, verbesserte Patientenerziehung, robuste klinische Überwachung und anhaltende Innovation in sichereren therapeutischen Optionen wird für ein nachhaltiges Marktwachstum von entscheidender Bedeutung sein
Wie wird der Bone Resorption Inhibitors Market segmentiert
Der Markt wird auf der Grundlage von Indikation, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
- Indikation
Auf der Grundlage der Indikation wird der Markt für Knochenresorptionsinhibitoren zu Osteoporose, Pagets Krankheit der Knochen und bösartiger Hypercalcämie und anderen segmentiert. Das Osteoporose-Segment dominierte den Markt mit dem größten Marktanteil von 72,4% im Jahr 2025, angetrieben durch seine hohe globale Prävalenz, insbesondere unter der alternden Bevölkerung, und das zunehmende Auftreten von bruchbedingten Komplikationen. Osteoporose erfordert langfristiges Management, was die anhaltende Nachfrage nach Knochenresorptionsinhibitoren wie Bisphosphonate und Biologen deutlich steigert. Darüber hinaus verstärkt das zunehmende Bewusstsein in Bezug auf die Frühdiagnose, die Verfügbarkeit von Screening-Programmen und die Vorbeugung für präventive Therapieansätze die Dominanz dieses Segments auf den entwickelten und aufstrebenden Märkten.
Die Paget-Krankheit des Knochen- und malignen Hypercalcemia-Segments wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums beobachtet wird, der durch die Erhöhung der Diagnoseraten und die steigende Belastung von krebsbedingten Komplikationen, die den Knochenstoffwechsel beeinflussen, getrieben wird. Maligne Hypercalcämie, oft mit fortgeschrittenen Krebsen verbunden, erfordert sofortige und effektive Intervention mit potenten Knochenresorptionsinhibitoren. Darüber hinaus tragen verbesserte diagnostische Fähigkeiten und wachsende onkologische Patientenpopulationen zu einer höheren Therapieaufnahme bei. Die Verfügbarkeit von gezielten Therapien und Krankenhaus-basierten Behandlungsprotokollen unterstützt auch die Annahme dieser Inhibitoren bei der Bewältigung komplexer und akuter Knochen-bedingter Erkrankungen.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche, parenterale und andere segmentiert. Das orale Segment dominierte den Markt mit dem größten Umsatzanteil von 58,6% im Jahr 2025, aufgrund seiner Bequemlichkeit, einfacher Administration und einer höheren Patientenkonformität für Langzeittherapie. Orale Formulierungen wie Bisphosphonate sind weithin für chronische Zustände wie Osteoporose verschrieben, wo eine kontinuierliche Behandlung haftbar ist. Die nicht-invasive Natur von oralen Medikamenten, kombiniert mit ihrer Verfügbarkeit in generischen Formen und Wirtschaftlichkeit, unterstützt ihre weit verbreitete Adoption über verschiedene Gesundheitseinstellungen. Darüber hinaus ermöglicht die orale Verabreichung eine ambulante Behandlung und reduziert die Abhängigkeit von Krankenhausbesuchen.
Das parenterale Segment wird voraussichtlich während der Prognosezeit die schnellste Wachstumsrate beobachten, die durch die zunehmende Verwendung von injizierbaren Biologen wie RANK-Ligandeninhibitoren für Patienten verursacht wird, die stärkere und schnelle therapeutische Effekte erfordern. Die parenterale Verabreichung sorgt für eine bessere Bioverfügbarkeit und ist oft in Fällen bevorzugt, in denen orale Medikamente wegen gastrointestinaler Probleme oder schlechter Absorption nicht geeignet sind. Die zunehmende Akzeptanz von Krankenhaus-basierten Behandlungen, verbunden mit Fortschritte in der biologen Arzneimittelentwicklung und der wachsenden Prävalenz von schweren Knochenstörungen, trägt zur Expansion dieses Segments bei.
- Von End-Users
Auf der Grundlage von Endbenutzern wird der Markt in Krankenhäuser, Pflege, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil von 46,9% im Jahr 2025, angetrieben durch das hohe Volumen der diagnostischen Patienten, die fortgeschrittene diagnostische Einrichtungen, spezialisierte Beratungen und die Verabreichung von parenteralen Therapien benötigen. Krankenhäuser dienen als primäre Zentren für die Verwaltung komplexer Knochenstörungen und akuter Bedingungen wie maligne Hypercalcämie. Die Verfügbarkeit von Fachkräften im Gesundheitswesen, fortschrittliche Infrastruktur und der Zugang zu einer Vielzahl von Behandlungsoptionen verstärkt die Dominanz des Krankenhauses auf dem Markt.
Das Segment Spezialkliniken wird erwartet, dass die schnellste Wachstumsrate während der Prognosezeit, unterstützt durch die zunehmende Verschiebung in Richtung ambulante Pflege und spezialisierte Behandlungszentren konzentriert auf Knochengesundheit und endokrine Erkrankungen. Spezialkliniken bieten personalisierte Betreuung, kürzere Wartezeiten und gezielte Behandlungsansätze, so dass sie eine attraktive Option für Patienten, die langfristiges Management benötigen. Die steigende Anzahl von Kliniken, die mit diagnostischen Werkzeugen und geschulten Spezialisten ausgestattet sind, sowie die zunehmende Patientenpräferenz für bequeme und fokussierte Pflegeeinstellungen beschleunigen die Einführung von Knochenresorptionsinhibitoren in diesem Segment.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Umsatzanteil von 49,2% im Jahr 2025, vor allem aufgrund der hohen Abhängigkeit von Krankenhäusern zur Diagnose, Verschreibung und Verwaltung fortgeschrittener Therapien, insbesondere parenteraler Medikamente. Krankenhaus-Apotheken sorgen für sofortige Verfügbarkeit von Medikamenten für stationäre und ambulante Behandlungen für schwere oder chronische Knochenbedingungen. Die Integration von Krankenhaus-Apotheken mit Behandlungsprotokollen und medizinischer Aufsicht unterstützt weiterhin ihre führende Position in der Verteilungslandschaft.
Das Online-Apotheke-Segment wird erwartet, dass die schnellste Wachstumsrate während der Prognosezeit, angetrieben durch das zunehmende Eindringen von E-Commerce-Plattformen, steigende Digitalisierung im Gesundheitswesen und wachsende Verbraucherpräferenz für die Heimlieferung von Medikamenten. Online-Apotheken bieten Komfort, wettbewerbsfähige Preise und Zugang zu einer Vielzahl von Produkten, so dass sie besonders attraktiv für Patienten auf langfristigen oralen Therapien. Die Ausweitung der Telemedizindienste und die zunehmende Übernahme digitaler Gesundheitsplattformen beschleunigen das Wachstum dieses Segments, insbesondere in städtischen und digital vernetzten Regionen.
Welche Region hält den größten Teil des Knochenresorptionsinhibitorenmarktes
- Nordamerika dominierte den Markt für Knochenresorptionsinhibitoren mit dem größten Umsatzanteil von 38,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Diagnoseraten, starke Rückerstattungsrahmen und bedeutende Präsenz führender Pharmaunternehmen
- Patienten und Gesundheitsdienstleister in der Region hochwertig frühe Diagnose, Zugang zu innovativen Biologen und gut definierte klinische Richtlinien für die Langzeitbehandlung, die eine konsequente Ausnutzung von Knochenresorptionsinhibitoren unterstützen
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, günstige Rückerstattungspolitik, eine wachsende geriatrische Bevölkerung und zunehmendes Bewusstsein in Bezug auf die Knochengesundheit und Bruchprävention, die Schaffung von Knochenresorptionsinhibitoren als wesentlicher Bestandteil der Osteoporose und damit verbundenes Störungsmanagement
US Bone Resorption Inhibitors Market Insight
Der US-Knochenresorptionsinhibitoren Markt eroberte den größten Umsatzanteil von 81% in Nordamerika im Jahr 2025, angetrieben durch die hohe Prävalenz von Osteoporose, starke Gesundheitsinfrastruktur und weit verbreitete Annahme fortschrittlicher therapeutischer Optionen. Patienten und Gesundheitsdienstleister im Land priorisieren zunehmend die Frühdiagnose, die präventive Betreuung und das langfristige Management von Knochenerkrankungen durch effektive pharmakologische Eingriffe. Die wachsende alternde Bevölkerung, kombiniert mit günstigen Rückzahlungspolitiken und robusten klinischen Leitlinien, unterstützt die Markterweiterung. Darüber hinaus tragen die Präsenz führender Pharmaunternehmen und laufender FuE-Aktivitäten auf Biologik und gezielte Therapien maßgeblich zum Wachstum des US-Marktes bei.
Europe Bone Resorption Inhibitors Market Insight
Der Markt für Knochenresorptionsinhibitoren in Europa soll sich während der gesamten Prognosezeit mit einem beträchtlichen CAGR ausweiten, vor allem durch die zunehmende geriatrische Bevölkerung und die steigende Belastung von Osteoporose und damit zusammenhängenden Knochenerkrankungen. Stringent Healthcare-Verordnungen und etablierte Behandlungsprotokolle fördern die Einführung wirksamer Knochenresorptionstherapien in der gesamten Region. Europäische Verbraucher und Gesundheitssysteme betonen die frühzeitige Diagnose, präventive Screening-Programme und das langfristige Krankheitsmanagement. Darüber hinaus fördern die Sensibilisierung für das Gesundheitswesen, ein verbesserter Zugang zu diagnostischen Instrumenten und staatliche Initiativen zur Förderung der Knochengesundheit ein stetiges Marktwachstum im Bereich der häuslichen Gesundheitsversorgung und der klinischen Einstellungen.
U.K. Bone Resorption Inhibitors Market Insight
Der US-Knochenresorptionsinhibitoren-Markt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für das Osteoporose-Management und die Notwendigkeit einer verbesserten Knochengesundheit bei der alternden Bevölkerung getrieben wird. Der National Health Service (NHS) spielt eine entscheidende Rolle bei der Erleichterung des Diagnose- und Therapiezugriffs und unterstützt die Einführung von Knochenresorptionsinhibitoren. Die steigenden Bedenken hinsichtlich der Bruchrisiken und der zunehmenden Betonung auf die vorbeugende Gesundheitsversorgung fördern Patienten und Ärzte dazu, langfristig therapeutische Lösungen zu finden. Darüber hinaus tragen die Fortschritte bei biologen Therapien und einer verbesserten Patientenerziehung zum Marktwachstum sowohl im Krankenhaus- als auch ambulanten Umfeld bei.
Deutschland Bone Resorption Inhibitors Market Insight
Der deutsche Markt für Knochenresorptionsinhibitoren wird voraussichtlich in der Vorausschätzungsperiode bei einem beträchtlichen CAGR expandieren, der durch zunehmendes Bewusstsein für die Knochengesundheit, eine starke Gesundheitsinfrastruktur und eine wachsende ältere Bevölkerung gefördert wird. Deutschlands Schwerpunkt auf Innovation und hochwertige medizinische Versorgung unterstützt die Einführung fortschrittlicher Behandlungsoptionen, darunter Biologik und gezielte Therapien. Das gut ausgebaute Rückerstattungssystem und der Zugang zu spezialisierter Versorgung fördern den Einsatz von Knochenresorptionsinhibitoren bei der Verwaltung chronischer Knochenerkrankungen. Die Integration von präventiven Screening-Programmen und der steigende Fokus auf die Frühdiagnose spielen auch eine Schlüsselrolle bei der Nachfrage nach dem treibenden Markt.
Asia-Pacific Knochen Resorption Inhibitoren Markt Insight
Der asiatisch-pazifische Markt für Knochenresorptionsinhibitoren ist bereit, während der Prognosezeit mit dem schnellsten CAGR zu wachsen, der durch eine rasche Urbanisierung, zunehmende Einwegeinkommen und eine steigende Prävalenz der Osteoporose in Ländern wie China, Indien und Japan getrieben wird. Das zunehmende Bewusstsein für die Knochengesundheit, die Ausweitung der Gesundheitsinfrastruktur und die Verbesserung des Zugangs zu diagnostischen Dienstleistungen tragen zu einer erhöhten Diagnose- und Behandlungsrate bei. Darüber hinaus werden staatliche Initiativen zur Stärkung der Gesundheitssysteme und zur Förderung der präventiven Betreuung die Marktakzeptanz beschleunigen. Die große alternde Bevölkerung der Region und die wachsende Nachfrage nach erschwinglichen und effektiven Therapien unterstützen weiterhin ein starkes Marktwachstum.
Japan Bone Resorption Inhibitoren Markt Insight
Der Japan-Knochenresorptionsinhibitorenmarkt gewinnt aufgrund der schnell alternden Bevölkerung und der hohen Vorherrschaft der Osteoporose an Dynamik. Japan legt großen Wert auf präventive Gesundheitsversorgung und Frühdiagnose, die die Einführung von Knochenresorptionstherapien unterstützt. Die Integration fortschrittlicher medizinischer Technologien und die weit verbreitete Verfügbarkeit von Gesundheitsdienstleistungen erleichtern ein effektives Krankheitsmanagement. Darüber hinaus treibt der zunehmende Einsatz biologischer Therapien und die Vorliebe von Ärzten für langfristige Therapiestrategien das Marktwachstum voran. Der Fokus Japans auf die Verbesserung der Lebensqualität bei älteren Patienten unterstützt zudem die Forderung nach Knochenresorptionsinhibitoren in Krankenhaus- und ambulanten Einstellungen.
Indien Bone Resorption Inhibitors Markt Insight
Der indische Markt für Knochenresorptionsinhibitoren führte 2025 zu einem beträchtlichen Marktanteil im asiatisch-pazifischen Raum, der der wachsenden Bevölkerung der Mittelschicht, der schnellen Urbanisierung und dem zunehmenden Bewusstsein der Knochengesundheit zuzuschreiben war. Die zunehmende Prävalenz der Osteoporose, verbunden mit der Verbesserung des Zugangs zu Gesundheitsdienstleistungen und diagnostischen Einrichtungen, ist die Nachfrage nach effektiven Behandlungsoptionen. Regierungsinitiativen zur Stärkung der Gesundheitsinfrastruktur und zur Förderung der präventiven Versorgung unterstützen das Marktwachstum weiter. Darüber hinaus macht die Verfügbarkeit von kostengünstigen Generika und die zunehmende Präsenz von inländischen Pharmaherstellern Knochenresorptionsinhibitoren in städtischen und halbstädtischen Regionen zugänglich.
Welche sind die Top-Unternehmen im Bone Resorption Inhibitors Markt
Die Bone Resorption Inhibitors-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Pfizer Inc(US)
- Merck & Co., Inc.(US)
- Novartis AG(Schweiz)
- Teva Pharmaceuticals Industries Ltd(Israel)
- Amgen Inc. (USA)
- Viatris Inc. (USA)
- Fresenius Kabi AG (Deutschland)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Aurobindo Pharma Ltd. (Indien)
- Hikma Pharmaceuticals PLC (US)
- Accord Healthcare Ltd. (U.K.)
- Apotex Inc. (Kanada)
- Cipla USA Inc. (USA)
- BPI Labs, LLC (USA)
- Eli Lilly und Company (USA)
- F. Hoffmann-La Roche Ltd. (Schweiz)
- GSK plc (USA)
- Bristol-Myers Squibb Company (USA)
- Johnson & Johnson Services, Inc. (USA)
- Takeda Pharmaceutical Company Limited (Japan)
Was sind die jüngsten Entwicklungen im Global Bone Resorption Inhibitors Market
- Im November 2025 gab Accord BioPharma die FDA-Zulassung von OSVYRTI® und JUBEREQ® bekannt, Denosumab Biosimilars für Osteoporose und Skelett-bezogene Ereignisse angegeben, was eine wesentliche Erweiterung des Biosimilar-Portfolios in den USA markiert.
- Im November 2025 erhielt Dr. Reddys Laboratories die Zulassung der Europäischen Kommission für AVT03, eine Biosimilar an Prolia und Xgeva, die sich auf den Start in ganz Europa und den Zugang zu Knochenresorptionsinhibitor-Therapien in der Region setzen
- Im September 2025 erteilte die FDA die Zulassung von Biocons Denosumab Biosimilars BOSAYATM und AUKELSOTM, um die Biosimilarlandschaft für Knochenresorptionsinhibitoren weiter zu diversifizieren und die Verfügbarkeit kosteneffizienter Behandlungen zu stärken
- Im April 2025 genehmigte die FDA denosumab biosimilars Conexxence und Bomyntra (denosumab-bnht) und ermöglichte einen breiteren Patientenzugang zu nachgewiesenen Knochenresorptions-Hemmungstherapien nach dem Patentausfall der Referenzprodukte.
- Im März 2025 genehmigte die U.S. Food and Drug Administration (FDA) die ersten austauschbaren Biosimilars an Prolia und Xgeva (denosumab), erweiterte Behandlungsoptionen für Osteoporose und Knochen-bedingte Krebsereignisse und markiert eine signifikante Verschiebung in Richtung zugänglicher antiresorbtiver Therapien
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.