


Global Buildtech Textile Market Segmentation, Nach Produkttyp (Woven Fabrics, Nonwoven Fabrics, Knitted Fabrics, Composites, Others), Fiber Type (Polyester, Polypropylen, Nylon, Glasfaser, Andere), Beschichtung und Behandlung (Flame Retardant, Water Repellent, Antimikrobielle, UV Resistant, Andere), Anwendung (Concrete Verstärkung, Roofing & Insulation
Was ist die Buildtech Textilmarktgröße und -wachstumsrate
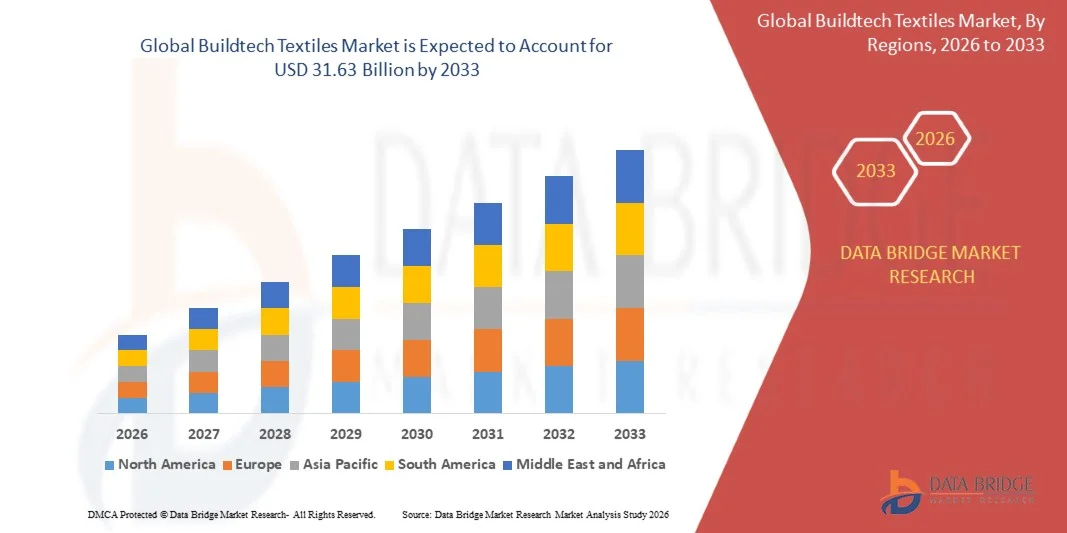
- Nach der Data Bridge Market Research Analyse wird der globale Buildtech-Textilmarkt auf20.30 Milliarden USD im Jahr 2025und wird zu erreichen31.63 Milliarden USD bis 2033, in einemCAGR von 5,70% von 2026 bis 2033.
- Der Markt registriert ein stetiges Wachstum, das durch steigendes Bewusstsein der Bauherren in Bezug auf den Einsatz von schalldämmenden und wärmedämmenden Materialien, die nachhaltig und langlebig sind, sowie zunehmende Investitionen in Infrastruktur und Gewerbebau.
- Urbane Infrastrukturerweiterung und Brandschutzcodes zwingen Bauherren, konventionelle Materialien durch Konstruktionsgewebe zu ersetzen, die strengere Haltbarkeitsanforderungen erfüllen. Änderungen der staatlichen Vorschriften zur Verringerung der Treibhausgasemissionen und zur Förderung der Entwicklung energieeffizienter und energieloser Gebäude ergänzen weiterhin das Marktwachstum, die Positionierung von Nachhaltigkeits-orientierten Herstellern für langfristigen Wettbewerbsvorteil.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 20.30 Milliarden
- Voraussichtlicher Marktwert (2033):USD 31,63 Milliarden
- Wettervorhersage CAGR (2026–2033): 5.70%
Was sind die großen Takeaways des Buildtech Textiles Market
- Asia-Pacific dominiert den globalen Buildtech-Textilienmarkt als die größte Umsatz generierende Region im Jahr 2025, mit einem Wert von 5,98 Milliarden US-Dollar, angetrieben durch eine schnelle Infrastrukturentwicklung und zunehmende Betonung auf nachhaltige Baupraktiken in Entwicklungsländern.
- Asia-Pacific registriert auch das schnellste Wachstum unter den Regionen, mit China erwartet, dass die höchste landesweite CAGR von 2026 bis 2033, was die expandierenden inländischen Bau- und Infrastrukturinvestitionen des Landes widerspiegelt.
- Das Gewebesegment führt den Markt mit dem größten Anteil von 25,42% im Jahr 2025, angetrieben durch seinen etablierten Einsatz über Betonverstärkung, Dachmembranen und Zugarchitekturanwendungen, die eine hohe Zugfestigkeit erfordern.
- Das Segment Composites registriert die schnellste CAGR von 2026 bis 2033 von 8,24%, angetrieben durch steigende Nachfrage nach leichten, hochfesten Verstärkungsmaterialien in kommerziellen und Infrastrukturbauprojekten.
- Das Polyestersegment führt den Markt mit dem größten Anteil von 28,12% im Jahr 2025, was seinen etablierten Einsatz über Dach-, Abdichtungs- und Geotextilanwendungen aufgrund seiner Haltbarkeit und Wirtschaftlichkeit widerspiegelt.
- Das Nylonsegment registriert einen CAGR von 5,2% von 2026 bis 2033, angetrieben durch seine hohe Zugfestigkeit, hohe Elastizität und ausgezeichnete Abriebfestigkeit in anspruchsvollen strukturellen Anwendungen.
- Das wasserabweisende Segment führt den Markt mit dem größten Anteil von 22.12% im Jahr 2025, angetrieben durch weit verbreitete Anforderungen an wasserdichte und rissfeste Eigenschaften über Dach- und Gebäudehülle Anwendungen.
- Das flammhemmende Segment registriert die schnellsten CAGR von 8,10% von 2026 bis 2033, angetrieben durch strengere städtische Brandschutz-Codes, die Bauherren zwingen, konventionelle Materialien durch konstruierte Stoffe zu ersetzen, die strenge Haltbarkeit Anforderungen erfüllen.
Report Scope und Buildtech Textilmarkt Segmentierung
|
Attribute |
Buildtech Textilien Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Buildtech Textiles Market
- Führende technische Textilhersteller verfolgen weiterhin Akquisitionen, die ihre beschichteten Gewebe- und Baustoffportfolios erweitern.
- Im September 2024 hat Freudenberg Performance Materials den Erwerb des Kerngeschäfts der Heytex Group in Deutschland und China abgeschlossen und anschließend das erworbene Geschäft mit seinem bestehenden Mehler-Geschäft zu einer neuen kombinierten Marke MehlerHeytex zusammengeführt, um seine beschichteten technischen Textilien für Bau- und Architekturanwendungen zu stärken.
- Die Hersteller entwickeln weiterhin biobasierte Polster- und Strukturlösungen mit der Erweiterung der Zertifizierung nachwachsender Inhalte.
- Im Mai 2024 erweiterte die Serge Ferrari Group ihre biobasierte Polsterlösung, die jetzt 47% biobasierte Inhalte enthält und USDA-Zulassung hält, die Einhaltung von Feuerwiderstand, fünf Jahre Haltbarkeitsgarantie und Nachhaltigkeitsnachweise für Architektur- und Gebäudeanwendungen kombiniert.
- Die Hersteller erweitern weiterhin ihre Präsenz in aufstrebenden Baumärkten durch direktes Engagement mit regionalen Baustoffkäufern.
- Im Februar 2024 nahm die Serge Ferrari Group an der Big 5 Construct Saudi-Ausstellung in Riyadh teil, die direkt mit regionalen Bau- und Baustoffkäufern zusammenarbeitete, um ihre Präsenz auf dem Baumarkt des Gulf Cooperation Council zu erweitern.
- Da führende Hersteller weiterhin beschichtete Gewebeakquisitionen verfolgen, biobasierte Materialportfolios ausbauen und sich direkt mit aufstrebenden Baumärkten engagieren, hält der globale Buildtech-Textilmarkt sowohl in reifen als auch in rasant wachsenden Infrastrukturwirtschaften stetiges Wachstum.
Was sind die wichtigsten Treiber des Buildtech Textiles Markt
- Steigendes Bewusstsein bei Bauherren in Bezug auf schallabsorbierende und wärmedämmende Materialien, die nachhaltig und langlebig sind, treibt die Produktnachfrage im gewerblichen und Wohnbau weiter voran.
- Im September 2024 zeigt Freudenberg Performance Materials' Übernahme des Kerngeschäfts der Heytex Group und der anschließende Zusammenschluss in die neue Marke MehlerHeytex weitere Hersteller-Investitionen in den Ausbau von beschichteten technischen Textilkapazitäten, um den steigenden Bedarf an Bausektoren zu decken.
- Die steigenden Investitionen in Infrastruktur und Gewerbebau treiben die Produktnachfrage in den entwickelten und aufstrebenden Märkten weiter aus.
- Die Änderung der Regierungsverordnungen zur Verringerung der Treibhausgasemissionen und zur Förderung der Entwicklung energieeffizienter und energieloser Gebäude ergänzt weiterhin das Marktwachstum und die Einführung von ingenieurmäßigen Baustoffen.
- Die Integration von intelligenten Textilien mit eingebetteten Sensoren zur Echtzeit-Strukturüberwachung erweitert weiterhin den adressierbaren Markt für fortschrittliche Buildtech-Textilanwendungen.
- Mit fortschreitenden Infrastruktur- und Gewerbebauinvestitionen und staatlichen Regelungen, die sich weiterhin um die Energieeffizienz des Gebäudes verschärfen, bleibt der globale Buildtech-Textilmarkt innerhalb der breiteren technischen Textilien- und Baustofflandschaft eine dauerhafte Wachstumskategorie.
Welche Faktoren erschweren das Wachstum des Buildtech-Textilmarktes
- Die breite Varianz der veröffentlichten Marktgrößenschätzungen für Industrieanalysten, die von unter 3 Mrd. USD bis über 111 Mrd. USD für vergleichbare Basisjahre reichen, spiegelt die inhärente Schwierigkeit wider, die Kategorie genau zu definieren und zu messen, die unterschiedliche Definitionen in den Bereichen Produkttypen und Anwendungen aufweist.
- Rohmaterialpreisvolatilität für Polyester-, Polypropylen- und Glasfasereingänge schafft weiterhin Kostendruck für Hersteller in der ganzen Industrie.
- Im September 2026 stiegen die Polyesterpreise im indischen Chemiesektor um ca. €20 pro kg, wodurch ein zusätzlicher Kostendruck für die Hersteller entsteht. Die Industrievertreter haben den Anstieg der rohstofflichen Marktbedingungen zugeschrieben und Maßnahmen zur Verbesserung der Preisüberwachung und zur Senkung des Eingangskostendrucks gefordert.
- Die technische Komplexität, sowohl die Einhaltung von Feuerwiderstands- als auch die biobasierte Content-Zertifizierung zu erreichen, erfordert wesentliche laufende Forschungs- und Entwicklungsinvestitionen von Herstellern, die auf die Erfüllung der bestehenden Green Building Standards abzielen.
- Die Intensivierung des Wettbewerbs zwischen etablierten europäischen Herstellern und aufstrebenden asiatischen Herstellern setzt weiterhin Druckpreise und Margen in der gesamten Branche ein.
- Im Juni 2026 betonte eine wissenschaftliche Studie die anhaltende technische Herausforderung, biobasierte flammhemmende Textilmaterialien zu entwickeln, die gleichzeitig einen wirksamen Brandschutz und Nachhaltigkeitsvorteil bieten. Die Forschung untersuchte verschiedene biobasierte flammhemmende Materialien, deren Funktionalisierung, thermische Leistung und Anwendungsanforderungen, was die kontinuierliche technische Entwicklung für nachhaltige feuerfeste Textilien widerspiegelt.
- Die Kombination von Definitionsmehrdeutigkeit in der Kategorie, Rohstoffkostenvolatilität und die Intensivierung des Wettbewerbspreisdrucks schafft weiterhin Headwinds für den Buildtech-Textilmarkt, auch da nachhaltige Infrastruktur- und Green Building-Investitionen langfristiges Wachstum der Kategorie unterstützen.
Wie wird der Buildtech Textilmarkt segmentiert
Der globale Buildtech-Textilienmarkt wird auf Basis von Produkttyp, Fasertyp, Beschichtung und Behandlung, Applikation, Endverwendungsindustrie, Vertriebskanal und Nachhaltigkeitsprofil segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der globale Buildtech-Textilmarkt in Gewebe, Vliesstoffe, Gestricke, Verbundstoffe und andere segmentiert. Das Gewebesegment führt den Markt mit dem größten Anteil von 25,42% im Jahr 2025, angetrieben durch seinen etablierten Einsatz über Betonverstärkung, Dachmembranen und Zugarchitekturanwendungen, die eine hohe Zugfestigkeit erfordern.
Das Segment Composites registriert die schnellste CAGR von 2026 bis 2033 von 8,24%, angetrieben durch steigende Nachfrage nach leichten, hochfesten Verstärkungsmaterialien in kommerziellen und Infrastrukturbauprojekten.
- nach Fasertyp
Auf der Grundlage des Fasertyps wird der globale Buildtech-Textilmarkt in Polyester, Polypropylen, Nylon, Glasfaser und andere segmentiert. Das Polyestersegment führt den Markt mit dem größten Anteil von 28,12% im Jahr 2025, was seinen etablierten Einsatz über Dach-, Abdichtungs- und Geotextilanwendungen aufgrund seiner Haltbarkeit und Wirtschaftlichkeit widerspiegelt.
Das Nylonsegment registriert einen CAGR von 5,2% von 2026 bis 2033, angetrieben durch seine hohe Zugfestigkeit, hohe Elastizität und ausgezeichnete Abriebfestigkeit in anspruchsvollen strukturellen Anwendungen.
- Durch Beschichtung und Behandlung
Auf Basis von Beschichtung und Behandlung wird der globale Buildtech-Textilmarkt zu flammhemmenden, wasserabweisenden, antimikrobiellen, UV-beständigen und anderen Segmenten segmentiert. Das wasserabweisende Segment führt den Markt mit dem größten Anteil von 22.12% im Jahr 2025, angetrieben durch weit verbreitete Anforderungen an wasserdichte und rissfeste Eigenschaften über Dach- und Gebäudehülle Anwendungen.
Das flammhemmende Segment registriert die schnellsten CAGR von 8,10% von 2026 bis 2033, angetrieben durch strengere städtische Brandschutz-Codes, die Bauherren zwingen, konventionelle Materialien durch konstruierte Stoffe zu ersetzen, die strenge Haltbarkeit Anforderungen erfüllen.
- Anwendung
Auf Basis der Anwendung wird der globale Buildtech-Textilmarkt zu Betonverstärkung, Dach- und Dämmung, Innenkonstruktion, Geotextilien & Geomembranen und Lärmschutz segmentiert. Das Betonverstärkungssegment führt den Markt mit dem größten Anteil von 32.11% im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz in dauerhaften und temporären strukturellen Anwendungen, die Rißfestigkeit und Haltbarkeit erfordern.
Das Segment Dach- & Dämmung registriert die schnellsten CAGR von 8,2% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach leichten, atmungsaktiven Dämmstoffen verbessert die Wärme- und Schalldämmleistung im Wohn- und Gewerbebau.
- Von End-Use Industrie
Der globale Buildtech-Textilienmarkt wird auf Basis der Endverwendungsbranche zu Gewerbebau, Wohnbau, Infrastruktur, Transport und anderen Segmenten segmentiert. Das Geschäftsfeld Gewerbebau führt den Markt mit dem größten Anteil von 29,01% im Jahr 2025, angetrieben durch zunehmende Nachfrage nach Büroräumen und ihre ästhetischen Attraktivität Anforderungen in Entwicklungs- und Entwicklungsländern.
Das Infrastruktursegment registriert das schnellste CAGR von 2026 bis 2033 von 8,80%, das durch die zunehmende Investition in Bau- und Infrastrukturentwicklungsprojekte weltweit angetrieben wird.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der globale Buildtech-Textilmarkt in Direkt/OEM und Distributoren & Einzelhändler segmentiert. Das Segment Distributoren & Einzelhändler führt den Markt mit dem größten Anteil von 58,20% im Jahr 2025, was die wichtige Rolle der regionalen Partner bei der Erreichung von Bauunternehmern und Baustofflieferanten widerspiegelt.
Das Direct/OEM-Segment registriert die schnellste CAGR von 2026 bis 2033 von 6,66%, unterstützt durch anhaltende großkonten Beziehungen zwischen führenden Herstellern und großen Baufirmen.
- Von Nachhaltigkeit Profil
Auf Basis des Nachhaltigkeitsprofils wird der globale Buildtech-Textilmarkt in konventionelle und recycelte/biobasierte Segmente segmentiert. Das konventionelle Segment führt den Markt mit dem größten Anteil von 62,23 % im Jahr 2025, was seinen weiter verbreiteten Einsatz in Massenmarktbauanwendungen widerspiegelt.
Das recycelte/biobasierte Segment registriert den schnellsten CAGR von 7,81% von 2026 bis 2033, der durch staatliche Vorschriften zur Förderung energieeffizienter und energieloser Gebäude und zur Verringerung der Treibhausgasemissionen angetrieben wird.
Welche Region hält den größten Teil des Buildtech-Textilmarktes
- Asia-Pacific dominiert den globalen Buildtech-Textilienmarkt als die größte einkommenserzeugende Region im Jahr 2025, angetrieben durch schnelle Urbanisierung, Infrastrukturentwicklung und zunehmende Betonung auf nachhaltige Baupraktiken in Entwicklungsländern.
- Die Region profitiert von der Ausweitung der inländischen Produktionskapazität, der Erhöhung der staatlichen Infrastrukturinvestitionen und der zunehmenden Übernahme energieeffizienter Baustandards. Die anhaltende Expansion der Gewerbe- und Wohnbautätigkeit verstärkt die Führungsposition von Asia-Pacific im globalen Markt.
China Buildtech Textilmarkt Einblick
Der China buildtech-Textilienmarkt registriert die weltweit höchste Wachstumsrate auf Landesebene von 2026 bis 2033 und spiegelt die expandierenden Inlandsbau- und Infrastrukturinvestitionen des Landes neben der zunehmenden Übernahme von Ingenieurbaustoffen über kommerzielle und Wohnbauprojekte wider.
Deutschland Buildtech Textilmarkt Einblick
Der deutsche Buildtech-Textilienmarkt bleibt von der starken Präsenz führender Hersteller wie Freudenberg Performance Materials und Verseidag-Indutex verankert, verstärkt durch den Erwerb des Kerngeschäfts der Heytex Group und seine Integration in die neue Marke MehlerHeytex.
Frankreich Buildtech Textilmarkt Einblick
Der France buildtech textiles Markt profitiert von der heimischen Präsenz der Serge Ferrari Group, einem weltweit führenden Hersteller von flexiblen Verbundmembranen für Bauanwendungen, verstärkt durch die anhaltende biobasierte Materialinnovation und den Ausbau in aufstrebende Baumärkte, einschließlich der Teilnahme am Big 5 Construct Saudi.
U.S. Buildtech Textilmarkt Einblick
Der US-amerikanische Buildtech-Textilmarkt wächst weiterhin stetig, unterstützt durch die heimische Präsenz führender Hersteller wie DuPont, Owens Corning, Hexcel und 3M, sowie nachhaltige Infrastruktur- und Gewerbebauinvestitionen im ganzen Land.
Indien Buildtech Textilmarkt Einblick
Der indische Buildtech-Textilmarkt erweitert sich weiter, unterstützt durch die heimische Präsenz von SRF Limited und wachsende Infrastrukturinvestitionen in den schnell urbanisierenden Gewerbe- und Wohnbaubranchen des Landes.
Welche sind die Top-Unternehmen im Buildtech Textiles Market
Die globale Buildtech-Textilindustrie wird in erster Linie von etablierten technischen Textil- und Baustoffunternehmen geführt, darunter:
- Serge Ferrari Group(Frankreich)
- Freudenberg Performance Materials SE & Co. KG(Deutschland)
- DuPont de Nemours, Inc.(US)
- Toray Industries, Inc.(Japan)
- Saint-Gobain S.A.(Frankreich)
- Owens Corning(US)
- Verseidag-Indutex GmbH (Deutschland)
- Ahlstrom Oyj (Finnland)
- SKAPS Industries (USA)
- SRF Limited (Indien)
- Officine Maccaferri S.p.A. (Italien)
- Geokunststoffe (Niederlande)
- Hexcel Corporation (USA)
- 3M Unternehmen (USA)
- Sika AG (Schweiz)
- BASF SE (Deutschland)
- Propex Operating Company, LLC (USA)
- Solmax International Inc. (Kanada)
- GKD Gebr. Kufferath AG (Deutschland)
- Low & Bonar (Freudenberg Group)
Was sind die neuesten Entwicklungen im Buildtech Textiles Market
- Im September 2024 hat Freudenberg Performance Materials den Erwerb des Kerngeschäfts der Heytex Group in Deutschland und China abgeschlossen und anschließend mit dem bestehenden Mehler-Geschäft zu einer neuen kombinierten Marke MehlerHeytex zusammengeführt.
- Im Mai 2024 setzte die Serge Ferrari Group ihre biobasierte Polsterlösung fort, die jetzt 47% biobasierte Inhalte enthält und die USDA-Zulassung hält, die Einhaltung der Brandfestigkeit und eine fünfjährige Haltbarkeitsgarantie kombiniert.
- Im Februar 2024 nahm die Serge Ferrari Group an der Big 5 Construct Saudi-Ausstellung in Riyadh teil, die direkt mit regionalen Bau- und Baustoffkäufern zusammenarbeitete, um ihre Präsenz auf dem Baumarkt des Gulf Cooperation Council zu erweitern.
- Im November 2025 berichtete die Freudenberg Gruppe für das Geschäftsjahr 2025 einen Gesamtumsatz von 13,383,3 Mio. USD, wobei technische Textilien trotz schwächerer Nachfrage in bestimmten Kernendmärkten, einschließlich der Automobilindustrie, unter den Kernmarktsegmenten des Unternehmens verbleiben.
- Im März 2025 entwickelten führende Hersteller weiterhin intelligente Textilien mit eingebetteten Sensoren zur Echtzeit-Strukturüberwachung, neben der zunehmenden Einführung der Nanotechnologie zur Steigerung der Materialstabilität und -funktionalität.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR BUILDTECH-TEXTILIEN
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR BUILDTECH-TEXTILIEN
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-Marktpositionsraster
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 DATEN IMPORTIEREN UND EXPORTIEREN
2.15 SEKUNDÄRQUELLEN
2.16 GLOBALER MARKT FÜR BUILDTECH-TEXTILIEN: FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 ROHSTOFFABDECKUNG
5.2 PRODUKTIONS- UND VERBRAUCHSANALYSE
5.3 IMPORT-EXPORT-SZENARIO
5.4 TECHNOLOGISCHER FORTSCHRITT DURCH HERSTELLER
5.5 PORTERS FÜNF KRÄFTE
5.6 Kriterien für die Lieferantenauswahl
5.7 PESTEL-ANALYSE
5.8 Regulierungsumfang
6 LIEFERKETTENANALYSE
6.1 ÜBERBLICK
6.2 Logistikkostenszenario
6.3 Bedeutung der Logistikdienstleister
7 KLIMAWANDEL-SZENARIO
7.1 UMWELTBEDENKEN
7.2 Reaktion der Industrie
7.3 DIE ROLLE DER REGIERUNG
7.4 ANALYSTENEMPFEHLUNGEN
8 GLOBALER MARKT FÜR BUILDTECH-TEXTILIEN, NACH FASERN, (2020–2029), (MILLIONEN USD) (MILLIONEN QUADRATMETER)
(Wert und Volumen für jedes Segment werden angegeben)
8.1 ÜBERSICHT
8.2 BAUMWOLLE
8.3 JUTE
8.3.1 WERT
8.3.2 LAUTSTÄRKE
8.4 SYNTHETISCH
8.4.1 WERT
8.4.2 LAUTSTÄRKE
8.4.3 POLYESTER
8.4.4 POLYURETHAN
8.4.5 NYLON
8.4.6 POLYETHYLEN
8.4.7 ACRYL
8.4.8 POLYCARBONAT
8.4.9 POLYPROPYLEN
8.4.10 ETFE
8.4.11 SONSTIGES
8.5 SONSTIGES
9 GLOBALER MARKT FÜR BUILDTECH-TEXTILIEN, NACH PRODUKT (2020–2029), (MILLIONEN USD) (MILLIONEN QUADRATMETER)
(Wert und Volumen für jedes Segment werden angegeben)
9.1 ÜBERSICHT
9.2 GARN
9.2.1 WERT
9.2.2 LAUTSTÄRKE
9.2.3 BAUMWOLLE
9.2.4 JUTE
9.2.5 SYNTHETISCH
9.2.5.1. POLYESTER
9.2.5.2. POLYURETHAN
9.2.5.3. NYLON
9.2.5.4. POLYETHYLEN
9.2.5.5. ACRYL
9.2.5.6. POLYCARBONAT
9.2.5.7. POLYPROPYLEN
9.2.5.8. ETFE
9.2.5.9. SONSTIGES
9.2.6 SONSTIGES
9.3 STOFFE
9.3.1 WERT
9.3.2 LAUTSTÄRKE
9.3.3 GEWEBT
9.3.3.1. BAUMWOLLE
9.3.3.2. JUTE
9.3.3.3. SYNTHETISCH
9.3.3.3.1. POLYESTER
9.3.3.3.2. POLYURETHAN
9.3.3.3.3. NYLON
9.3.3.3.4. POLYETHYLEN
9.3.3.3.5. ACRYL
9.3.3.3.6. POLYCARBONAT
9.3.3.3.7. POLYPROPYLEN
9.3.3.3.8. ETFE
9.3.3.3.9. SONSTIGES
9.3.3.4. SONSTIGES
9.3.4 GESTRICKT
9.3.4.1. BAUMWOLLE
9.3.4.2. JUTE
9.3.4.3. SYNTHETISCH
9.3.4.3.1. POLYESTER
9.3.4.3.2. POLYURETHAN
9.3.4.3.3. NYLON
9.3.4.3.4. POLYETHYLEN
9.3.4.3.5. ACRYL
9.3.4.3.6. POLYCARBONAT
9.3.4.3.7. POLYPROPYLEN
9.3.4.3.8. ETFE
9.3.4.3.9. SONSTIGES
9.3.4.4. SONSTIGES
10 GLOBALER MARKT FÜR BUILDTECH-TEXTILIEN, NACH VERTRIEBSNETZ, (2020–2029), (MILLIONEN USD) (MILLIONEN QUADRATMETER)
(Wert und Volumen für jedes Segment werden angegeben)
10.1 ÜBERSICHT
10.2 HERSTELLER
10.2.1 WERT
10.2.2 LAUTSTÄRKE
10.3 VERTRIEBSPARTNER
10.3.1 WERT
10.3.2 LAUTSTÄRKE
10.4 GROSSHÄNDLER
10.4.1 WERT
10.4.2 LAUTSTÄRKE
10.5 EINZELHÄNDLER
10.5.1 WERT
10.5.2 LAUTSTÄRKE
10.6 SONSTIGES
10.6.1 WERT
10.6.2 LAUTSTÄRKE
11 GLOBALER MARKT FÜR BUILDTECH-TEXTILIEN, NEBENEINANDER, (2020–2029), (MILLIONEN USD) (MILLIONEN METER)
(Wert und Volumen für jedes Segment werden angegeben)
11.1 ÜBERBLICK
11.2 AUSSEN
11.2.1 WERT
11.2.2 LAUTSTÄRKE
11.3 INNENRAUM
11.3.1 WERT
11.3.2 LAUTSTÄRKE
12 GLOBALER MARKT FÜR BUILDTECH-TEXTILIEN, NACH NUTZEN, (2020–2029), (MILLIONEN USD) (MILLIONEN QUADRATMETER)
(Wert und Volumen für jedes Segment werden angegeben)
12.1 ÜBERSICHT
12.2 Betonbewehrung
12.2.1 WERT
12.2.2 LAUTSTÄRKE
12.3 FASSADENFUNDAMENTSYSTEME
12.3.1 WERT
12.3.2 LAUTSTÄRKE
12.4 INNENAUSBAU
12.4.1 WERT
12.4.2 LAUTSTÄRKE
12.5 ISOLIERUNG
12.5.1 WERT
12.5.2 LAUTSTÄRKE
12.6 PROOFMATERIALIEN
12.6.1 WERT
12.6.2 LAUTSTÄRKE
12.7 KLIMAANLAGE
12.7.1 WERT
12.7.2 LAUTSTÄRKE
12.8 LÄRMSCHUTZ
12.8.1 WERT
12.8.2 LAUTSTÄRKE
12.9 Sichtschutz
12.9.1 WERT
12.9.2 LAUTSTÄRKE
12.1 SONNENSCHUTZ
12.10.1 WERT
12.10.2 LAUTSTÄRKE
12.11 GEBÄUDESICHERHEIT
12.11.1 WERT
12.11.2 LAUTSTÄRKE
12.12 SONSTIGES
12.12.1 WERT
12.12.2 LAUTSTÄRKE
13 GLOBALER MARKT FÜR BUILDTECH-TEXTILIEN, NACH ANWENDUNG (2020–2029), (MILLIONEN USD) (MILLIONEN QUADRATMETER)
(Wert und Volumen für jedes Segment werden angegeben)
13.1 ÜBERSICHT
13.2 Plakatwände und Beschilderungen
13.2.1 WERT
13.2.2 LAUTSTÄRKE
13.3 SCRIMS
13.3.1 WERT
13.3.2 LAUTSTÄRKE
13.3.3 WINDSCHUTZ
13.3.4 VOGELNETZE
13.3.5 SONNENSCHUTZMITTEL
13.3.6 SICHERHEITSBARRIEREN
13.3.7 SONSTIGES
13.4 MARKISEN UND VORDÄCHER
13.4.1 WERT
13.4.2 LAUTSTÄRKE
13.5 Planen
13.5.1 WERT
13.5.2 LAUTSTÄRKE
13.6 ARCHITEKTONISCHE MEMBRANEN
13.6.1 WERT
13.6.2 LAUTSTÄRKE
13.7 DACHMATERIALIEN
13.7.1 WERT
13.7.2 LAUTSTÄRKE
13.8 SONSTIGES
13.8.1 WERT
13.8.2 LAUTSTÄRKE
14 GLOBALER MARKT FÜR BUILDTECH-TEXTILIEN, NACH ENDVERWENDUNG, (2020–2029), (MILLIONEN USD) (MILLIONEN QUADRATMETER)
(Wert und Volumen für jedes Segment werden angegeben)
14.1 ÜBERSICHT
14.2 WOHNGEBÄUDE
14.2.1 WERT
14.2.2 LAUTSTÄRKE
14.2.3 WOHNGEBÄUDE, ÜBER GLASFASER
14.2.3.1. BAUMWOLLE
14.2.3.2. Jute
14.2.3.3. SYNTHETISCH
14.2.3.4. SONSTIGES
14.3 NICHTWOHNGEBÄUDE
14.3.1 WERT
14.3.2 LAUTSTÄRKE
14.3.3 NICHTWOHNGEBÄUDE NACH ART
14.3.3.1. BAU VON STRASSEN UND AUTOBAHNEN
14.3.3.2. EISENBAHNEN
14.3.3.3. ÖFFENTLICHE ARBEITEN
14.3.3.4. LÄNDLICHE ENTWICKLUNG
14.3.3.5. LANDWIRTSCHAFT
14.3.3.6. WASSER UND SANITÄR
14.3.3.7. GESUNDHEITSAUFBAU
14.3.3.8. BERGBAU UND TELEKOMMUNIKATION
14.3.3.9. SONSTIGES
14.3.4 NICHT-WOHNGEBÄUDE, ÜBER GLASFASER
14.3.4.1. BAUMWOLLE
14.3.4.2. JUTE
14.3.4.3. SYNTHETISCH
14.3.4.4. SONSTIGES
15 GLOBALER BUILDTECH-TEXTILIENMARKT, NACH REGION
(ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
15.1 NORDAMERIKA
15.1.1 USA
15.1.2 KANADA
15.1.3 MEXIKO
15.2 EUROPA
15.2.1 DEUTSCHLAND
15.2.2 Vereinigtes Königreich
15.2.3 ITALIEN
15.2.4 FRANKREICH
15.2.5 SPANIEN
15.2.6 SCHWEIZ
15.2.7 RUSSLAND
15.2.8 TÜRKEI
15.2.9 BELGIEN
15.2.10 NIEDERLANDE
15.2.11 RESTLICHES EUROPA
15.3 ASIEN-PAZIFIK
15.3.1 JAPAN
15.3.2 CHINA
15.3.3 SÜDKOREA
15.3.4 INDIEN
15.3.5 SINGAPUR
15.3.6 THAILAND
15.3.7 INDONESIEN
15.3.8 MALAYSIA
15.3.9 PHILIPPINEN
15.3.10 AUSTRALIEN UND NEUSEELAND
15.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
15.4 SÜDAMERIKA
15.4.1 BRASILIEN
15.4.2 ARGENTINIEN
15.4.3 RESTLICHES SÜDAMERIKA
15.5 NAHER OSTEN UND AFRIKA
15.5.1 SÜDAFRIKA
15.5.2 ÄGYPTEN
15.5.3 SAUDI-ARABIEN
15.5.4 VEREINIGTE ARABISCHE EMIRATE
15.5.5 ISRAEL
15.5.6 RESTLICHER NAHER OSTEN UND AMERIKA
16 GLOBALER BUILDTECH-TEXTILMARKT, UNTERNEHMENSLANDSCHAFT
16.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
16.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
16.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
16.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
16.5 FUSIONEN UND ÜBERNAHMEN
16.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
16.7 ERWEITERUNGEN
16.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
17 SWOT-ANALYSE
18 GLOBALER BUILDTECH-TEXTILMARKT – FIRMENPROFIL
18.1 SIOEN INDUSTRIES NV
18.1.1 UNTERNEHMENSÜBERSICHT
18.1.2 Umsatzanalyse
18.1.3 PRODUKTPORTFOLIO
18.1.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.1.5 SWOT-ANALYSE
18.1.6 JÜNGSTE ENTWICKLUNGEN
18.2 DUPONT
18.2.1 UNTERNEHMENSÜBERSICHT
18.2.2 Umsatzanalyse
18.2.3 PRODUKTPORTFOLIO
18.2.4 ÜBERBLICK ÜBER DIE PRODUKTIONSKAPAZITÄT
18.2.5 SWOT-ANALYSE
18.2.6 JÜNGSTE ENTWICKLUNGEN
18.3 LOW & BONAR
18.3.1 UNTERNEHMENSÜBERSICHT
18.3.2 Umsatzanalyse
18.3.3 PRODUKTPORTFOLIO
18.3.4 ÜBERBLICK ÜBER DIE PRODUKTIONSKAPAZITÄT
18.3.5 SWOT-ANALYSE
18.3.6 JÜNGSTE ENTWICKLUNGEN
18.4 SATTLER AG
18.4.1 UNTERNEHMENSÜBERSICHT
18.4.2 Umsatzanalyse
18.4.3 PRODUKTPORTFOLIO
18.4.4 ÜBERBLICK ÜBER DIE PRODUKTIONSKAPAZITÄT
18.4.5 SWOT-ANALYSE
18.4.6 JÜNGSTE ENTWICKLUNGEN
18,5 TAIYO KOGYO CORPORATION
18.5.1 UNTERNEHMENSÜBERSICHT
18.5.2 Umsatzanalyse
18.5.3 PRODUKTPORTFOLIO
18.5.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.5.5 SWOT-ANALYSE
18.5.6 JÜNGSTE ENTWICKLUNGEN
18.6 SERGE FERRARI
18.6.1 UNTERNEHMENSÜBERSICHT
18.6.2 Umsatzanalyse
18.6.3 PRODUKTPORTFOLIO
18.6.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.6.5 SWOT-ANALYSE
18.6.6 JÜNGSTE ENTWICKLUNGEN
18.7 HIRAOKA CO., LTD.
18.7.1 UNTERNEHMENSÜBERSICHT
18.7.2 Umsatzanalyse
18.7.3 PRODUKTPORTFOLIO
18.7.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.7.5 SWOT-ANALYSE
18.7.6 JÜNGSTE ENTWICKLUNGEN
18.8 VERSEIDAG-INDUTEX GMBH
18.8.1 UNTERNEHMENSÜBERSICHT
18.8.2 Umsatzanalyse
18.8.3 PRODUKTPORTFOLIO
18.8.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.8.5 SWOT-ANALYSE
18.8.6 JÜNGSTE ENTWICKLUNGEN
18.9 SAINT-GOBAIN
18.9.1 UNTERNEHMENSÜBERSICHT
18.9.2 Umsatzanalyse
18.9.3 PRODUKTPORTFOLIO
18.9.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.9.5 SWOT-ANALYSE
18.9.6 JÜNGSTE ENTWICKLUNGEN
18.1 TORAY INDUSTRIES, INC.
18.10.1 UNTERNEHMENSÜBERSICHT
18.10.2 Umsatzanalyse
18.10.3 PRODUKTPORTFOLIO
18.10.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.10.5 SWOT-ANALYSE
18.10.6 NEUESTE ENTWICKLUNGEN
18.11 SEAMAN CORPORATION
18.11.1 UNTERNEHMENSÜBERSICHT
18.11.2 Umsatzanalyse
18.11.3 PRODUKTPORTFOLIO
18.11.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.11.5 SWOT-ANALYSE
18.11.6 NEUESTE ENTWICKLUNGEN
18.12 STRUCTURFLEX
18.12.1 UNTERNEHMENSÜBERSICHT
18.12.2 Umsatzanalyse
18.12.3 PRODUKTPORTFOLIO
18.12.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.12.5 SWOT-ANALYSE
18.12.6 NEUESTE ENTWICKLUNGEN
18.13 SEFAR AG
18.13.1 UNTERNEHMENSÜBERSICHT
18.13.2 Umsatzanalyse
18.13.3 PRODUKTPORTFOLIO
18.13.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.13.5 SWOT-ANALYSE
18.13.6 NEUESTE ENTWICKLUNGEN
18.14 IASO
18.14.1 UNTERNEHMENSÜBERSICHT
18.14.2 Umsatzanalyse
18.14.3 PRODUKTPORTFOLIO
18.14.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.14.5 SWOT-ANALYSE
18.14.6 NEUESTE ENTWICKLUNGEN
18.15 SRF LIMITED
18.15.1 UNTERNEHMENSÜBERSICHT
18.15.2 Umsatzanalyse
18.15.3 PRODUKTPORTFOLIO
18.15.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.15.5 SWOT-ANALYSE
18.15.6 NEUESTE ENTWICKLUNGEN
18.16 SEELE
18.16.1 UNTERNEHMENSÜBERSICHT
18.16.2 Umsatzanalyse
18.16.3 PRODUKTPORTFOLIO
18.16.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.16.5 SWOT-ANALYSE
18.16.6 NEUESTE ENTWICKLUNGEN
18.17 DELCOTEX
18.17.1 UNTERNEHMENSÜBERSICHT
18.17.2 Umsatzanalyse
18.17.3 PRODUKTPORTFOLIO
18.17.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.17.5 SWOT-ANALYSE
18.17.6 NEUESTE ENTWICKLUNGEN
18.18 SKAPS INDUSTRIES
18.18.1 UNTERNEHMENSÜBERSICHT
18.18.2 Umsatzanalyse
18.18.3 PRODUKTPORTFOLIO
18.18.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.18.5 SWOT-ANALYSE
18.18.6 NEUESTE ENTWICKLUNGEN
18.19 OFFICINE MACCAFERRI SPA
18.19.1 UNTERNEHMENSÜBERSICHT
18.19.2 Umsatzanalyse
18.19.3 PRODUKTPORTFOLIO
18.19.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.19.5 SWOT-ANALYSE
18.19.6 NEUESTE ENTWICKLUNGEN
18.2 GRUSCHWITZ TEXTILWERKE AG
18.20.1 UNTERNEHMENSÜBERSICHT
18.20.2 Umsatzanalyse
18.20.3 PRODUKTPORTFOLIO
18.20.4 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
18.20.5 SWOT-ANALYSE
18.20.6 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
19 FRAGEBOGEN
20 VERWANDTE BERICHTE
21 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











