


Globaler Markt für Kataraktbehandlungen, nach Typen (nuklearer Katarakt, kortikaler Katarakt, posteriorer subkapsulärer Katarakt und angeborener Katarakt), Behandlung (Medikamente und Chirurgie), Arzneimittelklasse (Mydriatika, Antibiotika, ophthalmische NSAIDs, Kortikosteroide und andere), Verabreichungsweg (oral und topisch), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachkliniken und andere), Land (USA, Kanada, Mexiko, Peru, Brasilien, Argentinien, Restliches Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Ungarn, Litauen, Österreich, Irland, Norwegen, Polen, Restliches Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Vietnam, Restlicher asiatisch-pazifischer Raum, Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate, Kuwait, Israel, Ägypten, Restlicher Naher Osten und Afrika) Branchentrends und Prognose für 2029
Was ist die Katarakt-Behandlung Markt Größe und Wachstum Rate
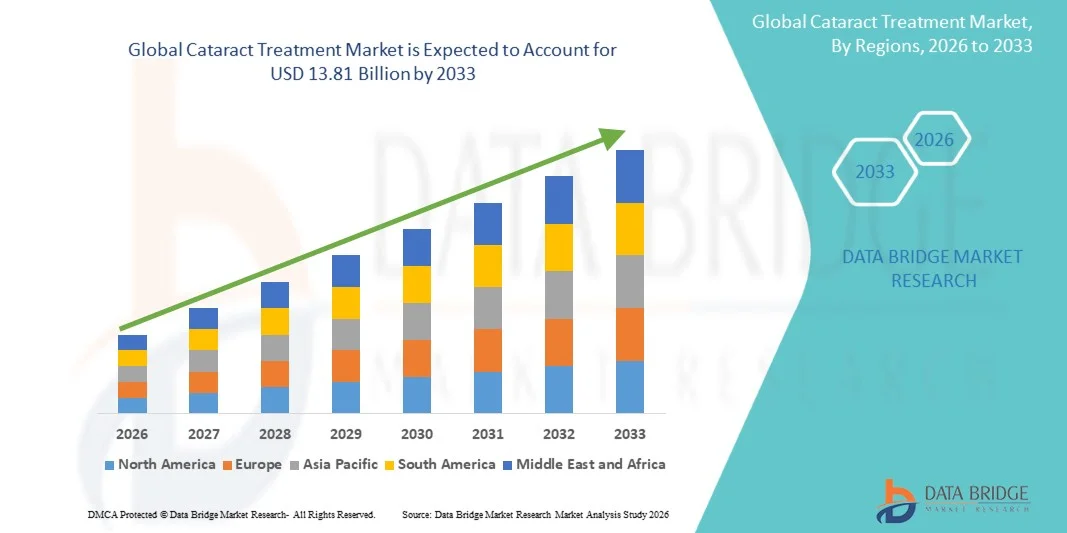
- Wie bei Data Bridge Market Research Analysis wurde die globale Katarakt-Behandlungsmarktgröße geschätzt9,35 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen13,81 Mrd. USD bis 2033, beiCAGR von 5,00%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von Katarakten, insbesondere unter der alternden Bevölkerung, sowie das zunehmende Bewusstsein für die Sehversorgung und die Verfügbarkeit fortschrittlicher Behandlungsoptionen gefördert, was zu einer höheren Akzeptanz von Katarakt-Behandlungslösungen im Gesundheitswesen führt.
- Darüber hinaus verbessern kontinuierliche Fortschritte in chirurgischen Techniken wie minimalinvasive Verfahren und die Entwicklung von Premium-Intraokularlinsen (IOLs) die Patientenergebnisse und Zufriedenheit. Die wachsende Nachfrage nach effektiven, sicheren und schnellen Vision-Restaurierungslösungen stellt eine Katarakt-Behandlung als kritischer Bestandteil der Augenpflege her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Katarakt-Behandlungslösungen, wodurch das Marktwachstum deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 9,35 Milliarden
- Voraussichtlicher Marktwert (2033):USD 13,81 Milliarden
- Wettervorhersage CAGR (2026–2033): 5.00%
Was sind die großen Takeaways des Cataract Treatment Market
- Kataraktbehandlung, mit chirurgischen Eingriffen und fortgeschrittener Intraokularlinse (IOL) Implantation zur Wiederherstellung von durch Linsenwolken beeinträchtigter Vision, ist ein wesentlicher Bestandteil der modernen Augenpflege in Krankenhäusern, Spezialkliniken und ambulanten chirurgischen Zentren aufgrund seiner hohen Erfolgsrate und der Fähigkeit, die Lebensqualität deutlich zu verbessern
- Die eskalierende Nachfrage nach Katarakt-Behandlung wird in erster Linie von der schnell alternden globalen Bevölkerung, zunehmender Prävalenz von Sehstörungen und zunehmendem Bewusstsein in Bezug auf die rechtzeitige Augenpflege, zusammen mit steigender Präferenz für minimalinvasive und schnelle Heilung chirurgische Verfahren
- Nordamerika dominierte den Katarakt-Behandlungsmarkt mit dem größten Umsatzanteil von 36,8% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und frühe Annahme von Premium-Intraokularlinsen und lasergestützte chirurgische Technologien, mit den USA mit starken Prozessvolumina und kontinuierlichen technologischen Innovationen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Katarakt-Behandlungsmarkt während der Prognosezeit aufgrund der steigenden geriatrischen Bevölkerung, der Zunahme von Gesundheitsinvestitionen, der Verbesserung des Zugangs zu Augenpflegedienstleistungen und der zunehmenden Sensibilisierung in Ländern wie Indien und China
- Das operative Segment hielt 2025 den größten Marktanteil von rund 72,5%, was darauf zurückzuführen ist, dass die Operation die einzige endgültige Behandlung von Katarakten bleibt.
Bericht Umfang und Kataraktbehandlung Marktsegmentierung
|
Attribute |
Katarakt Behandlung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Cataract Treatment Market
„Promotionen in Chirurgischen Technologien und Intraocular Lens (IOL) Innovationen„
- Ein bedeutender und beschleunigender Trend im globalen Katarakt-Behandlungsmarkt ist die kontinuierliche Weiterentwicklung der chirurgischen Technologien und die Entwicklung innovativer intraokularer Linsen (IOL), die visuelle Ergebnisse und Patientenzufriedenheit verbessern
- So hat die Einführung von Femtosekundenlaser-assisted Katarakt Chirurgie (FLACS) und Phakoemulsifikationstechniken verbesserte chirurgische Präzision, reduzierte Erholungszeit und minimierte Komplikationen im Vergleich zu herkömmlichen Verfahren
- Die Einführung fortschrittlicher IOLs, einschließlich multifokaler, torischer und erweiterter Tiefenschärfe-Objektive, ermöglicht es Patienten, eine verbesserte Vision in mehreren Entfernungen zu erreichen, wodurch die Abhängigkeit von der Korrekturbrille verringert wird
- Darüber hinaus ermöglicht die zunehmende Vorliebe für Premium-IOLs eine personalisierte Sehkorrektur, die auf individuelle Patientenbedürfnisse zugeschnitten ist, wodurch die allgemeine Lebensqualität erhöht wird.
- Die Integration fortschrittlicher Bildgebungs- und Diagnosewerkzeuge in die präoperative Planung trägt auch zur genaueren Auswahl der Objektive und zu besseren chirurgischen Ergebnissen bei.
- Dieser Trend zu technologisch fortschrittlichen und patientenzentrierten Behandlungslösungen wandelt die Katarakt-Behandlungslandschaft um, wobei Gesundheitsdienstleister zunehmend innovative chirurgische Ansätze und Premium-Objektive einnehmen
Kataraktische Behandlungsmarktdynamik
Fahrer
„Rising Geriatric Population and Increasing Prevalence of Cataract Cases“
- Die zunehmende globale geriatrische Bevölkerung ist ein wichtiger Treiber für den Katarakt-Behandlungsmarkt, da Alterung der primäre Risikofaktor ist, der mit der Kataraktentwicklung verbunden ist
- Die zunehmende Lebenserwartung in den entwickelten und Entwicklungsregionen hat zum Beispiel zu einer höheren Anzahl von Personen geführt, die anfällig für Sehbeeinträchtigungen sind, die durch Kataraktika verursacht werden.
- Darüber hinaus trägt die steigende Prävalenz von Lebensstil-bedingten Zuständen wie Diabetes weiter zum zunehmenden Auftreten von Katarakten bei, wodurch die Nachfrage nach effektiven Behandlungslösungen
- Regierungsinitiativen und Sensibilisierungsprogramme zur Reduzierung vorbeugbarer Blindheit fördern auch die Frühdiagnose und zeitnahe chirurgische Intervention
- Die zunehmende Gesundheitsinfrastruktur und der verbesserte Zugang zu ophthalmischen Pflegediensten unterstützen die wachsende Anzahl von Kataraktverfahren weltweit
- Die Verfügbarkeit fortgeschrittener chirurgischer Techniken und eine verbesserte Rückzahlungspolitik in mehreren Regionen beschleunigen das Marktwachstum
Zurückhaltung/Challenge
„Hohe Behandlungskosten und eingeschränkter Zugang in Entwicklungsregionen„
- Hohe Kosten im Zusammenhang mit fortgeschrittenen Kataraktchirurgen und Premium-Intraokularlinsen stellen eine große Herausforderung für die weit verbreitete Annahme von Katarakt-Behandlung, insbesondere in Niedrig- und Mitteleinkommensregionen
- Viele Patienten in Entwicklungsbereichen stehen vor finanziellen Zwängen und begrenztem Zugang zur spezialisierten Augenheilkunde, die Diagnose und Behandlung verzögert
- In einigen ländlichen Regionen müssen die Patienten oft lange Strecken für den Zugang zu Katarakt-Chirurgie-Diensten in städtischen Krankenhäusern reisen, was zu Verspätungen oder völligen Vermeiden der Behandlung durch Reise- und Unterkunftskosten führt.
- Darüber hinaus schränken unzureichende Gesundheitsinfrastrukturen und ein Mangel an qualifizierten Augenärzten in ländlichen und unterbewahrten Regionen das Marktwachstum weiter ein
- Bedenken bezüglich postoperativer Komplikationen und mangelndem Bewusstsein über verfügbare Behandlungsoptionen beeinflussen auch die Bereitschaft der Patienten, sich einer Operation zu unterziehen
- Die Bewältigung dieser Herausforderungen erfordert eine verstärkte Investition in die Infrastruktur des Gesundheitswesens, eine Erweiterung erschwinglicher Behandlungsprogramme und die Ausbildung qualifizierter Fachkräfte
- Während Anstrengungen unternommen werden, um die Zugänglichkeit zu verbessern und die Kosten zu senken, begrenzen diese Hindernisse weiterhin das volle Potenzial des Markts für Kataraktbehandlungen.
- Die Überwindung dieser Probleme durch öffentliche Gesundheitsinitiativen, technologische Fortschritte und kostengünstige Behandlungslösungen wird für eine nachhaltige Markterweiterung unerlässlich sein.
Wie wird der Cataract Treatment Market segmentiert
Der Markt wird auf Basis von Arten, Behandlung, Drogenklasse, Verwaltung, Verteilungskanal und Endverbraucher segmentiert.
• Nach Arten
Auf Basis von Typen wird der Cataract Treatment-Markt in nukleare Katarakt, kortikale Katarakts, posterior subcapsulare Katarakts und angeborene Katarakts segmentiert. Das Segment Nuklearkatarakten dominierte 2025 den größten Marktanteil von rund 41,8%, der durch seine hohe Prävalenz der alternden Bevölkerung getrieben wurde. Kernkatarakte sind die häufigste Art, die mit altersbedingten Sehbehinderungen verbunden ist und sie zu einem primären Schwerpunkt in der Augenpflege macht. Die zunehmende globale geriatrische Bevölkerung trägt maßgeblich zur Dominanz dieses Segments bei. Darüber hinaus erhöhen Lebensstilfaktoren wie längere UV-Belichtung und Rauchen die Inzidenzraten weiter. Frühdiagnose und weit verbreitete Sensibilisierungsprogramme haben zu erhöhten Behandlungsraten geführt. Die Verfügbarkeit fortgeschrittener chirurgischer Techniken wie Phacoemulsifikation unterstützt effektives Management. Krankenhäuser und Augenpflegezentren priorisieren nukleare Kataraktfälle aufgrund ihres Volumens. Auch staatliche Initiativen zur Förderung von Augengesundheitsuntersuchungen spielen eine entscheidende Rolle. Kontinuierliche Fortschritte in der Intraokularlinse (IOL)-Technologie verstärken die Behandlungsergebnisse weiter. Darüber hinaus verstärkte Gesundheitsausgaben und verbesserter Zugang zu ophthalmischer Versorgung sorgen für ein anhaltendes Wachstum.
Das posterior subcapsular cataracts Segment wird erwartet, dass die schnellste CAGR von 8,6% von 2026 bis 2033, angetrieben durch seine steigende Häufigkeit bei jüngeren Individuen und Patienten mit Diabetes oder verlängerten Steroid-Nutzung. Diese Art geht schneller voran als andere Katarakten und erhöht die Dringlichkeit für die Behandlung. Das zunehmende Bewusstsein für frühe Symptome wie Blenden- und Sehstörungen erhöht die Diagnoseraten. Technologische Fortschritte bei chirurgischen Eingriffen verbessern die Ergebnisse für diese Patienten. Die zunehmende Prävalenz von Diabetes weltweit ist ein wichtiger Faktor. Darüber hinaus unterstützt eine verbesserte Zugänglichkeit für Augenpflege in Schwellenländern das Wachstum. Augenärzte konzentrieren sich zunehmend auf frühe Interventionsstrategien für dieses Segment. Die zunehmende Übernahme minimalinvasiver Kataraktoperationen beschleunigt die Nachfrage weiter. Forschung und Innovation in Linsenimplantaten tragen ebenfalls zu besseren visuellen Ergebnissen bei. Das Segment soll sich aufgrund veränderter Krankheitsmuster und verbesserter Gesundheitsinfrastruktur deutlich erweitern.
• Durch Behandlung
Auf Basis der Behandlung wird der Markt in Medikamente und Chirurgie segmentiert. Das operative Segment hielt 2025 den größten Marktanteil von rund 72,5%, was darauf zurückzuführen ist, dass die Operation die einzige endgültige Behandlung für Katarakte bleibt. Verfahren wie Phakoemulgierung und lasergestützte Kataraktoperation werden aufgrund ihrer hohen Erfolgsquoten weit verbreitet. Die Erhöhung des Patientenbewusstseins in Bezug auf chirurgische Ergebnisse erhöht die Nachfrage deutlich. Technologische Fortschritte haben die chirurgischen Risiken und die Erholungszeit reduziert und mehr Patienten dazu ermutigt, sich für die Operation zu entscheiden. Die wachsende alternde Bevölkerung treibt die Notwendigkeit chirurgischer Eingriffe weiter an. Darüber hinaus unterstützen eine verbesserte Gesundheitsinfrastruktur und die Verfügbarkeit von qualifizierten Augenärzten das Segmentwachstum. Auch staatliche Initiativen und Versicherungen für Kataraktoperationen tragen zur verstärkten Adoption bei. Die steigende Anzahl von Augenpflegezentren erhöht die Zugänglichkeit weltweit. Kontinuierliche Innovation in Intraokularlinsen verbessert die Patientenzufriedenheit und visuelle Ergebnisse.
Das Medikamentensegment wird von 2026 bis 2033 bei der schnellsten CAGR von 7,4% wachsen, die durch die zunehmende Forschung zu nicht-chirurgischen Behandlungsoptionen getrieben wird. Obwohl Medikamente nicht völlig katarakten heilen können, spielen sie eine Rolle bei der Behandlung von Symptomen und verzögerte Progression. Das wachsende Interesse an einer frühzeitigen Intervention unterstützt dieses Segment. Pharmaunternehmen investieren in die Entwicklung von Augentropfen und Antioxidantientherapien. Das zunehmende Bewusstsein für präventive Augenpflege erhöht auch die Nachfrage. Darüber hinaus sind Patienten, die zögerlich einer Operation unterzogen werden, oft auf Medikamente angewiesen. Die Ausweitung des Zugangs zu ophthalmischen Medikamenten in Schwellenländern unterstützt das Wachstum weiter. Technologische Fortschritte in den Drogenliefersystemen verbessern die Wirksamkeit. Das Segment wird mit anhaltender klinischer Forschung und Innovation stetig wachsen.
• Durch Drogenklasse
Auf Basis der Drogenklasse wird der Markt in Mydriatics, Antibiotika, ophthalmische NSAIDs, Kortikosteroide und andere segmentiert. Das Segment Kortikosteroide dominierte den Markt mit einem Anteil von ca. 33,9% im Jahr 2025, angetrieben durch ihre weit verbreitete Verwendung bei der Verringerung der Entzündung post Katarakt Chirurgie. Diese Medikamente sind wichtig, um Komplikationen zu verhindern und eine erfolgreiche Erholung zu gewährleisten. Die zunehmende Anzahl von Kataraktchirurgen weltweit erhöht die Nachfrage nach Kortikosteroiden deutlich. Darüber hinaus ist ihre Wirksamkeit bei der Behandlung von Augenentzündungen eine bevorzugte Wahl unter Augenärzten. Die Verfügbarkeit verschiedener Formulierungen verbessert die Zugänglichkeit. Das wachsende Bewusstsein für die postoperative Pflege unterstützt das Segmentwachstum. Pharmaunternehmen entwickeln weiterhin verbesserte Formulierungen mit weniger Nebenwirkungen. Das Segment profitiert von einer starken klinischen Adoption und etablierten Behandlungsprotokollen. Auch die Erhöhung der Gesundheitsausgaben trägt zur Dominanz bei.
Das ophthalmische NSAIDs-Segment wird voraussichtlich die schnellste CAGR von 8,1% von 2026 bis 2033 erleben, die durch ihre Wirksamkeit in der Schmerz- und Entzündungsbekämpfung getrieben wird. Diese Medikamente werden zunehmend als Alternativen oder Ergänzungen zu Kortikosteroiden verwendet. Sensibilisierung für die Minimierung von Steroid-bedingten Nebenwirkungen erhöht die Annahme. Erhöhung der chirurgischen Volumen weitere Antriebsnachfrage nach postoperativen Medikamenten. Fortschritte in Arzneimittelformulierungen verbessern den Patientenkomfort und die Compliance. Darüber hinaus unterstützt die wachsende Präferenz für Kombinationstherapien das Segmentwachstum. Die Ausweitung der ophthalmischen Pflegedienste in Entwicklungsregionen erhöht die Zugänglichkeit. Kontinuierliche Forschungs- und Entwicklungsbemühungen sollen das Wachstum weiter beschleunigen.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche und topische Segmente unterteilt. Das aktuelle Segment hielt 2025 den größten Marktanteil von 68,2%, was durch seine direkte Anwendung auf das Auge und eine höhere Wirksamkeit bei der gezielten Behandlung verursacht wurde. Augentropfen werden sowohl vor und nach der Kataraktchirurgie weit verbreitet, so dass sie eine primäre Art der Verabreichung. Patienten bevorzugen topische Behandlungen durch ihre einfache Bedienung und minimale systemische Nebenwirkungen. Die Verfügbarkeit einer breiten Palette von ophthalmischen Formulierungen unterstützt das Segmentwachstum weiter. Das zunehmende Bewusstsein für Augenpflege und Hygiene erhöht auch die Nachfrage. Pharmazeutische Fortschritte in Augentropfen Formulierungen verbessern die Wirkstoffaufnahme und Wirksamkeit. Darüber hinaus ist die topische Administration kostengünstig und leicht zugänglich.
Das orale Segment wird voraussichtlich mit 6,9 % am schnellsten CAGR von 2026 bis 2033 wachsen, was durch seine Rolle bei der Unterstützung der allgemeinen Augengesundheit und der Bewältigung der zugrunde liegenden Bedingungen bedingt ist. Orale Medikamente werden oft als adjunct Therapie im Kataraktmanagement verwendet. Das zunehmende Bewusstsein über Nahrungsergänzungsmittel für die Augengesundheit trägt zum Wachstum bei. Darüber hinaus bevorzugen Patienten in bestimmten Fällen orale Medikamente zur Bequemlichkeit. Die Ausweitung des Gesundheitszugangs in Schwellenländern unterstützt die Nachfrage weiter. Die laufende Forschung zu oralen Antioxidantientherapien wird voraussichtlich das zukünftige Wachstum vorantreiben.
• Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit einem Anteil von 49,5% im Jahr 2025, angetrieben durch die hohe Anzahl von Kataraktchirurgen in Krankenhäusern durchgeführt. Patienten erhalten typischerweise Medikamente direkt von Krankenhaus-Apotheken während der Behandlung. Die Anwesenheit von geschulten Fachkräften im Gesundheitswesen gewährleistet eine ordnungsgemäße Medikamentenabgabe. Darüber hinaus halten Krankenhäuser eine konsequente Versorgung mit essentiellen ophthalmischen Medikamenten aufrecht. Steigende Krankenhauszutritte für Augenchirurgie unterstützen das Segmentwachstum weiter. Auch staatliche Investitionen in die Gesundheitsinfrastruktur tragen zur Dominanz bei.
Das Online-Apothekensegment wird von 2026 bis 2033 mit 9,3 % am schnellsten CAGR bezeugt, das von der zunehmenden Einführung digitaler Gesundheitsplattformen angetrieben wird. Patienten bevorzugen zunehmend Online-Kanäle für Bequemlichkeit und Heimlieferung. Die Steigerung der Internetdurchdringung und der Smartphone-Nutzung unterstützen diesen Trend. Wettbewerbsfähige Preise und Rabatte ziehen die Verbraucher weiter an. Die COVID-19 Pandemie beschleunigte die Verschiebung in Richtung Online-Medizinkäufe. Verbesserte regulatorische Rahmenbedingungen verbessern das Vertrauen der Verbraucher. Das Segment soll mit fortschreitender digitaler Transformation im Gesundheitswesen deutlich wachsen.
• Von Endnutzern
Auf der Grundlage von Endbenutzern wird der Markt in Krankenhäuser, Pflege, Spezialkliniken und andere segmentiert. Das Segment Krankenhäuser hielt den größten Marktanteil von 54,1% im Jahr 2025, angetrieben durch die Verfügbarkeit von fortgeschrittenen chirurgischen Einrichtungen und qualifizierten Augenärzten. Krankenhäuser sind die Hauptzentren für Kataraktdiagnose und Behandlung. Die zunehmende Anzahl chirurgischer Eingriffe erhöht die Nachfrage deutlich. Darüber hinaus bieten Krankenhäuser umfassende Betreuung, einschließlich Vor- und Nachbetriebsmanagement. Die staatliche Unterstützung und Finanzierung stärken dieses Segment weiter.
Das Homecare-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 8,7 % wachsen, was durch die zunehmende Vorliebe für die postoperative Betreuung zu Hause bedingt ist. Patienten bevorzugen Pflege für Komfort und reduzierte Krankenhausbesuche. Fortschritte bei der Telemedizin und der Fernüberwachung unterstützen diesen Trend. Die wachsende ältere Bevölkerung treibt die Nachfrage nach häuslicher Pflege weiter an. Das zunehmende Bewusstsein für Selbstversorgung und Erholungsmanagement steigert auch das Wachstum. Das Segment soll sich mit der Umstellung auf patientenzentrierte Gesundheitsmodelle rasch ausweiten.
Welche Region hält den größten Teil des Katarakt-Behandlungsmarktes
- Nordamerika dominierte den Katarakt-Behandlungsmarkt mit dem größten Umsatzanteil von 36,8% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und frühe Annahme von Premium-Intraokularlinsen (IOLs) und lasergestützte chirurgische Technologien
- Die Region profitiert von einem hohen Volumen von Kataraktverfahren und starke Präsenz führender ophthalmischer Gerätehersteller
- Patienten und Gesundheitsdienstleister in der Region bevorzugen zunehmend fortschrittliche chirurgische Lösungen wie femtosekundenlaser-assisierte Kataraktchirurgie und Premium-IOLs, die visuelle Ergebnisse verbessern und die Abhängigkeit von Brillen reduzieren. Darüber hinaus treiben günstige Rückzahlungspolitiken, etablierte klinische Praktiken und kontinuierliche technologische Fortschritte das Marktwachstum in ganz Nordamerika weiter voran
US Katarakt Behandlung Markt Insight
Der US-Kataract-Behandlungsmarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch starke Verfahrensvolumina und kontinuierliche technologische Innovationen geprägt war. Das Land bezeugt eine hohe Akzeptanz von Premium-Intraokularlinsen, einschließlich multifokaler und torischer Linsen, sowie eine zunehmende Nutzung minimalinvasiver und lasergestützter chirurgischer Techniken. Darüber hinaus tragen die wachsende alternde Bevölkerung, das zunehmende Bewusstsein für die Sehversorgung und die Präsenz führender Branchenakteure maßgeblich zur Markterweiterung in den USA bei.
Europa Cataract Treatment Market Insight
Der europäische Katarakt-Behandlungsmarkt soll sich während der Prognosezeit mit einem erheblichen CAGR ausweiten, vor allem durch die zunehmende Prävalenz altersbedingter Augenstörungen und etablierter öffentlicher Gesundheitssysteme. Regierungsgestützte Gesundheitsprogramme und die zunehmende Einführung fortschrittlicher chirurgischer Technologien unterstützen das Marktwachstum. Darüber hinaus fördern die wachsende geriatrische Bevölkerung und die steigende Nachfrage nach verbesserten visuellen Ergebnissen die Verwendung von Premium-IOLs und modernen Katarakt-Behandlungsverfahren in der gesamten Region.
U.K. Cataract Treatment Market Insight
Der US-Kataract-Behandlungsmarkt wird voraussichtlich während der Prognosezeit zu einem bemerkenswerten CAGR wachsen, unterstützt durch steigendes Bewusstsein für die Augengesundheit und steigende Nachfrage nach zeitnahen chirurgischen Eingriffen. Die Präsenz strukturierter Gesundheitsdienste und Initiativen zur Verringerung der chirurgischen Wartezeiten tragen zu höheren Prozedurmengen bei. Darüber hinaus ist die zunehmende Annahme von fortgeschrittenen chirurgischen Techniken und intraokularen Linsen die Verbesserung der Behandlungsergebnisse in den USA.
Deutschland Katarakt Behandlungsmarkt Einblick
Der deutsche Katarakt-Behandlungsmarkt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR ausbauen, der von der starken Gesundheitsinfrastruktur des Landes und der Betonung der medizinischen Innovation geprägt ist. Die zunehmende Einführung fortschrittlicher ophthalmischer Technologien, einschließlich lasergestützter Chirurgie und erstklassiger IOL, unterstützt das Marktwachstum. Darüber hinaus tragen hohe Gesundheitsausgaben und eine wachsende ältere Bevölkerung zur steigenden Nachfrage nach Kataraktbehandlung in Deutschland bei.
Asien-Pazifik Katarakt Behandlung Markt Insight
Der asiatisch-pazifische Katarakt-Behandlungsmarkt wird voraussichtlich im Prognosezeitraum mit dem schnellsten CAGR wachsen, der von der steigenden geriatrischen Bevölkerung, der steigenden Investitionen im Gesundheitswesen und der Verbesserung des Zugangs zu Eye Care-Services angetrieben wird. Das wachsende Bewusstsein für die kataraktische Blindheit und die Ausweitung der Gesundheitsinfrastruktur in Ländern wie Indien und China erhöhen die Nachfrage deutlich. Darüber hinaus beschleunigen staatliche Initiativen und Programme zur Reduzierung vorbeugbarer Blindheit die Einführung von Kataraktoperationen in der gesamten Region.
Japan Katarakt Behandlung Markt Insight
Der japanische Katarakt-Behandlungsmarkt gewinnt aufgrund seiner rasant alternden Bevölkerung und ihres hohen Gesundheitsstandards an Dynamik. Das Land hat einen starken Fokus auf frühe Diagnose und fortgeschrittene Behandlungsoptionen, was zu einer weit verbreiteten Einführung moderner Katarakt-Chirurgietechniken und Premium-Intraokularlinsen führt. Kontinuierliche technologische Fortschritte und ein hohes Patientenbewusstsein sind Schlüsselfaktoren für das Marktwachstum in Japan.
China Katarakt Behandlung Markt Insight
Der China-Katarak-Behandlungsmarkt entfiel 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, der auf seine große alternde Bevölkerung und die Verbesserung der Gesundheitsinfrastruktur zurückzuführen ist. Die steigenden staatlichen Initiativen zur Bekämpfung vorbeugbarer Blindheit, zusammen mit zunehmendem Bewusstsein für die Augengesundheit, treiben die Nachfrage nach Kataraktoperationen. Darüber hinaus sind die Erweiterung der Gesundheitseinrichtungen und die Verfügbarkeit kosteneffektiver Behandlungsoptionen Schlüsselfaktoren für das Marktwachstum in China.
Welche sind die Top-Unternehmen im Cataract Treatment Market
Die Cataract-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Alcon Inc. (Schweiz)
- Johnson & Johnson Vision (USA)
- Bausch + Lomb (Kanada)
- Carl Zeiss Meditec AG (Deutschland)
- Hoya Corporation (Japan)
- EssilorLuxottica (Frankreich)
- Nidek Co., Ltd (Japan)
- Topcon Corporation (Japan)
- STAAR Surgical Company (USA)
- Rayner Intraocular Lenses Ltd. (U.K.)
- Oculentis GmbH (Deutschland)
- Santen Pharmaceutical Co., Ltd. (Japan)
- Novartis AG (Schweiz)
- Pfizer Inc. (USA)
- Allergan (AbbVie Inc.) (Irland)
- Aurolab (Indien)
- Appasamy Associates (Indien)
- Eyekon Medical Inc. (USA)
- Lenstec, Inc. (USA)
- HumanOptics AG (Deutschland)
Was sind die neuesten Entwicklungen im Cataract Treatment Market
- Im Oktober 2025 kündigte BVI Medical, ein weltweit führendes Unternehmen für Augenheilkunde, an, dass die US Food and Drug Administration (FDA) ihre FINEVISION® HP trifocal intraocular Linse (IOL) für Kataraktchirurgie genehmigte. Dieses bereits international weit verbreitete Brillenglas der nächsten Generation sorgt für Sehkorrektur in Nah-, Zwischen- und Fernabständen durch fortschrittliche diffraktive Optik und verbesserte Lichtverteilung. Die Zulassung erweitert die Premium-Katark-Chirurgie-Optionen in den USA deutlich, die BVI-Führung bei fortgeschrittener Intraokularlinseninnovation verstärken
- Im Januar 2025 erweiterte Alcon, ein weltweit führender Anbieter in der Augenpflege, das kommerzielle Rollout seiner PanOptix Pro trifocal Intraokularlinse, die Ende 2023 die FDA-Zulassung erhalten hatte. Das Objektiv bietet eine verbesserte Kontrastempfindlichkeit, reduzierte Sehstörungen wie Halos und eine verbesserte Low-light-Performance, was eine größere Unabhängigkeit von Gläsern für Kataraktpatienten ermöglicht. Dieser Start spiegelt die kontinuierliche Innovation in erstklassigen IOL-Technologien wider, die darauf abzielen, postchirurgische visuelle Ergebnisse zu verbessern
- Im März 2025, Bausch + Lomb, ein großes Augenheilkunde-Unternehmen, hob Fortschritte in seiner enVista Envy Intraokularlinse, entworfen, um eine kontinuierliche Palette von Vision zu liefern, während die Blendung und Halos zu minimieren. Mit ActivSync Optic und ClearPath-Technologien verbessert das Objektiv die Kontrastempfindlichkeit und die visuelle Klarheit, was eine signifikante Entwicklung bei der Katarakt-Behandlung darstellt, die sich auf die patientenzentrierte visuelle Leistung konzentriert.
- Im Februar 2025 berichtete der American Refractive Surgery Council, eine Industrieorganisation, die sich auf das Bewusstsein für die Sehkorrektur konzentrierte, die zunehmende Einführung der Leicht einstellbaren Lens (LAL)-Technologie in der Kataraktchirurgie. Diese FDA-genehmigte Innovation ermöglicht eine postoperative Anpassung der Vision mit UV-Lichteinstellungen, mit klinischen Ergebnissen, die einen hohen Prozentsatz der Patienten erreichen 20/20 Vision ohne Brille, markieren einen großen Fortschritt in der personalisierten Kataraktbehandlung
- Im Mai 2025 betonten globale Augenheilkunde-Forscher und Kliniker die kontinuierliche Entwicklung von akkommodativen Intraokularlinsen, die darauf ausgerichtet sind, die natürliche Fokussierbarkeit des Auges nach Kataraktoperation wiederherzustellen. Diese Objektive der nächsten Generation, die derzeit untersucht werden, sollen ein umfassendes Spektrum an Visionen bieten und einen wichtigen Innovationsbereich darstellen, der erwartet wird, dass die Ergebnisse der Kataraktbehandlung in den kommenden Jahren verändert werden.
- Im Juni 2023 stellte BVI Medical seine trifokale Intraokularlinse von FineVision HP in internationalen Märkten, insbesondere in Japan, vor seiner US-Zulassung vor. Das Objektiv zeigte eine starke klinische Leistung mit genauen refraktiven Ergebnissen und verbesserte Sichtbarkeit über mehrere Entfernungen, unterstützt seinen späteren regulatorischen Erfolg und die globale Adoption in Kataraktverfahren
- Im Januar 2024 erlebte die Augenheilkunde-Branche mehrere Produktzulassungen und startete über Katarakt- und Presbyopia-Behandlungssegmente, was schnelle technologische Fortschritte in intraokularen Linsen und chirurgischen Techniken widerspiegelte. Diese Entwicklungen unterstreichen den wachsenden Fokus auf die Verbesserung der visuellen Ergebnisse, die Reduzierung von Komplikationen und die Verbesserung der Patientenqualität nach Kataraktchirurgie
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











