


Global Chip Scale Electronics Packaging Market Segmentation, nach Pakettyp (Flip Chip Scale Package, Wire Bonding Chip Scale Package, Wafer Level Chip Scale Package, Fan-In Chip Scale Package, Fan-Out Chip Scale Package, and Others), Material (Kunststoff, Metall, Glas und andere), Anwendung (Consumer Electronics, Aerospace & Defense, Automotive, Telecommunication, and Original Manufacturing Services), Endbenutzer (Original Provider, Hersteller und Elektronik Industrietrends und Prognosen bis 2033
Was ist die Chip Scale Electronics Packaging Market Size und Growth Rate
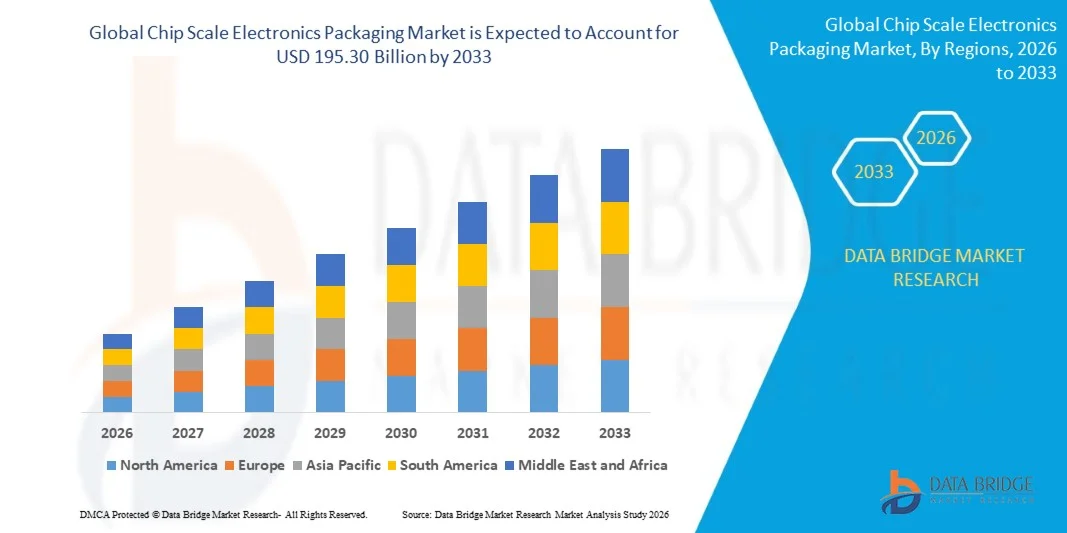
- Nach der Data Bridge Market Research Analyse wurde der Markt für Elektronikverpackungen im Chip-Skala-Bereich bewertet.USD 54,12 Milliarden in 2025und wird zu erreichen195.30 Milliarden USD bis 2033, in einemCAGR von 17,40% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigende Nachfrage nach miniaturisierten und leistungsstarken elektronischen Geräten, Fortschritte beiHalbleiterVerpackungstechnologien und die zunehmende Einführung von Chip-Skala-Verpackungen in der Unterhaltungselektronik, Automotive, Telekommunikation und anderen Anwendungen.
- Die zunehmende Übernahme von IoT- und Wireless-Geräten, kombiniert mit steigender Nachfrage nach Unterhaltungselektronik und anhaltender Innovation in der Elektronikindustrie, ist ein überzeugender Halbleiterhersteller, kompakte und effiziente Verpackungslösungen im Chip-Skala zu übernehmen. Diese Pakete ermöglichen kleinere Formfaktoren, verbesserte Leistung und effiziente Integration von Halbleiterbauelementen und unterstützen ihren expandierenden Einsatz in Entwicklungs- und Entwicklungsmärkten
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 54,12 Milliarden
- Erwartete Marktwert (2033): USD 195.30 Billion
- Prognose CAGR (2026–2033): 17,40%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Chip Scale Electronics Packaging Market
- Nordamerika dominierte den Chip-Skala-Elektronik-Verpackungsmarkt mit dem größten Umsatzanteil von 35,4% im Jahr 2025, unterstützt durch die starke Präsenz führender Halbleiterunternehmen, fortschrittliche Fertigungsmöglichkeiten und zunehmende Investitionen in heimische Halbleiterproduktions- und Verpackungstechnologien.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 10,2% von 2026 bis 2033 sein, die durch den Ausbau der Halbleiterproduktion, die steigende Nachfrage nach Verbraucherelektronik und die Investitionen in fortschrittliche Chip-Skala-Verpackungstechnologien gefördert wird.
- Das Paketsegment Chipwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaage führte den Markt mit einem Anteil von 45 % im Jahr 2025, angetrieben durch seinen kompakten Fußabdruck, kurzen elektrischen Bahnwegen und effizienten Waferwafer
- Fan-out-Chip-Skala-Paket sind der am schnellsten wachsende Pakettyp, der zur Registrierung eines CAGR von 9,0% projiziert wird, was den Bedarf an hochdichten Verbindungen und fortschrittlichen miniaturisierten Halbleiterpaketen widerspiegelt.
- Das Kunststoffsegment dominierte die Materialtyp-Kategorie mit einem Umsatzanteil von 55% im Jahr 2025, was durch seine Wirtschaftlichkeit, leichte Eigenschaften, elektrische Isolationseigenschaften und Eignung für hochvolumige Halbleiterverpackungen führte.
- Die Unterhaltungselektronik entfiel 2025 auf 40 % des Marktanteils, bevorzugt durch den umfangreichen Einsatz von CSP-Technologien in Smartphones, Tablets, Wearables und anderen kompakten elektronischen Geräten.
- Das Automotive-Segment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 9,2%, angetrieben durch zunehmende elektronische Inhalte in Fahrzeugen, Fahrzeugelektrifizierung und zunehmende Einführung fortschrittlicher Fahrerassistenzsysteme
Report Scope und Chip Scale Electronics Packaging Market Segmentation
|
Attribute |
Chip-Skala Elektronik Verpackung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Chip Scale Electronics Packaging Market
- Halbleiterhersteller übernehmen zunehmend Fan-out-Wafer-Level-Verpackungen, heterogene Integration und fortschrittliche Wafer-Level-Verpackungen, um kleinere Formfaktoren, höhere I/O-Dichte, verbesserte Leistungseffizienz und höhere Leistung in KI-, mobilen und Hochleistungs-Computing-Anwendungen zu erreichen.
- So kündigten Amkor Technology und TSMC im Oktober 2024 eine Zusammenarbeit an, um fortschrittliche Verpackungs- und Testmöglichkeiten nach Arizona zu bringen, darunter TSMCs Integrated Fan-Out (InFO) und Chip on Wafer auf Substrate (CoWoS) Technologien, um Hochleistungs-Computing-, KI- und Kommunikationsanwendungen zu unterstützen.
- Die zunehmende Integration von Chiplets, Umverteilungsschichten und 3D-Stacking ermöglicht es den Herstellern, mehrere Halbleiterbauelemente innerhalb kompakter Pakete zu integrieren und gleichzeitig die Bandbreite und die Leistung auf Systemebene zu verbessern.
- Erweiterte Verpackungen erweitern sich auch über Smartphones in KI-Beschleuniger, Rechenzentren-Prozessoren,Automobilelektronik, Netzwerkausrüstung und Hochleistungs-Computing-Systeme, steigende Nachfrage nach kompakten und hochdichten Paketarchitekturen.
- So kündigte ASE Technology im Mai 2025 seinen FOCoS-Bridge mit der Durch-Silicon Via (TSV)-Verpackungstechnologie an, der die Verlustleistung um 3× reduziert und gleichzeitig die I/O-Dichte und thermische Dissipation für KI- und Hochleistungs-Computing-Anwendungen erhöht, was den Wandel der Industrie auf eine hochdichte Fan-out- und heterogene Chip-Integration zeigt.
- Da sich Halbleiter-Designs weiter in Richtung heterogener Integration, höherer I/O-Dichte und kleinerer Verpackungs-Fußabdrücke bewegen, wird erwartet, dass fortschrittliche Chip-Skala-Verpackungen die Wafer-Ebene, Fan-out und 3D-Verpackung als wichtige Technologien für die Elektronik der nächsten Generation beschleunigen, verstärken.
Was sind die Schlüsseltreiber des Chip Scale Electronics Packaging Market
- Das rasante Wachstum von KI, High-Performance Computing, 5G und angeschlossenen Geräten hat die Nachfrage nach kompakten Halbleiterpaketen deutlich erhöht, die eine höhere Bandbreite, eine verbesserte Leistungseffizienz und eine größere System-Level-Integration bieten können.
- Zum Beispiel, im Januar 2025, NVIDIA CEO Jensen Huang sagte, dass die Nachfrage nach TSMC fortschrittliche Verpackung blieb stark, da NVIDIA seine neuesten Blackwell AI-Chips in Richtung CoWoS-L-Verpackung überstieg, mit TSMC steigende Kapazität, um den wachsenden Anforderungen von AI Computing gerecht zu werden.
- Verbraucherelektronik, Automobilhersteller und datenzentrierte Technologieunternehmen integrieren zunehmend Chip-Skala- und Wafer-Level-Verpackungen, um die Gerätegröße zu reduzieren, die elektrische Leistung zu verbessern und zunehmend komplexe Halbleiterarchitekturen zu unterstützen.
- Zum Beispiel kündigte Amkor Technology im Mai 2026 zusätzliche Flächen in Arizona an, um seine fortschrittliche Halbleiterverpackung und Test-Fußabdruck zu erweitern, wobei die steigende Nachfrage nach fortschrittlichen Verpackungen und die steigenden Anforderungen an KI- und Hochleistungs-Computing-Anwendungen betont werden.
- Mit zunehmender Priorisierung von Miniaturisierung, höherer Leistung und effizienter heterogener Integration wird die Nachfrage nach Chip-Skala-Elektronik-Verpackungen in den Bereichen Computing, Kommunikation, Automotive und Consumer-Elektronik stark bleiben.
Welche Faktoren fordern das Wachstum des Chip Scale Electronics Packaging Market
- Erweiterte Chip-Skala- und Wafer-Level-Verpackungen erfordern erhebliche Investitionen in spezialisierte Fertigungsanlagen, Materialien, Prozesskontrolle und hochpräzise Inspektion, Erhöhung der Produktionskosten und Anhebung von Barrieren für kleinere Verpackungshersteller.
- Zum Beispiel berichtete Semiconductor Engineering im Mai 2025, dass fortschrittliche Multi-die-Verpackungsfronten Herausforderungen durch die Fehlausrichtung von Die-zu-RDL, Änderung von Warpage-Profilen und Koeffizient-of-thermal-expansion (CTE) Fehlanpassungen, die Herstellung und Zuverlässigkeit zu komplizieren, da Paketstrukturen heterogener werden
- Die zunehmende Komplexität von Multi-die-Integration, Fein-Pitch-Umverteilungsschichten und 3D-Strukturen schafft Herausforderungen im Zusammenhang mit Ertrag, Wärmemanagement, Warpage, Zuverlässigkeit und Fertigungskonsistenz.
- So betonte NIST im September 2025, dass fortschrittliche Halbleiterverpackungen mechanischen Belastungen, Verzerrungen, elektrischen Störungen, Umwelteinflüssen und Ausfallmechanismen gegenüberstehen, während die Industrie immer noch verbesserte Materialcharakterisierung und standardisierte Messverfahren benötigt, um teure Verpackungsausfälle zu kontrollieren.
- Die hohen Kapitalanforderungen und die technische Komplexität, die mit fortschrittlicher Verpackung verbunden sind, beschränken die Annahme kleinerer Hersteller weiter, während die Materialcharakterisierung, Metrologie und Prozessstandardisierung Herausforderungen die Entwicklungszeit und die Produktionskosten weiter erhöhen können.
Wie wird der Chip Scale Electronics Packaging Market segmentiert
Der Chip-Skala-Elektronik-Verpackungsmarkt wird auf der Grundlage von Verpackungstyp, Material, Anwendung und Endbenutzer segmentiert.
- Nach Pakettyp
Auf Basis der Paketart wird der Elektronik-Verpackungsmarkt in Flip-Chip-Skala-Paket, Drahtbond-Chip-Skala-Paket, Wafer-Level-Paket, Fan-in-Chip-Skala-Paket, Fan-out-Chip-Skala-Paket, und andere segmentiert. Das Paketsegment Chipwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaagenwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaagenwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaagenwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaagenwaferwaferwaferwaferwaferwaferwaferwaferwaferwaagenwaferwaagenwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaferwaagenwaferwaferwaagenwaferwaagenwaagenwaferwaferwaferwaferwaferwaferwaagenwaferwaferwaferwaferwa WLCSP wird in Smartphones, Sensoren, HF-Komponenten und anderen platzgebundenen elektronischen Geräten eingesetzt. Die Technologie reduziert die Packungsgröße und das Gewicht unter Beibehaltung einer starken elektrischen Leistung und unterstützt eine hochvolumige Produktion. Seine Kompatibilität mit miniaturisierter Unterhaltungselektronik hat seine Position als führende CSP-Architektur gestärkt
Das Paketsegment Fan-out-Chip-Skala wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 9,0 % während der Prognosezeit zu registrieren, das durch steigende Nachfrage nach hochdichten Verbindungen und fortschrittlichen miniaturisierten Halbleiterpaketen angetrieben wird. Fan-out-Verpackungen ermöglichen mehr I/O-Verbindungen als herkömmliche Fan-in-Strukturen, ohne die Verpackungsabmessungen wesentlich zu erhöhen. Es wird zunehmend in Smartphones, IoT-Geräten, High-Performance Computing und fortschrittlicher Automobilelektronik eingesetzt. Die Technologie bietet auch verbesserte elektrische und thermische Eigenschaften durch Verkürzung der Verbindungswege. Die zunehmende Halbleiterkomplexität und die heterogenen Integrationsanforderungen ermutigen die Hersteller, in die Fähigkeiten der Fan-out-Produktion zu investieren.
- Von Material
Auf Basis von Material wird der Elektronik-Verpackungsmarkt in Kunststoff, Metall, Glas und andere segmentiert. Das Kunststoffsegment dominierte den Markt mit 55% Anteil im Jahr 2025, unterstützt durch seine Wirtschaftlichkeit, leichte Eigenschaften, elektrische Isolationseigenschaften und Eignung für hochvolumige Halbleiterverpackungen. Kunststoffbasierte Verpackungsmaterialien werden in der Unterhaltungselektronik weit verbreitet, wo die Hersteller kompakte Abmessungen und wirtschaftliche Produktion priorisieren. Sie bieten zudem Flexibilität beim Formen komplexer Paketgeometrien und der Integration von Halbleiterbauelementen in kleine Geräte. Die zunehmende Produktion von Smartphones, Wearables, IoT-Geräten und anderer tragbarer Elektronik unterstützt die Nachfrage nach Kunststoffverpackungsmaterialien. Verbesserungen in Formmassen und Verkapselungstechnologien verbessern die Paketsicherheit und die thermische Leistung.
Das Glassegment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 8,5 % während der Prognoseperiode zu beobachten, unterstützt durch steigende Nachfrage nach fortschrittlichen Verpackungssubstraten und leistungsstarken Halbleiteranwendungen. Glas bietet eine ausgezeichnete Dimensionsstabilität und geringen elektrischen Verlust, so dass es attraktiv für hochdichte Verbindungsarchitekturen. Sein günstiger Wärmeausdehnungskoeffizient kann auch eine verbesserte Zuverlässigkeit in fortschrittlichen Halbleiterpaketen unterstützen. Die zunehmende Übernahme von glasbasierten Substraten und Interposern wird durch steigende Anforderungen an die elektronische Integration mit hoher Bandbreite und hoher Dichte gefördert. Die Nachfrage aus KI, High-Performance Computing, Telekommunikation und fortschrittlicher Unterhaltungselektronik schafft zusätzliche Möglichkeiten für glasbasierte Verpackungstechnologien.
- Anwendung
Auf Basis der Anwendung wird der Elektronik-Verpackungsmarkt im Chip-Skala in Unterhaltungselektronik, Luft- und Raumfahrt & Verteidigung, Automotive, Telekommunikation und andere segmentiert. Das Segment Consumer Electronics dominierte den Markt mit 40 % Anteil im Jahr 2025, unterstützt durch den umfangreichen Einsatz von CSP-Technologien in Smartphones, Tablets, Wearables und anderen kompakten elektronischen Geräten. Die Hersteller von Unterhaltungselektronik benötigen laufend kleinere Pakete, um eine zunehmende Funktionalität innerhalb begrenzter Geräte-Fußabdrücke aufzunehmen. CSP-Technologien bieten reduzierte Paketgröße, kürzere elektrische Wege und eine effiziente Integration von Halbleiterbauelementen. Der schnelle Austausch von Smartphones und anderer tragbarer Elektronik erzeugt zudem eine anhaltende Nachfrage nach kompakten Halbleiterpaketen. Die zunehmende Übernahme von IoT-fähigen Endgeräten erweitert den adressierbaren Markt für CSP-Lösungen weiter.
Das Automotive-Segment soll das schnellste Wachstum bei einem CAGR von 9,2 % während der Prognosezeit registrieren, das durch zunehmende elektronische Inhalte in Fahrzeugen, Fahrzeugelektrifizierung und zunehmende Einführung fortschrittlicher Fahrerassistenzsysteme angetrieben wird. CSP-Technologien ermöglichen es Automobilherstellern, Halbleiterbauelemente in zunehmend kompakte elektronische Steuergeräte und Sensorsysteme zu integrieren. Die Erweiterung von Elektrofahrzeugen erhöht die Nachfrage nach Strommanagement, Sensorik, Konnektivität und Steuerelektronik. Automotive-Anwendungen erfordern auch Verpackungstechnologien, die unter Temperatur, Vibration und anderen anspruchsvollen Betriebsbedingungen Zuverlässigkeit liefern können. Die zunehmende Integration von Radar-, Kamera-, Konnektivitätsmodulen und ADAS-Prozessoren schafft zusätzliche Anforderungen an kompakte Halbleiterpakete.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Elektronik-Verpackungsmarkt im Chip-Skala in originale Gerätehersteller, Original-Design-Hersteller und Elektronik-Verarbeitungsdienstleister segmentiert. Das Segment der ursprünglichen Gerätehersteller dominierte den Markt mit einem Anteil von 45 % im Jahr 2025, unterstützt durch die direkte Kontrolle, haben diese Unternehmen über Halbleiter-Spezifikationen, Produktarchitektur und Verpackungsanforderungen. OEMs geben zunehmend kompakte und leistungsstarke CSP-Lösungen an, um die Miniaturisierung und Funktionalität der fertigen elektronischen Produkte zu erfüllen. Wichtige Elektronik- und Halbleiterhersteller nutzen CSP-Technologien in der Unterhaltungselektronik, Automobilindustrie, Telekommunikation und Industrieanwendungen. Ihre großen Produktionsmengen bieten eine stabile Nachfrage nach fortschrittlichen Verpackungslösungen und fördern langfristige Beziehungen zu Verpackungsanbietern. OEMs beeinflussen auch Paketauswahl durch Produkt-Roadmaps und Leistungsanforderungen.
Das Segment der Elektronikfertigungsdienstleister wird im Prognosezeitraum mit einem CAGR von 8,0 % am schnellsten anwachsen, unterstützt durch die zunehmende Auslagerung von Elektronikmontage-, Test- und Fertigungsaktivitäten. EMS-Anbieter verwalten zunehmend Komponentenbeschaffung und Montage für OEMs und ODMs und schaffen indirekte Nachfrage nach CSP-Technologien. Ihre Fähigkeit, mehrere Kunden auf den Märkten Consumer Electronics, Telekommunikation, Industrie und Automotive zu bedienen, bietet eine vielfältige Nachfrage nach kompakten Halbleiterpaketen. Die zunehmende Komplexität der elektronischen Produkte ist auch ermutigen OEMs auf spezialisierte EMS-Unternehmen mit fortschrittlichen Fertigungsmöglichkeiten zu verlassen. EMS-Anbieter können Verpackungsanforderungen über mehrere Produktprogramme konsolidieren, die Fertigungseffizienz und die Supply-Chain-Auslastung verbessern.
Welche Region hält den größten Teil des Chip Scale Electronics Packaging Market
- Nordamerika dominierte den Chip-Skala-Elektronik-Verpackungsmarkt mit dem größten Umsatzanteil von 35,4% im Jahr 2025, unterstützt durch die starke Präsenz führender Halbleiterunternehmen, fortschrittliche Fertigungsmöglichkeiten und zunehmende Investitionen in heimische Halbleiterproduktions- und Verpackungstechnologien
- Die Region profitiert auch von steigenden Investitionen in die häusliche Halbleiterfertigung, wachsender Übernahme fortschrittlicher Verpackungslösungen und starker Nachfrage von Consumer Electronics, Automotive, Telekommunikation und Hochleistungs-Computing-Anwendungen. Regierungsinitiativen zur Unterstützung der Halbleiterproduktion und der Präsenz etablierter Technologieunternehmen stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Chip Scale Electronics Packaging Market Insight
Der US-Chip-Skala-Elektronik-Verpackungsmarkt zeigt durch steigende Investitionen in fortschrittliche Halbleiter-Verpackungen, inländische Chip-Produktion und Elektronik-Technologien der nächsten Generation ein starkes Wachstum. Das reife Halbleiter-Ökosystem des Landes sowie die zunehmende Übernahme fortschrittlicher Verpackungslösungen für KI-, IoT-, Automobil- und Telekommunikationsanwendungen treibt den Marktbedarf. Darüber hinaus beschleunigen staatliche Initiativen zur Unterstützung der inländischen Halbleiterproduktion und der Erweiterung von Verpackungs- und Testmöglichkeiten die Einführung von Chip-Skala-Verpackungstechnologien in den USA.
Asia-Pacific Chip Scale Electronics Packaging Market Insight
Der Asia-Pacific-Chip-Skala-Elektronik-Verpackungsmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch die starke Präsenz von Halbleiterherstellern, die Expansion der Elektronikproduktion und steigende Investitionen in fortschrittliche Verpackungsinfrastruktur in Ländern wie China, Japan und Südkorea. Die wachsende Nachfrage nach kompakten und leistungsstarken elektronischen Geräten, die zunehmende Einführung fortschrittlicher Verpackungstechnologien und die staatliche Unterstützung für die Halbleiterfertigung unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von großen Halbleiter- und Verpackungsfirmen die Übernahme von Chip-Skala-Verpackungen über Elektronik, Automotive, Telekommunikation und andere Anwendungen.
Japan Chip Scale Electronics Verpackungsmarkt Einblick
Der japanische Chip-Skala-Elektronik-Verpackungsmarkt zeigt durch steigende Investitionen in die Halbleiterfertigung, fortschrittliche Verpackungstechnologien und leistungsstarke elektronische Komponenten ein konsistentes Wachstum. Halbleiterhersteller, Elektronikunternehmen und Technologielieferanten übernehmen zunehmend Verpackungslösungen im Chipmaßstab, um die Miniaturisierung, verbesserte Leistung und effiziente Geräteintegration zu unterstützen. Darüber hinaus trägt Japans etabliertes Halbleitermaterialien und -ausrüstungs-Ökosystem sowie die wachsende Nachfrage nach fortschrittlichen elektronischen Geräten zum Marktwachstum bei.
China Chip Scale Electronics Verpackungsmarkt Einblick
Der China Chip-Skala-Elektronik-Verpackungsmarkt wächst rasant, angetrieben durch die Erweiterung der Halbleiterfertigungskapazitäten, die Erhöhung der Elektronikproduktion und die starke Nachfrage nach kompakten und leistungsstarken elektronischen Geräten. Die zunehmenden Investitionen in die häusliche Halbleiterinfrastruktur und fortschrittliche Verpackungstechnologien erhöhen den Marktbedarf in der Unterhaltungselektronik, Automotive, Telekommunikation und anderen Anwendungen deutlich. Darüber hinaus stellen die staatliche Unterstützung für die Halbleiter-Selbstversorgung und die zunehmende Präsenz inländischer Verpackungshersteller China als Wachstumsmarkt für die Elektronikverpackung im Chip-Skala-Bereich vor.
US Chip Scale Electronics Packaging Market Insight
Der Elektronik-Verpackungsmarkt der US-Chip-Skala erlebt ein stetiges Wachstum, unterstützt durch Investitionen in Halbleitertechnologien, fortschrittliche elektronische Systeme und hochwertige Anwendungen. Die zunehmende Nachfrage nach kompakten und zuverlässigen Verpackungslösungen in den Bereichen Automotive, Telekommunikation, Luft- und Raumfahrt und Consumer-Elektronik trägt zur Marktentwicklung bei. Darüber hinaus unterstützen zunehmende Anstrengungen zur Stärkung der nationalen Halbleiterkapazitäten und zur Verbesserung der Supply-Chain-Resilienz die Einführung fortschrittlicher Chip-Verpackungstechnologien in den USA.
Deutschland Chip Scale Electronics Packaging Market Insight
Der Deutschland Chip-Skala-Elektronik-Verpackungsmarkt wächst aufgrund der starken Automobil-Produktionsbasis, des fortschrittlichen Halbleiter-Ökosystems und der steigenden Nachfrage nach leistungsstarken elektronischen Komponenten stetig. Automobilhersteller, Halbleiterunternehmen und Technologielieferanten nutzen zunehmend fortschrittliche Verpackungslösungen, um Fahrzeugelektronik, Industriesysteme und Mobilitätsanwendungen der nächsten Generation zu unterstützen. Kontinuierliche Investitionen in die Halbleiterfertigung, fortschrittliche Verpackungsmöglichkeiten und die Automobilelektronik sowie die starke Forschungs- und Engineering-Infrastruktur Deutschlands treiben das Marktwachstum weiter voran.
Welche sind die Top-Unternehmen im Chip Scale Electronics Packaging Market
Die Elektronikverpackungsindustrie im Chip-Skala wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Amkor Technology, Inc(US)
- Intel Corporation(US)
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- ASE Technology Holding Co., Ltd(Taiwan)
- Jiangsu Changjiang Electronics Technology Co., Ltd(China)
- TongFu Microelectronics Co., Ltd. (China)
- Powertech Technology Inc. (Taiwan)
- King Yuan ELECTRONICS CO., LTD. (Taiwan)
- ChipMOS TECHNOLOGIES INC. (Taiwan)
- Unisem (M) Berhad (Malaysia)
- UTAC Holdings Ltd (Singapur)
- Siliconware Precision Industries Co., Ltd. (Taiwan)
- NEPES Corporation (Südkorea)
- Samsung Electronics Co., Ltd. (Südkorea)
- SK HYNIX INC. (Südkorea)
- JCET Group Co., Ltd. (China)
- Tianshui Huatian Technology Co., Ltd. (China)
- Hana Micron Inc. (Südkorea)
- Chipbond Technology Corporation (Taiwan)
- Carsem (M) Sdn. Bhd. (Malaysia)
Was sind die neuesten Entwicklungen im Chip Scale Electronics Packaging Market
- Im Mai 2025 kündigte Advanced Semiconductor Engineering, Inc. (ASE) seinen FOCoS-Bridge mit der Verpackungstechnologie durch Silicon Via (TSV) an, die die nächste Generation von KI- und Hochleistungs-Computing-Anwendungen unterstützt. Die Technologie nutzt TSV, um kürzere Signalwege zu schaffen, die eine höhere I/O-Dichte, eine verbesserte thermische Ableitung und eine höhere Energieeffizienz ermöglichen. Die Entwicklung stärkt das fortschrittliche Paketportfolio von ASE für Chiplet- und High-Bandbreite-Speicherintegration.
- Im Oktober 2024 gaben Amkor Technology und TSMC ein Memorandum zum Verständnis für die Zusammenarbeit mit fortschrittlichen Verpackungs- und Testfunktionen in Arizona bekannt. Die Partnerschaft wird Technologien wie TSMCs Integrated Fan-Out (InFO) und Chip auf Wafer auf Substrate (CoWoS) nutzen, um High-Performance-Computing, Kommunikation und andere fortschrittliche Halbleiter-Anwendungen zu unterstützen. Die Zusammenarbeit soll das US-Halbleiterverpackungsökosystem stärken und den Kunden eine integriertere Fertigungslösung bieten.
- Im Mai 2023 präsentierte TSMC neue Entwicklungen in seiner 3DFabric fortschrittlichen Verpackungsplattform, darunter eine erweiterte CoWoS-Lösung, die mehr Prozessoren und High-Bandbreite-Speicher in einem einzigen Paket aufnehmen soll. TSMC führte auch SoIC-P Microbump-Technologie für dreidimensionale Chipstapel und eine aktualisierte 3Dblox-Designsprache ein, um komplexe 3D-IC-Designs zu vereinfachen. Diese Entwicklungen unterstreichen die wachsende Rolle fortschrittlicher Verpackungen in Hochleistungs-Computing- und KI-Anwendungen.
- Im Oktober 2022 kündigte ASE Fortschritte in der Verpackungstechnologie Fan-Out Chip auf Substrate (FOCoS) unter der VIPack-Plattform an und führte FOCoS-CF und FOCoS-CL-Lösungen für Hochleistungs-Computing-Anwendungen ein. Die Entwicklung ermöglicht eine Multichip- und Chiplet-Integration bei gleichzeitiger Verbesserung der elektrischen Leistung und der Zuverlässigkeit von Board-Levels, wobei die steigenden Anforderungen an High-Density-, High-Speed- und Low-Latency-Verbindungen in Netzwerk- und künstliche Intelligenzanwendungen angesprochen werden.
- Im Juni 2022 stellte ASE VIPack, eine fortschrittliche Verpackungsplattform, die vertikal integrierte Paketlösungen ermöglicht. Die Plattform kombiniert hochdichte Umverteilungs-Layer-Fan-out-Technologien, Fan-out-Chip-on-Substrate, Fan-out-Brücke, System-in-Package und TSV-basierte 2,5D- und 3D-IC-Technologien. Der Start zielte darauf ab, steigende Anforderungen an höhere Leistung, Funktionalität, Leistungseffizienz und Multichip-Integration in KI-, 5G-, HPC-, IoT- und Automotive-Anwendungen zu stellen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR CHIP SCALE ELECTRONICS PACKAGING
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR CHIP SCALE ELECTRONICS PACKAGING
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 TOP-TO-BOTTOM-ANALYSE
2.2.8 MESSSTANDARDS
2.2.9 ANALYSE DES LIEFERANTENANTEILS
2.2.10 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR CHIP-SCALE-ELEKTRONIK-VERPACKUNGEN: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 DIE FÜNF KRÄFTE DES PORTERS
5.2 GESETZLICHE STANDARDS
5.3 TECHNOLOGISCHE TRENDS
5.4 FALLSTUDIE
5.5 WERTSCHÄTZUNGSKETTENANALYSE
5.6 PREISANALYSE
5.7 VERGLEICHENDE UNTERNEHMENSANALYSE
6 GLOBALER MARKT FÜR CHIP-SCALE-ELEKTRONIKVERPACKUNGEN, NACH TYP
6.1 ÜBERBLICK
6.2 CSP auf Waferebene
6.2.1 NACH TECHNOLOGIE
6.2.1.1. FAN-IN
6.2.1.2. AUSFÄLLER
6.3 FLIP-CHIP-CSP
6.4 LEADFRAME CSP
6.5 Drahtbond-CSP
6.6 BALL GRID ARRAY CSP
6.7 SONSTIGES
7 GLOBALER MARKT FÜR CHIP SCALE ELECTRONICS PACKAGING, NACH MATERIAL
7.1 ÜBERSICHT
7.2 KUNSTSTOFF
7.3 GLAS
7.4 METALL
7.5 SONSTIGES
8 GLOBALER MARKT FÜR CHIP-SCALE-ELEKTRONIKVERPACKUNGEN, NACH CHIPGRÖSSE
8.1 ÜBERSICHT
8,2 BIS ZU 5 MM
8.3 5 – 10MM
8,4 10 – 20 MM
8,5 ÜBER 20 MM
9 GLOBALER MARKT FÜR CHIP SCALE ELECTRONICS PACKAGING, NACH ANWENDUNG
9.1 ÜBERSICHT
9.2 SPEICHERKARTE
9.3 FLASH
9.4 VERANTWORTLICHER
9.5 FUNKVERBINDUNG
9.6 POWER MANAGEMENT IC
9.7 FUNKFREQUENZ
9.8 OPTOELEKTRONISCHES GERÄT
9.9 HANDY
9.1 SONSTIGES
10 GLOBALER MARKT FÜR CHIP-SCALE-ELEKTRONIKVERPACKUNGEN, NACH ENDBENUTZER
10.1 ÜBERSICHT
10.2 ELEKTRONIK & HALBLEITER
10.2.1 NACH TYP
10.2.1.1. CSP auf Waferebene
10.2.1.2. FLIP-CHIP-CSP
10.2.1.3. LEAD-FRAME-CSP
10.2.1.4. Drahtbond-CSP
10.2.1.5. BALL GRID ARRAY CSP
10.2.1.6. SONSTIGES
10.2.2 DURCH ANWENDUNG
10.2.2.1. SPEICHERKARTE
10.2.2.2. FLASH
10.2.2.3. VERANTWORTLICHER
10.2.2.4. FUNKVERBINDUNG
10.2.2.5. POWER-MANAGEMENT-IC
10.2.2.6. FUNKFREQUENZ
10.2.2.7. OPTOELEKTRONISCHES GERÄT
10.2.2.8. HANDY
10.2.2.9. SONSTIGES
10.3 AUTOMOBIL
10.3.1 NACH TYP
10.3.1.1. CSP auf Waferebene
10.3.1.2. FLIP-CHIP-CSP
10.3.1.3. LEAD-FRAME-CSP
10.3.1.4. Drahtbond-CSP
10.3.1.5. BALL GRID ARRAY CSP
10.3.1.6. SONSTIGES
10.3.2 DURCH ANWENDUNG
10.3.2.1. SPEICHERKARTE
10.3.2.2. FLASH
10.3.2.3. VERANTWORTLICHER
10.3.2.4. FUNKVERBINDUNG
10.3.2.5. POWER-MANAGEMENT-IC
10.3.2.6. FUNKFREQUENZ
10.3.2.7. OPTOELEKTRONISCHES GERÄT
10.3.2.8. HANDY
10.3.2.9. SONSTIGES
10.4 IT & TELEKOM
10.4.1 NACH TYP
10.4.1.1. CSP auf Waferebene
10.4.1.2. FLIP-CHIP-CSP
10.4.1.3. LEAD-FRAME-CSP
10.4.1.4. Drahtbond-CSP
10.4.1.5. BALL GRID ARRAY CSP
10.4.1.6. SONSTIGES
10.4.2 DURCH ANWENDUNG
10.4.2.1. SPEICHERKARTE
10.4.2.2. FLASH
10.4.2.3. VERANTWORTLICHER
10.4.2.4. FUNKVERBINDUNG
10.4.2.5. POWER MANAGEMENT IC
10.4.2.6. FUNKFREQUENZ
10.4.2.7. OPTOELEKTRONISCHES GERÄT
10.4.2.8. HANDY
10.4.2.9. SONSTIGES
10.5 LUFT- UND RAUMFAHRT & VERTEIDIGUNG
10.5.1 NACH TYP
10.5.1.1. CSP auf Waferebene
10.5.1.2. FLIP-CHIP-CSP
10.5.1.3. LEAD-FRAME-CSP
10.5.1.4. Drahtbond-CSP
10.5.1.5. BALL GRID ARRAY CSP
10.5.1.6. SONSTIGES
10.5.2 DURCH ANWENDUNG
10.5.2.1. SPEICHERKARTE
10.5.2.2. FLASH
10.5.2.3. VERANTWORTLICHER
10.5.2.4. FUNKVERBINDUNG
10.5.2.5. POWER-MANAGEMENT-IC
10.5.2.6. FUNKFREQUENZ
10.5.2.7. OPTOELEKTRONISCHES GERÄT
10.5.2.8. HANDY
10.5.2.9. SONSTIGES
10.6 SONSTIGES
11 GLOBALER MARKT FÜR CHIP SCALE ELECTRONICS PACKAGING, NACH GEOGRAFIE
11.1 GLOBALER MARKT FÜR CHIP SCALE ELECTRONICS PACKAGING (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
11.1.1 Nordamerika
11.1.1.1. USA
11.1.1.2. KANADA
11.1.1.3. MEXIKO
11.1.2 EUROPA
11.1.2.1. DEUTSCHLAND
11.1.2.2. FRANKREICH
11.1.2.3. Vereinigtes Königreich
11.1.2.4. ITALIEN
11.1.2.5. SPANIEN
11.1.2.6. RUSSLAND
11.1.2.7. TÜRKEI
11.1.2.8. BELGIEN
11.1.2.9. NIEDERLANDE
11.1.2.10. NORWEGEN
11.1.2.11. FINNLAND
11.1.2.12. SCHWEIZ
11.1.2.13. DÄNEMARK
11.1.2.14. SCHWEDEN
11.1.2.15. POLEN
11.1.2.16. RESTLICHES EUROPA
11.1.3 ASIEN-PAZIFIK
11.1.3.1. JAPAN
11.1.3.2. CHINA
11.1.3.3. SÜDKOREA
11.1.3.4. INDIEN
11.1.3.5. AUSTRALIEN
11.1.3.6. NEUSEELAND
11.1.3.7. SINGAPUR
11.1.3.8. THAILAND
11.1.3.9. MALAYSIA
11.1.3.10. INDONESIEN
11.1.3.11. PHILIPPINEN
11.1.3.12. TAIWAN
11.1.3.13. VIETNAM
11.1.3.14. RESTLICHER ASIEN-PAZIFIK-RAUM
11.1.4 SÜDAMERIKA
11.1.4.1. BRASILIEN
11.1.4.2. ARGENTINIEN
11.1.4.3. RESTLICHES SÜDAMERIKA
11.1.5 NAHER OSTEN UND AFRIKA
11.1.5.1. SÜDAFRIKA
11.1.5.2. ÄGYPTEN
11.1.5.3. Saudi-Arabien
11.1.5.4. Vereinigte Arabische Emirate
11.1.5.5. OMAN
11.1.5.6. BAHRAIN
11.1.5.7. ISRAEL
11.1.5.8. KUWAIT
11.1.5.9. KATAR
11.1.5.10. RESTLICHER NAHER OSTEN UND AFRIKA
11.2 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
12 GLOBALER MARKT FÜR CHIP SCALE ELECTRONICS PACKAGING, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
12.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
12.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
12.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
12.5 FUSIONEN UND ÜBERNAHMEN
12.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
12.7 ERWEITERUNGEN
12.8 ÄNDERUNGEN DER VORSCHRIFTEN
12.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
13 GLOBALER MARKT FÜR CHIP-SCALE-ELEKTRONIKVERPACKUNGEN, SWOT- UND DBMR-ANALYSE
14 GLOBALER MARKT FÜR CHIP SCALE ELECTRONICS PACKAGING, FIRMENPROFIL
14.1 QUALCOMM TECHNOLOGIES, INC.
14.1.1 UNTERNEHMENSÜBERSICHT
14.1.2 Umsatzanalyse
14.1.3 PRODUKTPORTFOLIO
14.1.4 JÜNGSTE ENTWICKLUNG
14.2 AMKOR-TECHNOLOGIE
14.2.1 UNTERNEHMENSÜBERSICHT
14.2.2 Umsatzanalyse
14.2.3 PRODUKTPORTFOLIO
14.2.4 JÜNGSTE ENTWICKLUNG
14.3 SAMSUNG ELEKTROMECHANIK
14.3.1 UNTERNEHMENSÜBERSICHT
14.3.2 Umsatzanalyse
14.3.3 PRODUKTPORTFOLIO
14.3.4 JÜNGSTE ENTWICKLUNG
14.4 DECA TECHNOLOGIES
14.4.1 UNTERNEHMENSÜBERSICHT
14.4.2 Umsatzanalyse
14.4.3 PRODUKTPORTFOLIO
14.4.4 JÜNGSTE ENTWICKLUNG
14.5 FRAUNHOFER ISIT
14.5.1 UNTERNEHMENSÜBERSICHT
14.5.2 Umsatzanalyse
14.5.3 PRODUKTPORTFOLIO
14.5.4 JÜNGSTE ENTWICKLUNG
14,6 FUJITSU
14.6.1 UNTERNEHMENSÜBERSICHT
14.6.2 Umsatzanalyse
14.6.3 PRODUKTPORTFOLIO
14.6.4 JÜNGSTE ENTWICKLUNG
14.7 CHINA WAFER LEVEL CSP CO., LTD
14.7.1 UNTERNEHMENSÜBERSICHT
14.7.2 Umsatzanalyse
14.7.3 PRODUKTPORTFOLIO
14.7.4 JÜNGSTE ENTWICKLUNG
14.8 MICROSS
14.8.1 UNTERNEHMENSÜBERSICHT
14.8.2 Umsatzanalyse
14.8.3 PRODUKTPORTFOLIO
14.8.4 JÜNGSTE ENTWICKLUNG
14.9 MADPCB
14.9.1 UNTERNEHMENSÜBERSICHT
14.9.2 Umsatzanalyse
14.9.3 PRODUKTPORTFOLIO
14.9.4 JÜNGSTE ENTWICKLUNG
14.1 ASE
14.10.1 UNTERNEHMENSÜBERSICHT
14.10.2 UMSATZANALYSE
14.10.3 PRODUKTPORTFOLIO
14.10.4 NEUESTE ENTWICKLUNG
14.11 JCET-GRUPPE
14.11.1 UNTERNEHMENSÜBERSICHT
14.11.2 UMSATZANALYSE
14.11.3 PRODUKTPORTFOLIO
14.11.4 NEUESTE ENTWICKLUNG
14.12 SILICONWARE PRECISION INDUSTRIES CO., LTD
14.12.1 UNTERNEHMENSÜBERSICHT
14.12.2 Umsatzanalyse
14.12.3 PRODUKTPORTFOLIO
14.12.4 NEUESTE ENTWICKLUNG
14.13 POWERTECH TECHNOLOGY INC.
14.13.1 UNTERNEHMENSÜBERSICHT
14.13.2 Umsatzanalyse
14.13.3 PRODUKTPORTFOLIO
14.13.4 NEUESTE ENTWICKLUNG
14.14 UNISEM
14.14.1 UNTERNEHMENSÜBERSICHT
14.14.2 Umsatzanalyse
14.14.3 PRODUKTPORTFOLIO
14.14.4 NEUESTE ENTWICKLUNG
14.15 UTAC
14.15.1 UNTERNEHMENSÜBERSICHT
14.15.2 Umsatzanalyse
14.15.3 PRODUKTPORTFOLIO
14.15.4 NEUESTE ENTWICKLUNG
14.16 KING YUAN ELECTRONICS CO., LTD.
14.16.1 UNTERNEHMENSÜBERSICHT
14.16.2 Umsatzanalyse
14.16.3 PRODUKTPORTFOLIO
14.16.4 NEUESTE ENTWICKLUNG
14.17 CHIPMOS TECHNOLOGIES INC.
14.17.1 UNTERNEHMENSÜBERSICHT
14.17.2 Umsatzanalyse
14.17.3 PRODUKTPORTFOLIO
14.17.4 NEUESTE ENTWICKLUNG
14.18 ECI-TECHNOLOGIE
14.18.1 UNTERNEHMENSÜBERSICHT
14.18.2 Umsatzanalyse
14.18.3 PRODUKTPORTFOLIO
14.18.4 NEUESTE ENTWICKLUNG
14.19 ANALOG DEVICES, INC.
14.19.1 UNTERNEHMENSÜBERSICHT
14.19.2 UMSATZANALYSE
14.19.3 PRODUKTPORTFOLIO
14.19.4 NEUESTE ENTWICKLUNG
14.2 KLA CORPORATION.
14.20.1 UNTERNEHMENSÜBERSICHT
14.20.2 UMSATZANALYSE
14.20.3 PRODUKTPORTFOLIO
14.20.4 NEUESTE ENTWICKLUNG
14.21 BREWER SCIENCE, INC
14.21.1 UNTERNEHMENSÜBERSICHT
14.21.2 UMSATZANALYSE
14.21.3 PRODUKTPORTFOLIO
14.21.4 NEUESTE ENTWICKLUNG
14.22 CHIPBOND TECHNOLOGY CORPORATION
14.22.1 UNTERNEHMENSÜBERSICHT
14.22.2 Umsatzanalyse
14.22.3 PRODUKTPORTFOLIO
14.22.4 NEUESTE ENTWICKLUNG
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
15 SCHLUSSFOLGERUNG
16 FRAGEBOGEN
17 VERWANDTE BERICHTE
18 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











