


Globale Chrommarktsegmentierung nach Typ (dreiwertiges Chrom und sechswertiges Chrom), Qualität (metallurgische Qualität, feuerfeste und Gießereiqualität, chemische Zwischenqualität und andere), Material (Ferrochrom, Chromchemikalien, Chrommetalle und andere), Anwendung (Produktion von rostfreiem Stahl, Produktion von legiertem Stahl, Produktion von Nichteisenlegierungen, feuerfeste Zusatzstoffe und andere) – Branchentrends und Prognose bis 2032
Was ist die Chromium-Größe und -Wachstumsrate
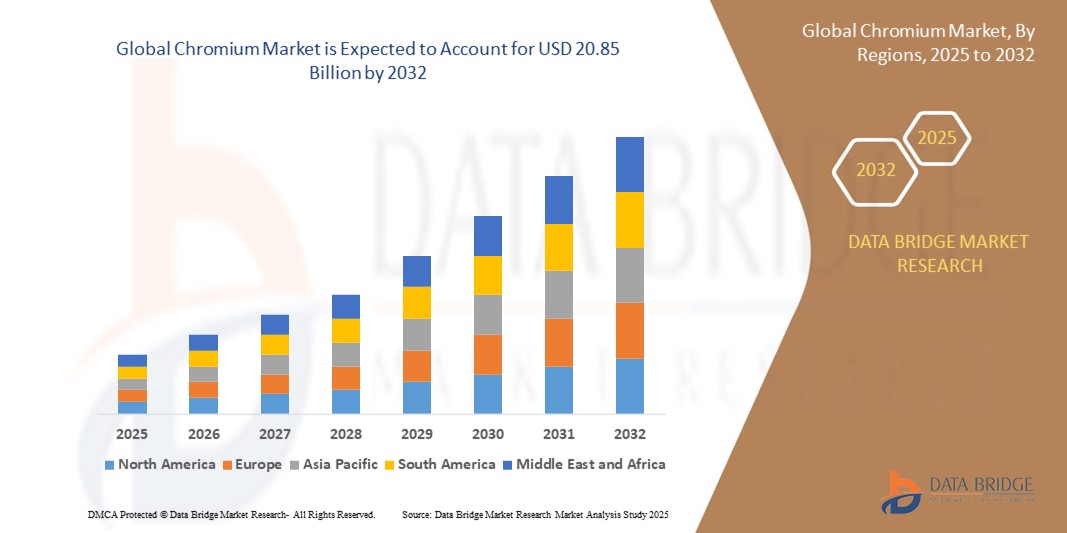
- Wie pro Data Bridge Market Research Analysis Die globale Chrommarktgröße wurde geschätzt15,83 Mrd. USD im Jahr 2024und wird voraussichtlich erreichen20,85 Milliarden USD bis 2032, beiCAGR von 3,50%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigende Nachfrage nach Edelstahl und Hochleistungslegierungen im gesamten Bau-, Automobil- und Industriesektor, angetrieben durch schnelle Infrastrukturentwicklung, Urbanisierung und gesteigerte Produktionsleistung weltweit
- Die technologischen Fortschritte bei der ferrochromen Produktion und der wachsenden Investitionen in die nachgelagerte Beneficiation, vor allem in Schwellenländern, verstärken die Lieferketten und erhöhen die Kosteneffizienz, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2024):15,83 Mrd. USD
- Voraussichtlicher Marktwert (2032):20,85 Mrd. USD
- Wettervorhersage CAGR (2024–2032):3.50%
Was sind die großen Takeaways von Chromium
- Chrom ist ein hartes, korrosionsbeständiges Metall, das bei der Herstellung von Edelstahl, Speziallegierungen, Galvanik, Pigmenten und chemischen Zwischenprodukten in verschiedenen industriellen Anwendungen weit verbreitet ist
- Die eskalierende Nachfrage nach Chrom wird in erster Linie durch die expandierende Edelstahlindustrie, den verstärkten Einsatz von dreiwertigem Chrom für umweltverträgliche Prozesse und das anhaltende Wachstum in Entwicklungsländern mit hoher Bau- und Fertigungsaktivität gefördert.
- Asien-Pazifik dominierte den Chrommarkt mit einem Anteil von 51,2%im Jahr 2024 durch robuste Edelstahlproduktion und umfangreiche Nutzung von Ferrochrom im boomenden Bau-, Automobil- und Fertigungssektor der Region
- Europa wird voraussichtlich die am schnellsten wachsende Region des Chrommarktes während der Prognosezeit aufgrund strenger Umweltvorschriften und der zunehmenden Verschiebung von sechswertigem bis dreiwertigem Chrom in industriellen Anwendungen sein
- Das Segment Metallurgische Güte dominierte den Markt mit einem Marktanteil von 92,9% im Jahr 2024, aufgrund seiner kritischen Rolle in Edelstahl und der hochfesten Legierungsproduktion. Die metallurgische Qualität ist bevorzugt für ihren hohen Chromgehalt und niedrige Verunreinigungen, die hohe Temperaturbeständigkeit und Festigkeit bei der Stahlherstellung unterstützen. Die globale Infrastrukturentwicklung, insbesondere in Schwellenländern, beschleunigt den Verbrauch von metallurgischem Chrom
Bericht Umfang und Chrommarktsegmentierung
|
Attribute |
Chrom Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Schlüsseltrend im Chromium
„Wachsige Nachfrage nach umweltfreundlichen Chromverbindungen“
- Ein bedeutender und beschleunigter Trend im globalen Chrommarkt ist die steigende Nachfrage nach umweltfreundlichen Chromverbindungen, insbesondere bei Anwendungen wie Beschichtungen, Pigmenten und Spezialchemikalien
- Zum Beispiel investieren große Unternehmen wie Glencore PLC, Kermas Group Ltd. und Samancor Chrome in die Entwicklung und Vermarktung weniger giftiger, nachhaltiger Chromprodukte, um die strengeren Umweltvorschriften zu erfüllen und Kundenwünsche für grüne Materialien zu erfüllen
- Die Umstellung auf umweltfreundliche Chromverbindungen wird auch durch regulatorische Drücke in Regionen wie Nordamerika und Europa angetrieben, wo Industrien aufgrund ihrer Toxizität und Umweltauswirkungen Alternativen zum herkömmlichen hexavalenten Chrom suchen
- Fortschritte in der Extraktions- und Verarbeitungstechnik ermöglichen die Herstellung von hochreinen, wirkungsarmen Chromverbindungen für den Einsatz in Elektronik, Erneuerbare Energien und Hochleistungslegierungen, die diesen Trend weiter unterstützen
- Dieser Schritt in Richtung Nachhaltigkeit ist die grundlegende Umgestaltung von Lieferketten und Produktportfolios, mit Unternehmen wie Assmang Proprietary Limited und Odisha Mining Corporation, die sich auf FuE und Prozessinnovationen konzentrieren, um die Wettbewerbsfähigkeit in einer sich ändernden regulatorischen Landschaft zu erhalten
- Die Nachfrage nach umweltfreundlichen Chromverbindungen wächst sowohl auf etablierten als auch aufstrebenden Märkten, da Endverbraucher in Bau, Automotive und Elektronik zunehmend Nachhaltigkeit und Compliance priorisieren
Chrommarktdynamik
Fahrer
„Anforderung aus Edelstahl“
- Die steigende globale Nachfrage nach Edelstahl ist ein wichtiger Treiber für den Chrommarkt, da Chrom ein wesentlicher Bestandteil für Korrosionsbeständigkeit und Festigkeit gegenüber Edelstahllegierungen ist
- So kündigte Jindal Stainless, einer der weltweit führenden Edelstahlhersteller, 2024 einen großen Investitionsplan an, um seine nachgelagerten und schmelzenden Fähigkeiten zu erweitern, den Chromverbrauch direkt zu steigern und globale Lieferketten zu beeinflussen.
- Der Ausbau der Infrastruktur-, Automobil- und Bausektoren – insbesondere in Asien-Pazifik-Ländern wie China und Indien – erhöht den Bedarf an Edelstahl und damit Chrom für den Einsatz in Baustoffen, Fahrzeugkomponenten und Maschinen
- Technologische Weiterentwicklungen und Modernisierungen in Fertigungsprozessen treiben auch die Nachfrage nach hochwertigen Chromlegierungen in der Luftfahrt-, Verteidigungs- und Elektronikindustrie
- Die Bequemlichkeit und Vielseitigkeit von Edelstahl, kombiniert mit fortwährender Urbanisierung und Industrialisierung, fördern das Wachstum des Chrommarktes weltweit
Zurückhaltung/Challenge
„Growing Presence of Substitute Materials“
- Die zunehmende Präsenz von Ersatzmaterialien, wie alternative Legierungen und Beschichtungen, stellt eine bedeutende Herausforderung für die Wachstumsaussichten des Chrommarktes dar
- So reduzieren beispielsweise die Entwicklung und Annahme von Nickelbasis- und Titanlegierungen in Luft- und Raumfahrt-, Automobil- und Industrieanwendungen die Abhängigkeit von chromhaltigen Materialien, insbesondere wenn eine verbesserte Leistung oder geringere Toxizität erforderlich ist.
- Unternehmen wie Glencore PLC und Eurasian Natural Resources Corporation stellen Wettbewerbsdruck von Herstellern dieser Ersatzstoffe, die Kosten, Gewicht oder Umweltvorteile in bestimmten Anwendungen anbieten können
- Die Verfügbarkeit und Weiterentwicklung von Ersatztechnologien kann das Wachstumspotenzial von Chrom begrenzen, insbesondere in Märkten mit strengen Umweltvorschriften oder in denen Innovation in der Materialwissenschaft rasch ist
- Die Überwindung dieser Herausforderung erfordert weiterhin Investitionen in Produktdifferenzierung, Prozesseffizienz und die Entwicklung neuer Anwendungen für Chromverbindungen, die nicht leicht durch Alternativen ersetzt werden können
Wie wird das Chromium segmentiert
Der Markt wird auf der Grundlage von Art, Qualität, Material und Anwendung segmentiert.
- Typ
Der Chrommarkt wird auf Basis des Typs zu dreiwertigem Chrom und sechswertigem Chrom segmentiert. Das dreiwertige Chromsegment dominierte den größten Marktanteil im Jahr 2024, aufgrund seiner wachsenden Nutzung als sicherer und umweltverträglichere Alternative in verschiedenen industriellen Anwendungen. Trivalente Chromverbindungen werden aufgrund ihrer geringeren Toxizität und zunehmendem globalen Regulierungsdruck, um hexavalentes Chrom in der Herstellung zu ersetzen, in dekorativen Beschichtungen, Gerben und korrosionsbeständigen Beschichtungen weit verbreitet. Der Markt wird weiter von der Verlagerung der Endverbraucherindustrien auf nachhaltige Praktiken und die wachsende Forschung zur Verbesserung der Leistung von dreiwertigen Formulierungen angetrieben.
Das hexavalente Chromsegment wird trotz gesetzgeberischer Einschränkungen bis 2032 eine stetige Nachfrage in Nischenanwendungen zeigen. Seine überlegene Leistung in der Hartverchromung und dem Korrosionsschutz unterstützt weiterhin seine Präsenz in der Luftfahrt-, Automobil- und Schwermaschinenindustrie, wo Alternativen noch ihren Funktionseigenschaften entsprechen.
- Von Grad
Auf der Grundlage der Qualität wird der Chrommarkt in metallurgische Qualität, feuerfeste und Gießerei Grad, chemische Zwischenstufe und andere segmentiert. Das Segment der metallurgischen Werkstoffe hielt 2024 den größten Umsatzanteil von 92,9 %, vor allem durch seine kritische Rolle in der Edelstahl- und der hochfesten Legierungsproduktion. Die metallurgische Qualität ist bevorzugt für ihren hohen Chromgehalt und niedrige Verunreinigungen, die hohe Temperaturbeständigkeit und Festigkeit bei der Stahlherstellung unterstützen. Die globale Infrastrukturentwicklung, insbesondere in Schwellenländern, beschleunigt den Verbrauch von metallurgisch-gradigen Chrom.
Die chemische Zwischenstufe wird von 2025 bis 2032 am schnellsten anwachsen und wird durch den zunehmenden Einsatz in Pigmenten, Gerbstoffen, Metallveredelung und Holzschutzmitteln gefördert. Das Segment profitiert von steigender Nachfrage in der chemischen Synthese und der industriellen Verarbeitung, insbesondere wenn sich Formulierungen auf spezialisiertere und preisgünstigere Anwendungen verlagern.
- Von Material
Auf der Basis von Material wird der Chrommarkt zu Ferrochrom, Chromchemikalien, Chrommetallen und anderen segmentiert. Das Segment Ferrochrom entfiel auf den höchsten Umsatzanteil von 82,75 % im Jahr 2024 aufgrund seines integralen Einsatzes bei der Herstellung von Edelstahl und legierten Stählen. Da Ferrochrom die primäre Quelle für Chrom in der Stahlindustrie ist, ist seine Nachfrage eng mit Trends in den Bereichen Bau, Automotive und Infrastruktur verbunden. Die kontinuierliche Erweiterung von Edelstahl-Anwendungen in der Architektur-, Küchenutensilien- und Transportindustrie unterstützt robuste Nachfrage nach diesem Material.
Chrom-Chemikalien werden von 2025 bis 2032 am schnellsten CAGR wachsen, unterstützt durch steigende Nachfrage in Beschichtungen, Pigmenten, Holzkonservierung und Gerbanwendungen. Das Marktwachstum wird durch die zunehmende Verschiebung auf dreiwertige Chrom-basierte Formulierungen in Reaktion auf Umwelt- und Berufsgesundheitsvorschriften weiter vorangetrieben.
- Anwendung
Auf der Basis der Anwendung wird der Chrommarkt in Edelstahlproduktion, legierte Stahlproduktion, Nichteisenlegierungsproduktion, feuerfeste Additive und andere segmentiert. Das Produktionssegment Edelstahl dominierte den Markt im Jahr 2024, angetrieben durch seinen hohen Chromverbrauch für Korrosionsbeständigkeit und ästhetische Attraktivität. Schnelle Urbanisierung, Industrialisierung und globale Infrastrukturprojekte fördern den Ausbau von Edelstahlanwendungen in Bau-, Haushalts- und Automobilkomponenten.
Das Non-Ferrous-Legierung Produktionssegment wird voraussichtlich mit der schnellsten Rate während der Prognosezeit wachsen, unterstützt durch die steigende Verwendung von Chrom in spezialisierten Luft- und Raumfahrt-, Verteidigungs- und Elektronikanwendungen. Diese Legierungen bieten hohe Festigkeits-zu-Gewichts-Verhältnisse und verbesserte thermische Stabilität, so dass sie für Hochleistungs-Engineering-Komponenten in technologisch fortschrittlichen Sektoren geeignet.
Welche Region hält den größten Teil des Chroms
- Asia-Pacific dominierte den Chrommarkt mit dem größten Umsatzanteil von 51,2% im Jahr 2024, angetrieben durch robuste Edelstahlproduktion und umfangreichen Einsatz von Ferrochrom in der boomenden Bau-, Automobil- und Fertigungsbranche der Region
- Große Volkswirtschaften wie China und Indien führen die Nachfrage aufgrund ihrer expansiven industriellen Basis, starken Infrastrukturinvestitionen und steigenden Exporten von Chrom-intensiven Produkten
- Die umfangreichen Chromitreserven der Region, kombiniert mit einer kostengünstigen Belegschaft und der Erweiterung nachgelagerter Verarbeitungskapazitäten, stärken die Dominanz von Asia-Pacific im globalen Chromkonsum
China Chrom Markt Insight
Der China-Chrommarkt eroberte 2024 den größten Umsatzanteil im asiatisch-pazifischen Bereich, der von der hochvolumigen Edelstahl-Produktion und dem schnellen Infrastrukturwachstum des Landes gefördert wurde. Starke staatliche Unterstützung für die industrielle Produktion, verbunden mit wachsendem Bedarf an langlebigen, korrosionsbeständigen Materialien, treibt weiterhin den Chromverbrauch an. Chinas führende Position in der Ferrochrom-Schmelzung und seine umfangreichen Bergbauaktivitäten erhöhen die Stärke des Marktes weiter.
Indien Chrommarkt Einblick
Der indische Chrommarkt zeigt ein beträchtliches Wachstum, unterstützt durch steigende Urbanisierung, Infrastrukturmodernisierung und Nachfrage aus der Bau- und Automobilindustrie. Indiens reiche Chromit Erzreserven und die anhaltenden Kapazitätsausweitungen in der Ferrolegierungsproduktion stärken ihre Position in der globalen Lieferkette. Die Regierungsinitiativen, die auf die Förderung der heimischen Stahlproduktion abzielen, sollen auch den Chromverbrauch im Voraus erhöhen.
Europa Chrom Markt Insight
Europa wird mit dem schnellsten CAGR von 2025 bis 2032 ausbauen, vor allem durch strenge Umweltvorschriften und die zunehmende Verschiebung von sechswertigem bis dreiwertigem Chrom in industriellen Anwendungen. Die Nachfrage nach Chrom wächst in den Segmenten Luft- und Raumfahrt, Automotive und Hochleistungslegierungen, da die Region auf energieeffiziente und nachhaltige Materialnutzung drängt. Die laufenden Investitionen in die grüne Stahlproduktion, kombiniert mit starken Innovationsökosystemen in Ländern wie Deutschland und Frankreich, fördern die rasche Markterweiterung der Region
Deutschland Chrommarkt Einblick
Der deutsche Chrommarkt wird aufgrund der fortschrittlichen metallurgischen Industrien in einem bemerkenswerten CAGR wachsen und auf umweltfreundliche Fertigungsprozesse stoßen. Die steigende Nachfrage nach hochwertigen Edelstahl- und Speziallegierungen im Automobil- und Maschinenbereich unterstützt den Chromverbrauch. Deutschlands Führung in der materiellen Innovation und der Schwerpunkt auf zirkulären Wirtschaftspraktiken sollen das Marktwachstum weiter verbessern.
Frankreich Chrommarkt Einblick
Der Frankreich-Chrommarkt erlebt mit zunehmender Anwendung in Luft- und Raumfahrtkomponenten und Spezialmetallproduktion ein stetiges Wachstum. Der Fokus des Landes auf leichte, hochfeste Materialien für Verteidigung und Transport, neben strengen Vorschriften für den Einsatz von sichereren Chromsorten, unterstützt die Nachfrage nach dreiwertigen Chrom und hochreinen Legierungen.
Chrommarktanteil
Die Chromindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Al Tamman Indsil FerroChrome L.L.C (Oman)
- Assmang Proprietary Limited(Südafrika)
- CVK Madencilik (Türkei)
- In den Warenkorb(Schweiz)
- Hernic Ferrochrome (Pty) Ltd (Hernic) (Südafrika)
- International Ferro Metals (IFM) (Südafrika)
- Kermas Investment Group(USK)
- MVC Holdings LLC (USA)
- Odisha Mining Corporation Ltd (Indien)
- Tenaris(Luxemburg)
- YILDIRIM Unternehmensgruppe(Türkei)
Was sind die neuesten Entwicklungen in Chrom
- Im Juni 2023 setzte die indische Regierung Exportbeschränkungen für Chromerze und Konzentrate ein, die kritische Inputs für die Edelstahlproduktion und andere industrielle Anwendungen sind. Diese regulatorische Verschiebung, die Exporteure dazu verpflichtet, eine Lizenz von der Generaldirektion Außenhandel (DGFT) zu erhalten, wird erwartet, dass das Outbound-Angebot verringert und die Inlandswertzugabe priorisiert wird. Der Umzug kann das globale Angebot verschärfen, insbesondere die großen Importeure wie China, und könnte die Preis- und Beschaffungsdynamik im internationalen Chrommarkt beeinflussen
- Im Juni 2023 führte ein wissenschaftlicher Durchbruch die lonenanreicherungs-Chip-laser-induzierte Pannenspektroskopie (IEC-LIBS) Methode ein, um den Nachweis von Chrom in verschiedenen Oxidationszuständen in Boden und Wasser zu verbessern. Diese Innovation bietet eine vereinfachte, umweltfreundliche und feldverfügbare Lösung zur Überwachung von Chromkontaminationen, die sich mit den wachsenden Umweltvorschriften ausrichtet. Der Fortschritt dürfte die Compliance- und Monitoringfähigkeiten in Industrie- und Umweltbereichen verbessern und die Nachfrage nach sichereren Chromvarianten wie dreiwertigem Chrom beeinflussen.
- Im Mai 2023, African Chrome Fields kündigte die nahe Abschluss einer USD 40 Millionen aluminotherm Schmelzanlage in Simbabwe, entworfen, um Ferrochrom ohne externe Energiequellen zu produzieren. Die Einführung proprietärer Reduktionstechnologie positioniert das Werk als nachhaltiger und kostengünstiger Produzent, der die regionalen Beneficiationsbemühungen verstärkt. Diese Entwicklung soll die Produktion hochwertiger Ferrochrome in Simbabwe erhöhen, die Effizienz der Lieferkette verbessern und die steigende Nachfrage der südafrikanischen und internationalen Edelstahlhersteller unterstützen
- Im November 2022 hat die Yildirim Group den Erwerb des Chromgeschäfts von Elementis plc für 170 Mio. USD abgeschlossen. Diese Akquisition umfasst die Vermögenswerte von Elementis Chromium wie Produktionsanlagen in Corpus Christi (TX) und Castle Hayne (NC), sowie zusätzliche Anlagen in Amarillo (TX), Dakota (NE) und Milwaukee (WI)
- Im Juni 2022 kündigte Tenaris eine Investition in Höhe von 29 Mio. USD in seinen Stahlwerk Dalmine an, um die Produktionskapazität für hochverchromte Spezialstahl wie Chrom 13 zu erhöhen. Die bis Anfang 2023 abgeschlossene Investition beinhaltet Upgrades auf drei Stufen des Produktionsprozesses
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











