


Global Coated Steel Market Segmentation, Nach Produktart (Galvanized Steel, Galvalume Steel, Zink-Aluminium-Magnesium Coated Steel, Pre-Painted Steel, and Others), Prozess (Hot-Dip Coating, Elektro-Galvanizing, und Coil Coating), Anwendung (Roofing & Wall Cladding, Body Panels & Components, Struktur & Framing, Anwendungen Industrietrends und Prognosen bis 2033
Was ist die beschichtete Stahlmarktgröße und -wachstumsrate
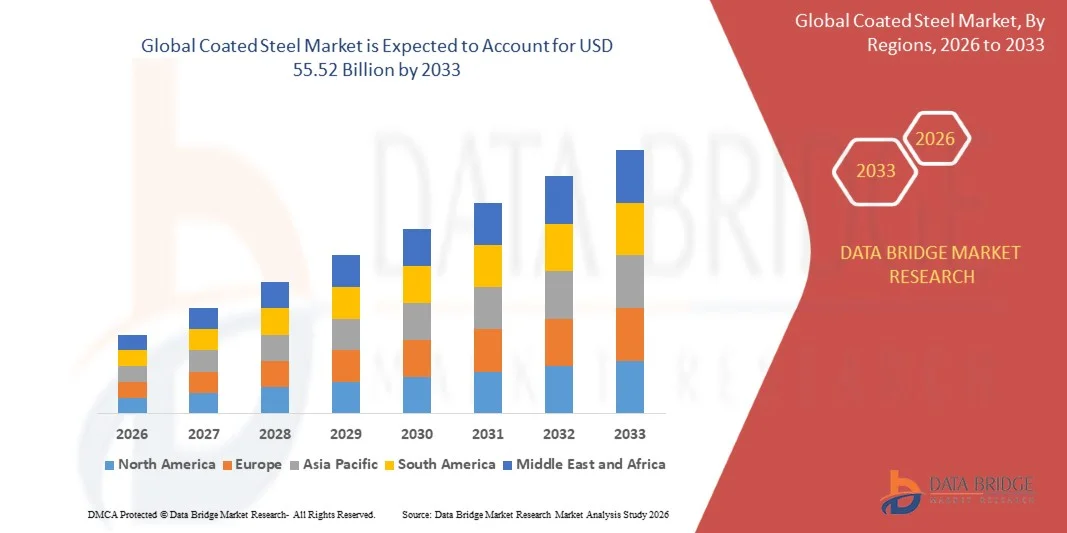
- Nach der Data Bridge Market Research Analyse wurde der beschichtete Stahlmarkt auf35,37 Mrd. USD im Jahr 2025und wird zu erreichen55,52 Milliarden USD bis 2033, in einemCAGR von 5,80% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch steigende Bau- und Infrastrukturinvestitionen, die Steigerung der Automobil- und Geräteproduktion und die wachsende Nachfrage nach korrosionsbeständigen, langlebigen und wartungsarmen Stahlprodukten in Gebäude-, Mobilitäts- und Energieanwendungen getrieben wird.
- Die zunehmende Verschiebung in Richtung Wertschöpfung verzinkt, galvalume und vorbemalte Produkte, kombiniert mit wachsender AnnahmeZink-Aluminium-Magnesium-Legierung Beschichtungenundfortgeschrittene hochfeste beschichtete Sorten, unterstützt die Marktakzeptanz. Überdachter Stahl wird über Dach- und Wandverkleidungen, Karosseriepaneele, Gerätegehäuse und nachwachsende Energiestrukturen aufgebracht und bietet für Endverbraucher längere Lebensdauer und geringere Lebenszykluskosten.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 35.37 Milliarden
- Voraussichtlicher Marktwert (2033): USD 55.52 Milliarden
- Prognose CAGR (2026–2033): 5,80%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Naher Osten und Afrika
Was sind die großen Takeaways des beschichteten Stahlmarktes
- Asia-Pacific dominierte den beschichteten Stahlmarkt mit dem größten Umsatzanteil von 54,35 % im Jahr 2025, unterstützt von der großen Stahlproduktionsbasis, umfangreichen Bau- und Infrastrukturaktivitäten sowie einer starken Automobil- und Gerätefertigung.
- Der Nahe Osten und Afrika werden voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 7,85% von 2026 bis 2033 sein, die durch schnelle Urbanisierung, Erweiterung von Wohnungs- und Infrastrukturprogrammen und steigende Investitionen in Industrie und Energie betrieben wird.
- Das verzinkte Stahlsegment führte den Markt mit einem Anteil von 48,60% im Jahr 2025, angetrieben durch seinen kostengünstigen Korrosionsschutz, lange Lebensdauer und breiten Einsatz in den Bereichen Bau-, Automobil- und Geräteanwendungen.
- Zink-Aluminium-Magnesium beschichtete Stahl ist der am schnellsten wachsende Produkttyp, projiziert, um eine CAGR von 8,35 % zu registrieren, was die Nachfrage nach einem überlegenen Schnittkantenschutz und einer längeren Lebensdauer bei niedrigeren Beschichtungsgewichten widerspiegelt.
- Das Segment Hot-Dip-Beschichtung dominierte die Prozesskategorie mit einem Umsatzanteil von 71,25% im Jahr 2025, der durch eine umfangreiche kontinuierliche Verzinkungskapazität und seine Eignung für die hochvolumige Produktion führte.
- Die Dach- und Wandverkleidungen entfielen 2025 auf 34,55% des Marktanteils, bevorzugt durch die zunehmende Verwendung von beschichtetem Stahl in Industrie-, Gewerbe- und Wohngebäudehüllen.
- Das Segment Erneuerbare Energien ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 9,40 %, angetrieben durch die zunehmende Installation von Solar-Montagesystemen und anderen Energieinfrastrukturen, die korrosionsbeständigen Stahl erfordern.
Report Scope und Coated Steel Market Segmentation
|
Attribute |
Beschichtete Stahl Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im beschichteten Stahlmarkt
- Beschichtete Stahlproduzenten bewegen sich stetig von der verzinkten Ware in Richtung auf Wertschöpfungsprodukte, einschließlich Zink-Aluminium-Magnesium-Legierung Beschichtungen, fortschrittliche hochfeste Automobilqualitäten, und vorbemalte Stahl, die eine längere Lebensdauer, einen besseren Schnittkantenschutz und eine geringere Lebensdauer bieten.
- So hat POSCO im Februar 2026 laut The Korea Herald eine dedizierte „One Team“-Struktur für acht strategische Stahlprodukte aufgebaut, darunter PosMAC, sein korrosionsbeständiges, legierungsbeschichtetes Stahlblech, das weitgehend in erneuerbaren Energiestrukturen eingesetzt wird, und GigaSteel, ein ultrahochfester Leichtbau-Autostahl, der die wachsende kommerzielle Priorität von Premium-beschichteten und hochfesten Qualitäten hervorhebt.
- Neue kontinuierliche Verzinkungslinien werden rund um die Oberflächengüte der Automobilklasse, eine engere Überzugsgewichtskontrolle und die Fähigkeit, fortschrittliche hochfeste Substrate zu verarbeiten, was die Verschiebung des Sektors auf exponierte und sicherheitskritische Anwendungen widerspiegelt.
- Nachhaltigkeitsanforderungen prägen auch die Produktentwicklung, da Stahlhersteller und Bauprodukthersteller Beschichtungen suchen, die die Lebensdauer der Anlagen verlängern, Repainting- und Ersatzzyklen reduzieren und die CO2-arme Konstruktion und Mobilität unterstützen.
- So wurde im Juni 2025 nach John Cockerill und Tata Steel die erste Spule auf der Continuous Galvanizing Line 1 in der Kalinganagar-Anlage Tata Steel hergestellt, einer Linie, die mit einem Luftmesser der dritten Generation mit magnetischem Stabilisator und einer Oxidationskammer ausgestattet ist und für beschichtete Automobil- und Gerätestähle ausgelegt ist und die Erweiterung der fortschrittlichen Galvanisierungskapazität in Indien illustriert.
- Da die Automobilelektrifizierung, die Erneuerbare-Energie-Installation und die vorgefertigte Bauweise weiter vorangetrieben werden, wird erwartet, dass beschichteter Stahl von einem Grund-Korrosionsschutzmaterial zu einem entwickelten, anwendungsspezifischen Produkt über die Bau-, Mobilitäts- und Energieinfrastruktur entwickelt wird.
Was sind die Schlüsseltreiber des beschichteten Stahlmarktes
- Die wachsende Bau-, Infrastruktur- und Automotive-Aktivität erhöht die Nachfrage nach beschichtetem Stahl, der die Festigkeit und Formbarkeit von Stahl mit Korrosionsbeständigkeit, Haltbarkeit und geringen Wartungsanforderungen kombiniert.
- So wird zum Beispiel im April 2026 nach der World Steel Association (Worldsteel) der Stahlbedarf in Indien im Jahr 2026 um 7,4 % und im Jahr 2027 um 9,2 % wachsen, unterstützt durch infrastrukturgeführte Konstruktion, einen starken Automobilsektor und den Ausbau des Schienennetzes, was den Zug aus großen Schwellenmarkt-Endverbrauchssektoren hervorhebt.
- Bauprodukthersteller, Gerätehersteller und Automobil-OEMs geben zunehmend verzinkte, galvalume und vorlackierte Stahl an, um die Produktlebensdauer zu verlängern, die Reparatur- und Nachlackierungskosten zu senken und die Anforderungen an Haltbarkeit und Nachhaltigkeit zu erfüllen.
- So wählte das Unternehmen im Januar 2022 nach Nucor Corporation West Virginia für eine neue Blechmühle, die ca. 2,7 Milliarden US-Dollar kostete, mit einer Kapazität von drei Millionen Tonnen pro Jahr und zwei Verzinkungslinien, eine für fortgeschrittene Automobilstahl und eine für Baustahl; im Juli 2026 sagte die Firmenbeamten, dass die Bauarbeiten rund 85% vollständig mit der für 2027 geplanten Blechproduktion waren, was eine kontinuierliche Produktionsanlage in beschichteter Flachstahlkapazität darstellte.
- Mit Infrastrukturerneuerung, Energie-Transition-Projekten und Fahrzeugproduktion, die sich über die Regionen weiter ausdehnen, wird erwartet, dass beschichteter Stahl ein wesentliches Material für langlebige, korrosionsbeständige und kostengünstige Engineering-Lösungen bleibt.
Welche Faktoren erschweren das Wachstum des beschichteten Stahlmarktes
- Handelshemmnisse, Einfuhrzölle und die Verschiebung der Handelsströme erhöhen die Beschaffungskosten und Preisunsicherheit für beschichtete Stahlhersteller, Einführer und nachgelagerte Hersteller, insbesondere in Märkten, die auf importierte Coil angewiesen sind.
- So haben die Vereinigten Staaten im Juni 2025 gemäß dem Weißen Haus 232 Zölle auf Stahl- und Aluminiumimporte von 25 % auf 50 % erhoben, mit Wirkung vom 4. Juni 2025, wobei eine 25%-ige Einfuhrquote für das Vereinigte Königreich beibehalten wurde und die Kostenstruktur und die Beschaffungsentscheidungen für importierte Stahlerzeugnisse erheblich verändert wurden.
- Die Volatilität in den Preisen von Stahlsubstrat, Zink, Aluminium und Energie erhöht die Produktionskosten und drückt Margen, da Beschichtungslinien kapital- und energieintensiv sind und einen kontinuierlichen, leistungsstarken Betrieb erfordern, um wettbewerbsfähig zu bleiben.
- Der Wettbewerb aus alternativen Materialien wie Aluminium, konstruierten Kunststoffen und Verbundwerkstoffen, zusammen mit der Verschärfung der CO2-Emissionen und der Einhaltung von Umweltvorschriften für Beschichtungen und Vorbehandlungen, kann das Wachstum in preissensitiven Anwendungen weiter einschränken.
- So wird zum Beispiel im April 2026 nach Worldsteel der weltweite Stahlbedarf im Jahr 2026 um nur 0,3 % auf 1,724 Millionen Tonnen steigen, wobei die Nachfrage in China voraussichtlich um 1,5 % sinken wird, da sich die Korrektur des Wohnungsmarktes an einen Boden richtet, was den weichen Nachfragerückstand hervorhebt, der das Volumenwachstum bei konstruktionsgebundenen beschichteten Stahlprodukten begrenzen kann.
- Die Kombination von Handelsunsicherheit, Input-cost Volatilität, Kapitalintensität und ungleichmäßiger Baunachfrage kann die Adoption und Rentabilität, insbesondere bei kleineren Mühlen und in preisempfindlichen Regionen, in denen unbeschichteter oder weniger spezifischer Stahl bereits grundlegende Anforderungen erfüllt, einschränken.
Wie wird der beschichtete Stahlmarkt segmentiert
Der beschichtete Stahlmarkt wird auf Basis von Produkt-, Prozess-, Applikations- und Endverwendungsindustrie segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der beschichtete Stahlmarkt zu verzinktem Stahl, Galvalustahl, Zink-Aluminium-Magnesium beschichtetem Stahl, vorbeschichtetem Stahl und anderen segmentiert. Das verzinkte Stahlsegment dominierte den Markt mit 48,60% Anteil im Jahr 2025, unterstützt durch seinen kostengünstigen Korrosionsschutz, die lange Lebensdauer und den umfangreichen Einsatz im Bereich der Bau-, Automobil- und Geräteanwendungen. Die Opfer-Zink-Schicht schützt den Basisstahl auch dort, wo die Oberfläche gekratzt oder geschnitten wird, so dass das Produkt für Dach, Strukturabschnitte, Kanalisierung und allgemeine Fertigung geeignet ist. Die etablierte kontinuierliche Verzinkungskapazität in den großen Stahl produzierenden Regionen unterstützt zuverlässige Versorgung und wettbewerbsfähige Preise. Die Kompatibilität mit nachgelagerten Lackier-, Umform- und Fügeprozessen stärkt die Nachfrage weiter. Die breite Akzeptanz in Baucodes und OEM-Spezifikationen verstärkt weiterhin seine führende Position.
Das mit Zink-Aluminium-Magnesium beschichtete Stahlsegment soll das schnellste Wachstum bei einem CAGR von 8,35 % von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach Beschichtungen, die einen überlegenen Kantenschutz und längere Lebensdauer bei niedrigeren Beschichtungsgewichten liefern. Diese Beschichtungen werden zunehmend für Solar-Montage-Strukturen, landwirtschaftliche Gebäude, Küsteninfrastruktur und exponierte Automobilkomponenten spezifiziert. Die Stahlhersteller verbessern kontinuierlich verzinkte Linien, um Legierungsbäder zu handhaben, die Produktverfügbarkeit zu erweitern. Reduzierte Wartungs- und Lebenszykluskostenvorteile sind ermutigende Spektifizierer, von der konventionellen Verzinkung zu wechseln. Das Wachstum der erneuerbaren Energieanlagen schafft zusätzlichen Bedarf an korrosionsbeständigem Baustahl. Die laufende Produktentwicklung verbessert auch die Formbarkeit und Oberflächenqualität für ein breiteres Anwendungsspektrum.
- Nach dem Verfahren
Der beschichtete Stahlmarkt wird auf der Grundlage des Verfahrens zu Heiß-Dip-Beschichtung, Elektrogalvanisierung und Spulenbeschichtung segmentiert. Das Segment Hot-Dip-Beschichtung dominierte den Markt mit einem Anteil von 71,25% im Jahr 2025, unterstützt durch seine Fähigkeit, dicke, langlebige Zink- und Zinklegierungsschichten mit hohen Liniengeschwindigkeiten abzulegen. Kontinuierliche Hot-Dip-Linien bieten Skaleneffekte für Coil-Produkte in der Bau-, Automobil- und Gerätefertigung. Das Verfahren ist kompatibel mit einer Reihe von Beschichtungschemikalien, einschließlich verzinkt, verzinkt, und Aluminium-Zink-Legierungen. Große installierte Kapazitäten in Asien-Pazifik, Nordamerika und Europa unterstützen konsequente Verfügbarkeit. Kontinuierliche Investitionen in neue und aktualisierte Linien stärken die Position des Segments weiter.
Das Segment Coil-Coating wird mit einem CAGR von 6,90% von 2026 bis 2033 das schnellste Wachstum registriert, das durch steigende Nachfrage nach vorlackiertem Stahl angetrieben wird, der fertig zu fertigen und zu installieren ist. Fabrikbenutzte organische Beschichtungen beseitigen Post-Fabrikation Malerei, reduzieren Vor-Ort-Arbeit, und bieten gleichbleibende Farbe und Finish. Solarreflektierende und kühle Dachbeschichtungen gewinnen in heißen Klimazonen an Traktion. Vorgefertigte und modulare Bauweise schafft zusätzliches Volumen für vorbemalte Paneele. Auch strengere Emissionsregeln für die lösungsmittelbasierte Lackierung begünstigen kontrollierte Beschichtungen. Produktinnovation in Polyester-, silikonmodifizierten Polyester- und Fluorpolymersystemen erweitert das Anwendungsspektrum.
- Anwendung
Auf der Basis der Anwendung wird der beschichtete Stahlmarkt in Dach- und Wandverkleidungen, Karosseriepaneele & Komponenten, Struktur & Reiben, Gerätegehäuse, erneuerbare Energiestrukturen und andere segmentiert. Das Dach- und Wandverkleidungssegment dominierte die Anwendungskategorie mit einem Anteil von 34,55% im Jahr 2025, unterstützt durch umfangreiche Verwendung von beschichtetem Stahl in Industrie-, Gewerbe- und Wohngebäudehüllen. Beschichtter Stahl bietet leichtes Gewicht, schnelle Installation, Wetterbeständigkeit und geringe Wartung im Vergleich zu alternativen Dachmaterialien. Die zunehmende Verstädterung und Lager- und Logistikkonstruktion unterstützen weiterhin die Nachfrage. Die Staatsausgaben für öffentliche Gebäude und Infrastruktur tragen ebenfalls zum Volumen bei. Seine Vielseitigkeit in Klima und Budget verstärkt weiterhin seine führende Position.
Das Segment Erneuerbare Energiestrukturen soll das schnellste Wachstum bei einem CAGR von 9,40 % von 2026 bis 2033 erfassen, das durch eine zunehmende Installation von Solar-Montagesystemen, Übertragungsstrukturen und anderen Energieinfrastrukturen, die einen langzeitigen Korrosionsschutz erfordert, angetrieben wird. Diese Strukturen sind jahrzehntelang Wetter-, Feuchtigkeits- und Küsten- oder Landwirtschaftsumgebungen ausgesetzt. Alloy-beschichtete Sorten reduzieren den Wartungs- und Ersatzbedarf über die Projektlebensdauer. Die Erweiterung von Solar- und Netzinvestitionen in der Energieversorgung schafft zusätzliche Nachfrage. Hersteller entwickeln dedizierte beschichtete Produkte für Energieanwendungen. Die staatliche Unterstützung für erneuerbare Kapazitäten wird erwartet, dass die Segmentdynamik nachhaltig bleibt.
- Von End-Use Industrie
Auf Basis der Endverbraucherindustrie wird der beschichtete Stahlmarkt in Gebäude & Bau, Automotive & Transport, Geräte & Verbraucher langlebige, Industriemaschinen und Energie & Versorgungsbetriebe segmentiert. Das Bau- und Bausegment dominierte die Endverwendungskategorie mit 44,30% Anteil im Jahr 2025, unterstützt durch umfangreichen Einsatz in Dach-, Verkleidungs-, Reib-, Leitungs- und vorgefertigten Strukturen. Beschichtetes Stahl bietet Haltbarkeit und Korrosionsbeständigkeit mit geringerer Lebensdauer als unbeschichtete Alternativen. Die steigende Wohn-, Gewerbe- und Industriebautätigkeit in Schwellenländern untermauert weiterhin die Nachfrage. Infrastrukturerneuerungsprogramme in entwickelten Märkten schaffen zusätzliche Anforderungen. Der wachsende Fokus auf energieeffiziente und nachhaltige Gebäude stärkt die Annahme.
Das Automotive & Transport-Segment wird das schnellste Wachstum bei einem CAGR von 7,20% von 2026 bis 2033, angetrieben durch die Erhöhung der Fahrzeugproduktion und die steigende Nachfrage nach korrosionsbeständigen, hochfesten und leichten Materialien, registrieren. Automakers verwenden verzinkte und verzinkte Sorten für Karosserieplatten, Verschlüsse und Bauteile, um lange Korrosionsgarantien zu erfüllen. Elektrofahrzeugplattformen erhöhen die Nachfrage nach hochformulierbaren beschichteten Typen für Batteriegehäuse und Bauteile. Stahlhersteller in Auftrag geben neue galvanisierende Linien aus der Automobilindustrie an, um den Anforderungen an den Freiraum gerecht zu werden. Auch die Lokalisierung der Fahrzeugproduktion in Schwellenländern unterstützt die regionale Nachfrage. Die kontinuierliche Verbesserung der Beschichtungshaftung und Oberflächengüte erhöht den Einsatz in Premium-Anwendungen.
Welche Region hält den größten Teil des beschichteten Stahlmarktes
- Asia-Pacific dominierte den beschichteten Stahlmarkt mit dem größten Umsatzanteil von 54,35 % im Jahr 2025, unterstützt von der großen Stahlproduktionsbasis, umfangreichen Bau- und Infrastrukturaktivitäten sowie einer starken Automobil- und Gerätefertigung.
- Die Region profitiert auch von kontinuierlichen Investitionen in neue Galvanisierungs- und Coilbeschichtungsanlagen, einer schnellen Urbanisierung und der Präsenz führender Stahlhersteller in China, Japan, Südkorea und Indien. Nach Angaben von Worldsteel stieg die Rohstahlproduktion Indiens 2025 um 10,4% auf 164,9 Millionen Tonnen, was die führende Rolle der Region bei der Stahlproduktion und dem nachgelagerten beschichteten Stahlverbrauch verstärkte.
China beschichtete Stahlmarkt Einblick
Der China beschichtete Stahlmarkt entwickelt sich zu höherwertigen Produkten, unterstützt durch große Produktion, Automobil- und Geräteproduktion und Exportnachfrage, auch als inländische Baunachfrage moderiert. Nach Angaben von Worldsteel produzierte China 2024 rund 1.005 Millionen Tonnen Rohstahl, was mehr als die Hälfte der weltweiten Produktion ausmachte, was den Inlandsstreichern den Umfang und die Nähe zu den nachgelagerten Anwendern ermöglichte. Darüber hinaus erhöht die kontinuierliche Investition in die Verzinkungskapazität im Automobilbereich, einschließlich der neuen 400.000-Tonnen-Linie in Angang Guangzhou, den Produktmix auf exponierte Paneel- und hochwertige Qualitäten.
Indien Coated Steel Market Insight
Der indische beschichtete Stahlmarkt zeigt ein schnelles Wachstum durch infrastrukturgeführte Bauweise, expandierende Automobilproduktion und steigende Nachfrage nach Endverbrauchern. Laut Worldsteel ist Indien der weltweit am schnellsten wachsende Großstahlmarkt. Darüber hinaus erweitern neue galvanisierende Linien in Auftrag von Tata Steel, Jindal Steel & Power und AM/NS India die Verfügbarkeit von verzinkten, galvalume und kunststoffbeschichteten Produkten.
Japan Coated Steel Market Insight
Der Japan beschichtete Stahlmarkt zeigt durch die Nachfrage nach hochkorrosionsbeständigen, formbaren und leicht kompatiblen beschichteten Stählen aus Automobil-, Apparate- und Gebäudeanwendungen ein gleichbleibendes Wachstum. Inländische Hersteller, einschließlich Nippon Steel und JFE Steel, verfeinern weiterhin legierungsbeschichtete und vorlackierte Produkte für Haltbarkeit, geringe Wartung und Küsten- und Industrieumgebungen. Darüber hinaus trägt die starke Betonung auf Qualität, Präzision und kohlenstoffarmer Stahlherstellung weitere Produktverbesserungen im Land bei.
US beschichteter Stahlmarkt Einblick
Der US-beschichtete Stahlmarkt zeigt ein stetiges Wachstum durch nachhaltige Investitionen in die häusliche Verzinkungsfähigkeit, Infrastrukturausgaben und Nachfrage von Bau-, Automobil- und Geräteherstellern. Produzent wie Nucor fügen Galvanisierlinien hinzu, darunter eine 425 Millionen US-Dollar-Linie in Nucor Steel Berkeley in South Carolina und zwei Galvanisierlinien in der neuen West Virginia-Blattmühle. Darüber hinaus werden in Abschnitt 232 Zölle von 50 % auf die Stahlimporte die Beschaffung in Richtung der Inlandsversorgung und die Unterstützung von Kapazitätszusätzen durch U.S.-Mühlwerke umgestellt.
Deutschland beschichtete Stahlmarktaufsicht
Der Deutschland beschichtete Stahlmarkt wächst aufgrund der starken Automobil- und Maschinenbasis, der fortschrittlichen technischen Fähigkeiten und der Rolle des größten Stahlproduzenten der Europäischen Union stetig. Die Nachfrage nach hochwertigem verzinktem und vorverzinktem Stahl setzt sich über die Fahrzeugfertigung, Geräte, Gebäudehüllen und Industrieanlagen fort. Zudem investieren Hersteller wie thyssenkrupp und Salzgitter in kohlenstoffarme Stahlstraßen, die Produktportfolios und Kundenanforderungen prägen.
Welche sind die Top-Unternehmen im beschichteten Stahlmarkt
Die beschichtete Stahlindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ArcelorMittal S.A.(Luxemburg)
- Nippon Steel Corporation(Japan)
- China Baowu Steel Group Corporation Limited (China)
- POSCO Holdings Inc.(Südkorea)
- JFE Steel Corporation(Japan)
- Tata Steel Limited(Indien)
- JSW Steel Limited (Indien)
- Nucor Corporation(US)
- Dongkuk Steel Mill Co., Ltd. (Südkorea)
- Cleveland-Cliffs Inc. (USA)
- BlueScope Steel Limited (Australien)
- thyssenkrupp AG (Deutschland)
- voestalpine AG
- SSAB AB (Schweden)
- Salzgitter AG (Deutschland)
- Hyundai Steel Company (Südkorea)
- China Steel Corporation (Taiwan)
- Jindal Steel & Power Limited (Indien)
- Ansteel Group Corporation Limited (China)
- Steel Dynamics, Inc. (USA)
Was sind die neuesten Entwicklungen im beschichteten Stahlmarkt
- Im Juni 2026 produzierte Angang Guangzhou die erste Spule auf der neuen Galvanisierlinie Nr. 2 mit einer jährlichen Kapazität von 400.000 Tonnen und ist für exponierte Automobilstahlsorten mit hoher Oberflächenqualität konzipiert. Die SMS-Gruppe lieferte das Projekt auf einer Full-Line-Basis, darunter mechanische Geräte, Ofen- und Prozessgeräte sowie elektrische und Automatisierungssysteme.
- Im Mai 2026 startete AM/NS Indien seine Beizlinie und Tandem-Kältemühle für Automobilbleche, etwa ein Jahr nach Inbetriebnahme einer 500.000 Tonnen pro Jahr kontinuierlichen Verzinkungslinie und einer 1 Million Tonnen pro Jahr kontinuierlichen Verzinkungs- und Glühlinie, die kaltgewalztes Substrat benötigt. Das Unternehmen sagte, Indiens Automobil-Flachstahlnachfrage liegt bei 7,8 Millionen Tonnen pro Jahr und wird jährlich um 6–7% wachsen.
- Im Juni 2025 beauftragte Jindal Steel & Power seine erste kontinuierliche Verzinkungslinie (CGL 1) am Angul Integrated Steel Complex in Odisha, Indien. Die Linie verarbeitet Dicken von 0,15 mm bis 1,50 mm und Breiten von 700 mm bis 1.400 mm und produziert verzinkte und galvalume Produkte unter den Marken Jindal Panther und ZINKALUME für Geräte, Automotive, Infrastruktur und Bauanwendungen.
- Im Mai 2025 kündigte ANDRITZ ein Upgrade der 5 kontinuierlichen Verzinkungslinie am Tangsteel Chinas an, um ein breiteres Produktionsspektrum und höhere Stahlsorten für Automobilanwendungen zu decken, wobei die Inbetriebnahme für das vierte Quartal 2025 geplant ist. Die im Jahr 2017 in Betrieb genommene Linie liefert vor allem Material für High-End-Kfz- und Haushaltsgeräteanwendungen.
- Im September 2022 genehmigte Nucor's Board of Directors bei Nucor Steel Berkeley in South Carolina eine 425 Millionen US-Dollar-Verzinkungslinie, um die Beteiligung des Unternehmens an den Märkten für Automobil- und Konsumgüter zu steigern. Die Linie, die als Nucors achte vollständig im Besitz befindliche Verzinkungslinie beschrieben wurde, wurde Anfang Mitte-2025 erwartet, und die Handelspresse hat seitdem einen Start-up Mitte-2026 gemeldet.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











