


Globale Marktsegmentierung für computergestützte Radiographie nach Typ (Computergestützte Radiographie (CR) und Digitale Radiographie (DR)), Anwendungen (Krankenhäuser, Kliniken und Sonstige) - Branchentrends und Prognose bis 2033
Was ist die Computed Radiography Markt Größe und Wachstum Rate
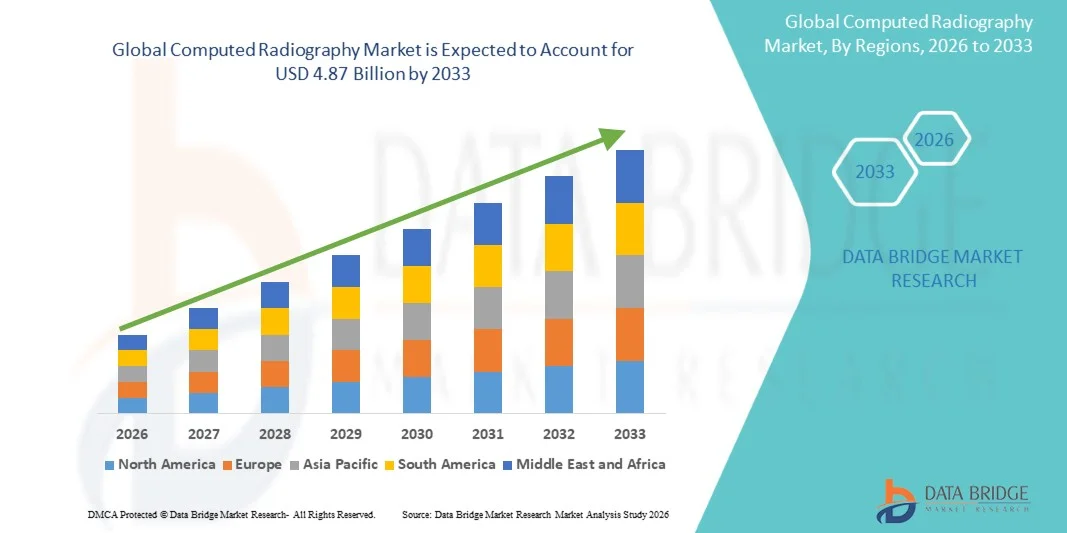
- Die weltweit berechnete Radiographiemarktgröße wurde nach Data Bridge Market Research Analysis geschätzt.3,42 Milliarden USD in 2025und wird voraussichtlich erreichen4,87 Milliarden USD bis 2033, beiCAGR von 4,53%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Einführung digitaler Bildgebungstechnologien und kontinuierliche technologische Fortschritte in der Gesundheitsinfrastruktur gefördert, was zu einer verstärkten Digitalisierung in Krankenhäusern, Diagnosezentren und Kliniken führt.
- Darüber hinaus stellt die steigende Nachfrage von Gesundheitsdienstleistern nach kostengünstigen, zuverlässigen und benutzerfreundlichen diagnostischen Bildgebungslösungen berechnete Radiographie als bevorzugte Übergangstechnologie zwischen konventionellen filmbasierten Systemen und volldigitaler Radiographie her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von berechneten Radiographielösungen, wodurch das Wachstum des Marktes deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 3.42 Milliarden
- Voraussichtlicher Marktwert (2033):USD 4.87 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.53%
Was sind die großen Takeaways des Computed Radiography Market
- Computed Radiography (CR) Systeme, die photostimulierbare Leuchtstoff-Bildgebungsplatten für Röntgenbilderfassung verwenden, bleiben aufgrund ihrer Wirtschaftlichkeit, Zuverlässigkeit und Kompatibilität mit der vorhandenen Röntgeninfrastruktur in entwickelten und aufstrebenden Gesundheitsmärkten eine wichtige diagnostische Bildgebungslösung in Krankenhäusern und Diagnosezentren.
- Die wachsende Nachfrage nach CR-Systemen wird in erster Linie durch den ständigen Austausch konventioneller filmbasierter Radiographien, Budgetzwänge, die die vollständige digitale Radiographieannahme begrenzen, und die Notwendigkeit von zuverlässigen Bildgebungslösungen in kleinen bis mittleren Gesundheitseinrichtungen angetrieben.
- Nordamerika dominierte im Jahr 2025 den berechneten Radiographiemarkt, der etwa 36 % des weltweiten Umsatzes ausmachte, unterstützt von einem etablierten Gesundheitssystem, einem stetigen Austausch von Altbildgeräten und einer fortgesetzten Nutzung von CR-Systemen in Ambulanzen, Notfallabteilungen und ländlichen Gesundheitseinrichtungen, insbesondere in den Vereinigten Staaten
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im berechneten Radiographie-Markt während der Prognosezeit sein, angetrieben durch die Ausweitung der Gesundheitsinfrastruktur, steigender Nachfrage nach diagnostischen Bildgebungen, zunehmende Investitionen im Gesundheitswesen und weit verbreitete Übernahme erschwinglicher Bildgebungslösungen in China, Indien und Südostasien
- Das Segment Krankenhäuser entfiel auf den größten Marktanteil von 63,8 % im Jahr 2025, der durch einen hohen Patientenzufluss und den Bedarf an kontinuierlichen diagnostischen Bildgebungsdiensten verursacht wurde.
Report Scope und Computed Radiography Market Segmentation
|
Attribute |
Computed Radiography Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Computed Radiography Market
„Technologische Fortschritte und Workflow-Optimierung in Computed Radiography„
- Ein signifikanter und beschleunigter Trend im globalen Computer-Radiographie-Markt (CR) ist die kontinuierliche Verbesserung der Detektorplattentechnologie und Bildverarbeitungsfähigkeiten, die darauf abzielt, die Diagnosegenauigkeit zu verbessern und gleichzeitig die Kosteneffizienz von Gesundheitsdienstleistern zu gewährleisten.
- So hat Fujifilm Healthcare im Mai 2024 ein verbessertes FCR PRIMA-System mit verbesserter Leuchtstoffabbildungsplattenempfindlichkeit eingeführt, das eine verbesserte Bildklarheit bei niedrigeren Strahlendosen und schnelleren Bildauslesezeiten ermöglicht.
- Die Hersteller konzentrieren sich zunehmend auf die Verbesserung der Bildauflösung, der Kontrastoptimierung und der Geräuschreduktion, um eine genaue Diagnose über Anwendungen wie Orthopädie, Brustbildgebung, Traumapflege und allgemeine Radiographie zu unterstützen.
- Die Integration von berechneten Radiographiesystemen mit Krankenhausinformationssystemen (HIS) und Bildarchivierungs- und Kommunikationssystemen (PACS) optimiert die klinischen Arbeitsabläufe und ermöglicht einen schnelleren Bildzugriff, Speichern und Austausch über Abteilungen
- Diese Verschiebung zu effizienteren und digital vernetzten Radiographieumgebungen verstärkt die Rolle der berechneten Radiographie als zuverlässige und kostengünstige Bildgebungslösung, insbesondere für Einrichtungen, die von analogen zu digitalen Bildgebungssystemen übergehen.
- Die wachsende Nachfrage nach erschwinglichen digitalen Bildgebungslösungen hält die Einführung von berechneten Radiographiesystemen in kleinen Krankenhäusern, diagnostischen Zentren und ressourcenschonenden Gesundheitswesens fort.
Computed Radiography Market Dynamics
Fahrer
„Anforderung zur Diagnose und Erweiterung der Gesundheitsinfrastruktur“
- Die zunehmende Prävalenz von chronischen Krankheiten, traumatischen Verletzungen und altersbedingten Gesundheitsbedingungen treibt die Nachfrage nach diagnostischen Bildgebungsverfahren und unterstützt damit das Wachstum des berechneten Radiographiemarktes
- Zum Beispiel kündigte Carestream Health im Februar 2025 die Erweiterung seines CR-Systems-Portfolios an, um den wachsenden Bedarf an diagnostischen Bildgebungen in Schwellenländern zu unterstützen, um Community-Krankenhäuser und Standalone-Diagnostikzentren anzusprechen.
- Computed Radiographie-Systeme bieten eine kostengünstige Alternative zur volldigitalen Radiographie, so dass sie eine attraktive Wahl für Gesundheitseinrichtungen, die digitale Bildgebungsfunktionen ohne hohe Investitionen suchen
- Die rasche Erweiterung der Gesundheitsinfrastruktur in Entwicklungsregionen, unterstützt durch staatliche Gesundheitsprogramme und private Investitionen, erhöht die Nachfrage nach zuverlässigen und skalierbaren Radiographielösungen
- Darüber hinaus fördern die zunehmende Zahl von diagnostischen Bildgebungszentren und steigenden Patientenmengen Gesundheitsdienstleister dazu, aufgrund ihrer Langlebigkeit, Bedienbarkeit und Kompatibilität mit vorhandenen Röntgengeräten berechnete Radiographiesysteme zu übernehmen.
Zurückhaltung/Challenge
„Gradual Shift auf digitale Radiographie und operative Einschränkungen„
- Der allmähliche Übergang von der berechneten Radiographie zu fortschrittlichen digitalen Radiographiesystemen (DR) stellt eine Herausforderung für das langfristige Wachstum des berechneten Radiographiemarktes dar, da DR-Systeme eine schnellere Bildaufnahme und eine höhere Workflow-Effizienz bieten.
- Zum Beispiel inAugust 2023, mehrere große Krankenhausnetze in Europa angekündigt Upgrades von CR auf DR Systeme, unter Berücksichtigung reduzierter Verarbeitungszeit und verbesserter Patientendurchsatz als Schlüsselentscheidungsfaktoren
- Komputierte Radiographiesysteme umfassen typischerweise zusätzliche Schritte wie Kassettenhandling und Bildverarbeitung, die die Betriebseffizienz in hochvolumigen Gesundheitsumgebungen begrenzen können
- Wartungsanforderungen, einschließlich regelmäßiger Austausch von Abbildungsplatten und Lesekomponenten, ergänzen die Gesamtbetriebskosten und können Kaufentscheidungen für kostenbewusste Gesundheitsdienstleister beeinflussen
- Während die berechnete Radiographie in vielen Einstellungen eine lebensfähige Lösung bleibt, werden diese Herausforderungen durch technologische Verfeinerung, Kostenoptimierung und gezielte Bereitstellung in geeigneten Pflegeumgebungen für eine nachhaltige Marktrelevanz entscheidend sein.
Wie wird der Computed Radiography Market segmentiert
Der Markt wird nach Art und Anwendung segmentiert.
• nach Typ
Auf der Grundlage des Typs wird der Computed Radiography-Markt in Computed Radiography (CR) und Digital Radiography (DR) segmentiert. Das Segment Computed Radiography (CR) dominierte den größten Marktanteil von 56,4% im Jahr 2025, der von seiner weit verbreiteten Annahme als Übergangstechnologie zwischen analogen und volldigitalen Bildgebungssystemen angetrieben wurde. CR-Systeme werden durch Krankenhäuser und Kliniken aufgrund ihrer niedrigeren Kosten im Vergleich zu DR-Systemen und ihrer Fähigkeit zur Integration in bestehende Röntgeninfrastruktur bevorzugt. Gesundheitseinrichtungen, die von der Film-basierten Radiographie aufgerüstet sind, nehmen häufig CR an, um den Investitionsaufwand zu minimieren. CR-Platten bieten wiederverwendbare Bildgebungslösungen, was die langfristigen Betriebskosten reduziert. Die Flexibilität von CR-Systemen ermöglicht den Einsatz in mehreren bildgebenden Anwendungen, einschließlich Brust, Orthopädie und zahnärztliche Bildgebung. CR-Technologie bietet eine verbesserte Bildqualität gegenüber analogen Systemen bei gleichzeitiger Erreichbarkeit. Einfache Installation und minimale Arbeitsablaufstörungen unterstützen die Adoption. CR-Systeme werden in kleinen und mittleren Krankenhäusern, insbesondere in Schwellenländern, weit verbreitet. Die Verfügbarkeit von geschulten Technikern, die mit CR-Workflows vertraut sind, stärkt die Dominanz. Darüber hinaus fördern staatliche Gesundheits-Erweiterungsprogramme in Entwicklungsregionen die CR-Adoption. Die Kompatibilität mit PACS- und Krankenhaus-IT-Systemen verbessert die betriebliche Effizienz. Insgesamt bleibt CR die bevorzugte Wahl, bei der die Kosteneffizienz und der allmähliche digitale Übergang Prioritäten sind.
Das Segment Digital Radiography (DR) wird voraussichtlich die schnellste CAGR von 159,9 % von 2026 bis 2033 erleben, die von der steigenden Nachfrage nach High-Speed-Bildgebung und überlegener Diagnosegenauigkeit angetrieben wird. DR-Systeme bieten eine sofortige Bildaufnahme, wodurch der Bedarf an Bildverarbeitung entfällt, was die Workflow-Effizienz deutlich verbessert. Krankenhäuser und diagnostische Zentren nehmen zunehmend DR an, um hohe Patientenvolumen zu bewältigen und die Prüfungslaufzeit zu reduzieren. DR-Systeme bieten eine verbesserte Bildauflösung und eine geringere Strahlenexposition, was die Patientensicherheit verbessert. Die Integration mit KI-basierten Diagnosewerkzeugen unterstützt die Früherkennung und automatisierte Berichterstattung. Steigerung der Investitionen in fortgeschrittene Infrastrukturen für die Gesundheitsversorgung Die zunehmende Nutzung in Notdiensten und Traumapflege beschleunigt das Wachstum. DR-Systeme sind mit Telemedizin-Plattformen und Cloud-basierten Image-Sharing kompatibel. Technologische Fortschritte wie drahtlose Detektoren und tragbare DR-Geräte erhöhen die Flexibilität. Die steigende Präferenz für volldigitale Krankenhäuser unterstützt die Nachfrage. Die sinkenden Kosten von DR-Detektoren machen Systeme zugänglicher. Die starke Markteinführung beschleunigt CAGR weiter.
• Durch Anwendung
Auf der Grundlage der Anwendung wird der Computed Radiography-Markt in Krankenhäuser, Kliniken und andere segmentiert. Das Segment Krankenhäuser entfiel auf den größten Marktanteil von 63,8% im Jahr 2025, der durch einen hohen Patientenzufluss und den Bedarf an kontinuierlichen diagnostischen Bildgebungsdiensten getrieben wurde. Krankenhäuser verlassen sich stark auf CR-Systeme für Routine-Bildgebungsverfahren wie Brust, orthopädische und Trauma-Diagnostik. Mehrteilige Nutzung erhöht die Auslastung der Geräte und erhöht die Investitionsrendite. CR-Systeme unterstützen die Notfallversorgung, die stationäre Diagnostik und die ambulante Abbildung im Krankenhaus. Die Integration mit PACS und elektronischen Gesundheitsaufzeichnungen gewährleistet eine nahtlose Bildspeicherung und Retrieval. Krankenhäuser bevorzugen CR-Systeme aufgrund der Kosteneffizienz und Anpassungsfähigkeit in mehreren Abbildungsräumen. Die staatliche Finanzierung für die Entwicklung der Krankenhausinfrastruktur erhöht die Annahme. Öffentliche Krankenhäuser in Schwellenländern verlassen sich auf CR für erschwingliche digitale Bildgebungslösungen. Die Verfügbarkeit von geschulten Radiologie-Mitarbeitern unterstützt den reibungslosen Betrieb. Krankenhäuser profitieren von CR’s Fähigkeit, große Abbildungsvolumina zuverlässig zu handhaben. Die Kompatibilität mit vorhandenen Röntgengeräten minimiert Upgrade-Kosten. Insgesamt bleiben Krankenhäuser weltweit die dominanten Endbenutzer von berechneten Radiographiesystemen.
Das Segment Kliniken wird von 2026 bis 2033 die schnellste CAGR von 14,6% erleben, die durch die rasche Expansion von Privatkliniken und ambulanten Diagnoseeinrichtungen angetrieben wird. Kliniken bevorzugen CR-Systeme aufgrund ihrer kompakten Bauweise und geringeren Installationskosten im Vergleich zu DR-Systemen. Steigende Nachfrage nach schnellen diagnostischen Dienstleistungen in städtischen und halbstädtischen Gebieten Kliniken profitieren von CRs Fähigkeit, qualitativ hochwertige Bilder zu liefern, ohne dass umfangreiche Infrastruktur-Upgrades erforderlich sind. Die zunehmende Betonung auf präventive Gesundheitsversorgung und Routine-Checkups unterstützt die Bildverarbeitungsnachfrage. CR-Systeme ermöglichen Kliniken, eine breite Palette von diagnostischen Dienstleistungen kostengünstig anzubieten. Wachstum in Spezialkliniken, einschließlich orthopädischer und dentaler Zentren, erhöht die Annahme. Technologische Verbesserungen in CR-Platten Haltbarkeit und Bildverarbeitung verbessern die Effizienz. Kliniken integrieren CR-Systeme zunehmend mit Cloud-basierten Speicherlösungen. Wachsende medizinische Tourismus- und Ambulanztrends unterstützen das Marktwachstum. Geringere Wartungsanforderungen ziehen kleine und mittlere Kliniken an. Die Erweiterung der privaten Gesundheitsnetze beschleunigt die weltweite Übernahme.
Welche Region hält den größten Teil des Computed Radiography Market
- Nordamerika dominierte den berechneten Radiographiemarkt im Jahr 2025, was etwa 36–38% des weltweiten Umsatzes ausmachte.
- Diese Dominanz wird von einem etablierten Gesundheitssystem, einem stetigen Austausch älterer Bildgebungsgeräte und der fortgesetzten Nutzung von CR-Systemen in ambulanten Kliniken, Notfallabteilungen und ländlichen Gesundheitseinrichtungen unterstützt.
- Die Region profitiert von hohen diagnostischen Abbildungsvolumina, starken Rückerstattungsrahmen und anhaltender Nachfrage nach kostengünstigen Radiographielösungen, insbesondere wenn der vollständige Übergang zur direkten Radiographie (DR) noch nicht machbar ist
US Computed Radiography Market Insight
Der US-amerikanische berechnete Radiographiemarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der von der weit verbreiteten Präsenz von CR-Systemen in Krankenhäusern, unabhängigen Diagnosezentren und kleineren Gesundheitseinrichtungen angetrieben wurde. Die anhaltende Abhängigkeit von der berechneten Radiographie in der Notfallversorgung, der mobilen Bildgebung und der ländlichen Gesundheitsversorgung, kombiniert mit routinemäßigen Ausstattungs-Upgrades und Sanierungsprogrammen, ist ein anhaltendes Marktwachstum. Darüber hinaus unterstützt der Bedarf an sparsamen Bildgebungslösungen in ambulanten und gemeindebasierten Gesundheitseinrichtungen weiterhin die CR-Adoption.
Europa Computed Radiography Market Insight
Der europäische berechnete Radiographiemarkt wird voraussichtlich während der Prognoseperiode stetig wachsen, unterstützt durch den laufenden Einsatz von CR-Systemen in öffentlichen Krankenhäusern, diagnostischen Zentren und Übergangsversorgungseinrichtungen. Die Haushaltszwänge innerhalb der öffentlichen Gesundheitssysteme und die Notwendigkeit, die bildgebende Infrastruktur mit kontrollierten Kosten zu modernisieren, fördern den weiteren Einsatz von CR-Lösungen. Die Region profitiert auch von einer starken Regulierungsaufsicht und betont die Diagnosegenauigkeit und Patientensicherheit.
US Computed Radiography Market Insight
Der U.K. berechnete Radiographiemarkt wird in einem moderaten CAGR wachsen, angetrieben durch anhaltende Nachfrage von NHS Krankenhäusern und diagnostischen Zentren, die weiterhin CR-Systeme neben der digitalen Radiographie nutzen. Gerätewechselzyklen, verbunden mit der Notwendigkeit kosteneffizienter Bildgebungstechnologien in hoch-Patienten-Volumen-Einstellungen, unterstützen die Marktstabilität im ganzen Land.
Deutschland Computed Radiography Market Insight
In Deutschland wird erwartet, dass der berechnete Radiographiemarkt im Computed Radiography-Markt stetig wächst, unterstützt durch seine fortschrittliche Gesundheitsinfrastruktur und eine starke diagnostische Abbildungsnachfrage. Während das Land allmählich in Richtung DR-Systeme übergeht, bleibt CR in Sekundärkliniken, ambulanten Kliniken und spezialisierten Diagnosezentren aufgrund seiner Zuverlässigkeit, niedrigeren Vor-Ort-Kosten und Kompatibilität mit bestehenden Röntgensystemen weit verbreitet.
Asia-Pacific Computed Radiography Market Insight
Der asiatisch-pazifische berechnete Radiographiemarkt wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region im Computed Radiography-Markt sein. Das Wachstum wird durch den Ausbau der Gesundheitsinfrastruktur, die steigende Nachfrage nach diagnostischen Bildgebungen, die Erhöhung der staatlichen Gesundheitsinvestitionen und die weit verbreitete Übernahme von erschwinglichen Bildgebungslösungen in China, Indien und Südostasien vorangetrieben. CR-Systeme bleiben aufgrund ihrer Kosteneffizienz, einfacher Bereitstellung und Eignung für hochvolumige Diagnoseumgebungen in Schwellenländern eine bevorzugte Wahl.
China Computed Radiography Market Insight
China berechnete Radiographiemarkt entfiel 2025 auf den größten Umsatzanteil am asiatisch-pazifischen Computed Radiography Markt. Eine rasche Expansion von Krankenhäusern, ein zunehmender Zugang zur diagnostischen Bildgebung in niederen Städten und staatliche Initiativen zur Verbesserung der Gesundheitsversorgung sind wichtige Wachstumstreiber. Die Verfügbarkeit von inländischen produzierten CR-Systemen zu wettbewerbsfähigen Preisen beschleunigt die Adoption in öffentlichen Krankenhäusern und diagnostischen Zentren.
Japan Computed Radiography Market Insight
Der Japan-Computed Radiographie-Markt zeigt weiterhin ein stabiles Wachstum, unterstützt durch konsequente diagnostische Abbildungsnachfrage und das Vorhandensein moderner Gesundheitseinrichtungen. Während Japan ein führender Anbieter von High-End-Bildgebungstechnologien ist, bleiben CR-Systeme für Routinediagnostik, Backup-Bildgebung und in Einrichtungen, in denen Kostenkontrolle und Betriebsflexibilität priorisiert werden, im Einsatz.
Welche sind die Top-Unternehmen im Computed Radiography Market
Die Computed Radiography-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Fujifilm Holdings Corporation (Japan)
- Carestream Health (US)
- Agfa-Gevaert Group (Belgien)
- Konica Minolta Healthcare (Japan)
- GE Healthcare (USA)
- Siemens Healthineers (Deutschland)
- Philips Healthcare (Niederlande)
- Canon Medical Systems Corporation (Japan)
- Shimadzu Corporation (Japan)
- Hitachi Medical Systems (Japan)
- Allengers Medical Systems (Indien)
- Neusoft Medical Systems (China)
- United Imaging Healthcare (China)
- MinFound Medical Systems (China)
- Delft Imaging Systems (Niederlande)
- Varex Imaging Corporation (USA)
- Thales Group (Frankreich)
- Analogic Corporation (US)
- Planmed Oy (Finnland)
- Toshiba Medical Systems (Japan)
Was sind die neuesten Entwicklungen im Computed Radiography Market
- Im März 2024 stellte die Agfa-Gevaert Group das mit der bestehenden rechnergestützten Radiographieinfrastruktur kompatible DX-D 100 Funkdetektorsystem vor. Dieses System ermöglicht es Gesundheitseinrichtungen, die Bildgebungsfähigkeiten zu verbessern, ohne ganze CR-Einheiten zu ersetzen, die Workflow-Effizienz und Bildqualität in kostensensitiven Umgebungen zu verbessern
- Im Januar 2024 erweiterte Konica Minolta Healthcare sein berechnetes Radiographie-Dienste- und Distributionsnetzwerk in Schwellenländern Südostasiens und Lateinamerikas, um mit lokalen Distributoren den Zugang zu CR-Systemen, Service-Unterstützung und Wartung zu verbessern — die breitere Einführung von CR-Lösungen
- Im Juni 2024 kündigte Carestream Health eine strategische Partnerschaft mit Philips Healthcare an, um fortschrittliche IT- und Bildgebungslösungen im Gesundheitswesen zu integrieren, um die Interoperabilität zwischen CR-Systemen und Enterprise Electronic Health Records (EHR) zu verbessern. Diese Zusammenarbeit zielt darauf ab, klinische Arbeitsabläufe zu optimieren und die diagnostische Koordination zu verbessern
- Im Juli 2023 stellte Canon Medical Systems das Zexira i9 Digital X-ray RF System vor, das sein bildgebendes Portfolio mit erhöhter Flexibilität und Design auf vielseitige klinische Umgebungen zugeschnitten erweitert – unterstrich die weltweite Marktinnovation, die die Übernahme von CR und digitaler Radiographie beeinflusst
- Im Mai 2023 startete Carestream Health das DRX-Rise Mobile X-ray System, eine mobile Radiographie-Lösung zur Verbesserung der punktuellen Bildgebung und des diagnostischen Vertrauens in Krankenhaus- und Ambulanzeinstellungen – was die kontinuierliche Verschiebung auf mobile digitale Bildgebungsplattformen widerspiegelt.
- Im September 2022 hat die DÜRR NDT GmbH & Co. KG mit JME Ltd. eine innovative rechnergestützte Röntgenlösung mit D-Tect-X-Software und DXB:1-Technologie für industrielle Anwendungen wie Pipeline-Inspektion entwickelt – die sektorübergreifende CR-Technologie
- L3Harris Technologies hat sich im Juli 2022 mit der DÜRR NDT GmbH & Co. KG zusammengetan, um den ScanX Discover HC berechneten Radiographiescanner zu nutzen, der die elektronische Erfassung und digitale Auswertung von Röntgenbildern für industrielle und zerstörungsfreie Testanwendungen ermöglicht.
- Im Februar 2021 lancierte die DÜRR NDT GmbH & Co. KG die D-Tect X NDT-Software, die hohe Leistung, benutzerfreundliche Fähigkeiten und flexible CR-Systemintegration für industrielle Bildgebungs-Workflows lieferte und fortlaufende Innovationen in berechneten Radiographie-Tools signalisierte.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











