


Global Computer Vision AI Kamera Marktsegmentierung, Nach Produkt (Standalone AI Kameras und Embedded AI Kamera Module), Verarbeitungsmodus (Edge-Based, Cloud-Based, and Hybrid), Anwendung (Surveillance & Security, Industrial Inspection & Quality Control, Traffic Management, and Others), End User (Government & Public Safety, Retail, Manufacturing, Transportation & Logistics, Healthcare, and Others)-Industrie Trends und Trends
Was ist die Computer Vision AI Kamera Markt Größe und Wachstum Rate
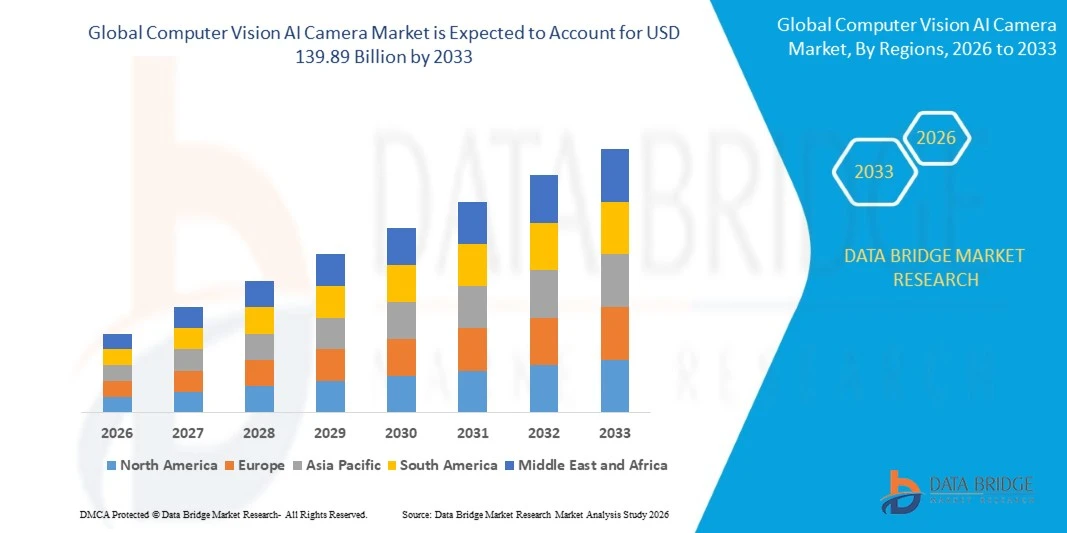
- Wie bei der Data Bridge Market Research Analyse wurde der Computer Vision AI-Kameramarkt auf26,02 Milliarden USD in 2025und wird zu erreichen139,89 Milliarden USD bis 2033, in einemCAGR von 23,40% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das von steigender Nachfrage nach intelligenten Videoanalysen, zunehmendem Einsatz von Edge-AI-Prozessoren und erweiterten Anwendungen in den Bereichen öffentliche Sicherheit, Einzelhandel, Fertigung, Transport, Gesundheitsversorgung und Smart City.
- Die zunehmende Verschiebung von passiver Videoaufnahme zur Echtzeiterkennung, Klassifikation und automatisierten Reaktion, kombiniert mit zunehmender Integration von KI-Kameras mit Cloud-Plattformen, Videomanagementsystemen und Roboter- und Industriegeräten, unterstützt die Marktakzeptanz.Computer Vision Technologiewird über Überwachung und Sicherheit angewendet,Rand KI Verarbeitung, Industrieinspektion, Verkehrsmanagement und Einzelhandelsanalytik, die den Anwendern mehr Situationsbewusstsein und schnellere Entscheidungen vonVideoüberwachungDaten.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 26.02 Milliarden
- Voraussichtlicher Marktwert (2033): USD 139,89 Milliarden
- Prognose CAGR (2026–2033): 23,40%
Was sind die großen Takeaways des Computer Vision AI Camera Market
- Asia-Pacific dominierte den Computer Vision AI-Kamera-Markt mit dem größten Umsatzanteil von 39,84% im Jahr 2025, unterstützt durch großflächige Elektronikfertigung, umfangreiche Videoüberwachungs-Bereitstellungen und starke Übernahme von AI-fähigen Kameras in Smart City und Industrieanwendungen.
- Naher Osten und Afrika werden voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 26,45 % von 2026 bis 2033 sein, die von intelligenten Stadtprogrammen, großen Infrastrukturprojekten und steigenden Investitionen in die öffentliche Sicherheit und Sicherheit betrieben wird.
- Das Segment Standalone AI-Kameras führte den Markt mit einem Anteil von 63.28% im Jahr 2025, angetrieben durch großflächige Bereitstellungen von AI-fähigen Sicherheits-, Verkehrs- und Einzelhandelskameras.
- Embedded AI-Kamera-Module sind der am schnellsten wachsende Produkttyp, der zur Registrierung eines CAGR von 26,37% entwickelt wurde und den Bedarf an kompakten Vision-Modulen in Robotern, Drohnen, Fahrzeugen und Industriegeräten widerspiegelt.
- Das randbasierte Segment dominierte die Bearbeitungsmoduskategorie mit einem Umsatzanteil von 52.46% im Jahr 2025, was durch die Nachfrage nach Low-Latency-Analysen, Bandbreiteneinsparungen und Datenschutz führte.
- Die Überwachung und Sicherheit entfielen auf 44.13% des Marktanteils im Jahr 2025, bevorzugt durch steigende Anforderungen an die automatisierte Bedrohungserkennung, den Perimeterschutz und Echtzeit-Benachrichtigungen.
- Das Segment Industrieinspektion & Qualitätskontrolle ist die am schnellsten wachsende Anwendungskategorie mit einem CAGR von 26.02%, angetrieben durch zunehmende Automatisierung von Fehlererkennung, Prozessüberwachung und Arbeitsplatzsicherheit.
Report Scope und Computer Vision AI Kamera Marktsegmentierung
|
Attribute |
Computer Vision AI Kamera Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Computer Vision AI Kameramarkt
- Computer Vision KI-Kameras entwickeln sich zunehmend von einfachen Video-Capture-Geräten zu intelligenten Edge-Empfangsplattformen, kombinieren Bildsensoren, dedizierte KI-Beschleuniger und Bildverarbeitungsmodelle, um Ereignisse direkt am Gerät zu erkennen, zu klassifizieren und zu interpretieren.
- Zum Beispiel, im Mai 2025, nach Ambarellas steuerlichen ersten Quartal 2026 Gewinnruf, sagte das Unternehmen, seine dritte Generation KI-Beschleuniger unterstützt führende generative KI-Modelle von 500 Millionen bis 34 Milliarden Parameter, und kündigte die Entwicklung einer neuen Kante KI-Infrastruktur-SoC-Familie, mehrere Kamera-Endpunkte zu aggregieren, die die Verschiebung in Richtung generative KI am Rande.
- Die On-Device-Analytics reduziert die Abhängigkeit von der kontinuierlichen Cloud-Konnektivität und zentralen Servern, senkt die Latenz- und Bandbreitenanforderungen und verbessert die Privatsphäre der Daten für Sicherheits-, Industrie- und Einzelhandelsanwendungen.
- Kameraplattformen sind auch als skalierbare Flotten konzipiert, in denen Silizium-, Software- und Flottenmanagement-Tools zusammenarbeiten, so dass AI-Features einmal entwickelt und über ganze Produktportfolios eingesetzt werden können.
- So präsentierte das Unternehmen im März 2026 laut Qualcomm Technologies auf der ISC West 2026 seine KI-Kamera-Plattform, die KI-gestützte Bildverarbeitung wie Farb-Nachtsicht bei 4K und 30 Frames pro Sekunde, Vision-Transformator und Sprachmodell-Unterstützung auf ausgewählten Plattformen und die Qualcomm Insight Platform für generative KI-Native Videosicherheit kombiniert.
- Da Edge-KI-Prozessoren, multimodale Modelle, 3D-Sensing und Fuhrpark-Management-Software weiter voranschreiten, wird erwartet, dass Computer Vision-KI-Kameras über Sicherheit hinaus in Robotik, Industrieautomatisierung, Einzelhandelsanalyse und intelligente Mensch-Maschine-Interaktion erweitern.
Was sind die Schlüsseltreiber des Computer Vision AI Kameramarktes
- Die steigenden Sicherheits-, Sicherheits- und Automatisierungsanforderungen in Städten, Fabriken, Einzelhandelsgeschäften und Transportnetzen erhöhen die Nachfrage nach Kameras, die Video automatisch analysieren und nicht einfach aufnehmen können.
- So entfielen im Februar 2026 nach den 2025 Ergebnissen von Hanwha Vision im vierten Quartal 2025 auf KI-Kameras 49 % seines Netzwerk-Kamera-Verkaufs, 14 Prozentpunkte von einem Jahr zuvor, während sein Sicherheitsgeschäftsumsatz 10% und das operative Ergebnis 52% stieg.
- Die sinkenden Kosten und die steigende Leistungsfähigkeit der Edge-AI-Prozessoren ermöglichen es den Herstellern, tiefes Lernen in Mainstream-Kamera-Modelle einzubetten und die Übernahme von Premium-Installationen zu Einsteiger- und Mittelklasse-Produkten zu erweitern.
- So wurden im Juli 2025 laut Hikvision die von Guanlan großformatigen AI-Modellen betriebenen DeepinViewX-Series-Schallkameras gemeldet, um 90 % weniger Fehlalarm und 50 % weniger wiederholte Alarme als herkömmliche AI-Kameras mit bis zu 140 Metern Tag-Erkennungsreichweite zu liefern und die Adoption im Perimeterschutz zu unterstützen.
- Mit zunehmender Suche nach automatisierten Erkennungs-, Echtzeit-Benachrichtigungen und geringeren Betriebskosten können Computer Vision-KI-Kameras schnellere Vorfallreaktion, verbesserte Betriebssicht und Integration mit Videomanagement- und Enterprise-Software-Plattformen unterstützen.
Welche Faktoren erschweren das Wachstum des Computer Vision AI Camera Market
- Computer Vision KI-Kameras erfordern die Integration von Bildsensoren, KI-Beschleunigern, Speicher, Konnektivität, Cybersicherheit und geschulten Modellen, Erhöhung der Gerätekomplexität und Engineering-Kosten im Vergleich zu herkömmlichen Netzwerkkameras.
- So begannen beispielsweise im Februar 2025 gemäß der Europäischen Kommission die Verbote nach dem EU-KI-Gesetz vom 2. Februar 2025 zu gelten, wodurch die Echtzeit-Fernbiometrie in öffentlich zugänglichen Räumen für die Strafverfolgung auf schmale Ausnahmen beschränkt wurde, während am 4. Februar 2025 Richtlinien über verbotene Praktiken folgten, die die Einhaltung der Vorschriften für die Kameraanalytik ergänzen.
- Diese Hardware-, Regulierungs- und Daten-Governance-Anforderungen können die Entwicklungszeitlinien erhöhen und Herausforderungen im Zusammenhang mit der Privatsphäre, der Modellgenauigkeit bei Licht- und Wetterbedingungen, der Vorspannung und der konsequenten Leistung in verschiedenen Einsatzumgebungen schaffen.
- Die Notwendigkeit sicherer Firmware, verschlüsselter Kommunikation und regelmäßiger Aktualisierungen schafft auch technische Herausforderungen, da vernetzte KI-Kameras Cyber-Bedrohungen ausgesetzt sind und unterschiedliche Anforderungen an die Datensicherheit in Regionen erfüllen müssen.
- So fand im Januar 2025 laut Hanwha Vision eine beunruhigende Lücke zwischen der Wahrnehmung der Nutzer, dass ihre Videosysteme gegen Cyberangriffe geschützt sind und deren Nichtdurchführung einfacher Maßnahmen, um sie sicher zu halten, unter Hinweis auf Sicherheitsrisiken, die die Annahme von vernetzten KI-Kameras behindern können.
- Die Kombination von höherer Hardware-Komplexität, regulatorischer Kontrolle, Cyber-Sicherheitsexposition und der Notwendigkeit einer zuverlässigen Erkennungsleistung kann die Annahme bei kostensensitiven Nutzern und Käufern des öffentlichen Sektors behindern, insbesondere wenn konventionelle Kameras und manuelle Überwachung bereits grundlegende Überwachungsanforderungen erfüllen.
Wie wird der Computer Vision AI Camera Market segmentiert
Der Computer Vision AI Kameramarkt wird auf Basis von Produkt, Verarbeitungsmodus, Anwendung und Endbenutzer segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Computer Vision AI Kamera-Markt in eigenständige KI-Kameras und eingebettete KI-Kamera-Module segmentiert. Das Segment Standalone AI-Kameras dominierte den Markt mit einem Anteil von 63,28% im Jahr 2025, unterstützt von groß angelegten Einsatzmöglichkeiten in Sicherheits-, Verkehrs-, Einzelhandels- und Industrieanlagen. Diese Kameras integrieren Bildsensoren, Prozessoren und Analytik in einem einzigen Gerät und reduzieren den Bedarf an separaten Servern. Sie werden zunehmend für Objekterkennung, Kennzeichenerkennung, Personenzählung und Verhaltensanalyse eingesetzt. Verbesserungen in Edge-AI-Chipsätzen, Low-light-Bildgebung und Cyber-Sicherheits-Features verstärken die Nachfrage. Die Kompatibilität mit Videomanagementsystemen unterstützt auch Upgrades bestehender Anlagen.
Das Embedded AI-Kamera-Module-Segment soll das schnellste Wachstum bei einem CAGR von 26,37% von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach kompakten Vision-Modulen in Robotern, Drohnen, Fahrzeugen, Smart-Appliances und Industriegeräten. Module ermöglichen es Geräteherstellern, Wahrnehmungsfunktionen hinzuzufügen, ohne komplette Kamerasysteme zu entwerfen. Depth-Sensing, globale Shutter-Sensoren und leistungsarme KI-Prozessoren erweitern Anwendungsfälle in der Robotik und Automatisierung. Standardschnittstellen und Softwareentwicklungskits verkürzen Entwicklungszyklen. Das Wachstum von physischen KI- und autonomen Maschinen erhöht die Nachfrage nach eng integrierten Vision Hardware und Software.
- Durch Verarbeitungsmodus
Auf Basis des Verarbeitungsmodus wird der Computer Vision AI Kamera-Markt in Edge-basierte, Cloud-basierte und hybride Segmente segmentiert. Das randbasierte Segment dominierte den Markt mit 52.46% Anteil im Jahr 2025, unterstützt durch die Nachfrage nach Low-Latency-Analysen, reduzierten Bandbreitenverbrauch und stärkere Datensicherheit. Durch das Laufen von KI-Modellen direkt auf der Kamera können Ereignisse erkannt und Alarme ausgelöst werden, ohne auf Netzwerk- oder Remoteserverressourcen zu vertrauen. Dedizierte neuronale Verarbeitungseinheiten machen On-Device-Konferenz effizienter und erschwinglich. Edge-Verarbeitung unterstützt auch Bereitstellungen an Standorten mit eingeschränkter Konnektivität. Anbieter bieten zunehmend offene Anwendungsplattformen für Fremdanalytik an.
Das Hybrid-Segment soll das schnellste Wachstum bei einem CAGR von 25,81% von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach Architekturen, die On-Kamera-Erkennung mit Cloud-basierter Suche, Schulung und Flottenmanagement kombinieren. Organisationen können vor Ort zeitkritische Analysen durchführen, während sie die Cloud für Modellaktualisierungen, Langzeitspeicherung und Cross-Site-Analyse verwenden. Generative KI-Features wie natürlichsprachige Videosuche erfordern oft mehr Rechenschaft als eine einzige Kamera bietet. Edge-Server und KI-Boxen können Intelligenz in bestehende Infrastruktur ohne vollständigen Kameraaustausch hinzufügen. Die flexible Bereitstellung hilft dabei, unterschiedliche Datenschutz- und Datenschutzanforderungen zu erfüllen.
- Anwendung
Auf Basis der Anwendung wird der Computer Vision AI Kamera Markt in Überwachung & Sicherheit, industrielle Inspektion & Qualitätskontrolle, Verkehrsmanagement und andere segmentiert. Das Überwachungs- und Sicherheitssegment dominierte die Anwendungskategorie mit 44.13% Anteil im Jahr 2025, unterstützt durch steigende Anforderungen an automatisierte Bedrohungserkennung, Perimeterschutz und Echtzeit-Benachrichtigungen. AI-Kameras reduzieren falsche Alarme, indem Menschen, Fahrzeuge und Objekte von Interesse von Umweltgeräuschen. Sie helfen den Betreibern, eine große Anzahl von Kameras mit weniger Personal zu überwachen. Forensische Such- und Ereignisklassifikation verkürzt die Untersuchungszeiten. Öffentliche und kommerzielle Sicherheitsprogramme werden weiterhin von konventionellen Kameras auf analytics-fähige Geräte aktualisiert.
Das Segment Industrieinspektion & Qualitätskontrolle wird das schnellste Wachstum bei einem CAGR von 26.02% von 2026 bis 2033, angetrieben durch die zunehmende Automatisierung von Defekterkennung, Prozessüberwachung und Arbeitsplatzsicherheit, registrieren. KI-Kameras können Produkte mit Produktionsliniengeschwindigkeiten und Fahnenanomalien inspizieren, die schwer manuell zu erkennen sind. Durch die Integration mit programmierbaren Steuerungen und Fertigungsablaufsystemen können Inspektionsergebnisse Korrekturmaßnahmen auslösen. Deep Learning Modelle können für neue Produkte mit begrenzten Daten umtrainiert werden. Arbeitsknappheit und steigende Qualitätserwartungen unterstützen die Übernahme in den Bereichen Elektronik, Automotive, Lebensmittel und Logistik.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Computer Vision KI-Kameramarkt in Regierung & Öffentliche Sicherheit, Handel, Fertigung, Transport & Logistik, Healthcare und andere segmentiert. Das Regierungs- und Sicherheitssegment dominierte die Endbenutzerkategorie mit 33,71% Anteil im Jahr 2025, unterstützt durch umfangreiche Investitionen in Stadtüberwachung, Grenzsicherheit, kritischer Infrastrukturschutz und Notfallreaktion. KI-Kameras ermöglichen automatisierte Alarme, Fahrzeug- und Objekterkennung und Massenüberwachung in weiten Bereichen. Die Integration mit Kommando- und Steuerungszentren verbessert die Reaktionskoordination. Regulatorische Rahmenbedingungen für die biometrische Nutzung und den Datenschutz bleiben wichtige Überlegungen für den Einsatz, insbesondere in Europa und anderen datenschutzsensitiven Gerichtsbarkeiten.
Das Produktionssegment soll das schnellste Wachstum bei CAGR von 25.64% von 2026 bis 2033 erfassen, das durch die zunehmende Einführung von Maschinenvisionen für Inspektion, Roboterführung, Sicherheitsüberwachung und vorausschauende Wartung angetrieben wird. Faktoren setzen AI-Kameras ein, um Produktionslinien zu überwachen, Fehler zu erkennen, Montageschritte zu überprüfen und unsicheres Verhalten zu identifizieren. Embedded-Kameramodule und 3D-Tiefenerfassung erweitern Anwendungen in autonomen mobilen Robotern und bin-picking Systemen. Edge Analytics hält sensible Produktionsdaten vor Ort. Die zunehmende Investition in intelligente und physische KI-Initiativen schafft zusätzliche Möglichkeiten für vernetzte Vision-Lösungen.
Welche Region hält den größten Teil des Computer Vision AI Kamera Markt
- Asia-Pacific dominierte den Computer Vision AI-Kamera-Markt mit dem größten Umsatzanteil von 39,84% im Jahr 2025, unterstützt durch großflächige Elektronikfertigung, umfangreiche Videoüberwachungs-Bereitstellungen und starke Übernahme von AI-fähigen Kameras in Smart City und Industrieanwendungen.
- Die Region profitiert auch von der Präsenz führender Kamera- und Halbleiterhersteller, unterstützender Regierungsprogramme für die öffentliche Sicherheit und intelligente Infrastruktur sowie der rapide wachsenden Nachfrage aus Einzelhandels-, Transport- und Fertigungsbereichen. Die zunehmende Nutzung von KI-Kameras für das Verkehrsmanagement, die industrielle Inspektion und die öffentliche Sicherheit verstärkt weiterhin die Position Asien-Pazifiks auf dem Weltmarkt.
US Computer Vision AI Kamera Markt Insight
Der US-amerikanische Computer Vision AI-Kamera-Markt ist ein starkes Wachstum, da intelligente Videoanalysen, Edge-KI-Prozessoren und Cloud-verbundene Sicherheitsplattformen über kommerzielle, Einzelhandels-, Transport- und öffentliche Sicherheitsanwendungen hinweg eingeführt werden. Das führende Halbleiter- und Software-Ökosystem des Landes sowie die zunehmende Integration von KI-Kameras mit Videomanagementsystemen und Unternehmensanwendungen treibt die Nachfrage nach fortschrittlichen Erkennungs- und Analyselösungen. Darüber hinaus wird die zunehmende Betonung auf Verlustvorbeugung, Arbeitsplatzsicherheit, intelligente Infrastruktur und Cybersicherheits-konforme Geräte beschleunigt die Annahme von KI-Kameras in professionellen und kommerziellen Umgebungen.
Asien-Pazifik Computer Vision AI Kamera Markt Einblick
Der asiatisch-pazifische Computer Vision AI-Kamera-Markt wird erwartet, dass schnelles Wachstum, angetrieben von groß angelegten Smart-City-Projekten, Ausbau der Elektronikfertigung und zunehmende Investitionen in die öffentliche Sicherheit und industrielle Automatisierung in Ländern wie China, Indien und Japan, zu beobachten. Die wachsende Nachfrage nach intelligentem Verkehrsmanagement, Einzelhandelsanalysen und Fabrikinspektion unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen das starke Kamera- und Halbleiterbau-Ökosystem der Region und die zunehmende Übernahme von AI-fähigen Geräten über Regierungs-, Transport- und Unternehmensanwendungen die Nachfrage nach Computer Vision AI-Kameras.
Japan Computer Vision AI Kamera Markt Einblick
Der Japan Computer Vision KI-Kameramarkt zeigt durch steigende Investitionen in Fabrikautomation, Robotik und fortschrittliche Bildsensorik ein konsequentes Wachstum. Hersteller, Transportunternehmen, Einzelhändler und Infrastrukturbetreiber übernehmen zunehmend AI-Kameras für Inspektions-, Überwachungs- und Sicherheitsanwendungen. Darüber hinaus trägt die starke Nachfrage nach Präzision, Zuverlässigkeit, kompaktem Gerätedesign und hoher Bildqualität, unterstützt durch die Führung des Landes in Bildsensoren und optischen Komponenten, zum Marktwachstum in Japan bei.
China Computer Vision AI Kamera Markt Insight
Der China Computer Vision KI-Kamera-Markt wächst rasant, angetrieben durch große Videoüberwachungsinfrastruktur, umfangreiche Elektronikfertigung und zunehmende Übernahme von KI-fähigen Kameras durch öffentliche Sicherheit, Transport, Einzelhandel und industrielle Anwendungen. Der zunehmende Einsatz von großen KI-Modellen und Kantenprozessoren innerhalb von Kameraprodukten erhöht den Marktbedarf deutlich. Darüber hinaus stellen starke inländische Fertigungskapazitäten, wettbewerbsfähige Preise und schnelle Einführung von Smart City und Smart Factory-Programme China als Schlüsselwachstumsmarkt für Computer Vision AI-Kamera-Lösungen in ganz Asien-Pazifik.
U.K. Computer Vision AI Kamera Markt Insight
Der US-amerikanische Computer Vision AI-Kameramarkt erlebt stetiges Wachstum, unterstützt durch die zunehmende Annahme intelligenter Videoanalysen in Verkehrsknotenpunkten, Einzelhandel, Gesundheitswesen und öffentlichen Räumen. Lokale Behörden, Unternehmen und Infrastrukturbetreiber nutzen immer mehr KI-Kameras, um Vorfallerkennung, Massenmanagement und Betriebseffizienz zu verbessern. Darüber hinaus unterstützt die zunehmende Integration von KI-Kameras mit Cloud-Plattformen und Videomanagement-Software zusammen mit der Aufmerksamkeit auf die Privatsphäre und die Einhaltung der Datensicherheit eine breitere Einführung von Computer Vision AI-Kamera-Lösungen in den USA.
Deutschland Computer Vision AI Kamera Markt Einblick
Der Deutschland Computer Vision KI-Kameramarkt wächst aufgrund der starken industriellen Basis, des fortschrittlichen Automatisierungs-Ökosystems und der zunehmenden Einführung von Bildverarbeitung und intelligenten Sicherheitslösungen stetig. Fertigungsunternehmen, Automobilzulieferer, Logistikbetreiber und öffentliche Einrichtungen nutzen zunehmend KI-Kameras zur Qualitätsprüfung, Sicherheitsüberwachung und Prozessoptimierung. Kontinuierliche Fortschritte in den Bereichen KI, industrielle Bildgebung und vernetzte Geräte sowie Deutschlands Fokus auf Präzisionstechnik und Datenschutz treiben das Marktwachstum im Land weiter voran.
Welche sind die Top-Unternehmen im Computer Vision AI Kamera Markt
Die Computer Vision KI-Kameraindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Hangzhou Hikvision Digital Technology Co., Ltd.(China)
- Zhejiang Dahua Technology Co., Ltd.(China)
- Axis Communications AB(Schweden)
- Hanwha Vision Co., Ltd.(Südkorea)
- Sony Group Corporation(Japan)
- Ambarella, Inc. (USA)
- NVIDIA Corporation (USA)
- Qualcomm Incorporated (USA)
- Intel Corporation (US)
- Google LLC (USA)
- Motorola Solutions, Inc. (USA)
- Honeywell International Inc. (USA)
- Robert Bosch GmbH (Deutschland)
- Panasonic Holdings Corporation (Japan)
- Cognex Corporation (USA)
- Teledyne Technologies Incorporated (USA)
- Basler AG (Deutschland)
- Huawei Technologies Co., Ltd. (China)
- Canon Inc. (Japan)
- e-con Systems (Indien)
Was sind die neuesten Entwicklungen im Computer Vision AI Kameramarkt
- Im Dezember 2025 gab Axis Communications bekannt, dass es intelligente Sicherheitstechnologien der nächsten Generation auf der Intersec Dubai 2026 vorstellen würde, darunter die AXIS Q6358-LE 4K PTZ-Kamera auf der ARTPEC-9-Plattform, die AXIS Q3558-LVE 8MP Außenkamera und die AXIS P3277-LVE Dome Kamera, die alle mit AI-powered Analytics am Rande der eingebauten Cyber Security Dynamics ausgestattet sind.
- Im Januar 2026 präsentierte Ambarella seinen CV7 Edge AI Vision System-on-Chip auf CES 2026, positioniert für Sicherheitskameras, industrielle Automatisierung Hardware, Roboter, Drohnen und Fahrzeuge der nächsten Generation. Die 8K-fähige SoC schließt sich den CV72-, CV75- und N1-Familien des Unternehmens an und richtet sich an Consumer- und Enterprise-Kamera-Entwickler, die fortschrittliche Videoanalysen, eine höhere Bildqualität und eine stärkere AI-Performance benötigen.
- Im Februar 2026 startete e-con Systems die DepthVista Helix 3D CW iToF Kamera, eine Tiefenkamera, die für eine zuverlässige 3D Wahrnehmung in der Robotik und der industriellen Automatisierung entwickelt wurde. Zielanwendungen umfassen autonome mobile Roboter, Pick-and-Place, Bin-Pickking, Palettier- und Depalletisierungsroboter sowie industrielle Sicherheitssysteme, die eingebettete Vision-Module über herkömmliche Sicherheitskameras hinaus in physische KI-Anwendungsfälle ausdehnen.
- Im März 2026 präsentierte Qualcomm Technologies auf der ISC West 2026 seine Plattformstrategie für AI-Kameras, die auf Silizium-, Software- und Flottenbetrieben basiert. Die Plattform umfasst die AI-infused Bildsignalverarbeitung mit Farb-Nacht-Vision bei 4K und 30 Frames pro Sekunde, Vision-Transformator und Sprachmodell-Unterstützung auf ausgewählten Plattformen, und die Qualcomm Insight Platform für generative AI-Native Videosicherheit.
- Im Mai 2026 unterzeichneten Hanwha und Ambarella ein langfristiges Abkommen zur Beschaffung und Co-Entwicklung von Ambarella Edge AI-Technologie über Hanwhas Videosicherheit, Robotik, Industrieautomatisierung und Life Sciences Produkte. Die Vereinbarung wird auf mehr als 800 Mio. USD an potenziellen Einnahmen über einen Zeitraum von mehr als zehn Jahren geschätzt, und Ambarella zitierte eine installierte Basis von über 46 Mio. KI-Einheiten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











