



Global Consumer Credit Market Segmentation, Nach Art (Revolving Credit and Non Revolving Credit), Service Type (Credit Services and Software and IT Support Services), Provider (Banken, Finanzunternehmen, Credit Unions and Fintech Companies), End User (Salaried Employees and Business Owners)- Industrietrends und Prognosen bis 2033
Was ist die Verbraucherkreditmarktgröße und -wachstumsrate
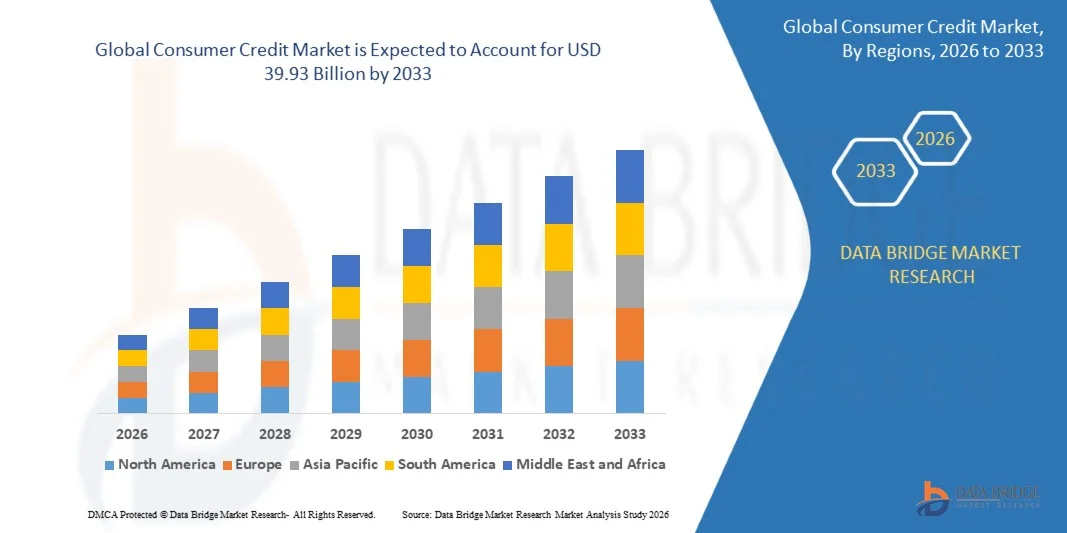
- Nach der Analyse von Data Bridge Market Research wurde der Verbraucherkreditmarkt auf14,50 Milliarden USD in 2025und wird zu erreichen39,93 Milliarden USD bis 2033, in einemCAGR von 13,50 % von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von steigenden Konsumausgaben, dem Ausbau des Zugangs zu digitalen Finanzdienstleistungen, der Erhöhung der Akquisition von Kreditkarten und der Einkäufe auf Ratsbasis und der wachsenden Verfügbarkeit flexibler Kredite durch Banken, Fintech-Unternehmen und andere Finanzinstitute geprägt ist.
- Die zunehmende Digitalisierung des Bank- und Zahlungsverkehrs, kombiniert mit der raschen Übernahme von Buy-now-pay-later-Diensten, alternativen Kreditplattformen und der KI-getriebenen Bonitätsbewertung, ermutigt die Verbraucher, über schnellere und komfortablere Kanäle Kredite zu erhalten. Digitale Kreditvergabe und umfassendere finanzielle Inklusion erweitern den Zugang der Verbraucher zu persönlichen Krediten, um Kredite und andere Finanzierungsprodukte auf den entwickelten und aufstrebenden Märkten.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 14,50 Milliarden
- Voraussichtlicher Marktwert (2033): USD 39,93 Milliarden
- Prognose CAGR (2026–2033): 13,50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Verbraucherkreditmarktes
- Nordamerika dominierte den Verbraucherkreditmarkt mit dem größten Umsatzanteil von 35,0% im Jahr 2025, unterstützt durch reife Finanzinfrastruktur, hohe Kredit-Kartendurchdringung, starke Konsumausgaben und etablierte Kreditinstitute.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 12,15 % von 2026 bis 2033 sein, die durch steigende finanzielle Inklusion, zunehmende Smartphone-Durchdringung, rasche Übernahme von digitalen Geldbörsen und eingebetteten Krediten und die Ausweitung der Verbraucherkredite in Schwellenländern gefördert wird
- Das nicht umlaufende Kreditsegment führte den Markt mit einem Anteil von 60,0% an 2025, angetrieben durch die weit verbreitete Verwendung von persönlichen Krediten, Autokrediten, Bildungsdarlehen und anderen auf Raten basierenden Finanzierungsprodukten.
- Revolvierende Kredite sind der am schnellsten wachsende Typ, der für die Registrierung eines CAGR von 8,0% projiziert wird, was den Anstieg bei der Annahme von Kreditkarten, flexiblen Kreditlinien und digitalen zahlungsgebundenen Kreditlösungen widerspiegelt.
- Das Segment Kreditdienstleistungen dominierte die Kategorie Serviceart mit einem Umsatzanteil von 56,0% im Jahr 2025, was durch umfangreiche Nachfrage nach Verbraucherkrediten, Kreditkartenleistungen, persönlichen Krediten und anderen Finanzierungslösungen führte.
- Die Banken und Finanzunternehmen entfielen 2025 auf 71,6% des Marktanteils, bevorzugt durch umfangreiche Kundenbasen, etablierte Kreditinfrastruktur, starke Kapitalverfügbarkeit und diversifizierte Verbraucherkreditportfolios.
- Das Segment Fintech-Firmen ist die am schnellsten wachsende Anbieterkategorie, mit einem CAGR von 10,1%, angetrieben durch schnelle Digitalisierung, alternative Kredit-Scoring, automatisiertes Underwriting und mobile-first Kredit-Plattformen.
Report Scope und Consumer Credit Market Segmentation
|
Attribute |
Verbraucherkredit Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Verbraucherkreditmarkt
- Verbraucherkreditgeber übernehmen zunehmend digital-erste Kreditursache und AI-getriebenes Underwriting, um die Genehmigungen zu beschleunigen, Angebote zu personalisieren, die Bearbeitungskosten zu senken und den Zugang zu Kreditnehmern mit begrenzten traditionellen Kredithistorie zu erweitern.
- Zum Beispiel kündigte True Balance im November 2025 eine KI-basierte Kreditplattform an, die mehr als 90.000 alternative Datenquellen analysierte, darunter SMS, Bankaussagen und Verhaltenssignale, um alternative Kredit-Scorings und finanzielle Inklusion zu unterstützen.
- Alternative Daten von Banktransaktionen, Dienstzahlungen, mobile Aktivitäten und E-Commerce-Transaktionen werden zunehmend in Kredit-Scoring-Modelle integriert, um Kreditnehmer über herkömmliche bürobasierte Informationen zu bewerten.
- Pay Later (BNPL) und eingebettete Kredite erweitern sich auch, da die Verbraucher zunehmend flexible, Point-of-Sale-Finanzierungen bevorzugen, die direkt in E-Commerce-, Zahlungs- und Digital-Walzen-Plattformen integriert sind.
- So schätzte die Federal Reserve im Juni 2026, dass die BNPL-Anbieter fast 160 Milliarden US-Dollar an Verbraucherkreditprodukten ausmachten, wobei die Zahl-in-four-Produkte rund die Hälfte der Ausgabe ausmachten, was die wachsende Bedeutung flexibler digitaler Kredite beweist.
- Da die Kreditgeber zunehmend künstliche Intelligenz, alternative Daten, offenes Banking und eingebettete Finanzierung kombinieren, wird erwartet, dass die Digitalisierung ein entscheidender Trend im Verbraucherkredit bleibt, die Bequemlichkeit verbessert und den Zugang erweitert, während sie stärkere verantwortungsbewusste und verbrauchersichere Rahmenbedingungen erfordert.
Was sind die Haupttreiber des Verbraucherkreditmarktes
- Die steigenden Konsumausgaben, die Erhöhung der finanziellen Inklusion, die Ausweitung der digitalen Zahlungen und die wachsende Nachfrage nach persönlicher Finanzierung erhöhen die Nachfrage nach Verbraucherkrediten in den entwickelten und Schwellenländern deutlich.
- So berichtete das indische Finanzministerium im Mai 2026, dass die persönlichen Kredite 16,2% in FY2025–26 wuchsen, was von 11,7% im Vorjahr beschleunigt wurde, unterstützt durch eine starke Nachfrage nach Fahrzeug, Gold-Backed und Wohnungskrediten.
- Die rasante Erweiterung von Smartphones, Digital Banking, Fintech-Plattformen und die automatisierte Bonitätsbeurteilung ermöglicht es Kreditgebern, schnellere Zulassungen zu gewähren und Verbraucher zu erreichen, die möglicherweise einen eingeschränkten Zugang zu herkömmlichen Bankkanälen haben.
- Die zunehmende Übernahme von BNPL und anderen flexiblen Finanzierungsprodukten verstärkt die Nachfrage nach Verbraucherkrediten, indem die Verbraucher die Zahlungen und den Zugang zur Finanzierung direkt während der Einkäufe verteilen können.
- Zum Beispiel berichtete die GFPB im Januar 2025, dass mehr als ein Fünftel der Verbraucher mit einem US-Kreditsatz BNPL im Jahr 2022 verwendet, während mehr als drei Fünftel der BNPL-Anleihen mehrere gleichzeitige BNPL-Darlehen abhielten.
- Mit Konsumausgaben, digitaler Finanzinfrastruktur, Fintech-Adoption und flexiblen Finanzierungsoptionen werden diese Faktoren erwartet, dass die Nachfrage nach Verbraucherkrediten nachhaltig ist und eine breitere Kreditdurchdringung in aufstrebenden und entwickelten Märkten unterstützt wird.
Welche Faktoren fordern das Wachstum des Verbraucherkreditmarktes auf
- Die Erhöhung der Kreditverschuldung, höhere Rückzahlungslasten und die Erhöhung der Kreditverzinsen können das Wachstum der Verbraucherkredite durch eine Schwächung der Rückzahlungskapazität und die Förderung von Kreditgebern zur Verschärfung von Underwriting-Standards behindern.
- So berichtete die GFPB im August 2024, dass die US-Kreditkarten-Darlehenquoten über dem Niveau von 2019 angestiegen waren, wobei die stärksten Steigerungen bei den Verbrauchern im Alter von 30 bis 49 Jahren zu verzeichnen waren, was die steigenden Rückzahlungsdrucke anzeigt, die die Kreditgeber bei der Ausweitung des Verbraucherkredits vorsichtiger machen können.
- Die rasche Übernahme von BNPL kann auch die Rückzahlungs- und Überschuldungsrisiken erhöhen, wenn die Verbraucher gleichzeitig mehrere Kredite aufnehmen, insbesondere bei Kreditnehmern mit schwächeren Kreditprofilen und begrenzter finanzieller Kapazität.
- Regulatorische Anforderungen, verantwortungsbewusste Verpflichtungen, Betrugsrisiken und Bedenken in Bezug auf die Privatsphäre von alternativen Daten können die Compliance-Kosten weiter erhöhen und die Expansion von digitalen Verbraucherkreditprodukten erschweren.
- So stellte die CFPB im Januar 2025 fest, dass etwa 63% der BNPL-Anleiher mehrere gleichzeitige Kredite entfielen, während 33% von mehreren BNPL-Anleihern geliehen wurden, was das Risiko von Verbraucherüberforderung und -rückzahlungsbelastung als flexibler digitaler Kredit ausdehnt.
- Als Schuldendruck, Delinquency-Risiken, Kreditstapeln, Betrugsbedenken und regulatorische Kontrolle werden weiterhin Kreditgeber, stärkere Underwriting, transparente Preise, verantwortungsvolle Kredite und effektives Kreditrisikomanagement für nachhaltiges Wachstum des Verbraucherkreditmarktes in Frage gestellt.
Wie wird der Consumer Credit Market segmentiert
Der Verbraucherkreditmarkt wird auf Basis von Typ, Servicetyp, Anbieter und Endbenutzer segmentiert.
- Typ
Auf der Grundlage des Typs wird der Verbraucherkreditmarkt zu revolvierenden Krediten und nicht revolvierenden Krediten segmentiert. Das nicht umlaufende Kreditsegment dominierte den Markt mit einem geschätzten Anteil von 60,0% im Jahr 2025, aufgrund der weit verbreiteten Verwendung von persönlichen Krediten, Autokrediten, Bildungsdarlehen und anderen auf Raten basierenden Finanzierungsprodukten. Nicht-Revolving Credit bietet Verbrauchern vorhersehbare Rückzahlungspläne und feste Anleihebedingungen, so dass es für die Finanzierung großer Einkäufe und geplanter Ausgaben geeignet ist. Banken und Finanzinstitute bieten umfangreiche Produkte auf Ratsbasis, da sie eine strukturierte Rückzahlung und eine deutlichere Bonitätsbewertung bieten. Die zunehmende Nachfrage der Verbraucher nach Fahrzeugfinanzierung, Bildung, hauseigenen Ausgaben und persönlichen Krediten unterstützt die Nachfrage nach diesem Kredittyp.
Das revolvierende Kreditsegment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 8,0 % während des Prognosezeitraums zu registrieren, der durch die zunehmende Adoption von Kreditkarten, flexible Kreditlinien und digitale zahlungsgebundene Kreditlösungen angetrieben wird. Die Kreditänderung ermöglicht es den Verbrauchern, nach jeder Rückzahlung immer wieder auf verfügbare Kredite zuzugreifen, ohne nach einem neuen Darlehen zu beantragen. Die zunehmende E-Commerce-Aktivität und digitale Zahlungen erhöhen die Bequemlichkeit und Häufigkeit der sich drehenden Kreditnutzung. Finanzinstitute stellen auch Prämien, personalisierte Kreditprodukte und flexible Rückzahlungsoptionen zur Förderung der Verbraucherannahme vor. Die zunehmende Integration von Kreditanlagen mit mobilen Bank- und digitalen Geldbörsen verbessert die Zugänglichkeit. Die Erweiterung von eingebetteten Krediten und flexiblen Zahlungsoptionen schafft eine zusätzliche Nachfrage nach einer Revolving-Anleihe.
- Nach Servicetyp
Auf der Grundlage des Dienstleistungstyps wird der Verbraucherkreditmarkt in Kredit- und Software- und IT-Unterstützungsdienste segmentiert. Das Segment Kreditdienstleistungen dominierte den Markt mit einem geschätzten Anteil von 56,0% im Jahr 2025, unterstützt durch umfangreiche Nachfrage nach Verbraucherkrediten, Kreditkartenleistungen, persönlichen Krediten und anderen Finanzierungslösungen. Kreditdienstleistungen bilden den Kern des Verbraucherkredit-Ökosystems, indem es Einzelpersonen ermöglicht, Finanzierungen für Einkäufe, Notfälle, Bildung, Automobile und andere Ausgaben zu erhalten. Banken, Finanzunternehmen und Fintech-Lender erweitern ihre Verbraucherkreditportfolios kontinuierlich, um die Kreditnachfrage zu erfassen. Die zunehmende finanzielle Inklusion bringt mehr Individuen in formelle Kreditsysteme. Digitale Applikations- und Genehmigungsverfahren machen auch Kreditdienstleistungen schneller und zugänglicher.
Das Segment Software- und IT-Support-Services wird erwartet, dass das schnellste Wachstum bei einem CAGR von 13,5% während des Prognosezeitraums beobachtet wird, der durch die zunehmende Digitalisierung der Kreditursprungs-, Underwriting-, Service- und Risikomanagements bedingt ist. Lenders investieren in fortschrittliche Software, um Kredit-Scoring, Betrugsdetektion, Kreditverarbeitung und Kunden Onboarding zu automatisieren. Künstliche Intelligenz und maschinelles Lernen werden zunehmend in Finanzierungsplattformen integriert, um große Mengen von Verbraucherdaten zu analysieren. Cloud-basierte Infrastruktur ermöglicht es Finanzinstituten, digitale Kreditgeschäfte zu skalieren und gleichzeitig die Komplexität des Technologieeinsatzes zu reduzieren. Echtzeitanalysen und automatisierte Entscheidungsfindung verbessern auch die Geschwindigkeit und Genauigkeit von Kreditzusagen. Die steigenden regulatorischen Anforderungen sind ermutigende Kreditgeber, technologiebasierte Compliance und Risikomanagement zu stärken.
- Von Provider
Auf Basis des Anbieters wird der Verbraucherkreditmarkt in Banken, Finanzunternehmen, Kreditgewerkschaften und Fintech-Unternehmen segmentiert. Das Segment Banken und Finanzunternehmen dominierte den Markt mit einem geschätzten Anteil von 71,6% im Jahr 2025, unterstützt durch umfangreiche Kundenbasen, etablierte Kreditinfrastruktur, starke Kapitalverfügbarkeit und diversifizierte Verbraucherkreditportfolios. Banken und Finanzunternehmen bieten eine breite Palette von Produkten, einschließlich Kreditkarten, persönliche Kredite, Autokredite und Kreditlinien. Ihre etablierten Beziehungen zu den Verbrauchern ermöglichen es den Kreditgebern, bestehende Finanzinformationen für die Bonitätsbewertung und personalisierte Angebote zu nutzen. Regulatorische Rahmenbedingungen und etablierte Risikomanagementsysteme stärken auch das Vertrauen der Verbraucher in traditionelle Kreditgeber. Die zunehmende Übernahme von Digital-Banking ermöglicht etablierten Anbietern, Verbraucherkredite über mobile und Online-Kanäle zu liefern.
Das Segment Fintech-Firmen wird im Prognosezeitraum mit einem CAGR von 10,1% das schnellste Wachstum verzeichnen, das durch eine schnelle Digitalisierung, alternative Kreditskalierung, automatisiertes Underwriting und mobile First Kreditplattformen angetrieben wird. Fintech Kreditgeber können schnellere Kreditentscheidungen durch die Nutzung künstlicher Intelligenz, maschinelles Lernen und alternativer Verbraucherdaten bereitstellen. Ihre Digital-First-Modelle reduzieren die Abhängigkeit von physikalischen Zweigen und vereinfachen den Anwendungsprozess für die Verbraucher. Fintech-Unternehmen erweitern auch den Zugang zu Krediten unter jüngeren Verbrauchern und Einzelpersonen mit begrenzten traditionellen Kredithistorie. Eingebettete Kredit- und Buy-now-pay-later-Lösungen schaffen zusätzliche Möglichkeiten für Fintech-Anbieter im gesamten E-Commerce- und digitalen Zahlungsökosystem. Partnerschaften zwischen Fintech-Unternehmen und traditionellen Finanzinstituten erweitern die Vertriebs- und Finanzierungsfähigkeit.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Verbraucherkreditmarkt zu gesalbten Mitarbeitern und Unternehmern segmentiert. Das Segment der Salaried-Mitarbeiter dominierte den Markt im Jahr 2025 mit einem Marktanteil von 65,0%, unterstützt durch stabile Einkommensströme, die die Rückzahlungsfähigkeit und Bonität der Darlehensnehmer verbessern. Salatkonsumenten nutzen gewöhnlich persönliche Kredite, Kreditkarten, Autokredite und andere Finanzierungsprodukte, um Haushalts- und Lifestyleausgaben zu decken. Das regelmäßige Einkommen ermöglicht es den Finanzinstituten, die Rückzahlungsfähigkeit durch Gehalts- und Beschäftigungsaufzeichnungen leichter zu bewerten. Der zunehmende Zugang zu digitalen Bank- und Payroll-verknüpften Finanzdiensten verbessert die Kreditverfügbarkeit für Salaried Arbeitnehmer. Die steigenden Konsumausgaben für Automobile, Bildung, wohnungsbezogene Ausgaben, Reise- und Konsumgüter unterstützen die Kreditnachfrage innerhalb dieser Gruppe
Das Segment der Unternehmensbesitzer wird erwartet, dass das schnellste Wachstum bei einem CAGR von 8,0 % während des Prognosezeitraums beobachtet wird, unterstützt durch die zunehmende Nachfrage nach flexibler Finanzierung von Unternehmern und Selbständigen. Unternehmer können Verbraucherkreditprodukte verwenden, um persönliche Liquidität, Haushaltsausgaben und kurzfristige Finanzanforderungen neben geschäftsbezogenen Cashflow-Anforderungen zu verwalten. Die Ausweitung der digitalen Kreditgeber verbessert den Zugang zur Finanzierung von Unternehmern, die einen begrenzten Zugang zu herkömmlichen Bankdienstleistungen haben können. Eine alternative Bonitätsbeurteilung mittels Transaktionshistorie und digitaler Finanzdaten hilft den Kreditgebern auch, selbstständige Kreditnehmer zu bewerten. Das wachsende Unternehmertum und die Expansion kleiner und kleiner Unternehmen erhöhen die Zahl der Verbraucher, die flexible Finanzierungslösungen benötigen. Fintech-Plattformen stellen maßgeschneiderte Kredite und schnellere digitale Zulassungen für diese Kundengruppe vor.
Welche Region hält den größten Teil des Verbraucherkreditmarktes
- Nordamerika dominierte den Verbraucherkreditmarkt mit dem größten Umsatzanteil von 35,0% im Jahr 2025, unterstützt durch reife Finanzinfrastruktur, hohe Kredit-Kartendurchdringung, starke Konsumausgaben und etablierte Kreditinstitute.
- Die Region profitiert auch von der weit verbreiteten Einführung von digitalen Kredit-Plattformen, flexiblen Kredit- und BNPL-Diensten sowie kontinuierlicher Innovation in Kredit- und Kreditgebertechnologien. Die starke Beteiligung von Banken, Fintech-Unternehmen und anderen Finanzinstituten verstärkt weiterhin die Führung Nordamerikas im globalen Verbraucherkreditmarkt.
US Verbraucherkreditmarkt Insight
Der US-amerikanische Verbraucherkreditmarkt zeigt starkes Wachstum aufgrund steigender Konsumausgaben, weit verbreiteter Kreditkartennutzung und zunehmender Übernahme digitaler Kreditplattformen. Das reife Banken-Ökosystem des Landes, zusammen mit der wachsenden Verfügbarkeit von persönlichen Krediten, BNPL-Services und anderen flexiblen Kreditprodukten, treibt die Nachfrage in verschiedenen Verbrauchersegmenten. Darüber hinaus unterstützt die zunehmende Integration von KI-gestützter Bonitätsbeurteilung, alternativen Daten und digitalen Underwriting-Technologien schnellere Kreditentscheidungen und erweitert den Zugang zur Verbraucherfinanzierung.
Asien-Pazifik Verbraucherkreditmarkt Einblick
Der asiatisch-pazifische Verbraucherkreditmarkt soll ein rasches Wachstum erleben, das durch die steigende finanzielle Inklusion, die Ausweitung der digitalen Zahlungsökosysteme und die zunehmende Übernahme mobiler Kredite in Ländern wie China, Indien und Japan geprägt ist. Die wachsende Nachfrage nach persönlichen Krediten, Kreditkarten, BNPL-Services und anderen digitalen Kreditprodukten unterstützt die regionale Markterweiterung. Darüber hinaus verbessert der zunehmende Einsatz von Fintech-Plattformen, alternativen Kredit-Scorings und digitalen Bankdienstleistungen den Zugang zur Finanzierung und beschleunigt die Akzeptanz von Verbraucherkrediten in der gesamten Region.
Japan Verbraucherkreditmarkt Insight
Der Markt für Verbraucherkredite in Japan ist ein konsequentes Wachstum durch die steigende Annahme digitaler Finanzdienstleistungen, die Ausweitung bargeldloser Zahlungssysteme und die steigende Nachfrage nach bequemen Lösungen für die Verbraucherfinanzierung. Banken, Fintech-Unternehmen und andere Finanzinstitute übernehmen zunehmend digitale Finanzierungsplattformen und fortschrittliche Kreditbewertungstechnologien, um den Kundenzugang und die Krediteffizienz zu verbessern. Darüber hinaus trägt die zunehmende Integration der mobilen Zahlungen, des Online-Bankings und der datengetriebenen Bonitätsbewertung zu der Entwicklung des japanischen Verbraucherkreditmarkts bei.
China Verbraucherkreditmarkt Einblick
Der Markt für Verbraucherkredite in China wächst rasant, angetrieben durch den Ausbau digitaler Finanzdienstleistungen, steigende Konsumausgaben und die zunehmende Einführung von Online-Darlehensplattformen. Die zunehmende Nutzung mobiler Zahlungen, digitaler Geldbörsen und Fintech-basierter Kreditlösungen in Einzelhandels- und E-Commerce-Anwendungen erhöht den Marktbedarf deutlich. Darüber hinaus verbessert die zunehmende Integration von künstlicher Intelligenz, alternativen Daten und die automatisierte Bonitätsbeurteilung die Krediteffizienz und den Ausbau des Zugangs zur Verbraucherfinanzierung und positioniert China als einer der wichtigsten Wachstumsmärkte für Verbraucherkredite weltweit.
U.K. Verbraucherkreditmarktaufsicht
Der US-amerikanische Verbraucherkreditmarkt erlebt ein stetiges Wachstum, unterstützt durch steigende Einführung von digitalen Banking, Kreditkarten, persönlichen Krediten und flexiblen Zahlungslösungen. Zunehmende Investitionen in die Fintech-Infrastruktur und wachsende Nachfrage nach bequemen, digital zugänglichen Finanzierungen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von KI-getriebener Bonitätsbeurteilung, automatisierter Underwriting und offener Banking-Technologien die Krediteffizienz und den Kundenzugang und positioniert die U.K. als zentrales Innovationszentrum in der Verbraucherkreditindustrie.
Deutschland Verbraucherkreditmarktaufsicht
Der deutsche Verbraucherkreditmarkt wächst aufgrund der gut ausgebauten Bankeninfrastruktur, der wachsenden Übernahme digitaler Finanzdienstleistungen und der steigenden Nachfrage nach flexiblen Verbraucherfinanzierungslösungen stetig. Banken, Fintech-Unternehmen und Finanzdienstleister nutzen zunehmend digitale Kreditplattformen, automatisierte Kreditbewertung und datenbasierte Technologien, um Kreditprozesse und Kundenerlebnisse zu verbessern. Kontinuierliche Fortschritte bei den digitalen Zahlungen, der offenen Banken- und der KI-fähigen Bonitätsbeurteilung sowie der starken Betonung auf sichere Finanzdienstleistungen treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Consumer Credit Market
Die Verbraucherkreditindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- JPMorgan Chase & Co(US)
- Bank of America Corporation(US)
- Citigroup Inc.(US)
- Wells Fargo & Company(US)
- Capital One Services, LLC(US)
- American Express Company (USA)
- US-Bank (USA)
- Die PNC Financial Services Group, Inc. (USA)
- Truist Financial Corporation (USA)
- Synchrone Finanzen (US)
- Ally Financial Inc. (USA)
- SoFi Technologies, Inc. (USA)
- Affirm Holdings, Inc. (USA)
- PayPal Holdings, Inc. (USA)
- LendingClub Corporation (USA)
- OneMain Holdings, Inc. (USA)
- Barclays (US)
- HSBC Holdings plc (USA)
- Lloyds Banking Group plc (USA)
- Klarna Bank AB (Schweden)
Was sind die neuesten Entwicklungen im Consumer Credit Market
- Im September 2025 kündigte CRED die Einführung einer neuen co-branded Kreditkarte in Partnerschaft mit der IndusInd Bank und RuPay, einschließlich einer Premium 18-carat-goldenen Karte für ausgewählte Benutzer. Der Start zeigt die zunehmende Integration von Fintech-Plattformen mit etablierten Banken und Kartennetzwerken zur Entwicklung differenzierter Konsumkreditprodukte.
- Im Juni 2025 startete die Citizens Financial Group eine neue Suite von Mastercard-Kreditkarten, die den Kunden eine größere Auswahl an unterschiedlichen Ausgaben und finanziellen Bedürfnissen bieten sollen. Das neue Portfolio wurde rund um Einfachheit, Finanzstabilität und kundenorientierte Belohnungen positioniert, das Verbraucherkreditkartenangebot der Bürger gestärkt und die weitere Innovation im traditionellen umlaufenden Kreditprodukt demonstriert
- Im August 2025 hat die Bank of Maharashtra mit der SBI Card zusammengearbeitet, um ein neues co-branded Kreditkarten-Portfolio mit drei Varianten zu starten, um den Kunden differenzierte Belohnungen und Einkaufsvorteile zu bieten. Der Start erweitert die Verbraucherkreditkartenangebote der Banken und stärkt die Verfügbarkeit von Co-Branded Credit-Produkten in mehreren Kundensegmenten.
- Im Oktober 2024, Apple erweitert Apple Pay durch Hinzufügen von Klarna als Buy Now, Pay Later Option, so dass erstattungsfähige Verbraucher zu teilen Einkäufe in vier zinsfreie Raten. Die Entwicklung folgte der Ergänzung von Affirm zu Apple Pay und erweiterte den Zugang zu BNPL-basierten Verbraucherfinanzierungen durch ein großes digitales Zahlungssystem.
- Im Juni 2022 startete Gap Inc. im Rahmen der Gap Inc. ein neues Kreditkartenprogramm in Zusammenarbeit mit Barclays und Mastercard. Rewards-Programm. Das Programm führte neue Vorteile der Verbraucherkreditkarte im Zusammenhang mit dem Loyalitäts-Ökosystem des Händlers ein und beinhaltete eine sozial-impact-Komponente, die es den Mitgliedern ermöglicht, Prämienpunkte zu ausgewählten Ursachen zu spenden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











