



Global Data Center Blade Market Segmentation, Nach Data Center Type (Tier 1, Tier 2, Tier 3 und Tier 4), Service-Typ (Beratungsdienste, Installations- und Support-Dienste, und Professional Services), Vertikal (IT und Telecom, BFSI, Public Sector, Healthcare, Energy, Manufacturing, Media and Entertainment, and Others), End User (Small Size Organization, Medium Size Organization, und Large Size Organization)- Industrietrends und Prognosen bis 2033
Was ist das Data Center Blade Markt Größe und Wachstum Rate
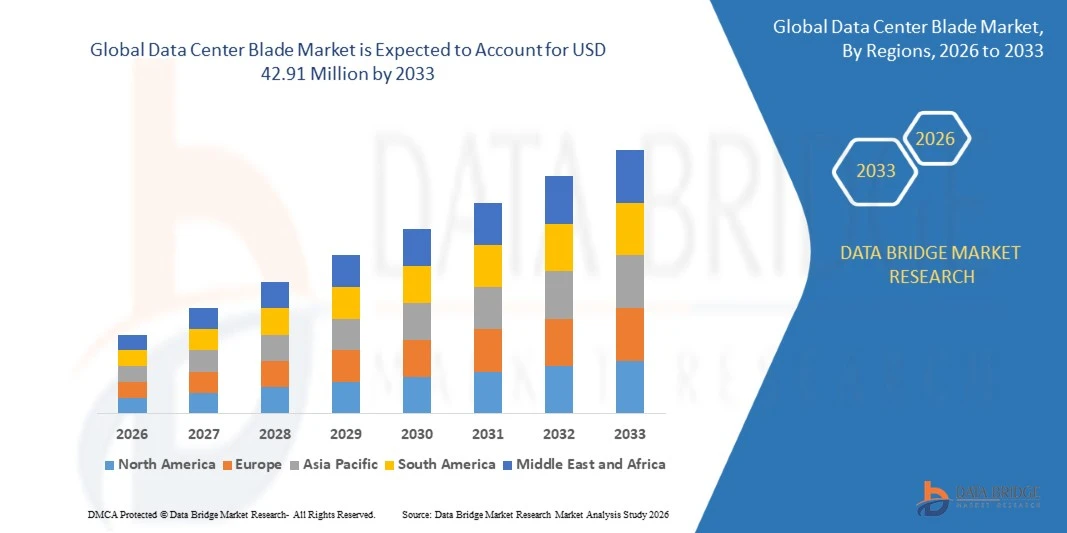
- Wie bei der Data Bridge Market Research Analyse wurde der Markt für Rechenzentrumsschaufeln geschätzt23,36 Milliarden USD im Jahr 2025und wird zu erreichen42,91 Mrd. USD bis 2033, in einemCAGR von 7,90% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach energieeffizienter Rechenzentrumsinfrastruktur, zunehmender Übernahme von Cloud Computing und Virtualisierung und erweiterten Anwendungen über künstliche Intelligenz, Hochleistungsrechner und IT-Infrastruktur.
- Das wachsende Datenvolumen, das von digitalen Diensten generiert wird, kombiniert mit steigender Nachfrage nach skalierbarer Recheninfrastruktur, sind überzeugende Unternehmen, Cloud-Dienstleister und Colocation-Operatoren, um fortschrittliche Klingenserver-Lösungen zu übernehmen. Modulare Schaufelsysteme gewinnen an Traktion, da Unternehmen versuchen, die Raumauslastung zu optimieren, das Servermanagement zu vereinfachen und die Rechendichte zu verbessern und gleichzeitig die sich entwickelnden Workloads im Zusammenhang mit AI, Big Data Analytics und der digitalen Transformation zu unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 23.36 Milliarden
- Voraussichtlicher Marktwert (2033): USD 42,91 Milliarden
- Prognose CAGR (2026–2033): 7.90%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Data Center Blade Market
- Nordamerika dominierte den Markt für Rechenzentren mit dem größten Umsatzanteil von 38,5% im Jahr 2025, unterstützt durch fortgeschrittene Rechenzentrumsinfrastruktur, starke Cloud Computing Adoption und erhebliche Investitionen in Hyperscale-Anlagen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 9,2% von 2026 bis 2033 sein, die durch schnelle Digitalisierung, Expansion der Cloud-Infrastruktur und steigenden Rechenzentrumsinvestitionen in China, Indien und Japan betrieben wird.
- Das Segment Tier 3 leitete den Markt mit einem Anteil von 42,5% im Jahr 2025, das von seinem Gleichgewicht zwischen Infrastrukturzuverlässigkeit, operativer Effizienz und Investitionsanforderungen
- Tier 4 sind der am schnellsten wachsende Datenzentrumstyp, der zur Registrierung eines CAGR von 9,1% projiziert wird, was die Nachfrage nach fehlertoleranten Infrastrukturen und unterbrechungsfreien Rechenoperationen widerspiegelt.
- Das Segment Installations- und Support-Services dominierte die Kategorie Servicetyp mit einem Umsatzanteil von 43,8% im Jahr 2025, was von den technischen Anforderungen im Zusammenhang mit der Bereitstellung, Konfiguration, Wartung und Fehlerbehebung von Klingenservern führte.
- Im Jahr 2025 entfielen auf IT und Telekommunikation 36,7% des Marktanteils, bevorzugt durch umfangreiche Investitionen in Cloud Computing, Telekommunikationsinfrastruktur und Unternehmensdatenverarbeitung.
- Das Healthcare-Segment ist die am schnellsten wachsende vertikale Kategorie, mit einem CAGR von 10,2%, angetrieben durch die zunehmende Digitalisierung von medizinischen Dienstleistungen und die steigende Nachfrage nach einer sicheren Datenverarbeitung.
Report Scope und Data Center Blade Marktsegmentierung
|
Attribute |
Datenzentrum Klinge Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Data Center Blade Market
- Rechenzentrumsbetreiber übernehmen zunehmend hochdichte Klingenserversysteme, um Rack-Raum zu optimieren, die Recheneffizienz zu verbessern und wachsende Workloads im Zusammenhang mit künstlicher Intelligenz, Cloud Computing und Virtualisierung zu unterstützen.
- So kündigte Supermicro im Dezember 2025 sein 6U SuperBlade-System mit direkter Flüssigkeitskühlung und Luftkühlung an und lieferte bis zu 50 % Platzersparnis und 93 % Kabelreduktion im Vergleich zu herkömmlichen 1U-Servern.
- Modulare Schaufelserverarchitekturen ermöglichen es Unternehmen, Rechenressourcen zu konsolidieren, das Infrastrukturmanagement zu vereinfachen und die Skalierbarkeit zu verbessern, da die Bearbeitungsanforderungen steigen.
- Cloud-Dienstleister und Unternehmensdatenzentren priorisieren fortschrittliche Kühltechnologien und leistungseffiziente Serverdesigns, um steigende thermische Anforderungen aus zunehmend dichten Rechenumgebungen zu bewältigen.
- So kündigte Supermicro im Mai 2025 Verbesserungen an seiner Direct Liquid Cooling (DLC-2)-Technologie an, die sich auf bis zu 40 % niedrigere Rechenzentrumsleistung und bis zu 20 % geringere Gesamtbetriebskosten im Vergleich zu luftgekühlten Anlagen konzentrierte.
- Da sich die Workloads von AI Adoption und Cloud weiter ausdehnen, wird die Nachfrage nach hochdichten Server-Architekturen, effizienten Kühl- und skalierbaren Rechenplattformen voraussichtlich die Rolle der Klingenserver in der modernen Rechenzentrumsinfrastruktur stärken.
Was sind die Schlüsseltreiber des Data Center Blade Market
- Die rasante Expansion von Cloud Computing, künstlicher Intelligenz und Unternehmensvirtualisierung hat die Nachfrage nach High-Density-Blattserversystemen, die in der Lage sind, wachsende Workloads zu verarbeiten und gleichzeitig den Rechenzentrumsraum und die Infrastruktureffizienz zu optimieren.
- So hat Lenovo im Februar 2025 seinen ThinkSystem V4 Servern der nächsten Generation vorgestellt, die von Intel Xeon 6 Prozessoren betrieben werden und eine bis zu 6,1 mal höhere Rechenleistung als CPUs der vorherigen Generation liefern und fortschrittliche AI-Workloads unterstützen.
- Unternehmen, Hyperscale-Operatoren und Cloud-Dienstleister integrieren skalierbare Server-Infrastruktur, um die Workload-Konsolidierung zu verbessern, das Management zu vereinfachen und steigende Anforderungen an eine zuverlässige Rechenleistung zu unterstützen.
- So erweiterte Dell Technologies im März 2025 seine Dell AI Factory mit NVIDIA und führte fortschrittliche Infrastrukturlösungen ein, darunter das PowerEdge XE8712, das bis zu 144 NVIDIA B200 GPUs pro Rack für beschleunigte KI-Computing und komplexe Hochleistungs-Computing-Workloads unterstützt.
- Da Unternehmen die digitale Transformation und die KI-Bereitstellung beschleunigen, wird die Nachfrage nach skalierbarer, hochdichten Recheninfrastruktur voraussichtlich zunehmen und die Einführung fortschrittlicher Schaufel- und modularer Servertechnologien unterstützen.
Welche Faktoren erschweren das Wachstum des Data Center Blade Market
- Rechenzentrumsschaufelsysteme erfordern erhebliche Investitionen in Server-Chassis, kompatible Komponenten, Netzwerkinfrastruktur und spezialisierte Strom- und Kühlsysteme.
- So veröffentlichte Lenovo Press im Juli 2024 eine Analyse, in der erläutert wurde, dass steigende Prozessorleistungsanforderungen, die sich von etwa 150 W auf 400 W oder mehr erhöht hatten, es für herkömmliches Klingenchassis immer schwieriger machten, Strom- und Kühlanforderungen zu erfüllen.
- Diese hohen Kosten können die Übernahme kleiner und mittlerer Unternehmen und Organisationen begrenzen, die flexible, kostengünstige Alternativen zu traditionellen Klingenserverarchitekturen suchen.
- Die steigenden Anforderungen an die Prozessorleistung und die steigenden Anforderungen an die Arbeitsbelastung können das thermische Management, die Infrastruktur-Upgrades und die langfristige Kompatibilität mit bestehenden Rechenzentrumsanlagen weiter komplizieren.
- So berichtete Lenovo Press im Juli 2024, dass die Klingenserversendungen zwischen 2015 und 2023 um 88% zurückgingen, darunter ein Rückgang von 43% von 2022 bis 2023, wobei die IDC Server Tracker-Daten zitiert wurden und den schrumpfenden Markt und reduzierte Anbieterinvestitionen hervorgehoben wurden.
- Die Investitionsaufwendungen, die Kühlkomplexität und die potenzielle Abhängigkeit des Anbieters im Zusammenhang mit den Einsatz von Klingenservern stellen weiterhin die Annahme in Frage, insbesondere unter haushaltsbewussten Organisationen, die einige Käufer ermutigen, alternative Serverarchitekturen zu betrachten.
Wie wird das Data Center Blade Market segmentiert
Der Datencenter-Blattmarkt wird auf Basis von Datencenter-Typ, Service-Typ, vertikal und Endbenutzer segmentiert.
- Typ des Datenzentrums
Auf Basis des Datencenter-Typs wird der Datencenter-Blattmarkt in Tier 1, Tier 2, Tier 3 und Tier 4 segmentiert. Das Segment Tier 3 dominierte den Markt mit einem geschätzten Anteil von 42,5% im Jahr 2025 aufgrund seines Gleichgewichts zwischen Infrastrukturzuverlässigkeit, Betriebseffizienz und Investitionsanforderungen. Die Anlagen Tier 3 verfügen über redundante Strom- und Kühlkomponenten, um den kontinuierlichen IT-Betrieb während der geplanten Wartung zu unterstützen. Diese Einrichtungen werden von Unternehmen, Cloud-Service-Anbietern und Colocation-Betreibern, die eine hohe Verfügbarkeit erfordern, weit verbreitet. Blade-Server sind für Tier 3-Umgebungen geeignet, da sie zentralisiertes Management, hohe Rechendichte und effiziente Ressourcennutzung ermöglichen. Die wachsende Nachfrage nach Cloud Computing und Enterprise-Anwendungen unterstützt die Adoption weiter.
Das Segment Tier 4 soll das schnellste Wachstum bei einem geschätzten CAGR von 9,1 % von 2026 bis 2033 erfassen, das durch steigende Nachfrage nach fehlertoleranten Infrastrukturen und unterbrechungsfreien Rechenoperationen getrieben wird. Tier 4 Einrichtungen umfassen mehrere unabhängige und physikalisch isolierte Verteilungswege für Strom und Kühlung. Diese Umgebungen sind besonders wichtig für unternehmenskritische Workloads in Finanzdienstleistungen, Gesundheitsversorgung und Cloud Computing. Blade-Server unterstützen in diesen Einrichtungen hohe Dichte-Computing-Anforderungen und ermöglichen eine zentrale Hardware-Management. Die steigenden Investitionen in künstliche Intelligenz und geschäftskritische digitale Dienste erhöhen die Nachfrage nach hochelastischer Infrastruktur.
- Nach Servicetyp
Auf Basis des Service-Typs wird der Markt für Rechenzentren in Beratungsleistungen, Installations- und Supportleistungen und professionelle Dienstleistungen segmentiert. Das Segment Installations- und Support-Services dominierte den Markt mit einem geschätzten Anteil von 43,8% im Jahr 2025 aufgrund der technischen Anforderungen im Zusammenhang mit der Bereitstellung von Klingenservern, Konfiguration, Wartung und Fehlerbehebung. Diese Dienste helfen Organisationen, Klingenserver mit bestehenden Netzwerk-, Speicher-, Strom- und Kühlinfrastruktur zu integrieren. Service-Provider helfen auch bei Hardware-Ersatz, Firmware-Updates und Leistungsüberwachung. Die zunehmende Komplexität in Rechenzentrumsumgebungen erhöht die Nachfrage nach spezialisierter technischer Unterstützung. Unternehmen verlassen sich auf diese Dienste, um Ausfallzeiten zu minimieren und konstante Rechenleistung zu erhalten.
Das Segment Consulting Services wird von 2026 bis 2033 mit einem geschätzten CAGR von 9,4% das schnellste Wachstum registrieren, das durch steigende Nachfrage nach Rechenzentrumsmodernisierung, Infrastrukturoptimierung und Technologieplanung getrieben wird. Organisationen benötigen zunehmend eine kompetente Anleitung, um festzustellen, ob Klingenserver für ihre Computer-Workloads und vorhandene Einrichtungen geeignet sind. Consulting-Dienste helfen, Leistungsanforderungen, Kühlkapazität, Serverkonsolidierungsmöglichkeiten und Gesamtbetriebskosten zu bewerten. Die zunehmende Übernahme von künstlicher Intelligenz und hybrider Cloud-Infrastruktur fördert auch Unternehmen, ihre Serverarchitekturen neu zu bewerten. Berater unterstützen Kapazitätsplanung, Anbieterbewertung und Migrationsstrategien zur Verbesserung der Infrastruktureffizienz.
- Von Vertical
Auf der Grundlage der Vertikalen wird der Rechenzentrums-Blattmarkt in IT und Telekommunikation, BFSI, öffentlichem Sektor, Gesundheitswesen, Energie, Produktion, Medien und Unterhaltung und andere segmentiert. Das IT- und Telekommunikationssegment dominierte den Markt mit einem geschätzten Anteil von 36,7% im Jahr 2025, unterstützt durch umfangreiche Investitionen in Cloud Computing, Telekommunikationsinfrastruktur und Unternehmensdatenverarbeitung. IT-Unternehmen und Telekommunikationsbetreiber benötigen hochdichte Rechenplattformen, um wachsende Mengen an digitalen Verkehrs- und Geschäftsanwendungen zu verwalten. Blade-Server bieten zentrale Administration, effiziente Raumauslastung und skalierbare Verarbeitungskapazität. Die zunehmende Bereitstellung von Virtualisierung und Cloud-native Anwendungen unterstützt die Adoption weiter. Der Ausbau von Telekommunikationsnetzen und digitalen Dienstleistungen erhöht die Infrastrukturanforderungen bei Telekombetreibern.
Das Healthcare-Segment soll das schnellste Wachstum bei einem geschätzten CAGR von 10,2% von 2026 bis 2033 registrieren, das durch die zunehmende Digitalisierung von medizinischen Dienstleistungen und die steigende Nachfrage nach einer sicheren Datenverarbeitung angetrieben wird. Krankenhäuser, diagnostische Labore und Gesundheitswesen-Technologie-Anbieter erzeugen wachsende Mengen an elektronischen Gesundheitsdaten, medizinische Bildgebung und klinische Daten. Bladeserver können zentralisierte Anwendungen, Datenmanagement und rechnerintensive medizinische Forschung unterstützen. Die zunehmende Übernahme künstlicher Intelligenz in Diagnostik und medizinischer Bildgebung erhöht die Nachfrage nach leistungsfähiger Recheninfrastruktur. Gesundheitsorganisationen investieren auch in Systeme, die die Interoperabilität und den sicheren Zugang zu kritischen Informationen unterstützen.
- Mit dem Endbenutzer
Auf der Basis des Endbenutzers wird der Datencenter-Blattmarkt in kleine Organisationen, mittelständische Organisationen und großformatige Organisationen segmentiert. Das großformatige Organisationssegment dominierte den Markt mit einem geschätzten Anteil von 57,6% im Jahr 2025, aufgrund wesentlicher IT-Infrastrukturanforderungen, größerer Rechenaufwand und größerer Kapazität für Technologieinvestitionen. Große Unternehmen betreiben komplexe Anwendungen, die eine zuverlässige, skalierbare und effizient verwaltete Serverinfrastruktur benötigen. Blade-Server helfen, Rechenressourcen zu konsolidieren und die Verwaltung in weitreichenden IT-Umgebungen zu vereinfachen. Diese Systeme sind insbesondere für Finanzinstitute, multinationale Konzerne, Telekommunikationsunternehmen und Cloud-Dienstleister relevant. Die zunehmende Übernahme von Unternehmensressourcenplanung, Virtualisierung und künstlicher Intelligenz verstärkt die Nachfrage.
Das mittelständische Organisationssegment soll das schnellste Wachstum auf einem geschätzten CAGR von 9,0% von 2026 bis 2033 registrieren, das von wachsenden digitalen Transformationsinitiativen und zunehmender Nachfrage nach skalierbaren IT-Infrastruktur angetrieben wird. Mittelgroße Unternehmen erweitern den Einsatz von Cloud-verbundenen Anwendungen, Datenanalysen und Unternehmensmanagementsystemen. Blade-Server können helfen, Workloads zu konsolidieren und die Rechendichte zu verbessern, wo der physische Raum begrenzt ist. Da die Geschäftsvorgänge datenintensiver werden, bewerten diese Organisationen die Infrastruktur, die die zukünftige Kapazitätserweiterung unterstützt. Verwaltete Infrastrukturdienstleistungen und flexible Finanzierungsoptionen können die Zugänglichkeit für mittelständische Unternehmen verbessern. Die steigenden Anforderungen an Cybersicherheit und die Nachfrage nach zuverlässigen Business-Anwendungen sind auch ermutigende Infrastruktur-Upgrades.
Welche Region hält den größten Teil des Data Center Blade Market
- Nordamerika dominierte den Markt für Rechenzentren mit dem größten Umsatzanteil von 38,5% im Jahr 2025, unterstützt durch fortgeschrittene Rechenzentrumsinfrastruktur, starke Cloud Computing Adoption und erhebliche Investitionen in Hyperscale-Anlagen.
- Die Region profitiert auch von der zunehmenden Übernahme künstlicher Intelligenz, der weit verbreiteten Unternehmensvirtualisierung und der steigenden Nachfrage nach hochverdichteter Recheninfrastruktur in IT- und Telekommunikations-, BFSI- und Gesundheitsanwendungen. Die steigenden Investitionen in Hyperscale-Datenzentren, energieeffiziente Servertechnologien und fortschrittliche Kühlsysteme stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Data Center Blade Market Insight
Der US-Datenzentrums-Blattmarkt zeigt starkes Wachstum aufgrund steigender Investitionen in Hyperscale-Datenzentren, Cloud-Computing-Infrastruktur und künstliche Intelligenz-Technologien. Das reife Technologie-Ökosystem des Landes, zusammen mit der Präsenz von großen Cloud-Dienstleistern und Server-Herstellern, treibt die Nachfrage nach Unternehmen, Telekommunikation und Finanzdienstleistungen Anwendungen. Darüber hinaus wird die zunehmende Betonung auf Recheneffizienz, Infrastruktur-Skalierbarkeit und erweiterte Server-Management beschleunigt Klingenserver Adoption über große Unternehmen und Rechenzentren Betreiber.
Asia-Pacific Data Center Blade Market Insight
Der asiatisch-pazifische Markt für Rechenzentren wird mit einem schnellen Wachstum rechnen, das durch zunehmende Digitalisierung, zunehmende Cloud-Infrastruktur und steigende Investitionen in Rechenzentrumsanlagen in Ländern wie China, Indien und Japan geprägt ist. Die wachsende Nachfrage nach leistungsstarken Computing-, Enterprise Virtualization- und KI-fähigen Anwendungen unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die zunehmende Internetdurchdringung, die Ausweitung von Telekommunikationsnetzen und die zunehmende Übernahme von skalierbaren Serverinfrastrukturen den Einsatz von Klingenservern in kommerziellen und industriellen Bereichen.
Japan Data Center Blade Market Insight
Der Markt für Rechenzentren in Japan zeigt durch steigende Investitionen in digitale Infrastruktur, Cloud Computing und fortschrittliche IT-Systeme des Unternehmens ein konsistentes Wachstum. Unternehmen, Telekommunikationsbetreiber und Finanzinstitute übernehmen zunehmend Klingenserver, um die Rechendichte zu verbessern, das Infrastrukturmanagement zu vereinfachen und geschäftskritische Anwendungen zu unterstützen. Darüber hinaus tragen die zunehmende Integration von künstlicher Intelligenz, die wachsende Nachfrage nach zuverlässiger Datenverarbeitung und der Fokus des Landes auf die digitale Transformation zum Marktwachstum bei.
China Data Center Holz Markt Insight
Der Markt für Rechenzentren in China wächst rasant, angetrieben durch den Ausbau der Cloud-Computing-Infrastruktur, die Erhöhung der Datenerzeugung und steigende Investitionen in künstliche Intelligenz und digitale Dienstleistungen. Die zunehmende Übernahme von High-Density-Server-Systemen über Telekommunikations-, Finanz- und Technologieunternehmen erhöht den Marktbedarf deutlich. Darüber hinaus stellen die staatliche Unterstützung für die digitale Infrastrukturentwicklung, die Erweiterung der Anforderungen an Unternehmensrechnungen und schnelle Fortschritte in der Cloud-Technologie China als Schlüsselmarkt für Rechenzentrumsschaufellösungen dar.
U.K. Data Center Blade Market Insight
Der US-amerikanische Rechenzentrums-Blattmarkt erlebt stetiges Wachstum, unterstützt durch steigende Übernahme von Cloud-Diensten, Unternehmensvirtualisierung und erweiterte Rechenzentrumsinfrastruktur. Zunehmende Investitionen in High-Performance-Computing und die Nachfrage nach einer effizienten Serverkonsolidierung tragen zum Marktwachstum in den Bereichen Finanzdienstleistungen, Telekommunikation und Technologie bei. Darüber hinaus unterstützen die zunehmende Nutzung von KI-fähigen Anwendungen und die zunehmende Betonung auf energieeffiziente Recheninfrastruktur die Verabschiedung von Klingenservern unter den US-Unternehmen und Rechenzentrumsbetreibern.
Deutschland Rechenzentrum Holzmarktaufsicht
Durch die starke industrielle Basis, das fortschrittliche Technologie-Ökosystem und die zunehmende Einführung digitaler Unternehmenslösungen wächst der deutsche Rechenzentrumsmarkt stetig. Verarbeitende Unternehmen, Finanzinstitute, Telekommunikationsbetreiber und Cloud-Dienstleister nutzen zunehmend Klingenserver, um datenintensive Anwendungen und zentrale IT-Betriebe zu unterstützen. Kontinuierliche Investitionen in Cloud-Infrastruktur, industrielle Digitalisierung und KI-Computing sowie zunehmende Betonung auf betriebliche Effizienz und zuverlässige Datenverarbeitung treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Data Center Blade Market
Die Rechenzentrumsschaufelindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Cisco Systems, Inc(US)
- Dell Inc.(US)
- Hewlett Packard Enterprise Company(US)
- Lenovo (China
- FINANZIERUNG(Japan)
- Huawei Technologies Co., Ltd. (China)
- International Business Machines Corporation (USA)
- NEC Corporation (Japan)
- Oracle Corporation (USA)
- Super Micro Computer, Inc. (USA)
- GIGA-BYTE TECHNOLOGY CO., LTD. (Taiwan)
- Inspur Electronic Information Industry Co., Ltd. (China)
- Quanta Computer Inc. (Taiwan)
- Wistron Corporation (Taiwan)
- Advantech Co., Ltd. (Taiwan)
- ASUSTeK Computer Inc. (Taiwan)
- Acer Inc. (Taiwan)
- ZTE Corporation (China)
- H3C Technologies Co., Limited (China)
- Silicom Ltd. (Israel)
Was sind die neuesten Entwicklungen im Data Center Blade Market
- Im August 2025 kündigte Giga Computing, eine Tochtergesellschaft von GIGABYTE, den Start seiner ersten B-Serien-Bladeserver, einschließlich der B343-C40 und B343-X40. Die Systeme verfügen über ein kompaktes Chassis, das mehrere unabhängige Serverknoten, gemeinsame Stromversorgungen und zentralisiertes Chassis-Management unterstützt. Entwickelt für Unternehmens-, Edge- und Cloud-Workloads, enthalten die Produkte recycelte Materialien in ausgewählten Komponenten, was den Fokus der Industrie auf die Rechendichte, die operative Effizienz und die nachhaltige Serverinfrastruktur unterstreicht.
- Im Juni 2024 kündigte Supermicro sein erweitertes X14 Server-Portfolio mit Intel Xeon 6 Prozessoren an, darunter aktualisierte SuperBlade-Systeme für AI, Hochleistungs-Computing, Cloud und Enterprise-Workloads. Die neuen Plattformen betonen hohe Rechendichte, verbesserte Leistung pro Watt und Unterstützung für fortschrittliche Kühltechnologien. Diese Entwicklung spiegelt die steigende Nachfrage nach Server-Infrastruktur wider, die anspruchsvolle Workloads bei gleichzeitiger Verbesserung der Effizienz des Rechenzentrums aufnehmen kann.
- Im Mai 2023 präsentierte Supermicro seine X13 SuperBlade Systeme mit Intel Xeon Scalable Prozessoren der vierten Generation auf der COMPUTEX 2023. Die Systeme integriert gemeinsame Leistung, Kühlung, Vernetzung und Chassis Management Komponenten, um die Rechendichte zu verbessern und die Verkabelungsanforderungen zu reduzieren. Entwickelt für künstliche Intelligenz, Datenanalytik, Hochleistungs-Computing, Cloud und Enterprise-Workloads, die Entwicklung betonte weitere Innovation in modularer Serverinfrastruktur für moderne Rechenzentren.
- Im März 2022 gab Supermicro Unterstützung für AMD EPYC-Prozessoren der dritten Generation bekannt, die AMD 3D V-Cache-Technologie über ihr erweitertes Server-Portfolio, einschließlich SuperBlade-Systeme, verfügen. Die Entwicklung zielte auf technische Rechenanwendungen ab, die eine verbesserte Verarbeitungsleistung erfordern, einschließlich Engineering-Simulationen, wissenschaftliche Forschung und datenintensive Workloads. Durch die Erweiterung der Prozessoroptionen für die Schaufel-Infrastruktur zeigte die Ankündigung laufende Anstrengungen zur Verbesserung der Serverleistung und zur Unterstützung anspruchsvoller Unternehmensrechneranforderungen
- Im März 2021 kündigte Supermicro die Verfügbarkeit seines von AMD EPYC 7003 Series Prozessoren betriebenen Server-Portfolios an, darunter SuperBlade-Systeme für Cloud-Datenzentren, Enterprise Computing und künstliche Intelligenz-Workloads. Das Unternehmen berichtete über eine verbesserte Benchmark-Performance für seine SuperBlade-Plattform und zeigt das Potenzial neuer Prozessorarchitekturen, anspruchsvolle Workloads zu beschleunigen. Diese Entwicklung spiegelte weitere Investitionen in leistungsfähige, energiebewusste Serverinfrastruktur für moderne Rechenzentrumsumgebungen wider.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











