



Globale Marktsegmentierung für Zero-Trust-Datensicherheit nach Authentifizierungstyp (Ein-Faktor-Authentifizierung und Multi-Faktor-Authentifizierung), Bereitstellung (On-Premises, Cloud), Unternehmensgröße (KMU und Großunternehmen), Branche (Bankwesen, Finanzdienstleistungen und Versicherungen, IT & Telekommunikation, Regierung & Verteidigung, Energie & Versorgung, Gesundheitswesen, Einzelhandel & E-Commerce, Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Global Data Zero Trust Security Market Size und Growth Rate
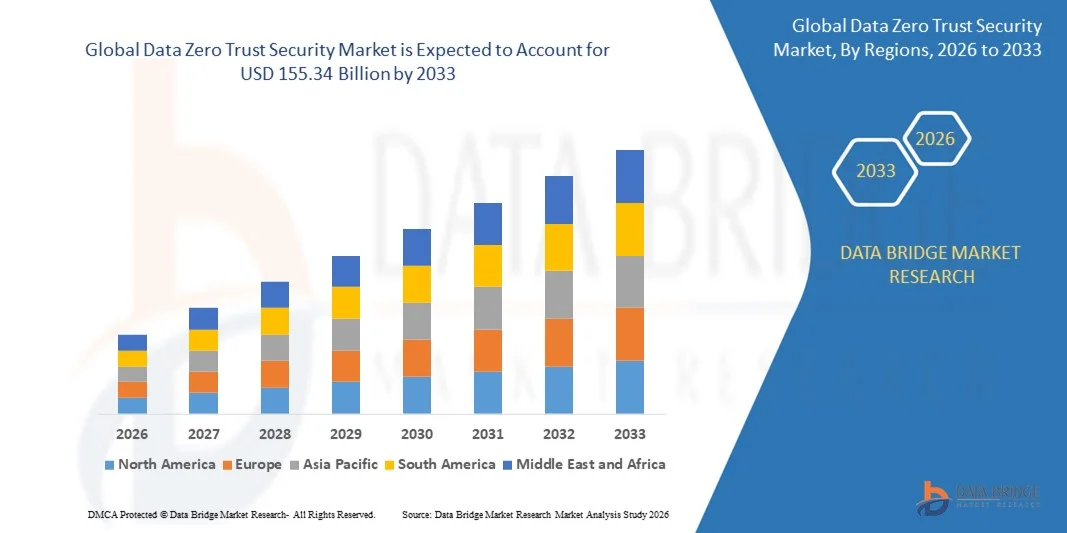
- Die globale Data Zero Trust Security Market-Größe wurde nach Data Bridge Market Research Analysis geschätzt.37,35 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen155,34 Milliarden USD bis 2033, in einemCAGR von 19,15%während der Prognosezeit.
- Das Marktwachstum wird vor allem durch die zunehmende Übernahme von Cloud-Services, Remote-Work-Lösungen und digitalen Transformationsinitiativen in Unternehmen getrieben, die einen größeren Bedarf an robusten Cyber-Sicherheits-Rahmen schaffen.
- Darüber hinaus sind eskalierende Bedenken gegenüber Datenverletzungen, regulatorischen Compliance-Anforderungen und die Forderung nach kontinuierlicher Überprüfung und sicherem Zugriff die Positionierung von Zero Trust Security als kritischer Ansatz für die moderne IT-Infrastruktur. Diese Faktoren propagieren gemeinsam die weit verbreitete Einführung von Zero Trust-Lösungen und steigern damit das Marktwachstum deutlich.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 37.35 Milliarden
- Voraussichtlicher Marktwert (2033):USD 155,34 Milliarden
- Wettervorhersage CAGR (2026–2033): 19.15%
Was sind die großen Takeaways des Global Data Zero Trust Security Market
- Zero Trust Security, die eine kontinuierliche Überprüfung und strenge Zugriffskontrolle in Netzwerken, Anwendungen und Geräten bietet, wird aufgrund seiner Fähigkeit, Verletzungen zu minimieren, sichere Cloud-Umgebungen zu sichern und regulatorische Compliance zu gewährleisten, zu einem wesentlichen Bestandteil moderner Cybersicherheits-Rahmen.
- Die zunehmende Übernahme von Zero Trust Security wird in erster Linie durch zunehmende Cyber-Bedrohungen, die Umstellung auf Remote-Arbeit und Cloud-basierte Infrastrukturen sowie wachsende regulatorische und Compliance-Anforderungen, die strengere Datenzugriffskontrollen erfordern, angetrieben.
- Nordamerika dominierte den Global Data Zero Trust Security Market mit dem größten Umsatzanteil von 35% im Jahr 2025, unterstützt durch die frühe Annahme von fortgeschrittenen Cybersicherheits-Rahmen, starke IT-Infrastruktur und eine hohe Konzentration von Schlüssel-Industrie-Playern, mit den USA eine signifikante Umsetzung von Zero Trust-Strategien für Unternehmen und Behörden, die von Innovationen von etablierten Cyber-Sicherheits-Anbietern und Startups spezialisiert auf AI-getriebene.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Global Data Zero Trust Security Market während der Prognosezeit sein, da die Digitalisierung, der Ausbau der IT-Budgets von Unternehmen und das Bewusstsein für Cybersicherheitsbedrohungen in Schwellenländern zunehmen.
- Das Segment Multi-Faktor-Authentifizierung dominierte den Markt mit dem größten Umsatzanteil von 57,8% im Jahr 2025, angetrieben durch die zunehmende Unternehmensnachfrage nach erhöhter Sicherheit über den einfachen passwortbasierten Zugriff.
Report Scope und Global Data Zero Trust Security Market Segmente
|
Attribute |
Data Zero Trust Security Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im globalen Data Zero Trust Security Market
Verbesserte Sicherheit durch KI und automatisierte Bedrohungserkennung
- Ein bedeutender und beschleunigender Trend im Global Data Zero Trust Security Market ist die zunehmende Integration von künstlicher Intelligenz (KI) und maschinellem Lernen (ML) in Zero Trust Frameworks. Diese Integration verbessert die Bedrohungserkennung, automatisiert die Sicherheitsreaktionen und stärkt die Zugriffskontrolle in Unternehmensnetzwerken und Cloud-Umgebungen.
- Zum Beispiel nutzen Lösungen von Palo Alto Networks und Zscaler AI-getriebene Analytik, um das Nutzerverhalten kontinuierlich zu überwachen, Anomalien zu erkennen und automatisch adaptive Sicherheitsrichtlinien durchzusetzen. Ebenso nutzen Microsofts Zero Trust-Angebote KI, um Risiken in Echtzeit zu bewerten und Zugriffsberechtigungen dynamisch anzupassen.
- KI-Integration ermöglicht Funktionen wie Verhaltensanalysen, um ungewöhnliche Anmeldeversuche, vorausschauende Bedrohungsmodellierung und automatisierte Abhilfe von potenziellen Verstößen zu identifizieren. Zum Beispiel, CrowdStrikes Falcon-Plattform nutzt KI, um fortgeschrittene persistente Bedrohungen und bösartige Aktivität über Endpunkte zu erkennen, während VMwares Carbon Black Cloud das maschinelle Lernen nutzt, um proaktive Verteidigung gegen die Entwicklung von Cyber-Bedrohungen bereitzustellen.
- Die Integration von KI mit Zero Trust-Lösungen erleichtert das zentralisierte Management von Sicherheitsrichtlinien für Anwender, Geräte und Anwendungen. Durch einheitliche Dashboards können Unternehmen strenge Zugangskontrollen durchsetzen, die Netzwerkaktivität überwachen und potenzielle Bedrohungen in Echtzeit reagieren und eine proaktive und adaptive Sicherheitshaltung schaffen.
- Dieser Trend hin zu intelligenter, automatisierter und adaptiver Cybersicherheit setzt die Erwartungen der Unternehmen an sichere digitale Umgebungen um. So entwickeln Unternehmen wie Okta und IBM Security KI-fähige Zero Trust-Lösungen, die eine kontinuierliche Authentifizierung, Anomaly-Erkennung und automatisierte Bedrohungsbegrenzung bieten.
- Die Nachfrage nach AI-integrierten Zero Trust Security-Lösungen wächst in Unternehmen und Regierungsbereichen rapide, da Unternehmen zunehmend robuste, automatisierte und skalierbare Cybersicherheitsstrategien priorisieren.
Global Data Zero Trust Security Market Dynamics
Fahrer
Wachsende Notwendigkeit durch Cyberbedrohungen und digitale Transformation
- Die zunehmende Prävalenz von Cyberangriffen, Datenbrüchen und Ransomware-Vorfälle, verbunden mit der beschleunigten Einführung von Cloud-Diensten und Remote-Work-Lösungen, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Zero Trust Security-Lösungen.
- So erweiterten Microsoft und Okta im Jahr 2025 ihre KI-getriebenen Zero Trust-Angebote um eine erweiterte kontinuierliche Authentifizierung und adaptive Zugriffsrichtlinien für Unternehmenskunden und spiegelten Branchenstrategien wider, um die Herausforderungen der Cybersicherheit zu bewältigen. Solche Initiativen von Schlüsselunternehmen werden erwartet, dass das Wachstum des Zero Trust Security-Marktes während der Prognosezeit vorangetrieben wird.
- Da Organisationen sich der potenziellen Cyber-Bedrohungen und den Einschränkungen der traditionellen perimeterbasierten Sicherheit bewusst werden, bieten Zero Trust-Lösungen fortschrittliche Funktionen wie kontinuierliche Überprüfung, körnige Zugriffskontrollen und Echtzeit-Drohungserkennungen, die ein überzeugendes Upgrade über konventionelle Sicherheitsrahmen bieten.
- Die zunehmende Einführung digitaler Transformationsinitiativen, Cloud-basierte Infrastruktur und hybride Arbeitsmodelle machen Zero Trust Security zu einem Kernbestandteil moderner IT-Strategien und ermöglichen eine nahtlose Integration in Anwendungen, Geräte und Netzwerke.
- Die Nachfrage nach sicheren, adaptiven Zugangskontrollen, Echtzeit-Überwachung und zentralisierten politischen Durchsetzungen sind Schlüsselfaktoren, die die Übernahme von Zero Trust Security in Unternehmens-, Regierungs- und SMB-Sektoren fördern. Der Trend zu Cloud-First-Strategien und AI-fähige Bedrohungserkennung trägt weiter zum Marktwachstum bei.
Zurückhaltung/Challenge
Bedenken hinsichtlich der Implementierungskomplexität und hohen Kosten
- Herausforderungen im Zusammenhang mit der Komplexität der Umsetzung von Zero Trust Security-Frameworks und der erforderlichen hohen Anfangsinvestition stellen erhebliche Hindernisse für eine breitere Annahme dar. Da diese Lösungen die Integration in mehrere Systeme, Endpunkte und Cloud-Umgebungen erfordern, können Organisationen technische und operative Hürden treffen.
- Zum Beispiel haben Berichte über Implementierungsverzögerungen oder ressourcenintensive Bereitstellungen einige Unternehmen bei der Annahme von Full-Scale Zero Trust Strategien, insbesondere kleinere Organisationen mit begrenzten IT-Teams, vorsichtig gemacht.
- Die Bewältigung dieser Herausforderungen durch optimierte Bereitstellungsoptionen, Managed Services und umfassende Personalschulungen ist entscheidend für die Förderung der Adoption. Unternehmen wie Palo Alto Networks und Zscaler betonen skalierbare, Cloud-basierte Zero Trust-Lösungen, um die Implementierung zu vereinfachen und den operativen Overhead zu reduzieren.
- Darüber hinaus können die relativ hohen Kosten für unternehmenseigene Zero Trust-Lösungen im Vergleich zu herkömmlichen Netzsicherheitsmaßnahmen eine Barriere für haushaltsbewusste Organisationen sein, wobei Cloud-basierte und modulare Optionen die Kostenbelastung allmählich reduzieren.
- Während die Preise langsam abnehmen, können die wahrgenommenen Komplexitäts- und Investitionsanforderungen vor allem für KMU oder Organisationen mit alten IT-Systemen noch die Annahme behindern.
- Die Bewältigung dieser Herausforderungen durch vereinfachte Bereitstellungsmodelle, kostengünstige Abopläne und kontinuierliche Kundenunterstützung wird für ein nachhaltiges Wachstum im Global Data Zero Trust Security Market von entscheidender Bedeutung sein.
Wie wird der Global Data Zero Trust Security Market segmentiert
Data Zero Trust Security Market wird auf Basis von Authentifizierungstyp, Bereitstellung, Organisationsgröße und vertikal segmentiert.
- Durch Authentication Typ
Auf Basis des Authentifizierungstyps wird der Global Data Zero Trust Security Market in Single-Faktor-Authentifizierung (SFA) und Multi-Faktor-Authentifizierung (MFA) segmentiert. Das Segment Multi-Faktor-Authentifizierung dominierte den Markt mit dem größten Umsatzanteil von 57,8% im Jahr 2025, angetrieben durch die zunehmende Unternehmensnachfrage nach erhöhter Sicherheit über den einfachen passwortbasierten Zugriff. MFA kombiniert mehrere Verifikationsverfahren, wie Biometrie, OTPs und Hardware-Token, um einen sicheren Zugriff zu gewährleisten, so dass es sehr effektiv gegen unbefugte Verstöße und Anmeldediebstahl. Organisationen in allen Branchen, darunter BFSI, IT und Healthcare, bevorzugen MFA zunehmend, regulatorische Standards einzuhalten und Sicherheitsrisiken zu minimieren.
Das Segment Single-Faktor-Authentifizierung wird erwartet, dass die schnellsten CAGR von 21,3% von 2026 bis 2033, vor allem von KMU und kleineren Unternehmen, die vereinfachte, kostengünstige Sicherheitslösungen für einfachere Bereitstellung und Benutzerfreundlichkeit.
- Durch die Bereitstellung
Auf Basis der Bereitstellung wird der Global Data Zero Trust Security Market in On-Premises und Cloud-basierte Lösungen segmentiert. Das Cloud-Segment hielt 2025 den größten Marktanteil von 61.5%, der durch die steigende Annahme von Cloud-Native-Anwendungen, Hybrid-Arbeitsmodellen und die Notwendigkeit skalierbarer, remote verwalteter Sicherheitsrahmen getrieben wurde. Cloud-basierte Zero Trust Security-Lösungen ermöglichen Echtzeit-Überwachung, adaptive Zugriffskontrollen und zentralisiertes Management ohne umfangreiche Infrastruktur vor Ort.
Das On-Premises-Segment wird erwartet, dass die schnellsten CAGR von 19,8% von 2026 bis 2033, angetrieben von Organisationen in stark regulierten Sektoren wie Regierung, Verteidigung und Finanzdienstleistungen, die vollständige Kontrolle über sensible Daten und interne IT-Umgebungen erfordern.
- Durch Organisation Größe
Auf Basis der Organisationsgröße wird der Global Data Zero Trust Security Market in kleine und mittlere Unternehmen (KMU) und große Unternehmen segmentiert. Große Unternehmen dominierten den Markt mit dem größten Umsatzanteil von 64,2% im Jahr 2025, aufgrund ihrer komplexen IT-Infrastrukturen, großer Belegschaft und strengen Sicherheits- und Compliance-Anforderungen. Zero Trust Security-Lösungen ermöglichen es diesen Organisationen, Granular Access Controls zu implementieren, Insider-Bedrohungen zu überwachen und kritische Geschäftsanwendungen zu schützen.
Das KMU-Segment wird von 2026 bis 2033 die schnellste CAGR von 22,1 % erleben, die durch die zunehmende Digitalisierung kleinerer Unternehmen, die Cloud-Adoption und die Verfügbarkeit kosteneffizienter, skalierbarer Zero Trust-Lösungen, die auf begrenzte IT-Ressourcen zugeschnitten sind, angetrieben wird.
- Von Vertical
Auf der Grundlage der Vertikalen wird der Global Data Zero Trust Security Market in Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT & Telecom, Regierung & Verteidigung, Energie & Versorgungsunternehmen, Healthcare, Einzelhandel & E-Commerce und andere segmentiert. Das BFSI-Segment dominierte den Markt mit dem größten Umsatzanteil von 28,9 % im Jahr 2025, der durch den kritischen Bedarf des Sektors zum Schutz sensibler Kundendaten, zur Gewährleistung der regulatorischen Compliance und zur Verhinderung von Betrugsfällen verursacht wurde. BFSI-Institutionen implementieren zunehmend Zero Trust-Frameworks, um Multi-Cloud-Umgebungen und Remote Access-Systeme zu sichern.
Das IT & Telecom-Segment soll die schnellste CAGR von 2026 bis 2033 von 23.5% erleben, die durch die rasche Übernahme von Cloud-Diensten, Remote-Arbeitsmodellen und die Nachfrage nach kontinuierlichen, adaptiven Cyber-Sicherheitslösungen in globalen Netzwerken getrieben wird.
Welche Region hält den größten Teil des Global Data Zero Trust Security Market
- Nordamerika dominierte den Global Data Zero Trust Security Market mit dem größten Umsatzanteil von 35% im Jahr 2025, der durch die rasche Annahme fortgeschrittener Cybersicherheitsrahmen, die zunehmende Cloud-Adoption und das wachsende Bewusstsein für Cyber-Bedrohungen zwischen Unternehmen und Regierungsorganisationen getrieben wurde.
- Organisationen in der Region priorisieren robuste Sicherheitsmaßnahmen, kontinuierliche Überprüfung und adaptive Zugangskontrollen zum Schutz sensibler Daten, kritischer Anwendungen und Multi-Cloud-Umgebungen, die die Einführung von Zero Trust Security-Lösungen vorantreiben.
- Diese weit verbreitete Adoption wird durch eine starke IT-Infrastruktur, eine hohe digitale Reife, strenge regulatorische Anforderungen und die Präsenz führender Cybersicherheitsanbieter weiter unterstützt. Diese Faktoren positionieren Nordamerika gemeinsam als Schlüsselmarkt für Zero Trust Security-Lösungen auf Unternehmens-, Regierungs- und SMB-Sektoren.
US Zero Trust Security Market Insight
Der US-Markt Zero Trust Security eroberte den größten Umsatzanteil von 81% in 2025 in Nordamerika, angetrieben durch die rasche Einführung von Cloud-Diensten, Remote-Work-Lösungen und die zunehmende Cybersicherheitsbewusstsein bei Unternehmen und Regierungsbehörden. Organisationen priorisieren die kontinuierliche Überprüfung, adaptive Zugriffskontrollen und die AI-getriebene Bedrohungserkennung, um sensible Daten und Anwendungen zu sichern. Die wachsende Nachfrage nach verwalteten Sicherheitsdiensten, verbunden mit einer weit verbreiteten Einführung von Multi-Faktor-Authentifizierung und zentralisierter politischer Durchsetzung, ist ein weiteres Wachstum des Marktes. Darüber hinaus trägt die starke Unterstützung führender Anbieter von Cybersicherheit und regulatorischen Compliance-Anforderungen maßgeblich zur Expansion des US-Markts bei.
Europa Zero Trust Security Market Insight
Der Europa-Zo Trust Security-Markt wird in einem beträchtlichen CAGR während des gesamten Prognosezeitraums ausbauen, vor allem durch strenge Datenschutzbestimmungen und zunehmende Bedenken über Cyberangriffe, die Unternehmen und Regierungseinrichtungen anstreben. Digitale Transformationsinitiativen, Cloud Adoption und die Notwendigkeit sicherer Remote-Arbeitsumgebungen fördern die Aufnahme von Zero Trust-Lösungen. Unternehmen in den Bereichen Finanzdienstleistungen, Gesundheitswesen und Industrie implementieren zunehmend Zero Trust-Frameworks, um regulatorische Compliance zu gewährleisten und kritische Daten zu schützen.
U.K. Zero Trust Security Market Insight
Der US-Markt Zero Trust Security wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch die zunehmende Häufigkeit von Cyber-Bedrohungen, die wachsende Cloud-Adoption und die Notwendigkeit robuster Identitäts- und Access-Management-Lösungen hervorgerufen wird. Unternehmen und Organisationen des öffentlichen Sektors übernehmen adaptive, kontinuierliche Überprüfungssysteme, um die Netzsicherheit zu verbessern. Die reife IT-Infrastruktur der USA, verbunden mit starkem Cybersicherheitsbewusstsein und regulatorischen Mandaten wie der DSGVO, stimuliert weiterhin das Marktwachstum.
Deutschland Zero Trust Security Market Insight
Der deutsche Zero Trust Security-Markt wird voraussichtlich während des Prognosezeitraums auf einem beträchtlichen CAGR expandieren, der durch die zunehmende Digitalisierung, das Bewusstsein für Cyberrisiken und die Notwendigkeit sicherer IT-Umgebungen in Wohn- und Unternehmensbereichen geprägt ist. Der Schwerpunkt Deutschlands auf Innovation, Datenschutz und die Einhaltung der Datenschutzgesetze unterstützt die Annahme fortschrittlicher Sicherheitsrahmen. Die Integration von Zero Trust-Lösungen mit Cloud-Plattformen, Endpoint Security und Identity-Management-Systemen gewinnt zunehmend an Bedeutung und fördert den Einsatz von AI-getriebener Bedrohungserkennung und automatisierten Zugriffskontrollen.
Asia-Pacific Zero Trust Security Market Insight
Der asiatisch-pazifische Zero Trust Security-Markt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 24 % zu wachsen, angetrieben durch schnelle Digitalisierung, zunehmende Cloud-Adoption und wachsendes Bewusstsein für Cyber-Bedrohungen in Ländern wie China, Japan und Indien. Regierungsinitiativen zur Förderung von Cyber-Sicherheits-Rahmen sowie zur Erweiterung von IT- und Telekommunikationsinfrastrukturen fördern das Marktwachstum. Darüber hinaus erhöhen der Anstieg von Remote-Arbeit, digitalen Dienstleistungen und die Herstellung von Cyber-Sicherheitslösungen in APAC die Erreichbarkeit und Zugänglichkeit und tragen zu einer schnelleren Übernahme in Unternehmen aller Größen bei.
Japan Zero Trust Security Market Insight
Der Japan Zero Trust Security Markt gewinnt an Dynamik aufgrund des fortschrittlichen IT-Ökosystems, des hohen Cybersicherheitsbewusstseins und der zunehmenden Übernahme von Cloud-basierten Dienstleistungen. Organisationen implementieren Zero Trust-Frameworks zum Schutz sensibler Unternehmensdaten, zur Verbesserung der Compliance und zur sicheren vernetzten Infrastruktur. Der Fokus auf AI-getriebene Bedrohungsanalysen, kontinuierliche Authentisierung und nahtlose Integration mit bestehenden IT-Umgebungen treibt Marktwachstum sowohl im Unternehmens- als auch im Regierungssektor voran.
China Zero Trust Security Market Insight
Der China Zero Trust Security-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der einer schnellen digitalen Transformation, einer weit verbreiteten Cloud-Adoption und einer zunehmenden Cyber-Drohung zugeschrieben wurde. Unternehmen im Banken-, IT-, Telekommunikations- und Regierungssektor übernehmen Zero Trust-Frameworks, um den Datenschutz zu verbessern, Compliance zu gewährleisten und Remote-Arbeitskräfte zu sichern. Die Präsenz führender Anbieter inländischer Cybersicherheit und staatlicher Initiativen zur Unterstützung einer sicheren digitalen Infrastruktur sind wichtige Faktoren, die das Marktwachstum in China fördern.
Welche sind die Top-Unternehmen im c Markt
Die Data Zero Trust Security Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Palo Alto Networks (USA)
•Cisco Systems (US)
• Microsoft (US)
• Okta (USA)
• IBM Security (US)
• Fortinet (US)
•Zscaler (USA)
• CrowdStrike (USA)
• VMware (US)
•Check Point Software Technologies (Israel)
• Symantec / Broadcom (USA)
• RSA Security (US)
• Thales Group (Frankreich)
•Illumio (USA)
• Cybereason (USA)
• Einlogin (US)
• Duo Security / Cisco (USA)
• Trend Micro (Japan)
• Netskope (US)
• Forcepoint (US)
Was sind die neuesten Entwicklungen im globalen Data Zero Trust Security Market
- Im April 2024 startete Palo Alto Networks, ein weltweit führender Anbieter von Cyber-Sicherheitslösungen, eine strategische Initiative in Südafrika, die darauf abzielte, die Sicherheit des Unternehmens durch seine fortschrittlichen Zero Trust-Rahmen zu stärken. Diese Initiative unterstreicht das Engagement des Unternehmens, innovative, zuverlässige Cyber-Sicherheitslösungen anzubieten, die auf die einzigartigen Bedürfnisse regionaler Unternehmen und Regierungsorganisationen zugeschnitten sind. Mit dem weltweiten Know-how und modernsten Technologien verstärkt Palo Alto Networks seine Position im schnell wachsenden globalen Data Zero Trust Security Market.
- Im März 2024 stellte Okta Inc., ein führender in den USA ansässiger Identitäts- und Zugriffsmanagement-Anbieter, verbesserte AI-getriebene Multi-Faktor-Authentifizierungslösungen für Bildungseinrichtungen und kommerzielle Unternehmen vor. Das System wird entwickelt, um die Echtzeit-Drohungserkennung und den sicheren Fernzugriff zu verbessern, und zeigt Oktas Engagement für die Entwicklung fortschrittlicher Sicherheitslösungen, die sensible Daten und kritische Infrastruktur schützen.
- Im März 2024 hat IBM Security das Bengaluru Cybersecurity Resilience Project erfolgreich eingesetzt, um die urbane digitale Sicherheit durch die integrierten Zero Trust Security-Lösungen zu verbessern. Die Initiative nutzt KI-basierte Bedrohungserkennungs- und kontinuierliche Verifikationstechnologien, um sichere digitale Umgebungen zu schaffen, unterstreicht das Engagement von IBM Security für innovative Cybersicherheitspraktiken für sicherere, intelligentere Städte.
- Im Februar 2024 kündigte CrowdStrike, ein führender Cloud-ausgelieferter Endpoint Protection Provider, eine strategische Partnerschaft mit der Asia-Pacific Cybersecurity Alliance an, um Zero Trust-Frameworks in KMU und Großunternehmen umzusetzen. Diese Zusammenarbeit soll die Bedrohungserkennung verbessern, das Zugriffsmanagement optimieren und die gesamte Cybersicherheitshaltung verbessern und das Engagement von CrowdStrike zur Weiterentwicklung der Unternehmenssicherheit und der betrieblichen Effizienz widerspiegeln.
- Im Januar 2024 enthüllte Microsoft Security seine Azure AD Zero Trust Enhancements auf der RSAC 2024 und integriert AI-gesteuerte Überwachung und adaptive Zugriffskontrollen für Unternehmenskunden. Die Lösung ermöglicht Unternehmen, Identitäts-, Zugriffs- und Bedrohungsreaktionen per zentralisiertem Cloud-Management fern zu verwalten und Microsofts Fokus auf die Integration fortschrittlicher Technologien in Unternehmen Cybersicherheitssysteme zur Verbesserung des Schutzes, der Kontrolle und der betrieblichen Effizienz zu unterstreichen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











