



Globaler Markt für digitale Versicherungsplattformen, nach Komponenten (Tools, Services), Endnutzer (Versicherungsunternehmen, Drittanbieter und Makler, Aggregatoren), Versicherungsanwendung (Automobil und Transport, Wohn- und Gewerbegebäude, Leben und Gesundheit, Unternehmen, Unterhaltungselektronik und Industriemaschinen, Reisen), Bereitstellungsart (On-Premises und Cloud), Unternehmensgröße (Großunternehmen, kleine und mittlere Unternehmen), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, übriges Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, übriges Asien-Pazifik, Saudi-Arabien, VAE, Südafrika, Ägypten, Israel, übriger Naher Osten und Afrika) Branchentrends und Prognose bis 2029.
Was ist die globale digitale Versicherungsplattform Marktgröße und Wachstumsrate
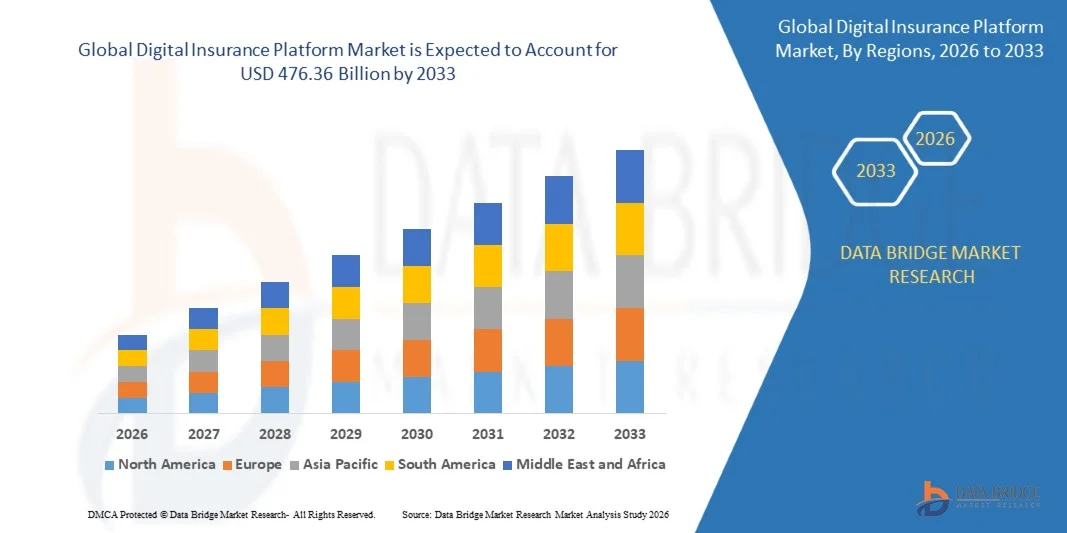
- Wie pro Data Bridge Market Research Analysis wurde die globale digitale Versicherungsplattform Marktgröße bewertet170,55 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen476,36 Milliarden USD bis 2033, beiCAGR von 13,7%während des Prognosezeitraums
- Der digitale Versicherungsplattformmarkt wird von der steigenden Übernahme von IoT-Produkten angetrieben. Der Anstieg der Adoptionsrate von Unterwasser-Akustikmodems in der Marineabwehr ist ein wesentlicher Faktor, der das Wachstum des Marktes treibt. Der sich ändernde Versicherer-Fokus von produktbasierten bis verbraucherzentrierten Strategien treibt die Nachfrage nach digitalen Versicherungsplattform-Ausrüstungsmarkt an
Marktgröße und Prognose
Globaler Marktwert (2025):170,55 Mrd. USD
Voraussichtlicher Marktwert (2033):476,36 Mrd. USD
Wettervorhersage CAGR (2026–2033):13.7%
Was sind die großen Takeaways des Digital Insurance Platform Market
- Das Bewusstsein der Versicherer gegenüber digitalen Kanälen zu stärken, und der technologische Fortschritt wird die Wachstumsrate des Marktes für digitale Versicherungsplattformen abfedern. Darüber hinaus wird der Anstieg der Adoptionsrate von Cloud-basierten digitalen Lösungen durch die Versicherer, um die hohe Skalierbarkeit zu erhalten, die Wachstumsrate des digitalen Versicherungsplattformmarktes für den oben genannten Prognosezeitraum beschleunigen.
- Darüber hinaus wird die zunehmende Sensibilisierung der Versicherer für den Zugang zu einem breiteren Marktsegment und aufstrebenden neuen Märkten die günstigen Chancen für das Marktwachstum der digitalen Versicherungsplattform stärken
- Nordamerika dominierte den digitalen Versicherungsplattformmarkt mit einem Umsatzanteil von 38,0% im Jahr 2025, der von der frühen Übernahme von Cloud-Native Versicherungsplattformen, starken InsurTech-Ökosystemen und schnellen digitalen Transformationsinitiativen in den USA und Kanada geprägt wurde.
- Asia-Pacific wird die schnellste CAGR von 2026 bis 2033, angetrieben durch schnelle digitale Transformation, zunehmende Versicherungsdurchdringung, und steigende Smartphone-und Internet-Adoption in China, Indien, Japan, Südkorea und Südostasien
- Das Segment Tools dominierte den Markt mit einem Anteil von 61,7% im Jahr 2025, da es das Kernelement für die Politikverwaltung, die Unterschreiben von Automatisierung, Schadensmanagement, Betrugsanalyse, CRM-Integration und Kundenbindungs-Workflows bleibt.
Report Scope und Digitale Versicherungsplattform Marktsegmentierung
|
Attribute |
Digitale Versicherungsplattform Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Digital Insurance Platform Market
„Erhöhung des Shift Toward AI-Driven, Cloud-Native und Customer-Centric Insurance Platforms„
- Der Markt für digitale Versicherungsplattformen zeugt von einer starken Übernahme von Cloud-basierten, KI-fähigen und API-getriebenen Plattformen zur Unterstützung von Politikverwaltung, Underwriting, Schadensverarbeitung und omnichannel-Kundenengagement über Leben, Gesundheit und allgemeine Versicherungssegmente
- Marktteilnehmer stellen modulare, preisgünstige und SaaS-basierte Versicherungslösungen vor, die eine nahtlose Integration mit CRM-Systemen, Analysetools, Zahlungsgateways und InsurTech-Ökosystemen von Drittanbietern bieten
- Die zunehmende Nachfrage nach digitalen Self-Service-Portalen, mobilem Policy Management und automatisierter Schadensabwicklung treibt die Adoption über Versicherer, Makler und Drittverwalter hinweg an
- So verbessern beispielsweise Unternehmen wie IBM, Oracle, SAP, Accenture und Infosys ihre Versicherungsplattformen mit AI-powered Underwriting, Betrugserkennung und Echtzeit-Kundendienstfunktionen
- Erhöhung des Bedarfs an personalisierten Politikempfehlungen, schnellere Claim-Zulassungen und die Regulierungs-Compliance-Automatisierung beschleunigen den Wandel zu intelligenten digitalen Versicherungsökosystemen
- Da die Versicherer weiterhin ältere Systeme modernisieren und die Kundenerfahrung verbessern, bleiben digitale Versicherungsplattformen für betriebliche Effizienz, politisches Lebenszyklusmanagement und digitale Transformationsinitiativen von entscheidender Bedeutung.
Was sind die Haupttreiber des Digital Insurance Platform Market
- Die steigende Nachfrage nach einer optimierten politischen Ausgabe, einer automatisierten Underwriting und einer schnelleren Schadensverarbeitung ist einer der wichtigsten Treiber für die Markterweiterung
- So erweiterten in 2025–2026 führende Unternehmen ihre digitalen Versicherungsmöglichkeiten durch KI-Integration, Cloud Migration und API-basierte Plattformmodernisierung.
- Die zunehmende Übernahme von InsurTech-Lösungen, mobilen Versicherungs-Apps, Embedded-Versicherung und Digital-Client Onboarding erhöht die Nachfrage in den USA, Europa und Asien-Pazifik
- Fortschritte beim maschinellen Lernen, vorausschauende Analytik, Betrugsdetektionsmotoren und der Roboterprozessautomatisierung (RPA) haben die Plattformeffizienz und Entscheidungsfindung gestärkt
- Die zunehmende Nutzung von KI-basierten Risikoscoring, nutzungsbasierten Versicherungsmodellen und vernetzten Ökosystemplattformen schafft starke Wachstumschancen
- Unterstützt durch stetige Investitionen in Finanzdienstleistungen Digitalisierung, Cybersicherheit und Customer Experience Transformation wird erwartet, dass der Markt für digitale Versicherungsplattformen ein starkes langfristiges Wachstum zeigt
Welcher Faktor ist das Wachstum des Digital Insurance Platform Market
- Hohe Kosten im Zusammenhang mit der Altsystemmodernisierung, der Cloud-Migration und der unternehmensweiten Software-Implementierung beschränken die Übernahme kleiner und mittlerer Versicherer
- So konnten beispielsweise während 2024–2025 steigende Cybersicherheitsrisiken, Compliance-Kosten und komplexe Integrationsanforderungen die Bereitstellungskosten für mehrere Versicherer erhöhen.
- Komplexität bei der Verwaltung von Datenschutz, regulatorischen Compliance und mehrkanaligen Kundeninteraktionen erhöht den Bedarf an qualifizierten IT- und Versicherungsexperten
- Begrenzte digitale Reife bei traditionellen Versicherern und Schwellenmärkten verlangsamt die Annahme
- Der Wettbewerb von hauseigenen Softwaresystemen, InsurTech Startups und alten Kernversicherungsanbietern schafft Preisdruck und reduziert Produktdifferenzierung
- Um diese Probleme zu lösen, konzentrieren sich Unternehmen auf Cloud-native Plattformen, KI-Automatisierung, Low-Code-Entwicklung und stärkere Cyber-Sicherheitsrahmen, um die globale Einführung von Digital Insurance Platforms zu erhöhen
Wie wird der Digital Insurance Platform Market segmentiert
Der Markt wird auf der GrundlageKomponente, Endbenutzer, Versicherung Anwendung, Bereitstellungstyp und Organisationsgröße.
• Von der Komponente
Auf Basis der Komponente wird der Markt der Digital Insurance Platform in Tools und Services segmentiert. Das Segment Tools dominierte den Markt mit einem Anteil von 61,7% im Jahr 2025, da es das Kernelement für die Politikverwaltung bleibt, die Automatisierung unterschreiben, Schadensmanagement, Betrugsanalyse, CRM-Integration und Kundenengagement-Workflows. Diese Plattformen bieten Versicherer mit zentralisierten Dashboards, AI-gesteuerten Entscheidungsunterstützung, Workflow Automation und Omnichannel-Kommunikationsfunktionen, was sie für digitale Transformationsinitiativen wesentlich macht. Die zunehmende Einführung von Cloud-nativer Software, Low-Code-Versicherungssuiten und API-fähige Ökosysteme stärkt die Segmentherrschaft über globale Versicherer.
Das Segment Services wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, das von steigender Nachfrage nach Implementierung, Beratung, Managed Services, Systemintegration, Migrationsunterstützung und Post-Deployment-Optimierung angetrieben wird. Da Versicherer ältere Infrastruktur modernisieren und KI-fähige Lösungen annehmen, wird die Nachfrage nach professionellen Dienstleistungen voraussichtlich deutlich beschleunigen.
• Von End-User
Auf der Grundlage des Endnutzers wird der Markt in Versicherungsgesellschaften, Third-Party-Administratoren und Broker und Aggregatoren segmentiert. Das Segment Versicherungsgesellschaften dominierte den Markt mit einem Anteil von 48,9% im Jahr 2025, unterstützt durch die Erhöhung der Investitionen in Patentautomatisierung, Politik-Lebenszyklus-Management, Kundenan Bord und digitale Underwriting-Lösungen. Große Versicherer übernehmen aktiv digitale Versicherungsplattformen, um die operative Effizienz zu verbessern, die Forderungsabrechnungszeit zu reduzieren und die Kundenbindung durch personalisierte Angebote zu verbessern. Der wachsende Fokus auf Kundenerfahrung, Betrugsprävention und Compliance-Management unterstützt weiterhin starke Segmentführung.
Das Segment Aggregators wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, was durch eine steigende Verbraucherpräferenz für digitale Vergleichsplattformen, Instant-Premium-Terminierungen und nahtlose Policy-Kauffahrten bedingt ist. Der verstärkte Einsatz von Embedded-Versicherungsmodellen und mobilen ersten Versicherungsmarktplätzen dürfte in diesem Segment eine rasche Expansion vorantreiben.
• durch Versicherungsantrag
Auf der Grundlage der Versicherungsanwendung wird der Markt in Automotive und Transportation, Home and Commercial Buildings, Life and Health, Business and Enterprise, Consumer Electronics and Industrial Machines und Travel segmentiert. Das Segment Life and Health dominierte den Markt mit einem Anteil von 34,6% im Jahr 2025, angetrieben durch die wachsende Nachfrage nach digitalen Ansprüchen, Gesundheitsmanagement, Tele-Gesundheits-Integration und automatisierten Underwriting-Lösungen. Die zunehmende Digitalisierung der Gesundheitsversorgung, die steigende Versicherungsdurchdringung und die höhere Nachfrage nach personalisierten Gesundheitsversorgungsplänen stärken weiterhin das Segmentwachstum.
Das Travel-Segment wird voraussichtlich von 2026 bis 2033 bei der schnellsten CAGR wachsen, die durch die zunehmende globale Reisetätigkeit, die digitale politische Ausgabe, die sofortige Schadensabrechnung und mobile Reiseversicherungslösungen angetrieben wird. Die zunehmende Verbraucherpräferenz für App-basierte Versicherungskäufe und die Aktivierung der Echtzeit-Berichterstattung beschleunigt die Adoption.
• Durch Einsatzart
Auf Basis des Einsatztyps wird der Markt in On-Premises und Cloud segmentiert. Das Cloud-Segment dominierte den Markt mit einem Anteil von 57,8% im Jahr 2025, aufgrund seiner Skalierbarkeit, niedrigeren Infrastrukturkosten, schnellerer Bereitstellung und nahtloser Integrationsmöglichkeiten. Cloud-basierte Versicherungsplattformen ermöglichen Echtzeit-Analysen, Fernzugriff, automatisierte Updates und eine verbesserte Katastrophenrückgewinnung, wodurch sie bei Versicherern, die eine digitale Transformation erfahren, sehr bevorzugt werden. Die zunehmende Übernahme von SaaS-basierten Versicherungskernsystemen verstärkt dieses Segment weiter.
Das Cloud-Segment wird auch mit dem schnellsten CAGR von 2026 bis 2033 anwachsen, angetrieben durch wachsende Nachfrage nach flexiblen Bereitstellungsmodellen, Kostenoptimierung und AI-powered-Versicherungs-Workflows.
• Durch Organisationsgröße
Auf Basis der Organisationsgröße wird der Markt in große Unternehmen und kleine und mittelständische Unternehmen segmentiert. Das Segment Large Enterprises dominierte den Markt mit einem Anteil von 63,2% im Jahr 2025, angetrieben durch starke IT-Budgets, große Kundenbasen und höhere Investitionen in fortschrittliche digitale Transformationsinitiativen. Die großen Versicherer setzen KI-, Automatisierungs- und Analyseplattformen schnell ein, um den Betrieb zu optimieren und die Erfahrungen der Politikinhaber zu verbessern.
Das Segment Small and Medium-Sized Enterprises wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, unterstützt durch die zunehmende Einführung von Cloud-basierten Subskriptionsmodellen, Low-Code-Plattformen und kosteneffizienten digitalen Versicherungstools, die Zugangsbarrieren für kleinere Unternehmen reduzieren.
Welche Region hält den größten Teil des Digital Insurance Platform Market
- Nordamerika dominierte den digitalen Versicherungsplattformmarkt mit einem Umsatzanteil von 38,0% im Jahr 2025, der von der frühen Übernahme von Cloud-native Versicherungsplattformen, starken InsurTech-Ökosystemen und schnellen digitalen Transformationsinitiativen in den USA und Kanada angetrieben wurde. Die Region profitiert von einer reifen Versicherungsbranche, einem weit verbreiteten Einsatz von AI-getriebenen Underwriting-, Schadensautomatisierung-, Betrugserkennungssystemen und Kundenerfahrungsplattformen. Zunehmende Investitionen in die Politikverwaltungsmodernisierung, eingebettete Versicherungslösungen und die digitale Schadensabwicklung stärken weiterhin die regionale Führung
- Führende Unternehmen in Nordamerika stellen fortschrittliche digitale Versicherungslösungen mit KI-basierten Risikoanalysen, Blockchain-basierten Schadensverifikation, Omnichannel-Kundenverlobungstools und Cloud-basierten Politikmanagementsystemen vor, die den technologischen Vorteil der Region stärken. Kontinuierliche Investitionen in InsurTech, Cybersicherheit und regulatorische Compliance-Plattformen unterstützen langfristige Markterweiterung
- Hohe Konzentration von Versicherungsträgern, starke digitale Infrastruktur und nachhaltige Investitionen in kundenzentrierte Plattformen verstärken die regionale Marktführerschaft
US Digital Insurance Platform Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch die Präsenz von großen Versicherern, InsurTech Startups und führenden Technologieanbietern. Der zunehmende Einsatz von KI-basierten Underwriting-Motoren, automatisierten Claim-Workflows, prädiktiven Risikobewertungstools und Kunden-Selbstservice-Portalen treibt das Marktwachstum weiter voran. Die steigende Nachfrage nach nutzungsbasierten Versicherungen, eingebetteten Versicherungen und digital-ersten Kundenerfahrungen verstärkt die Übernahme in den Bereichen Lebens-, Gesundheits-, Immobilien- und Automotive-Versicherung. Starke regulatorische Rahmenbedingungen und hohe IT-Ausgaben des Unternehmens beschleunigen die Durchdringung der digitalen Versicherungsplattform.
Kanada Digital Insurance Platform Market Insight
Kanada trägt maßgeblich zum regionalen Wachstum bei, das durch den Ausbau der Übernahme von Cloud-Versicherungsplattformen, digitalen Broker-Ökosystemen und automatisierten Policy Service-Lösungen getrieben wird. Investitionen in Finanztechnologie, Datensicherheitsrahmen und AI-getriebene Forderungen verarbeitende Unternehmen unterstützen eine stetige Markterweiterung. Versicherungsanbieter nutzen zunehmend digitale Plattformen, um das Kundenengagement zu verbessern, die Forderungswendezeiten zu reduzieren und die Betrugspräventionsfähigkeit zu stärken.
Asien-Pazifik Digitale Versicherungsplattform Markt
Asia-Pacific wird die schnellste CAGR von 2026 bis 2033, angetrieben durch schnelle digitale Transformation, zunehmende Versicherungsdurchdringung und steigende Smartphone und Internet-Adoption in China, Indien, Japan, Südkorea und Südostasien, registrieren. Wachsende Mittelschichtpopulationen, eine starke Nachfrage nach erschwinglichen digitalen Versicherungsprodukten und eine rasche Expansion von mobilen ersten Versicherungsökosystemen beschleunigen weiterhin das Marktwachstum. Die zunehmende Nutzung von KI-fähigen Kunden an Bord, digitalen Zahlungen und Embedded-Versicherungsmodellen ist in der gesamten Region weiterhin gefragt.
China Digitale Versicherungsplattform Marktaufsicht
China ist der größte Beitrag zu Asia-Pacific aufgrund einer starken digitalen Infrastruktur, einer schnellen InsurTech-Erweiterung und einer weit verbreiteten Einführung von App-basierten Finanzdienstleistungen. Die steigende Nachfrage nach mobilen Versicherungsprodukten, AI-powered Claim-Systemen und Super-App-Versicherungsintegrationen verstärkt weiterhin das Marktwachstum.
Japan Digital Insurance Platform Market Insight
Japan zeigt ein stetiges Wachstum, das durch fortschrittliche Finanzdienstleistungen Digitalisierung, starke regulatorische Compliance-Systeme und wachsende Übernahme von AI-getriebenen Versicherungsplattformen unterstützt wird. Der zunehmende Fokus auf alternde Bevölkerungsversicherungsprodukte und die Integration von Gesundheitstechnik unterstützt eine langfristige Expansion.
Indien Digital Insurance Platform Market Insight
Indien entwickelt sich als ein wichtiger Wachstumsknotenpunkt, der durch eine rasche digitale Zahlungsannahme, den Ausbau von InsurTech-Startups und von staatlichen Finanzinklusionsinitiativen angetrieben wird. Die steigende Nachfrage nach digitalen Gesundheits-, Lebens- und Motorversicherungslösungen beschleunigt die Marktdurchdringung.
Südkorea Digital Insurance Platform Market Insight
Südkorea trägt maßgeblich durch eine starke Fintech-Infrastruktur, fortschrittliche mobile Ökosysteme und die zunehmende Übernahme von AI-getriebenen Versicherungsautomatisierungstools bei. Technologische Innovation und hohe digitale Alphabetisierung unterstützen weiterhin nachhaltiges Marktwachstum.
Welche sind die Top-Unternehmen im Digital Insurance Platform Market
Die digitale Versicherungsplattformindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Tata Consultancy Services Limited(Indien)
- DXC Technology Company (USA)
- Infos zum Event(Indien)
- Pegasystems Inc. (USA)
- Appell(US)
- Mindtree Ltd. (Indien)
- Prima Solutions (Frankreich)
- FINEOS (Irland)
- Cognizant (USA)
- Inzura Limited (USA)
- Cogitate Technology Solutions, Inc. (USA)
- Duck Creek Technologies (USA)
- Bolt Solutions (USA)
- Majesco (USA)
- EIS Group (USA)
- iPipeline, Inc. (USA)
- Vertafore, Inc. (USA)
- eBaoTech Corporation (China)
- IBM(US)
- Microsoft (USA)
- Beschleunigung(Irland)
- Oracle (US)
- SAP SE (Deutschland)
Was sind die jüngsten Entwicklungen im Global Digital Insurance Platform Market
- Im August 2025 hat AXA mit MOTOGO zusammengearbeitet, um typhoon parametrische und grenzüberschreitende Reiseversicherungsprodukte zu starten, die parametrische Versicherungsannahme in spezialisierte Risikosegmente zu erweitern und die Innovation in der Reisedeckung zu stärken
- München Re hat im Juli 2025 seinen Erwerb von NEXT-Versicherungen in Höhe von 2,6 Mrd. USD abgeschlossen, der den bisher größten P&C-Versicherungs-Versicherungsvertrag markiert und seine Führung in digitalen Versicherungslösungen verstärkt.
- Im Juni 2025 startete Willis Towers Watson die Zest Insurance mit der Zielgruppe Australiens 9 Milliarden US-Dollar-KMU-Sektor über eine digitale erste Plattform, die die Übernahme von Cloud-basierten Versicherungslösungen für kleine Unternehmen vorantreibt
- Im April 2025 sicherte Zopper 121 Millionen US-Dollar an Finanzierungen, um seine Versicherungs-Infrastruktur-APIs zu erweitern, die Plattformintegration zu beschleunigen und skalierbare digitale Versicherungsangebote zu unterstützen
- Im März 2025 haben Liberty Specialty Markets und Baobab Insurance e-crime-Berichterstattung für KMU bis zu 5 Mio. EUR zur Bekämpfung von Deepfake und Cyberbetrug eingeführt, wodurch der digitale Schutz für kleine Unternehmen verbessert wird
- Im Dezember 2024 enthüllten YAS und QBE Hong Kong „Pay-As-You-Sell“ Haftpflichtversicherung für E-Commerce-Händler, die Echtzeit-Vertriebsdaten nutzen und Innovationen in nutzungsbasierten Versicherungsmodellen vorantreiben
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











