



Globale Marktsegmentierung für digitale Prozessautomatisierung nach Komponenten (Lösungen und Dienstleistungen), Geschäftsfunktion (Automatisierung von Vertriebsprozessen, Lieferketten, Schadenbearbeitung und Marketing), Unternehmensgröße (kleine und mittlere Unternehmen (KMU) und Großunternehmen), Bereitstellungsart (On-Premises und Cloud), Branchensegment (Fertigung, Einzelhandel und Konsumgüter, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Telekommunikation und IT, Transport und Logistik, Energie und Versorgung, Medien und Unterhaltung, Gesundheitswesen und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die globale digitale Prozessautomatisierung Marktgröße und Wachstumsrate
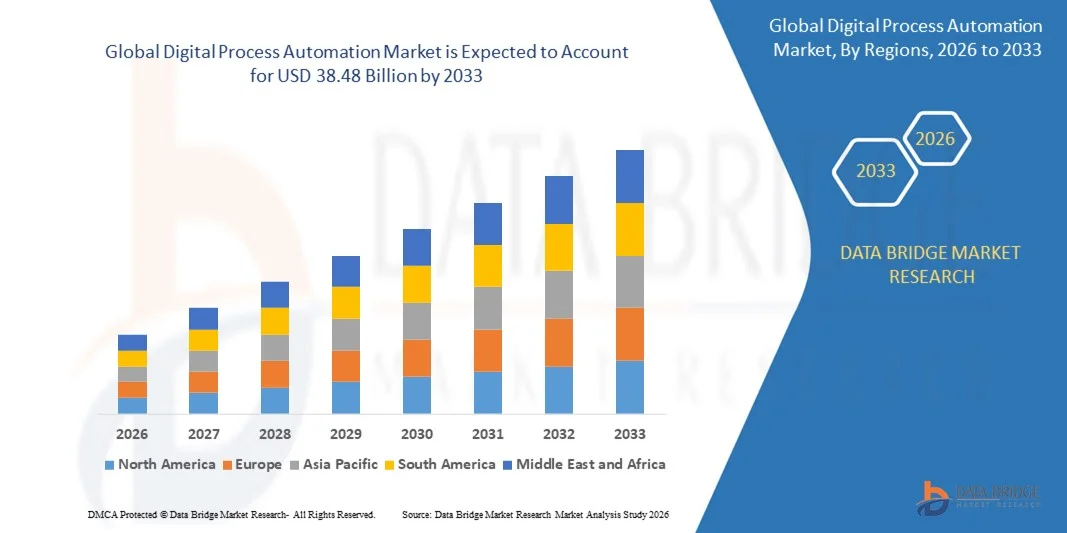
- Nach der Data Bridge Market Research Analyse wurde die globale Marktgröße für digitale Prozessautomatisierung geschätzt.16,15 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen38,48 Milliarden USD bis 2033, beiCAGR von 13,20%während des Prognosezeitraums
- Der Anstieg der Nachfrage nach Automatisierung von Geschäftsprozessen in verschiedenen Branchenvertikalen wirkt als einer der wichtigsten Faktoren, die das Wachstum des Marktes für digitale Prozessautomatisierung vorantreiben
- Die zunehmende Automatisierung in Geschäftsprozessen wie Marketing, Vertrieb, Produktion, Inventarsteuerung, Lieferkette, IT und Administration und schnelle Fortschritte bei der digitalen Transformation durch Unternehmen in verschiedenen Endverbraucherbranchen beschleunigen das Marktwachstum
Marktgröße und Prognose
Globaler Marktwert (2025):USD 16.15 Milliarden
Voraussichtlicher Marktwert (2033):USD 38,48 Milliarden
Wettervorhersage CAGR (2026–2033):13.20%
Was sind die großen Takeaways des Digital Process Automation Market
- Die Bereitstellung digitaler Prozessautomatisierung in Bereichen wie Gesundheitswesen, Energie und Nutzen, Medien und Unterhaltung, Transport und Logistik, Telekommunikation, IT, Einzelhandel und Konsumgüter, weiter Einfluss auf den Markt
- Darüber hinaus beeinflussen der Anstieg der Edge Computing Mainstream Urbanisierung und Digitalisierung, der Anstieg der Investitionen und die verstärkte Übernahme der Low-Code Automation Plattform positiv den digitalen Prozessautomatisierungsmarkt
- Nordamerika dominierte den digitalen Prozessautomatisierungsmarkt mit einem Umsatzanteil von 41,7% im Jahr 2025, der von einer schnellen digitalen Unternehmenstransformation, einer starken Einführung von Roboterprozessautomatisierung (RPA), AI-powered Workflow-Plattformen und einer weit verbreiteten Integration von Low-Code-Automatisierungstools in den USA und Kanada angetrieben wurde.
- Asia-Pacific wird die schnellste CAGR von 10,36% von 2026 bis 2033, angetrieben durch schnelle Unternehmen Digitalisierung, Erweiterung IT-Infrastruktur, zunehmende Cloud-Adoption, und starke Regierungs-geführte digitale Wirtschaftsinitiativen in ganz China, Japan, Indien, Südkorea und Südostasien
- Das Segment Solutions dominierte den Markt mit einem Anteil von 63,5% im Jahr 2025, angetrieben durch steigende Unternehmensnachfrage nach Workflow-Automatisierungsplattformen, Robotic Process Automation (RPA), Case-Management-Systemen und AI-fähige Entscheidungsmotoren
Report Scope und digitale Prozessautomatisierung Marktsegmentierung
|
Attribute |
Digital Process Automation Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Digital Process Automation Market
Steigerung von Shift Toward AI-Driven, Low-Code und Cloud-Native Automation Plattformen
- Der digitale Prozessautomatisierungsmarkt zeigt eine starke Einführung von KI-gestützten, Low-Code- und No-Code-Plattformen, die komplexe Unternehmensabläufe optimieren und die operative Agilität verbessern sollen.
- Anbieter stellen intelligente Automatisierungssuiten ein, die die Roboterprozessautomatisierung (RPA), Workflow-Orchestrierung, Prozessabbau und Entscheidungsmanagement-Tools integrieren, um die End-to-End-Geschäftseffizienz zu verbessern.
- Die wachsende Nachfrage nach Cloud-nativem, skalierbaren und API-integrierten Automatisierungsrahmen treibt den Einsatz in den Bereichen Banken, Gesundheitswesen, Telekommunikation, Fertigung und Regierung voran.
- So verbessern führende Technologieanbieter ihre Plattformen mit eingebetteten KI-, Echtzeit-Analyse-Dashboards, Chatbot-Integration und Hyperautomation-Funktionen.
- Die zunehmende Fokussierung auf Kundenerfahrungsoptimierung, Remote Workforce Energing und digitale Transformationsstrategien beschleunigt die unternehmensweite Automatisierungsadoption.
- Da die Unternehmen die operativen Resilienz- und Kostenoptimierungen priorisieren, bleiben die Lösungen für die Digital Process Automation von zentraler Bedeutung für die Prozessmodernisierung und intelligente Entscheidungsfindung
Was sind die Schlüsseltreiber des Digital Process Automation Market
- Die steigende Nachfrage nach Unternehmensprozessoptimierung, Kostenreduzierung und Produktivitätssteigerung erhöht die Unternehmensinvestitionen in Automatisierungstechnologien deutlich
- So erweiterten im Jahr 2025 große Automatisierungshersteller ihre Portfolios mit KI-verstärkten Workflow-Engines, intelligenter Dokumentenverarbeitung und fortschrittlichen Orchestrationstools, um die Automatisierungsfähigkeit zu stärken
- Die zunehmende Übernahme von Cloud Computing, Big Data Analytics und Enterprise AI-Lösungen erhöht die Nachfrage nach integrierten digitalen Prozessplattformen in den USA, Europa und Asien-Pazifik.
- Fortschritte beim maschinellen Lernen, der natürlichen Sprachverarbeitung und der vorausschauenden Analytik ermöglichen intelligentere Entscheidungsautomatisierung und Echtzeit-Geschäftseinsichten
- Erhöhung der regulatorischen Compliance-Anforderungen und der Bedarf an prüfungsbereiten Dokumentationen treiben die automatisierte Workflow-Implementierung weiter voran
- Unterstützt durch nachhaltige digitale Transformationsinitiativen und steigende IT-Modernisierungsbudgets erwartet der Digital Process Automation-Markt ein starkes langfristiges Wachstum
Welcher Faktor ist das Wachstum des Digital Process Automation Market
- Hohe Implementierungs- und Integrationskosten im Zusammenhang mit Automatisierungsplattformen in Unternehmensqualität begrenzen die Übernahme kleiner und mittlerer Unternehmen
- Zum Beispiel stiegen während 2024–2025 die steigenden Cloud-Abo-Kosten, die Datenmigrationskosten und die Cybersicherheits-Compliance-Investitionen insgesamt die Bereitstellungsausgaben für Unternehmen an.
- Komplexität bei der Integration von Automatisierungstools mit alten IT-Systemen und heterogenen Unternehmensumgebungen schafft operative Herausforderungen
- Mangel an qualifizierten Automatisierungsarchitekten und KI-Spezialisten verlangsamt Einsatzzeitlinien und Optimierungsbemühungen
- Belange im Zusammenhang mit Datensicherheit, Governance und regulatorischer Compliance schaffen zusätzliche Barrieren in stark regulierten Branchen
- Um diese Probleme zu lösen, konzentrieren sich die Unternehmen auf modulares Plattformdesign, abobasierte Preismodelle, erweiterte Cybersicherheitsrahmen und erweiterte Schulungsprogramme, um die globale Einführung digitaler Prozessautomatisierungslösungen zu beschleunigen
Wie wird der Digital Process Automation Market segmentiert
Der Markt wird auf der GrundlageService, Business-Funktion, Organisationsgröße, Bereitstellungsart und Industrie vertikal.
- Von der Komponente
Auf Basis der Komponente wird der digitale Prozessautomatisierungsmarkt in Solutions und Services segmentiert. Das Segment Solutions dominierte den Markt mit einem Anteil von 63,5% im Jahr 2025, angetrieben durch steigende Unternehmensnachfrage nach Workflow-Automatisierungsplattformen, Robotic Process Automation (RPA), Case-Management-Systemen und KI-fähigen Entscheidungsmotoren. Organisationen setzen zunehmend integrierte Automatisierungssuiten ein, um den Betrieb zu optimieren, Compliance-Tracking zu verbessern und das Kundenengagement zu verbessern. Vorkonfigurierte Automatisierungsmodule, Analytik Dashboards und Low-Code-Entwicklungsumgebungen stärken die Übernahme in allen Branchen.
Das Segment Services wird von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch steigende Nachfrage nach Beratungs-, Systemintegration, Anpassungs- und Automatisierungsdienstleistungen. Da Automatisierungsökosysteme komplexer werden, setzen Unternehmen auf Drittanbieter-Know-how für die Bereitstellungsoptimierung, Prozessumgestaltung und kontinuierliche Überwachung, beschleunigt das langfristige Service-Umsatzwachstum.
- Von der Business-Funktion
Auf Basis der Geschäftsfunktion wird der Markt in Sales Process Automation, Supply Chain Automation, Claims Automation undMarketing Automation. Das Segment Sales Process Automation dominierte den Markt mit einem Anteil von 31,8% im Jahr 2025, angetrieben durch die zunehmende Übernahme von CRM-integrierten Automatisierungstools, Lead Management Systemen, automatisierter Vorschlagserzeugung und AI-getriebenen Kunden-Einsichtsplattformen. Unternehmen priorisieren die Umsatz-Workflow-Optimierung, um die Umsatz-Generierung zu verbessern und das Customer Lifecycle Management zu verbessern.
Das Segment Supply Chain Automation wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen und durch steigende Nachfrage nach Echtzeit-Inventar-Tracking, vorausschauender Nachfrageprognose, Logistik-Orchestrierung und Beschaffungsautomatisierung gefördert. Die zunehmende Komplexität der Lieferketten und die globale Handelsdigitalisierung beschleunigen Investitionen in intelligente Automatisierungsplattformen, um die operative Widerstandsfähigkeit und Effizienz zu verbessern.
- Durch Organisation Größe
Auf Basis der Organisationsgröße wird der digitale Prozessautomatisierungsmarkt in kleine und mittlere Unternehmen (KMU) und Großunternehmen segmentiert. Das Segment Large Enterprises dominierte den Markt mit einem Anteil von 65,2% im Jahr 2025, unterstützt durch wesentliche IT-Budgets, fortschrittliche digitale Transformationsinitiativen und großformatige Prozessstandardisierungsanforderungen. Multinationale Konzerne nutzen DPA-Plattformen für unternehmensweite Automatisierung, regulatorisches Compliance-Management und Cross-Department-Workflow-Orchestrierung.
Das KMU-Segment wird von 2026 bis 2033 auf dem schnellsten CAGR wachsen, was durch die zunehmende Verfügbarkeit von Cloud-basierten Abomodellen und skalierbaren Low-Code-Automatisierungstools bedingt ist. Erschwingliche Bereitstellungsoptionen und vereinfachte Integrationsrahmen ermöglichen es KMU, Finanzen, HR, Kundenservice und operative Workflows effizient zu automatisieren.
- Durch Einsatzart
Auf Basis des Einsatztyps wird der Markt in On-Premises und Cloud segmentiert. Das Cloud-Segment dominierte den Markt mit einem Anteil von 57,6% im Jahr 2025, aufgrund seiner Skalierbarkeit, Flexibilität, niedrigeren Investitionen und Fernzugriffsmöglichkeiten. Unternehmen bevorzugen zunehmend Cloud-native Automatisierungsplattformen für nahtlose Updates, schnellere Bereitstellungszyklen und einfachere Integration mit Drittanbieter-Anwendungen.
Das On-Premises-Segment soll stetig, aber langsamer wachsen, insbesondere in stark regulierten Sektoren, die eine strenge Datenverwaltung und interne Infrastrukturkontrolle erfordern. Hybrid-Bereitstellungsstrategien treten jedoch auf, da Organisationen ausgewogene Sicherheits- und Skalierbarkeitsvorteile suchen.
- Von Industrie Vertical
Der digitale Prozessautomatisierungsmarkt wird auf der Basis der Industrie-Stärke in Fertigung, Einzelhandel & Consumer Goods, BFSI, Telecom & IT, Transport & Logistik, Energie & Utility, Medien & Unterhaltung, Healthcare und andere segmentiert. Das BFSI-Segment dominierte den Markt mit einem Anteil von 28,9 % im Jahr 2025, der durch eine starke Übernahme von automatisierter Kreditverarbeitung, Betrugserkennung, Schadensmanagement, Compliance Reporting und Kundenan Bord von Workflows getrieben wurde. Regulatorische Anforderungen und digitale Bankerweiterung unterstützen Automatisierungsinvestitionen deutlich.
Das Segment Healthcare wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR wachsen, was durch steigenden Bedarf an Patientendatenmanagement, automatisierter Schadensverarbeitung, Tele-Gesundheits-Workflow-Automatisierung und regulatorischen Compliance-Systemen ausgelöst wird. Die zunehmende Akzeptanz der digitalen Gesundheit und betriebliche Effizienzinitiativen beschleunigen den Automatisierungseinsatz in Gesundheitseinrichtungen.
Welche Region hält den größten Anteil am Digital Process Automation Market
- Nordamerika dominierte den digitalen Prozessautomatisierungsmarkt mit einem Umsatzanteil von 41,7% im Jahr 2025, der von einer schnellen digitalen Unternehmenstransformation, einer starken Einführung von Roboterprozessautomatisierung (RPA), AI-powered Workflow-Plattformen und einer weit verbreiteten Integration von Low-Code-Automatisierungstools in den USA und Kanada angetrieben wurde. Große Unternehmen in den Bereichen BFSI, Gesundheitswesen, Einzelhandel und Telekommunikation investieren stark in intelligente Automatisierung, um die operative Effizienz, die Compliance und das Customer Experience Management zu verbessern
- Führende Technologieanbieter in der Region führen weiterhin fortschrittliche Automatisierungssuiten ein, die mit KI, maschinellem Lernen, Analytik und Cloud-nativer Orchestrierung integriert sind und die regionale technologische Führung stärken. Kontinuierliche Investitionen in Hyperautomation, Unternehmensmodernisierung und SaaS-basierte Automatisierungsökosysteme unterstützen langfristige Markterweiterung
- Hohe Konzentration an globalen Automatisierungsherstellern, reife IT-Infrastruktur, starke Innovationsökosysteme und wesentliche IT-Budgets des Unternehmens verstärken die Marktherrschaft Nordamerikas weiter
US Digital Process Automation Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch eine weit verbreitete Unternehmensautomatisierung, starke Präsenz globaler DPA-Anbieter und schnelle Cloud-Migrationsstrategien. Organisationen in den Bereichen BFSI, Gesundheitswesen, Fertigung und Einzelhandel stellen Automatisierungsplattformen für Ansprüche, Verarbeitung, Betrugserkennung, Kundenan Bord, HR-Automatisierung und Supply-Chain-Optimierung zur Verfügung. Investitionen in AI-getriebene Entscheidungsintelligenz, Prozessabbau und intelligente Dokumentenverarbeitung beschleunigen die Annahme weiter. Darüber hinaus tragen starke Startup-Ökosysteme, Risikokapitalfinanzierung und kontinuierliche Innovation in Unternehmens-SaaS-Plattformen maßgeblich zum Marktwachstum bei.
Kanada Digital Process Automation Market Insight
Kanada trägt stetig zum regionalen Wachstum bei, das durch zunehmende digitale Transformationsinitiativen im Banken-, Telekommunikations-, öffentlichen Sektor- und Gesundheitssektor vorangetrieben wird. Unternehmen übernehmen Automatisierungslösungen, um Backoffice-Operationen zu optimieren, Compliance-Management zu verbessern und Kundenbindungs-Workflows zu verbessern. Regierungsgestützte digitale Modernisierungsprogramme und Investitionen in die Cloud-Infrastruktur stimulieren die Adoption weiter. Die zunehmende Nachfrage nach intelligenter Automatisierung in der Schadensverarbeitung, in der öffentlichen Verwaltung und in der IT-Modernisierung des Unternehmens stärkt die Position Kanadas im regionalen Markt.
Markt für digitale Prozessautomatisierung in Asien-Pazifik
Asia-Pacific wird die schnellste CAGR von 10,36% von 2026 bis 2033, angetrieben durch schnelle Unternehmensdigitalisierung, Erweiterung der IT-Infrastruktur, zunehmende Cloud-Adoption, und starke staatliche digitale Wirtschaftsinitiativen in ganz China, Japan, Indien, Südkorea und Südostasien. Die zunehmende Einführung von Automatisierung in den Bereichen BFSI, Fertigung, Telekommunikation und E-Commerce stärkt den Bedarf. Steigende KMU-Digitalisierung, Kostenoptimierungsinitiativen und zunehmendes Bewusstsein für Low-Code-Plattformen beschleunigen die Markterweiterung in der gesamten Region weiter.
China Digital Process Automation Market Insight
China ist der größte Beitrag im asiatisch-pazifischen Raum aufgrund einer schnellen Unternehmensdigitalisierung, der Expansion von Fintech-Ökosystemen und einer starken staatlichen Unterstützung für intelligente Produktions- und digitale Wirtschaftsinitiativen. Die umfassende Einführung von Automatisierung in den Bereichen Bankwesen, E-Commerce, Logistik und Telekommunikation treibt die Nachfrage nach Workflow-Orchestrations- und KI-fähige Automatisierungsplattformen an. Die zunehmende Investition in Cloud Computing und KI-Technologien verstärkt das Wachstum des Inlandsmarktes weiter.
Japan Digital Process Automation Market Insight
Japan zeigt ein stetiges Wachstum, das durch eine starke IT-Modernisierung des Unternehmens, eine fortschrittliche industrielle Automatisierungsintegration und einen hohen Fokus auf die betriebliche Effizienz unterstützt wird. Unternehmen übernehmen zunehmend Automatisierung für Supply Chain Management, Finanzgeschäfte und Kundendienstoptimierung. Die Nachfrage nach hochsicheren, sicheren und skalierbaren Automatisierungsplattformen richtet sich nach Japans präzisionsgetriebenem Unternehmensumfeld und unterstützt nachhaltig langfristige Expansion.
Indien Digital Process Automation Market Insight
Indien entwickelt sich als ein wachstumsstarker Markt, der durch den Ausbau von Startup-Ökosystemen, schnelle Cloud-Adoption und Regierungsinitiativen wie Digital India vorangetrieben wird. BFSI, Telecom, IT-Dienste und E-Commerce-Sektoren setzen zunehmend Automatisierungstools für Kundenan Bord, KYC-Verarbeitung, Rechnungsmanagement und HR-Automatisierung ein. Die zunehmende Beteiligung von KMU und kosteneffiziente SaaS-basierte Bereitstellungsmodelle beschleunigen die Marktdurchdringung deutlich.
Südkorea Digital Process Automation Market Insight
Südkorea trägt maßgeblich durch starke digitale Infrastruktur, hohe Unternehmenstechnologie-Adoption und fortgeschrittene Telekommunikationsökosysteme bei. Große Unternehmen investieren in die KI-integrierte Automatisierung für Finanz-, Fertigungs- und IT-Servicemanagement. Der zunehmende Einsatz intelligenter Prozessautomatisierung in der Elektronik-, Automobil- und Logistikbranche unterstützt nachhaltig das Marktwachstum im Land.
Welche sind die Top-Unternehmen im Digital Process Automation Market
Die digitale Prozessautomatisierungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Beschleunigung(Irland)
- Tata Consultancy Services Limited (Indien)
- Infos zum Event(Indien)
- Cognisant(US)
- Capgemini (Frankreich)
- SYMPHONY(US)
- HCL Technologies Limited (Indien)
- Pegasystems Inc. (USA)
- Virtual Operations Ltd.(USK)
- Atos Syntel Inc. (USA)
- Happiest Minds (Indien)
- Tech Mahindra Limited (Indien)
- Blue Prism Limited (USA)
- Xerox Corporation (USA)
- Wipro Limited (Indien)
- CGI Inc. (Kanada)
- ExlService Holdings, Inc. (USA)
- VERANTWORTLICHE UND AFFILIENZWEISE (US)
- UiPath (USA)
- Genpact (USA)
Was sind die jüngsten Entwicklungen im globalen digitalen Prozessautomatisierungsmarkt
- Im Oktober 2025 kündigte ServiceNow eine Übernahme von Process Street in Höhe von 2,1 Mrd. USD an, deren Workflow-Katalog durch die Hinzufügung von fortschrittlichen Prozess-Mapping- und Automatisierungs-Assets deutlich erweitert und seine Workflow-Automatisierungsfähigkeiten gestärkt und seine Wettbewerbsposition im Markt für Digital Process Automation verbessert. Dieser Schritt soll die Innovation beschleunigen und das End-to-End-Automatisierungsportfolio von ServiceNow erweitern
- Im September 2025 führte Microsoft Azure Process Mining ein, das mit der Power Platform integriert ist und die AI-getriebene Prozessentdeckung und die Ein-Klick-Automatisierungs-Bereitstellung ermöglicht, um Organisationen zu helfen, schnell Ineffizienzen zu identifizieren und intelligente Workflows zu implementieren, um Microsofts Führung in Cloud-basierten Automatisierungsökosystemen zu stärken. Dieser Start wird voraussichtlich die Übernahme der Unternehmensautomatisierung vereinfachen und die operative Agilität verbessern
- Im Oktober 2024 enthüllte UiPath seine Automatisierungsplattform AI-powered durch die Integration fortschrittlicher Machine Learning-Fähigkeiten, die darauf abzielen, komplexe Entscheidungsfindungen zu automatisieren und Echtzeitanalytische Erkenntnisse zu liefern und seine Position als globaler Marktführer in intelligenten Prozessautomatisierungslösungen weiter zu stärken. Diese Entwicklung soll die Übernahme von KI-getriebenen Automatisierungstechnologien durch Unternehmen fördern
- Im September 2024, Automatisierung Überall hat eine Cloud-native RPA-Lösung gestartet, die darauf abzielt, Unternehmenstransaktionen in Finanz- und Gesundheitssektoren zu automatisieren, künstliche Intelligenz und Analytik zur Optimierung von Workflows bei gleichzeitiger skalierbarer und sicherer Cloud-Bereitstellung für die End-to-End-Geschäftsprozessautomatisierung einzuführen. Diese Innovation soll die Cloud-basierte Automatisierungstransformation in allen Branchen beschleunigen
- Im Juli 2024 erweiterte Blue Prism seine strategische Zusammenarbeit mit Microsoft, um die Integration von Microsoft Azure in seine RPA-Plattform zu vertiefen, wodurch Unternehmen skalierbare Automatisierungslösungen bereitstellen können, die die betriebliche Effizienz, Agilität und AI-getriebene digitale Transformationsinitiativen verbessern. Diese Partnerschaft soll die Kapazitäten der Cloud-Automatisierung von Unternehmen weltweit stärken
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











