


Globale Marktsegmentierung für digitale Umspannwerke nach Modul (Hardware, Glasfaser-Kommunikationsnetze und SCADA-Systeme), Typ (Übertragungs- und Verteilungs-Umspannwerk), Installationstyp (Neuinstallationen und Nachrüstungen), Konnektivität ( 550 kV), Spannungsebene (Niederspannung, Mittelspannung und Hochspannung), Branche (Energieversorgung, Schwerindustrie, Transportwesen und Sonstige), Architektur (Prozess-, Feld- und Stationsarchitektur) – Branchentrends und Prognose bis 2033
Digital Substation Marktgröße
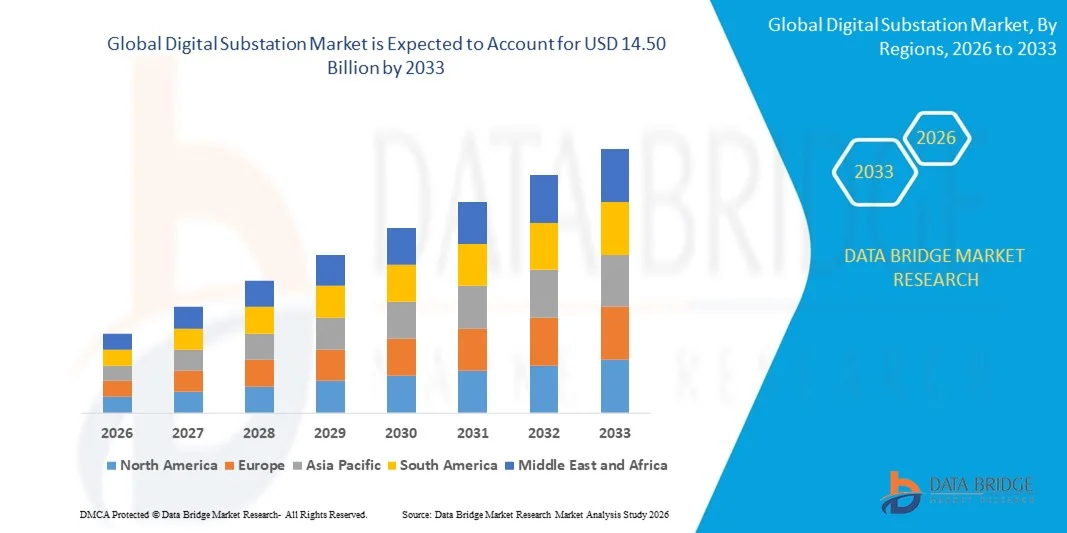
- Wie pro Data Bridge Market Research Analysis wurde die globale digitale Unterstationen-Marktgröße geschätzt8,76 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen14,50 Milliarden USD bis 2033, beiCAGR von 6,50 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach zuverlässigen und effizienten Stromübertragungs- und -verteilungssystemen, der steigenden Übernahme von Smart Grid-Technologien und der Notwendigkeit einer Echtzeitüberwachung und Automatisierung in Umspannwerken angetrieben.
- Die zunehmenden staatlichen Initiativen zur Modernisierung der elektrischen Infrastruktur und Investitionen in die Integration erneuerbarer Energien unterstützen auch die Markterweiterung
Marktgröße und Prognose
- Globaler Marktwert (2025):8,76 Mrd. USD
- Voraussichtlicher Marktwert (2033):14,50 Mrd. USD
- Wettervorhersage CAGR (2026–2033):6.50%
Digital Substation Market Analyse
- Der digitale Umspannmarkt zeigt eine signifikante Transformation mit Fortschritten in Kommunikationsprotokollen, IoT-fähige Überwachung und intelligente elektronische Geräte (IEDs)
- Die zunehmende Fokussierung auf Betriebseffizienz, vorausschauende Wartung und die Minimierung von Ausfallzeiten ist die Nutzung digitaler Umspannlösungen
- Asia-Pacific dominierte den digitalen Umspannmarkt mit dem größten Umsatzanteil von 36.00% im Jahr 2025 durch schnelle Urbanisierung, steigende Stromnachfrage und staatliche Investitionen in Smart Grid und erneuerbare Energieinfrastruktur
- Die Region Nordamerika wird voraussichtlich die höchste Wachstumsrate in der globalendigitale UnterstationMarkt, angetrieben durch die Modernisierung der alten Übertragungs- und Verteilungsinfrastruktur, staatliche Unterstützung für die Netzautomatisierung und die zunehmende Bereitstellung von digitalen Umspannwerken über Versorgungsunternehmen und Industrienetze
- Das Hardware-Segment hielt den größten Marktanteil im Jahr 2025, angetrieben durch die wesentliche Rolle von intelligenten elektronischen Geräten, Relais und Transformatoren in der Automatisierung und Echtzeitüberwachung in Umspannwerken. Hardwarelösungen bilden das Rückgrat digitaler Umspannwerke und bieten eine zuverlässige Leistung und Kompatibilität mit modernen Kommunikationsprotokollen
Report Scope und Digital Substation Market Segmentation
|
Attribute |
Digital Substation Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
• ABB (Schweiz) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Digital Substation Market Trends
Steigende Annahme von Smart Grid und Automation Technologies
- Die zunehmende Fokussierung auf effiziente, zuverlässige und automatisierte Stromübertragung ist die deutliche Gestaltung des digitalen Umspannmarktes, da Versorgungsunternehmen und Energieunternehmen Lösungen bevorzugen, die die Überwachung, Steuerung und Betriebsleistung verbessern. Digitale Unterstationen gewinnen aufgrund ihrer Fähigkeit, Ausfallzeiten zu reduzieren, die Netzsicherheit zu erhöhen und Echtzeit-Datenanalyse zu ermöglichen, ohne die Sicherheit oder Leistung zu beeinträchtigen. Dieser Trend stärkt ihre Übernahme in Übertragungs- und Verteilernetzen und ermutigt die Hersteller, mit fortschrittlichen Umspannautomatisierungslösungen innovativ zu sein.
- Die zunehmende Betonung auf Energieeffizienz, Netzmodernisierung und Integration erneuerbarer Energiequellen hat die Nachfrage nach digitalen Umspannwerken in Versorgungs-, Industrie- und Gewerbenetzen beschleunigt. Betreiber suchen aktiv nach Systemen, die eine vorausschauende Wartung, eine verbesserte Fehlererkennung und eine verbesserte Asset-Auslastung bieten und Lieferanten auf skalierbare und interoperable Lösungen konzentrieren
- Regierungsinitiativen und Regulierungsrahmen, die intelligente Netze, Energiesicherheit und kohlenstoffarme Infrastruktur unterstützen, beeinflussen Kaufentscheidungen. Utilities betonen die Einhaltung von IEC 61850 Standards, die Zuverlässigkeit von Kommunikationsnetzen und Cybersicherheitsfunktionen. Diese Faktoren helfen Unternehmen dabei, Produkte zu differenzieren und die Marktpositionierung zu stärken und gleichzeitig die Einführung modularer, skalierbarer digitaler Substationslösungen voranzutreiben.
- So erweiterten Siemens im Jahr 2024 in Deutschland und ABB in der Schweiz ihre digitalen Umspann-Portfolios durch die Einführung fortschrittlicher IEC 61850-konformer Systeme und intelligenter elektronischer Geräte (IEDs) mit vorausschauenden Wartungsfunktionen. Diese Bereitstellungen wurden über Hochspannungs-Übertragungs- und Verteilernetze realisiert, was eine verbesserte Betriebseffizienz, reduzierte Energieverluste und eine erhöhte Netzlastizität bietet.
- Während die Nachfrage nach digitalen Umspannwerken wächst, hängt die anhaltende Markterweiterung von kontinuierlicher FuE, Kostenoptimierung und Integration mit vorhandener Netzinfrastruktur ab. Die Hersteller konzentrieren sich zudem auf die Verbesserung der Interoperabilität, der Cybersicherheit und des modularen Designs, um die Anforderungen an den Stromsektor zu erfüllen und zuverlässige, skalierbare Lösungen für die globale Adoption zu gewährleisten.
Digital Substation Market Dynamics
Fahrer
steigende Nachfrage nach effizienter und automatisierter Stromübertragung
- Die zunehmende Investition in Smart-Grid-Projekte und die Modernisierung der alternden elektrischen Infrastruktur ist ein wichtiger Treiber für den digitalen Umspannmarkt. Utilities ersetzen konventionelle Unterstationen durch digitale Alternativen, um die Überwachung zu verbessern, Übertragungsverluste zu reduzieren und die Systemsicherheit zu gewährleisten. Dieser Trend fördert auch die Forschung zu fortschrittlichen IEDs und Echtzeit-Datenanalyselösungen, unterstützt Marktwachstum
- Die Ausweitung der Einführung erneuerbarer Energiequellen und verteilter Erzeugungssysteme beeinflusst das Marktwachstum. Digitale Unterstationen helfen, Solar-, Wind- und andere erneuerbare Quellen effizient zu integrieren, die Netzstabilität und Betriebsflexibilität zu verbessern. Der wachsende Fokus auf vorausschauende Wartung, Fehlererkennung und Fernbedienung verstärkt diesen Trend weiter
- Versorgungsunternehmen und Industriebetreiber fördern durch Pilotprojekte, Technologiepartnerschaften und regierungsgestützte Smart-Grid-Initiativen aktiv digitale Unterstationslösungen. Diese Bemühungen werden durch den zunehmenden Bedarf an Echtzeit-Überwachung, verbesserte Sicherheit und optimierte Stromverteilung unterstützt, wodurch die Einführung digitaler Technologien gefördert wird
- So berichteten beispielsweise im Jahr 2023 Schneider Electric in Frankreich und General Electric in den USA über eine verstärkte Implementierung digitaler Umspannlösungen in Übertragungs- und Verteilernetzen. Diese Bereitstellungen verbesserten die Betriebseffizienz, reduzierte Ausfallzeiten und verbesserte Netzsicherheit, Übernahme von Fahrtechnik und Marktdifferenzierung
- Obwohl steigende Smart Grid- und Automatisierungstrends das Wachstum unterstützen, hängt die breitere Annahme von Kosteneffizienz, Standardisierung undInternet und InternetBereitschaft. Investitionen in fortschrittliche Kommunikationsprotokolle, Systemintegration und modulare Architekturen werden entscheidend sein, um die globale Nachfrage zu erfüllen und Wettbewerbsvorteile zu erhalten.
Zurückhaltung/Challenge
Hohe anfängliche Investitionen und Cybersicherheit
- Die hohen Kosten für digitale Umspannwerke im Vergleich zu konventionellen Umspannwerken sind nach wie vor eine zentrale Herausforderung, die die Annahme von kostensensitiven Diensten begrenzt. Kosten im Zusammenhang mit intelligenten Geräten, Kommunikationsinfrastruktur und Systemintegration tragen zu erhöhten Preisen bei. Darüber hinaus kann die Einhaltung von Standards und regulatorischen Anforderungen weitere Auswirkungen auf die Bereitstellung von
- Cybersicherheitsrisiken und die Notwendigkeit eines robusten Schutzes kritischer Infrastrukturen sind wichtige Anliegen. Schwachstellen in Kommunikationsnetzen, Datenmanagementsystemen und Fernüberwachung können Bedrohungen darstellen, die Versorgungsunternehmen dringend in sichere und zuverlässige Systeme investieren müssen
- Begrenztes Bewusstsein und technisches Know-how, insbesondere in Schwellenländern, beschränken die Annahme fortschrittlicher digitaler Umspannlösungen. Nutzungen können zögern, neue Technologien aufgrund der betrieblichen Komplexität, Trainingsanforderungen und wahrgenommenen Risiken umzusetzen
- Zum Beispiel berichteten 2024 Unternehmen in Südostasien und Lateinamerika aufgrund hoher Investitionsaufwendungen und begrenztem Verständnis der funktionellen Vorteile eine langsamere Übernahme digitaler Umspannwerke. Herausforderungen bei der Integration von Altsystemen und der Sicherstellung der Einhaltung der Cybersicherheit
- Die Bewältigung dieser Herausforderungen erfordert kostengünstige Bereitstellungsstrategien, Schulung von Arbeitskräften und verstärkte Cybersicherheitsmaßnahmen. Die Zusammenarbeit mit Technologieanbietern, Regierungsagenturen und Industriestandards kann dazu beitragen, langfristiges Wachstumspotenzial auf dem globalen digitalen Umspannmarkt zu entfalten, während die Entwicklung skalierbarer und sicherer Lösungen für die breitere Übernahme unerlässlich ist.
Digital Substation Market Scope
Der Markt wird auf Basis von Modul, Typ, Installationstyp, Konnektivität, Spannungspegel, Industrie und Architektur segmentiert.
- Von Modul
Auf Basis des Moduls wird der digitale Umspannmarkt in Hardware-, Glasfaser-Kommunikationsnetze und SCADA-Systeme segmentiert. Das Hardware-Segment hielt den größten Marktanteil im Jahr 2025, angetrieben durch die wesentliche Rolle von intelligenten elektronischen Geräten, Relais und Transformatoren in der Automatisierung und Echtzeitüberwachung in Umspannwerken. Hardwarelösungen bilden das Rückgrat digitaler Umspannwerke und bieten eine zuverlässige Leistung und Kompatibilität mit modernen Kommunikationsprotokollen.
Das Segment der faseroptischen Kommunikationsnetze wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das von der steigenden Nachfrage nach einer schnellen, sicheren und störungsfreien Datenübertragung angetrieben wird. Faseroptische Lösungen ermöglichen eine effiziente Integration mit SCADA-Systemen und Echtzeitsteuerung, was sie für fortgeschrittene digitale Umspannwerke entscheidend macht.
- Typ
Auf der Grundlage des Typs wird der Markt in Übertragungsunterstationen und Verteilerunterstationen segmentiert. Durch den hohen Einsatz digitaler Lösungen in Stromübertragungsnetzen für effizientes Energiemanagement und Netzstabilität entfielen im Jahr 2025 auf die größten Anteile.
Die Unterstationen für die Verteilung werden voraussichtlich die höchste Wachstumsrate im Zeitraum 2026–2033 erfassen, da die Urbanisierung und intelligente Netzinitiativen, die eine verbesserte Überwachung, Automatisierung und Fehlermanagement auf der Verteilungsebene erfordern, zunehmen. Die zunehmende Übernahme von verteilten Energieressourcen (DER) und Solaranlagen auf dem Dach erhöht die Notwendigkeit eines Echtzeit-Lastausgleichs und einer Netzintelligenz
- Nach Installationstyp
Auf der Grundlage des Installationstyps wird der Markt in neue Anlagen und Nachrüstanlagen eingeteilt. Neue Installationen hatten 2025 den größten Umsatzanteil, der durch staatliche Investitionen in intelligente Netze und moderne Unterstationen für eine effiziente Stromverteilung getrieben wurde.
Von 2026 bis 2033 sollen Retrofit-Anlagen rasch wachsen, die durch die Notwendigkeit der Modernisierung der alternden Infrastruktur und der Verbesserung der betrieblichen Effizienz durch digitale Upgrades gefördert werden. Viele bestehende Unterstationen funktionieren immer noch mit Altgeräten, die eine fortschrittliche Automatisierung oder Fernüberwachung nicht unterstützen können.
- Durch Konnektivität
Auf Basis der Konnektivität wird der Markt in < 33 kV, 33 kV bis 110 kV, 110 kV bis 220 kV, 220 kV bis 550 kV und > 550 kV segmentiert. Das Segment 220 kV bis 550 kV war aufgrund seiner weit verbreiteten Nutzung in regionalen Übertragungsnetzen und der zunehmenden Integration digitaler Überwachungs- und Steuerungssysteme 2025 der größte Anteil.
> 550 kV-Segment wird das schnellste Wachstum in 2026–2033 beobachten, angetrieben durch die Erweiterung von ultrahochspannungsübertragungsprojekten und die Nachfrage nach fortschrittlichen digitalen Lösungen zur Erhöhung der Netzsicherheit. Diese Ultra-High-Spannungsleitungen sind für die Fernübertragung von erneuerbaren Energiequellen, wie z.B. Wasser- und Windparks, zu städtischen Zentren unerlässlich.
- Durch Spannung Ebene
Auf Basis des Spannungsniveaus wird der Markt in niedrig, mittel und hoch eingestuft. Hochvolt-digitale Umspannwerke entfielen im Jahr 2025 auf den größten Marktumsatz, aufgrund ihrer kritischen Rolle bei der Übertragung von Strom über lange Strecken und der Notwendigkeit robuster Automatisierungs- und Schutzsysteme.
Mittlere Spannungs-Digital-Unterstationen werden von 2026 bis 2033 mit der schnellsten Rate wachsen, die von der Verbreitung von Smart Grids, der erneuerbaren Energie-Integration und der Entwicklung der städtischen Infrastruktur angetrieben wird. Diese Unterstationen bieten eine kritische Schnittstelle zwischen Hochspannungsübertragungsnetzen und Niederspannungsverteilungssystemen.
- Von der Industrie
Auf der Grundlage der Industrie wird der Markt in Gebrauchsgüter, schwere Industrien, Transport und andere segmentiert. Das Utility-Segment hielt den größten Anteil im Jahr 2025, aufgrund von erheblichen Investitionen in die Smart-Grid-modernisierung und die digitale Substation Bereitstellung, um Energieeffizienz und Zuverlässigkeit zu verbessern.
Das Transportsegment wird voraussichtlich das schnellste Wachstum in den Jahren 2026–2033 beobachten, das durch Elektrifizierung von Eisenbahn-, U-Bahn- und Industrietransportnetzen, die eine fortschrittliche digitale Überwachung und Automatisierung erfordern, betrieben wird. Digitale Umspannwerke im Transport gewährleisten eine zuverlässige Stromversorgung, eine schnelle Fehlererkennung und einen nahtlosen Betrieb kritischer Transportinfrastruktur.
- Von der Architektur
Auf Basis der Architektur wird der Markt in Prozess, Bucht und Station segmentiert. Das Segment der Stationsarchitektur entfiel auf den größten Umsatzanteil im Jahr 2025, der durch seine Fähigkeit, umfassende Automatisierung, Überwachung und Kontrolle von gesamten Umspannwerksbetrieben bereitzustellen, getrieben wurde.
Das Segment der Bay-Architektur soll das schnellste Wachstum von 2026 bis 2033 durch die zunehmende Übernahme modularer Designs, skalierbarer Automation und lokalisierter Steuerungslösungen in modernen digitalen Umspannwerken registrieren. Bay-Architektur ermöglicht es den Diensten, einzelne Buchten hinzuzufügen oder zu modifizieren, ohne den gesamten Umspannbetrieb zu beeinflussen, Flexibilität und reduzierte Ausfallzeiten zu bieten.
Digital Substation Market Regionale Analyse
- Asia-Pacific dominierte den digitalen Umspannmarkt mit dem größten Umsatzanteil von 36.00% im Jahr 2025 durch schnelle Urbanisierung, steigende Stromnachfrage und staatliche Investitionen in Smart Grid und erneuerbare Energieinfrastruktur
- Länder wie China, Japan und Indien verbessern aktiv Übertragungs- und Distributionsnetze mit digitalen Lösungen und ermöglichen effizientes Lastmanagement, automatisierten Schutz und Echtzeitüberwachung
- Steigende Industrialisierung und intelligente Stadtprojekte unterstützen die Übernahme digitaler Umspannwerke
Japan Digital Substation Market Insight
Der japanische Markt für digitale Umspannwerke wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 aufgrund der fortschrittlichen technologischen Infrastruktur des Landes, der Fokus auf die Integration erneuerbarer Energien und der Notwendigkeit einer zuverlässigen Verteilung der städtischen Energie. Es werden faseroptische Netzwerke, SCADA-Systeme und intelligente Überwachungseinrichtungen eingesetzt, um die Betriebseffizienz zu gewährleisten. Die zunehmende Nachfrage nach Smart Grids und Automatisierungslösungen im urbanen und industriellen Bereich treibt Markterweiterung voran
China Digital Substation Market Insight
Der China-digitale Umspannmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der auf umfangreiche Investitionen in ultrahochspannungsübertragungsprojekte, schnelle Urbanisierung und staatlich geführte Smart Grid-Initiativen zurückzuführen war. Das Land ist ein führender Anbieter von digitalen Umspannwerken, angetrieben durch steigende Stromnachfrage, erneuerbare Energieintegration und Modernisierung bestehender Übertragungs- und Verteilernetze. Inländische Hersteller und wettbewerbsfähige Preise digitaler Lösungen beschleunigen auch das Marktwachstum in den Bereichen Wohn-, Industrie- und Versorgungsbranche.
Nordamerika Digital Substation Market Insight
Der digitale Umspannmarkt Nordamerikas wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von umfangreichen Smart-Grid-Modernisierungsinitiativen, steigenden Investitionen in die Integration erneuerbarer Energien und der Nachfrage nach zuverlässigen und automatisierten Stromverteilungsnetzen angetrieben wird. Versorgungsunternehmen und Industrieakteure in der Region übernehmen zunehmend digitale Umspannwerke, um die Betriebseffizienz zu verbessern, die Echtzeitüberwachung zu verbessern und Ausfallzeiten zu reduzieren. Die Präsenz technologisch fortschrittlicher Infrastruktur, verbunden mit günstigen Regierungspolitiken und hohen Investitionsaufwendungen für die Netzautomatisierung, unterstützt die weit verbreitete Übernahme in Übertragungs- und Vertriebsnetzen
US Digital Substation Market Insight
Der digitale Umspannmarkt der USA wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die Modernisierung der alternden Übertragungs- und Verteilungsinfrastruktur und wachsende Investitionen in erneuerbare Energien gefördert wird. Utilities setzen zunehmend intelligente elektronische Geräte, SCADA-Systeme und faseroptische Kommunikationsnetze für verbesserte Überwachung, Schutz und Automatisierung ein. Die Umstellung auf digitale Umspannwerke wird durch die Betonung des Landes auf intelligente Netze, Energieeffizienz und zuverlässige Stromversorgung für Wohn-, Gewerbe- und Industriesektoren unterstützt.
Europa Digital Substation Market Insight
Der digitale Umspannmarkt in Europa wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, vor allem durch staatliche Initiativen zur Förderung intelligenter Netze und strenger Vorschriften für Energieeffizienz und Netzsicherheit. Die Integration erneuerbarer Energiequellen, die zunehmende Urbanisierung und fortschrittliche Netzmanagementlösungen beschleunigen den digitalen Umspannwerkseinsatz. Die europäischen Versorgungsunternehmen konzentrieren sich auf die Modernisierung bestehender Umspannwerke mit modularen, skalierbaren und sicheren Automatisierungslösungen, um die steigende Nachfrage in den Bereichen Wohn-, Industrie- und Transportwesen zu decken.
U.K. Digital Substation Market Insight
Der digitale U.K.-Unterstationsmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die Annahme von Smart Grid-Technologien, die Elektrifizierung von Verkehrsnetzen und die Modernisierung der bestehenden Infrastruktur angetrieben wird. Der Druck der Regierung auf die Integration der erneuerbaren Energien und die Verringerung der Übertragungsverluste ermutigt die Nutzung automatisierter Überwachungs- und Kontrollsysteme. Die Bereitstellung von Prozess-, Bay- und Stationsarchitekturen nimmt in städtischen und vorstädtischen Gebieten zu und unterstützt effizientes Energiemanagement und Netzstabilität.
Deutschland Digital Substation Market Insight
Der digitale Umspannmarkt Deutschlands wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit steigenden Energiewendeinitiativen, der Nachfrage nach erneuerbarer Integration und fortschrittlichen Automatisierungslösungen beobachten. Die Nutzungen konzentrieren sich zunehmend auf vorausschauende Wartungs-, digitale Überwachung und sichere Kommunikationsnetze. Der Schwerpunkt des Landes auf Nachhaltigkeit, Zuverlässigkeit und modernster Technologie-Adoption ist die Förderung von Investitionen in digitale Umspannwerke, insbesondere in industriellen, nutzbringenden und kommerziellen Anwendungen.
Digital Substation Marktanteil
Die Digital Substation-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•ABB (Schweiz)
• General Electric (US)
• Siemens (Deutschland)
•Eaton (Irland/USA)
• Schneider Electric (Frankreich)
• Honeywell International Inc. (USA)
•Cisco (USA)
• Emerson Electric Co. (USA)
• NR Electric Co., Ltd. (China)
• Baugewerbe (Indien)
• Schweitzer Engineering Laboratories, Inc. (USA)
• WELOTEC (Deutschland)
•TCS Digital (Indien)
• Tesco Automation Inc. (USA)
• Lokalisierung (Niederlande)
• SIFANG (China)
• Netcontrol Group (US)
• Prosoft-Systems Ltd. (U.K.)
• Fuji Electric Co., Ltd. (Japan)
• Tekvel (Russland)
• Efacec (Portugal)
Neueste Entwicklungen im globalen digitalen Substationsmarkt
- Im Dezember 2025 trat Hitachi Energy dem FITNESS-Projekt von SP Energy Networks in Schottland bei, um die digitale Umspanntechnik voranzutreiben. Die Initiative zielt darauf ab, Übertragungsnetze zu modernisieren, indem traditionelle Kupferverdrahtung durch faseroptische Kommunikation ersetzt wird, die Sicherheit, Flexibilität und Zuverlässigkeit erhöht und gleichzeitig Kosten und Umweltauswirkungen reduziert werden. Diese Zusammenarbeit soll die Einführung digitaler Umspannwerke in ganz Europa beschleunigen und die Netzeffizienz verbessern
- Im März 2025 präsentierte Siemens auf der DISTRIBUTECH 2025 durch Siemens Xcelerator seine neuesten Netzmodernisierungsinnovationen. Die Plattform bietet interoperable, skalierbare und KI-getriebene Lösungen, die es Unternehmen ermöglichen, die Transformation des Energiesystems zu vereinfachen, die wachsende Komplexität zu verwalten und die operative Effizienz zu steigern und so den globalen digitalen Umspannmarkt zu stärken.
- Im März 2025 startete Schneider Electric die One Digital Grid Platform und bietet eine technische Grundlage für unabhängige Softwarelösungen. Die Plattform hilft Versorgungsunternehmen, die Netzmodernisierung zu beschleunigen, sauberere und kostengünstigere Energielösungen zu integrieren und die Betriebssicherheit zu verbessern, die Einführung digitaler Unterstationen zu fördern
- Im August 2024 führte Hitachi Energy SF6-freie Leistungsschalter für Umspannwerke ein und bietet einen leistungsstarken Schalt- und Schutz bei gleichzeitiger Minimierung der Treibhausgasemissionen. Diese nachhaltige Lösung verbessert die Betriebssicherheit, Zuverlässigkeit und Umweltverträglichkeit und unterstützt den Marktwechsel zu umweltfreundlichen digitalen Umspanntechnologien
- Im Februar 2024 startete GE Vernova die GridBeats Integrated Digital Substation, eine hardwareinklusive Automatisierungsplattform mit softwaredefinierten Fusionseinheiten und Schutzrelais. Die Lösung reduziert die Kupferverkabelung um bis zu 80%, ermöglicht Echtzeit-Datenkonvertierung und stärkt die Netzfestigkeit, Fahreffizienz in Hochspannungsumgebungen
- Im Januar 2024 veröffentlichte Hitachi Energy die aktualisierte Prozessschnittstelleneinheit SAM600 3.0, die mehrere Funktionen in ein einziges Gerät integriert. Diese Innovation reduziert die Verdrahtungskomplexität um bis zu 90%, erhöht die Betriebsflexibilität, Zuverlässigkeit und Nachhaltigkeit und unterstützt die Einhaltung von IEC 61850 Standards und Cybersicherheitsanforderungen
- Im Juli 2023 beauftragten die USA ihre erste volldigitale Unterstation in Kalifornien. Die Anlage nutzt fortschrittliche digitale Technologien, um die Überwachung, Steuerung und operative Effizienz zu verbessern, was zu einer besseren Servicesicherheit, reduzierten Betriebskosten und einer Steigerung des digitalen Umspannmarktes in Nordamerika führt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











