


Global Direct Attached Artificial Intelligence (AI) Speichersystem Marktsegmentierung, Durch Angebot (Hardware und Software), Speicherarchitektur (File Storage, Object Storage, und Block Storage), Speichermedium (Hard Disc Drive und Solid State Drive), Anwendung (Machine Learning, AI, Deep Learning, Data Analytics, Big Data, LLM Training & Finetuning, RAG und Edge AI), End-User (Unternehmen, Regierungseinrichtungen) Industrietrends und Prognosen bis 2033
Was ist die direkte beigefügte künstliche Intelligenz (KI) Speichersystem Marktgröße und Wachstumsrate
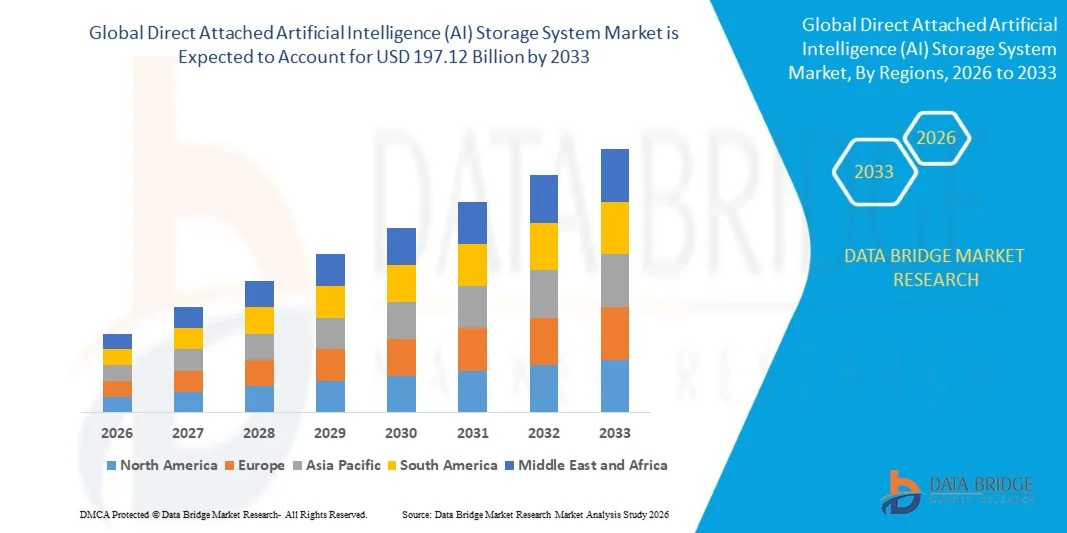
- Gemäß der Data Bridge Market Research Analyse wurde der direkt angebundene Markt für künstliche Intelligenz (KI) auf dem Markt für Speichersysteme bewertet.45,54 Milliarden USD in 2025und wird zu erreichen197.12 Milliarden USD bis 2033, in einemCAGR von 20.10% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch die rasche Übernahme künstlicher Intelligenz und maschineller Lern-Workloads, die zunehmende Nachfrage nach Hochleistungs- und Latenzspeichern sowie die zunehmende Komplexität und das Volumen von Datensätzen, die für die Ausbildung und Inferenz von AI-Modellen verwendet werden, getrieben wird. Fortschritte in NVMe, PCIe und AI-optimierten Speicherarchitekturen verbessern den Datendurchsatz und die Verarbeitungseffizienz.
- Der zunehmende Einsatz von KI-Anwendungen in Unternehmen, Cloud-Dienstleistern, Telekommunikation, Gesundheitswesen, Finanzen und Fertigung, kombiniert mit der Erweiterung von Edge Computing und KI-fähigen Rechenzentren, sind zwingende Organisationen, die direkt angebundene Speicherlösungen übernehmen. Diese Systeme bieten einen schnellen Datenzugriff bei gleichzeitiger Reduzierung von Latenz- und Datentransferengpässen, wodurch sie zunehmend für KI-Ausbildung, maschinelles Lernen, Echtzeitanalyse und Inferenz-Workloads geeignet sind.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 45,54 Milliarden
- Voraussichtlicher Marktwert (2033): USD 197.12 Billion
- Prognose CAGR (2026–2033): 20.10%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Direct Attached Artificial Intelligence (AI) Storage System Market
- Nordamerika dominierte den direkt angebundenen Markt für künstliche Intelligenz (KI) mit dem größten Umsatzanteil von 34,66% im Jahr 2025, unterstützt durch die vorzeitige AI-Adoption, die hyperscale data-center-Erweiterung und hohe Investitionen in die AI-Infrastruktur.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 20.00% von 2026 bis 2033 sein, die durch eine schnelle AI-Adoption, die Ausweitung der datenzentrierten Infrastruktur und steigende Investitionen in China, Indien, Japan und Südkorea angetrieben wird.
- Das Hardware-Segment führte den Markt mit einem Anteil von 65% im Jahr 2025, angetrieben durch den zunehmenden Einsatz von Hochleistungsspeicherkomponenten für AI-Workloads
- Software ist der am schnellsten wachsende Angebotstyp, der für die Registrierung eines CAGR von 27,0% prognostiziert wird und den steigenden Bedarf an intelligentem Speichermanagement und Optimierung von KI-Workloads widerspiegelt.
- Das Segment Blocklager dominierte die Kategorie Speicherarchitektur mit einem Umsatzanteil von 45 % im Jahr 2025, was durch seine leistungsfähigen und reibungsarmen Eigenschaften führte.
- Hard-Disk-Laufwerk entfiel auf 40 % des Marktanteils im Jahr 2025, bevorzugt von Unternehmen, Cloud-Dienstleistern und Hyperscale-Datenzentren für ihre kostengünstige, leistungsfähige Speicherung, insbesondere für große AI-Datensätze, Archivdaten und kapazitätsorientierte Workloads.
- Das RAG-Segment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 30,0%, angetrieben durch die wachsende Unternehmensannahme von generativen KI-Anwendungen, die Informationen von externen Wissensrepositorien abrufen.
Report Scope und Direct Attached Artificial Intelligence (AI) Speichersystem Marktsegmentierung
|
Attribute |
Direkte künstliche Intelligenz (KI) Speichersystem Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Direct Attached Artificial Intelligence (AI) Storage System Market
- KI-Infrastruktur bewegt sich zunehmend in Richtung hochdichte, direkt angebundene NVMe-Speicherarchitekturen, die Daten näher an die GPUs stellen, die Daten-Bewegungslattenz reduzieren und die Auslastung der Beschleuniger bei intensiven Trainings- und Inferenz-Workloads verbessern.
- So hat Dell Technologies beispielsweise im Mai 2025 das Lightning File System eingeführt, das mit direktem NVMe-Zugang für anspruchsvolle KI-Umgebungen entwickelt wurde, unterstützende Organisationen, die Cluster mit mehr als 16.000 GPUs oder 4 TB/s Gesamtdurchsatz betreiben.
- GPU-direkte Datenpfade werden zunehmend mit KI-Speicherarchitekturen integriert, um unnötige CPU-Speicherkopien zu umgehen, Latenz zu reduzieren und die Bewegung großer Trainingsdatensätze zwischen Speicher und GPU-Speicher zu beschleunigen.
- Speicher-Anbieter entwickeln auch hochdichte SSD-Lösungen, um schnell expandierende KI-Datensätze unter Kontrolle von Rack-Raum, Stromverbrauch und Kühlanforderungen in zunehmend dichten KI-Datenzentren aufzunehmen.
- So enthüllte Solidigm im März 2025 seine flüssigkeitsgekühlte D7-PS10 E1.S Enterprise SSD, speziell entwickelt, um voll flüssigkeitsgekühlte KI-Server zu unterstützen und thermische Herausforderungen zu bewältigen, die durch zunehmend dichte KI-Infrastruktur entstehen.
- Da KI-Modelle, multimodale Datensätze und GPU-Cluster weiter expandieren, wird die Annahme von petabyte-Skala, hyper-dense direkt angebundenen Speichern voraussichtlich beschleunigen, wodurch lokalisierte Hochdurchsatzspeicher zu einem immer wichtigeren Bestandteil der KI-Infrastruktur
Was sind die Haupttreiber des Direct Attached Artificial Intelligence (AI) Storage System Market
- Das rasante Wachstum von generativen KI-, großen Sprachmodellen und datenintensiven maschinellen Lern-Workloads erhöht die Nachfrage nach High-Throughput-Speichern, die in der Lage sind, GPUs mit massiven Datensätzen zu liefern, ohne Datenzugriffsengpässe zu schaffen.
- Zum Beispiel berichtete Seagate im Januar 2025, dass 61% der befragten Organisationen, die vor allem Cloud-Speicher nutzen, ihre Speicheranforderungen für die nächsten drei Jahre um mehr als 100 % ansteigen würden, was die beschleunigten Speicheranforderungen von AI-generierten Daten hervorhebt.
- KI-Infrastrukturanbieter integrieren zunehmend NVMe, GPU-Direktspeicher und High-Bandbreite-Schnittstellen, um die Berechnungsauslastung zu verbessern, Latenz zu reduzieren und Trainings- und Inferenzzyklen für immer komplexere KI-Modelle zu verkürzen.
- So zeigte NVIDIA im März 2025 GPUDirect Storage-Integrationen am GTC 2025, wie direkte Datenpfade zwischen Speicher und GPU-Speicher die CPU-Einbindung reduzieren und die AI-Anwendungsleistung verbessern können.
- Mit der KI-Adoption, die sich über Unternehmen, Cloud-Anbieter, Gesundheitsversorgung, Finanzen, Fertigung und Forschung ausdehnt, wird die Forderung nach schneller, skalierbarer und lokalisierter Speicherinfrastruktur die Nachfrage nach direkt angebundenen KI-Speichersystemen weiter stärken.
Welche Faktoren erschweren das Wachstum des Direct Attached Artificial Intelligence (AI) Storage System Market
- Fortgeschrittene direkte KI-Speichersysteme erfordern leistungsstarke NVMe SSDs, spezialisierte PCIe-Infrastruktur, High-Bandbreite-Konnektivität und anspruchsvolle Kühlung, was zu erheblichen Investitions- und Infrastrukturaufwand führt.
- So berichtete Solidigm im Januar 2025, dass KI-Datenzentren erhebliche Herausforderungen angehen, da die Speicherung von großen Trainingsdatensätzen und Modellprüfpunkten den gesamten Infrastruktur-Energiebedarf erheblich erhöht und die zunehmende operative Belastung im Zusammenhang mit der KI-Speicherplatzierung bewiesen wird.
- Diese hohen Infrastruktur- und Betriebskosten können die Annahme kleinerer Unternehmen und Organisationen, die nicht an Kapital, Kapazitäten und technischen Ressourcen, die für den Einsatz dichter KI-Speicherumgebungen erforderlich sind, begrenzen.
- Direkt angebundene Architekturen können auch Einschränkungen für die Datenteilung erstellen, da die Speicherung physikalisch mit bestimmten Rechenknoten verbunden ist und die Flexibilität möglicherweise verringert, wenn mehrere Benutzer oder Anwendungen gleichzeitig auf dieselben Datensätze zugreifen müssen.
- Zum Beispiel, im September 2025, TrendForce berichtete, dass AI-getriebene Speichernachfrage verursachte schwere Verknappungen in nahegelegenen Festplattenlaufwerken, während hohe Kapazität SSDs wurden zunehmend trotz ihrer höheren Kosten angenommen, wodurch Versorgungs- und Kostendrucke für AI-Speicherinfrastruktur.
- Die Kombination von hohen Hardware-Kosten, Leistungs- und Kühlanforderungen, Infrastruktur-Komplexität und eingeschränkter Daten-Sharing-Flexibilität kann die Annahme verlangsamen, insbesondere bei kostensensitiven Organisationen und kleineren AI-Bereitstellungen.
Wie wird der Direct Attached Artificial Intelligence (AI) Storage System Market segmentiert
Der direkt angebundene Markt für künstliche Intelligenz (KI) wird auf der Grundlage von Angeboten, Speicherarchitektur, Speichermedium, Anwendung und Endverbraucher segmentiert.
- Durch Angebot
Auf Basis des Angebots wird der direkt angebundene Speichersystemmarkt für künstliche Intelligenz (KI) in Hardware und Software segmentiert. Das Hardware-Segment dominierte den Markt mit 65 % Anteil im Jahr 2025, aufgrund des zunehmenden Einsatzes von Hochleistungsspeicherkomponenten für AI-Workloads. Hardware umfasst SSDs, Speichercontroller, PCIe-Schnittstellen und andere Komponenten, die für die Bereitstellung von High-Speed-Daten an AI-Computing-Ressourcen erforderlich sind. Die schnelle Erweiterung der GPU-basierten Infrastruktur erhöht den Bedarf an Speichersystemen, die einen hohen Durchsatz und eine geringe Latenz liefern können. Die NVMe-basierte Speicherung ist besonders wichtig, weil KI-Training intensive und wiederholte Datenzugriffsoperationen beinhaltet. Zunehmende Investitionen in KI-Datenzentren und Hochleistungs-Computing-Infrastruktur unterstützen die Hardwarenachfrage weiter.
Das Software-Segment soll das schnellste Wachstum bei CAGR von 27,0 % von 2026 bis 2033 registrieren, was durch die steigende Nachfrage nach intelligentem Speichermanagement und Optimierung von KI-Workloads bedingt ist. Speichersoftware ermöglicht Organisationen, die Datenvermittlung, Überwachung, Backup, Wiederherstellung und Nutzung in der gesamten KI-Infrastruktur zu verbessern. Wachsende KI-Clustergrößen erhöhen die Komplexität der Verwaltung von Speicherressourcen effizient. Software-definierte Speicher können auch Organisationen helfen, die Skalierbarkeit zu verbessern und das Management von zunehmend heterogenen KI-Umgebungen zu vereinfachen. Die Integration mit KI-Orchestrationsplattformen und das automatisierte Workload-Management schaffen zusätzliche Möglichkeiten für Softwareanbieter.
- Durch Lagerarchitektur
Auf Basis der Speicherarchitektur wird der Markt in Dateispeicher, Objektspeicher und Blockspeicher segmentiert. Das Segment Blocklager dominierte den Markt mit 45 % Anteil im Jahr 2025, unterstützt durch seine leistungs- und reibungsarmen Eigenschaften. Block Storage bietet individuell adressierbare Datenblöcke, die durch rechnerintensive Anwendungen schnell zugegriffen werden können. Damit eignet sich die Architektur besonders für KI-Training, maschinelles Lernen, Datenbanken und Hochleistungs-Computing. KI-Modelle benötigen wiederholten Zugriff auf große Datensätze, was eine vorhersehbare und schnelle Ein-/Ausgabeleistung wesentlich macht. Der wachsende Einsatz von GPU-Clustern erhöht die Nachfrage nach Speicherarchitekturen, die einen hohen Durchsatz gewährleisten können.
Das Objektspeichersegment soll das schnellste Wachstum bei einem ungefähren CAGR von 25,0 % von 2026 bis 2033 registrieren, das durch das explosive Wachstum von unstrukturierten AI-Daten getrieben wird. Objektspeicher können große Sammlungen von Bildern, Videos, Dokumenten, Datensätzen, Modelldateien und AI-generierten Inhalten effizient aufnehmen. Die zunehmende Verwendung von generativem KI schafft enorme Repositories von unstrukturierten Informationen, die skalierbare Speicherung erfordern. Objektbasierte Architekturen unterstützen auch großformatige Datenrepositorien und AI-Datenseen, die für die Modellentwicklung und Analytik verwendet werden. Die zunehmende multimodale KI-Adoption erweitert den Umfang und die Vielfalt der Daten, die die Unternehmen behalten müssen.
- Mit Speichermedium
Auf Basis von Speichermedium wird der Markt zu Festplattenantrieb und Festkörperantrieb segmentiert. Das Festplattenlaufwerkssegment dominierte den Markt mit 40% Anteil im Jahr 2025, vor allem weil HDDs eine hohe Speicherkapazität bei vergleichsweise niedrigeren Kosten pro Speichereinheit bieten. HDDs bleiben nützlich für große Datensätze, Archivinformationen, Backup-Repositories und AI-Workloads, bei denen extrem niedrige Latenz nicht wesentlich ist. Ihre günstige Wirtschaft macht sie attraktiv für Organisationen, die schnell wachsende Mengen an AI-bezogenen Daten verwalten. HDDs können auch wirtschaftliche Kapazität für Datensätze bereitstellen, die weniger häufig aufgerufen werden. Ihre mechanische Architektur beschränkt jedoch die Leistung im Vergleich zu Flash-basierten Speichern für intensive KI-Trainings- und Inferenz-Workloads.
Das Solid-State Drive-Segment wird das schnellste Wachstum bei CAGR von 22,0 % von 2026 bis 2033, angetrieben durch steigende Anforderungen an den High-Speed-Datenzugriff in KI-Training und Inferenz, registrieren. SSDs bieten deutlich niedrigere Latenz und höhere Input/Output-Leistung als HDDs, was sie für GPU-intensive Workloads gut geeignet macht. NVMe SSDs können durch PCIe-Schnittstellen besonders hohe Bandbreiten bereitstellen, wodurch Datentransferengpässe zwischen Speicher- und Rechenressourcen reduziert werden. Die zunehmende Komplexität großer KI-Modelle erhöht die Notwendigkeit, Datensätze, Modellparameter und Kontrollpunkte schnell zu laden. Höhere Kapazitäts-Unternehmen SSDs machen auch Flash-Speicher zunehmend praktisch für groß angelegte KI-Infrastruktur.
- Anwendung
Auf Basis der Anwendung wird der Markt in maschinelles Lernen, KI, Deep Learning, Data Analytics, Big Data, LLM Training & Finetuning, RAG und Edge AI segmentiert. Das LLM-Trainings- und Feinabstimmungssegment dominierte den Markt mit 35 % Anteil im Jahr 2025, unterstützt durch den schnellen Ausbau der generativen KI- und Fundamentmodellentwicklung. Große Sprachmodelle erfordern enorme Datensätze und wiederholte Hochgeschwindigkeits-Lese- und Schreibvorgänge während des Trainings. Die direkt angebundene Speicherung ermöglicht es, die Daten in der Nähe von GPU-intensiven Rechenressourcen zu halten, wodurch Datentransportengpässen reduziert werden. Auch bei langen Trainingszyklen erzeugt die Modellüberprüfung erheblichen Staus. Eine zunehmende Entwicklung proprietärer und Domain-spezifischer LLMs schafft zusätzliche Nachfrage nach Hochleistungsspeichern.
Das RAG-Segment soll das schnellste Wachstum bei CAGR von 30,0% von 2026 bis 2033 registrieren, was durch die wachsende Unternehmensannahme von generativen KI-Anwendungen, die Informationen von externen Wissensrepositorien abrufen, getrieben wird. RAG-Systeme hängen von einem schnellen Abruf von Dokumenten, Einbettungen, Vektordaten und anderen Informationen vor der Generierung von Reaktionen ab. Die leistungsfähige Speicherung kann dazu beitragen, die Daten-Zugriff-Latenz in lokal gepflegten KI-Wissens-Repositorien zu reduzieren. Unternehmen wenden zunehmend RAG auf Kundenunterstützung, internes Wissensmanagement, Forschung, Dokumentenanalyse und Unternehmenssuche an. Die zunehmende Einführung privater und Domain-spezifischer KI-Modelle erhöht die Notwendigkeit schnell zugänglicher proprietärer Datensätze.
- Von End-User
Der Markt wird auf Basis des Endnutzers in Unternehmen, Behörden, Cloud-Dienstleister und Telekommunikationsunternehmen segmentiert. Das Segment Unternehmen dominierte den Markt mit einem Anteil von 50% im Jahr 2025 und spiegelte zunehmende Investitionen in dedizierte KI-Infrastruktur in mehreren Branchen wider. Unternehmen setzen KI für Analytik, Automatisierung, Kundenanwendungen, Cybersicherheit, Produktentwicklung und Business Intelligence ein. Der direkt angebundene Speicher bietet einen schnellen lokalen Zugriff auf proprietäre Datensätze und minimiert netzwerkbezogene Datentransferverzögerungen. Große Organisationen sind besonders aktiv bei der Bereitstellung von privaten KI-Umgebungen und leistungsstarken Computing-Clustern. Die zunehmende Übernahme von generativer KI durch Finanzdienstleistungen, Gesundheitswesen, Fertigung, Einzelhandel und Medien verstärkt die Nachfrage nach Unternehmen.
Das Segment Cloud-Services-Provider wird das schnellste Wachstum bei CAGR von 26,0 % von 2026 bis 2033, angetrieben durch eine rasche Expansion der AI-fokussierten Cloud-Infrastruktur und GPU-as-a-Service-Plattformen, registrieren. Cloud-Anbieter benötigen Hochleistungsspeicher, die große GPU-Cluster mit Daten mit ausreichender Geschwindigkeit versorgen können. Direkt angebaute Architekturen können die Latenz der Speicherung reduzieren und die Auslastung der Beschleuniger in intensiven KI-Ausbildungs- und Inferenzumgebungen verbessern. Der Ausbau generativer KI-Dienste ermutigt Cloud-Anbieter, zunehmend dichte GPU-Infrastruktur aufzubauen und entsprechende Speicheranforderungen zu schaffen. Cloud-Unternehmen entwickeln zudem eine spezialisierte Infrastruktur, um Gründungsmodelle, Enterprise AI-Plattformen und maschinelles Lernen zu unterstützen.
Welche Region hält den größten Teil des direkt angehängten künstlichen Intelligenz (KI) Speichersystemmarkt
- Nordamerika dominierte den direkt angebundenen Markt für künstliche Intelligenz (KI) mit dem größten Umsatzanteil von 34,66% im Jahr 2025, unterstützt durch die vorzeitige AI-Adoption, die hyperscale data-center-Erweiterung und hohe Investitionen in die AI-Infrastruktur.
- Die Region profitiert auch von der Präsenz führender Cloud-Dienstleister, KI-Technologieunternehmen, Forschungseinrichtungen und einem reifen Rechenzentrums-Ökosystem. Hohe Übernahme von KI-Workloads, die einen niedrigen Latenz- und High-Throughput-Speicher erfordern, sowie eine fortgesetzte Erweiterung der KI-Datenzentren und der GPU-Infrastruktur, stärkt die Führungsposition Nordamerikas im globalen Markt.
U.S. Direct Attached Künstliche Intelligenz (KI) Speichersystem Markt Insight
Der Markt für künstliche Intelligenz (KI) zeigt starkes Wachstum aufgrund steigender Investitionen in KI-Datenzentren, leistungsstarker Recheninfrastruktur und fortschrittlicher Speichertechnologien. Die Konzentration führender Hyperscale Cloud-Anbieter, KI-Unternehmen und Technologieentwickler sowie die zunehmende Übernahme von NVMe-basierten und GPU-optimierten Speichersystemen treibt die Nachfrage in Unternehmen, Cloud und Forschungsanwendungen. Darüber hinaus beschleunigt die zunehmende Bereitstellung von großen Sprachmodellen und datenintensiven KI-Workloads die Notwendigkeit von Low-Latency-, High-Throughput-Speicherlösungen.
Asia-Pacific Direct Attached Künstliche Intelligenz (KI) Speichersystem Markt Insight
Der Markt für künstliche Intelligenz (KI) im asiatisch-pazifischen Bereich erwartet ein rasches Wachstum, das durch die zunehmende KI-Adoption, die Erweiterung der Rechenzentrumsinfrastruktur und steigende Investitionen in Hochleistungs-Computing in Ländern wie China, Japan und Indien getrieben wird. Die zunehmende Nachfrage nach lokalisierten, niedrigen Speicherlösungen, der zunehmende Einsatz von KI-Workloads und die staatliche Unterstützung für KI-Infrastruktur unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die schnelle Entwicklung von Cloud-Services, Edge Computing und KI-fokussierten Rechenzentren die Einführung von direkt angeschlossenen Speichersystemen über Unternehmen und Technologieanbieter.
Japan Direct Attached Künstliche Intelligenz (KI) Speichersystem Markt Insight
Der Markt für künstliche Intelligenz (KI) in Japan zeigt durch steigende Investitionen in KI-Infrastruktur, Rechenzentren und fortschrittliche Rechentechnologien ein konsequentes Wachstum. Unternehmen, Technologieunternehmen und Forschungseinrichtungen übernehmen zunehmend leistungsstarke Speichersysteme zur Unterstützung von AI-Modellausbildung, Datenanalysen und anderen datenintensiven Workloads. Darüber hinaus trägt die zunehmende Integration von NVMe-basierten Speichern, GPU-beschleunigtem Computing und lokalisierter KI-Infrastruktur zu einem Marktwachstum in Japan bei.
China Direct Attached Künstliche Intelligenz (KI) Speichersystem Markt Insight
Der Markt für künstliche Intelligenz in China (KI) wächst rasant, angetrieben durch die zunehmende KI-Adoption, die Erweiterung der Rechenzentrumsinfrastruktur und die steigende Nachfrage nach Highspeed-Datenverarbeitungsfunktionen. Der zunehmende Einsatz von KI-fähigen Anwendungen im Technologie-, Finanz-, Fertigungs- und Telekommunikationssektor erhöht die Nachfrage nach Low-Latency-Speicherplattformen deutlich. Darüber hinaus positionieren zunehmende Investitionen in die heimische KI-Infrastruktur, Cloud Computing und lokalisierte Speichertechnologien China als einer der am schnellsten wachsenden Märkte für direkte KI-Speichersysteme weltweit.
U.K. Direct Attached Künstliche Intelligenz (KI) Speichersystem Markt Insight
Der Markt für künstliche Intelligenz (KI) des US-amerikanischen Markts erlebt stetiges Wachstum, unterstützt durch steigende Investitionen in KI-Infrastruktur, Cloud Computing und fortschrittliche Rechenzentrumstechnologien. Die zunehmende Übernahme von Hochleistungsspeicherlösungen durch Unternehmen, Cloud-Dienstleister und Forschungsorganisationen trägt zur Markterweiterung bei. Darüber hinaus verstärkt die wachsende Nachfrage nach einer sicheren, schnellen und latenten Dateninfrastruktur sowie zunehmender KI- und Datenanalytik-Workloads die Position der USA als wichtiger europäischer Markt für direkt angebundene KI-Speichersysteme.
Deutschland Direkt angebaute Künstliche Intelligenz (KI) Speichersystem Markt Insight
Durch die starke industrielle Basis, das fortgeschrittene Rechenzentrums-Ökosystem und die zunehmende Übernahme von KI-Technologien wächst der Markt für den deutschen Markt für künstliche Intelligenz (KI). Unternehmen, Technologieunternehmen und Forschungseinrichtungen nutzen zunehmend leistungsstarke Speichersysteme für KI-Ausbildung, Datenanalyse und andere rechnerisch intensive Anwendungen. Kontinuierliche Investitionen in KI-Infrastruktur, Cloud-Services und Hochgeschwindigkeits-NVMe-Speicher sowie der starke Fokus Deutschlands auf digitale Transformation und Datenhoheit treiben das Marktwachstum weiter voran.
Welche sind die Top-Unternehmen in direkter, angehängter künstlicher Intelligenz (KI) Speichersystemmarkt
Die direkt angebundene künstliche Intelligenz (KI) Speichersystemindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Dell Inc(US)
- NVIDIA Corporation(US)
- Micron Technology, Inc(US)
- Seagate Technology LLC(US)
- NetApp, Inc(US)
- Lenovo (China)
- Hewlett Packard Enterprise Development LP (USA)
- IBM Corporation (US)
- Super Micro Computer, Inc. (USA)
- Western Digital Corporation (USA)
- KIOXIA Corporation (Japan)
- SAMSUNG (Südkorea)
- SK hynix Inc. (Südkorea)
- VAST-Daten (US)
- Pure Storage, Inc. (USA)
- DDN (US)
- WekaIO (USA)
- Qumulo, Inc. (USA)
- Huawei Technologies Co., Ltd. (China)
- Hitachi Vantara LLC (USA)
Was sind die neuesten Entwicklungen im Direct Attached Artificial Intelligence (AI) Storage System Market
- Im Mai 2025 kündigte Dell Technologies Project Lightning an, ein neues, leistungsfähiges paralleles Dateisystem, das große KI-Workloads beschleunigt. Die Lösung wurde gemeldet, um bis zu zwei Mal mehr Durchsatz als konkurrierende parallele Dateisysteme in Dells Tests zu liefern und wurde entwickelt, um Speicherengpässe während des AI-Modelltrainings zu reduzieren. Project Lightning bietet leistungsstarken Zugriff auf die Speicherung komplexer KI-Workflows und unterstützt Umgebungen, die eine groß angelegte Datenverarbeitung erfordern. Dieser Start stärkt den Fokus von Dell auf zielgerichtete Speichertechnologien für anspruchsvolle KI-Trainings- und Störumgebungen.
- Im März 2025 enthüllte Solidigm auf der GTC AI Conference eine der weltweit ersten flüssigkeitsgekühlten Unternehmens-SSDs für KI-Einsätze. Die D7-PS10 E1.S SSD kombiniert PCIe-Speicher der Enterprise-Klasse mit Kaltplatten-Flüssigkühltechnologie, um die steigenden thermischen Anforderungen von High-Density-AI-Servern anzugehen. Die Technologie wurde entwickelt, um den Bedarf an konventionellen Storage-Device-Fans zu beseitigen und zukünftige voll flüssigkeitsgekühlte AI-Server-Architekturen zu unterstützen. Sie stärkt auch die Rolle von leistungsstarken SSDs in direkt angebundenen KI-Speicherumgebungen.
- Im Oktober 2024 kündigte NVIDIA eine neue BlueField-powered JBOF-Lösung von Supermicro an, um die KI-Speicher zu optimieren. Die Lösung verwendet NVIDIA BlueField DPUs innerhalb einer just-a-bunch-of-flash (JBOF)-Architektur und kann als direkter Speicher oder als vernetzte Datei- und Objektspeicher eingesetzt werden. Mit dem DPU-basierten Ansatz kann die Speicherverarbeitung von der CPU wegbewegt werden, wodurch die Datenbewegungseffizienz für AI-Workloads verbessert wird. Die Entwicklung spiegelt die zunehmende Annahme von beschleunigten Speicherarchitekturen wider, die eine leistungsfähige Flash-Speicher effizienter mit der AI-Computing-Infrastruktur verbinden.
- Im Mai 2023 startete Micron das 6500 ION Hochleistungs-Datenzentrum SSD, um die steigenden Speicher- und Leistungsanforderungen von AI-Datenseen und anderen anspruchsvollen Workloads anzugehen. Die SSD nutzt die 232-Schicht NAND-Technologie und bietet einen hochkarätigen NVMe-Speicher, der für großformatige Datencenter-Einsätze konzipiert ist. Micron hob seine Eignung für AI-Datenseen hervor und berichtete über signifikante Leistungsverbesserungen bei Objekt-Speicher und Datenbank-Workloads. Der Start zeigt die zunehmende Verschiebung zu leistungsstarken NVMe SSDs, die in der Lage sind, die von KI-Anwendungen generierten expandierenden Datensätze zu unterstützen.
- Im November 2021 stellte NVIDIA Magnum IO GPUDirect Storage als Technologie zur Streaminierung der Datenbewegung zwischen Speicher und GPU-Speicher vor. GPUDirect Storage ermöglicht direkte Datenübertragungen zwischen lokalem NVMe oder Remote-Speicher und GPU-Speicher, während unnötige Kopien über CPU-Speicher umgehen. Diese Architektur reduziert die Latenz- und CPU-Auslastung und verbessert die Datenbewegung in GPU-basierte KI- und Hochleistungsrechner-Workloads. Die Entwicklung gründete eine wichtige technologische Grundlage für moderne, direkt angebundene KI-Speicherarchitekturen, die einen hohen Durchsatz erfordern, einen geringen Zugang zu GPU-Workload
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











