



Marktsegmentierung für globale Embolieschutzsysteme nach Produkt (distale Filter, distale Okklusionssysteme und proximale Okklusionssysteme), Material (Nitinol und Polyurethan), Verwendung (Einweg- und Mehrwegsysteme), Anwendung (Herz-Kreislauf-Erkrankungen, neurovaskuläre Erkrankungen und periphere Gefäßerkrankungen), Indikation (perkutane Koronarintervention, Karotisarterien- und Vena-saphena-Bypass-Erkrankungen, Transkatheter-Aortenklappenersatz und Sonstige), Endnutzer (Krankenhäuser, ambulante Operationszentren und Sonstige) – Branchentrends und Prognose bis 2033
Embolic Protection Devices Marktgröße
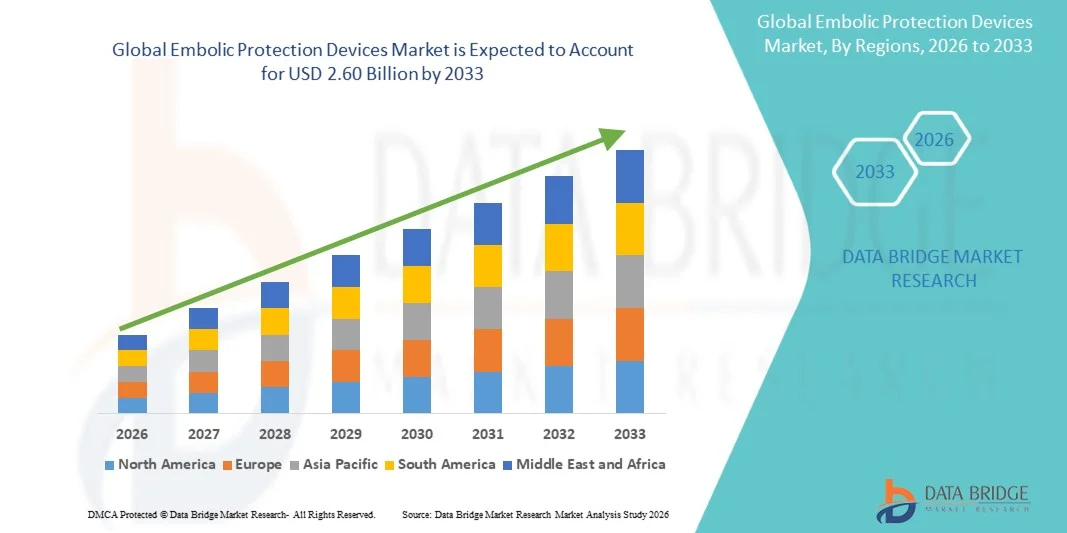
- Wie pro Data Bridge Market Research Analysis wurde die weltweite Marktgröße von Embolic Protection Devices bewertet1,34 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen2,60 Milliarden USD bis 2033, beiCAGR von 8.65%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen wieKoronare Arterkrankungund periphere Arterienerkrankungen, zusammen mit der zunehmenden Anzahl von minimalinvasiven Verfahren einschließlichAngioplastikundtranscatheter Interventionen, die zu einer stärkeren Einführung von Embolienschutzlösungen in der klinischen Praxis führt
- Darüber hinaus stellt das wachsende ärztliche Bewusstsein bezüglich prozessbedingter Komplikationen wie distale Embolisierung, verbunden mit zunehmender Nachfrage nach fortschrittlichen, zuverlässigen und patientensicheren Interventionseinrichtungen, embolische Schutzeinrichtungen als kritische Komponente in modernen Herz-Kreislauf-Verfahren her. Diese konvergierenden Faktoren beschleunigen die Einführung von Embolienschutztechnologien, wodurch die Wachstumstrajektorie des Marktes deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2025):1,34 Mrd. USD
Voraussichtlicher Marktwert (2033):2,60 Mrd. USD
Wettervorhersage CAGR (2026–2033):8.65%
Embolic Protection Devices Marktanalyse
- Embolische Schutzvorrichtungen, die zur Erfassung und Beseitigung von bei interventionellen Herz-Kreislauf- und Gefäßprozeduren entstehenden Trümmern konzipiert sind, sind aufgrund ihrer Fähigkeit, das Risiko von prozessbedingten Komplikationen zu reduzieren und die Patientenergebnisse zu verbessern, immer wichtigere Bestandteile in modernen minimalinvasiven Behandlungen in Krankenhäusern und ambulanten chirurgischen Eingriffen.
- Die eskalierende Nachfrage nach Embolienschutzgeräten wird in erster Linie durch die zunehmende globale Belastung von Herz-Kreislauf-Bedingungen wie koronarer Arterienerkrankung und Schlaganfall, die zunehmende Einführung minimalinvasiver Verfahren und die zunehmende Betonung der Patientensicherheit und der Verfahrenseffizienz bei Gesundheitsdienstleistern gefördert.
- Nordamerika dominierte den Markt für embolische Schutzvorrichtungen mit dem größten Umsatzanteil von 41,2% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung von interventionellen Kardiologie-Verfahren und eine starke Präsenz von wichtigen Marktteilnehmern, wobei die Vereinigten Staaten ein erhebliches Wachstum erleben, das durch günstige Rückzahlungspolitiken und kontinuierliche technologische Fortschritte bei Gefäßgeräten verursacht wird.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Markt für Embolie-Schutzgeräte während der Prognosezeit aufgrund der steigenden Gesundheitsausgaben, des steigenden Bewusstseins für Herz-Kreislauf-Erkrankungen und der Verbesserung des Zugangs zu fortschrittlichen Medizintechnologien in Schwellenländern wie China und Indien
- Distal-Filtergeräte Segment dominierte den Markt der Embolic-Schutzgeräte mit einem Marktanteil von 45,6% im Jahr 2025, angetrieben durch ihre weit verbreitete Verwendung in der Carotid-Arterie-Stenting und ihre Wirksamkeit bei der Erfassung von Embolic-Debris unter Beibehaltung des kontinuierlichen Blutflusses während der Verfahren
Report Scope und Embolic Protection Devices Marktsegmentierung
|
Attribute |
Embolic Protection Devices Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Embolic Protection Devices Markttrends
„Rising Integration with Advanced Interventional and Imaging Technologies“
- Ein signifikanter und beschleunigter Trend im globalen Markt für Embolik-Schutzgeräte ist die zunehmende Integration mit fortschrittlichen interventionellen Kardiologietechniken und Bildgebungstechnologien wie intravaskulärem Ultraschall und Echtzeit-Leitungssystemen, die die Verfahrensgenauigkeit und Patientensicherheit deutlich verbessern
- So werden z.B. bei Transcatheter-Aortic-Ventiler-Ersatzverfahren eingesetzte Embolie-Schutzsysteme zunehmend mit bildgebender Anleitung integriert, um eine optimale Platzierung und effektive Abscheidung von Trümmern zu gewährleisten, die klinische Ergebnisse bei Hochrisikopatienten zu verbessern
- Technologische Fortschritte bei Embolienschutzgeräten ermöglichen eine verbesserte Aufnahmeeffizienz, reduzierte Kreuzungsprofile und eine verbesserte Lieferbarkeit in komplexen Anatomien. So sind neuere distale Filtereinrichtungen dazu ausgelegt, den kontinuierlichen Blutfluss bei gleichzeitiger effektiver Einnahme von Embolien zu erhalten, wodurch das Risiko von Komplikationen wie Schlaganfall bei Prozeduren reduziert wird.
- Die nahtlose Integration von Embolienschutzgeräten mit minimalinvasiven Herz-Kreislauf-Eingriffen erleichtert verbesserte Verfahrenserfolge und reduzierte Rückgewinnungszeiten. Durch eine verbesserte Kompatibilität mit katheterbasierten Systemen können Kliniker komplexe Eingriffe mit mehr Vertrauen und Sicherheit durchführen und ein effizienteres Behandlungsökosystem schaffen
- Dieser Trend zu präziseren, effizienten und patientenzentrierten Interventionslösungen ist die grundlegende Neuformulierung von klinischen Praktiken in der Herz-Kreislauf-Betreuung. Folglich entwickeln Unternehmen wie Boston Scientific Embolie-Schutzgeräte der nächsten Generation mit verbesserter Flexibilität, verbesserten Fangmechanismen und Kompatibilität mit fortschrittlichen Interventionsplattformen
- Die Nachfrage nach Embolien-Schutzgeräten, die eine hohe Verfahrenseffizienz und eine nahtlose Integration mit modernen Interventionstechnologien bieten, wächst in Krankenhäusern und Spezialklinikzentren rasant, da Gesundheitsdienstleister zunehmend verbesserte Patientenergebnisse und reduzierte Komplikationsraten priorisieren
- Die Entwicklung von miniaturisierten und profilarmen Embolienschutzgeräten, die für kleinere Gefäße und komplexe Anatomien geeignet sind, ermöglicht eine Ausweitung in bisher anspruchsvolle Verfahren, die Schaffung neuer klinischer Anwendungen und Marktchancen
Embolic Protection Devices Market Dynamics
Fahrer
„Wachsige Nachfrage aufgrund der steigenden Herz-Kreislauf-Krankheit Burden und minimal invasive Verfahren“
- Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und die zunehmende Übernahme minimalinvasiver Eingriffsverfahren sind wichtige Treiber für die erhöhte Nachfrage nach Embolienschutzgeräten
- So betonte Medtronic im März 2025 Fortschritte bei Embolienschutzlösungen, die für komplexe Herz-Kreislauf-Interventionen entwickelt wurden, wobei es sich um eine Verbesserung der Verfahrenssicherheit und eine Verringerung der Embolikkomplikationen handelt, die erwartet werden, dass das Marktwachstum während der Prognosezeit vorangetrieben wird.
- Da Gesundheitsanbieter sich stärker auf die Reduzierung von prozessbedingten Komplikationen konzentrieren, bieten Embolienschutzgeräte fortschrittliche Funktionen wie effiziente Ablagerungen und kontinuierliche Blutflusswartung an, was einen kritischen Vorteil gegenüber Prozeduren ohne Schutzsysteme bietet
- Darüber hinaus machen die zunehmende Einführung minimalinvasiver Techniken und die wachsende Anzahl von katheterbasierten Eingriffen embolische Schutzeinrichtungen zu einem integralen Bestandteil moderner Herz-Kreislauf-Behandlungen, um sicherere und effektivere Verfahren zu gewährleisten.
- Das zunehmende Bewusstsein für Komplikationen wie die distale Veredelung, kombiniert mit der Notwendigkeit verbesserter Patientenergebnisse und reduzierter Krankenhausaufenthalte, sind Schlüsselfaktoren, die die Annahme von Embolienschutzgeräten in entwickelten und aufstrebenden Gesundheitsmärkten fördern. Der Trend zu technologisch fortschrittlichen Interventionslösungen und die zunehmende Verfügbarkeit von Fachkräften tragen weiter zum Marktwachstum bei
- Die Erweiterung der strukturellen Herzerkrankungen, einschließlich der transcatheter Mitral- und Tricuspid-Ventilverfahren, treibt zusätzliche Nachfrage nach Embolienschutzeinrichtungen, um prozessprägsame Ereignisse zu verhindern
- Die zunehmende Zusammenarbeit zwischen Geräteherstellern und Krankenhäusern, um Schulungen und Verfahrensunterstützung zu ermöglichen, verstärkt das Vertrauen der Klinik, beschleunigte Adoption und unterstützt das Gesamtwachstum des Marktes
Zurückhaltung/Challenge
„High Cost und Procedural Complexity Limiting Adoption“
- Um die hohen Kosten von Embolienschutzgeräten und die Komplexität ihrer Verwendung zu decken, stellt die Marktdurchdringung eine bedeutende Herausforderung dar. Da diese Geräte spezialisierte Ausbildung und Fachwissen erfordern, kann ihre Annahme in bestimmten Gesundheitseinstellungen begrenzt werden
- Zum Beispiel hat die Anforderung zusätzlicher Verfahrensschritte und Gerätekosten während der Interventionen einige Gesundheitsdienstleister zögerlich gemacht, Embolieschutzeinrichtungen, insbesondere in kostensensitiven Märkten, zu übernehmen.
- Die Bewältigung dieser Herausforderungen durch kostengünstige Produktentwicklung, vereinfachte Gerätedesigns und erweiterte Schulungsprogramme ist entscheidend für eine breitere Akzeptanz. Unternehmen wie Abbott Laboratories betonen die einfache Nutzung und verbesserte Geräteeffizienz in ihren Produktinnovationen, um die Akzeptanz unter den Klinikern zu fördern
- Darüber hinaus können die Erstattungsbeschränkungen und die Variabilität in verschiedenen Regionen als ein Hindernis für die Annahme dienen, insbesondere bei der Entwicklung von Volkswirtschaften, in denen die Gesundheitsbudgets eingeschränkt sind. Während fortgeschrittene Embolienschutzsysteme erhebliche klinische Vorteile bieten, können ihre höheren Kosten im Vergleich zu Standard-Interventionswerkzeugen die Zugänglichkeit begrenzen
- Während die Investitionen im Gesundheitswesen allmählich zunehmen, kann die wahrgenommene Kostenbelastung und die verfahrenstechnische Komplexität noch die weit verbreitete Annahme behindern, insbesondere in Anlagen mit begrenzten Ressourcen oder geringeren Verfahrensvolumina.
- Die Bewältigung dieser Herausforderungen durch verbesserte Rückerstattungsrahmen, klinische Ausbildung und die Entwicklung erschwinglicher und benutzerfreundlicher Embolie-Schutzlösungen wird für ein nachhaltiges Marktwachstum von entscheidender Bedeutung sein
- Ein begrenztes Bewusstsein und die Annahme kleinerer Krankenhäuser und Kliniken, insbesondere in Schwellenregionen, beschränkt die Marktdurchdringung und unterstreicht die Notwendigkeit breiterer Bildungsinitiativen
- Stringent regulatorische Zulassungen und die Notwendigkeit einer klinischen Validierung können Produkteinführungen verzögern und die Entwicklungskosten erhöhen und zusätzliche Herausforderungen für die Markterweiterung stellen
Embolic Protection Devices Marktbereich
Der Markt wird auf Basis von Produkt, Material, Nutzung, Anwendung, Indikation und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der embolische Schutzeinrichtungenmarkt in distale Filtereinrichtungen, distale Okklusionseinrichtungen und proximale Okklusionseinrichtungen segmentiert. Distal Filter Devices dominierte den Markt mit dem größten Umsatzanteil von 45,6% im Jahr 2025, angetrieben durch ihre breite Annahme in carotid artery Stting und perkutanen koronaren Interventionen. Diese Geräte ermöglichen einen kontinuierlichen Blutfluss während der Erfassung von körpereigenen Trümmern, wodurch das Risiko von Schlaganfall und anderen prozessbedingten Komplikationen reduziert wird. Kardiolologen bevorzugen häufig distale Filtergeräte für ihre einfache Bereitstellung, etablierte klinische Wirksamkeit und Kompatibilität mit mehreren Katheter-basierten Eingriffen. Die Nachfrage wird weiter durch umfangreiche klinische Studien unterstützt, die ihre Wirksamkeit bei der Verhinderung der distalen Embolisierung zeigen. Krankenhäuser und spezielle Herzzentren investieren stark in distale Filtereinrichtungen für Hochrisikopatienten, und Innovationen wie Low-Profil-Filter und verbesserte Mesh-Designs verbessern die Aufnahmeeffizienz und Verfahrenssicherheit.
Proximale Occlusion Devices werden erwartet, dass die schnellste Wachstumsrate von 9,8% von 2026 bis 2033, die durch ihre zunehmende Verwendung in komplexen Eingriffen wie transcatheter aortic Ventilersatz (TAVR) und saphenous Venen-Pfropfverfahren betrieben wird, beobachtet wird. Proximale Okklusionsgeräte stoppen vorübergehend den Blutfluss vor, um embolische Ereignisse bei Hochrisiko-Prozeduren zu verhindern, wodurch eine erhöhte Sicherheit bei Patienten mit komplexen Anatomien gewährleistet wird. Ihre wachsende Adoption wird durch ein zunehmendes Bewusstsein unter interventionellen Kardiologen in Bezug auf distale Embolisierungsrisiken in Hochrisikopopulationen getrieben. Fortschritte in der Geräteflexibilität, der Lieferbarkeit und der Benutzerfreundlichkeit sind ermutigende Krankenhäuser und chirurgische Zentren, diese Systeme in Standard-Prozessprotokolle zu integrieren.
- Von Material
Auf der Basis von Material wird der Markt der Embolienschutzvorrichtungen zu Nitinol und Polyurethan segmentiert. Nitinol dominierte den Markt mit dem größten Anteil im Jahr 2025 aufgrund seiner ausgezeichneten Formgedächtniseigenschaften, Flexibilität und Biokompatibilität. Nitinol-Geräte ermöglichen eine einfachere Navigation durch knusprige Gefäße und gewährleisten einen präzisen Einsatz, der bei neurovaskulären und koronaren Eingriffen kritisch ist. Cardiologen bevorzugen Nitinol-basierte Geräte, weil sie komplexen Gefäßanatomen entsprechen, ohne Trauma oder Behinderung zu verursachen, wodurch die Verfahrensergebnisse verbessert werden. Darüber hinaus macht Nitinols Haltbarkeit und Müdigkeitsbeständigkeit es sowohl für distale als auch für proximale Embolienschutzanwendungen geeignet. Kontinuierliche Materialinnovationen verbessern die Geräteleistung, erhöhen das Vertrauen in die Klinik und erweitern ihre Annahme in hochvolumigen Herzzentren.
Polyurethan wird erwartet, dass das schnellste Wachstum während der Prognoseperiode, angetrieben durch seine Wirtschaftlichkeit und zunehmende Verwendung in Einweg-Embol-Schutzvorrichtungen. Polyurethan-basierte Filter und Okklusionsgeräte sind leicht, flexibel und mit verschiedenen Liefersystemen kompatibel, was sie sowohl für Krankenhäuser als auch für ambulante chirurgische Zentren attraktiv macht. Darüber hinaus unterstützen Polyurethan-Geräte eine skalierbare Fertigung für aufstrebende Märkte, wo die Erreichbarkeit ein wesentlicher Faktor ist und eine breitere Annahme begünstigt. Die Vielseitigkeit des Materials ermöglicht auch die Integration mit innovativen Designs, die die Abscheidungseffizienz und Verfahrenssicherheit verbessern.
- Von der Nutzung
Auf Basis der Nutzung wird der Markt in Einweggeräte und wiederverwendbare Geräte segmentiert. Disposable Devices dominierten den Markt mit dem größten Umsatzanteil von 52,3% im Jahr 2025, aufgrund der wachsenden Präferenz für Einweg-Geräte, die Infektionsrisiko minimieren und die Notwendigkeit einer Sterilisation zwischen den Verfahren beseitigen. Krankenhäuser verlassen sich zunehmend auf Einweg-Embolenschutzvorrichtungen für Hochrisikoeingriffe, um Patientensicherheit, Verfahrenseffizienz und regulatorische Compliance zu gewährleisten. Klinische Mitarbeiter schätzen diese Geräte für ihre gleichbleibende Leistung, einfache Handhabung und reduzierte Wartungsanforderungen. Die zunehmende Anzahl von perkutanen Koronar- und Karotisinterventionen trägt auch zur wachsenden Nachfrage nach Einweglösungen in entwickelten und aufstrebenden Märkten bei.
Reusable Devices werden erwartet, dass das schnellste Wachstum während der Prognosezeit, angetrieben von Krankenhäusern, um die Prozesskosten in hochvolumigen Zentren zu optimieren. Wiederverwendbare Embolienschutzvorrichtungen können über mehrere Verfahren sterilisiert und verwendet werden, was Kostenvorteile gegenüber Einweg-Alternativen bietet. Technologische Verbesserungen der Gerätestabilität, der Einfachheit der Reinigung und der Sicherheit unterstützen die Einführung von wiederverwendbaren Systemen weiter. Darüber hinaus sind wiederverwendbare Geräte in aufstrebenden Märkten besonders attraktiv, in denen Gesundheitsdienstleister Kosteneffizienz mit Patientensicherheit und klinischen Ergebnissen ausgleichen.
- Anwendung
Auf der Basis der Anwendung wird der Markt für Embolienschutzgeräte zu Herz-Kreislauf-Erkrankungen, neurovaskulären Erkrankungen und peripheren Gefäßerkrankungen segmentiert. Herz-Kreislauf-Krankheiten dominierten den Markt mit dem größten Anteil von 48,5% im Jahr 2025, angetrieben durch die hohe Prävalenz der koronaren Arterien-Krankheit und zunehmende Anzahl von perkutanen koronaren Eingriffen. Diese Vorrichtungen sind entscheidend, um eine distale Embolisierung bei Stenting- und Angioplastieverfahren zu verhindern, wodurch prozessbedingte Komplikationen wie Myokardinfarkt oder Schlaganfall reduziert werden. Cardiologists verlassen sich auf Embolenschutzvorrichtungen für hochrisikobehaftete Patienten, insbesondere bei komplexen Läsionsanatomien und saphenösen Venentransplantationen. Kontinuierliche technologische Weiterentwicklungen, wie kleinere Kreuzungsprofile und verbesserte Aufnahmeeffizienz, verbessern die Akzeptanz in Herz-Kreislauf-Anwendungen.
Neurovaskuläre Krankheiten werden erwartet, dass das schnellste Wachstum während der Prognosezeit, angetrieben durch steigende Auftreten von ischämischen Hüben und die zunehmende Verwendung von Embolien Schutzvorrichtungen während der Carotid Arterie Stenting. Die Einführung neurovaskulärer Schutzsysteme wird durch wachsendes Bewusstsein bei Neurologen und interventionellen Kardiologen in Bezug auf die Schlaganfallprävention bei hochrisikoneuronvaskulären Verfahren gefördert. Miniaturisierte, Low-Profil-Geräte, die für knusprig zerebrale Gefäße konzipiert sind, ermöglichen eine breitere klinische Anwendung, insbesondere bei älteren und risikoreichen Patienten. Auch die zunehmende Beteiligung von Krankenhausinvestitionen in neurointerventionelle Einrichtungen und Regierungsinitiativen zur Reduzierung der taktbedingten Morbidität und Mortalität tragen zu einem schnellen Wachstum bei.
- Indikation
Auf der Grundlage der Indikation wird der Markt der Embolienschutzvorrichtungen zu perkutanen Koronar-, Karotidarterie-, Schleimhauttransplantat-Erkrankungen, Transcatheter-Aortenklappenersatz (TAVR) und anderen segmentiert. Perkutane Coronary dominierte den Markt mit dem größten Anteil von 44,7% im Jahr 2025, angetrieben durch das hohe Volumen von koronaren Eingriffen weltweit durchgeführt und die kritische Notwendigkeit, distale Embolisierung während dieser Verfahren zu verhindern. Cardiologen bevorzugen Embolieschutzeinrichtungen in perkutanen koronaren Eingriffen (PCI), die saphenöse Venentransplantate und komplexe Läsionen beinhalten, um das Risiko von myokardiellen Infarkten zu reduzieren und Verfahrensergebnisse zu verbessern. Kontinuierliche Fortschritte bei der Gerätegestaltung, wie verbesserte Kreuzungsprofile und verbesserte Debriserfassung, werden zunehmend angenommen. Der große Patientenpool, kombiniert mit günstigen Rückzahlungspolitiken in entwickelten Märkten, stärkt die Dominanz dieses Segments weiter. So verlassen sich hochrisikoe PCI-Fälle zunehmend auf distale Filtereinrichtungen, um die Patientensicherheit und die Verfahrenseffizienz zu gewährleisten.
Transcatheter Aortic Valve Replacement (TAVR) wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, die durch die steigende Prävalenz der aortischen Stenose und die zunehmende Annahme von minimalinvasiven TAVR-Verfahren, insbesondere bei älteren Patienten. Embolische Schutzvorrichtungen sind während der TAVR entscheidend, um die zerebrale Einprägung und Schlaganfall zu verhindern, was sie zu einem wesentlichen Nebenschluss bei risikoreichen Eingriffen macht. Technologische Innovationen wie kompakte, lieferfähige Filter, die tortuous vasculature navigieren können, unterstützen ein schnelles Wachstum. Die zunehmende Anzahl von strukturellen Herzprogrammen in Krankenhäusern weltweit und klinische Nachweise, die die Schlaganfallreduktion mit dem Embolienschutz belegen, beschleunigen die Marktakzeptanz weiter. So implementieren Krankenhäuser in Nordamerika und Europa zunehmend TAVR-Verfahren mit integrierten Embolienschutzsystemen zur Verbesserung der Patientenergebnisse.
- Durch Endbenutzer
Auf der Grundlage von Endbenutzern wird der Markt für Embolienschutzgeräte in Krankenhäuser, ambulatorische chirurgische Zentren (ASCs) und andere segmentiert. Die Krankenhäuser dominierten den Markt mit dem größten Anteil von 65,8% im Jahr 2025, aufgrund des hohen Volumens der komplexen Interventionsverfahren in diesen Einstellungen und der Verfügbarkeit fortgeschrittener Infrastrukturen. Krankenhäuser bevorzugen Embolienschutzvorrichtungen für hochrisikobehaftete Patienten, die PCI-, Carotid-Stenting- und TAVR-Verfahren durchlaufen, da diese Geräte die Verfahrenssicherheit und die klinischen Ergebnisse verbessern. Das Vorhandensein von qualifizierten interventionellen Kardiologen, robusten Prozessunterstützungssystemen und Zugang zu modernsten Bildgebungstechnologien treibt die Krankenhausannahme weiter voran. So nutzen z.B. tertiäre Herzzentren in den USA und Europa weitgehend distale Filter- und proximale Okklusionseinrichtungen in der Routineinterventionspraxis. Darüber hinaus investieren Krankenhäuser in Trainingsprogramme und Technologie-Upgrades, um eine optimale Gerätenutzung und Patientensicherheit zu gewährleisten.
Ambulatory Surgical Centers (ASCs) werden erwartet, dass das schnellste Wachstum während der Prognoseperiode, die durch den steigenden Trend der minimalinvasiven Herz-Kreislauf-Prozesse außerhalb der traditionellen Krankenhaus-Einstellungen durchgeführt wird. ASCs bieten eine kostengünstige und effiziente Pflege für risikoarme Patienten und bieten Zugang zu Embolienschutzeinrichtungen für routinemäßige Eingriffe. Die Einführung dieser Geräte in ASCs wird durch technologische Verbesserungen unterstützt, die den Einsatz vereinfachen, die Prozesszeit reduzieren und die Sicherheit verbessern. So führen ASCs in Schwellenländern und entwickelten Regionen zunehmend PCI und periphere Eingriffe mit Einweg- distalen Filtergeräten durch und treiben ein schnelles Segmentwachstum. Darüber hinaus tragen günstige regulatorische Rahmenbedingungen und eine zunehmende Patientenpräferenz bei ambulanten Verfahren zur beschleunigten Einführung von Embolienschutzeinrichtungen in ASCs bei.
Embolic Protection Devices Markt Regionale Analyse
- Nordamerika dominierte den embolischen Schutzgerätemarkt mit dem größten Umsatzanteil von 41,2% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung von interventionellen Kardiologieverfahren und eine starke Präsenz von wichtigen Marktteilnehmern
- Healthcare-Anbieter in der Region hoch priorisieren die Patientensicherheit und die verfahrenstechnische Wirksamkeit, wodurch embolische Schutzeinrichtungen eine Standardkomponente in hochrisikoreichen Eingriffen wie perkutanen koronaren Eingriffen (PCI), carotid artery stenting und transcatheter aortic Ventilersatz (TAVR)
- Diese weit verbreitete Adoption wird durch günstige Rückzahlungsrichtlinien, etablierte Krankenhausnetze und die Präsenz führender Gerätehersteller, die in kontinuierliche Innovation und klinische Ausbildungsprogramme investieren, weiter unterstützt.
US Embolic Protection Devices Market Insight
Der Markt der US-amerikanischen Embolienschutzgeräte eroberte den größten Umsatzanteil von 79% im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und die zunehmende Übernahme minimalinvasiver Interventionsverfahren getrieben wurde. Krankenhäuser und spezialisierte Herzzentren priorisieren die Patientensicherheit, machen embolische Schutzeinrichtungen zu einem Standard bei perkutanen koronaren Eingriffen (PCI), Carotid Artery Stting und Transcatheter Aortic Ventil Ersatz (TAVR). Der wachsende Fokus auf die Reduzierung prozessbedingter Komplikationen, kombiniert mit günstigen Rückzahlungsrichtlinien, fortgeschrittener klinischer Infrastruktur und kontinuierlicher Innovation von führenden Herstellern, weiterer Absatzmarkterweiterung. Darüber hinaus übernehmen die US-Kardiolologen zunehmend Geräte der nächsten Generation mit verbesserter Ablagerungseffizienz und Low-Profil-Designs, Verbesserung der Verfahrensergebnisse und Unterstützung breiterer Annahme.
Europa Embolic Protection Devices Market Insight
Der Markt für Embolie-Schutzvorrichtungen in Europa soll sich während des gesamten Prognosezeitraums mit einer beträchtlichen CAGR ausdehnen, vor allem durch einen starken Fokus auf Herz-Kreislauf-Erkrankung und eine zunehmende Anzahl von Interventionsverfahren. Die Einführung von Embolienschutzgeräten wird durch gut ausgestattete Krankenhäuser, die frühzeitige Einführung fortschrittlicher Interventionstechnologien und das zunehmende Bewusstsein der Kardiologen in Bezug auf die Verfahrenssicherheit gefördert. Länder wie Deutschland, Frankreich und Italien zeigen einen zunehmenden Einsatz in neuen und komplexen Herz-Kreislauf-Verfahren, unterstützt durch klinische Nachweise, die reduzierten Schlaganfall und distale Einprägungsrisiken belegen. Darüber hinaus beschleunigen die günstigen Gesundheitspolitiken und Investitionen in die Herz-Kreislauf-Infrastruktur die Adoption sowohl im Krankenhaus als auch in den ambulanten chirurgischen Einstellungen.
US Embolic Protection Devices Market Insight
Der Markt der US-amerikanischen Embolienschutzgeräte wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die durch die zunehmende Anzahl von perkutanen Interventionen und das zunehmende Bewusstsein für Schlaganfall und Herz-Kreislauf-Komplikationsprävention getrieben wird. Krankenhäuser und spezialisierte Herzzentren übernehmen Embolienschutzeinrichtungen, um Verfahrensrisiken während der PCI- und Karotidinterventionen zu reduzieren. Das starke Gesundheitssystem der USA, verbunden mit staatlichen Initiativen zur Verbesserung der Herz-Kreislauf- und klinischen Ergebnisse, unterstützt das Wachstum hochwertiger Interventionsgeräte. Darüber hinaus stimulieren die Zusammenarbeit zwischen Geräteherstellern und Krankenhäusern zur Schulung und Verfahrensführung die Marktakzeptanz weiter.
Deutschland Embolic Protection Devices Markt Einblick
Der Markt für Embolienschutzvorrichtungen in Deutschland soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch das zunehmende Bewusstsein für die Verfahrenssicherheit und technologische Innovation in Herz-Kreislauf-Interventionen gefördert wird. Die gut ausgebaute Krankenhausinfrastruktur Deutschlands und die Fokussierung auf fortschrittliche Gesundheitslösungen fördern die Einführung von Embolienschutzgeräten, insbesondere für hochrisikoreiche PCI- und TAVR-Verfahren. Klinische Nachweise, die eine reduzierte distale Einprägung und Schlaganfallrisiko belegen, fördern die Übernahme unter Kardiologen. Integration mit modernen Interventionsplattformen, Betonung der Patientensicherheit und das Vorhandensein führender Hersteller von globalen und inländischen Geräten tragen zu einem stetigen Marktwachstum bei.
Asien-Pazifik Embolic Protection Devices Market Insight
Der asiatisch-pazifische Markt für Embolienschutzgeräte wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 11,5% wachsen, der durch steigende Herz-Kreislauf-Erkrankungenprävalenz, steigende Gesundheitsausgaben und den Ausbau des Zugangs zu minimalinvasiven Interventionsverfahren in Ländern wie China, Indien und Japan angetrieben wird. Regierungsinitiativen, die eine fortgeschrittene Herzpflege fördern, sowie das zunehmende Bewusstsein der Kardiologen in Bezug auf den Schutz der Embolie, sind ermutigende Annahme in Krankenhäusern und chirurgische Zentren. Die Entstehung regionaler Fertigungszentren für Herz-Kreislauf-Geräte verbessert die Zugänglichkeit und verringert die Kosten, wodurch eine breitere Nutzung von Embolienschutztechnologien ermöglicht wird. Darüber hinaus treiben zunehmende Verfahrensmengen und steigende Investitionen in die kardiale Infrastruktur das Marktwachstum über die APAC hinaus.
Japan Embolic Protection Devices Market Insight
Der Markt für Embolienschutzgeräte in Japan gewinnt aufgrund der fortschrittlichen Gesundheitsinfrastruktur, der hohen Prävalenz älterer Patienten mit Herz-Kreislauf-Bedingungen und der steigenden Nachfrage nach minimalinvasiven Eingriffen an Dynamik. Japanische Krankenhäuser betonen die Patientensicherheit und reduzierte prozessbedingte Komplikationen, die zunehmende Abhängigkeit von Embolienschutzeinrichtungen während PCI, Carotid Artery Stting und TAVR-Verfahren. Die Integration dieser Geräte mit bildgebenden und katheterbasierten Systemen verbessert die Verfahrensgenauigkeit und klinische Ergebnisse. Darüber hinaus dürfte die alternde Bevölkerung Japans die Nachfrage nach sichereren und effizienteren kardiovaskulären Interventionen sowohl in Krankenhaus- als auch ambulanter Einstellungen steigern und die Markterweiterung unterstützen.
Indien Embolic Protection Devices Market Insight
Der indische Markt für Embolienschutzmittel entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, der auf die zunehmende Belastung von Herz-Kreislauf-Erkrankungen, schnelle Urbanisierung und Verbesserung der Gesundheitsinfrastruktur zurückzuführen ist. Krankenhäuser und spezielle Herzzentren übernehmen Embolienschutzeinrichtungen, um die distalen Eindämmungsrisiken bei PCI- und TAVR-Verfahren zu reduzieren. Der Weg zur Einrichtung fortschrittlicher Herzpflegeeinrichtungen, neben der Verfügbarkeit kosteneffizienter und lokal hergestellter Geräte, beschleunigt das Marktwachstum. Darüber hinaus ist die zunehmende Sensibilisierung der Kardiolologen und Patienten in Bezug auf die Verfahrenssicherheit und verbesserte klinische Ergebnisse in Indiens Wohn- und Gewerbegesundheitseinstellungen weit verbreitet.
Embolic Protection Devices Marktanteil
Die Branche Embolic Protection Devices wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Abbott (USA)
- Boston Scientific Corporation (USA)
- Medtronic (Irland)
- Kardinal Health, Inc. (USA)
- Terumo Corporation (Japan)
- Contego Medical, LLC (USA)
- Cook.
- Cordis Corporation (USA)
- Edwards Lifesciences Corporation (USA)
- Emboline, Inc. (USA)
- InspireMD, Inc. (USA)
- Merit Medical Systems, Inc. (USA)
- MicroPort Scientific Corporation (China)
- Nipro Medical Corp. (Japan)
- Transverse Medical, Inc. (USA)
- W. L. Gore & Associates, Inc. (USA)
- Claret Medical, Inc. (USA)
- Innovative Cardiovascular Solutions, LLC (USA)
- Keystone Heart Ltd. (Schweiz)
- Allium Medical Solutions Ltd. (Israel)
Was sind die jüngsten Entwicklungen im Global Embolic Protection Devices Market
- Im Oktober 2025 kündigte Emboline, Inc. den Abschluss der Patienten-Einschreibung in seiner zentralen klinischen Studie der US IDE (ProtectH2H) zur Bewertung des Emboliner® Embolic Protection Catheters bei Patienten, die TAVR unterziehen, an.
- Im März 2025 zeigte eine große klinische Studie (BHF PROTECT‐TAVI), die am American College of Cardiology's Annual Scientific Session präsentiert wurde, dass ein weit verbreitetes zerebrales Embolienschutzgerät das Schlaganfallrisiko nicht signifikant verringerte, wenn es routinemäßig während der TAVR-Prozeduren verwendet wurde, stimulierte Debatte über klinische Nutzen und Gestaltung zukünftiger embolischer Schutztechnologien
- Im Oktober 2024 kündigte EMBLOKTM die Einschreibung der ersten 50 Patienten in seiner klinischen Studie für das EmblokTM Embolic Protection System an, zusammen mit der Ernennung eines wissenschaftlichen und strategischen Beirats, um die Entwicklung dieses Embolic Protection-Geräts der nächsten Generation zu unterstützen, das Schlaganfall und andere Komplikationen während der TAVR reduziert
- Im März 2024 kündigte Emboline, Inc. an, dass der 100. Patient in seinem Protect the Head to Head IDE Test des Emboliner® Embolenschutzkatheters behandelt worden war, was den Fortschritt bei der klinischen Auswertung eines Geräts zur Erfassung von Embolic-Debris und zur Verringerung des Verfahrenshubrisikos bei transcatheteren Herzprozessen bedeutete.
- Im Mai 2023 kündigte Emboline, Inc. an, dass der erste Patient in der klinischen IDE-Studie seines Emboliner® Full‐Body Embolic Protection Catheter behandelt wurde, um das Schlaganfallrisiko beim transcatheter aortic Ventilersatz (TAVR) zu minimieren, einen wichtigen Meilenstein in der Vollkörper- Embolic Protection Research zu markieren und den Weg für zukünftige Sicherheitsdaten zu ebnen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











