


Segmentierung des globalen Fibrinogen-Testmarktes nach Reagenzientyp (QFA-Thrombin-Kits, Fibrinogen-Kits, Multifibren-Ureagenzien, STA-Fibrinogen-Kits und Imidazol-Puffer-Kits), Indikation (angeborene Fibrinogenstörungen, Fibrinogenspeicherkrankheiten, hereditäre Fibrinogen-α-Ketten-Amyloidose, erworbene Dysfibrinogenämie, Kryofibrinogenämie, disseminierte intravaskuläre Koagulation und Leberzirrhose im Endstadium), Produkttyp (Hitzepräzipitationstest, Gerinnungsmethode, Immunoassays und DNA-Tests) und Endnutzer (Krankenhäuser, Kliniken, Diagnostiklabore, ambulante Versorgungszentren sowie akademische Einrichtungen und Forschungsinstitute) – Branchentrends und Prognose bis 2033
Was ist die Fibrinogen Testing Market Size and Growth Rate
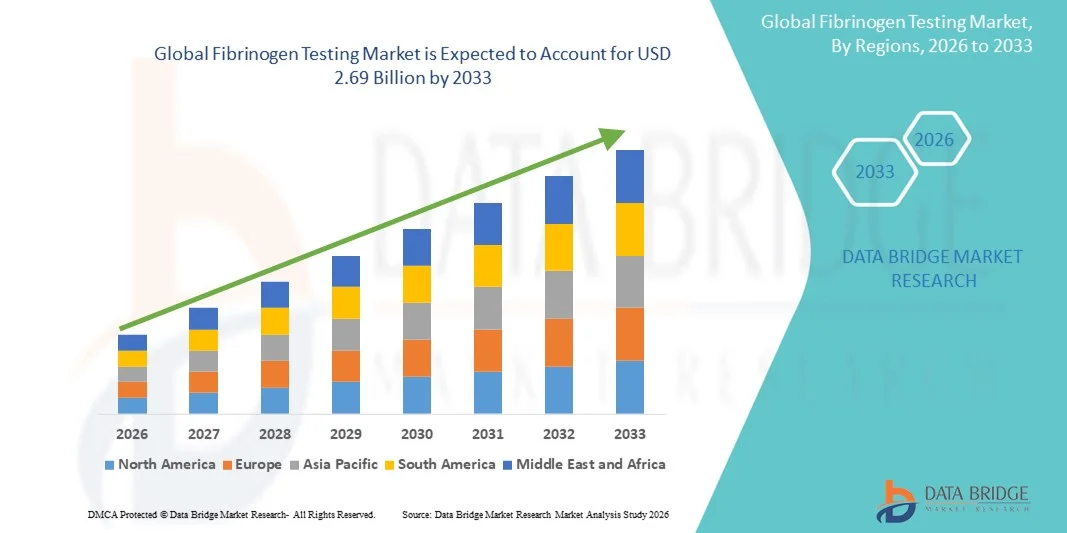
- Wie pro Data Bridge Market Research Analysis Globale Fibrinogen-Tests Marktgröße wurde bei1,54 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen2,69 Milliarden USD bis 2033, beiCAGR von 7,22%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der zunehmenden Prävalenz von Herz-Kreislauf-Erkrankungen, Blutungsstörungen und anderen Koagulopathien angetrieben, die eine höhere Nachfrage nach präzisen und schnellen Fibrinogentests verursachen
- Darüber hinaus ist die zunehmende Sensibilisierung bei Gesundheitsdienstleistern und Patienten in Bezug auf die Frühdiagnose und Überwachung von Blutgerinnungszuständen die Annahme fortschrittlicher Fibrinogentests und -systeme. Diese Faktoren beschleunigen kollektiv die Aufnahme von Fibrinogen-Testlösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1.54 Milliarden
- Voraussichtlicher Marktwert (2033): USD 2.69 Milliarden
- Prognose CAGR (2026–2033): 7,22%
Fibrinogen Testing Market Analysis
- Fibrinogen-Tests, die quantitative Bewertung von Fibrinogen-Spiegeln im Blut, wird immer wichtiger für die Diagnose und Verwaltung vonBlutungsstörungen, Herz-Kreislauf-Erkrankungen und andere koagulationsbedingte Bedingungen sowohl in klinischen als auch in Labor-Einstellungen aufgrund seiner Genauigkeit, schnellen Turnaround-Zeit und Kompatibilität mit automatisierten und manuellen Prüfsystemen
- Die steigende Nachfrage nach Fibrinogentests wird in erster Linie durch die zunehmende Prävalenz von Herz-Kreislauf- und thrombotischen Störungen, das zunehmende Bewusstsein bei Gesundheitsdienstleistern über die Frühdiagnose und die Fortschritte bei Reagenzienkits und Testmethoden gefördert.
- Nordamerika dominierte den Fibrinogen-Testmarkt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, angetrieben durch hohe Gesundheitsausgaben, fortgeschrittene diagnostische Infrastruktur und die Präsenz führender Diagnostikunternehmen, mit den USA eine signifikante Annahme verschiedener Fibrinogen-Reagenstypen und Testmethoden in Krankenhäusern und diagnostischen Labors
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Fibrinogen-Testmarkt während der Prognosezeit durch steigende Gesundheitsbewusstsein, zunehmende Prävalenz von Gerinnungsstörungen und Erweiterung der diagnostischen Infrastruktur in Schwellenländern wie China und Indien
- Immunoassays dominierten den Fibrinogen-Testmarkt mit einem Anteil von 45,8% im Jahr 2025, aufgrund ihrer hohen Empfindlichkeit, Spezifität und einfache Verwendung in klinischen und Forschungseinstellungen
Report Scope und Fibrinogen Testing Market Segmentation
|
Attribute |
Fibrinogen Testing Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Fibrinogen Testing Market Trends
Fortschritte bei der automatisierten und punktgenauen Prüfung
- Ein signifikanter und beschleunigter Trend im globalen Fibrinogen-Testmarkt ist die zunehmende Einführung automatisierter Analysatoren und Point-of-Care-Tests, die Verbesserung der Genauigkeit, Turnaround-Zeit und Betriebseffizienz in klinischen Labors und Krankenhäusern
- So bietet die Atellica COAG-Lösung von Siemens Healthineers eine automatisierte Fibrinogen-Messung mit hohem Durchsatz und minimalem manuellen Eingriff und ermöglicht eine schnelle Entscheidungsfindung in kritischen Pflegeeinstellungen
- IntegrationLaborinformationssysteme(LIS) undelektronische medizinische Aufzeichnungen(EMR) ermöglicht Echtzeit-Reporting, Trendanalyse und zentralisiertes Patientendatenmanagement, verbesserte Workflow-Effizienz und reduziert Diagnosefehler
- Die zunehmende Verwendung von bettseitigen und tragbaren Fibrinogen-Testgeräten ermöglicht es den Klinikern, schnelle Ergebnisse bei Operationen oder Notfallversorgung zu erzielen, die Patientenergebnisse zu verbessern und zeitnahe Eingriffe zu ermöglichen
- Die zunehmende Übernahme digitaler Überwachungsplattformen, die Fibrinogenspiegel im Laufe der Zeit verfolgen, ermöglicht eine personalisierte Patientenversorgung und eine bessere Verwaltung chronischer Koagulationsstörungen
- Der Trend zur Kombination von Fibrinogentests mit anderen Koagulationspaneelen erweitert die diagnostischen Fähigkeiten und bietet den Klinikern umfassende Einblicke in die Patientenhemostase
- Dieser Trend zur Automatisierung, Portabilität und Integration mit digitalen Gesundheitssystemen ist die Umgestaltung von Labor-Workflows und klinischen Erwartungen, die Nachfrage nach anspruchsvolleren und benutzerfreundlicheren Fibrinogen-Testlösungen
- Der Markt zeigt ein erhöhtes Interesse sowohl von Krankenhaus- als auch diagnostischen Laborsegmenten für fortgeschrittene Systeme, die genaue, schnelle und reproduzierbare Fibrinogenergebnisse liefern können
Fibrinogen Testing Market Dynamics
Fahrer
Erhöhung der Prävalenz von Herz-Kreislauf- und Koagulationsstörungen
- Das steigende Auftreten von Herz-Kreislauf-Erkrankungen, thrombotischen Störungen und Blutungskomplikationen ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Fibrinogentests
- Zum Beispiel hat Roche Diagnostics umfassende Koagulationstests eingeführt, die Fibrinogen-Assays enthalten, um die Frühdiagnose und die laufende Überwachung hochrisikoreicher Patienten zu unterstützen.
- Die zunehmende Sensibilisierung der Gesundheitsdienstleister in Bezug auf die Rolle von Fibrinogen in der Herz-Kreislauf-Risiko-Bewertung und chirurgischen Management ist eine weitere Förderung der weit verbreiteten Einführung von Fibrinogen-Testkits und automatisierten Analysatoren
- Die zunehmende Anzahl von chirurgischen Eingriffen, Lebererkrankungen und traumabedingten Krankenhausaufenthalten, die eine Koagulationsüberwachung erfordern, treibt das Marktwachstum
- Healthcare-Anbieter betonen auch präventive Diagnostik, die zur Integration von Fibrinogentests in Routine-Gesundheitsprüfungen und klinische Bewertungen führt, konsequente Nachfrage
- Die Erweiterung der Testmöglichkeiten sowohl im Krankenhaus als auch im unabhängigen Labor schafft Möglichkeiten für die Annahme fortgeschrittener Fibrinogen-Assays und Reagenzien.
- Zunehmende Förder- und Forschungsinitiativen für Gerinnungsstörungen beschleunigen die Entwicklung und Einführung neuer Fibrinogen-Testlösungen
- Strategische Partnerschaften zwischen diagnostischen Unternehmen und Krankenhäusern oder Forschungseinrichtungen erleichtern den schnelleren Einsatz und die klinische Validierung von Fibrinogen-Assays
Zurückhaltung/Challenge
Hohe Kosten für Advanced Testing und Reagent Accessibility Issue
- Die relativ hohen Kosten für automatisierte Fibrinogenanalysatoren, fortgeschrittene Immunoassay-Kits und Point-of-Care-Geräte stellen eine erhebliche Herausforderung für das Marktwachstum, insbesondere in Schwellenländern
- So werden beispielsweise tragbare Koagulationstests, die schnelle Fibrinogen-Ergebnisse anbieten, höher als herkömmliche Labor-basierte Kits geschätzt, was die Annahme in kostensensitiven Regionen begrenzt.
- Begrenzte Verfügbarkeits- und Lieferkettenzwänge von spezialisierten Fibrinogen-Reagenzien und Kits, einschließlich STA-Fibrinogen und Multifibren U-Reagenzien, können die Prüfung und die Zugänglichkeit in abgelegenen oder unterentwickelten Bereichen verzögern und verringern
- Während Labor-basierte manuelle Assays günstiger sind, sind sie arbeitsintensiv und anfällig für Variabilität, wodurch ein Kompromiss zwischen Kosten und Genauigkeit entsteht
- Um den weit verbreiteten Zugang zu erschwinglichen, qualitativ hochwertigen Fibrinogen-Test-Kits zu gewährleisten, sowie kostengünstige Automatisierungslösungen, ist entscheidend für die Überwindung von Marktannahmebarrieren
- Bei der Bewältigung von Preisbedenken, der Verbesserung der Reagensverteilung und der Bereitstellung flexibler Testlösungen wird ein nachhaltiges Wachstum, insbesondere bei der Entwicklung von Märkten, erforderlich sein.
- Regulatorische Anforderungen und die strikte Einhaltung der klinischen Tests können die operative Komplexität erhöhen und den Markteintritt für kleinere diagnostische Anbieter begrenzen
- Mangelndes geschultes Personal in Schwellenländern, um fortgeschrittene Fibrinogen-Testsysteme zu betreiben, kann die Annahme verlangsamen und die allgemeine Markterweiterung behindern
Fibrinogen Testing Market Scope
Der Markt wird auf der Grundlage von Reagenztyp, Indikation, Produkttyp und Endverbraucher segmentiert.
- Nachgefragt
Auf Basis des Reagenztyps wird der globale Fibrinogentestmarkt in Q.F.A. Thrombin Kits, Fibrinogen Kits, Multifibren Ureagents, STA-Fibrinogen Kits und Imidazole Buffer Kits segmentiert. Das Segment Fibrinogen Kits dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seine breite klinische Anwendbarkeit bei der Messung des Plasmafibrinogenspiegels zur Koagulationsbeurteilung getrieben wurde. Krankenhäuser und diagnostische Labore bevorzugen diese Kits aufgrund ihrer Genauigkeit, Zuverlässigkeit und Kompatibilität mit manuellen und automatisierten Testsystemen. Sie sind weit verbreitet für die Überwachung von Herz-Kreislauf-Erkrankungen, Blutungskomplikationen und Leber-bedingten Bedingungen, so dass sie eine Standardwahl für klinische Arbeitsabläufe. Die Integration mit Koagulationspaneelen und Laborinformationssystemen erhöht die betriebliche Effizienz und führt zu einer Reproduzierbarkeit. Ihre standardisierten Protokolle und die weit verbreitete Verfügbarkeit unterstützen die Adoption über verschiedene medizinische Einstellungen. Darüber hinaus werden Fibrinogen Kits in vorchirurgischen Bewertungen und Patientenüberwachung weitestgehend eingesetzt, um ihre dominante Position weiter zu stärken.
Das Segment STA-Fibrinogen Kits wird das schnellste Wachstum von 2026 bis 2033 beobachten, das durch steigende Nachfrage nach hochempfindlichen, automatisierten Koagulationstests getrieben wird. Diese Kits bieten schnelle Ergebnisse, Reproduzierbarkeit und Integration mit automatisierten Analysatoren, wodurch sie für hochvolumige Labors und kritische Pflegeeinheiten geeignet sind. Die Adoption steigt in fortgeschrittenen Gesundheitseinrichtungen und Regionen mit wachsender Point-of-Care-Test-Infrastruktur. Die Genauigkeit und Zuverlässigkeit von STA-Fibrinogen Kits in komplexen Koagulationsszenarien unterstützen eine schnelle Markterweiterung. Ihre Fähigkeit, mit modernen Labor-Workflows zu integrieren, erhöht die Annahme. Das zunehmende Bewusstsein der Kliniker über die Vorteile automatisierter, präziser Tests treibt Wachstum voran.
- Indikation
Auf der Grundlage der Indikation wird der Markt in angeborene Fibrinogen-Erkrankungen, Fibrinogen-Speicher-Erkrankungen, erbliche Fibrinogen α-Ketten-Amyloidose, erworbene Dysfibrinogenämie, Kryoofibrinogenämie, disseminierte intravaskuläre Koagulation (DIC) und end-stage Lebererkrankung segmentiert. Das DIC-Segment dominierte den Markt im Jahr 2025 aufgrund der hohen Prävalenz von Sepsis, Traumata und kritischen Krankheiten, die eine häufige Fibrinogenüberwachung erfordern. Krankenhäuser und ICUs verlassen sich auf Fibrinogentests für DIC-Patienten, um rechtzeitige Eingriffe zu ermöglichen. Die Integration von Fibrinogen-Assays in umfassende Koagulationspanelen verbessert die klinische Entscheidungsfindung. Das wachsende Bewusstsein der Kliniker über Früherkennung und Management unterstützt die Adoption. Standardisierte Testprotokolle in fortschrittlichen Gesundheitseinrichtungen führen zu einer starken Nachfrage. Eine regelmäßige Überwachung von Koagulationsparametern in chirurgischen und Notfallpflegeeinstellungen verstärkt die Dominanz.
Das Cryofibrinogenemia-Segment wird erwartet, dass das schnellste Wachstum während der Prognosezeit durch die zunehmende Anerkennung seltener Gerinnungsstörungen und die zunehmende Einführung spezialisierter Diagnostiktests beobachtet wird. Schwellenländer erweitern den Zugang zu fortschrittlichen Testkits, die ein schnelles Wachstum unterstützen. Eine verstärkte Forschung über die Kryoofibrinogenämie und damit verbundene Koagulationsbedingungen steigert die Marktchancen weiter. Das Segment profitiert von Sensibilisierungskampagnen, die auf eine frühzeitige Erkennung und personalisierte Betreuung abzielen. Die zunehmende Verfügbarkeit von Reagenzien und Point-of-Care Testkits beschleunigt die Adoption. Klinische Vorliebe für präzise und schnelle Diagnose treibt Segmentwachstum.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Markt in Wärmefällungstest, Klotierungsmethode, Immunoassays und DNA Tests segmentiert. Immunoassays dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil von 45,8% aufgrund ihrer hohen Empfindlichkeit, Spezifität und quantitativen Messfähigkeit. Krankenhäuser und diagnostische Labore verwenden häufig Immunoassays für die routinemäßige Patientenüberwachung und thrombotische Risikobewertung. Die Kompatibilität mit automatisierten Analysatoren verbessert die Betriebseffizienz und reduziert Fehler. Die Integration mit Koagulationsfeldern und elektronischen Meldesystemen stärkt die Marktherrschaft. Immunoassays sind zuverlässig, reproduzierbar und sowohl für klinische als auch für Forschungsanwendungen geeignet. Ihre breite Übernahme über Gesundheitseinstellungen sorgt für eine nachhaltige Marktführerschaft.
Das Segment DNA Tests wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch steigende Adoption für erbliche Fibrinogen-Diagnose und personalisierte Medizin. Fortschritte in der molekularen Diagnostik und wachsendem klinikianischen Bewusstsein tragen zu einer schnellen Expansion bei. Erhöhter Fokus auf genetische Tests für Gerinnungsstörungen unterstützt die Marktakzeptanz. Die Verfügbarkeit von hochdurchsatzfähigen DNA-Testplattformen beschleunigt das Wachstum. Integration mit Forschung und klinischen Studien treibt die Segment Popularität weiter voran. Erweiterung der diagnostischen Fähigkeiten in Schwellenländern Nachfrage nach Kraftstoffen.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Kliniken, diagnostische Labore, Ambulatorische Pflegezentren und Akademiker & Forschungsinstitute segmentiert. Krankenhäuser dominierten den Markt im Jahr 2025 aufgrund der hohen Menge an Fibrinogentests für kritische Pflege, chirurgische und Herz-Kreislauf-Patienten durchgeführt. Die erweiterte Laborinfrastruktur ermöglicht den Einsatz von automatisierten Analysatoren und umfassenden Prüffeldern. Regelmäßige Überwachung in ICUs, chirurgischen Einheiten und Notfallabteilungen treibt Nachfrage an. Die Integration mit Krankenhausinformationssystemen gewährleistet eine genaue und hochdurchsatzfähige Prüfung. Spezialisierte Laborpersonal halten Qualität und Zuverlässigkeit der Ergebnisse. Krankenhäuser unterstützen auch klinische Studien und Forschungsanwendungen, verstärken ihre Marktherrschaft.
Diagnostische Laboratorien werden erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch steigende Auslagerung von Fibrinogentests aus Krankenhäusern und Kliniken. Diese Labors bieten hochdurchsatz-, kosteneffiziente und spezialisierte Testdienste. Das wachsende Bewusstsein der Patienten und die Vorliebe für ambulante Tests erhöhen das Marktwachstum. Die Annahme von automatisierten Analysatoren und fortgeschrittenen Reagenzien beschleunigt die Expansion weiter. Laboratorien dienen auch als Forschungszentren für Koagulationsstudien. Steigende Partnerschaften mit Gesundheitsdienstleistern verbessern die Zugänglichkeit und steigern das Segmentwachstum.
Fibrinogen Testing Market Regionale Analyse
- Nordamerika dominierte den Fibrinogen-Testmarkt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, angetrieben durch hohe Gesundheitsausgaben, fortgeschrittene diagnostische Infrastruktur und die Präsenz führender Diagnostikunternehmen, mit den USA eine signifikante Annahme verschiedener Fibrinogen-Reagenstypen und Testmethoden in Krankenhäusern und diagnostischen Labors
- Healthcare-Anbieter in der Region priorisieren genaue und schnelle Fibrinogen-Tests für kritische Pflege, chirurgische Eingriffe und routinemäßige Überwachung von Hochrisikopatienten und unterstützen die weit verbreitete Adoption in Krankenhäusern und diagnostischen Labors
- Das Marktwachstum der Region wird weiterhin durch hohe Gesundheitsausgaben, etablierte klinische Labore unterstützt und die Aufmerksamkeit der Kliniker auf die Bedeutung der Früherkennung und Koagulationsüberwachung erhöht.
US Fibrinogen Testing Market Insight
Der US-Fibrinogen-Testmarkt erfasste 2025 den größten Umsatzanteil von 80% in Nordamerika, angetrieben durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, thrombotischen Störungen und Blutungskomplikationen. Krankenhäuser und diagnostische Labore priorisieren schnelle und genaue Fibrinogentests für kritische Pflege, chirurgische Eingriffe und routinemäßige Patientenüberwachung. Die zunehmende Übernahme automatisierter Analysatoren und die Integration mit umfassenden Koagulationspanelen unterstützt das Marktwachstum weiter. Das zunehmende Bewusstsein der Kliniker in Bezug auf die Frühdiagnose und das personalisierte Patientenmanagement erhöht die Nachfrage. Darüber hinaus erleichtern die fortschrittliche Infrastruktur und etablierte klinische Labore des US-Gesundheitssystems den weit verbreiteten Einsatz von Fibrinogen-Testlösungen. Robuste FuE-Initiativen von führenden diagnostischen Unternehmen fördern weiterhin Innovationen und die Einführung fortschrittlicher Testkits und Reagenzien.
Europa Fibrinogen Testing Market Insight
Der Markt für Fibrinogentests in Europa soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausdehnen, vor allem durch die steigende Prävalenz von Gerinnungsstörungen und die steigende Nachfrage nach genauen und rechtzeitig diagnostischen Lösungen. Krankenhäuser und spezialisierte diagnostische Labore enthalten zunehmend Fibrinogentests in routinemäßige Gesundheitsbewertungen und kritische Pflegeüberwachung. Das zunehmende Bewusstsein über Herz-Kreislauf-Risiken und Blutungsstörungen fördert die Adoption von Klinikern und Laboren. Der Trend zur Integration von automatisierten Analysatoren mit Laborinformationssystemen verbessert die Workflow-Effizienz. Auch die europäischen Gesundheitsdienstleister betonen präventive Diagnostik und frühzeitige Interventionen und unterstützen das Marktwachstum. Die Adoption umfasst sowohl Wohn- und Gewerbediagnostikeinrichtungen, mit konsequenter Nachfrage von Mehrspezialkliniken.
U.K. Fibrinogen Testing Market Insight
Der US-Fibrinogen-Testmarkt wird voraussichtlich während der Prognosezeit zu einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für Gerinnungsstörungen und den zunehmenden Bedarf an zeitnahen, genauen Diagnoseergebnissen getrieben wird. Krankenhäuser und Kliniken übernehmen automatisierte Fibrinogen-Testsysteme, um die Workflow-Effizienz zu verbessern und Diagnosefehler zu reduzieren. Die wachsende Prävalenz von Herz-Kreislauf- und Lebererkrankungen ermutigt die Kliniker, Fibrinogentests in die Routineüberwachung einzubeziehen. Staatliche Gesundheitsinitiativen zur Unterstützung der präventiven Diagnostik stärken das Marktwachstum. Die fortgeschrittene Laborinfrastruktur und das starke diagnostische Service-Netzwerk von U.K. ermöglichen eine breite Akzeptanz. Auch die steigende Nachfrage nach ambulanten und ambulanten Tests trägt zur Markterweiterung bei.
Deutschland Fibrinogen Testing Market Insight
Der deutsche Fibrinogen-Testmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch das zunehmende Bewusstsein für Gerinnungsstörungen und zunehmende Betonung auf Früherkennung und Patientenmanagement gefördert wird. Krankenhäuser und diagnostische Labore übernehmen automatisierte und hochdurchgesetzte Fibrinogen-Testsysteme zur Unterstützung kritischer Pflege- und chirurgischer Eingriffe. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands und der Fokus auf technologische Innovationsförderung Marktakzeption. Die Integration von Fibrinogentests mit digitalen Berichtssystemen verbessert Genauigkeit und Effizienz. Wachsende klinische Forschungsinitiativen zu Gerinnungsstörungen treiben die Nachfrage nach fortgeschrittenen Fibrinogen-Assays weiter. Die Vorliebe für präzise und zuverlässige Diagnoselösungen richtet sich an lokale Gesundheitsstandards und regulatorische Anforderungen.
Asien-Pazifik Fibrinogen Testing Market Insight
Der asiatisch-pazifische Fibrinogen-Testmarkt ist bereit, mit dem schnellsten CAGR von 23 % während der Prognosezeit von 2026 bis 2033 zu wachsen, angetrieben durch steigende Prävalenz von Herz-Kreislauf- und Lebererkrankungen, zunehmendes Gesundheitsbewusstsein und Erweiterung der diagnostischen Infrastruktur in Ländern wie China, Indien und Japan. Die zunehmende Übernahme von automatisierten Analysatoren und Point-of-Care-Testsystemen beschleunigt das Marktwachstum. Regierungsinitiativen zur Förderung der präventiven Gesundheitsversorgung und Digitalisierung unterstützen eine erhöhte Nachfrage. Die Ausweitung der Gesundheitsausgaben und Urbanisierung der Region trägt zu einer besseren Zugänglichkeit fortgeschrittener Fibrinogentests bei. Die Zusammenarbeit zwischen diagnostischen Unternehmen und Krankenhäusern zu stärken. Darüber hinaus treibt das Entstehen kostengünstiger Testlösungen das Wachstum in städtischen und halbstädtischen Regionen voran.
Japan Fibrinogen Testing Market Insight
Der Japan Fibrinogen-Testmarkt gewinnt an Dynamik aufgrund der hohen Prävalenz von Herz-Kreislauf- und thrombotischen Störungen, der fortgeschrittenen Gesundheitsinfrastruktur und der Betonung auf Frühdiagnose und Prävention. Krankenhäuser und diagnostische Labore übernehmen zunehmend automatisierte und hochdurchsatzfähige Fibrinogen-Testlösungen. Die Integration mit Laborinformationssystemen verbessert die Betriebseffizienz und die Meldegenauigkeit. Die zunehmende Sensibilisierung der Kliniker in Bezug auf das personalisierte Patientenmanagement ist das Fahren der Adoption. Die alternde Bevölkerung in Japan erhöht weiterhin die Nachfrage nach komfortablen und zuverlässigen Tests in Wohn- und klinischen Einstellungen. Forschungsinitiativen und staatliche Unterstützung für fortgeschrittene Diagnostik stimulieren weiterhin das Marktwachstum.
Indien Fibrinogen Testing Market Insight
Der indische Fibrinogen-Testmarkt entfiel auf den größten Marktanteil im asiatisch-pazifischen Jahr 2025, der auf eine steigende Prävalenz von Herz-Kreislauf-Erkrankungen, eine rasche Urbanisierung und ein zunehmendes Gesundheitsbewusstsein zurückzuführen ist. Krankenhäuser, Kliniken und diagnostische Labore erweitern ihre Testmöglichkeiten mit automatisierten Analysatoren und fortgeschrittenen Reagenzien. Die staatlichen Initiativen zur Förderung der präventiven Gesundheitsversorgung und der Entwicklung der intelligenten Gesundheitsinfrastruktur unterstützen das Marktwachstum. Die Erreichbarkeit und Zugänglichkeit von Testkits sowie die lokale Herstellung von Reagenzien sind wichtige Faktoren, die die Annahme treiben. Die steigende Nachfrage nach ambulanten und ambulanten diagnostischen Dienstleistungen trägt weiter zum Wachstum bei. Starke inländische und multinationale Präsenz in Indien gewährleistet die Verfügbarkeit von fortschrittlichen Fibrinogen-Testlösungen.
Fibrinogen Testing Market Share
Die Fibrinogen Testing Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- F. Hoffmann-La Roche AG (Schweiz)
- Siemens Healthineers AG (Deutschland)
- Abbott (USA)
- Sysmex Corporation (Japan)
- Werfen (Spain)
- Diagnostica Stago (Frankreich)
- Bio-Rad Laboratories, Inc. (USA)
- Ortho Klinische Diagnostik (US)
- DiaSys Diagnostic Systems GmbH (Deutschland)
- Randox Laboratories Ltd.
- Trinity Biotech plc (Irland)
- Agappe Diagnostics Ltd (India)
- HYPHEN BioMed (Frankreich)
- Sekisui Medical Co., Ltd. (Japan)
- Helena Laboratories Corporation (USA)
- ELITechGroup Inc. (USA)
- Thermo Fisher Scientific Inc. (USA)
- Beckman Coulter, Inc. (USA)
- Technopath Clinical Diagnostics Ltd (Irland)
- BIOMÉRIEUX (Frankreich)
Was sind die jüngsten Entwicklungen im globalen Fibrinogen Testing Market
- Im Juni 2025 kündigte die Sysmex Corporation an, dass ihr automatisierter Blutgerinnungsanalysator CN‐6000 Automated Blood Coagulation Analyzer unter anderem seinen Fibrinogen (Fbg)-Assay mit Dade® Thrombin-Reagens in der U.S. FDA 510(k)-Abspaltung erhielt. Dies ebnet den Weg für seinen Start in den USA und stärkt seine Präsenz in Hämostasis Labors, die hohe Durchsatz-Fibrinogentests benötigen
- Im Juni 2025 wurden Daten aus der klinischen Phase III „AdFIrst“-Studie von BT524 Fibrinogenkonzentrat von Grifols / Biotest AG in der peer‐reviewed Journal veröffentlicht. Die Studie erfüllte ihren primären Endpunkt: BT524 wurde als nicht minderwertig für die Standardpflege (Cryopräcipitate oder frisches gefrorenes Plasma) bei der Verringerung der intraoperativen Blutung bei Patienten mit erworbenem Fibrinogenmangel gezeigt. Dies verstärkt das klinische Vertrauen in die Fibrinogenergänzung und unterstützt indirekt die Nachfrage nach zuverlässigen Fibrinogentests
- Im Januar 2025 hat die Biotest AG eine Biologics License Application (BLA) an die US Food and Drug Administration (FDA) für ihr Fibrinogenkonzentrat (BT524), das sowohl erworbene Fibrinogenmangel als auch angeborene Fibrinogenstörungen umfasst, eingereicht. Wenn genehmigt, würde dies eine neue therapeutische Ergänzung zu Fibrinogentests hinzufügen, die potenziell steigende Anforderungen an die Überwachung und Nachbehandlungsbewertung weltweit erhöhen
- Im November 2023 veröffentlichte der International Council for Standardization in Haematology (ICSH) aktualisierte Empfehlungen zu Fibrinogen-Assays, Thrombin-Klonzeit und verwandten Tests, die bestätigten, dass der Clauss Fibrinogen-Assay weiterhin die Methode der Wahl bleibt, aber Szenarien hervorhebt, in denen Ergebnisse irreführend sein können und die Standardisierung von Testprotokollen global urs
- Im Juni 2022 kündigte die Biotest AG (Teil der Grifols-Gruppe) eine erfolgreiche Interimsanalyse ihrer Phase-III-Studie (AdFIrst) für ihr menschliches Fibrinogen-Konzentrat an, die bestätigte, dass die Studie wie geplant mit vollständiger Registrierung fortgesetzt werden könnte – ein wesentlicher Schritt in Richtung einer eventuellen Zulassung und einer breiteren Einführung von Fibrinogentherapien, die indirekt die Nachfrage nach Fibrinogentests antreibt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











