



Segmentierung des globalen Marktes für Cyberversicherungen mit Eigenschadendeckung nach Komponenten (Lösungen und Dienstleistungen), Versicherungsschutz (Datenschutzverletzungen und Cyberhaftung), Versicherungsart (Paket- und Einzelversicherungen), Unternehmensgröße (Großunternehmen und KMU), Endnutzer (Technologieanbieter und Versicherer), Deckungsart (Diebstahl und Betrug, Wiederherstellung von Computerprogrammen und elektronischen Daten, Erpressung, forensische Untersuchungen und Betriebsunterbrechung) – Branchentrends und Prognose bis 2033
Was ist die First Party Coverage Cyber Insurance Market Größe und Übersicht
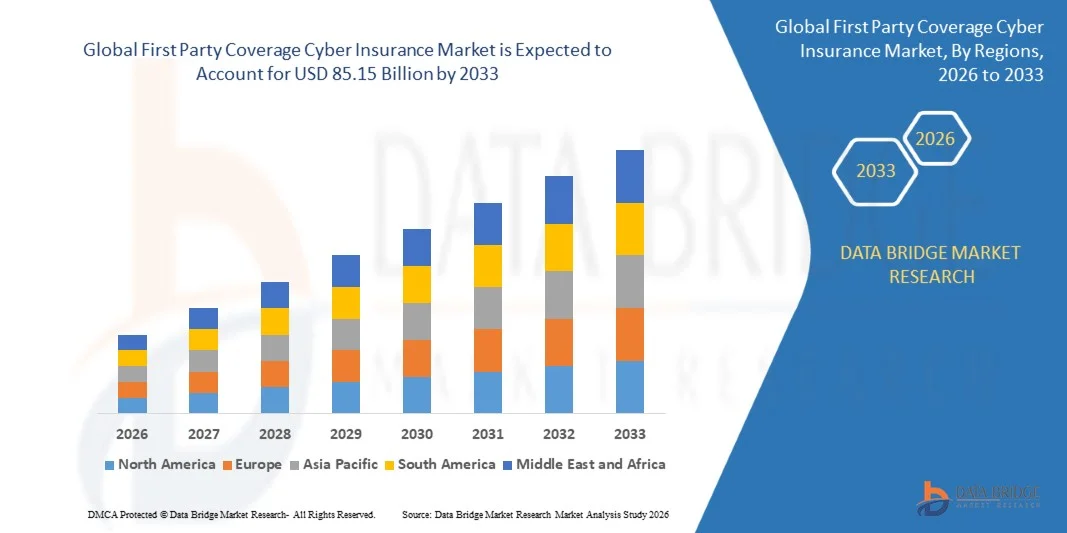
- Wie pro Data Bridge Market Research Analysis wurde die weltweite erste Parteideckung Cyber-Versicherung Marktgröße bewertet19,67 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen85,15 Milliarden USD bis 2033, beiCAGR von 20.10%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Häufigkeit und Raffinesse von Cyberangriffen, treibenden Organisationen zur Übernahme von Cyber-Versicherungen erster Parteien zum Schutz vor finanziellen Verlusten, Unternehmensunterbrechungen und Datenverletzungen gefördert.
- Darüber hinaus ist die zunehmende digitale Transformation in der gesamten Industrie, kombiniert mit erhöhten regulatorischen Anforderungen für den Datenschutz und die Berichterstattung von Verletzungen, die Unternehmen in eine umfassende Cyber-Risikoabdeckung investieren. Diese konvergierenden Faktoren beschleunigen die Einführung von Cyber-Versicherung der ersten Partei, wodurch die Markterweiterung deutlich erhöht
Marktgröße und Prognose
- Globaler Marktwert (2025):19,67 Mrd. USD
- Voraussichtlicher Marktwert (2033):85,15 Mrd. USD
- Wettervorhersage CAGR (2026–2033):20.10%
Was sind die großen Takeaways des First Party Coverage Cyber Insurance Market
- Erste Partei Cyber-Versicherung, die Deckung von Verlusten direkt durch eine Organisation aufgrund von Cyber-Vorfällen verursacht, wird immer wichtiger für Unternehmen in allen Sektoren wie BFSI, Healthcare, IT und E-Commerce aufgrund der steigenden operativen, finanziellen und namhaften Risiken im Zusammenhang mit der Digitalisierung
- Die eskalierende Nachfrage nach First Party Cyber-Versicherung wird in erster Linie durch wachsendes Bewusstsein für Cyber-Risiken, die hohen Kosten für Datenverletzungen, Ransomware-Angriffe und die Notwendigkeit von proaktiven Vorfall-Reaktions- und Systemwiederherstellungslösungen. Organisationen werden zunehmend priorisierende Politiken, die sowohl den finanziellen Schutz als auch die integrierteRisikomanagementDienstleistungen
- Nordamerika dominierte die erste Partei Abdeckung Cyber-Versicherung Markt mit einem Anteil38,5% im Jahr 2025, aufgrund der zunehmenden Digitalisierung über Unternehmen und steigende Cyberkriminalität Vorfälle
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region in der ersten Partei Abdeckung Cyber-Versicherung Markt während der Prognosezeit durch steigende digitale Adoption, E-Commerce-Wachstum und erhöhte Cyber-Angriffsvorfälle in Ländern wie China, Japan und Indien
- Verpackte Segmente dominierten den Markt mit einem Marktanteil von 61,7% im Jahr 2025, aufgrund der Bequemlichkeit der integrierten Abdeckung, die Cyber-Versicherung mit anderen Eigentums- und Haftungsrichtlinien kombiniert. Unternehmen bevorzugen häufig verpackte Lösungen, da sie das Politikmanagement vereinfachen und Kosteneffizienzen bieten. Die Dominanz des Segments wird weiter gestärkt durch Versicherer, die anpassbare Pakete anbieten, die auf spezifische Branchenanforderungen und organisatorische Risikoprofile abzielen. Paketierte Politiken umfassen auch ergänzende Risikominderungstools, wodurch die Attraktivität der Politikinhaber insgesamt erhöht wird
Report Scope und First Party Coverage Cyber Insurance Market Segmentation
|
Attribute |
Erste Partei Abdeckung Cyber Versicherung Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im First Party Coverage Cyber Insurance Market
„Die Annahme umfassender Cyberversicherungspolicies der ersten Partei“
- Ein wesentlicher Trend in der ersten Partei Abdeckung Cyber-Versicherungsmarkt ist die zunehmende Annahme umfassender Richtlinien, die Organisationen mit finanziellen Schutz vor Datenschutzverletzungen, Ransomware-Angriffen, Geschäftsunterbrechung und Systemwiederherstellung bieten. Dieser Trend wird von der eskalierenden Frequenz und Raffinesse von Cyberattacken in der ganzen Industrie angetrieben, so dass Unternehmen die Abdeckung zu sichern, die sich mit digitalen Risiken befasst
- Zum Beispiel bieten Versicherer wie Chubb und AXA XL verstärkte Cyber-Versicherungsprodukte der ersten Partei an, die eine Verletzungsreaktion, eine forensische Untersuchung und eine Unternehmensunterbrechungsdeckung umfassen, die organisatorische Widerstandsfähigkeit stärken und operative Störungen minimieren. Diese Lösungen gewinnen an Zugkraft bei Unternehmen, die ein proaktives Risikomanagement und regulatorische Compliance priorisieren
- Der Markt zeugt von einer verstärkten Integration der Cyber-Versicherung mit Echtzeit-Risikoüberwachungs- und Notfall-Reaktionsdiensten, die es Organisationen ermöglicht, Schwachstellen zu identifizieren und Bedrohungen abzumildern, bevor finanzielle Verluste auftreten. Dies ist die Positionierung der ersten Parteideckung als kritischer Bestandteil von Unternehmensrisikomanagementstrategien
- Branchen wie BFSI, Healthcare und IT übernehmen zunehmend die Cyberversicherung der ersten Partei im Rahmen breiterer Cyber-Sicherheits-Frameworks, in denen Politiken interne IT-Sicherheitsmaßnahmen ergänzen, um ganzheitlichen Schutz zu gewährleisten. Dies beschleunigt die Aufnahme in große Unternehmen und KMU
- Die zunehmende Betonung auf die Einhaltung der Vorschriften, einschließlich der DSGVO und anderer Datenschutz-Mandats, geht weiter an die Annahme, da Organisationen Versicherungspolices suchen, die Geldbußen, Strafen und Reaktionskosten von Verletzungen abdecken. Dieser Trend verstärkt die Wachstumstrajektorie des Marktes und ermutigt Versicherer, innovative und maßgeschneiderte Politikangebote zu entwickeln
- Der Anstieg der digitalen Transformationsinitiativen in allen Branchen, verbunden mit der wachsenden Abhängigkeit von Cloud, IoT und vernetzten Technologien, treibt die Nachfrage nach einer umfassenden Cyberversicherung der ersten Partei weiter an. Organisationen erkennen diese Politiken als wesentlich für die operative Kontinuität an und positionieren den Markt für nachhaltige Expansion
First Party Coverage Cyber Insurance Market Dynamics
Fahrer
„Erhöhung der Häufigkeit und der Philosophie von Cyberattacks“
- Das wachsende Auftreten von Cyberattacken, einschließlich Ransomware, Phishing und Systemintrusionen, treibt die Nachfrage nach Cyber-Versicherung der ersten Partei. Organisationen suchen zunehmend nach finanziellen Schutz für direkte Verluste, Unternehmensunterbrechung und Kosten im Zusammenhang mit der Datenrettung
- Zum Beispiel bieten Unternehmen wie Coalition und Beazley Strategien, die Echtzeit-Überwachung, Vorfall-Response und Verstoß-Recovery-Dienste umfassen, so dass Unternehmen die finanziellen und operativen Auswirkungen von Cyber-Vorfällen zu mindern. Die zunehmende Komplexität von Bedrohungen, einschließlich von KI-Angriffen, unterstreicht die Bedeutung einer umfassenden Versicherungsdeckung, der weiteren Stärkung des Marktwachstums
- Unternehmen in BFSI-, Gesundheits-, IT- und E-Commerce-Bereichen priorisieren die Cyber-Abdeckung von Erstanbietern, um sensible Daten zu schützen und die Unternehmenskontinuität zu erhalten. Dies erhöht die Adoptionsraten der Politik und ermutigt die Versicherer, die Deckungsoptionen zu erweitern
- Der Wechsel zu Cloud-basierten Systemen und Remote-Arbeitsmodellen hat die Exposition gegenüber Cyber-Risikosen erhöht und die Notwendigkeit einer robusten Erstanbieterabdeckung gestärkt. Unternehmen sichern eine Versicherung, um potenzielle Schwachstellen aus verteilten IT-Umgebungen anzugehen
- Die kumulativen Auswirkungen der Entwicklung von Cyber-Bedrohungen, regulatorischen Drücken und operativen Digitalisierung Positionen erste Partei Cyber-Versicherung als wesentliches Risikomanagement-Tool, um eine nachhaltige Markterweiterung zu gewährleisten
Zurückhaltung/Challenge
„Hohe Premium-Kosten und Coverage-Komplexität“
- Der erste Parteideckung Cyber-Versicherungsmarkt konfrontiert Herausforderungen durch hohe Prämien und die komplexen Bedingungen der Politik, die die Zugänglichkeit für kleine und mittlere Unternehmen begrenzen können. Politik erfordert oft detaillierte Risikobewertungen und die Umsetzung von Cyber-Sicherheitsprotokollen, was die operativen und administrativen Kosten ergänzt
- So können KMU, die eine Berichterstattung von Anbietern wie Hiscox und FireEye suchen, aufgrund des wahrgenommenen Risikos von Cyberexposition und des zugeschnittenen Charakters von Politiken, die Verletzungsreaktionen und forensische Untersuchungsdienste beinhalten, höhere Kosten verursachen. Diese Komplexität kann Organisationen von der Annahme umfassender Abdeckung abschrecken
- Die sich rasant verändernde Cyber-Drohungslandschaft erfordert kontinuierliche politische Updates und schafft zusätzliche administrative Herausforderungen für Versicherer und Versicherungsnehmer. Dies erhöht die Komplexität des Underwritings und kann zu Diskrepanzen im Deckungsverstehen führen
- Die Prämienpreise werden durch Organisationsgröße, Industrie, digitale Infrastruktur und historische Vorfälle beeinflusst, wodurch die standardisierte Deckung für Hochrisikosektoren schwierig und potenziell teuer ist. Dies erfordert eine breitere Markteinführung, insbesondere bei kleineren Unternehmen
- Das Bedürfnis nach spezialisiertem Know-how zur Bewertung von Risiken, verbunden mit sich entwickelnden Bedrohungsvektoren, verstärkt die Herausforderung, eine kostengünstige und umfassende First Party-Abdeckung zu bieten. Organisationen müssen die Haushaltszwänge ausgleichen mit der Notwendigkeit eines robusten Schutzes, der Begrenzung der Marktdurchdringung
First Party Coverage Cyber Insurance Market Scope
Der Markt wird auf Basis von Komponenten, Versicherungsdeckung, Versicherungsart, Organisationsgröße, Endbenutzer und Deckungsart segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der erste Anbieter Abdeckung Cyber-Versicherung Markt in Lösungen und Dienstleistungen segmentiert. Das Segment der Lösungen dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die wachsende Abhängigkeit von Organisationen auf fortschrittlichen Risikomanagement-Plattformen, um Cyber-Bedrohungen zu verhindern und zu mildern. Unternehmen bevorzugen oft lösungsorientierte Versicherungen für die integrierten Tools und Analysen, die sie bieten, erhöhen proaktive Bedrohungserkennung und Compliance-Management. Die Nachfrage wird weiter gestärkt durch die zunehmende Übernahme digitaler Plattformen in Unternehmen, die eine umfassende Cyber-Risikoabdeckung erfordert. Zu den lösungsbasierten Versicherungsangeboten zählen häufig Echtzeitüberwachung, Vorfall-Reaktionsplanung und automatisierte Reporting-Funktionen, die die Sicherheit der versicherten Stellen gemeinsam verbessern.
Das Dienstleistungssegment wird von 2026 bis 2033 mit dem schnellsten CAGR bezeugt, das durch den steigenden Bedarf an Expertenberatung, Vorfälle und verwalteten Sicherheitsdiensten getrieben wird. Zum Beispiel bieten Anbieter wie Aon maßgeschneiderte Cyber-Risikoberatungsdienste neben der Deckung an und helfen Organisationen, komplexe regulatorische Umgebungen zu navigieren. Die wachsende Vorliebe für ausgelagertes Know-how und kontinuierliches Bedrohungsmanagement macht Dienstleistungen zu einem entscheidenden Wachstumstreiber auf dem Markt.
- Durch Versicherungen
Auf der Grundlage der Versicherungsdeckung wird der Markt in Datenbruch und Cyberhaftung segmentiert. Das Segment Datenverstoß dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, aufgrund der zunehmenden Häufigkeit und Raffinesse von Verstößen auf sensible Kunden- und Unternehmensinformationen. Organisationen priorisieren oft die Datenschutz-Versicherung für den finanziellen Schutz und die gesetzliche Unterstützung, die sie bei unberechtigtem Zugriff anbietet. Das Wachstum des Segments wird durch regulatorische Mandate rund um den Datenschutz unterstützt, die verbindliche Deckung für verletzungsbedingte Kosten. Die Versicherer bieten auch Mehrwert-Dienste, wie z.B. Verletzungsreaktionsteams und Benachrichtigungsunterstützung, weitere Steigerung der Adoption.
Das Segment Cyberhaftung wird erwartet, dass die schnellste CAGR von 2026 bis 2033, angetrieben durch steigende Exposition gegenüber finanziellen und reputalen Verlusten von Cyberattacks. Zum Beispiel bietet Chubb umfangreiche Cyberhaftung, die Ansprüche Dritter und Systemausfallverbindlichkeiten anspricht und Unternehmen mit komplexen operativen Netzwerken anzieht. Die zunehmende Raffinesse von Cyber-Bedrohungen im digitalen Zeitalter unterstreicht die Bedeutung eines umfassenden Cyberhaftungsschutzes und macht es zu einem schnell wachsenden Segment.
- Nach Versicherungsart
Auf der Grundlage des Versicherungstyps wird der Markt in Paket- und Standalone-Politiken segmentiert. Das Paketsegment dominierte den Markt mit dem größten Umsatzanteil von 61,7% im Jahr 2025, aufgrund der Bequemlichkeit der integrierten Deckung, die Cyber-Versicherung mit anderen Immobilien- und Haftungsrichtlinien kombiniert. Unternehmen bevorzugen häufig verpackte Lösungen, da sie das Politikmanagement vereinfachen und Kosteneffizienzen bieten. Die Dominanz des Segments wird weiter gestärkt durch Versicherer, die anpassbare Pakete anbieten, die auf spezifische Branchenanforderungen und organisatorische Risikoprofile abzielen. Paketierte Politiken umfassen auch ergänzende Risikominderungstools, wodurch die Attraktivität der Politikinhaber insgesamt erhöht wird.
Das Standalone-Segment wird von 2026 bis 2033 die schnellste CAGR erleben, die von der wachsenden Nachfrage nach spezialisierter Abdeckung, die sich ausschließlich auf Cyberrisiken konzentriert, angetrieben wird. Zum Beispiel bietet Beazley eine eigenständige Cyber-Politik, die auf Hochrisikosektoren zugeschnitten ist und einen umfassenden Schutz für Verletzungen, Ransomware und Unternehmensunterbrechungen bietet. Da Organisationen die Komplexität und Einzigartigkeit von Cyber-Bedrohungen erkennen, gewinnen eigenständige Politiken als gezielte, flexible Versicherungslösungen.
- Durch Organisation Größe
Auf der Grundlage der Organisationsgröße wird der Markt in große Unternehmen und kleine und mittlere Unternehmen (KMU) segmentiert. Das große Unternehmenssegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, aufgrund der erheblichen Menge an sensiblen Daten und hochwertig digitalen Vermögenswerten, die von diesen Organisationen verwaltet werden. Große Unternehmen suchen oft eine umfassende erste Partei Cyber-Versicherung, um finanzielle, operative und namhafte Risiken von Cyber-Vorfällen zu mildern. Das Segment wird weiter von strengen regulatorischen Compliance-Anforderungen und internen Risikomanagement-Politiken angetrieben, die eine robuste Deckung erfordern. Anbieter bieten maßgeschneiderte Lösungen für den globalen Betrieb und komplexe IT-Infrastrukturen, um sicherzustellen, dass große Unternehmen die operative Widerstandsfähigkeit behalten.
Das KMU-Segment wird von 2026 bis 2033 die schnellste CAGR erleben, die durch die zunehmende Digitalisierung und Cloud-Adoption kleinerer Unternehmen gefördert wird. Hiscox bietet KMU z.B. skalierbare Cyber-Versicherungspläne, die eine Verletzungsreaktion und Beratung beinhalten und einen bezahlbaren Schutz vor wachsenden Cyber-Bedrohungen ermöglichen. Das zunehmende Bewusstsein für Cyberrisiken bei KMU und die Erschwinglichkeit flexibler Pläne sind Schlüsselfaktoren, die das schnelle Wachstum dieses Segments vorantreiben.
- Mit dem Endbenutzer
Der Markt wird auf Basis des Endnutzers zu Technologieanbietern und Versicherungsanbietern segmentiert. Das Segment Technologieanbieter dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der von der hohen Abhängigkeit von Tech-Unternehmen auf digitale Infrastruktur und geistigem Eigentum getrieben wurde. Diese Organisationen priorisieren oft die Cyber-Versicherung der ersten Partei, um kritische Daten, Software und operative Kontinuität zu sichern. Die Dominanz des Segments wird durch die komplexen regulatorischen und vertraglichen Verpflichtungen von Technologieanbietern weltweit weiter unterstützt, wodurch eine erhöhte Nachfrage nach umfassender Cyber-Risikoabdeckung entsteht.
Das Versicherungsunternehmen-Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 bezeugen, die durch den steigenden Bedarf an Rückversicherung, Risikopooling und Deckung für den Umgang mit Schadensersatz verursacht wird. So bietet die Allianz spezialisierte Cyber-Versicherungsprodukte an, um andere Versicherer bei der Minderung der finanziellen Exposition zu unterstützen und ihnen dabei zu helfen, Kundenansprüche effizient zu verwalten. Da Versicherungsanbieter ihr Portfolio erweitern und sich auf Cyber-Risikomanagement-Lösungen konzentrieren, sieht dieses Segment steigende Adoptionsraten.
- nach Abdeckungsart
Auf der Grundlage des Deckungstyps wird der Markt in Diebstahl und Betrug, Computerprogramm und elektronische Restauration, Erpressung, forensische Untersuchung und Geschäftsunterbrechung segmentiert. Das Diebstahl- und Betrugssegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, aufgrund der hohen Prävalenz von Finanz Cyberkriminellen, die Unternehmen und Organisationen ansprechen. Unternehmen priorisieren oft Diebstahl und Betrugsdeckung für den direkten finanziellen Schutz, den sie gegen unbefugte Transaktionen und digitale Asset Diebstahl bietet. Das Segment profitiert von Versicherern, die dedizierte Betrugsüberwachungs-, Antwort- und Recovery-Dienste anbieten und das Gesamtrisikomanagement für die Versicherungsnehmer verbessern.
Das Computerprogramm und das elektronische Restaurationssegment werden von 2026 bis 2033 mit dem schnellsten CAGR bezeugt, das von der zunehmenden Komplexität digitaler Systeme und der kritischen Notwendigkeit der schnellen Wiederherstellung betroffener Programme angetrieben wird. Zum Beispiel bietet Lloyd’s Abdeckung, die Kosten für Software-Restaurierung und Systemreparatur nach Cyber-Vorfällen erstattet und ununterbrochene Geschäftsvorgänge unterstützt. Die zunehmende Abhängigkeit von IT-Systemen und die hohen Kosten für Erholungsdienstleistungen machen diesen Deckungstyp zu einem entscheidenden Wachstumstreiber auf dem Markt.
Erste Partei Coverage Cyber Insurance Market Regionale Analyse
- Nordamerika dominierte den ersten Parteideckung Cyber-Versicherungsmarkt mit dem größten Umsatzanteil von 38.5% im Jahr 2025, angetrieben durch die zunehmende Digitalisierung über Unternehmen und steigende Cyberkriminalität Vorfälle
- Organisationen in der Region hoch priorisieren den finanziellen Schutz gegen Datenschutzverletzungen, Ransomware-Angriffe und andere Cyber-Bedrohungen, die starke Nachfrage nach First Party-Berichterstattung
- Der Markt wird durch etablierte regulatorische Rahmenbedingungen, hohes Bewusstsein für Cyber-Risiken und die wachsende Übernahme von Risikomanagement- und Notfallreaktionslösungen unterstützt.
US First Party Coverage Cyber Insurance Market Insight
Der erste Cyber-Versicherungsmarkt der USA eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, der von schnellen digitalen Transformationsinitiativen und einem starken Fokus auf Cybersicherheit betrieben wurde. Unternehmen suchen zunehmend nach Datenverstößen, Unternehmensunterbrechungen und Systemwiederherstellung, um Operationen und sensible Daten zu schützen. Die wachsende Übernahme von Cloud Computing, IoT und vernetzten Business-Systemen treibt die Nachfrage nach umfassenden Cyber-Versicherungspolitiken. Darüber hinaus nutzen die Unternehmen zunehmend politische Lösungen, die mit Risikobewertungs- und Unfallreaktionsdiensten integriert sind und das Marktwachstum weiter steigern.
Europa First Party Coverage Cyber Insurance Market Insight
Der Europas erste Parteideckung Cyber-Versicherungsmarkt wird in der Prognosezeit bei einem signifikanten CAGR wachsen, vor allem durch strenge Datenschutzbestimmungen und steigendes Bewusstsein für Cyber-Risiken unter Organisationen. Die zunehmende Digitalisierung in Branchen wie BFSI, Healthcare und E-Commerce fördert die Einführung von Cyber-Versicherungen der ersten Partei. Die europäischen Unternehmen betonen ein proaktives Risikomanagement, einschließlich der Deckung von Verletzungsreaktionen und forensischen Untersuchungen. Der Markt wird auch von staatlichen Initiativen unterstützt, die die Cybersicherheits- und Versicherungserleichterung sowohl im privaten als auch im öffentlichen Sektor fördern.
US First Party Coverage Cyber Insurance Market Insight
Der US-amerikanische Erstanbieter-Berichterstattung Cyber-Versicherungsmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, angetrieben durch die zunehmende Häufigkeit von Cyberangriffen und regulatorischen Compliance-Anforderungen. Unternehmen in Finanzdienstleistungen, IT und Einzelhandel übernehmen Cyber-Versicherung, um vor finanziellen Verlusten und Reputationsschäden zu schützen. Die zunehmende Integration von Cloud-Services und digitalen Zahlungssystemen erhöht die Nachfrage nach maßgeschneiderten Deckungslösungen. Darüber hinaus nutzen US-Unternehmen zunehmend Versicherungspolicen mit integrierten Beratungs- und Vorfallberatungsdiensten und unterstützen Markterweiterung.
Deutschland Erste Partei Coverage Cyber Insurance Market Insight
Der Deutschland-First-Party-Abdeckung Cyber-Versicherungsmarkt wird voraussichtlich während der Prognosezeit bei einem beträchtlichen CAGR ausbauen, der durch die zunehmende Digitalisierung und das Bewusstsein für die Cyber-Risikominderung gefördert wird. Unternehmen suchen eine umfassende Abdeckung für Datenverletzungen, Ransomware-Angriffe und Systemwiederherstellung. Die starke industrielle und IT-Infrastruktur Deutschlands, kombiniert mit regulatorischen Rahmenbedingungen, die den Datenschutz betonen, fördert die Übernahme der Cyberversicherung der ersten Partei. Die Versicherer bieten zunehmend maßgeschneiderte Lösungen mit Risikobewertungs- und Rückgewinnungsdiensten an, die sich auf lokale Unternehmensanforderungen ausrichten.
Asien-Pazifik Erste Partei Abdeckung Cyber Insurance Market Insight
Der asiatisch-pazifische erste Parteideckung Cyber-Versicherungsmarkt ist bereit, am schnellsten CAGR während der Prognosezeit von 2026 bis 2033 zu wachsen, angetrieben durch steigende digitale Adoption, E-Commerce-Wachstum, und erhöhte Cyberangriff Vorfälle in Ländern wie China, Japan und Indien. Organisationen in der Region suchen zunehmend nach Datenverstößen, Unternehmensunterbrechungen und Erpressungsbedrohungen. Regierungsinitiativen, die Cybersicherheitsrahmen fördern, sowie eine rasche Urbanisierung und digitale Transformation fördern die Marktdurchdringung. Darüber hinaus erweitert die Entstehung von Inlandsversicherern, die erschwingliche und umfassende Cyber-Versicherungslösungen der ersten Partei anbieten, den Zugang zu einem breiteren Spektrum von Unternehmen.
Japan First Party Coverage Cyber Insurance Market Insight
Der Japan-First-Party-Abdeckung Cyber-Versicherungsmarkt gewinnt durch die fortschrittliche digitale Infrastruktur des Landes und starke regulatorische Fokus auf Cybersicherheit. Organisationen priorisieren die Erfassung von Datenverletzungen, Ransomware und Systemwiederherstellung, insbesondere in Finanzdienstleistungen und Technologiesektoren. Der Markt wird durch das hohe Cybersicherheitsbewusstsein Japans, die Erhöhung der digitalen Zahlungen und vernetzte Unternehmenssysteme unterstützt. Unternehmen nutzen auch Lösungen, die Versicherungen mit Beratungs- und Notfall-Reaktionsdiensten kombinieren, das Marktwachstum sowohl im gewerblichen als auch im industriellen Bereich vorantreiben.
China Erste Partei Abdeckung Cyber Versicherung Markt Insight
Der China-First-Party-Abdeckung Cyber-Versicherungsmarkt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, auf eine schnelle Digitalisierung, wachsende Cyberkriminalität und eine steigende Anzahl von KMU und großen Unternehmen, die Cyber-Versicherung übernehmen. Der Markt wird durch den Druck der Regierung auf Cyber-Sicherheits-Verordnungen und intelligente Stadtinitiativen angetrieben. Organisationen entscheiden sich zunehmend für Richtlinien, die Datenverletzungen, Unternehmensunterbrechungen und forensische Untersuchungsdienste abdecken. Inländische Versicherer, die eine maßgeschneiderte, kostengünstige Cyber-Abdeckung der ersten Partei anbieten, sind neben dem zunehmenden Bewusstsein für Cyber-Bedrohungen Schlüsselfaktoren für das Marktwachstum in China.
Erste Partei Abdeckung Cyber Insurance Market Aktien
Die erste Parteideckung Cyber-Versicherungsindustrie wird in erster Linie von etablierten Unternehmen geführt, einschließlich:
- BitSight Technologies (USA)
- TAG Cyber und RedSeal (USA)
- SicherheitScorecard(US)
- Cyber Indemnity Solutions Ltd (U.K.)
- Cisco(US)
- UpGuard, Inc. (USA)
- Microsoft(US)
- Check Point Software Technologies Ltd. (Israel)
- AttackIQ (USA)
- Das ist ein(US)
- Symantec Corporation (USA)
- Unfall (Irland)
- Kenna Security (USA)
- FireEye, Inc. (USA)
- CyberArk Software Ltd. (Israel)
- Gründershield LLC (USA)
- Chubb (USA)
- AXA XL (Frankreich)
- American International Group, Inc. (USA)
- The Travelers Indemnity Company (USA)
Aktuelle Entwicklungen im globalen First Party Coverage Cyber Insurance Market
- Im Oktober 2025 startete At‐Bay neue branchenweit erste InsurSec-Lösungen, die Ransomware und Finanzbetrug Cyber-Versicherung verbessern, kombinierte verwaltete Sicherheits- und Versicherungsangebote einführen, die Deckungslücken und Kosten für mittelständische und kleine Unternehmen reduzieren. Diese Entwicklung stärkt die Einführung von Cyber-Versicherung der ersten Partei durch die Bereitstellung von Organisationen mit mehr vorhersehbaren finanziellen Schutz und integrierte Sicherheitstools, die zunehmende Häufigkeit und Schwere von Cyberattacken. Die Auswirkungen auf den Markt sind beträchtlich, da sie kleinere Unternehmen, die traditionell versichert sind, dazu ermutigt, umfassende Cyber-Risikodeckung zu übernehmen
- Im August 2025 kooperierte MSIG USA mit Coalition, um Cyber-Risiko-Lösungen für multinationale Kunden voranzutreiben, um die Einführung eines neuen Cyber-Versicherungsprogramms in den USA zu ermöglichen, das das unterschreibende Know-how von MSIG mit Coalitions Echtzeit-Risikoüberwachungs- und Notfallreaktionstechnologien verbindet. Diese Partnerschaft erweitert den Umfang und die Zuverlässigkeit der Cyber-Abdeckung von Erstanbietern für große Unternehmen und bietet erweiterte Reaktionsfähigkeiten und ein proaktives Risikomanagement. Es wird erwartet, das Marktvertrauen zu stärken und globale Unternehmen anzulocken, die integrierte Lösungen suchen, um operative und namhafte Risiken zu mindern
- Im Juni 2025 startete Marsh die Cyber Unity Cyber-Versicherung, um europäische Organisationen zu unterstützen und bis zu 5 Millionen Euro in Primärkapazität für mittelständische Unternehmen bereitzustellen. Diese Initiative senkt Barrieren für den Erhalt der Cyberabdeckung der ersten Partei und ermutigt eine breitere Übernahme unter Unternehmen, die zuvor Herausforderungen bei der Sicherung eines ausreichenden Schutzes gestellt haben. Die Entwicklung ist für den europäischen Markt von Bedeutung, da sie die Versicherungsinfrastruktur für KMU stärkt und die Widerstandsfähigkeit gegen finanzielle Verluste durch Cyber-Vorfälle fördert
- Im Mai 2025 erweiterte Coalition sein Active Cyber Insurance-Angebot in die nordische Region und kooperierte mit der Allianz, um Unternehmen in Dänemark und Schweden eine proaktive digitale Risikoversicherung zu bieten. Durch die Kombination von erstklassiger Cyberabdeckung mit eingebetteten Sicherheitstools erhöht diese Expansion die Marktdurchdringung und fördert Organisationen in der Region, umfassende Cyber-Versicherungslösungen zu übernehmen. Die Entwicklung positioniert auch den nordischen Markt als wachsendes Drehkreuz für innovative Cyber-Versicherungsprodukte und steigert das Gesamtwachstum des Marktes
- Im April 2025 startete Coalition seine neue Active Cyber Policy in den USA und führte eine erweiterte Deckungsstruktur mit erweiterten Schutzmaßnahmen und vereinfachten politischen Bedingungen ein, um die Entwicklung digitaler Risiken besser zu bewältigen. Diese Einführung stärkt die Einführung von Cyber-Versicherungen in erster Linie durch optimierte, umfassende Lösungen, die Komplexität reduzieren und die Zugänglichkeit für US-Unternehmen verbessern. Die Entwicklung wird voraussichtlich die verstärkte Aufnahme von Cyber-Politiken in den Industrien vorantreiben, das Wachstum und die Widerstandsfähigkeit des gesamten Marktes insgesamt verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











