


Segmentierung des globalen Lebensmittelfarbenmarktes nach Typ (natürlich, synthetisch und naturidentisch), Anwendung (Lebensmittel und Getränke), Form (flüssig, pulverförmig und Emulsion), Löslichkeit (Wasser und Öl) – Branchentrends und Prognose bis 2033
Was ist die Größe und Wachstumsrate des Lebensmittel-Farbmarkts
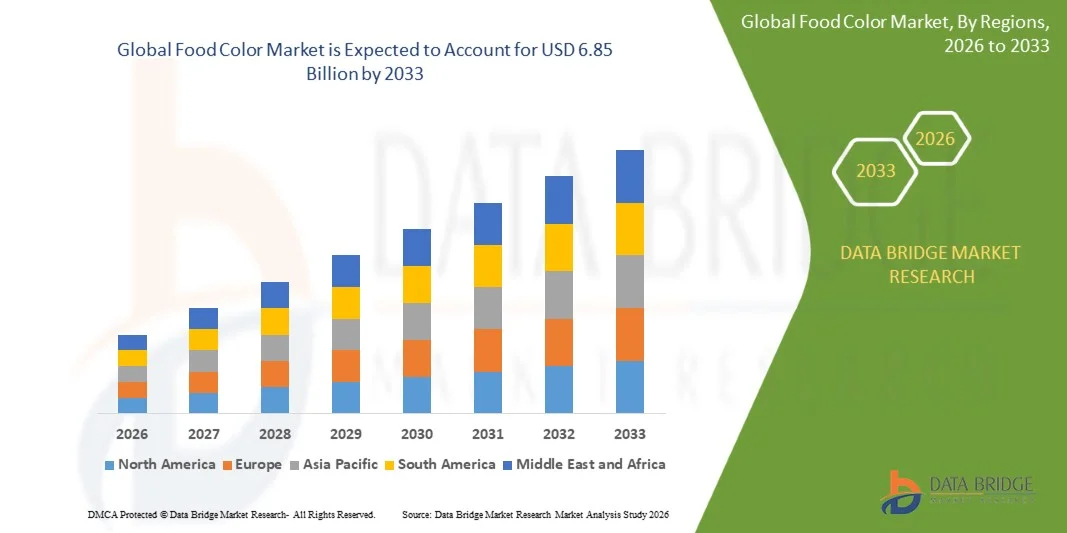
- Wie pro Data Bridge Market Research Analysis wurde die globale Lebensmittelfarbe Marktgröße bewertet4,06 Milliarden USD in 2025und wird voraussichtlich erreichen6,85 Milliarden USD bis 2033, beiCAGR von 6,75%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Verbraucherpräferenz für natürliches, sauberes Etikett und optisch ansprechende Lebensmittelprodukte gefördert, treiben die Hersteller innovative und stabile Lebensmittel-Farblösungen für Lebensmittel- und Getränkeanwendungen anzunehmen
- Darüber hinaus ist der zunehmende regulatorische Fokus auf die Sicherheit und Transparenz von Lebensmittelzusatzstoffen die Verwendung natürlicher und naturidentischer Farben, die sie als wesentliche Bestandteile in der modernen Lebensmittelformulierung herstellen. Diese konvergierenden Faktoren beschleunigen die Einführung von Lebensmittel-Farblösungen, wodurch das Wachstum der Industrie deutlich erhöht
Marktgröße und Prognose
- Globaler Marktwert (2025):4,06 Milliarden USD
- Voraussichtlicher Marktwert (2033):6,85 Mrd. USD
- Wettervorhersage CAGR (2026–2033):6.75%
Was sind die großen Takeaways des Lebensmittel-Farbmarktes
- Lebensmittelfarben, einschließlich natürlicher, synthetischer und naturidentischer Optionen, sind immer wichtiger, um die visuelle Anziehungskraft, die Akzeptanz der Verbraucher und die allgemeine Qualität Wahrnehmung von Lebensmitteln und Getränken in industriellen und kommerziellen Einstellungen zu verbessern
- Die eskalierende Nachfrage nach Lebensmittelfarben wird in erster Linie durch wachsendes Gesundheitsbewusstsein unter den Verbrauchern, saubere Etikettentrends und die Notwendigkeit vibrierender, stabiler und sicherer Farblösungen in Bäckerei-, Süßwaren-, Milch-, Getränke- und Tiernahrungssegmenten gefördert.
- Europa dominierte den Lebensmittel-Farbmarkt mit einem Anteil von 32,5%in 2025, aufgrund der steigenden Nachfrage nach sauberem Etikett und natürlichen Farben, sowie strenge Vorschriften für synthetische Zusatzstoffe
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Lebensmittel-Farbmarkt während der Prognosezeit durch zunehmende Urbanisierung, steigende Einwegeinkommen und wachsende Nachfrage nach verarbeiteten und verpackten Lebensmitteln
- Das Segment Pulver dominierte den Markt mit einem Marktanteil von 52,2% im Jahr 2025, aufgrund seiner einfachen Handhabung, langen Haltbarkeit und kosteneffizienten Transport. Pulverfarben ermöglichen eine präzise Dosierung und sind mit einer breiten Palette von Lebensmittelprozessen kompatibel und gewährleisten eine gleichbleibende Farbausbringung. Ihre Stabilität bei hohen Temperaturen und unterschiedlichen Verarbeitungsbedingungen macht sie ideal für industrielle Anwendungen
Report Scope und Food Color Market Segmentation
|
Attribute |
Lebensmittelfarbe Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Lebensmittel-Farbmarkt
„Rising Adoption of Natural and Clean‐Etikett Lebensmittelfarben“
- Ein prominenter Trend auf dem Lebensmittel-Farbmarkt ist die zunehmende Verschiebung auf natürliche und saubere-Label-Farben, die von Verbraucherpräferenzen für gesündere und sicherere Lebensmitteloptionen angetrieben. Dieser Trend ist es, die Hersteller zu ermutigen, synthetische Farbstoffe durch pflanzenverursachte und natürliche Farbmittel zu ersetzen, um der steigenden Nachfrage nach Transparenz und Wellness-orientierten Lebensmitteln gerecht zu werden
- Zum Beispiel haben Givaudan und Chr. Hansen eine Reihe von natürlichen Farblösungen eingeführt, die aus Obst, Gemüse und Gewürzen stammen, die die Anforderungen an das Reinetikett erfüllen. Diese Angebote helfen Lebensmittel- und Getränkeherstellern, die Produktrezeption zu verbessern und gleichzeitig die Erwartungen der Verbraucher an natürliche Inhaltsstoffe zu erfüllen
- Die Annahme natürlicher Lebensmittelfarben steigt über Getränke, Süßwaren und Milchprodukte, wo visuelle Attraktivität die Kaufentscheidungen deutlich beeinflusst. Dies positioniert natürliche Farbmittel als Schlüsseldifferenzatoren für Marken, die Regalpräsenz und Verbraucherwahrnehmung verbessern möchten
- Die Hersteller nutzen zunehmend fortschrittliche Extraktions- und Stabilisierungstechnologien, um Farbintensität und Konsistenz in verarbeiteten Lebensmitteln zu erhalten. Dieser Trend treibt Innovation in Formulierungstechniken voran, um natürliche Farben gegen Hitze, pH-Änderungen und Lagerbedingungen zu schützen, ohne die Qualität zu beeinträchtigen
- Händler und Lebensmittelunternehmer fördern aktiv Produkte, die mit natürlichen Farben hergestellt werden, um gesundheitsbewusste Verbraucher zu gewinnen. Dies erhöht den Markt für natürlich abgeleitete Lebensmittelfarbstoffe und verstärkt die allgemeine Präferenz für saubere Produkte
- Der Markt ist Zeuge der wachsenden Zusammenarbeit zwischen Zutatlieferanten und Lebensmittelherstellern, um maßgeschneiderte natürliche Farblösungen zu entwickeln, die mit spezifischen Produktanwendungen übereinstimmen. Dieser steigende Fokus auf maßgeschneiderte Lösungen erhöht die Produktdifferenzierung und unterstützt die langfristige Einführung natürlicher Farben
Was sind die wichtigsten Treiber des Lebensmittel-Farbmarktes
Fahrer
„Wachstum Verbrauchernachfrage nach optisch ansprechenden und sicheren Lebensmitteln“
- Die steigende Erwartung für ästhetisch attraktive und sichere Lebensmittelprodukte treibt die Nachfrage nach Lebensmittelfarbstoffen, die den visuellen Reiz verbessern, ohne die Gesundheit zu beeinträchtigen. KonsumentInnen werden zunehmend die Inhaltsstoffe-Etiketten untersuchen, die Produkte mit natürlichen und sicheren Farbquellen bevorzugen
- So bietet Sensient Technologies natürliche und funktionale Farblösungen, die den visuellen Eindruck in Süßwaren, Getränken und Bäckereiprodukten verbessern. Diese Lösungen ermöglichen es Marken, visuell ansprechende Produkte zu liefern und gleichzeitig Sicherheitsstandards und Sauberkeitsanforderungen zu haften.
- Lebensmittelhersteller investieren in R&D, um lebendige Farbprofile mit natürlichen Quellen zu erstellen, um die sensorische Erfahrung und Vermarktbarkeit ihrer Produkte zu verbessern. Dieser Trend motiviert Unternehmen, Produkte zu reformieren, um synthetische Farbstoffe durch anerkannte natürliche Alternativen zu ersetzen
- Die Erweiterung der Premium- und gesundheitsorientierten Lebensmittelsegmente treibt die Präferenz für sichere und optisch ansprechende Produkte an, bei denen die Farbe bei der Akzeptanz der Verbraucher eine entscheidende Rolle spielt. Dies veranlasst eine breitere Annahme natürlicher Farbmittel in verschiedenen Produktkategorien
- Das zunehmende globale Bewusstsein für die Lebensmittelsicherheit und die Ernährungstransparenz verstärkt die Nachfrage nach sauberen und natürlichen Farbstoffen. Hersteller reagieren auf die Beschaffung von Farben, die sich sowohl an Sicherheitsnormen als auch an ästhetische Anforderungen richten und das Marktwachstum stärken
Welcher Faktor hebt das Wachstum des Lebensmittel-Farbmarktes hervor
„Stringent Regulatory Compliance und hohe Produktionskosten“
-
Der Lebensmittel-Farbmarkt konfrontiert Herausforderungen von komplexen regulatorischen Rahmen, die über Regionen variieren, erfordert umfangreiche Test- und Genehmigungsverfahren für synthetische und natürliche Farbmittel. Die Einhaltung dieser Vorschriften erhöht die Entwicklungszeit und die Betriebskosten
- So müssen beispielsweise Unternehmen wie Kerry Group sicherstellen, dass ihre Farblösungen FDA, EFSA und andere regionale Lebensmittelsicherheitsstandards vor der Vermarktung erfüllen. Diese Compliance-Anforderungen erfordern strenge Dokumentationen, Tests und Validierungen, um die Komplexität der Produktion zu erhöhen
- Hohe Kosten im Zusammenhang mit der Beschaffung natürlicher Rohstoffe und der Erhaltung der Konsistenz in der Farbqualität stellen für die Hersteller finanzielle Herausforderungen. Saisonale Verfügbarkeits- und Extraktionsineffizienzen weiter verschlimmern Produktionskosten und Supply Chain Management
- Die Hersteller müssen in fortschrittliche Verarbeitungstechnologien investieren, um natürliche Farben gegen Hitze, Licht und pH-Variationen zu stabilisieren und den Investitionsaufwand zu erhöhen. Diese technischen Anforderungen beeinflussen die Gesamtproduktpreise und begrenzen Kostenflexibilität für Marktteilnehmer
- Der Markt steht weiterhin vor Druck auf die Balance von Innovation, Qualität und Wirtschaftlichkeit, während die Einhaltung regulatorischer Mandate. Die Überwindung dieser Herausforderungen ist für die Aufrechterhaltung des Wachstums und die Erfüllung der sich entwickelnden Verbrauchererwartungen für sichere und ansprechende Lebensmittelprodukte unerlässlich.
Wie wird der Food Color Market segmentiert
Der Markt wird auf der Grundlage von Art, Anwendung, Form und Löslichkeit segmentiert.
• nach Typ
Auf Basis des Typs wird der Lebensmittel-Farbmarkt in natürliche, synthetische und naturidentische Segmente segmentiert. Das synthetische Segment dominierte den Markt mit dem größten Marktanteil des Marktes im Jahr 2025, angetrieben durch seine konsequenten Farbeigenschaften, Wirtschaftlichkeit und lange Haltbarkeit. Hersteller bevorzugen oft synthetische Lebensmittelfarben aufgrund ihrer Fähigkeit, einheitliche Intensität und Stabilität über verschiedene Lebensmittelmatrizen. Die Nachfrage wird weiter gestärkt durch die Skalierbarkeit von synthetischen Farben, die großtechnische Produktion unterstützt und die Abhängigkeit von saisonalen Rohstoffen reduziert. Ihre Vielseitigkeit in diversen Lebensmittelanwendungen trägt auch zu ihrer weiteren Präferenz in der Lebensmittelindustrie bei.
Das natürliche Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die zunehmende Nachfrage der Verbraucher nach sauberem Etikett und gesundheitsbewussten Lebensmitteln gefördert wird. Natürliche Farben bieten empfundene gesundheitliche Vorteile und werden bevorzugt in Produkten, die auf organische und Premium-Segmente ausgerichtet sind. Unternehmen wie Chr. Hansen erweitern ihr natürliches Farbportfolio um diese wachsende Präferenz zu erfüllen, Produkttransparenz und Label Appell zu verbessern. Die zunehmende regulatorische Kontrolle auf synthetische Zusatzstoffe fördert den Übergang zu natürlichen Alternativen.
• Durch Anwendung
Auf Basis der Anwendung wird der Lebensmittel-Farbmarkt in Lebensmittelprodukte und Getränke segmentiert. Das Segment der Lebensmittelprodukte hielt 2025 aufgrund seines umfangreichen Einsatzes in Backwaren, Süßwaren, Milch und verarbeiteten Lebensmitteln den größten Marktanteil. Lebensmittelhersteller priorisieren pulsierende und stabile Farben, um den visuellen Appell und die Akzeptanz der Verbraucher zu verbessern, was direkt Auswirkungen auf Kaufentscheidungen. Die Dominanz des Segments wird durch Innovationen in multifunktionalen Farben unterstützt, die sowohl Ästhetik als auch sensorische Wahrnehmung verbessern.
Das Getränkesegment wird von 2026 bis 2033 am schnellsten CAGR erleben, angetrieben durch steigende Nachfrage in Softdrinks, Säften und funktionellen Getränken. Unternehmen wie Sensient Colors stellen natürliche und saubere Farblösungen für Getränke vor, um gesundheitsbewusste Verbraucher zu versorgen. Getränke-Anwendungen profitieren von flüssigen und wasserlöslichen Farben, die sich leicht vermischen, um Konsistenz und Stabilität in Endprodukten zu gewährleisten. Der Ausbau des funktionellen Getränkemarkts, einschließlich Energie und befestigten Getränken, unterstützt diesen Wachstumstrend weiter.
• nach Formblatt
Auf der Grundlage der Form wird der Lebensmittel-Farbmarkt in Flüssigkeit, Pulver und Emulsion segmentiert. Das Segment Pulver dominierte den Markt mit dem größten Umsatzanteil von 52,2% im Jahr 2025, aufgrund seiner einfachen Handhabung, langen Haltbarkeit und kosteneffizienten Transport. Pulverfarben ermöglichen eine präzise Dosierung und sind mit einer breiten Palette von Lebensmittelprozessen kompatibel und gewährleisten eine gleichbleibende Farbausbringung. Ihre Stabilität bei hohen Temperaturen und unterschiedlichen Verarbeitungsbedingungen macht sie ideal für industrielle Anwendungen.
Das flüssige Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, die durch den zunehmenden Einsatz in Getränken, Saucen und fertigen Produkten. Flüssige Farben bieten überlegene Löslichkeit, gleichmäßige Dispersion und schnelle Mischung, die die Produktionseffizienz erhöht. Unternehmen wie DDW Food Colors entwickeln in wasserlöslichen und öldispergierbaren flüssigen Farben verschiedene Fertigungsanforderungen. Der Komfort der Integration mit automatisierten Produktionslinien treibt auch die Annahme in der hochvolumigen Lebensmittelverarbeitung voran.
• Durch Solubilität
Auf Basis der Löslichkeit wird der Lebensmittelfarbmarkt in wasserlösliche und öllösliche Segmente segmentiert. Das wasserlösliche Segment hielt den größten Umsatzanteil im Jahr 2025, der durch seinen umfangreichen Einsatz in Getränken, Milchprodukten und anderen wässrigen Lebensmitteln getrieben wurde. Wasserlösliche Farben werden durch ihre einfache Einarbeitung, gleichmäßige Farbverteilung und Kompatibilität mit flüssigen Lebensmittelsystemen bevorzugt. Ihre weit verbreitete Verfügbarkeit und Wirtschaftlichkeit machen sie zu einer großen Auswahl an Lebensmitteln und Getränken.
Das öllösliche Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der steigenden Produktion von Bäckereiprodukten, Süßwaren und fetthaltigen Lebensmitteln betrieben wird. Öllösliche Farben sorgen für eine stabile Färbung in Ölen, Fetten und Schokolade, die für die Aufrechterhaltung des Produktauftritts und des Konsums kritisch ist. Unternehmen wie Kerry Group erweitern ihre öldispergierbaren Farbangebote, um diesen speziellen Anwendungen gerecht zu werden. Die wachsende Nachfrage nach Premium-Bäckerei und Schokoladenprodukten beschleunigt die Annahme von öllöslichen Farben.
Welche Region hält den größten Teil des Lebensmittel-Farbmarktes
- Europa dominierte den Lebensmittel-Farbmarkt mit dem größten Umsatzanteil von 32,5% im Jahr 2025, angetrieben durch steigende Nachfrage nach sauberem Etikett und natürlichen Farben, sowie strenge Vorschriften für synthetische Zusatzstoffe
- Verbraucher in der Region sind sehr konzentriert auf Produktsicherheit, Gesundheitsvorteile und Transparenz, die natürlichen und naturidentischen Farben in Lebensmitteln und Getränken
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Einwegeinkommen, hochentwickelte Lebensmittelproduktionsinfrastruktur und starke Nachfrage nach visuell ansprechenden Produkten, die Schaffung von Lebensmittelfarben als kritische Komponente in der Lebensmittelindustrie
Deutschland Food Color Market Insight
Der deutsche Lebensmittel-Farbmarkt eroberte den größten Anteil in Europa, der durch strenge Lebensmittelsicherheitsvorschriften und die zunehmende Übernahme natürlicher und sauberer Produkte getrieben wurde. Deutsche Hersteller investieren in hochwertige, stabile Lebensmittelfarben für Bäckerei-, Milch- und Getränkeanwendungen, um den Produktreiz zu verbessern. Der starke Fokus des Landes auf Nachhaltigkeit und Innovation fördert die Einführung fortschrittlicher Farblösungen. Die Nachfrage nach visuell ansprechenden, sicheren und hochwertigen Lebensmitteln fördert das Wachstum auf dem ganzen Markt.
US Food Color Market Insight
Der US-amerikanische Lebensmittel-Farbmarkt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR ausbauen, die durch die Neigung der Verbraucher zu natürlichen und naturidentischen Farben hervorgerufen wird. Die Sensibilisierung für Gesundheit, saubere Produkte und die Einhaltung der Vorschriften ist es, die Hersteller zu ermutigen, sicherere Farbalternativen anzunehmen. Die starke Einzelhandels- und E-Commerce-Infrastruktur der USA sowie die Nachfrage nach innovativen, visuell attraktiven Nahrungsmittel- und Getränkeprodukten unterstützt das Marktwachstum. Unternehmen konzentrieren sich zunehmend auf kundenspezifische Farblösungen für Bäckerei-, Süßwaren- und Getränkesegmente.
Nordamerika Food Color Market Insight
Der nordamerikanische Lebensmittel-Farbmarkt wird voraussichtlich stetig wachsen, angetrieben durch die Nachfrage nach lebendigen und sicheren Farben über verarbeitete Lebensmittel und Getränke. Die US- und kanadischen Verbraucher entscheiden sich zunehmend für natürliche und naturidentische Farben, die durch gesundheitsbewusste Trends und saubere Etikettenpräferenzen beeinflusst werden. Innovationen in Farbformulierungen, einschließlich wasserlöslicher und öllöslicher Varianten, verbessern die Adoption in der Lebensmittelindustrie. Die technologisch fortschrittliche Lebensmittelindustrie der Region unterstützt die großflächige Integration hochwertiger Lebensmittelfarben.
Asien-Pazifik Lebensmittel Farbmarkt Einblick
Der asiatisch-pazifische Lebensmittel-Farbmarkt wird während der Prognosezeit mit dem schnellsten CAGR wachsen, angetrieben durch zunehmende Urbanisierung, steigende Einwegeinkommen und wachsende Nachfrage nach verarbeiteten und verpackten Lebensmitteln. Länder wie China, Indien und Japan erleben eine bedeutende Annahme sowohl synthetischer als auch natürlicher Farben in der Bäckerei-, Süßwaren- und Getränkeindustrie. Die Regierungsverordnungen zur Förderung der Lebensmittelsicherheit und der Erweiterung der Infrastruktur zur Lebensmittelverarbeitung fördern den Einsatz standardisierter Farblösungen. Der dynamische Markt der Region und die sich entwickelnden Verbraucherpräferenzen fördern die Nachfrage nach innovativen und stabilen Lebensmittelfarben.
China Food Color Market Insight
Der China-Food-Farbmarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der der wachsenden Bevölkerung der Mittelklasse, der schnellen Urbanisierung und dem hohen Verbrauch von verarbeiteten Lebensmitteln und Getränken zuzuschreiben war. Sowohl natürliche als auch synthetische Farben sind weit verbreitet über Bäckerei, Süßwaren und Getränkeprodukte. Inländische Hersteller investieren in Forschung und Entwicklung, um Farbstabilität, Sicherheit und Vielseitigkeit zu verbessern. Die wachsende Präferenz für Premium- und visuell ansprechende Produkte unterstützt die Markterweiterung.
Japan Food Color Market Insight
Der japanische Lebensmittel-Farbmarkt gewinnt aufgrund der hohen Nachfrage nach sicheren, sauberen und optisch ansprechenden Lebensmittelprodukten an Zugkraft. Verbraucher bevorzugen natürliche und naturidentische Farben, insbesondere in Süßwaren, Getränken und verarbeiteten Lebensmitteln. Technologische fortschrittliche Fertigungsanlagen und strenge Regulierungsrahmen unterstützen gleichbleibende Qualität und Stabilität von Lebensmittelfarben. Darüber hinaus ermöglichen Innovationen in Flüssig-, Pulver- und Emulsionsformen eine vielseitige Anwendung über Lebensmittel- und Getränkekategorien und fördern das Marktwachstum.
Welche sind die Top-Unternehmen im Lebensmittel-Farbmarkt
Die Lebensmittel-Farbindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- DSM(Niederlande)
- BASF SE(Deutschland)
- ADM(US)
- Cargill, Incorporated(US)
- Roquette Frères (Frankreich)
- Sensient Technologies Corporation (US)
- Chr. Hansen Naturfarben A/S (Dänemark)
- NATUREX SA (Frankreich)
- Vinayak Zutaten Indien Pvt Ltd. (Indien)
- Kolorjet Chemicals Pvt Ltd. (Indien)
- Rung International (Indien)
- Denim Colorchem (P) Limited (Indien)
- Alliance Organics LLP (Indien)
- International Flavors & Fragrances Inc. (USA)
- Kerry Group (Irland)
- Givaudan (Schweiz)
- DDW The Color House (USA)
- Kalsec Inc. (USA)
- Sunfoodtech (Indien)
Was sind die neuesten Entwicklungen im Lebensmittel-Farbmarkt
- Im Oktober 2025 hat die ROHA Group, ein indischer Hersteller von Lebensmittelfarbenlösungen, die Akquisition von Tebracc abgeschlossen, einem biobasierten natürlichen Farbproduzenten, der sich auf die Annattoextraktion und nachhaltige Pigmente spezialisiert hat. Diese strategische Bewegung stärkt die globalen Naturfarben-Fähigkeiten von ROHA und verbessert die Resilienz der Lieferkette und ermöglicht ein breiteres Eindringen in Lebensmittel-, Getränke-, nutraceutical- und Tiernahrungssegmente mit hochwertigen natürlichen Farbangeboten
- Im November 2025 kündigte PepsiCo an, mehrere seiner Flaggschiff-Snack- und Getränkeprodukte durch Ersatz von künstlichen Farbstoffen durch natürliche Farbalternativen zu reformieren, beginnend mit reformierten Versionen von beliebten Marken in diesem Jahr. Diese Initiative unterstreicht einen großen Wandel durch einen globalen Lebensmittelführer in Richtung saubere Produkte, die erwartet wird, dass die Nachfrage und die Annahme von natürlichen Farblösungen in der gesamten Industrie zu erhöhen
- Im Juli 2025 stellte die GNT-Gruppe EXBERRY Shade Vivid Orange vor, eine neue, saubere, paprika-derived natürliche Farbe, die einen kühnen orangen Farbton liefert, der für den Einsatz in Süßwaren-, Milch-, Bäckerei- und pflanzlichen Fleischanwendungen geeignet ist. Diese Produkterweiterung verbessert die Vielseitigkeit natürlicher Lebensmittelfarben und unterstützt Hersteller bei der Erfüllung steigender Verbrauchererwartungen für lebendige, labelfreundliche Inhaltsstoffe in verschiedenen Lebensmittelkategorien
- Im April 2023, Sensient Colors, eine Abteilung von Sensient Technologies, entwickelte Vertafine, eine neue natürliche grüne Farbe für Tiernahrung, die es Tiernahrung Herstellern ermöglicht, die wachsende Nachfrage nach natürlichen Farben anzugehen. Mit hellgrünen Schattierungen und kostengünstiger Leistung unter hitzeverarbeitenden Bedingungen erweitert diese Lösung die Anwendungsmöglichkeiten in einem zunehmend gesundheitsbewussten Tiernahrungsmarkt
- Im Dezember 2022 erwarb Givaudan DDW, ein US-basiertes Naturfarbenunternehmen, um sein Lebensmittel-Farbportfolio zu erweitern und an der Erstellung von ansprechenden, multi-sensorischen Lebensmittelerlebnissen mitzuwirken. Diese Akquisition verbessert die Fähigkeiten von Givaudan in der natürlichen Pigmententwicklung und positioniert das Unternehmen, um globale Lebensmittel- und Getränkekunden besser zu bedienen, die innovative, ansprechende Farblösungen suchen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











