


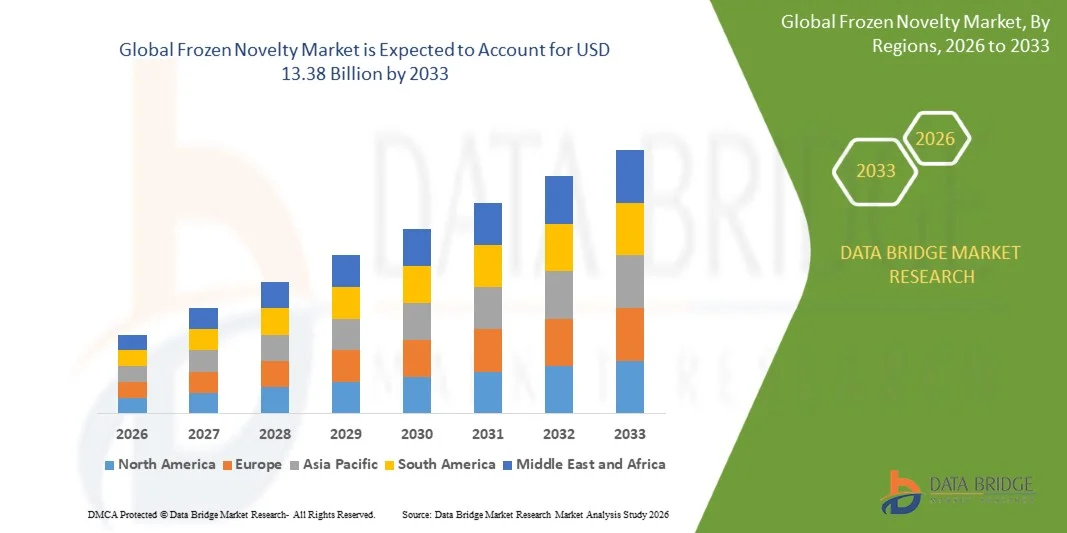
Global Frozen Novelty Market Segmentation, Nach Produkttyp (Ice Cream Bars, Frozen Fruit Bars, Frozen Yogurt, Sorbet, Frozen Custard, Ice Cream Sandwiches, Popsicles, und Frozen Cones), Formulierung (Dairy-Based, Non-Dairy, Sugar-Free, und Low-Calorie), Verpackungsart (Pints, Bars, Hypermarket Food Stores, und Vertrieb Industrietrends und Prognosen bis 2033
Was ist die Frozen Novelty Market Größe und Wachstum Rate
- Wie bei der Data Bridge Market Research Analyse wurde der gefrorene Neuheitsmarkt auf6,90 Mrd. USD im Jahr 2025und wird zu erreichen13,38 Milliarden USD bis 2033, in einemCAGR von 8,62% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch die zunehmende Nachfrage nach Verbrauchern nach bequemen und anfälligengefrorene Desserts, steigende Vorliebe für innovative und Premium-gefrorene Neuheiten, Erweiterung von Einzelhandels- und Lebensmittelservice-Kanälen und wachsende Verfügbarkeit von milchfreien, zuckerarmen und pflanzenbasierten Alternativen.
- Die zunehmende Nachfrage nach bequemen Snack- und Dessert-Optionen, kombiniert mit wechselnden Verbraucherpräferenzen zu neuartigen Aromen, gesünderen Formulierungen und Portionen-kontrollierten Produkten, ermutigt Lebensmittelhersteller und Händler, ihre gefrorenen Neuheiten zu erweitern. Produktinnovation über Eisbarren, gefrorene Fruchtbarren, Popsicles,gefrorener Joghurt, Sorbet und Eiscreme-Sandwiches unterstützen das Marktwachstum weiter, Supermärkte, Convenience Stores, Spezialhandel und Online-Kanäle erweitern die Produktverfügbarkeit.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 6,90 Milliarden
- Voraussichtlicher Marktwert (2033): USD 13.38 Milliarden
- Prognose CAGR (2026–2033): 8,62%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Frozen Novelty Market
- Nordamerika dominierte den gefrorenen Neuheitsmarkt mit dem größten Umsatzanteil von 31,8% im Jahr 2025, unterstützt durch hohen Verbrauch von gefrorenen Desserts, etablierte kalt-Ketten-Infrastruktur, starke Haushalts-Gefrierzerdurchdringung und umfangreiche Verteilung durch Supermärkte, Convenience-Stores und Foodservice-Outlets. Dieser synthetisierte Anteil liegt zwischen den regionalen Anteilen, die von aktuellen Marktstudien gemeldet werden, die je nach Marktdefinition variieren.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 6,5% von 2026 bis 2033 sein, die durch steigende Einwegeinkommen, rasche Urbanisierung, Ausweitung der organisierten Einzelhandels- und Kälte-Ketten-Infrastruktur und Erhöhung der Verbrauchernachfrage nach innovativen, Premium-, Obst- und milchfreien gefrorenen Neuheiten in China, Indien, Japan und anderen Schwellenländern bewirtschaftet wird.
- Das Eisbarren-Segment führte die Produktkategorie mit einem Anteil von 43,2% in 2025, angetrieben durch starke Verbraucherpräferenz für bequeme Einzel-Site-Formate, Portabilität, Portionskontrolle, Premium-Beschichtungen, gefüllte Sorten, und anhaltende Innovation in Aromen und Texturen. Aktuelle Marktquellen identifizieren Eiscreme-Bars konsequent als führende Produktkategorie, obwohl berichtete Aktien über Forschungsmethoden unterscheiden.
- Das Eispops-Segment ist der am schnellsten wachsende Produkttyp, der von 2026 bis 2033 eine CAGR von 6,4% registriert, was die steigende Nachfrage nach fruchtbasierten, erfrischenden, erschwinglichen und Portionen kontrollierten gefrorenen Leckereien widerspiegelt, insbesondere in wärmeren Klimazonen und aufstrebenden Märkten.
- Das Wohnsegment entfiel im Jahr 2025 auf 63,5% der Anwendungskategorie, unterstützt durch die Erhöhung des Eigenverbrauchs, eine größere Haushalts-Gefrierzerdurchdringung, die wachsende Verfügbarkeit von Multipacks und die Präferenz der Verbraucher für bequeme Desserts, die keine Vorbereitung erfordern. Die Marktforschung identifiziert den Wohn- oder Haushaltsverbrauch als die größte Anwendungskategorie.
- Supermärkte und Hypermärkte machten im Jahr 2025 44,8% des Distributionskanalsegments aus, unterstützt durch breite Produktsortimente, dedizierte Gefrierschrank-Displays, Werbeaktivitäten, etablierte Kalt-Ketten-Netzwerke und hohen Verbraucherverkehr. Supermärkte werden konsequent als führender Vertriebskanal identifiziert, obwohl einzelne Quellen verschiedene Aktien melden.
- Das pflanzenbasierte und besser für Sie eingefrorene Neuheitssegment ist die am schnellsten wachsende Produktpositionierungskategorie, mit einem CAGR von 9,1 % von 2026 bis 2033, angetrieben durch die steigende Nachfrage nach milchfreien, zuckerarmen, hochproteinhaltigen und sauber-labelgefrorenen Leckereien bei gesundheitsbewussten Verbrauchern.
Report Scope und Frozen Novelty Market Segment
|
Attribute |
Gefrorene Novelty Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Frozen Novelty Market
- Gefrorene Neuheiten-Hersteller erweitern zunehmend Premium- und Genussprodukte durch innovative Aromen, Markenkollaborationen, limitierte Starts und bequeme Formate wie Eisbars, Sandwiches und Multi-Packs, so dass Marken differenzierte Konsumentenerlebnisse schaffen.
- So kündigte Froneri im März 2025 mit Mondelēz International und Lotus Bakeries eine strategische Vereinbarung an, um Lotus Biscoff-Eis-Angebote zu erweitern, einschließlich Pläne für Froneri zu produzieren, zu vermarkten und zu verkaufen Biscoff-Eis in ausgewählten europäischen Märkten ab 2026.
- Produktinnovation konzentriert sich zunehmend auf die Kombination von vertrauten Aromen, Premium-Zutaten und markanten Texturen in gefrorenen Neuheitsformaten, um den Prozess zu fördern und das Engagement der Verbraucher zu stärken.
- Zum Beispiel, im März 2025, Blue Bell Creameries eingeführt Banana Fudge Ice Cream, kombinieren Banane-flavored Eis mit Milchschokolade-Eis und machen das Produkt in beiden Halb-Gallon- und Pint-Formate für eine begrenzte Zeit zur Verfügung.
- Gefrorene Neuheitsunternehmen stellen auch saisonspezifische und saisonale Geschmacksrichtungen, limitierte Produkte und Premium-Stick-Bars vor, um wechselnde Verbraucherpräferenzen anzugehen und zusätzliche Verbrauchsanlässe zu schaffen.
- So hob General Mills im April 2025 neue internationale Angebote von Häagen-Dazs hervor, darunter die Belgischen Schokoladen-Stickbars und die zusätzlichen saisonalen Eisprodukte auf den internationalen Märkten.
- Da die Hersteller weiterhin Premium-Positionierung, innovative Aromen, bequeme Formate und Markenkollaborationen kombinieren, wird erwartet, dass Produktinnovation ein wichtiger Bestandteil des globalen gefrorenen Neuheitsmarktes bleibt.
Was sind die Schlüsseltreiber des Frozen Novelty Market
- Die zunehmende Verbraucherpräferenz für bequeme, tiefgreifende und differenzierte Desserts unterstützt die Nachfrage nach gefrorenen Neuheiten über Bars, Pints, Tassen, Sandwiches und andere abschnittsgesteuerte Formate.
- So erweiterte Froneri im März 2025 seine Partnerschaft mit Mondelēz International und Lotus Bakeries, um Lotus Biscoff in sein gebranntes Eis-Portfolio zu bringen, mit Plänen für mehrere Formate und erweiterte Verbreitung in ausgewählten europäischen Märkten.
- Hersteller erweitern auch Produktportfolios mit Premium-Geschmack, saisonalen Sorten und neuartigen Kombinationen, die den Verbrauchern neue Geschmackserlebnisse bieten und gleichzeitig den Eigenverbrauch unterstützen.
- Zum Beispiel, im September 2025, Blue Bell Creameries gestartet Classic Pecan Pie Ice Cream, kombiniert braune Zucker Eis mit gerösteten Pecans, Kuchen Krusten Stücke, und pecan pie Füllung in Pint und Halbgallon Formate.
- Die Erweiterung von pflanzenbasierten und nicht-dairy gefrorenen Dessert-Optionen unterstützt auch die Produktdiversifizierung, da Lebensmittelhersteller Alternativen für Verbraucher entwickeln, die milchfreie Entscheidungen suchen.
- Zum Beispiel hat Nestlé ein Portfolio entwickelt, das im Rahmen seines breiteren pflanzenbasierten Produktangebots Non-Dairy-Eis umfasst, das durch engagierte Forschungs- und Entwicklungsmöglichkeiten für die Entwicklung neuer pflanzenbasierter Produkte unterstützt wird.
- Mit Herstellern, die weiterhin Premium-Geschmack, bequeme Formate, pflanzenbasierte Alternativen und limitierte Produkte einführen, sollen Produktdiversifizierung und Verbrauchernachfrage nach differenzierten gefrorenen Desserts das anhaltende Marktwachstum unterstützen.
Welche Faktoren fordern das Wachstum des Frozen Novelty Markets auf
- Gefrorene Neuheitshersteller stehen vor Herausforderungen im Zusammenhang mit Kälteanforderungen, Energieverbrauch, Kaltkettenverteilung und Einhaltung angemessener Lagerbedingungen im gesamten Transport- und Einzelhandel.
- So betonte Froneri im März 2025 seine Bemühungen, die Umweltauswirkungen von Tiefkühlbetrieben zu reduzieren und erklärte, dass es in Energieeffizienzklasse-C-Gefriermaschinen investierte, mit dem Ziel, alle neuen Tiefkühlerkäufe bis 2025 erfüllen diese Effizienzklasse.
- Die Notwendigkeit einer spezialisierten Kühlinfrastruktur kann die Anforderungen an den Betrieb und den Vertrieb erhöhen, insbesondere wenn die Hersteller gefrorene Neuheiten über geografisch verteilte Märkte ausdehnen.
- Gefrorene Neuheitsunternehmen stellen auch Herausforderungen bei der Aufrechterhaltung der Produktqualität und des Konsums bei der Einführung neuer Aromen, Premium-Zutaten und differenzierte Formulierungen auf mehreren Märkten und Formaten.
- So hat Froneri im März 2025 seine Biscoff-Eiscreme-Erweiterung beschrieben, die neue Wege zur Markt- und erweiterten Distribution beinhaltet und die operativen Anforderungen an die Skalierung von Eiscremeprodukten in ausgewählten europäischen Märkten hervorhebt.
- Darüber hinaus müssen die Hersteller Verwöhnungs-, Portionsgrößen, Ernährungserwartungen, Produktinnovation und Erschwinglichkeit ausgleichen, während sie Kälte- und Verteilungsanforderungen verwalten, die die Produktentwicklung und die breitere Markterweiterung erschweren können.
Wie wird der Frozen Novelty Market segmentiert
Der gefrorene Neuheitsmarkt wird auf Basis von Produkttyp, Formulierung, Verpackungstyp, Vertriebskanal und Endverwendung segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der gefrorene Neuheitsmarkt in Eisbarren, gefrorene Fruchtbarren, gefrorener Joghurt, Sorbet,gefrorenes Gusseisen, Eisbrot, Päckchen und gefrorene Kegel. Das Eisbarrensegment dominierte den Markt mit einem Anteil von 40,82% im Jahr 2025, unterstützt durch starke Verbraucherpräferenz für bequeme, abschnittsgesteuerte und tiefgefrorene Desserts. Eisbars bieten Portabilität und einfache Verbrauch und sind weit verbreitet durch Supermärkte, Convenience-Stores, Foodservice-Outlets und andere Einzelhandelskanäle. Schokoladenbeschichtungen, Premium-Einschlüsse, gefüllte Zentren, Nüsse, Karamell und innovative Geschmackskombinationen unterstützen die Nachfrage nach Eisbars. Die externe Marktforschung stellt Eiscreme-Bars in die dominante Position, mit berichteten Anteilen weit reichend von der hohen bis niedrigen bis 40% Bereich, unterstützt die Positionierung in dieser Analyse.
Das gefrorene Joghurt-Segment soll das schnellste Wachstum bei einem 9,36% CAGR während der Prognosezeit registrieren, unterstützt durch das zunehmende Interesse der Verbraucher an leichteren gefrorenen Desserts und Produkten, die mit joghurtbasierten Ernährungseigenschaften verbunden sind. Gefrorener Joghurt wird auch zunehmend mit Schlägen, Früchten, Nüssen und anderen Dessert-Kombinationen verwendet, wodurch zusätzliche Anlässe entstehen. Äußere gefrorene Neuheitsforschung identifiziert ebenfalls gefrorenen Joghurt als eine der schneller wachsenden Produktkategorien und unterstützt seine Wachstumspositionierung im breiteren Markt.
- Durch die Formulierung
Auf der Grundlage der Formulierung wird der gefrorene Neuheitsmarkt auf Milchbasis, nicht-dairy, zuckerfrei und kalorienarm segmentiert. Das milchbasierte Segment dominierte den Markt mit einem Anteil von 72,18 % im Jahr 2025, unterstützt durch die etablierte Verbraucherpräferenz für traditionelle milchhaltige Tiefkühler. Dairy-basierte Formulierungen bieten vertrauten Geschmack, Sahne und Textur über Eisbars, gefrorenen Joghurt, gefrorenen Custard, Eisbrot und gefrorene Kegel. Starke Markenverfügbarkeit, etablierte Kalt-Ketten-Infrastruktur und breite Einzelhandelsverteilung unterstützen weiterhin die führende Position des Segments. Externe Tiefkühlneuheitsforschung identifiziert auch Milchprodukte als dominante Formulierungskategorie.
Das Non-Dairy-Segment wird im Prognosezeitraum mit einem 9,78% CAGR das schnellste Wachstum registrieren, das durch steigende Nachfrage nach pflanzen- und milchfreien Alternativen getrieben wird. Die Hersteller erweitern die Verwendung von Hafer, Kokosnuss, Mandeln und anderen pflanzlichen Zutaten in gefrorenen Bars, Sandwiches, Tassen und anderen Neuheiten. Produktinnovation und steigende Verfügbarkeit durch Mainstream-Supermärkte, Convenience-Stores, Specialty-Stores und Online-Handelskanäle unterstützen die Adoption. Die externe Marktforschung identifiziert ebenfalls nicht-dairy Produkte als die am schnellsten wachsende Formulierungskategorie.
- durch Verpackungsart
Auf der Grundlage der Verpackungsart wird der gefrorene Neuheitsmarkt in Pints, Bars, Tassen und Multipacks segmentiert. Das Segment Pints dominierte den Markt mit einem Anteil von 38,64% im Jahr 2025, unterstützt durch die weit verbreitete Verwendung von Pint-Verpackungen für gefrorene Desserts und seine Eignung für den Haushaltsverbrauch. Pints bieten bequeme Lagerung, mehrere Portionen und ein etabliertes Format für Premium- und Mainstream-gefrorene Dessertprodukte. Ihre breite Verfügbarkeit über Supermärkte, Hypermärkte, Convenience Stores, Spezialgeschäfte und Online-Kräfte unterstützt die Segmentnachfrage weiter. Externe Tiefkühlneuheitsforschung identifiziert auch Pints als führendes Verpackungsformat.
Das Bars-Segment soll das schnellste Wachstum bei 9,52% CAGR während der Prognosezeit registrieren, unterstützt durch die steigende Nachfrage nach individuell portionierten und tragbaren Tiefkühl-Desserts. Die Bar-Verpackung eignet sich besonders für den Impulsverbrauch und den laufenden Anlässen und ermöglicht den Herstellern, Beschichtungen, Füllungen, Einschlüsse und Premium-Produktarchitekturen einzuführen. Die anhaltende Stärke von Eisbarren als führende Produktkategorie unterstützt auch die Nachfrage nach barbasierten Verpackungsformaten.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der gefrorene Neuheitsmarkt in Supermärkte und Hypermärkte, Bequemlichkeitsgeschäfte, Online-Handel, Spezialgeschäfte und Lebensmittelservice segmentiert. Das Segment Supermärkte und Hypermärkte dominierte den Markt mit einem Anteil von 46,52% im Jahr 2025, unterstützt durch breite Produktsortiment, etablierte Kühlinfrastruktur, starken Verbraucherverkehr und umfangreiche Verfügbarkeit führender gefrorener Neuheiten. Diese Retail-Formate ermöglichen es Verbrauchern, mehrere Marken, Aromen, Paketgrößen und Formulierungen in einem einzigen Einkaufsstandort zu vergleichen. Werbekampagnen, Freezer-Displays und Private-Label-Angebote unterstützen gefrorene Neuheiten durch organisierte Einzelhandelskanäle weiter. Externe Marktforschung identifiziert Supermärkte und Hypermärkte konsequent als führender Vertriebskanal.
Das Online-Einzelhandel-Segment soll das schnellste Wachstum mit einem 11,26% CAGR während der Prognosezeit registrieren, unterstützt durch die Erhöhung der Online-Kräfte Adoption, Home-Delivery-Services, Schnellhandelsplattformen und Verbesserungen der temperaturgesteuerten Distribution. Online-Kanäle bieten den Verbrauchern einen bequemen Zugang zu einer breiteren Palette von gefrorenen Neuheiten und ermöglichen es Herstellern und Händlern, ihre digitale Reichweite zu erweitern. Externe Forschung identifiziert auch den Online-Handel als den am schnellsten wachsenden Vertriebskanal für gefrorene Neuheiten.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der gefrorene Neuheitsmarkt in Haushalts-, Lebensmittel- und institutionelle Käufer segmentiert. Das Haushaltssegment dominierte den Markt mit einem Anteil von 70,86% im Jahr 2025, angetrieben durch starken Zu-Haus-Verbrauch von individuell unterteilten gefrorenen Desserts, Pints, Tassen und Multi-Pack-Produkte. Die zunehmende Durchdringung des Haushaltskühlers, die Verfügbarkeit verschiedener gefrorener Neuheiten und die Erweiterung von Premium-, Non-Dairy-, Low-Corie- und Obst-basierten Optionen unterstützen den Konsum des Haushalts. Die externe Marktforschung weist auch darauf hin, dass der Wohn- oder Haushaltsverbrauch den größeren Anteil der Nachfrage nach gefrorenen Neuheiten darstellt.
Das Foodservice-Segment soll das schnellste Wachstum in einem 9,14% CAGR während der Prognosezeit registrieren, unterstützt durch die zunehmende Nutzung gefrorener Neuheiten in Restaurants, Cafés, Schnellservice-Einrichtungen, Hotels, Unterhaltungseinrichtungen und anderen außerhauseigenen Verbrauchsstandorten. Lebensmittel-Service-Betreiber enthalten zunehmend Marken- und Premium-gefrorene Desserts in Menüs, um bequeme Dessert-Optionen zu bieten und zusätzliche Verbrauchsanlässe zu schaffen. Es wird erwartet, dass die Erweiterung der Foodservice-Einrichtungen und die zunehmende Verfügbarkeit von gefrorenen Neuheiten durch außer-home-Kanäle das Segmentwachstum unterstützen.
Welche Region hält den größten Teil des Frozen Novelty Market
- Nordamerika dominierte den gefrorenen Neuheitsmarkt mit dem größten Umsatzanteil von 46,38% im Jahr 2025, unterstützt durch hohe Verbrauchernachfrage nach Premium- und tiefgefrorenen Desserts, starkes Eindringen von etablierten Eismarken, und umfangreiche Verfügbarkeit von gefrorenen Neuheitsprodukten in Supermärkten, Convenience Stores, Food Service Outlets und Spezialhändler.
- Die Region profitiert auch von einer gut ausgebauten Kälte-Ketten-Infrastruktur, einer hohen Haushalts-Gefrierzerpenetration und einer kontinuierlichen Produktinnovation über Eisbarren, gefrorenen Obstbarren, gefrorenem Joghurt und anderen bequemen gefrorenen Formaten. Das zunehmende Interesse der Verbraucher an Premium-, Non-Dair-, Low-Cororie- und reduzierten Zuckerprodukten ermutigt die Hersteller zudem, ihre tiefgefrorenen Neuheiten in der gesamten Region zu erweitern.
US Frozen Neuheit Markt Insight
Der US-gefrorene Neuheitsmarkt zeigt ein starkes Wachstum aufgrund des hohen Verzehrs von Eis und gefrorenen Desserts, des umfangreichen Einzelhandels und der steigenden Nachfrage nach bequemen und Premium-gefrorenen Leckereien. Die etablierte Kälte-Ketten-Infrastruktur und die starke Präsenz von großen Tiefkühl-Dessert-Herstellern unterstützen die Verfügbarkeit von Eisbars, Pints, Tassen, Sandwiches, Popsicles und Multi-Pack-Produkten über Supermärkte, Convenience-Shops und Online-Einzelhandelskanäle. Darüber hinaus ist das wachsende Interesse der Verbraucher an nicht dairischen, kalorienarmen, zuckerfreien und Premium-Formulierungen ermutigen die Hersteller, differenzierte gefrorene Neuheiten einzuführen.
Asia-Pacific Frozen Novelty Market Insight
Der asiatisch-pazifische Tiefkühlmarkt erwartet ein rasches Wachstum, das durch steigende Einwegeinkommen, Urbanisierung, wechselnde Ernährungsvorlieben und zunehmende Nachfrage nach bequemen und anstrengenden Desserts in Ländern wie China, Indien und Japan getrieben wird. Die Erweiterung moderner Einzelhandels-, Convenience-Shops, Foodservice-Einrichtungen und Online-Kräfte verbessert den Zugang der Verbraucher zu gefrorenen Neuheiten. Darüber hinaus stellen die Hersteller lokalisierte Aromen, fruchtbasierte Produkte, nicht-dairy Formulierungen und kleinere Portionsgrößen ein, um unterschiedliche Verbraucherpräferenzen in der gesamten Region anzusprechen.
Japan Frozen Novel Market Insight
Der japanische Tiefkühlmarkt zeigt durch starke Nachfrage nach Premium-Desserts, innovativen Geschmacksrichtungen, bequemen Ein-Stimmen und saisonal gefrorenen Leckereien ein konsistentes Wachstum. Verbraucher suchen zunehmend unverwechselbare Texturen, Aromen und hochwertige Zutaten, die Hersteller ermutigen, Premium-Eiscreme-Bars, gefrorenen Joghurt, Sorbet und andere Spezialformate zu entwickeln. Darüber hinaus bieten das entwickelte Convenience-store-Netzwerk und die starke Retail-Infrastruktur umfangreiche Vertriebsmöglichkeiten für gefrorene Neuheiten, während Produktinnovationen und saisonale Angebote weiterhin die Markterweiterung unterstützen.
China Frozen Novel Market Insight
Der in China eingefrorene Neuheitsmarkt wächst rasant, getrieben von zunehmender Urbanisierung, steigendem Einwegeinkommen, wachsender moderner Einzelhandelsinfrastruktur und wachsendem Verbraucherinteresse an hochwertigen und komfortablen Desserts. Die zunehmende Durchdringung von Supermärkten, Convenience Stores, E-Commerce und Food-Service-Outlets verbessert den Zugang zu gefrorenen Neuheiten in städtischen und aufstrebenden Märkten. Darüber hinaus erweitern die Hersteller Produktportfolios mit innovativen Geschmacksrichtungen, fruchtbasierten Produkten, Premium-Formulierungen und kleineren Portionsgrößen, um die wachsenden Verbraucherpräferenzen zu berücksichtigen und den Konsum zu steigern.
US Frozen Novelty Market Insight
Der kalte Neuheitsmarkt der USA erlebt ein stetiges Wachstum, unterstützt durch etablierten Tiefkühl-Dessert-Verbrauch, umfangreichen Supermarkt-Vertrieb und steigende Nachfrage nach Premium- und innovativen Tiefkühlprodukten. Verbraucher zeigen zunehmendes Interesse an nicht-dairen, reduzierten Zucker, kalorienarmen und fruchtbasierten Alternativen, die Hersteller ermutigen, ihre Produktportfolios zu diversifizieren. Darüber hinaus bietet die starke Präsenz von Convenience Stores, Supermärkten, Foodservice-Outlets und Online-Kräfte Herstellern mehrere Vertriebswege für gefrorene Neuheiten.
Deutschland Gefrorene Marktaufsicht
Der deutsche Tiefkühlmarkt wächst aufgrund des etablierten gefrorenen Dessertkonsums, der starken Einzelhandelsinfrastruktur und des steigenden Verbraucherinteresses an Premium- und innovativen Tiefkühlprodukten stetig. Supermärkte, Discount-Einzelhändler, Convenience-Outlets und Lebensmittelservice-Einrichtungen bieten breite Verteilung für Eis-Creme-Bars, Pints, Tassen und andere gefrorene Neuheitsformate. Die kontinuierliche Einführung von nicht-dairischen, kalorienarmen, reduzierten Zucker und Premium-Produkten unterstützt auch die Diversifizierung der Produkte, während die steigende Nachfrage der Verbraucher nach bequemen Portions-kontrollierten Desserts zur Markterweiterung beiträgt.
Welche sind die Top-Unternehmen in Frozen Novelty Market
Die Frozen Novelty-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Unilever PLC(USK)
- Nestlé S.A. (Schweiz)
- General Mills, Inc. (USA)
- Die Häagen-Dazs Shoppe Company, Inc. (USA)
- Wells Enterprises, Inc. (USA)
- Froneri International Limited(USK)
- Mars, Incorporated (USA)
- Blue Bell Creameries, L.P. (USA)
- Dreyer's Grand Ice Cream, Inc. (USA)
- Türkei Hill Dairy (USA)
- Tillamook County Cream Association(US)
- Jeni's Splendid Ice Creams, LLC (USA)
- Ben & Jerry's Homemade Holdings Inc. (USA)
- Baskin-Robbins (USA)
- Dots, LLC (USA)
- Amorino(Frankreich)
- Lotte Wellfood Co., Ltd. (Südkorea)
- Meiji Holdings Co., Ltd. (Japan)
- GCMMF (Amul) (Indien)
- Kwality Wall's (Indien)
Was sind die neuesten Entwicklungen in Frozen Novelty Market
- Im September 2025, Blue Bell Creameries eingeführt Classic Pecan Pie Ice Cream, kombiniert braunen Zucker Eis mit gerösteten Pecans, Kuchen Krusten Stücke, und pecan pie Füllung. Der Start zeigt die kontinuierliche Produktinnovation durch vertraute Dessert-inspirierte Aromen und erstklassige Einschlüsse in gefrorene Neuheiten.
- Im April 2025, General Mills hob neue Häagen-Dazs Frühjahrsangebote, darunter belgische Schokoladen-Stickbars und andere saisonale gefrorene Dessert-Produkte. Die Produkterweiterung demonstriert fortwährende Innovation in Premium-Stick-Bar-Formaten und saisonalen Aroma-Angeboten innerhalb der Kategorie gefrorene Neuheit.
- Im März 2025 kündigte Froneri eine erweiterte strategische Partnerschaft mit Mondelēz International und Lotus Bakeries an, um Lotus Biscoff-Eiscreme-Produkte auf ausgewählten europäischen Märkten zu entwickeln und zu verbreiten. Die Vereinbarung beinhaltet Pläne, das Biscoff-Eis-Creme-Portfolio über mehrere Formate zu erweitern und die Integration von anerkannten Süßwarenmarken in gefrorene Neuheiten zu stärken.
- Im März 2025 lancierte Blue Bell Creameries Banana Fudge Ice Cream und kombinierte Bananen-geflammtes Eis mit Milchschokolade-Eis. Die limitierte Produkt-Start spiegelt die anhaltende Verwendung von unverwechselbaren Geschmackskombinationen und saisonalen Angeboten wider, um das Interesse der Verbraucher an der gefrorenen Dessert-Kategorie zu schaffen.
- Im Februar 2025 erweiterte Unilever sein Magnum-Portfolio mit neuen Produktinnovationen auf den Märkten, darunter neue, vielseitige Kombinationen und Formate, die sich auf erstklassige Schokoladen- und Eiserlebnisse erstrecken. Die Entwicklung zeigt den anhaltenden Fokus der großen Tiefkühl-Dessert-Hersteller auf Prämien- und Produktdifferenzierung.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für Tiefkühlkost
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DES GLOBALEN MARKTGRÖSSE FÜR TIEFGEKÜHLTE NEUHEITEN
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 Nachfrage- und Angebotsvariablen
2.2.8 TOP-TO-BOTTOM-ANALYSE
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 EUROPA, ASIEN UND DER WELTMARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 LIEFERKETTENANALYSE
5.2 Faktoren, die die Kaufentscheidung beeinflussen
5.3 Branchentrends und Zukunftsperspektiven
5.4 EINKAUFVERHALTEN UND -DYNAMIK
5.4.1 EMPFEHLUNG VON FAMILIE & FREUNDEN
5.4.2 FORSCHUNG
5.4.3 IMPULSIV
5.4.4 WERBUNG
5.4.4.1. Fernsehwerbung
5.4.4.2. ONLINE-WERBUNG
5.4.4.3. WERBUNG IM GESCHÄFT
5.4.4.4. Außenwerbung
5.5 Eigenmarken- vs. Markenanalyse
5.6 WERBEAKTIVITÄTEN
5.7 DYNAMIK DES VERFÜGBAREN EINKOMMENS DER VERBRAUCHER/DYNAMIK DER AUSGABEN
5.8 Strategie zur Einführung neuer Produkte
5.8.1 ANZAHL DER NEUEN PRODUKTEINFÜHRUNGEN
5.8.1.1. LINIENVERLÄNGERUNG
5.8.1.2. NEUE VERPACKUNG
5.8.1.3. NEU GESTARTET
5.8.1.4. NEUE FORMULIERUNG
5.9 Trends auf Verbraucherebene
5.1 Erfüllung der Verbraucheranforderungen
6 Auswirkungen der Konjunkturabschwächung auf den Markt
6.1 AUSWIRKUNGEN AUF DEN PREIS
6.2 AUSWIRKUNGEN AUF DIE LIEFERKETTE
6.3 AUSWIRKUNGEN AUF DEN VERSAND
6.4 AUSWIRKUNGEN AUF STRATEGISCHE ENTSCHEIDUNGEN DES UNTERNEHMENS
7 REGULATORISCHER RAHMEN UND RICHTLINIEN
8 PREISINDEX
9 PRODUKTIONSKAPAZITÄT DER WICHTIGSTEN HERSTELLER
10 MARKENAUSBLICK
10.1 VERGLEICHENDE MARKENANALYSE
10.2 PRODUKT- UND MARKENÜBERSICHT
11 GLOBALER MARKT FÜR TIEFKÜHLNEUHEITEN, NACH PRODUKTTYP, 2021–2030 (MILLIONEN USD)
(ASP, Wert und Volumen werden für alle Segmente bereitgestellt)
11.1 ÜBERBLICK
11.2 GEFRORENE EISCREME-RIEGEL
11.2.1 GEFRORENE EISCREMERIEGEL, NACH GESCHMACKSRICHTUNG
11.2.1.1. SCHOKOLADE
11.2.1.2. KARAMELL
11.2.1.3. HIMBEERE
11.2.1.4. ERDBEEREN
11.2.1.5. KAFFEE
11.2.1.6. Pfefferminze
11.2.1.7. KARAMELL
11.2.1.8. PEKANNUSS
11.2.1.9. APPLE
11.2.1.10. MANGO
11.2.1.11. VANILLE
11.2.1.12. Wurzelbier
11.2.1.13. KIRSCHE
11.2.1.14. KOKOSNUSS
11.2.1.15. Haselnüsse
11.2.1.16. MANDEL
11.2.1.17. BANANE
11.2.1.18. WASSERMELONE
11.2.1.19. SONSTIGES
11.2.2 EISREISEN NACH ART
11.2.2.1. Fruchtriegel
11.2.2.2. EINSCHICHTIGE EISREISEN
11.2.2.3. Doppelschichtige Eisriegel
11.2.2.4. MINI-EISRIEGEL
11.2.2.5. Milchfreie, tiefgekühlte Dessertriegel
11.3 GEFRORENE EIS-POPPS/LOLLIES
11.3.1 GEFRORENE EIS-POOPS/LOLLIES, NACH GESCHMACK
11.3.1.1. SCHOKOLADE
11.3.1.2. KARAMELL
11.3.1.3. HIMBEERE
11.3.1.4. ERDBEEREN
11.3.1.5. KAFFEE
11.3.1.6. Pfefferminze
11.3.1.7. KARAMELL
11.3.1.8. PEKANNUSS
11.3.1.9. APPLE
11.3.1.10. MANGO
11.3.1.11. VANILLE
11.3.1.12. Wurzelbier
11.3.1.13. KIRSCHE
11.3.1.14. KOKOSNUSS
11.3.1.15. Haselnüsse
11.3.1.16. MANDEL
11.3.1.17. BANANE
11.3.1.18. WASSERMELONE
11.3.1.19. SONSTIGES
11.4 GEFRORENE EISCREME-STICKS/RIEGEL
11.4.1 GEFRORENE EISCREME-STICKS/RIEGEL, NACH GESCHMACKSRICHTUNG
11.4.1.1. SCHOKOLADE
11.4.1.2. KARAMELL
11.4.1.3. HIMBEERE
11.4.1.4. ERDBEEREN
11.4.1.5. KAFFEE
11.4.1.6. Pfefferminze
11.4.1.7. KARAMELL
11.4.1.8. PEKANNUSS
11.4.1.9. APPLE
11.4.1.10. MANGO
11.4.1.11. VANILLE
11.4.1.12. Wurzelbier
11.4.1.13. KIRSCHE
11.4.1.14. KOKOSNUSS
11.4.1.15. HASELNÜSSE
11.4.1.16. MANDEL
11.4.1.17. BANANE
11.4.1.18. WASSERMELONE
11.4.1.19. SONSTIGES
11.5 GEFRORENES SORBET
11.5.1 GEFRORENES SORBET, NACH GESCHMACK
11.5.1.1. SCHOKOLADE
11.5.1.2. KARAMELL
11.5.1.3. HIMBEERE
11.5.1.4. ERDBEEREN
11.5.1.5. KAFFEE
11.5.1.6. Pfefferminze
11.5.1.7. KARAMELL
11.5.1.8. PEKANNUSS
11.5.1.9. APPLE
11.5.1.10. MANGO
11.5.1.11. VANILLE
11.5.1.12. Wurzelbier
11.5.1.13. KIRSCHE
11.5.1.14. KOKOSNUSS
11.5.1.15. Haselnüsse
11.5.1.16. MANDEL
11.5.1.17. BANANE
11.5.1.18. WASSERMELONE
11.5.1.19. SONSTIGES
11.6 GEFRORENE EISCREME-SANDWICHES
11.6.1 GEFRORENE EISCREME-SANDWICHES, NACH GESCHMACKSRICHTUNG
11.6.1.1. SCHOKOLADE
11.6.1.2. KARAMELL
11.6.1.3. HIMBEERE
11.6.1.4. ERDBEEREN
11.6.1.5. KAFFEE
11.6.1.6. Pfefferminze
11.6.1.7. KARAMELL
11.6.1.8. PEKANNUSS
11.6.1.9. APPLE
11.6.1.10. MANGO
11.6.1.11. VANILLE
11.6.1.12. Wurzelbier
11.6.1.13. KIRSCHE
11.6.1.14. KOKOSNUSS
11.6.1.15. Haselnüsse
11.6.1.16. MANDEL
11.6.1.17. BANANE
11.6.1.18. WASSERMELONE
11.6.1.19. SONSTIGES
11.7 SONSTIGES
12 GLOBALER MARKT FÜR TIEFKÜHLGESCHMACKSNEUTRALITÄTEN, NACH VERPACKUNGSART, 2021–2030 (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 KASTEN
12,3 Tassen
12.4 KEGEL
12.4.1 NORMAL
12.4.2 WIRBEL
12,5 Pints
12.6 SONSTIGES
13 GLOBALER MARKT FÜR TIEFKÜHLPRODUKTE NACH ZUCKERGEHALT, 2021–2030 (MILLIONEN USD)
13.1 ÜBERSICHT
13.2 NORMAL/MIT ZUCKER
13.3 WENIGER ZUCKERGEHALT
13.4 ZUCKERFREI
14 GLOBALER MARKT FÜR TIEFKÜHLPRODUKTE NACH FETTGEHALT, 2021–2030 (MILLIONEN USD)
14.1 ÜBERSICHT
14.2 MIT FETT
14.3 WENIG FETT
14.4 KEIN FETT
15 GLOBALER MARKT FÜR TIEFKÜHLGESCHMACKSRICHTUNGEN, NACH GESCHMACKSRICHTUNG, 2021–2030 (MILLIONEN USD)
15.1 ÜBERSICHT
15.2 SCHOKOLADE
15.3 Karamell
15.4 HIMBEERE
15,5 Erdbeeren
15.6 KAFFEE
15.7 Pfefferminze
15.8 Karamell
15.9 PEKANNUSS
15.1 APPLE
15.11 MANGO
15.12 VANILLE
15.13 Wurzelbier
15.14 KIRSCHE
15.15 KOKOSNUSS
15.16 HASELNÜSSE
15.17 MANDEL
15.18 BANANE
15.19 Wassermelone
15.2 SONSTIGES
16 GLOBALER MARKT FÜR TIEFKÜHLNEUHEITEN, NACH ENDVERBRAUCHER, 2021–2030 (MILLIONEN USD)
16.1 ÜBERSICHT
16.2 HAUSHALT/EINZELHANDEL
16.3 Lebensmittelindustrie
16.3.1 Lebensmittelindustrie nach Typ
16.3.1.1. HOTELS
16.3.1.2. RESTAURANTS
16.3.1.3. Cafés
16.3.1.4. SONSTIGES
17 GLOBALER MARKT FÜR TIEFKÜHLNEUHEITEN, NACH VERTRIEBSKANAL, 2021–2030 (MILLIONEN USD)
17.1 ÜBERSICHT
17.2 OFFLINE
17.2.1 SUPERMÄRKTE
17.2.2 Hypermärkte
17.2.3 EISCREME-WAGEN
17.2.4 Convenience Stores
17.2.5 SONSTIGES
17.3 ONLINE
17.3.1 E-COMMERCE-WEBSITES
17.3.2 UNTERNEHMENSEIGENE WEBSITES
18 GLOBALER MARKT FÜR TIEFKÜHLNEUHEITEN, UNTERNEHMENSLANDSCHAFT
18.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
18.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
18.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
18.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
18.5 FUSIONEN UND ÜBERNAHMEN
18.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
18.7 ERWEITERUNGEN & PARTNERSCHAFTEN
18.8 ÄNDERUNGEN DER VORSCHRIFTEN
19 GLOBALER MARKT FÜR TIEFKÜHLNEUHEITEN, NACH GEOGRAFIE
19.1 ÜBERBLICK (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
19.2 NORDAMERIKA
19.2.1 USA
19.2.2 KANADA
19.2.3 MEXIKO
19.3 EUROPA
19.3.1 DEUTSCHLAND
19.3.2 Vereinigtes Königreich
19.3.3 ITALIEN
19.3.4 FRANKREICH
19.3.5 SPANIEN
19.3.6 SCHWEIZ
19.3.7 NIEDERLANDE
19.3.8 BELGIEN
19.3.9 RUSSLAND
19.3.10 TÜRKEI
19.3.11 NORWEGEN
19.3.12 FINNLAND
19.3.13 SCHWEDEN
19.3.14 DÄNEMARK
19.3.15 POLEN
19.3.16 RESTLICHES EUROPA
19.4 ASIEN-PAZIFIK
19.4.1 JAPAN
19.4.2 CHINA
19.4.3 SÜDKOREA
19.4.4 INDIEN
19.4.5 AUSTRALIEN
19.4.6 SINGAPUR
19.4.7 THAILAND
19.4.8 INDONESIEN
19.4.9 MALAYSIA
19.4.10 PHILIPPINEN
19.4.11 TAIWAN
19.4.12 VIETNAM
19.4.13 NEUSEELAND
19.4.14 RESTLICHER ASIEN-PAZIFIK-RAUM
19.5 SÜDAMERIKA
19.5.1 BRASILIEN
19.5.2 ARGENTINIEN
19.5.3 RESTLICHES SÜDAMERIKA
19.6 NAHER OSTEN UND AFRIKA
19.6.1 SÜDAFRIKA
19.6.2 VAE
19.6.3 SAUDI-ARABIEN
19.6.4 KUWAIT
19.6.5 ÄGYPTEN
19.6.6 ISRAEL
19.6.7 OMAN
19.6.8 BAHRAIN
19.6.9 REST DES NAHEN OSTENS UND AFRIKAS
20 GLOBALER MARKT FÜR TIEFKÜHLNEUHEITEN, SWOT- UND DBMR-ANALYSE
21 GLOBALER MARKT FÜR TIEFKÜHLNEUHEITEN, FIRMENPROFIL
21.1 UNILEVER ( MAGNUM )
21.1.1 UNTERNEHMENSÜBERSICHT
21.1.2 Umsatzanalyse
21.1.3 GEOGRAFISCHE PRÄSENZ
21.1.4 PRODUKTPORTFOLIO
21.1.5 JÜNGSTE ENTWICKLUNGEN
21.2 FRONERI INTERNATIONAL LIMITED (DRUMSTICK)
21.2.1 UNTERNEHMENSÜBERSICHT
21.2.2 Umsatzanalyse
21.2.3 GEOGRAFISCHE PRÄSENZ
21.2.4 PRODUKTPORTFOLIO
21.2.5 JÜNGSTE ENTWICKLUNGEN
21.3 CHINA MENGNIU DAIRY COMPANY LIMITED (COFCO)
21.3.1 UNTERNEHMENSÜBERSICHT
21.3.2 Umsatzanalyse
21.3.3 GEOGRAFISCHE PRÄSENZ
21.3.4 PRODUKTPORTFOLIO
21.3.5 JÜNGSTE ENTWICKLUNGEN
21.4 RUBY'S NATURALS INC (RUBY ROCKETS)
21.4.1 UNTERNEHMENSÜBERSICHT
21.4.2 Umsatzanalyse
21.4.3 GEOGRAFISCHE PRÄSENZ
21.4.4 PRODUKTPORTFOLIO
21.4.5 JÜNGSTE ENTWICKLUNGEN
21,5 BLAUE GLOCKE
21.5.1 UNTERNEHMENSÜBERSICHT
21.5.2 Umsatzanalyse
21.5.3 GEOGRAFISCHE PRÄSENZ
21.5.4 PRODUKTPORTFOLIO
21.5.5 JÜNGSTE ENTWICKLUNGEN
21.6 BLAUER HASE
21.6.1 UNTERNEHMENSÜBERSICHT
21.6.2 Umsatzanalyse
21.6.3 GEOGRAFISCHE PRÄSENZ
21.6.4 PRODUKTPORTFOLIO
21.6.5 JÜNGSTE ENTWICKLUNGEN
21.7 EIGENMARKE
21.7.1 UNTERNEHMENSÜBERSICHT
21.7.2 Umsatzanalyse
21.7.3 GEOGRAFISCHE PRÄSENZ
21.7.4 PRODUKTPORTFOLIO
21.7.5 JÜNGSTE ENTWICKLUNGEN
21.8 ÜBERSTRAHLEN
21.8.1 UNTERNEHMENSÜBERSICHT
21.8.2 Umsatzanalyse
21.8.3 GEOGRAFISCHE PRÄSENZ
21.8.4 PRODUKTPORTFOLIO
21.8.5 JÜNGSTE ENTWICKLUNGEN
21.9 Häagen-Dazs
21.9.1 UNTERNEHMENSÜBERSICHT
21.9.2 Umsatzanalyse
21.9.3 GEOGRAFISCHE PRÄSENZ
21.9.4 PRODUKTPORTFOLIO
21.9.5 JÜNGSTE ENTWICKLUNGEN
21.1 Nestlé
21.10.1 UNTERNEHMENSÜBERSICHT
21.10.2 Umsatzanalyse
21.10.3 GEOGRAFISCHE PRÄSENZ
21.10.4 PRODUKTPORTFOLIO
21.10.5 JÜNGSTE ENTWICKLUNGEN
21.11 YILI
21.11.1 UNTERNEHMENSÜBERSICHT
21.11.2 Umsatzanalyse
21.11.3 GEOGRAFISCHE PRÄSENZ
21.11.4 PRODUKTPORTFOLIO
21.11.5 JÜNGSTE ENTWICKLUNGEN
21.12 BEN & JERRY'S HOMEMADE, INC
21.12.1 FIRMENÜBERSICHT
21.12.2 Umsatzanalyse
21.12.3 GEOGRAFISCHE PRÄSENZ
21.12.4 PRODUKTPORTFOLIO
21.12.5 NEUESTE ENTWICKLUNGEN
21.13 MARIO'S GELATI
21.13.1 UNTERNEHMENSÜBERSICHT
21.13.2 Umsatzanalyse
21.13.3 GEOGRAFISCHE PRÄSENZ
21.13.4 PRODUKTPORTFOLIO
21.13.5 JÜNGSTE ENTWICKLUNGEN
21.14 BULLA DAIRY FOODS
21.14.1 UNTERNEHMENSÜBERSICHT
21.14.2 Umsatzanalyse
21.14.3 GEOGRAFISCHE PRÄSENZ
21.14.4 PRODUKTPORTFOLIO
21.14.5 JÜNGSTE ENTWICKLUNGEN
21.15 LOTTE
21.15.1 UNTERNEHMENSÜBERSICHT
21.15.2 Umsatzanalyse
21.15.3 GEOGRAFISCHE PRÄSENZ
21.15.4 PRODUKTPORTFOLIO
21.15.5 NEUESTE ENTWICKLUNGEN
21.16 TIPP TOP
21.16.1 UNTERNEHMENSÜBERSICHT
21.16.2 Umsatzanalyse
21.16.3 GEOGRAFISCHE PRÄSENZ
21.16.4 PRODUKTPORTFOLIO
21.16.5 NEUESTE ENTWICKLUNGEN
21.17 JEL SERT
21.17.1 UNTERNEHMENSÜBERSICHT
21.17.2 Umsatzanalyse
21.17.3 GEOGRAFISCHE PRÄSENZ
21.17.4 PRODUKTPORTFOLIO
21.17.5 NEUESTE ENTWICKLUNGEN
21.18 CHLOES POPS
21.18.1 UNTERNEHMENSÜBERSICHT
21.18.2 Umsatzanalyse
21.18.3 GEOGRAFISCHE PRÄSENZ
21.18.4 PRODUKTPORTFOLIO
21.18.5 JÜNGSTE ENTWICKLUNGEN
21.19 GOODPOP
21.19.1 UNTERNEHMENSÜBERSICHT
21.19.2 Umsatzanalyse
21.19.3 GEOGRAFISCHE PRÄSENZ
21.19.4 PRODUKTPORTFOLIO
21.19.5 JÜNGSTE ENTWICKLUNGEN
*HINWEIS: DIE UNTERNEHMENSPROFILIERUNG IST KEINE ERSCHLIESSENDE LISTE UND ENTSPRICHT DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
22 VERWANDTE BERICHTE
23 SCHLUSSFOLGERUNG
24 FRAGEBOGEN
25 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











