


Globale glasverstärkte Substratmarktsegmentierung, nach Typ (Epoxyglaslaminaten (FR-4 Typ), BT Harzglaslaminaten, Polyimidglaslaminaten und andere), Durch Glasdecke (E-Glas, Low-Dk Glas, Low-CTE-Glas (T-Glas) und andere), Durch Anwendung (IC-Paketsubstrate, High-Speed-PCBs, Power Electronics Boards, RF
Was ist die glasverstärkte Substratmarktgröße und -wachstumsrate
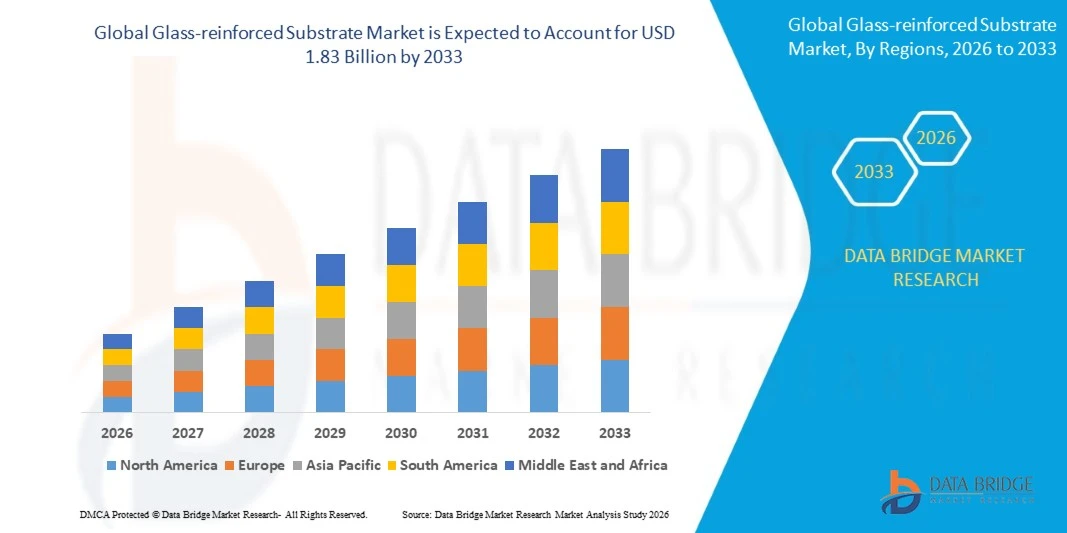
- Nach der Data Bridge Market Research Analyse wurde der glasverstärkte Substratmarkt auf1,35 Mrd. USD im Jahr 2025und wird zu erreichen1,83 Milliarden USD bis 2033, in einemCAGR von 3,90 % von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch steigende Nachfrage nach formstabilen, thermisch zuverlässigen Laminaten, die in IC-Paketsubstraten, High-Speed-Leiterplatten und Leistungselektronik eingesetzt werden, sowie durch den wachsenden Einsatz von KI-Servern, Rechenzentrumsnetzgeräten und Automotive-Elektronik getrieben wird.
- Die zunehmende Komplexität von Halbleiterpaketen, größere Substrat-Fußabdrücke, höhere Schichtdicken und die Verschiebung in Richtung Low-Dielektrische und Low-CTE-Glasverstärkung unterstützen die Marktakzeptanz. Glasverstärkte Substrate werden übereinander aufgebrachtHalbleiterverpackungen, gedruckte Schaltungen, undKI-Server, bietet die mechanische Festigkeit, Wärmebeständigkeit und elektrische Isolierung für elektronische Systeme der nächsten Generation erforderlich.
Marktgröße und Prognose
- Globaler Marktwert (2025): 1,35 Mrd. USD
- Voraussichtlicher Marktwert (2033): 1,83 Mrd. USD
- Prognose CAGR (2026–2033): 3.90%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des glasverstärkten Substratmarktes
- Asien-Pazifik dominierte den glasverstärkten Substratmarkt mit dem größten Umsatzanteil von 62,42% im Jahr 2025, unterstützt durch die Konzentration der Leiterplatte, Kupfer-Clad-Laminat und IC-Substrate in China, Taiwan, Japan und Südkorea, zusammen mit der Präsenz führender Glastuch- und Laminathersteller.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 5,30% von 2026 bis 2033 sein, die durch steigende Investitionen in häusliche Halbleiterverpackungen, AI-Server-Montage und fortgeschrittene PCB-Kapazität befeuert wird.
- Das Segment Epoxyglaslaminaten (FR-4 Typ) führte die Typkategorie mit einem Anteil von 54,81% im Jahr 2025, unterstützt durch seine ausgewogenen Kosten-, Festigkeits- und Isolationseigenschaften auf starren Leiterplatten.
- BT-Kunststoffglaslaminate ist das am schnellsten wachsende Typsegment, das von 2026 bis 2033 eine CAGR von 5,60% registriert, unterstützt durch seine geringe thermische Ausdehnung und Wärmebeständigkeit in Speicher- und Logikpaketsubstraten.
- Das e-Glass-Segment führte die Kategorie Glastuch mit einem Anteil von 63,23 % im Jahr 2025, unterstützt durch seine niedrigen Kosten und breite Verwendung in Standardlaminaten.
- Das High-Speed-Pcbs-Segment führte die Anwendungskategorie mit einem Anteil von 39,78% im Jahr 2025, unterstützt durch das Volumen von Server-, Switch- und Netzwerkkarten.
- IC-Paket-Substrate ist das am schnellsten wachsende Anwendungssegment, das zur Registrierung eines CAGR von 6,90% von 2026 bis 2033 projiziert wird, angetrieben durch steigende Substratgröße und Schichtzahl in AI-Beschleuniger- und Speicherpaketen.
Bericht Umfang und glasverstärkte Substratmarktsegmentierung
|
Attribute |
Glasverstärkte Substrat Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Schlüsseltrend im glasverstärkten Substratmarkt
- Glasverstärkte Substrate wechseln sich von Rohstoff FR-4 Laminaten in Richtung entwickelter, leistungsfähiger Materialien, in denen Glastuchqualität, Harzchemie und Laminatbau auf Warpage-Steuerung, Signalintegrität und thermische Zuverlässigkeit in KI-Klasse Paketen und Boards abgestimmt sind.
- Zum Beispiel plant Nittobo im Februar 2026 nach DIGITIMES, ein T-Glastuch der nächsten Generation in 2028 zu starten, was die Bewegung in Richtung fortschrittlicher Low-CTE-Glasverstärkung für größere und komplexere Paketsubstrate widerspiegelt.
- Substrat- und Laminathersteller qualifizieren alternative Glasgewebequellen und Mischkonstruktionen, einschließlich partieller Substitution von Premium-Schichten mit Standardglas, um den Versorgungsdruck bei gleichbleibender Paketsicherheit zu erleichtern.
- Zum Beispiel, im Januar 2026, nach TVBS News, Taiwans Unimicron berichtet Januar Umsatz von 321 Mio. USD, bis 34.5% Jahr im Jahr, mit Kapazitätsauslastung über 90%, betont, wie fortschrittliche Paketsubstratnachfrage zieht hochwertige glasverstärkte Materialien durch die Lieferkette.
- Die vertikale Koordinierung zwischen Glastuchlieferanten, Laminatherstellern und Substratherstellern, einschließlich langfristiger Lieferverträge, wird zu einem entscheidenden Bestandteil des Marktes.
- Da KI-Beschleuniger, Vernetzung von Silizium und Automotive-Elektronik die Packungsgröße und die Plattenkomplexität weiter erhöhen, werden glasverstärkte Substrate voraussichtlich das strukturelle Rückgrat elektronischer Leiterbahnen bleiben, wobei sich das Wachstum in niedrig-CTE- und niedrig-Dk-Qualitäten konzentriert.
Was sind die Schlüsseltreiber des glasverstärkten Substratmarktes
- Der schnelle Aufbau von KI-Servern und Rechenzentrumsinfrastruktur hat die Nachfrage nach großen, hochschichtigen Paketsubstraten und Highspeed-Boards deutlich erhöht, die von glasfaserverstärkten Laminaten für Maßstabilität und elektrische Leistung abhängen.
- So hat Unimicron im Januar 2026, laut TVBS News, 2026 Investitionsausgaben von NTD 25 Milliarden auf mehr als NTD 34 Milliarden erhöht, mit rund 70% für ABF-Substraterweiterung zur Unterstützung fortschrittlicher Verpackungsplattformen, die den Umfang der Investitionen in die Substratkapazität untermauern.
- Der wachsende Anteil der Elektronik in Fahrzeugen, der Ausbau von 5G- und Hochgeschwindigkeitsnetzanlagen sowie die kontinuierliche Produktion von Verbrauchergeräten stellen eine stabile Nachfrage nach Mainstream-FRE-4 und BT-basierten Laminaten dar.
- So berichtete Nittobo im August 2026, laut Nikkei Asia, im April-Juni 2026 Umsatz von 34,0 Milliarden JPY, um 21% im Vergleich zum Jahr, mit Nettogewinn stieg 84% auf 5,7 Milliarden JPY, und verpflichtete JPY 80 Milliarden (USD 550 Millionen) zur Erweiterung der Halbleitermaterialproduktion in Japan und Taiwan.
- Steigende Plattengrößen, Schichtzählungen und thermische Belastungen erhöhen den glasverstärkten Materialgehalt pro Gerät, unterstützendes Wertwachstum, auch wenn Stückvolumen reif sind.
Welche Faktoren erschweren das Wachstum des glasverstärkten Substratmarktes
- Die Versorgung mit hochwertigem Low-CTE-Glasgewebe wird unter einer sehr geringen Anzahl von Herstellern konzentriert, und die Qualifizierung neuer Lieferanten erfordert langwierige Tests, die Kapazitätszusätze begrenzen und Zuordnungsrisiko für Substrat- und Laminathersteller schaffen können.
- Zum Beispiel, im Februar 2026, nach Heise online, Nittobo wurde berichtet, um etwa 90% des Halbleiter-Glasfasertuch-Segment zu halten, und Apple-Mitarbeiter wurden berichtet, in Japan im Herbst 2025 zu reisen, um Versorgungsquoten zu sichern, betont den Grad der Versorgungskonzentration.
- Kapazitätszusätze in Glastuch, Harz und Kupfer-Clad-Laminat nehmen mehrere Viertel, um online zu kommen, wodurch Zeiten von Mangel, die Eingangskosten erhöhen und die Lieferzeiten für nachgelagerte Hersteller verlängern.
- Zum Beispiel, im Juni 2026, nach Macworld (beide Nikkei), Nittobos neue Glastuchkapazität wurde nicht erwartet, bis Ende 2027 fertig zu sein, eine Verlängerung der Versorgungsdichtheit für Chip-Substrathersteller und ihre Kunden.
- Preisvolatilität, zyklische Verbrauchselektronik und Wettbewerb aus aufstrebenden Glaskern- und alternativen Substrattechnologien können langfristigen Investitionsentscheidungen Unsicherheit verleihen, insbesondere für Hersteller, die auf Standard-Laminate fokussiert sind.
- Umwelt- und energieintensive Anforderungen in der Glasfaserschmelz- und Harzverarbeitung addieren auch Compliance und Kostendruck über die Wertschöpfungskette.
Wie wird der glasverstärkte Substratmarkt segmentiert
Der glasverstärkte Substratmarkt wird auf der Basis von Typ, Glastuchqualität, Applikation und Endverbraucher segmentiert.
- Typ
Auf Basis des Typs wird der glasverstärkte Substratmarkt in Epoxyglaslaminaten (FR-4 Typ), BT-Harzglaslaminaten, Polyimidglaslaminaten und andere segmentiert. Das Segment Epoxyglaslaminaten dominierte den Markt mit einem Anteil von 54,81% im Jahr 2025, unterstützt durch seine günstige Balance von Kosten, mechanische Festigkeit und elektrische Isolierung. FR-4 Werkstoffe bleiben die Arbeitspferde für starre Leiterplatten über Unterhaltungselektronik, Industrieausrüstung und Telekommunikation. Reifenlieferketten, breite Prozesskompatibilität und breite Verfügbarkeit von Laminatherstellern sind weiterhin gefragt.
Das Segment BT-Harzglaslaminat wird mit einem CAGR von 5,60% von 2026 bis 2033 das schnellste Wachstum registriert, das durch seine geringe thermische Ausdehnung und hohe Wärmebeständigkeit in Speicher- und Logikpaketsubstraten angetrieben wird. Die Nachfrage wird durch steigende Nutzung von BT-basierten Substraten in mobilen Prozessoren, Speichermodulen und RF-Paketen unterstützt. Die Erweiterung der Halbleiter-Verpackungskapazität in Asien-Pazifik und wachsende Anforderungen an feine, warpage-resistente Substrate verstärken die Annahme.
- Von Glas Cloth Grad
Der glasfaserverstärkte Substratmarkt wird auf Basis der Glasgewebequalität in E-Glas, Low-Dk-Glas, Low-CTE-Glas (T-Glas) und andere segmentiert. Das Segment E-Glas dominierte den Markt mit einem Anteil von 63,3 % im Jahr 2025, unterstützt durch seinen weit verbreiteten Einsatz in Standardlaminaten und seinen Wettbewerbskosten. E-Glas Tuch bietet eine ausreichende elektrische und mechanische Leistung für die meisten Mainstream-Boards, und eine große, diversifizierte Lieferantenbasis sorgt für eine stabile Verfügbarkeit für hochvolumige Anwendungen.
Das Low-CTE-Glas (T-Glass)-Segment soll das schnellste Wachstum bei einem CAGR von 7,40% von 2026 bis 2033 registrieren, das durch seine Fähigkeit, Warpage in großen, hochschichtigen AI- und Hochleistungs-Computing-Paketsubstraten zu steuern, angetrieben wird. Begrenztes qualifiziertes Angebot und starke Nachfrage von fortschrittlichen Verpackungskunden unterstützen Premium-Preise, während neue Kapazitätszusätze und die Qualifizierung von zusätzlichen Glastuchlieferanten voraussichtlich die Verfügbarkeit über den Prognosezeitraum erweitern.
- Anwendung
Auf Basis der Anwendung wird der glasverstärkte Substratmarkt in IC-Paketsubstrate, High-Speed-PCBs, Leistungselektronik-Module, RF & Antennenboards und andere segmentiert. Das High-Speed-PCBs-Segment dominierte die Anwendungskategorie mit einem Anteil von 39,78% im Jahr 2025, unterstützt durch das Volumen von Server-, Switch- und Networking-Boards, die sich auf glasfaserverstärkte Laminate verlassen. Steigende Signalgeschwindigkeiten und Plattenschichtzählungen erhöhen die Bedeutung stabiler dielektrischer Eigenschaften und Maßsteuerung.
Das IC-Paket-Substrate-Segment wird mit einem CAGR von 6,90% von 2026 bis 2033 das schnellste Wachstum registriert, das durch die rasche Zunahme der Substratfläche und Schichtanzahl für AI-Beschleuniger, Netzwerkchips und hochbandbreite Speicherpakete angetrieben wird. Schwere Kapazitätsinvestitionen von Substratherstellern und langfristige Angebotsvereinbarungen mit Chip-Designern verstärken die Nachfrage nach hochwertigen glasverstärkten Materialien in diesem Segment.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der glasverstärkte Substratmarkt in Unterhaltungselektronik, Rechenzentren & Computing, Automotive, Telekommunikation, Industrie und andere segmentiert. Das Segment Consumer Electronics dominierte die Endbenutzer-Kategorie mit einem Anteil von 33,84% im Jahr 2025, unterstützt durch große Produktionsvolumen von Smartphones, Laptops, Tablets und Wearables, die glasfaserverstärkte Boards und Paketsubstrate verwenden. Kontinuierliche Produkterfrischungszyklen und wachsende Inhalte pro Gerät halten stetigen Materialverbrauch.
Das Segment Data Centers & Computing wird das schnellste Wachstum bei einem CAGR von 7,20% von 2026 bis 2033, angetrieben durch großformatige KI-Server-Bereitstellung, Hochgeschwindigkeits-Schaltanlagen und wachsende Nachfrage nach verlustarmen, formstabilen Laminaten, registrieren. Hyperscaler-Kapitalausgaben und der Übergang zu größeren Beschleunigerpaketen schaffen eine anhaltende Nachfrage nach hochwertigen glasverstärkten Substraten.
Welche Region hält den größten Teil des glasverstärkten Substratmarktes
- Asien-Pazifik dominierte den glasverstärkten Substratmarkt mit dem größten Umsatzanteil von 62,42% im Jahr 2025, unterstützt durch die Konzentration der Leiterplatte, Kupfer-Clad-Laminat und IC-Substrate in China, Taiwan, Japan und Südkorea, zusammen mit der Präsenz führender Glastuch- und Laminathersteller.
- Die Region profitiert auch von einer dichten Elektronik-Versorgungskette, einer großflächigen Produktion von Servern, Smartphones und Netzwerkgeräten sowie weiteren Kapazitätserweiterungen für High-End-Laminate und Paketsubstrate. Die starke Nachfrage aus Rechenzentren, Unterhaltungselektronik und Automotive-Elektronik verstärkt weiterhin die Position Asien-Pazifiks im globalen Markt.
U.S. Glasverstärkter Substratmarkt Einblick
Der US-amerikanische glasverstärkte Substratmarkt zeigt ein stetiges Wachstum aufgrund steigender Investitionen in häusliche Halbleiterverpackungen, AI-Server-Montage und fortschrittlicher Leiterplattenfertigung. Die starke Basis von hyperskaligen Rechenzentrumsbetreibern, der Luftfahrt- und Verteidigungselektronik und hochzuverlässigen Laminatherstellern unterstützt die Nachfrage nach Hochleistungsmaterialien. Darüber hinaus fördert die politische Unterstützung von Onshore-Chip und Verpackungskapazität die lokale Qualifizierung von fortschrittlichen Laminaten und glasverstärkten Substraten.
Asien-Pazifik glasverstärkte Substratmarkt Einblick
Der asiatisch-pazifische, glasfaserverstärkte Substratmarkt wird erwartet, dass starkes Wachstum, angetrieben durch die Konzentration der PCB, Kupfer-Clad-Laminat und IC-Substrate in Ländern wie China, Japan und Südkorea, zu beobachten ist. Große Elektronikproduktion, kontinuierliche Kapazitätserweiterung durch Substrathersteller und die Präsenz führender Glastuchlieferanten unterstützen die regionale Führung. Die wachsende Nachfrage von KI-Servern, Smartphones und Automotive-Elektronik beschleunigt die Einführung fortschrittlicher glasverstärkter Materialien.
Japan Glasverstärkter Substratmarkt Einblick
Der japanische glasverstärkte Substratmarkt zeigt durch die Führung des Landes in Spezialglas Tuch, Harzen und Hochleistungslaminatenmaterialien ein konsequentes Wachstum. Japanische Lieferanten spielen eine zentrale Rolle bei der Low-CTE- und Low-Dk-Glasverstärkung, die in fortschrittlichen Paketsubstraten eingesetzt wird, und laufende Kapazitätsinvestitionen stärken die heimische Produktion. Die starke Zusammenarbeit zwischen Werkstoffherstellern, Substratherstellern und Halbleiterunternehmen unterstützt weiterhin das Marktwachstum.
China Glasverstärkter Substratmarkt Einblick
Der China-glasverstärkte Substratmarkt wächst rasant, angetrieben von der weltweit größten Leiterplatten- und Laminatherstellungsbasis und erhöht Investitionen in heimische Glasdecke und High-Speed-Laminat-Fähigkeit. Die Erweiterung von KI-Servern, Netzwerken und Elektrofahrzeugen erhöht die Nachfrage nach hochwertigen Materialien. Darüber hinaus stellen die Lokalisierungsbemühungen von Laminat- und Glasfaserherstellern China als ein wichtiger Wachstumsmarkt für glasverstärkte Substrate dar.
U.K. Glasverstärkter Substratmarkt Einblick
Der glasverstärkte Substratmarkt der USA erlebt ein stetiges Wachstum, unterstützt durch die Nachfrage von Luft- und Raumfahrt-, Verteidigungs-, Medizinelektronik- und Industriesteuerungsanwendungen, die hochwertige Laminate benötigen. Spezialisten PCB-Hersteller und Forschungseinrichtungen übernehmen fortschrittliche glasverstärkte Materialien für HF-, Hochfrequenz- und Härte-Umgebungsplatten. Das wachsende Interesse an Compound-Halbleiter- und Photonik-Verpackungen unterstützt auch die Nachfrage nach spezialisierten Substraten.
Deutschland Glasverstärkter Substratmarkt Einblick
Der deutsche glasverstärkte Substratmarkt wächst aufgrund der starken Automobilelektronik, der industriellen Automatisierung und der Leistungselektronik stetig. Die Nachfrage nach thermisch robusten, hochzuverlässigen Laminaten steigt mit Fahrzeugelektrifizierung und fortschrittlichen Fahrerassistenzsystemen. Deutschlands Schwerpunkt auf Qualität, Funktionssicherheit und Präzisionsfertigung unterstützt weiterhin die Übernahme von leistungsfähigen glasverstärkten Substraten in europäischen Lieferketten.
Welche sind die Top-Unternehmen im glasverstärkten Substratmarkt
Die glasverstärkte Substratindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Nitto Boseki Co., Ltd. (Nittobo)(Japan)
- Isola Gruppe(US)
- Panasonic Industry Co., Ltd.(Japan)
- Resonac Holdings Corporation(Japan)
- Mitsubishi Gas Chemical Company, Inc.(Japan)
- Doosan Corporation Elektro-Materialien (Südkorea)
- Shengyi Technology Co., Ltd. (China)
- Kingboard Holdings Limited (China)
- Nan Ya Plastics Corporation (Taiwan)
- Taiwan Union Technology Corporation (Taiwan)
- Elite Material Co., Ltd. (Taiwan)
- ITEQ Corporation (Taiwan)
- Rogers Corporation (USA)
- Taconic (USA)
- Park Aerospace Corp. (USA)
- AGC Inc. (Japan)
- Nippon Electric Glass Co., Ltd. (Japan)
- Taiwan Glass Industry Corporation (Taiwan)
- Owens Corning (USA)
- Ventec International Group (Taiwan)
Was sind die neuesten Entwicklungen im glasverstärkten Substratmarkt
- Im August 2026 verpflichtete Nittobo JPY 80 Milliarden (USD550 Millionen) zur Erweiterung der Halbleitermaterialproduktion in Japan und Taiwan, einschließlich T-Glas, nach Nikkei Asien. Die Investition zielt darauf ab, die Produktionskapazität für Hochleistungsglasmaterialien zu stärken, die in fortschrittlichen Halbleiterverpackungen eingesetzt werden. In Taiwan zielt Nittobo bis März 2028 auf eine Verdoppelung der T-Glas-Kapazität ab 2025 Ebenen und unterstützt die steigende Nachfrage von fortschrittlichen Substratherstellern.
- Im Februar 2026 kündigte Nittobo an, 2028 ein T-Glasfasertuch der nächsten Generation zu starten, so DIGITIMES. Das neue Material wird entwickelt, um den steigenden Leistungsanforderungen in fortschrittlichen Halbleiterverpackungen, insbesondere bei den Verpackungssubstratherstellern, gerecht zu werden. Die Entwicklung stärkt Nittobos Position in leistungsfähigen Glasfasermaterialien und unterstützt Substrathersteller, die Materialien suchen, die in der Lage sind, neue Anforderungen an fortschrittliche Paketarchitekturen zu erfüllen.
- Im Januar 2026 steigerte Unimicron Technology seine geplanten 2026 Investitionsausgaben von NTD 25 Milliarden auf mehr als NTD 34 Milliarden, mit etwa 70% der ABF-Substraterweiterung, so TVBS News. Die höhere Investition spiegelt die Nachfrage nach fortschrittlichen Substraten wider, die in Hochleistungs-Computing- und KI-Anwendungen eingesetzt werden. Die Expansion wird voraussichtlich die Produktionskapazität erhöhen und die Reaktion des Unternehmens auf die steigenden Anforderungen an fortschrittliche Verpackungen unterstützen.
- Anfang 2026 erwarb Powertech Technology eine ehemalige AUO-Display-Fertigungsanlage für 221 Millionen USD, um diese für die ABF-Substrate nach TVBS News neu zu nutzen. Die Akquisition bietet Powertech eine zusätzliche Fertigungsinfrastruktur für den Ausbau des fortgeschrittenen Substratbetriebs. Der Umbau einer bestehenden Halbleiteranlage in ABF-Produktionskapazität unterstützt zudem eine schnellere Kapazitätsauslastung, während das Unternehmen die steigende Nachfrage im Zusammenhang mit KI- und Hochleistungs-Computing-Anwendungen anspricht.
- Im Februar 2026 wurde der taiwanesische Substrathersteller Kinsus berichtet, die Ausgaben für die Sicherung von ABF- und Glastuchvorräten für fortgeschrittene Substrate zu erhöhen, laut Heise online, unter Hinweis auf DIGITIMES. Der Umzug spiegelt den wachsenden Druck auf die fortschrittliche Verpackungslieferkette wider, da die Nachfrage nach KI- und Hochleistungs-Computing-Anwendungen zunimmt. Die Sicherung von Schlüsselsubstraten stärkt die Fähigkeit von Kinsus, die Produktionskontinuität zu erhalten und erweiterte Anforderungen an fortgeschrittene Substrate zu unterstützen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











