



Segmentierung des globalen Marktes für Glukosesensoren nach Produkt (invasive Glukosemessung, nicht-invasive Glukosemessung, Selbstmessung des Blutzuckers und laborbasierte Glukosemessung), Technologie (photoakustische Spektroskopie, optische Kohärenztomographie, Polarimetrie, Fluoreszenz, MIR-Spektroskopie, NIR-Spektroskopie, Impedanzspektroskopie, Hautsaugblasentechnik, Sonophorese und inverse Iontophorese), Komponente (Sensoren, Sender und Empfänger sowie integrierte Insulinpumpen), Demografie (Erwachsene (14 Jahre) und Kinder (≤14 Jahre)), Endnutzer (Krankenhäuser, Privatkliniken, häusliche Pflege, ambulante Einrichtungen und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die globale Glucose Sensors Marktgröße und Wachstumsrate
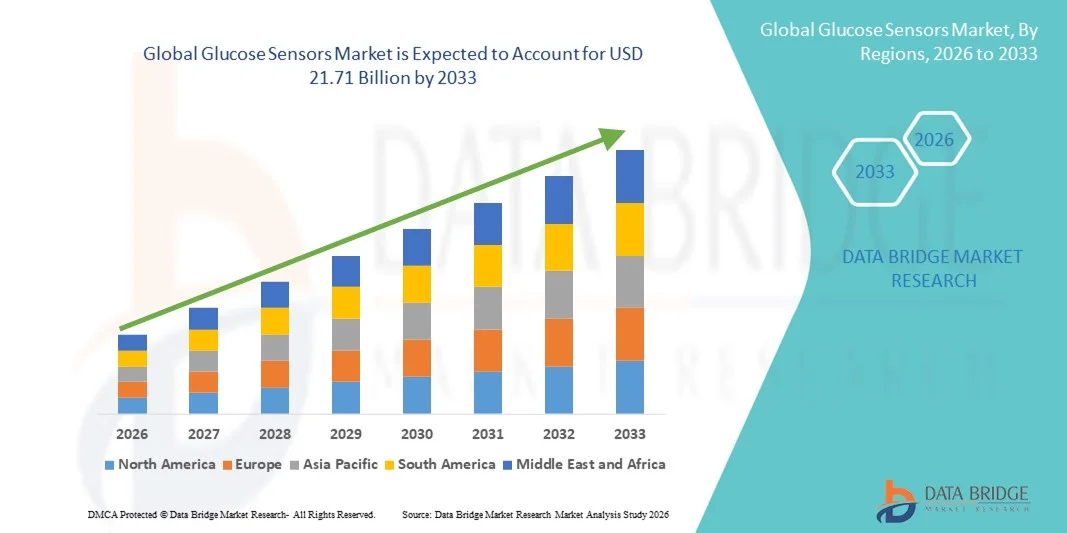
- Wie bei der Data Bridge Market Research Analyse wurde die globale Glukosesensoren Marktgröße bewertet5,10 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen21,71 Milliarden USD bis 2033, beiCAGR von 19,85%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Prävalenz von Diabetes weltweit, der zunehmenden Einführung kontinuierlicher Glukoseüberwachungstechnologien (CGM) und der zunehmenden Sensibilisierung für das proaktive Krankheitsmanagement, was zu einer stärkeren Integration von Glukosesensoren in Krankenhäusern, Kliniken und Pflegeeinrichtungen führt. Fortschritte in der Sensorgenauigkeit, der drahtlosen Konnektivität und der Echtzeit-Überwachung werden die Adoption weiter vorantreiben und die Patientenergebnisse in den entwickelten und aufstrebenden Märkten verbessern
- Darüber hinaus setzt die zunehmende Vorliebe für minimalinvasive und verschleißfähige Gesundheitsüberwachungslösungen zusammen mit der steigenden Nachfrage nach personalisiertem Diabetesmanagement Glukosesensoren als wesentliche Werkzeuge für die moderne Gesundheitsversorgung ein. Erweiterung der Gesundheitsinfrastruktur, steigender Smartphone-Pension und unterstützende Rückzahlungsrichtlinien beschleunigen die Aufnahme innovativer Glukosesensortechnologien und erhöhen dadurch das Wachstum der gesamten Industrie erheblich
Marktgröße und Prognose
Globaler Marktwert (2025):USD 5.10 Milliarden
Voraussichtlicher Marktwert (2033):USD 21.71 Milliarden
Wettervorhersage CAGR (2026–2033):19.85%
Was sind die großen Takeaways von Glucose Sensors Market
- Glukosesensoren, einschließlich kontinuierlicher Glukoseüberwachung (CGM)-Systeme und Blutzuckermessgeräte, sind aufgrund ihrer Fähigkeit, präzise, Echtzeit-Blutzuckerwerte bereitzustellen, die Patientenkonformität zu verbessern und Komplikationen im Zusammenhang mit unkontrolliertem Diabetes zu reduzieren. Fortschritte in verschleißfähigen Geräten, nicht-invasive Überwachung und Integration mit mobilen Apps beschleunigen die Adoption über klinische und Heimpflege-Einstellungen weiter
- Die eskalierende Nachfrage nach Glukosesensoren wird in erster Linie durch die steigende Prävalenz von Diabetes weltweit, das zunehmende Bewusstsein für proaktives Krankheitsmanagement und die zunehmende Vorliebe für personalisierte und minimalinvasive Überwachungslösungen gefördert. Technologische Innovationen wie AI-fähige Prognoseanalysen, Smartphone-Konnektivität und hybride Closed-Loop-Systeme treiben die Marktakzeptanz weiter voran und verbessern die Patientenergebnisse
- Nordamerika dominierte den Glucose Sensors-Markt mit dem größten Umsatzanteil von etwa 41,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungspolitik, hohe Prävalenz von Diabetes und frühzeitige Einführung von tragbaren und kontinuierlichen Überwachungstechnologien. Die USA beobachten weiterhin ein beträchtliches Wachstum bei der CGM-Adoption, insbesondere bei Typ 1 und Typ 2 diabetischen Patienten, die durch technologische Innovationen und zunehmende Gesundheitsbewusstseinsprogramme angetrieben werden
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Glucose Sensors Markt während der Prognosezeit sein, plant eine CAGR von etwa 12,2% durch steigende Diabetesprävalenz, Verbesserung der Gesundheitsinfrastruktur, Erhöhung der Erreichbarkeit fortschrittlicher Glucose Monitoring-Geräte und wachsendes Bewusstsein für Diabetesmanagement in Ländern wie Indien, China und Japan
- Das Segment Adult Population dominierte den größten Marktanteil von 60,2% im Jahr 2025, angetrieben durch die höhere Prävalenz von Typ-2-Diabetes, lebensbedingte Störungen und regelmäßige Krankenhausüberwachungsanforderungen
Report Scope und Glucose Sensors Marktsegmentierung
|
Attribute |
Glucose Sensoren Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Glucose Sensoren Markttrends
Verschiebung zu kontinuierlicher, minimal-invasiver und vernetzter Glucose-Überwachung
- Ein wesentlicher Trend im globalen Glukose-Sensoren-Markt ist die zunehmende Einführung kontinuierlicher Glukose-Überwachungssysteme (CGM), die eine Echtzeit-Tracking von Blutzuckerspiegeln ohne häufige Finger-Prick-Tests ermöglichen. Diese Geräte bieten eine bessere glykämische Kontrolle, verbessern die Patientenhaftung und verringern das Risiko von Hypoglykämie
- So hat Dexcom, Inc. fortgeschrittene CGM-Systeme entwickelt, die Glukosedaten direkt an Smartphones oder tragbare Geräte übertragen, so dass sowohl Patienten als auch Kliniker Trends verfolgen und zeitnahe Anpassungen in der Therapie vornehmen
- Wearable und minimal invasive Sensoren werden zunehmend bevorzugt, insbesondere bei pädiatrischen und älteren Menschen, da sie Beschwerden reduzieren und die Compliance verbessern
- Die Integration von Sensoren mit digitalen Gesundheitsplattformen und Cloud-basierten Datenspeichern verbessert die Patientenüberwachung, Fernpflege und personalisiertes Diabetesmanagement
- Fortschritte in der Sensorgenauigkeit, längere Sensorlebensdauer und reduzierte Kalibrieranforderungen verbessern die klinischen Ergebnisse und den Patientenkomfort. Darüber hinaus gewinnt die Entwicklung implantierbarer Glukosesensoren, die erweiterte Überwachungszeiten bieten, insbesondere im Krankenhaus- und Hochrisiko-Patienten-Einsatz. Diese Innovationen, kombiniert mit der steigenden Nachfrage nach Echtzeit-Datenanalysen in der Diabetes-Betreuung, machen die Patientenerwartungen neu und schaffen Chancen für neue Marktteilnehmer
Glucose Sensoren Marktdynamik
Fahrer
Steigende Prävalenz von Diabetes und zunehmender Bewusstsein für Selbstverräter
- Der primäre Treiber für den Glucose-Sensoren-Markt ist die rasante Zunahme der globalen Prävalenz von Diabetes, angetrieben durch Faktoren wie Altern, sedentären Lebensstilen und Fettleibigkeit
- Typ 1 und Typ 2 Diabetes Patienten benötigen zunehmend eine zuverlässige, genaue und kontinuierliche Glukoseüberwachung, um ihren Zustand effektiv zu verwalten.
- So wächst nach Angaben der International Diabetes Federation die Zahl der Erwachsenen, die weltweit mit Diabetes leben, bis 2030 auf über 600 Millionen an, was eine erhebliche Nachfrage nach Glukoseüberwachungslösungen verursacht.
- Die zunehmende Sensibilisierung für die Vorteile der Selbstüberwachung, verbunden mit Patientenerziehungsprogrammen, ermutigt die Annahme fortschrittlicher Sensoren über herkömmliche Glukosimeter.
- Die Ausweitung der Gesundheitsinfrastruktur und die steigende Erreichbarkeit von Glucoseüberwachungsgeräten in Schwellenländern wie Indien, China und Brasilien fördern auch das Marktwachstum. Die zunehmende Prävalenz von gestationalem Diabetes und der Fokus auf mütterliche Gesundheit treiben die Nachfrage nach zuverlässigen Glukoseüberwachungslösungen weiter
- Darüber hinaus bietet die Integration von Glukosesensoren mit Insulinpumpen und Telemedizin-Plattformen umfassende Diabetes-Management-Optionen, so dass diese Geräte wesentliche Werkzeuge sowohl in der klinischen als auch in der Heimpflege-Einstellungen
Zurückhaltung/Challenge
Hohe Gerätekosten und Regulatorische Barrieren
- Trotz starkem Wachstum steht der Markt für Glukosesensoren vor Herausforderungen im Zusammenhang mit hohen Gerätekosten, Rückerstattungsbeschränkungen und regulatorischen Komplexitäten
- Fortgeschrittene kontinuierliche und implantierbare Sensoren sind oft teurer als herkömmliche Glukosimeter, die die Adoption in niedrigen und mittleren Einkommensbereichen begrenzen können
- So benötigen beispielsweise Krankenhaus- oder Langzeit-CGM-Systeme von Firmen wie Medtronic plc laufende Wartungs-, Sensorersatz- und Subskriptions-basierte Überwachungssoftware, die die Gesamtkosten für Patienten erhöht
- Stringent regulatorische Anforderungen an die Zulassung von medizinischen Geräten, einschließlich Sicherheit, Wirksamkeit und Genauigkeitsprüfung, können die Produktstartzeiträume verlängern und die Compliance-Kosten für Hersteller erhöhen
- Technische Herausforderungen wie Sensorkalibrierung, Signalinterferenz und kurze Lebensdauer von Einwegsensoren können auch die Patientenzufriedenheit und die Adoption beeinflussen
- Darüber hinaus können einige Patienten Hautreizungen oder Unannehmlichkeiten von tragbaren Sensoren erleben, die Barrieren für den langfristigen Gebrauch darstellen
- Die Bewältigung dieser Probleme durch verbesserte Gerätegenauigkeit, kostengünstige Fertigung, Patientenausbildung und optimierte regulatorische Pfade ist für ein nachhaltiges Marktwachstum und eine umfassendere weltweite Übernahme unerlässlich.
Wie wird der Glucose Sensors Market segmentiert
Der Markt wird auf Basis von Produkt, Technologie, Komponente, Demografie und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Glucose Sensors-Markt in Invasive Glucose Monitoring, Non-Invasive Glucose Monitoring, Self-Glucose Monitoring und Lab-Based Glucose Monitoring segmentiert. Das Segment Invasive Glucose Monitoring dominierte den größten Marktanteil von 42,8% im Jahr 2025, angetrieben durch seine hohe Genauigkeit, Zuverlässigkeit und klinische Akzeptanz in Krankenhäusern und Diabetes Pflegezentren. Krankenhäuser und Heimpflege-Anbieter bevorzugen invasive Sensoren für kritische Patientenüberwachung, kontinuierliche Glukose-Tracking und Insulin-Lieferung Integration. Die zunehmende Prävalenz von Diabetes weltweit, verbunden mit etablierten Rückerstattungsrahmen in entwickelten Märkten, unterstützt die Annahme. Klinische Studien und Arztempfehlungen treiben auch das Vertrauen in invasive Geräte. Die Integration mit Insulinpumpen und mobilen Anwendungen stärkt die Nachfrage weiter. Patienten schätzen Echtzeit-Benachrichtigungen, Trendanalyse und automatisierten Datenaustausch mit Gesundheitsdienstleistern. Das Segment wird durch starke FuE-Investitionen, häufige Produkteinführungen und günstige regulatorische Genehmigungen unterstützt. Besonders stark ist das Wachstum in Nordamerika und Europa, wo die Infrastruktur zur kontinuierlichen Überwachung etabliert ist. Krankenhäuser, Kliniken und Heimpflege-Setups bilden die zentralen Endbenutzer für die invasive Glukoseüberwachung.
Das Segment Non-Invasive Glucose Monitoring wird erwartet, dass das schnellste CAGR von 21,4% von 2026 bis 2033 bezeugt wird, was durch eine steigende Verbraucherpräferenz für schmerzfreie Überwachungslösungen bedingt ist. Innovationen wie die optische Kohärenztomographie, die Nah-Infrarot-Spektroskopie und die Fluoreszenz-basierte Detektion ermöglichen nicht-invasive Sensoren für die Heim- und Krankenpflege. Konvenience, Vermeidung von Fingerspitzen und Integration mit verschleißfähigen Geräten appellieren an tech-savvy und pädiatrische Populationen. Schwellende Volkswirtschaften übernehmen nicht-invasive Technologien aufgrund der zunehmenden Diabetes-Bewusstheit und staatlichen Gesundheitsinitiativen. Unternehmen konzentrieren sich auf Miniaturisierung, Sensorgenauigkeit und kontinuierliche Überwachungsfunktionen. Die Annahme in der Heimpflege und ambulanten Einstellungen nimmt rapide zu. Patientenkonformität und Komfort sind wichtige Wachstumstreiber, unterstützt durch Smartphone-Konnektivität und Cloud-basierte Datenanalysen. Partnerschaften mit digitalen Gesundheitsanbietern beschleunigen das Wachstum weiter. Die steigende Nachfrage in Asien-Pazifik und Lateinamerika trägt zu einer schnelleren CAGR bei.
- Von der Technik
Auf Basis der Technik wird der Glucose Sensors-Markt in Photoakustische Spektroskopie, Optische Kohärenztomographie, Polarimetrie, Fluoreszenz, MIR-Spektroskopie, NIR-Spektroskopie, Impedanzspektroskopie, Skin Suction Blister Technique, Sonophoresis und Reverse Iontophoresis segmentiert. Das Segment Optical Coherence Tomography (OCT) hielt 2025 aufgrund seiner hohen Genauigkeit, nicht-invasiven Fähigkeiten und Eignung zur kontinuierlichen Glukoseüberwachung in klinischen und häuslichen Pflegeumgebungen den größten Marktanteil von 39,6%. OCT-Geräte sind weit verbreitet in Krankenhäusern und spezialisierten Kliniken, insbesondere für hochrisikodiabetische Patienten. Zu den Vorteilen zählen schnelle Messungen, Integration mit Smartphones und Kompatibilität mit verschleißfähigen Überwachungssystemen. Kontinuierliche Innovation und regulatorische Zulassungen unterstützen die OCT-Adoption. Hohe Genauigkeit, Patientenkomfort und nahtlose Integration mit digitalen Gesundheitsplattformen stärken die Marktherrschaft. Die zunehmende Zusammenarbeit mit Geräteherstellern und Anbietern von Gesundheitswesen treibt den klinischen Einsatz an. Die Expansion in Europa und Nordamerika bleibt ein wesentlicher Faktor. Patienten profitieren von einer verbesserten Datenanalyse und Trendverfolgung. Die Krankenhausannahme wird durch Versicherung und Arztempfehlung verstärkt. Kontinuierliche Überwachungsfunktionen erhöhen die Nachfrage weiter.
Das Segment Photo Acoustic Spectroscopy wird von 2026 bis 2033 mit dem schnellsten CAGR von 22% bezeugt, unterstützt durch den wachsenden FuE-Fokus und die Nachfrage der Verbraucher nach nicht-invasiver, kontinuierlicher Überwachung. Seine steigende Adoption wird durch Genauigkeit, Portabilität und minimale Beschwerden angetrieben. Die Integration mit verschleißfähigen Geräten und Insulinpumpen erhöht die Bedienbarkeit. Die Technologie gewinnt Traktion in der Heimpflege, ambulatorischen Einstellungen und fernen Patientenüberwachungsprogrammen. Aufstrebende Märkte investieren in kostengünstige spektroskopiebasierte Geräte, um die Zugänglichkeit zu erweitern. Sensibilisierung für Diabetesmanagement und digitale Gesundheitslösungen für weitere Kraftstoffe. Die Annahme in Asien-Pazifik wächst aufgrund technologischer Innovation und staatlicher Unterstützung rapide. Kinder- und Erwachsenenpopulationen profitieren von einer schmerzfreien Überwachung. Hersteller starten kompakte, benutzerfreundliche Geräte. Hohe Kompatibilität mit mobilen Apps verstärkt die Adoption.
- Von der Komponente
Auf Basis der Komponente wird der Glucose Sensors-Markt in Sensors, Transmitters & Receivers und Integrated Insulin Pumps segmentiert. Das Segment Sensors dominierte 2025 den größten Marktanteil von 45,3%, da es den Kern der Glukosemessung und kontinuierlichen Überwachungssysteme bildet. Sensoren liefern präzise, Echtzeit-Glucoselesungen, kritisch für Krankenhäuser, Kliniken und Pflegepatienten. Hohe Zuverlässigkeit, einfache Integration mit Insulinpumpen und Kompatibilität mit mobilen Anwendungen treiben den Bedarf. Steigende Annahme von kontinuierlichen Glukose-Überwachungssystemen (CGMS) und zunehmende Prävalenz von Diabetes steigern die Sensornutzung weltweit. Klinische Studien und günstige Rückzahlungspolitiken stärken die Dominanz. Technologische Fortschritte und Miniaturisierung erhöhen die Patientenkonformität. Die Integration mit Cloud-Plattformen ermöglicht eine Remote-Patientenüberwachung. Die starke Annahme ist in Nordamerika und Europa zu sehen. Kontinuierliche Innovation in Sensordesign und Konnektivität stärkt Marktposition. Krankenhäuser, Kliniken und private Pflegeeinrichtungen bilden die zentralen Endbenutzer.
Das Segment Integrated Insulin Pumps wird von 2026 bis 2033 mit dem schnellsten CAGR von 23 % bezeugt, der durch die Nachfrage nach geschlossenen Systemen, die die Insulinlieferung auf Basis von Echtzeit-Glucoselesungen automatisieren, getrieben wird. Die Annahme wird durch Bequemlichkeit, reduziertes Risiko von Hypoglykämie und verbesserte Patientenqualität des Lebens angetrieben. Wachsendes Bewusstsein, digitale Integration und steigende Investitionen in intelligente Geräte erhöhen das Marktwachstum. Schwellende Volkswirtschaften übernehmen aufgrund von Erschwinglichkeits- und Regierungsbewusstsein zunehmend Insulinpumpen. Die Integration mit tragbaren und Remote Monitoring-Lösungen beschleunigt die Adoption weiter. Hohe Adoption in der Pflege und ambulanten Kliniken treibt schnelle CAGR. Kinder- und Erwachsene profitieren von automatisierten Alarmen. Die Zusammenarbeit mit digitalen Gesundheitsplattformen stärkt die Funktionalität.
- Von Demographics
Auf der Grundlage der Demografie wird der Glucose Sensors-Markt in die Erwachsenenpopulation (>14 Jahre) und die Kinderpopulation (≤14 Jahre) segmentiert. Das Segment Adult Population dominierte den größten Marktanteil von 60,2% im Jahr 2025, angetrieben durch die höhere Prävalenz von Typ-2-Diabetes, lebensbedingte Störungen und regelmäßige Krankenhausüberwachungsanforderungen. Erwachsene bevorzugen kontinuierliche Glukoseüberwachung, Selbstüberwachung und Integration mit Smartphone-Apps. Corporate Wellness Programme und Fernüberwachungslösungen erhöhen die Adoption. Sensibilisierungskampagnen, Versicherungen und fortgeschrittene Gesundheitsinfrastruktur stärken die Dominanz. Erwachsene profitieren von Geräten, die mit Insulinpumpen, Cloud-Plattformen und Trendanalyse-Tools integriert sind. Krankenhäuser und Pflegeeinrichtungen bilden die primären Endbenutzer. Die Annahme ist in Nordamerika und Europa besonders hoch. Technologische Adoption und Erschwinglichkeit unterstützen nachhaltiges Wachstum. Kontinuierliche Innovation verbessert die Einhaltung von erwachsenen Patienten.
Das Segment Children Population wird von 2026 bis 2033 die schnellste CAGR von 19,5% erleben, die durch Innovationen in schmerzfreien, nicht-invasiven Monitoring- und verschleißfreundlichen Designs gefördert wird. Pädiatrische Patienten und Eltern übernehmen zunehmend kontinuierliche Glukoseüberwachungslösungen, um die Compliance zu verbessern. Die Integration mit mobilen Apps zur elterlichen Überwachung, Gamification-Funktionen und Remote-Benachrichtigungen treiben Wachstum. Regierungsinitiativen zur Früherkennung von Diabetes verstärken die Adoption. Pädiatrische Pflegeeinheiten und Kliniken investieren in kinderfreundliche, genaue Überwachungssysteme. Die Adoption für die Pflege steigt schnell. Erweiterte Sensoren und mobile Konnektivität erleichtern die Nutzung. Asien-Pazifik und Lateinamerika sind aufstrebende Märkte für pädiatrische Adoption.
- Von End-User
Auf Basis des Endverbrauchers wird der Glucose Sensors-Markt in Krankenhäuser, Privatkliniken, Home Care, Ambulatory Settings und andere segmentiert. Das Segment Hospitals dominierte den größten Marktanteil von 47,5% im Jahr 2025, aufgrund des hohen Patientenvolumens, der klinischen Abhängigkeit von der kontinuierlichen und Labor-basierten Überwachung und der Integration mit Krankenhaus-EMRs. Krankenhäuser priorisieren Geräte mit Genauigkeit, Zuverlässigkeit und Interoperabilität mit anderen Überwachungssystemen. Klinische Studien, Arzt-Empfehlungen und Versicherung Rückzahlung Laufwerk Krankenhaus Adoption. Kontinuierliche Überwachung, automatisierte Datenfreigabe und Integration mit Insulinliefersystemen verstärken die Krankenhausherrschaft. Die Annahme ist in Nordamerika und Europa am stärksten. Krankenhäuser investieren weiterhin in fortschrittliche Technologien für die kritische Patientenversorgung.
Das Home Care-Segment wird voraussichtlich die schnellste CAGR von 21% von 2026 bis 2033 erleben, die von steigender Diabetesprävalenz, zunehmender Patientenpräferenz für die Selbstüberwachung und Übernahme von tragbaren und nicht-invasiven Glukosesensoren angetrieben wird. Smartphone-Konnektivität, Cloud-Integration und personalisierte Datenmanagement verbessern die Patientenkonformität. Sensibilisierungskampagnen, Telemedizin-Adoption und digitale Gesundheitsinitiativen beschleunigen das Wachstum. Die Integration mit intelligenten Insulinpumpen und mobilen Alarmen stärkt die Annahme. Aufstrebende Märkte wie Asien-Pazifik zeigen ein hohes Wachstumspotenzial. Patientenkomfort und Fernüberwachung sind wichtige Treiber.
Glucose Sensoren Markt Regionale Analyse
- Nordamerika dominierte den Markt für Glukosesensoren mit dem größten Umsatzanteil von etwa 41,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungspolitik, hohe Prävalenz von Diabetes und frühzeitige Einführung von tragbaren und kontinuierlichen Überwachungstechnologien. Die USA beobachten weiterhin ein beträchtliches Wachstum bei der CGM-Adoption, insbesondere bei Typ 1 und Typ 2 diabetischen Patienten, die durch technologische Innovationen und zunehmende Gesundheitsbewusstseinsprogramme angetrieben werden
- Verbraucher und Gesundheitsdienstleister in der Region hochwertig Echtzeit-Glucose-Tracking, Integration mit Insulinpumpen und nahtlose Vernetzung mit mobilen und Cloud-Plattformen. Hohe Einwegeinkommen und robuste digitale Gesundheitssysteme fördern die Adoption. Die Präsenz führender Gerätehersteller und kontinuierliche Produktinnovation stärkt die Marktherrschaft. Integration mit Telemedizin und Remote-Patientenüberwachung unterstützt Krankenhaus- und Heimpflegeanwendungen
- Versicherungen und Gesundheitsinitiativen der Regierung erleichtern die Zugänglichkeit und Erschwinglichkeit. Krankenhäuser, Privatkliniken und Pflegedienste bleiben die wichtigsten Endbenutzer. Steigende Sensibilisierungsprogramme und zunehmende Patienten-Compliance verstärken das Marktwachstum. Nordamerika bleibt ein Hub für FuE und technologische Weiterentwicklung in Glucoseüberwachungslösungen
US Glucose Sensors Market Insight
Der US-Glucose-Sensoren-Markt erfasste 2025 innerhalb Nordamerikas den größten Umsatzanteil, der durch die rasche Aufnahme von angeschlossenen Geräten, kontinuierliche Glucose-Überwachungssysteme (CGMS) und mobile Gesundheitsintegration gefördert wurde. Patienten bevorzugen zunehmend verschleißfähige Sensoren, die präzise, Echtzeit-Glucoselesungen und automatisierte Alarme liefern. Starke Gesundheitsinfrastruktur, hohe Diabetesprävalenz und günstige Rückzahlungspolitiken treiben die Adoption weiter voran. Krankenhäuser, Krankenstationen und Pflegeeinrichtungen werden zunehmend mit fortschrittlichen Glukosesensoren in Patientenversorgungsprogramme integriert. Technologische Innovationen wie nicht-invasive Überwachung, Integration mit Insulinpumpen und Cloud-basierte Analytik verbessern die Usability. Das zunehmende Bewusstsein durch Regierungsprogramme und Diabetes-Bildungskampagnen unterstützt die Verbraucherannahme. Telemedizin-Integration ermöglicht Fernüberwachung und Trendanalyse. Die steigende Nachfrage nach pädiatrischen und erwachsenen CGM-Lösungen beschleunigt das Wachstum. Home-basierte Selbstüberwachungsgeräte ergänzen den klinischen Einsatz. Smartphone-Konnektivität und app-basiertes Datenmanagement verbessern die Patientenkonformität.
Europa Glucose Sensors Market Insight
Der Markt für Glucose-Sensoren in Europa soll sich während der gesamten Prognosezeit mit einem beträchtlichen CAGR erweitern, der durch strenge Gesundheitsregelungen, steigende Diabetesprävalenz und zunehmende Einführung vernetzter medizinischer Geräte angetrieben wird. Krankenhäuser und Kliniken enthalten zunehmend kontinuierliche und nicht-invasive Glukoseüberwachungstechnologien. Urbanisierung und technologisches Bewusstsein fördern die Annahme von tragbaren Sensoren für Erwachsene und Kinder. Verbraucher schätzen Genauigkeit, Komfort und Integration mit digitalen Gesundheitsplattformen. Die Nachfrage ist stark in Wohn-, Privatkliniken und Krankenpflege-Einstellungen. Hohe Gesundheitsausgaben und Versicherungen ermöglichen das Eindringen. Europa beobachtet ein rasches Wachstum bei der Adoption für die Pflege von Diabetes. Technologische Fortschritte, Telemedizin-Adoption und Empfehlung des Arztes weiter treiben Markterweiterung. Regulatorische Zulassungen für neue Geräte beschleunigen die Innovation. Endnutzer bevorzugen zunehmend vernetzte Geräte mit Echtzeitalarmen. Diabetes-Bewusstseinskampagnen verbessern die Patientenkonformität und Adoption.
U.K. Glucose Sensors Market Insight
Der US-Glucose-Sensoren-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch die Erhöhung der Diabetesprävalenz, das zunehmende Bewusstsein für selbstüberwachende Lösungen und die zunehmende Einführung von hausbasierten Überwachungsgeräten getrieben wird. Verbraucher werden durch Komfort, Integration mit digitalen Gesundheits-Apps und eine verbesserte Patientenkonformität motiviert. Die robuste E-Commerce- und Gesundheitsinfrastruktur des Landes unterstützt die breite Verfügbarkeit fortschrittlicher Glukosesensoren. Krankenhäuser und Privatkliniken enthalten kontinuierliche Glukoseüberwachungssysteme in die Routineversorgung. Die steigenden staatlichen Initiativen für das Diabetesmanagement stimulieren die Adoption weiter. Auch bei erwachsenen und pädiatrischen Patienten wächst die Adoption der Pflege. Telemedizin-Integration und Smartphone-Konnektivität verbessern die Fernüberwachung. Regulatorische Zulassungen für innovative Überwachungstechnologien beschleunigen das Marktwachstum. Die Verbraucherpräferenz für nicht-invasive und tragbare Geräte steigt weiter an. Die Adoption der pädiatrischen Diabetespflege verbessert sich. Die Versicherungsschutz- und Rückzahlungspolitik tragen zur Zugänglichkeit und Annahme bei.
Deutschland Glucose Sensors Market Insight
Der deutsche Glucose-Sensoren-Markt wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der durch das zunehmende Bewusstsein für das Diabetes-Management, technologische Innovation und fortgeschrittene Gesundheitsinfrastruktur gefördert wird. Krankenhäuser, Kliniken und Pflegeeinrichtungen übernehmen zunehmend kontinuierliche und nicht-invasive Überwachungslösungen. Die Integration mit Insulinpumpen, mobilen Apps und Cloud-Plattformen verbessert die Usability und Patientenkonformität. Deutschlands Schwerpunkt auf Präzisionsversorgung und Innovation fördert die Einführung fortschrittlicher Glukosesensoren. Steigende Prävalenz von Typ 1 und Typ 2 Diabetes unterstützt eine starke Marktnachfrage. Telemedizin- und Fernüberwachungslösungen werden in Pflegeprogramme integriert. Regulatorische Genehmigungen erleichtern die Einführung neuer Überwachungstechnologien. Aufstrebende Heimpflege und ambulante Segmente bieten ein erhebliches Wachstumspotenzial. Verbraucher bevorzugen tragbare, schmerzfreie und genaue Überwachungseinrichtungen. Kinder- und Erwachsenenpopulationen profitieren von einem kontinuierlichen Glukose-Tracking. Erstattungsregelungen und Förderung der Gesundheitsversorgung
Asien-Pazifik Glucose Sensors Markt Einblick
Der asiatisch-pazifische Glukose-Sensoren-Markt ist bereit, mit dem schnellsten CAGR von etwa 12,2% während der Prognosezeit zu wachsen, angetrieben durch steigende Diabetesprävalenz, Verbesserung der Gesundheitsinfrastruktur, Erhöhung der Erreichbarkeit fortschrittlicher Glukose-Monitoring-Geräte und wachsendes Bewusstsein für Diabetes-Management. Länder wie Indien, China und Japan erleben eine rasche Einführung kontinuierlicher und nicht-invasiver Überwachungslösungen. Regierungsinitiativen zur Förderung des Diabetesbewusstseins und der digitalen Gesundheitsintegration fördern die Adoption. Steigende medizinischer Tourismus, Ausbau der Krankenhausinfrastruktur und Verbesserung der Rückerstattungspolitiken unterstützen das Wachstum. Die Adoption steigt über Krankenhäuser, Kliniken, Heimpflege und Ambulanz. Technologische Innovation, Integration mit mobilen und tragbaren Geräten und Patientenerziehung führen zur Akzeptanz. Kinder- und Erwachsenenpopulationen übernehmen Geräte zur Selbstüberwachung und -verwaltung. Telemedizin und Cloud-basierte Überwachung beschleunigen die Datenübertragung. Die Schwellenländer weisen aufgrund der zunehmenden Zugänglichkeit ein hohes Wachstumspotenzial auf. Hersteller stellen kostengünstige, benutzerfreundliche Lösungen für unterschiedliche Patientenbedürfnisse vor. Kontinuierliche Innovationen und Partnerschaften mit Gesundheitsdienstleistern stärken das regionale Wachstum.
Japan Glucose Sensors Market Insight
Der Japan-Glucose-Sensoren-Markt gewinnt an Dynamik aufgrund der High-Tech-Gesundheitskultur des Landes, der Erhöhung der Diabetesprävalenz und der wachsenden Nachfrage nach bequemen Selbstüberwachungslösungen. Die Adoption wird durch Integration mit tragbaren Geräten, mobilen Anwendungen und Insulinpumpen angetrieben. Krankenhäuser, Kliniken und Pflegeeinrichtungen übernehmen kontinuierliche und nicht-invasive Überwachungslösungen. Die alternden Brennstoffe verlangen nach einfach zu bedienenden und zuverlässigen Geräten. Telemedizin und Fernüberwachungsinitiativen verbessern die Zugänglichkeit. Regierungsprogramme und Sensibilisierungskampagnen unterstützen die Patientenerziehung und Compliance. Kinder- und Erwachsenenpopulationen übernehmen vernetzte Überwachungslösungen. Technologische Innovation und Produktminiaturisierung Antrieb Annahme. Hochkommende Bevölkerungssegmente bevorzugen fortgeschrittene, nicht-invasive Glukosesensoren. Die Integration mit digitalen Gesundheitsplattformen erleichtert Trendanalysen und Alarme. Die Pflege und die ambulante Adoption steigen weiter. Der Markt profitiert von robuster Gesundheitsinfrastruktur und hoher Verbraucherkaufkraft.
China Glucose Sensors Market Insight
Der China-Glucose-Sensoren-Markt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, der der wachsenden Mittelschicht des Landes zuzuschreiben war, die Diabetesprävalenz, die schnelle Urbanisierung und die hohe Rate der technologischen Adoption zu erhöhen. Krankenhäuser, Kliniken und Pflegeeinrichtungen integrieren schnell kontinuierliche und nicht-invasive Überwachungssysteme. Regierungsinitiativen zur Förderung des Diabetesbewusstseins und der intelligenten Gesundheitsinfrastruktur erleichtern die Annahme. Tragbare und angeschlossene Geräte gewinnen an Zugkraft unter erwachsenen und pädiatrischen Populationen. Die Integration mit mobilen Anwendungen, Insulinpumpen und Cloud-Plattformen verbessert die Patientenkonformität. Die Entwicklung intelligenter Städte und die Steigerung von Gesundheitsinvestitionen unterstützen die Markterweiterung. Hersteller stellen kostengünstige, benutzerfreundliche Überwachungslösungen vor. Die Sensibilisierung für das Diabetesmanagement und die Übernahme von Telemedizin beschleunigen das Wachstum. Der Markt wird durch nationale Produktionskapazitäten und starke Vertriebsnetze gestärkt. Krankenhäuser und Heimpflegeeinrichtungen übernehmen fortschrittliche Geräte. Technologische Innovation und kontinuierliche Produktentwicklung tragen zur Markterweiterung bei.
Welche sind die Top-Unternehmen im Glucose Sensors Market
Die Glucose Sensors-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Dexcom, Inc.(US)
- Abbott (USA)
- Medtronic plc (Irland)
- Roche Diabetes Care(Schweiz)
- Senseonics Holdings, Inc. (USA)
- Insued Corporation(US)
- GlucoMe Ltd. (Israel)
- Ascensia Diabetes Care (Schweiz)
- Ypsomed AG(Schweiz)
- Arkray, Inc. (Japan)
- LifeScan, Inc. (USA)
- Nipro Corporation(Japan)
- Tandem Diabetes Care, Inc. (USA)
- Bayer AG (Deutschland)
- i-SENS, Inc. (Südkorea)
- GlucoTrack Ltd. (Israel)
- AllMed, Inc. (USA)
- Nova Biomedical Corporation (USA)
- Becton Dickinson und Company (USA)
- Medisana AG (Deutschland)
Neueste Entwicklungen im globalen Glucose Sensors Market
- Im Februar 2023 kündigte Dexcom, Inc. an, dass sein G7-Kontinuierliches Glucose-Monitoring (CGM)-System die FDA-Zulassung erhielt und die Verfügbarkeit in den USA begann und in Echtzeit Glucose-Leses bietet, die alle fünf Minuten aktualisieren und direkt mit mobilen Apps und Insulinpumpen verbinden, ohne herkömmliche Finger-Stick-Kalibrierungen zu erfordern.
- Im September 2024 startete Abbott Laboratories sein Lingo-Kontinuierliches Glukose-Überwachungssystem für den überzähligen Kauf, das für Erwachsene entwickelt wurde, um Glukoseniveaus ohne Rezept bequem zu überwachen und auf das tägliche Wellness-Tracking über das traditionelle diabetische Management hinaus zugeschnitten
- Im August 2024 stellte Dexcom Stelo von Dexcom vor, dem ersten überkonnten CGM, der bis zu 15-Tage-Sensorverschleiß und Echtzeit-Glucose-Tracking über das Smartphone bietet, den Zugang zum Glukosesensor zu breiteren Verbrauchersegmenten einschließlich Nicht-Insulin-Nutzern erweitert
- Im Juni 2024 erhielt Abbott Laboratories für zwei überzählige kontinuierliche Glukoseüberwachungssysteme, Lingo und Libre Rio, beide auf der FreeStyle Libre-Plattform, den Zugang der Verbraucher zu Glukoseüberwachungswerkzeugen außerhalb klinischer Einstellungen
- Im August 2024 sicherte Medtronic die US-FDA-Zulassung für die Simplera CGM, ihren ersten vollständig verfügbaren, All-in-One-Glucose-Überwachungssensor, der deutlich kleiner ist und für den gestrafften Alltagsverschleiß ausgelegt ist, und markiert Medtronics Eintritt in vereinfachte CGM-Angebote
- Im Juli 2024 erhielt Roche die CE-Kennzeichnung für sein Accu‐Chek SmartGuide KI-fähiges kontinuierliches Glucose-Überwachungssystem, das prognostizierende Hypoglykämiewarnungen, Echtzeit-Lesungen und Glucose-Trendprognosen zur Verbesserung der Diabetes-Selbstverwaltung und der digitalen Gesundheitsintegration liefert.
- Im April 2025 kündigte Dexcom, Inc. die US-FDA-Zulassung des Dexcom G7 15 Day CGM-Systems für Erwachsene im Alter von 18 und älter, bietet erweiterte Sensorverschleißfähigkeit (bis zu 15,5 Tage) und verbesserte Genauigkeit, eine neue Benchmark in der tragbaren Glucose Monitoring-Technologie
- Im Juni 2025 startete Tracky, ein indisches medtech-Start-up von DrStore Healthcare Services, Indiens erster Bluetooth-fähiger kontinuierlicher Glukosemonitor mit automatischer Synchronisation über eine mobile App, Echtzeit-Glukosewarnungen und einem kostengünstigen Design, das den Zugang zur modernen Glukose-Sensing-Technologie erweitert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











