


Globale Gluten-Fütterungsmarktsegmentierung, nach Quelle (Barley, Wheat, Rye, Corn, Mais und andere), Vieh (Poultry, Swine, Aquatic Animals, Cattle, Equine, Pet Animals and Others), Form (Dry, Liquid und Pelleted), Anwendung (Tierfutter, Tiernahrung, Biokraftstoffe und Lebensmittelverarbeitung), Endverwendung (Lebensmittel, Geflügel, Aquakultur, Industrietrends und Prognosen bis 2033
Was ist die Gluten Feed Markt Größe und Wachstum Rate
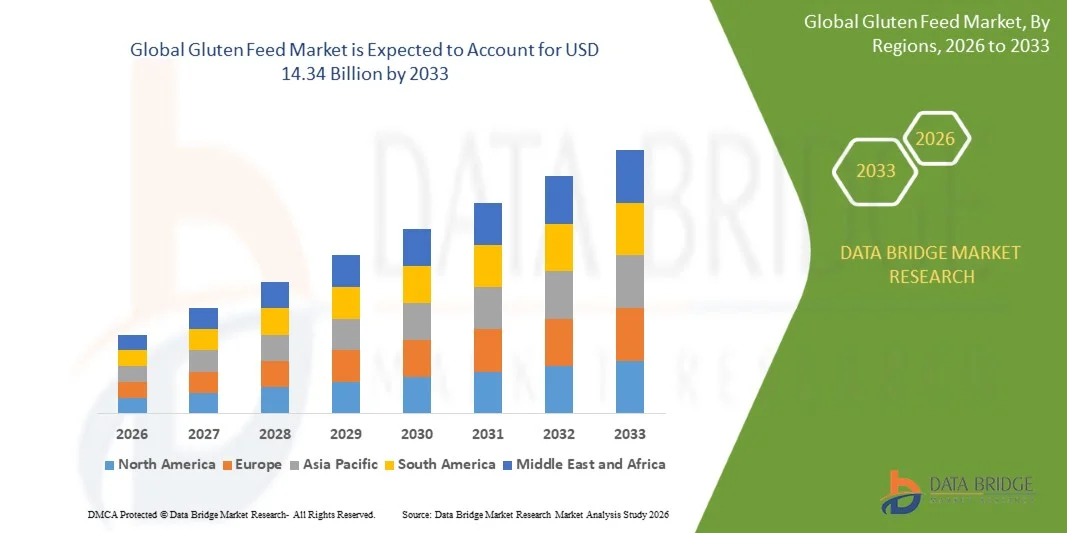
- Wie die Data Bridge Market Research Analyse, der Gluten-Feed-Markt wurde auf8,80 Mrd. USD im Jahr 2025und wird zu erreichen14,34 Milliarden USD bis 2033, in einemCAGR von 6,30% von 2026 bis 2033.
- Der Markt erlebt ein Wachstum, das durch die Nachfrage nach wirtschaftlichen und ernährungsphysiologischen Werten getrieben wirdFuttermittelzutaten, Steigerung der Viehproduktion, Erweiterung der Getreideverarbeitungsindustrie und stärkere Nutzung landwirtschaftlicher Nebenprodukte in der Tierernährung. Mais-Glutenfutter bleibt eine wichtige Futtermittelzutat, die durch Mais-Naßmahlung erzeugt wird, während technologische Fortschritte in der Maisverarbeitung die Entwicklung von höher-Protein und Spezialfutterzutaten unterstützen. Aktuelle USDA Marktberichterstattung bestätigt den aktiven Handelsverkehr sowohl von trockenen als auch von nassen Mais-Glutenfutter im US-Markt.
- Die zunehmende Betonung auf Ressourceneffizienz und zirkular-ökonomie Praktiken ist die Förderung von Getreideprozessoren undBiokraftstoffHersteller, um den Wert von Proteinen, Fasern, Energie und anderen bei der Getreideverarbeitung erzeugten Nebenprodukten zu maximieren.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 8.80 Milliarden
- Voraussichtlicher Marktwert (2033): USD 14,34 Milliarden
- Prognose CAGR (2026–2033): 6,30%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Gluten Feed Market
- Nordamerika dominierte den Glutenmarkt mit einem Umsatzanteil von 35,40% im Jahr 2025, unterstützt von seiner starken Maisverarbeitungsindustrie, etablierten Viehzuchtpraktiken und Nachfrage nach kostengünstigen Futtermittelzutaten.
- Asia-Pacific wird mit einem CAGR von 4,5% die am schnellsten wachsende Region sein, die durch steigende Viehproduktion, steigenden Verbrauch von tierischem Eiweiß, Erweiterung der Futtermittelindustrie und wachsende Einführung nachhaltiger Futtermittellösungen angetrieben wird.
- Das Maissegment führte die Quellkategorie mit einem Anteil von 45,1 % im Jahr 2025, unterstützt durch die weit verbreitete Verfügbarkeit von Mais-basierten Nebenprodukten aus Mais-Naßmahlung und Ethanolproduktion.
- Das Weizensegment ist das am schnellsten wachsende Quellsegment, mit einem 4,5% CAGR, unterstützt durch die Steigerung der Weizenverarbeitung und die Nachfrage nach alternativen Getreide-basierten Futtermittelzutaten.
- Das Viehsegment dominierte die Tierkategorie mit einem Umsatzanteil von 35,33% im Jahr 2025, aufgrund der umfangreichen Nutzung von Glutenfutter in Milch- und Rindfleisch-Diäten.
- Trockene Glutenzufuhr entfiel auf einen Anteil von 55.14% im Jahr 2025, unterstützt durch seine längere Haltbarkeit, einfache Transport, Lagerkomfort und weit verbreitete Verwendung in der gewerblichen Futtermittelherstellung.
- Das Segment Biokraftstoffe wird als die am schnellsten wachsende Anwendungskategorie identifiziert, mit 4,3% CAGR, unterstützt durch die Erhöhung der Maisverarbeitung und der Ethanolproduktion, die wertvolle Futtermittel-Ko-Produkte erzeugen.
Report Scope und Gluten Feed Marktsegmentierung
|
Attribute |
Gluten Feed Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Gluten Feed Market
- Nachhaltige Tierernährung wird zu einem wichtigen Trend, da Futterhersteller zunehmend Getreideverarbeitungsprodukte als wirtschaftliche Quellen von Protein, Faser und Energie nutzen.
- Die zunehmende Betonung auf zirkulare Ökonomiepraktiken ist die Förderung der Umwandlung von landwirtschaftlichen und körnernverarbeitenden Ko-Produkten in wertgefütterte Futtermittelzutaten.
- Im April 2026 berichteten die US-amerikanischen Marktdaten über aktive kommerzielle Preise für Mais-Glutenfutterpellets und Naßkorn-Glutenfutter in den USA, was die kontinuierliche kommerzielle Verfügbarkeit und den Handel dieser Produkte bestätigte.
- Im Mai 2025 förderte der US Grains Council auf dem Vierten Forum zur Entwicklung und Nutzung von Futterressourcen in Qingdao, China, Mais vergorenes Protein mit Diskussionen über Anwendungen in Aquakultur, Geflügel und Schweinenahrung. Die Entwicklung zeigt zunehmendes technisches Interesse an höherwertigen Hornhautproteinzutaten.
- Regulatorische Terminologie entwickelt sich auch. AAFCO revidierte die Namen von Mais-Glutenmehl und Mais-Glutenfutter zu Mais-Proteinmehl bzw. Mais-Proteinfutter, während Kanadas CFIA die überarbeitete Terminologie als alternative Zutatsnamen einführte. Diese Änderung ist für die Produktkennzeichnung, die Regulierung und den grenzüberschreitenden Handel relevant.
- Im April 2024 führte Green Plains Sequence ein, ein Spezialfuttermittel, das Mais und Hefeprotein mit einer Mindestkonzentration von 60% kombiniert, hergestellt mit proprietärer mechanischer Trenntechnologie. Die Entwicklung demonstriert die Bewegung der Industrie in Richtung hochwertiger Proteinzutaten aus Maisverarbeitungs- und biokraftstoffbezogenen Futtermittelströmen.
- Futtermittelhersteller erforschen zunehmend kundenspezifische Protein- und Energiezutaten, um den Ernährungsanforderungen von Rindern, Geflügel, Schweinen und Aquakulturarten gerecht zu werden.
Was sind die Schlüsseltreiber des Gluten Feed Market
- Die steigende globale Nachfrage nach Fleisch, Milch, Aquakulturprodukten und tierischem Eiweiß erhöht die Nachfrage nach wirtschaftlichen und ernährungsphysiologischen Futtermittelzutaten.
- Die Ausweitung der Vieh- und Aquakulturproduktion, insbesondere in Schwellenländern, ermutigt Futtermittelhersteller, Protein- und Energiequellen zu diversifizieren.
- Die zunehmende Verfügbarkeit von Maisverarbeitungsprodukten aus der Nassmahlung und Bioethanolproduktion unterstützt die Versorgung von protein-, faser- und energiereichen Futtermittelzutaten.
- Im Januar 2026 kündigte POET eine Erweiterung seiner Shelbyville-, Indiana-Bioverarbeitungsanlage an, die die Bioethanolproduktion von 98 Millionen Gallonen auf 193 Millionen Gallonen verdoppeln wird und auch getrocknete Destillerkörner und Maisölproduktion verdoppeln wird. Während getrocknete Destillerkörner von Mais-Glutenfutter abweichen, zeigt die Investition eine fortgesetzte Expansion des breiteren Maisverarbeitungs-Koprodukt-Ökosystems, das die Tierernährung unterstützt.
- Futtermittelproduzenten und Tierarzneimittel integrieren aufgrund ihres Nährwerts und ihres potenziellen Beitrags zur Futtermittel-Kostenbewirtschaftung in ausgewogene Rationen.
- Chinas anhaltende Bemühungen, die Abhängigkeit von Sojamehl zu reduzieren und alternative Proteinquellen zu untersuchen, schaffen zusätzliches Interesse an hochproteinen Mais und anderen alternativen Futtermittelzutaten. Reuters berichtete im Jahr 2025, dass Chinas politische Richtung eine größere Verwendung von Alternativen wie High-Protein Mais, mikrobielles Protein, Insektenprotein und synthetische Aminosäuren beinhaltete.
Welche Faktoren erschweren das Wachstum des Glutenfuttermarktes
- Schwankungen in den Maispreisen und der Rohstoffverfügbarkeit schaffen Herausforderungen für die Hersteller von glutenhaltigen Futtermitteln, indem sie die Produktionskosten und die Gesamtproduktpreisstabilität beeinflussen. Veränderungen der landwirtschaftlichen Produktion, der Wetterbedingungen und der Ernteertragsvariationen können die Verfügbarkeit von Mais-basierten Nebenprodukten, die in der Gluten-Zuführproduktion verwendet werden, beeinflussen.
- So berichtete die Ernährungs- und Landwirtschaftsorganisation (FAO) im Juni 2023 über eine anhaltende Volatilität in den globalen Getreidemärkten, einschließlich Maispreisschwankungen, die durch Produktionsbedingungen, Lieferengpässe und Handelsunsicherheiten verursacht werden, die Kostendrucke für Maisfutterzutaten erhöhen können.
- Der Wettbewerb aus alternativen Futtermittelzutaten, darunter Sojamehl, Destillerkörner und andere Proteinquellen, begrenzt die breitere Annahme von Glutenzusatz in bestimmten Tierfutterzubereitungen. Kleinvieherzeuger in Entwicklungsregionen können Herausforderungen im Zusammenhang mit dem Bewusstsein, der Zugänglichkeit und der Verfügbarkeit von verarbeiteten glutenhaltigen Futtermitteln bewältigen.
- Zum Beispiel, im Mai 2024, die US-Abteilung für Landwirtschaft (USDA) betonte Schwankungen der globalen Maisproduktionsprognosen durch wechselnde Witterungsbedingungen und Ernteaussichten, wodurch Unsicherheit in der Maisverfügbarkeit und die Auswirkungen von Mais-basierten Industrien, einschließlich der Tierfutterproduktion.
- Die Auswirkungen der Rohstoffpreisvolatilität, Versorgungsunsicherheiten und der Wettbewerb von Ersatzfuttermitteln fordern weiterhin die Marktausweitung, insbesondere in preissensitiven Viehzuchtmärkten.
Wie wird der Gluten Feed Market segmentiert
Der Glutenmarkt wird auf Basis von Quelle, Vieh, Form, Anwendung und Endverwendung segmentiert.
- Quelle
Auf Basis der Quelle wird der Glutenzusatzmarkt in Gerste, Weizen, Roggen, Mais, Mais und andere segmentiert. Das Maissegment dominierte den Markt mit einem geschätzten Anteil von 45,11% im Jahr 2025, aufgrund der weit verbreiteten Verfügbarkeit von Mais-basierten Nebenprodukten aus Mais-Naß-Fräs- und Ethanol-Produktionsprozessen. Mais-Glutenfutter wird weit verbreitet als wirtschaftliche Quelle von Eiweiß, Faser und Energie in Viehfutter, insbesondere für Rinder und Geflügel verwendet. Die zunehmende Produktion von Mais weltweit und die Erweiterung der Maisverarbeitungsindustrie unterstützen die Verfügbarkeit von Mais-Glutenfutterprodukten. Seine Wirtschaftlichkeit im Vergleich zu herkömmlichen Eiweißzutaten ist eine ermutigende Annahme bei Futtermittelherstellern. Die wachsende Nachfrage nach nachhaltigen Futtermittelzutaten aus landwirtschaftlichen Nebenprodukten verstärkt das Wachstum des Segments. Die etablierte Lieferkette und die ernährungsphysiologischen Vorteile des Mais-Glutenfutters machen Mais weltweit zur führenden Quelle.
Das Weizensegment wird mit einem geschätzten CAGR von 4,3 % während des Prognosezeitraums mit steigender Weizenverarbeitung und steigender Nachfrage nach alternativen Getreidefutterzutaten am schnellsten wachsen. Weizen-Glutenfutter liefert wertvolle Protein- und Fasergehalte, so dass es für Tierernährungsanwendungen geeignet ist. Die zunehmende Einführung von Weizenfutterlösungen in Regionen mit starker Weizenproduktion unterstützt die Markterweiterung. Futtermittelhersteller erforschen zunehmend diversifizierte Getreidequellen, um die Abhängigkeit von einzelnen Rohstoffen zu reduzieren und die Schwankungen der Futtermittelkosten zu bewältigen. Fortschritte in der Getreideverarbeitungstechnik verbessern die Verfügbarkeit und Qualität von Weizen geförderten Futtermitteln. Die steigende Nachfrage nach nachhaltigen und lokal verfügbaren Futterzutaten wird voraussichtlich das Wachstum des Weizensegments beschleunigen.
- von Livestock
Auf der Grundlage von Vieh wird der Glutenfuttermarkt zu Geflügel, Schweinen, Wassertieren, Rindern, Äquiden, Haustieren und anderen segmentiert. Das Viehsegment dominierte den Markt mit einem geschätzten Anteil von 35,33% im Jahr 2025, unterstützt durch den umfangreichen Einsatz von Glutenfutter als Nahrungszutat in Milch- und Rindernahrung. Glutenfutter liefert verdauliche Fasern, Proteine und Energie, die eine verbesserte Futtereffizienz und Tierproduktivität unterstützen. Die zunehmende globale Nachfrage nach Milch und Milchprodukten treibt die Einführung kostengünstiger Viehfutterlösungen voran. Lebensmittelhersteller werden zunehmend Glutenfutter in ausgewogene Rationen einbinden, um das Tierwachstum zu verbessern und die Produktionseffizienz zu erhalten. Die Verfügbarkeit von Mais-Glutenfutter aus der Großkornindustrie unterstützt weiter Viehfutteranwendungen. Die starke Annahme in den milchverarbeitenden Regionen hält weiterhin die führende Position der Rinder auf dem Markt.
Das aquatische Tiersegment wird voraussichtlich das schnellste Wachstum mit einem geschätzten CAGR von 5,6% während des Prognosezeitraums registrieren, der durch die Steigerung der Aquakulturproduktion und die steigende Nachfrage nach nachhaltigen Futtermittelzutaten getrieben wird. Aquakulturproduzenten suchen zunehmend alternative Nährquellen, um die Abhängigkeit von traditionellen marinen Futterzutaten zu reduzieren. Glutenbasierte Futtermittelzutaten liefern Protein- und Energiekomponenten, die das aquatische Tierwachstum und die Futtermitteleffizienz unterstützen. Die Ausweitung der Fischzucht in Asien-Pazifik und anderen Schwellenregionen erhöht die Nachfrage nach spezialisierten Aquakulturfuttermitteln. Der zunehmende Fokus auf nachhaltige Aquakulturpraktiken ist die Förderung der Verwendung von pflanzlichen Futtermittelzutaten. Zunehmende Investitionen in Aquafeed-Innovationen sollen das rasche Wachstum dieses Segments unterstützen.
- nach Form
Auf der Grundlage der Form wird der Glutenzusatzmarkt in trockene, flüssige und granulierte Segmente unterteilt. Das Segment Trockenform dominierte den Markt mit einem geschätzten Anteil von 55.14% im Jahr 2025, aufgrund seiner längeren Haltbarkeit, des einfachen Transports und der weit verbreiteten Einführung in die Tierfutterproduktion. Trockene Glutenzufuhr wird durch Futtermittelproduzenten aufgrund seiner Stabilität, Lagerfreundlichkeit und Kompatibilität mit verschiedenen Futterformulierungen bevorzugt. Es lässt sich leicht in ausgewogene Rationen für Rinder, Geflügel und andere Tierarten einarbeiten. Die zunehmende Nachfrage nach einer effizienten Feed-Logistik und einer groß angelegten Feed-Produktion unterstützt die Dominanz des Segments. Trockene Formulierungen reduzieren auch die Handling-Herausforderungen im Vergleich zu flüssigen Alternativen. Ihre Kostenvorteile und die weit verbreitete Verfügbarkeit treiben die Adoption global weiter voran.
Das Segment Pelletform wird mit einem geschätzten CAGR von 5,0 % während des Prognosezeitraums mit steigender Nachfrage nach bequemen, nährstoffdichten und leicht zu handhabenden Futtermitteln am schnellsten wachsen. Pelleting verbessert die Futterverdaulichkeit, reduziert die Verschwendung und erhöht die Nährstoffausnutzung bei Tieren. Futtermittelhersteller übernehmen zunehmend Pellettechnologie, um die Produktqualität und die betriebliche Effizienz zu verbessern. Die wachsende Nutztierhaltung erhöht die Anforderungen an verarbeitete Futterformate. Pelleted Gluten-Feed-Produkte bieten auch Vorteile in der Lagerung und Transport, so dass sie für großräumige Landwirtschaft geeignet. Die zunehmende Einführung moderner Futtermittel-Technologien soll das Segmentwachstum beschleunigen.
- Anwendung
Auf der Grundlage der Anwendung wird der Glutenfuttermarkt in Futtermittel, Heimtierfutter, Biokraftstoffe und Lebensmittelverarbeitung segmentiert. Das Tierfuttersegment dominierte den Markt mit einem geschätzten Anteil von 70,51% im Jahr 2025, angetrieben durch die zunehmende globale Viehproduktion und steigende Nachfrage nach wirtschaftlichen Ernährungszutaten. Glutenfutter wird aufgrund seines Protein- und Fasergehalts bei Rindern, Geflügel und Schweinen weitgehend verwendet. Der wachsende Konsum von Fleisch und Milchprodukten erhöht die Notwendigkeit effizienter Tierernährungslösungen. Futtermittelhersteller nehmen Glutenzusatz als kostengünstige Alternative zu herkömmlichen Futtermittelzutaten an. Der Ausbau der gewerblichen Landwirtschaftsbetriebe unterstützt den Marktbedarf weiter. Die starke Ausnutzung in mehreren Tierkategorien macht Tierfutter weiterhin zum größten Anwendungssegment.
Das Biokraftstoffe-Segment soll während der Prognosezeit bei einem CAGR von 4,3% wachsen, unterstützt durch die Steigerung der Maisverarbeitung und der Ethanolproduktion, die wertvolle Futtermittel-Kostprodukte erzeugen. Der Ausbau der Biokraftstoffindustrie verbessert die Verfügbarkeit von Corn-derived Futterzutaten. Die zunehmende Betonung der Kreislaufwirtschaftspraktiken ist die Förderung der Nutzung landwirtschaftlicher Nebenprodukte in der Tierernährung. Äthanolproduzenten konzentrieren sich zunehmend auf die Maximierung des Wertes der bei der Verarbeitung entstehenden Koprodukte. Investitionen in erneuerbare Energien unterstützen indirekt die Versorgung von Futtermittelzutaten, die aus der Getreideverarbeitung stammen. Eine zunehmende Integration zwischen Biokraftstoffproduktion und Tierfutterindustrie wird voraussichtlich neue Wachstumschancen schaffen.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der Glutenfuttermarkt in Vieh, Geflügel, Aquakultur und Begleittiere segmentiert. Das Viehsegment dominierte den Markt mit einem geschätzten Anteil von 40,45 % im Jahr 2025, aufgrund der umfangreichen Nutzung von Glutenfutter in Rindern und Wiederkäuern. Lebensmittelproduzenten verwenden Glutenfutter, um die Futtermitteleffizienz zu verbessern, das Wachstum der Tiere zu unterstützen und die gesamten Futtermittelkosten zu senken. Die zunehmende globale Nachfrage nach Milch- und Fleischprodukten verstärkt die Nachfrage nach erschwinglichen Futtermittellösungen. Glutenfutter liefert essentielle Nährstoffe und unterstützt eine nachhaltige Nutzung landwirtschaftlicher Nebenprodukte. Die Ausweitung der Viehzucht in Entwicklungsländern nimmt weiter zu. Die etablierte Verbrauchsbasis des Segments treibt ihre Marktführerschaft weiter voran.
Das Aquakultur-Segment wird als das am schnellsten wachsende Endverwendungssegment mit einem geschätzten CAGR von 5,4 % während des Prognosezeitraums prognostiziert, das durch eine rasche Ausweitung der Fischzucht und zunehmende Nachfrage nach nachhaltigen Aquafeed-Lösungen angetrieben wird. Die Hersteller von Aquakultur nehmen alternative Futtermittelzutaten an, um die Nachhaltigkeit der Futtermittel zu verbessern und die Abhängigkeit von traditionellen Ressourcen zu verringern. Glutenfutter bietet ernährungsphysiologische Vorteile, die das Wachstum von Wassertieren und die Umwandlung von Futtermitteln unterstützen. Die weltweite Nutzung von Meeresfrüchten ist eine ermutigende Investition in die Aquakulturproduktion. Die zunehmende Forschung zu pflanzenbasierten Aquafeed-Formulierungen schafft neue Möglichkeiten für den Einsatz von Glutenfutter. Der zunehmende Fokus auf nachhaltige Lebensmittelproduktion wird voraussichtlich die Annahme innerhalb von Aquakulturanwendungen beschleunigen.
Welche Region hält den größten Teil des Glutenfuttermarktes
- Nordamerika dominierte den Glutenmarkt mit dem größten Umsatzanteil von 35,40% im Jahr 2025, unterstützt durch die starke Präsenz von Maisverarbeitungsindustrien, etablierten Viehzuchtpraktiken und die steigende Nachfrage nach kostengünstigen Futtermittelzutaten.
- Die Region profitiert auch von umfangreichen Produktionskapazitäten in der Maisproduktion, einer fortschrittlichen Produktionsinfrastruktur für Tierfutter und einer weit verbreiteten Einführung von Glutenfutter in Rinder-, Geflügel- und Tierernährungsanwendungen. Die steigende Nachfrage nach qualitativ hochwertigem tierischem Eiweiß, steigender Viehproduktion und die Verfügbarkeit von Mais-basierten Co-Produkten aus der Ethanol- und Getreideindustrie stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Gluten Feed Market Insight
Der US-Blutfuttermarkt zeigt durch die starke Maisverarbeitungsindustrie, die Ausweitung der Viehproduktion und die hohe Nachfrage nach kostengünstigen Futtermittelzutaten ein stetiges Wachstum. Die groß angelegte Maisproduktionskapazität und die etablierte Futterherstellungsinfrastruktur des Landes treiben die Nachfrage nach Mais-Glutenfutter für Rinder, Geflügel und andere Tieranwendungen. Darüber hinaus beschleunigt die zunehmende Auslastung von Mais-basierten Ko-Produkten aus der Ethanol-Produktion und der wachsende Fokus auf nachhaltige Tierernährung die Annahme von Gluten-Zufuhren in den USA. Das US Department of Agriculture (USDA) berichtete, dass die USA der weltweit größte Maisproduzent bleibt und die Verfügbarkeit von Corn-derived Futterzutaten für Tierernährungsanwendungen unterstützt.
Kanada Gluten Futtermarkt Einblick
Der Markt für Glutenfutter in Kanada wird durch eine etablierte Viehzucht, insbesondere Milch- und Rindfleisch, unterstützt, neben einer gut ausgebauten Getreide- und Futtermittelindustrie. Die Nachfrage wird durch den Bedarf an kostengünstigen Eiweiß- und Faserquellen und die zunehmende Auslastung von Getreideverarbeitungsprodukten in der Tierernährung beeinflusst. Auch die zunehmende Betonung auf die Effizienz der Futtermittel und die nachhaltige Ressourcennutzung trägt zur Adoption bei. Regulatorische Entwicklungen, einschließlich aktualisierter Terminologie für Mais-erzeugte Futtermittelzutaten, werden erwartet, dass die Produktkennzeichnung und Marktpraktiken in ganz Kanada beeinflussen.
Asien-Pazifik Gluten Futtermarkt Einblick
Der asiatisch-pazifische Gluten-Fütterungsmarkt soll ein rasches Wachstum erleben, das durch steigende Viehproduktion, steigende Nachfrage nach tierischem Eiweiß und die Ausweitung der Futtermittelproduktion in Ländern wie China, Indien und Japan getrieben wird. Die zunehmende Annahme alternativer Futtermittelzutaten, die Erhöhung der Investitionen in die Tierernährungstechnologien und die steigenden kommerziellen Landwirtschaftsaktivitäten unterstützen die regionale Markterweiterung. Darüber hinaus wird die zunehmende Ausrichtung auf die nachhaltige Viehproduktion und die Verbesserung der Futtermitteleffizienz die Einführung von Gluten in Schwellenländern beschleunigen. Die Ernährungs- und Landwirtschaftsorganisation (FAO) berichtete, dass Asia-Pacific einen erheblichen Anteil an der weltweiten Viehproduktion ausmacht, wobei das Wachstum der Fleisch- und Milchnachfrage den Ausbau der Futtermittelmärkte unterstützt.
China Gluten Futtermarkt Einblick
Chinas Gluten-Fütterungsmarkt wächst aufgrund der steigenden Viehproduktion, der wachsenden Nachfrage nach tierischem Protein und der zunehmenden Annahme von kostengünstigen Futtermittelzutaten. Die großen Geflügel-, Schweine-, Milch- und Aquakulturindustrien des Landes unterstützen die konsequente Nachfrage nach protein- und faserreichen Futtermitteln. Die Getreideverarbeitung und die Nutzung landwirtschaftlicher Nebenprodukte unterstützen die Marktentwicklung weiter. Darüber hinaus schaffen Bemühungen zur Verbesserung der Futtermitteleffizienz, Diversifizierung von Proteinquellen und zur Förderung einer nachhaltigen Tierernährung Möglichkeiten für Gluten-Feed-Hersteller und Lieferanten in ganz China.
Japan Gluten Futtermarkt Einblick
Der japanische Markt für Glutenfutter zeigt ein konsequentes Wachstum aufgrund der steigenden Nachfrage nach effizienten Tierernährungslösungen, fortschrittlichen Futtermittelherstellungspraktiken und der Anstrengungen zur Verbesserung der Viehproduktivität. Futtermittelhersteller und Viehhersteller übernehmen zunehmend verarbeitete Futtermittelzutaten wie Glutenzusatz, um Tiernahrung zu optimieren und die Abhängigkeit von herkömmlichen Futtermitteln zu reduzieren. Darüber hinaus trägt Japans Fokus auf nachhaltige Landwirtschaftspraktiken und eine effiziente Nutzung landwirtschaftlicher Nebenprodukte zum Marktwachstum bei. Das japanische Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) unterstreicht den anhaltenden Fokus des Landes auf die Verbesserung der Futterselbstversorgung und die Nutzung alternativer Futterressourcen zur Unterstützung der Viehzucht.
Welche sind die Top-Unternehmen im Gluten Feed Market
Die Glutenfutterindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Anbau(US)
- ADM(US)
- Cargill, Incorporated(US)
- Taten und Lyle(USK)
- Bunge Global SA(Schweiz)
- The Andersons, Inc. (USA)
- POET, LLC (USA)
- Green Plains Inc. (USA)
- Valero (USA)
- AGRANA Beteiligungs-AG (Austria)
- Tereos S.A. (Frankreich)
- Roquette Frères (Frankreich)
- CropEnergies AG (Deutschland)
- Vivergo Fuels Limited (US)
- MGP (USA)
- Fufeng Group Limited (China)
- Tereos Starch & Sweeteners Europe (Frankreich)
- Amilina AB (Lithuania)
- Kraus Global Ltd. (Kanada)
Was sind die neuesten Entwicklungen im Gluten Feed Market
- Im April 2026 berichtete USDA Agricultural Marketing Service in den Vereinigten Staaten von Amerika über kommerzielle Preise für Mais-Glutenfutter und Naßkorn-Glutenfutter. Der Bericht enthielt regionale Preise für Trockenkorn-Glutenfutterpellets und Naßkorn-Glutenfutter, die den aktuellen Nachweis des aktiven Handels mit diesen Produkten lieferten.
- Im Januar 2026 kündigte POET die Erweiterung seiner Shelbyville, der indischen Bioverarbeitungsanlage, an, die die Ethanolproduktion verdoppeln und auch die doppelt getrockneten Destillerkörner und die Maisölproduktion verdoppeln wird. Obwohl getrocknete Destillerkörner ein separates Maisverarbeitungs-Koprodukt aus Mais-Glutenfutter sind, unterstreicht die Investition die weitere Expansion und Valorisierung von Corn-derive Tierernährungs-Koprodukten.
- Im Mai 2025 förderte der US Grains Council am Vierten Forum zur Entwicklung und Nutzung von Futterressourcen in Qingdao, China, Mais vergorenes Protein. Technische Diskussionen konzentrierten sich auf die Einbeziehung von gegorenem Maisprotein in Aquakultur, Geflügel und Schweinenahrung.
- Im Jahr 2025 aktualisierte die Canadian Food Inspection Agency ihren Feed-ingredient-Framework, um „Eckproteinmehl“ und „Eckproteinfutter“ als alternative Namen, die mit den etablierten Mais-Glutenmehl- und Mais-Gluten-Zubereitungszutaten verbunden sind, auszurichten kanadische Terminologie mit überarbeiteter US-Nomenklatur.
- Im April 2024 führte Green Plains Sequence ein, ein Spezialfuttermittel aus einer Kombination von Mais und Hefeprotein bei einer Mindestkonzentration von 60%. Das Produkt wurde mit proprietärer mechanischer Trenntechnik entwickelt und verdeutlicht die zunehmende Vermarktung von höherwertigen, Corn-derived Proteinzutaten.
- Im April 2025 startete Nectar Origin Manka Cattle Feed in Indien, ein Viehernährungsprodukt um Protein, Fette, Probiotika und andere Nährstoffe positioniert. Während das Produkt nicht selbst ein Gluten-Feed-Produkt ist, spiegelt der Start weiterhin Investitionen in spezialisierte Viehnahrung und formulierte Futtermittellösungen auf dem indischen Markt wider.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











