


Segmentierung des globalen Marktes für Cyberkriegsführung im Regierungsbereich nach Anwendung (Transportsysteme, Bankensysteme, Stromnetze, Wasserversorgung, Staudämme, Krankenhäuser und kritische Fertigungsanlagen), Komponente (Lösungen und Dienstleistungen) und Produkttyp (Cyberangriffe, Spionage und Sabotage) – Branchentrends und Prognose bis 2033
Was ist die globale Regierung Cyber Warfare Markt Größe und Wachstum Rate
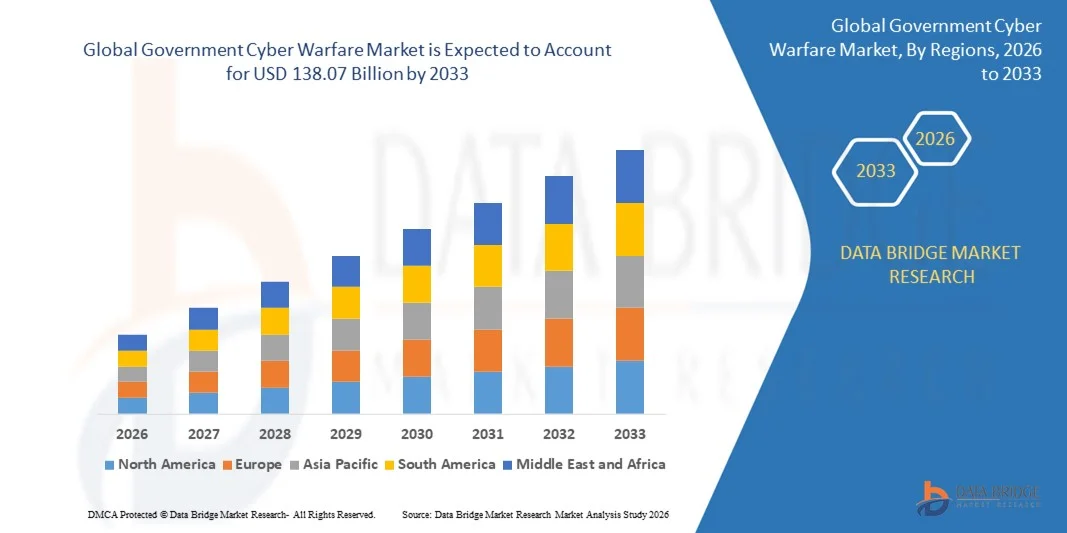
- Laut Data Bridge Market Research Analysis wurde die globale Regierung Cyber Warfare Marktgröße bewertet38,52 Milliarden USD in 2025und wird voraussichtlich erreichen138,07 Milliarden USD bis 2033, beiCAGR von 17,30%während des Prognosezeitraums
- Das zunehmende Eindringen von Cloud-basierten Sicherheitslösungen, wachsende Regierungs- und Compliance-Verordnungen, das Überschreiten von Investitionen in den Verteidigungssektor auf der ganzen Welt sowie steigende Besorgnis in Bezug auf die nationale Sicherheit, die zunehmende Einführung von E-Commerce-Plattform und das Aufkommen von disruptiven Technologien sind einige der wichtigsten und entscheidenden Faktoren, die das Wachstum des Cyber-Kriegsmarkts fördern werden
Marktgröße und Prognose:
- Globaler Marktwert (2025):38,52 Mrd. USD
- Voraussichtlicher Marktwert (2033):138,07 Mrd. USD
- Wettervorhersage CAGR (2026–2033):17.30%
Was sind die großen Takeaways der Regierung Cyber Warfare Market
- Erhöhung der Übernahme von Cloud-basierten Dienstleistungen in IT-Wertpapieren sowie der Integration von Technologien wie Internet von Dingen, maschinelles Lernen und Big Data in der Bedrohungs- und Sicherheitstechnik-Upgradation, die durch die Schaffung massiver Möglichkeiten, die zum Wachstum des Regierungs-Cyclean Warfare-Marktes in den oben genannten projizierten Zeitrahmen beitragen wird
- Mangel an qualifizierten Arbeitskräften, um aufstrebende Bedrohungen zu bewältigen, zusammen mit Mangel an gemeinsamen Echtzeit-Informationen über ständig wachsende Bedrohungen, die als Markteinschränkungen Faktor für das Wachstum der Regierung Cyber-Krieg in den oben genannten projizierten Zeitrahmen fungieren werden. Hohe Kosten für Innovationen und Haushaltsbeschränkungen, die die größte und wichtigste Herausforderung für das Wachstum des Marktes werden
- Nordamerika dominierte den Regierung Cyber-Kriegsmarkt mit einem 43,69% Umsatzanteil in 2025, angetrieben durch starke nationale Cyber-Sicherheitsinitiativen, hohe Verteidigungsbudgets und steigende Bereitstellung von fortschrittlichen Cyber-Verteidigungssystemen in den USA und Kanada
- Asia-Pacific wird die schnellste CAGR von 8,69% von 2026 bis 2033, angetrieben durch eskalierende geopolitische Spannungen, steigende Cyber-Epionage-Vorfälle und schnelle digitale Transformation in China, Japan, Indien, Singapur und Südkorea
- Das Segment Power Grids dominierte den Markt mit einem Umsatzanteil von 32,4% im Jahr 2025, angetrieben von steigenden Cyberattacken auf nationale Stromnetze, intelligente Netzinfrastrukturen und verteilte Energiesysteme
Bericht Umfang und Regierung Cyber Warfare Marktsegmentierung
|
Attribute |
Regierung Cyber Warfare Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der wichtigste Trend in der Regierung Cyber Warfare Markt
Wachsende Annahme von AI-getriebenen, Automatisierten und integrierten Cyber-Verteidigungssystemen
- Der Cyber-Kriegsmarkt der Regierung erlebt eine rasche Übernahme von AI-getriebenen, automatisierten und intelligent integrierten Cyber-Verteidigungsplattformen, um fortgeschrittene Nationalstaatenangriffe, Zero-Day-Exploits und die Entwicklung digitaler Kriegsführungsstrategien entgegenzuwirken.
- Die Regierungen setzen Systeme ein, die in der Lage sind, eine Bedrohungsjagd, eine automatisierte Reaktion auf Vorfälle zu erreichen,Verhaltensanalysen, und vorausschauende Bedrohungsmodellierung zur Sicherung der nationalen Infrastruktur
- Rising-Nutzung von Big-Data-Analysen, Bedrohung Intelligenz Feeds und ML-basierte Anomalie-Erkennung verstärkt proaktive Verteidigungsfähigkeiten in militärischen und Geheimdienste
- So haben Microsoft, IBM, Cisco, Lockheed Martin und Raytheon ihre AI-fähige erweitertInternet und InternetPlattformen, Integration schneller Erkennungsmotoren, fortschrittliche Betrugstechnologien und grenzüberschreitende Cyber-Intelligenz-Sharing
- Der wachsende Bedarf an militärischer Cyber-Resilienz, strategischer Bedrohungsvorbeugung und autonomer Verteidigungsoperationen beschleunigt die Einführung intelligenter Cyber-Kriegssysteme
- Da sich globale Cyber-Konflikte entwickeln, werden AI-beugte, automatisierte und Intelligenz-getriebene Lösungen für die nationale Sicherheitsmodernisierung und fortgeschrittene Kriegsbereitschaft erwartet.
Was sind die Haupttreiber von Regierung Cyber Warfare Markt
- Steigende Nachfrage nach nationalen Cybersicherheits stärken, angetrieben durch zunehmende staatlich geförderte Angriffe, Cyberspionage-Aktivitäten und grenzüberschreitende digitale Kriegsführungen
- So haben Lockheed Martin, Northrop Grumman und Microsoft im Jahr 2025 ihre Cyber-Abwehr-Ökosysteme erweitert, um Bundesbehörden mit erweiterter Bedrohungssicht und AI-fähigen Sicherheitsoperationen zu unterstützen.
- Die globale Expansion der Verteidigungsdigitalisierung, der militärischen Cloud-Adoption, der Cyber-Befehlseinheiten und der Intelligenz-Sharing-Allianz in den USA, Europa und Asien-Pazifik
- Fortschritte in Verschlüsselungssystemen, digitaler Forensik, Next-Gen Firewalls, Bedrohungsplattformen und sichere Netzwerkarchitekturen haben die nationale Verteidigungshaltung gestärkt
- Die zunehmende Übernahme von KI-, IoT-, 5G-Militärnetzwerken, satellitengestützter Kommunikation und Schlachtfeld-Digitalisierung hat die Nachfrage nach sicheren Cyber-Kriegssystemen beschleunigt
- Mit laufenden Investitionen in Verteidigungsmodernisierung, Cyber-Sicherheit R&D, internationale Cyber-Kollaborationen und souveräne Sicherheitsprogramme wird der Regierung Cyber Warfare Markt erwartet weiterhin starkes Wachstum
Welcher Faktor hebt das Wachstum des Cyber Warfare-Markts der Regierung hervor
- Hohe Bereitstellungskosten im Zusammenhang mit fortschrittlichen Cyber-Verteidigungsplattformen, AI-fähigen Systemen und militärischen Bedrohungsintelligenzlösungen begrenzen die Annahme in Low-Budget-Nationen
- Zum Beispiel, während 2024–2025, steigende Cyber-Sicherheits-Tool-Preis, Talentmangel und globale Supply-Chain-Probleme erhöht operative Kosten für mehrere Verteidigungsorganisationen
- Strenge nationale Sicherheitsanforderungen, klassifizierte Netzschutzregeln und mehrschichtige Integrationsanforderungen erhöhen die Komplexität für Regierungen und Anbieter
- Begrenzte Mitarbeiter der Cybersicherheit, geringes Bewusstsein für AI-basierte Bedrohungsbegrenzung und unzureichende digitale Infrastruktur bei der Entwicklung von Nationen beschränken die breite Akzeptanz
- Starker Wettbewerb von Legacy-Verteidigungssystemen, konventionellen Firewalls und gebietsspezifischen Cybersicherheitstools stellt Herausforderungen in der Modernisierung und globalen Standardisierung
- Um diese Herausforderungen zu überwinden, konzentrieren sich die Regierungen auf Kapazitätsaufbau, kostenoptimierte Cybersicherheitsbeschaffung, Qualifikationsentwicklungsprogramme und strategische Technologiepartnerschaften zur Stärkung der nationalen Cyberkriegsbereitschaft
Wie wird der Regierung Cyber Warfare Market segmentiert
Der Markt wird auf der GrundlageProdukttyp, Anwendung und Komponente.
- Anwendung
Auf Basis der Anwendung wird der Regierung Cyber-Kriegsmarkt in Transportsysteme, Banksysteme, Power Grids, Wasserversorgung, Dams, Krankenhäuser und Critical Manufacturing segmentiert. Das Segment Power Grids dominierte den Markt mit einem Umsatzanteil von 32,4% im Jahr 2025, angetrieben von steigenden Cyberattacken auf nationale Stromnetze, intelligente Netzinfrastrukturen und verteilte Energiesysteme. Nation-states investieren zunehmend in fortgeschrittene Cyber-Verteidigungsplattformen, Echtzeit-Drohungsüberwachung und Notfall-Inhalte-Tools, um kritische elektrische Infrastruktur zu schützen.
Das Segment Banking Systems wird von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch schnelle Digitalisierung, Fintech-Erweiterung, hochwertige Cyber-Kriminalitätsbedrohungen und erhöhte grenzüberschreitende Cyberspionage. Finanzinstitute setzen AI-fähige Betrugsdetektion, verschlüsselte Kommunikationsrahmen und Cyber-Drohungsintelligenzsysteme ein, um die Widerstandsfähigkeit zu stärken. Die zunehmende Digitalisierung kritischer Sektoren erweitert weiterhin den Bedarf an ausgereiften Cyber-Kriegsabwehrfunktionen in allen Anwendungen.
- Von der Komponente
Auf Basis der Komponente wird der Markt in Solution und Services segmentiert. Das Segment Solution dominierte den Regierungs-Cyber-Kriegsmarkt mit einem Anteil von 67,1% im Jahr 2025, angetrieben von steigenden nationalen Investitionen in AI-fähige Sicherheitstools, fortschrittliche Bedrohungs-Geheimdienstsysteme, Verschlüsselungstechnologien und Cyber-Verteidigungs-Befehlsplattformen. Regierungen vertrauen stark auf integrierte Cyber-Lösungen, um komplexe Angriffe, sichere geheime Netzwerke zu erkennen, Spionage zu verhindern und digitale Kriegsbereitschaft zu verbessern.
Das Segment Services wird von 2026 bis 2033 am schnellsten CAGR wachsen und wird durch steigende Nachfrage nach verwalteten Sicherheitsoperationen, Cybersicherheitsberatung, forensischer Analyse und Systemintegration über Verteidigungsagenturen gefördert. Die zunehmende Raffinesse von Cyber-Bedrohungen hat die Abhängigkeit von kontinuierlicher Überwachung, Compliance-Management und spezialisierter Unterstützung von Cyber-Sicherheitspersonal gestärkt. Da sich Cyber-Krieg in Richtung auf Intelligenz-getriebene, Echtzeit-Response-Ökosysteme entwickelt, bleiben beide Segmente integraler Bestandteil der Stärkung der nationalen Cyber-Sicherheit Widerstandsfähigkeit.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Cyber-Kriegsmarkt der Regierung in Cyberattacks, Espionage und Sabotage segmentiert. Das Cyberattacks-Segment dominierte den Markt mit einem Umsatzanteil von 49,6% im Jahr 2025, vor allem aufgrund steigender Vorfälle von Ransomware, DDoS-Angriffen, Malware-Intrusionen und koordinierte Angriffe auf Verteidigungsnetzwerke, militärische Vermögenswerte und nationale Infrastruktur. Regierungen verbessern Cyber-Offensive und Verteidigungsfähigkeiten, um anspruchsvolle Gegner mit Zero-Day-Exploits und AI-getriebenen Angriffsvektoren entgegenzuwirken.
Das Segment Espionage wird von 2026 bis 2033 bei der schnellsten CAGR wachsen, die durch die Ausweitung geopolitischer Spannungen, Intelligenzkriegsführung und grenzüberschreitender digitaler Überwachung angetrieben wird. Die staatlich geförderten Akteure konzentrieren sich zunehmend darauf, geheime militärische Daten, diplomatische Kommunikation und technologische IP zu stehlen. Die zunehmende Abhängigkeit von digitalen Intelligenzsystemen, Satellitenkommunikation und sicheren militärischen Netzwerken erhöht weiterhin die globale Nachfrage nach Cyber-Kriegslösungen, die darauf abzielen, Spionage- und digitale Infiltrationsbedrohungen entgegenzuwirken.
Welche Region hält den größten Teil der Regierung Cyber Warfare Markt
- Nordamerika dominierte den Regierung Cyber-Kriegsmarkt mit einem 43,69% Umsatzanteil in 2025, angetrieben durch starke nationale Cyber-Sicherheitsinitiativen, hohe Verteidigungsbudgets und steigende Bereitstellung von fortschrittlichen Cyber-Verteidigungssystemen in den USA und Kanada. Wachsende Cyber-Bedrohungen, staatlich unterstützte Angriffe und digitale Warfare-Risiken haben die Annahme von AI-fähigen Bedrohungserkennungstools, verschlüsselte Netzwerke und Cyber-Geheimdienst-Plattformen über Regierungs- und Verteidigungsbehörden beschleunigt.
- Führende Cybersicherheits-Spieler in der Region aktualisieren weiterhin Plattformen mit verbesserten Bedrohungsanalysen, Zero-Trust-Architekturen, sicheren Cloud-Frameworks und hochleistungsfähigen Verteidigungslösungen. Erhöhter Fokus auf Cyber-Resilienz, kritischer Infrastrukturschutz und digitale Souveränität stärkt regionale Dominanz
- Hohe Verteidigungsausgaben, robuste digitale Infrastruktur und weit verbreitete Modernisierung von Regierungsnetzwerken unterstützen weiterhin langfristiges Wachstum
US Regierung Cyber Warfare Market Insight
Die USA sind der größte Beitrag zum nordamerikanischen Markt, unterstützt durch umfangreiche Investitionen in Cyber-Befehlsfunktionen, Intelligenzsysteme und missionskritische Cyber-Abwehr. Die zunehmende Cyber-Epionage-Vorfälle, Angriffe auf kritische Infrastruktur und militärische Modernisierung treiben die Nachfrage nach fortschrittlichen Cyber-Kriegswerkzeugen. Wachstum in Cloud-native Verteidigungssysteme, AI-powered Bedrohungsjagd, digitale Überwachung und sichere Kommunikationsrahmen beschleunigt die Annahme weiter. Starke Zusammenarbeit zwischen Verteidigungsagenturen, Cybersicherheitsunternehmen und Geheimdienstorganisationen verbessert die nationale Cyber-Präparenz.
Kanada Regierung Cyber Warfare Markt Einblick
Kanada trägt aufgrund steigender Cyber-Verteidigungsförderung, Bundessicherheitsmodernisierungsprogrammen und zunehmendem Fokus auf den Schutz der nationalen Infrastruktur deutlich zum regionalen Wachstum bei. Regierungsbehörden übernehmen fortschrittliche Bedrohungsüberwachungslösungen, sichere Netzwerkarchitektur und Cyber-Geheimdienst-Tools, um Multi-Vector-Angriffe entgegenzuwirken. Die Ausweitung der Cybersicherheitsausbildung, nationale Initiativen zur digitalen Resilienz und öffentlich-private Partnerschaften stärkt die allgemeine Annahme. Die wachsende Abhängigkeit von Cloud-Systemen und kritischen Datenplattformen treibt weitere Investitionen in Cyber-Kriegsabwehrfähigkeiten an.
Asien-Pazifik-Regierung Cyber Warfare Markt
Asia-Pacific wird die schnellste CAGR von 8,69% von 2026 bis 2033 registrieren, angetrieben durch eskalierende geopolitische Spannungen, steigende Cyber-Epionage-Vorfälle und schnelle digitale Transformation in China, Japan, Indien, Singapur und Südkorea. Regierungen investieren stark in Cyber-Verteidigungsbefehle, AI-getriebene Überwachungssysteme und groß angelegte Cyber-Drohungs-Software, um fortgeschrittene Angriffe entgegenzuwirken. Die Ausweitung der kritischen Infrastruktur, des Fintech-Wachstums, der 5G-Netzwerke und der Cloud-Ökosysteme beschleunigt die regionalen Cybersicherheitsausgaben deutlich. Die wachsende Betonung der Region auf nationale Sicherheit und digitale Souveränität stellt sie weltweit als am schnellsten wachsender Markt dar.
China Regierung Cyber Warfare Markt Einblick
China ist der größte Beitrag zu Asia-Pacific, unterstützt durch eine rasche Erweiterung der Cyber-Verteidigung Fähigkeiten, AI-fähige Überwachungssysteme und staatliche digitale Sicherheitsinitiativen. Die zunehmende Bereitstellung nationaler Cyber-Befehlszentren, offensive Cyber-Einheiten und Intelligence-Plattformen stärkt die Marktnachfrage. Massive Investitionen in heimische Cybersicherheitstechnologien und groß angelegte digitale Infrastrukturprojekte fördern die Übernahme.
Japan Regierung Cyber Warfare Markt Einblick
Japan zeigt ein stetiges Wachstum, das durch zunehmende Cyber-Bedrohungen auf kritische Infrastruktur, Finanzsysteme und Regierungseinrichtungen getrieben wird. Starke Betonung auf sichere Kommunikation, Datenschutz und Modernisierung der Verteidigung IT-Netzwerke unterstützt die Übernahme fortschrittlicher Cybersicherheitstools. Das Wachstum in 5G-Netzwerken und Cloud-basierten Regierungssystemen erhöht den Bedarf an widerstandsfähigen Cyber-Kriegslösungen.
Indien Regierung Cyber Warfare Markt Einblick
Indien tritt als ein wachstumsstarker Markt auf, der von nationalen Cybersicherheitsmissionen unterstützt wird, der Ausbau von Verteidigungs-Cybereinheiten und steigenden Angriffen auf Regierungsnetzwerke. Die wachsende digitale Transformation, Fintech-Adoption, Online-Bürgerdienste und Cloud-basierte Governance treibt Investitionen in Cyber-Verteidigungsplattformen an. Die zunehmende Zusammenarbeit mit globalen Cybersicherheitsfirmen beschleunigt die Übernahme weiter.
Südkorea Regierung Cyber Warfare Markt Einblick
Südkorea trägt maßgeblich durch hohe Digitalisierung, starke Verteidigungsinvestitionen und zunehmende Cyberattacken im Zusammenhang mit regionalen geopolitischen Konflikten bei. Erweiterte Telecom-Infrastruktur, weit verbreitete Nutzung von 5G und Erweiterung von AI-getriebenen digitalen Ökosystemen stärken die Nachfrage nach Cyber-Abwehr-Tools der nächsten Generation. Regierungsinitiativen zur Sicherung kritischer Sektoren unterstützen das Marktwachstum weiter.
Welche sind die Top-Unternehmen in der Regierung Cyber Warfare Markt
Die Regierung Cyber Warfare Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Airbus(Niederlande)
- BAE Systems (USA)
- Booz Allen Hamilton Inc. (USA)
- DXC Technology Company (USA)
- General Dynamics Mission Systems, Inc. (USA)
- Intel Corporation (US)
- IBM Corporation(US)
- Leonardo S.p.A. (Italien)
- Lockheed Martin Corporation (USA)
- Northrop Grumman Corporation (USA)
- Raytheon Company (USA)
- L3Harris Technologies, Inc. (USA)
- Boeing(US)
- FireEye, Inc. (USA)
- Cisco(US)
- Fortinet, Inc. (USA)
- Proofpoint, Inc. (USA)
- Microsoft(US)
- Broadcom (USA)
- Forcepoint (USA)
- F5, Inc. (USA)
- Juniper Networks, Inc. (USA)
- McAfee, LLC (USA)
- Mikrofokus (U.K.)
Was sind die jüngsten Entwicklungen in der globalen Regierung Cyber Warfare Market
- Im Mai 2023, Mosaic, ein landwirtschaftliches Unternehmen, mit US-basierten Safe Security, einem Cyber-Sicherheitsplattform-Anbieter, ein neues Cyber-Abdeckungsmodell einzuführen, indem Echtzeit Cyber-Risiko-Intelligenz in Mosaics unterschreibender Workflow integriert wird, wodurch tiefere interne Sicherheitsbewertungen und lohnende Organisationen mit Premium-Leistungen für die Stärkung von Cyber-Sicherheitsinvestitionen, letztlich Verbesserung der Risikotransparenz und des Invertrauens
- Im August 2022 erhob SynSaber, ein Cyber-Sicherheits- und Asset-Monitoring-Unternehmen, 13 Millionen US-Dollar in einer Förderrunde der Serie A und unterstützte die kontinuierliche Weiterentwicklung seiner industriellen Asset- und Netzwerk-Monitoring-Plattform, die Stärkung der globalen Expansion und die Beschleunigung der Vertriebs-, Marketing- und Produktentwicklungsbemühungen, um letztlich die Präsenz und die technologischen Fähigkeiten der Branche zu steigern
- Im Februar 2022 investierte IBM Multi-Millionen-Dollar in den Ausbau seines Cyber-Sicherheits-Fußabdrucks in der Region Asien-Pazifik, einschließlich der Einrichtung eines neuen Security Operations Centers (SOC) zur Verbesserung der organisatorischen Cyber-Resilienz und Unterstützung regionaler Kunden mit fortgeschrittenem Bedrohungsmanagement, die letztendlich die Führung von IBM in Cyber-Sicherheitsdiensten stärken
- Im Juli 2021 arbeitete Leonardo, ein Luftfahrt- und Verteidigungsunternehmen, mit dem italienischen Energieversorger A2A zusammen, um fortschrittliche Cyber-Sicherheitstechnologien in die Anlagen und Netzwerke von A2A zu testen und zu integrieren, um eine sichere digitale Transformation zu unterstützen und neue Lösungen zum Schutz kritischer Energieinfrastrukturen zu entwickeln, um letztlich die Cyber-Sicherheitshaltung wesentlicher Versorgungsunternehmen zu stärken
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.
Häufig gestellte Fragen












