


Globale GPU-Programmierungsplattform Marktsegmentierung, Von Komponente (Software und Services), Bereitstellungsmodus (On-Premises, Public Cloud. Private Cloud und Hybrid und Multicloud), Programming Model (CUDA, ROCm und HIP, oneAPI und SYCL, OpenCL, Richtlinienbasierte Modelle, GPU Kernel und AI Compiler Toolchains und andere Programmiermodelle), Endbenutzer (Cloud Service Provider und Data Center Operators, IT, Software, Internet und SaaS Provider, Telekommunikation, Healthcare und Life Sciences. Produktion und andere Endverbraucher)- Branchentrends und Prognose bis 2033
Was ist die GPU-Programmierungsplattform Marktgröße und Wachstumsrate
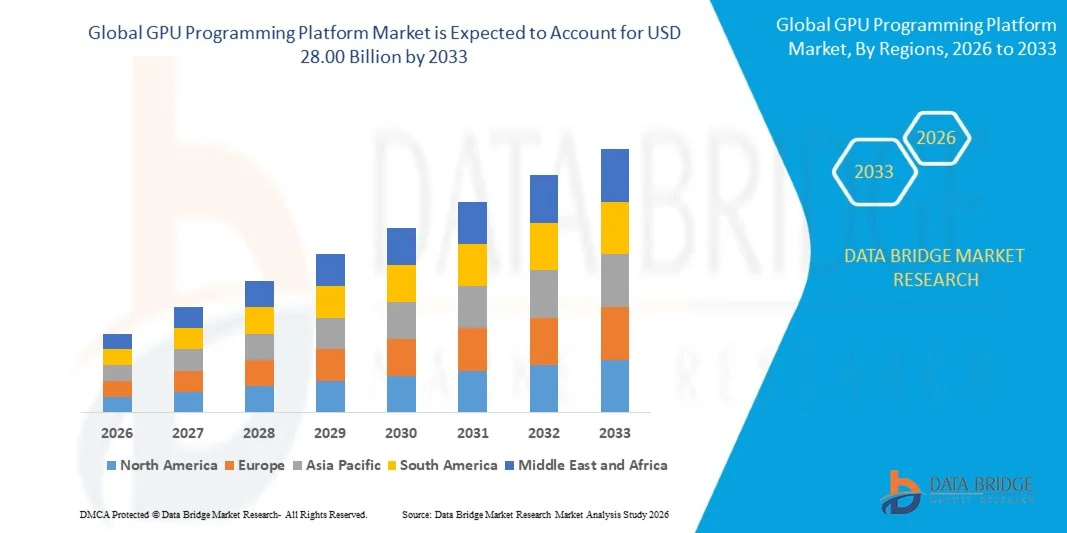
- Der GPU-Programmierungsplattformmarkt wurde gemäß der Data Bridge Market Research Analyse auf5,67 Milliarden USD im Jahr 2025und wird zu erreichen28.00 Milliarden USD bis 2033, in einemCAGR von 22.10% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigende Nachfrage nach beschleunigtem Computing, schnelle Fortschritte inKünstliche Intelligenzund High-Performance-Computing und Erweiterung der Übernahme von GPU-Programmierplattformen über Rechenzentren, Cloud Computing,wissenschaftliche Forschung und Unternehmensanwendungen.
- Die zunehmende Nachfrage nach KI-Modell-Training und -Inferenz, kombiniert mit dem wachsenden Einsatz von großformatigen Datenanalysen, maschinellem Lernen und leistungsstarken Computer-Workloads, sind überzeugende Unternehmen und Cloud-Dienstleister, um fortschrittliche GPU-Programmierungsplattformen zu übernehmen. CUDA, ROCm, OpenCL und andere Programmiergerüste werden zunehmend verwendet, um die GPU-Nutzung zu verbessern, die Anwendungsentwicklung zu beschleunigen und skalierbare heterogene Rechenumgebungen zu unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 5,67 Milliarden
- Voraussichtlicher Marktwert (2033): USD 28.00 Milliarden
- Prognose CAGR (2026–2033): 22.10%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des GPU Programming Platform Market
- Nordamerika dominierte den GPU-Programmierungsplattformmarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, unterstützt durch die starke Präsenz von GPU-Technologie-Anbietern, Hyperscale-Datenzentren, fortschrittliche AI-Infrastruktur und erhebliche Investitionen in Hochleistungs-Computing.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 24,0 % von 2026 bis 2033 sein, die durch eine rasche AI-Adoption, die Ausweitung der Cloud-Infrastruktur, die Erhöhung der Halbleiter-Investitionen und die wachsende Nachfrage nach beschleunigtem Computing in China, Japan, Südkorea und Indien getrieben wird.
- Das Software-Segment führte den Markt mit einem Anteil von 62,38% im Jahr 2025, angetrieben durch die zunehmende Annahme von Programmierrahmen, Compiler, Bibliotheken, Laufzeiten und Entwicklungstools für GPU-beschleunigte Workloads
- Dienstleistungen sind der am schnellsten wachsende Bauteiltyp, der zur Registrierung eines CAGR von 20,8% prognostiziert wird und den steigenden Bedarf an GPU-Integration, Anwendungsmigration, Optimierung, Beratung und technischer Unterstützung widerspiegelt.
- Das Segment Public Cloud dominierte die Einsatzart-Kategorie mit einem Umsatzanteil von 46,51% im Jahr 2025, was durch die Flexibilität, Skalierbarkeit und Zugänglichkeit der Cloud-basierten GPU-Infrastruktur führte.
- CUDA entfiel auf 66,43% des Marktanteils im Jahr 2025, bevorzugt durch sein reifes Ökosystem, umfangreiche Entwicklergemeinschaft, optimierte Bibliotheken und breite Übernahme durch KI- und Hochleistungs-Computing-Anwendungen
- Das Segment OneAPI und SYCL ist die am schnellsten wachsende Programmiermodellkategorie, mit einem CAGR von 24,1%, angetrieben durch die Nachfrage nach tragbarer Programmierung über CPUs, GPUs und andere Beschleuniger.
Report Scope und GPU Programming Platform Market Segmentation
|
Attribute |
GPU Programming Platform Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im GPU Programming Platform Market
- GPU-Programmierplattformen entwickeln sich zunehmend zu tragbaren, kI-fokussierten und heterogenen Programmierumgebungen, die es Entwicklern ermöglichen, Workloads über verschiedene GPU-Architekturen zu optimieren und gleichzeitig schnell expandierende KI- und Hochleistungs-Computing-Anwendungen zu unterstützen.
- Zum Beispiel kündigte NVIDIA im Mai 2025 die DGX Cloud Lepton an, ein globaler KI-Computing-Marktplatz, der Entwickler mit zehntausenden GPUs von mehreren Cloud-Anbietern verbindet und das On-Demand- und Langzeit-GPU-Computing für die KI-Entwicklung unterstützt.
- Die Integration spezialisierter KI-Bibliotheken, Compiler, Profiler und Laufzeitumgebungen wird zu einem großen Trend, da Entwickler versuchen, die GPU-Nutzung zu verbessern, die Modellentwicklung zu beschleunigen und zunehmend komplexe generative KI- und maschinelle Lern-Workloads zu optimieren.
- Cloud-basierte GPU-Programmierumgebungen gewinnen ebenfalls an Dynamik, sodass Entwickler auf skalierbare GPU-Ressourcen, Entwicklungstools, Container und optimierte Software-Stacks zugreifen können, ohne wesentliche Investitionen in dedizierte Recheninfrastruktur zu tätigen.
- So kündigte AMD im Mai 2025 Entwicklungspläne von HIP 7.0 an, die sich auf eine engere Ausrichtung zwischen HIP C++ und CUDA konzentrierten und HIPIFY integriert haben, um die Migration von CUDA-Anwendungen zu AMD GPUs zu vereinfachen, was die zunehmende Betonung der branchenübergreifenden Programmierübertragbarkeit zeigt.
- Die plattformübergreifende Programmierung wird immer wichtiger, da Unternehmen versuchen, die Abhängigkeit von einer einzigen GPU-Architektur zu reduzieren und die Anwendungsübertragbarkeit über NVIDIA, AMD und andere Beschleunigerumgebungen zu verbessern.
Was sind die Schlüsseltreiber des GPU-Programmierungsplattformmarktes
- Die rasante Erweiterung von generativen KI-, großen Sprachmodellen und Hochleistungs-Computing-Workloads hat die Nachfrage nach GPU-Programmierungsplattformen deutlich erhöht, die in der Lage sind, Modelltraining, Inferenz, wissenschaftliches Computing und großformatige Datenverarbeitung zu beschleunigen.
- Zum Beispiel, im Januar 2025, NVIDIA veröffentlicht CUDA Toolkit 12.8 mit Unterstützung für seine Blackwell-Architektur, Hinzufügen aktualisierter Compiler, Bibliotheken, Performance-Tools und CUDA Graph Fähigkeiten entwickelt, um AI-Training und Inferenz-Workloads zu beschleunigen.
- Cloud-Dienstleister und Unternehmen setzen zunehmend die GPU-beschleunigte Infrastruktur zur Unterstützung von KI-Workloads ein, wodurch die Nachfrage nach Programmierwerkzeugen, optimierten Bibliotheken, Compilern, Laufzeiten und leistungsüberwachenden Lösungen, die die GPU-Nutzung verbessern, erhöht wird.
- Zum Beispiel erweiterte die ROCm-Plattform von AMD im Jahr 2025 ihren Programmstapel über HIP, OpenCL, OpenMP, Compiler, Bibliotheken, Debugger und Profiler, unterstützte KI-Frameworks wie PyTorch und TensorFlow und verstärkte das Entwicklungs-Ökosystem für GPU-beschleunigte KI- und HPC-Anwendungen
- Die zunehmende Einführung heterogener Computing ist es, Organisationen zu ermutigen, Programmierplattformen zu verwenden, die Workloads über CPUs, GPUs und andere Beschleuniger koordinieren und gleichzeitig die Anwendungsleistung und Skalierbarkeit verbessern können.
Welche Faktoren erschweren das Wachstum des GPU-Programmierungsplattformmarktes
- GPU-Programmierplattformen können eine erhebliche Entwicklungskomplexität mit sich bringen, da Anwendungen häufig spezialisierte Kenntnisse von GPU-Architekturen, parallele Programmiertechniken, Speichermanagement, Kerneloptimierung und Leistungsprofilierung erfordern.
- Zum Beispiel, im Mai 2025, AMD sagte, dass Unterschiede zwischen HIP C++ und CUDA C++ oft manuelle Eingriffe bei der Portierung von Code zwischen GPU-Plattformen erfordern, zusätzliche Arbeit für Software-Entwickler erstellen und die technische Komplexität der plattformübergreifenden GPU-Programmierung hervorheben.
- Kompatibilitäts- und Portabilitätsherausforderungen zwischen konkurrierenden GPU-Programmierökosystemen können die Entwicklungszeit erhöhen, insbesondere wenn Organisationen Anwendungen zwischen proprietären und Open-Source-Programmierrahmen migrieren müssen.
- So berichtete CNBC im Oktober 2026, dass die Nachfrage nach spezialisierten CUDA-Ingenieuren weiterhin stark ist und dass die Knappheit des tiefen CUDA-Know-hows weiterhin eine Herausforderung darstellt, was den Mangel an qualifizierten Entwicklern zur Optimierung von GPU-Workloads widerspiegelt.
- Die wesentlichen Lernanforderungen für die GPU-Programmierung, kombiniert mit Mangel an Entwicklern, die in CUDA, HIP, OpenCL und heterogenem Computing erfahren wurden, können die Übernahme von Organisationen ohne spezialisierte technische Teams einschränken.
Wie wird der GPU Programming Platform Market segmentiert
Der GPU-Programmierplattformmarkt wird auf Basis von Komponenten, Bereitstellungsmodus, Programmiermodell und Endbenutzer segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der GPU-Programmierungsplattformmarkt in Software und Services segmentiert. Das Software-Segment dominierte den Markt mit einem Anteil von 62,38% im Jahr 2025, aufgrund der zunehmenden Annahme von Programmierrahmen, Compilern, Bibliotheken, Laufzeiten und Entwicklungstools für GPU-beschleunigte Workloads. Software-Plattformen bieten die Kernumgebung, die benötigt wird, um Anwendungen auf GPUs zu entwickeln, zu optimieren und auszuführen. Die wachsende Nachfrage nach künstlicher Intelligenz, maschinellem Lernen und Hochleistungs-Computing erhöht den Bedarf an spezialisierter GPU-Software. Unternehmen investieren auch in Software-Tools, die die GPU-Nutzung und Anwendungsleistung verbessern. Die Verfügbarkeit reifer Entwicklungsökosysteme unterstützt die Software-Adoption weiter.
Das Dienstleistungssegment soll das schnellste Wachstum bei einem CAGR von 2026 bis 2033 von 2026 bis 2033 erfassen, das durch die steigende Nachfrage nach GPU-Integration, Anwendungsmigration, Optimierung, Beratung und technischer Unterstützung getrieben wird. Organisationen, die GPU-basierte Infrastruktur übernehmen, benötigen oft Fachkenntnisse, um bestehende Anwendungen zu konvertieren und zu optimieren. Service Provider helfen Unternehmen dabei, die Komplexität der Programmierung anzusprechen und die Leistung von GPU-Workloads zu verbessern. Die zunehmende Übernahme von Organisationen mit beschränkter interner GPU-Expertise unterstützt die Nachfrage weiter. Die Migration zwischen verschiedenen GPU-Architekturen schafft auch Möglichkeiten für spezialisierte Implementierungsdienste. Die zunehmende Bereitstellung von KI- und Hochleistungs-Computing-Workloads erweitert die Notwendigkeit einer laufenden technischen Hilfe.
- Durch Einsatzmodus
Auf Basis des Einsatzmodus wird der GPU-Programmierplattformmarkt in On-Premises, Public Cloud, Private Cloud und Hybrid und Multicloud segmentiert. Das Segment Public Cloud dominierte den Markt mit einem Anteil von 46,51% im Jahr 2025, unterstützt durch die Flexibilität, Skalierbarkeit und Zugänglichkeit der Cloud-basierten GPU-Infrastruktur. Öffentliche Cloud-Plattformen ermöglichen es Unternehmen, GPU-Computing-Ressourcen ohne wesentliche Investitionen in dedizierte Infrastruktur zu erhalten. Cloud-Anbieter bieten zunehmend integrierte Programmierumgebungen, Entwicklungstools, Bibliotheken und GPU-Instanzen an. Dieses Modell ist besonders attraktiv für Organisationen, die variable KI- und Hochleistungs-Computing-Workloads verwalten. Der On-Demand-Zugang ermöglicht es Benutzern, GPU-Ressourcen nach rechnerischen Anforderungen zu skalieren. Die wachsende Verfügbarkeit von Managed GPU-Diensten unterstützt die Akzeptanz der Public Cloud.
Das Hybrid- und Multicloud-Segment soll das schnellste Wachstum bei einem CAGR von 22,7% von 2026 bis 2033 erfassen, das durch die steigende Nachfrage nach flexibler GPU-Infrastruktur in mehreren Umgebungen angetrieben wird. Unternehmen kombinieren private Infrastruktur mit öffentlichen Cloud-Ressourcen, um Sicherheit, Skalierbarkeit und Leistung auszugleichen. Die Hybrid-Bereitstellung ermöglicht Unternehmen, sensible Workloads in kontrollierten Umgebungen bei gleichzeitigem Zugriff auf zusätzliche GPU-Kapazität über Cloud-Plattformen zu speichern. Multicloud-Strategien bieten auch Zugriff auf verschiedene GPU-Architekturen und spezialisierte Rechendienste. Wachsende Bedenken hinsichtlich der Abhängigkeit von Anbietern sind ermutigende Organisationen, Workloads über mehrere Anbieter zu verteilen. Die Notwendigkeit tragbarer Programmierumgebungen unterstützt die Hybrid- und Multicloud-Adoption weiter.
- Durch Programmierung Modell
Auf Basis des Programmiermodells wird der GPU-Programmierplattformmarkt in CUDA, ROCm und HIP, OneAPI und SYCL, OpenCL, richtlinienbasierte Modelle, GPU-Kernel und AI-Compiler-Toolchains und andere Programmiermodelle segmentiert. Das CUDA-Segment dominierte den Markt mit einem Anteil von 66,43% im Jahr 2025, unterstützt von seinem reifen Ökosystem, einer umfangreichen Entwicklergemeinschaft, optimierten Bibliotheken und einer breiten Übernahme durch KI- und Hochleistungs-Computing-Anwendungen. CUDA bietet eine etablierte Programmierumgebung zur Entwicklung und Optimierung von GPU-beschleunigten Anwendungen. Die umfangreiche Sammlung von Entwicklungstools und Bibliotheken unterstützt eine breite Palette an Rechenworkloads. Eine große Basis bestehender CUDA-Anwendungen ermutigt auch die anhaltende Annahme. Die starke Integration mit den großen KI-Frameworks verstärkt ihre Marktposition weiter.
Das Segment OneAPI und SYCL wird mit einem CAGR von 24,1% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch die steigende Nachfrage nach tragbarer Programmierung über CPUs, GPUs und andere Beschleuniger angetrieben wird. SYCL ermöglicht Entwicklern, moderne C++ Programmieransätze für heterogene Rechenumgebungen zu verwenden. Organisationen suchen zunehmend Programmiermodelle, die die Abhängigkeit von einer bestimmten Hardware-Architektur reduzieren. Die Fähigkeit, tragbare Anwendungen zu entwickeln, ist besonders wertvoll, da Unternehmen heterogene Recheninfrastruktur übernehmen. Das wachsende Interesse an offenen Standards unterstützt auch die Einführung der SYCL-basierten Programmierung. Die zunehmende Nutzung von Beschleunigern für KI und Hochleistungs-Computing erweitert die adressierbare Anwendungsbasis.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der GPU-Programmierplattformmarkt in Cloud-Dienstleister und Rechenzentrumsbetreiber, IT, Software, Internet undSaaAnbieter, Telekommunikation, Gesundheits- und Lebenswissenschaften, Produktion und andere Endnutzer. Das Segment Cloud-Dienstleister und Rechenzentrumsbetreiber dominierte den Markt mit einem Anteil von 34,47% im Jahr 2025, der durch umfangreiche Bereitstellung von GPUs für künstliche Intelligenz, maschinelles Lernen, Cloud Computing und leistungsstarke Workloads angetrieben wurde. Diese Organisationen betreiben groß angelegte GPU-Infrastrukturen, die anspruchsvolle Programmierumgebungen erfordern. Programming-Plattformen helfen ihnen, die GPU-Nutzung zu maximieren und rechnerische Workloads zu optimieren. Sie verlassen sich auch auf Compiler, Bibliotheken, Laufzeiten und leistungsüberwachende Tools, um GPU-intensive Anwendungen zu verwalten. Die Erweiterung der KI-Infrastruktur erhöht die Nachfrage nach GPU-Ressourcen unter Rechenzentrumsbetreibern.
Das Segment Healthcare and Life Sciences wird mit einem CAGR von 24,3 % von 2026 bis 2033 das schnellste Wachstum registrieren, das durch zunehmende Nutzung der GPU-Beschleunigung für medizinische Bildgebung, Medikamentenentdeckung, Genomik, Rechenbiologie und AI-basierte Diagnostik verursacht wird. Healthcare-Organisationen verarbeiten zunehmend große und komplexe Datensätze, die leistungsstarke Rechenfunktionen erfordern. GPU-Programmierplattformen ermöglichen es Forschern, die Bildrekonstruktion, molekulare Simulationen und maschinenlernende Workloads zu beschleunigen. Die zunehmende Übernahme der AI-gestützten medizinischen Forschung erhöht die Nachfrage nach beschleunigtem Computing. Pharmaunternehmen nutzen auch GPU-basiertes Computing zur Verbesserung der rechnerischen Drogenentwicklungs-Workflows. Die zunehmende Investition in die Präzisionsmedizin und die fortgeschrittene biomedizinische Forschung unterstützt die Adoption.
Welche Region hält den größten Teil des GPU-Programmierungsplattformmarktes
- Nordamerika dominierte den GPU-Programmierungsplattformmarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, unterstützt durch die starke Präsenz von GPU-Technologie-Anbietern, Hyperscale-Datenzentren, fortschrittliche AI-Infrastruktur und erhebliche Investitionen in Hochleistungs-Computing.
- Die Region profitiert auch von umfangreichen Investitionen in künstliche Intelligenz, Cloud Computing und High-Performance Computing sowie der weit verbreiteten Bereitstellung von GPU-basierten Workloads über Unternehmen und Forschungseinrichtungen. Die zunehmende Nachfrage nach KI-Modellausbildung, maschinelles Lernen und skalierbarem Data-Center Computing verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US GPU Programming Platform Market Insight
Der U.S. GPU-Programmierungsplattformmarkt zeigt ein starkes Wachstum aufgrund steigender Investitionen in künstliche Intelligenz, beschleunigtes Computing, Cloud-Infrastruktur und leistungsstarke Rechentechnologien. Das starke Ökosystem von GPU-Entwicklern, Technologieanbietern, Hyperscale-Datenzentren und Software-Unternehmen, zusammen mit der zunehmenden Übernahme von CUDA, ROCm und anderen Programmier-Frames, treibt die Nachfrage in Unternehmen und Forschungsanwendungen. Darüber hinaus wird die zunehmende Betonung auf KI-Modellausbildung, maschinelles Lernen und skalierbare GPU-Workloads die Einführung fortschrittlicher GPU-Programmierungsplattformen in allen Branchen beschleunigen.
Asien-Pazifik GPU Programmierplattform Markt Insight
Der asiatisch-pazifische GPU-Programmierungsplattform-Markt wird erwartet, dass ein rasches Wachstum beobachtet wird, das durch Investitionen in die künstliche Intelligenz, die Erweiterung der Rechenzentrumsinfrastruktur und die zunehmende Übernahme von beschleunigtem Computing in Ländern wie China, Japan und Indien verursacht wird. Die wachsende Nachfrage nach Cloud-basiertem Computing, Machine Learning und High-Performance Computing sowie die zunehmende Entwicklung von Halbleiter- und KI-Ökosystemen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt der zunehmende Einsatz von GPUs für Unternehmensanwendungen, wissenschaftliche Forschung und generative AI-Workloads die Einführung von GPU-Programmierungsplattformen in der gesamten Region.
Japan GPU Programmierplattform Markt Insight
Der Markt für GPU-Programmierplattformen in Japan zeigt durch steigende Investitionen in künstliche Intelligenz, Hochleistungs-Computing und fortschrittliche Halbleitertechnologien ein konsequentes Wachstum. Technologieunternehmen, Automobilhersteller, Forschungsinstitute und Rechenzentrumsbetreiber übernehmen zunehmend GPU-Programmierplattformen für KI-Entwicklung, wissenschaftliche Berechnung, Simulation und datenintensive Anwendungen. Darüber hinaus trägt die zunehmende Integration der GPU-Beschleunigung in Cloud- und Enterprise-Workloads zusammen mit Japans Fokus auf fortschrittliche Recheninfrastruktur und KI-Innovation zum Marktwachstum bei.
China GPU Programmierplattform Markt Insight
Der China GPU-Programmierungsplattformmarkt wächst rasant, angetrieben durch Investitionen in künstliche Intelligenz, Rechenzentrumsinfrastruktur und inländische beschleunigte Rechentechnologien. Die zunehmende Übernahme von GPU-basierten Plattformen über Cloud Computing, maschinelles Lernen, wissenschaftliche Forschung und Unternehmensanwendungen erhöht die Marktnachfrage deutlich. Darüber hinaus stellen die steigenden Investitionen in die Halbleiterentwicklung, die KI-Infrastruktur und das Hochleistungs-Computing zusammen mit der steigenden Nachfrage nach lokal entwickelten Computing-Ökosystemen China als einer der am schnellsten wachsenden Märkte für GPU-Programmierungsplattformen weltweit fest.
U.K. GPU Programming Platform Market Insight
Der U.K. GPU-Programmierungsplattformmarkt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung beschleunigter Rechentechnologien in künstlicher Intelligenz, Cloud Computing, wissenschaftliche Forschung und Unternehmensanwendungen. Zunehmende Investitionen in fortschrittliche Rechenzentrumsinfrastruktur und wachsende Nachfrage nach skalierbaren Rechenlösungen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von GPU-Programmierungsrahmen mit KI-Entwicklungswerkzeugen, maschinellen Lernbibliotheken und Hochleistungs-Computing-Umgebungen die Recheneffizienz und unterstützt die Position der U.K. als zentrales Innovationszentrum in der GPU-Programmierplattformindustrie.
Deutschland GPU Programmierplattform Markt Insight
Der Deutschland-GPU-Programmierplattformmarkt wächst aufgrund der starken industriellen Basis, der fortschrittlichen Forschungsfähigkeiten und der zunehmenden Übernahme künstlicher Intelligenz und leistungsstarker Rechentechnologien stetig. Automobilfirmen, Hersteller, Forschungsorganisationen und Technologieanbieter nutzen zunehmend GPU-Programmierplattformen für KI-Entwicklung, Simulation, Datenanalyse und Rechenaufwand. Kontinuierliche Fortschritte in heterogenen Computing-, GPU-Beschleunigung- und KI-Software-Ökosystemen sowie starke staatliche und industrielle Fokussierung auf Digitalisierung und technologische Innovation treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im GPU Programming Platform Market
Die GPU-Programmierplattformindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- NVIDIA Corporation(US)
- Advanced Micro Devices, Inc(US)
- Intel Corporation(US)
- Google LLC(US)
- Microsoft Corporation(US)
- IBM Corporation (US)
- Qualcomm Technologies, Inc. (USA)
- Apple Inc. (USA)
- Arm Limited (USA)
- Huawei Technologies Co., Ltd. (China)
- Samsung Electronics Co., Ltd. (Südkorea)
- Baidu Inc (China)
- Alibaba Group Holding Limited (China)
- Tencent (China)
- Oracle (US)
- Amazon Web Services, Inc. (USA)
- The MathWorks, Inc. (USA)
- Altair Engineering, Inc. (USA)
- Red Hat, Inc. (USA)
- Imagination Technologies Limited (USA)
Was sind die neuesten Entwicklungen im GPU Programming Platform Market
- Im Januar 2025 kündigte NVIDIA die Verfügbarkeit von CUDA Toolkit 12.8 an und stellte umfassende Unterstützung für seine Blackwell-Architektur über CUDA-Bibliotheken, Compiler, Performance-Tools und Entwicklertools vor. Die Veröffentlichung erweiterte auch CUDA Graphs, CUTLASS, cuBLAS, Nsight Compute und CUDA Python Fähigkeiten, die Plattform für künstliche Intelligenz, Hochleistungs-Computing, Datenwissenschaft und andere GPU-beschleunigte Workloads zu stärken.
- Im Februar 2024 erweiterte AMD sein Machine Learning Development-Ökosystem mit AMD ROCm 6.0 und unterstützte weitere Radeon GPUs und ONNX Runtime bei der Erweiterung des Softwarestapels für KI-Forscher und Maschinenbauer. Die Entwicklung verstärkte ROCm als alternative GPU-Programmierplattform für lokale KI-Entwicklungs- und Inferenz-Workloads.
- Im Juli 2023 veröffentlichte NVIDIA CUDA Toolkit 12.2 mit neuen Programmiermodell-Funktionen und erweiterte Unterstützung für Hopper-basierte GPU-Anwendungen. Die Veröffentlichung führte heterogenes Speichermanagement, vertrauliche Rechenfunktionen, faules Laden, Applikationspriorisierung durch CUDA Multi-Process Service und Updates zu Nsight-Entwickler-Tools ein und unterstützt zunehmend komplexere beschleunigt-komputierende Workloads.
- Im Dezember 2022 veröffentlichte NVIDIA CUDA Toolkit 12.0, das ein wichtiges Update auf seine GPU-Programmierumgebung mit Unterstützung für Hopper und Ada Lovelace-Architekturfunktionen, neue Programmierfunktionen, erweiterte Bibliotheken und C++20-Host-Compiler-Unterstützung markiert. Mit der Veröffentlichung konnten die CUDA-Fähigkeiten für die Entwicklung und Optimierung von Anwendungen über künstliche Intelligenz, High-Performance Computing und andere beschleunigte Workloads gestärkt werden.
- Im Oktober 2021 führte NVIDIA CUDA Toolkit 11.5 mit Erweiterungen zum CUDA Programmiermodell, CUDA Graphs, Genossenschaftsgruppen, CUDA Python und Entwicklertools ein. Die Veröffentlichung verbesserte auch die Compiler-Performance und führte Updates zu GPUDirect Storage ein, wodurch Entwickler GPU-beschleunigte Anwendungen für künstliche Intelligenz, maschinelles Lernen, Hochleistungs-Computing und Data Science-Workloads aufbauen und optimieren können.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











