


Global High End Field Programmable Gate Array (FPGA) Marktsegmentierung, Nach Produkt (Standalone FPGAs und FPGA SoCs), Node Größe (unter 16 nm, 16–28 nm und über 28 nm), Anwendung (AI Acceleration & Data Processing, Networking & Switching, Signal Processing, and Others), End User (IT & Telecom, Data Centers, Aerospace & Defense, Automotive, Industrial Trends und andere)
Was ist die High End Field Programmable Gate Array (FPGA) Marktgröße und Wachstumsrate
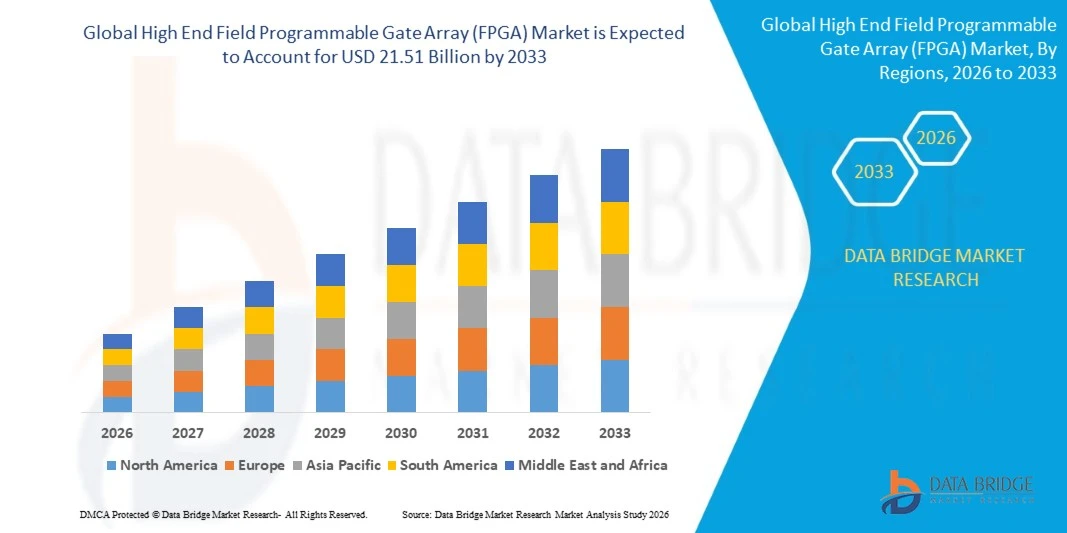
- Nach der Data Bridge Market Research Analyse wurde der High-End-Feld programmierbare Gate-Array (FPGA)-Markt auf4,65 Milliarden USD in 2025und wird zu erreichen21,51 Milliarden USD bis 2033, in einemCAGR von 21,10% von 2026 bis 2033, über datenintensive Anwendungen.
- Der Markt erlebt ein rasantes Wachstum, das von steigender Nachfrage nach adaptiver KI-Beschleunigung, wachsender 5G- und Rechenzentrumsinfrastruktur und zunehmendem Einsatz über Telekommunikations-, Luft- und Verteidigungs-, Automobil-, Industrie- und Test- und Messsysteme angetrieben wird.
- Die zunehmende Verschiebung in Richtung heterogener Rechen-, Low-Latency-Datenverarbeitung und Hardware-Level-Sicherheit, kombiniert mit wachsender Integration von KI-Motoren, High-Speed-Transceivern und fortschrittlichen Speicherschnittstellen, unterstützt die Marktakzeptanz. High-End-FPGAs werden über die Rechenzentrumsbeschleunigung, 5G-Infrastruktur, Radar- und elektronische Warfare, High-Speed-Netzwerke und Emulation angewendet, bietet Ingenieure rekonfigurierbare parallele Verarbeitung und lange Produktlebenszyklen durch fortgeschrittene FPGA- und AI-Chip-Plattformen.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 4.65 Milliarden
- Voraussichtlicher Marktwert (2033):USD 21.51 Milliarden
- Wettervorhersage CAGR (2026–2033): 21.10%
Was sind die großen Takeaways des High End Field Programmable Gate Array (FPGA) Markt
- Nordamerika dominierte den High-End-Feld programmierbaren Gate-Array (FPGA)-Markt mit dem größten Umsatzanteil von 41,20% im Jahr 2025, unterstützt durch starke Rechenzentrum Investition, führende FPGA-Anbieter, sowie umfangreiche Luft- und Verteidigungs- und Telekommunikationsnachfrage.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 23,40 % von 2026 bis 2033 sein, die von schnellen 5G Rollout, wachsender AI-Infrastruktur und wachsenden heimischen Halbleiterökosystemen betrieben wird.
- Das eigenständige FPGAs-Segment führte den Markt mit einem Anteil von 55,2% im Jahr 2025, angetrieben durch umfangreiche Nutzung in Netzwerk-, Kommunikations- und Testgeräten.
- FPGA SoCs sind der am schnellsten wachsende Produkttyp, der eine CAGR von 24,3 % registriert und die Nachfrage nach integrierten Prozessoren und KI-Motoren widerspiegelt.
- Das Segment 16–28 nm dominierte die Knotengrößenkategorie mit einem Umsatzanteil von 44,3% in 2025, geführt von reifen, bewährten High-End-Gerätenfamilien.
- Die Vernetzung und Vermittlung entfielen auf 36,9 % des Marktanteils im Jahr 2025, bevorzugt durch steigende Nachfrage nach Hochgeschwindigkeitsdatentransporten.
- Das IT- und Telecom-Segment ist die am schnellsten wachsende Endbenutzer-Kategorie, mit einem CAGR von 23,8%, angetrieben durch steigende 5G- und Cloud-Bereitstellung.
Report Scope und High End Field Programmable Gate Array (FPGA) Marktsegmentierung
|
Attribute |
High End Field Programmable Gate Array (FPGA) Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Schlüsseltrend im High End Field Programmable Gate Array (FPGA) Markt
- Anbieter verschieben sich zunehmend auf heterogene adaptive Plattformen, die programmierbare Logik, eingebettete Prozessoren, KI-Motoren, harte Vernetzung IP und erweiterte Speicherschnittstellen in einem einzigen Gerät kombinieren, um Datenzentrum, Kommunikation und eingebettete KI-Workloads zu bedienen.
- Zum Beispiel wurde AMDs Versal Premium Series Gen 2 im November 2024 als erste FPGA-Familie der Branche mit CXL 3.1, PCIe Gen6 und LPDDR5X-Unterstützung im harten IP, mit Siliziumproben bis Anfang 2026 und Produktionslieferungen in der zweiten Hälfte von 2026 positioniert.
- Die Memory-Architektur entwickelt sich als Anbieter Balance Bandbreite, Kosten und Versorgung, wobei On-Package LPDDR5X und andere Speicheroptionen für kompakte, datenintensive Systeme eingeführt werden.
- Edge AI-, Robotik- und physische KI-Workloads treiben die Nachfrage nach FPGA-Plattformen, die deterministische Latenz, Sensorschnittstellen und langfristige Verfügbarkeit liefern.
- Zum Beispiel präsentierte das Altera-Unternehmen Agilex FPGAs im März 2026 in der Embedded World 2026 eine Echtzeit-KI für Robotik und Edge-Systeme, darunter eine Agilex 5-basierte 25GbE-Sensor-Brückendemonstration, die einen Best-in-Show-Preis für ultra-Niederlatenz-Sensor-Streaming für Edge AI gewonnen hat und den Schritt in Richtung physischer KI hervorhe.
- Da sich AI, 5G und datenintensives Computing weiter ausdehnen, wird erwartet, dass sich die FPGAs von spezialisierten Beschleunigern in Mainstream adaptive Rechenplattformen entwickeln, die CPUs und GPUs weltweit ergänzen.
Was sind die Schlüsseltreiber des High End Field Programmable Gate Array (FPGA) Markt
- Die zunehmende Nachfrage nach Rechenzentrumsbeschleunigung, Hochgeschwindigkeitsnetzung und KI-Inferenz erhöht die Übernahme von High-End-FPGAs, die eine rekonfigurierbare, niedrig-latency-parallele Verarbeitung bieten.
- Zum Beispiel, im September 2025, nach Altera, Silver Lake abgeschlossen seine Akquisition von 51% Beteiligung an dem Unternehmen, mit Intel hält 49%, die Schaffung der weltweit größten unabhängigen Pure-Play FPGA-Lösungen-Anbieter konzentrierte sich auf schnellere Innovation und Kundenunterstützung, mit einer flexiblen Angebotsstrategie über führende Prozessknoten und mehrere Gründerpartner.
- Luftfahrt- und Verteidigungs-, Test- und Mess- und Kommunikationskunden benötigen sichere, langlebige, leistungsstarke programmierbare Geräte, die die stetige Nachfrage nach fortschrittlichen FPGA- und adaptiven SoC-Familien unterstützen.
- So startete AMD im April 2024, laut VentureBeat, Versal AI Edge Series Gen 2 und Prime Series Gen 2 bei Embedded World, mit KI-Motoren, die bis zu dreimal höhere TOPs pro Watt und Subaru für EyeSight ADAS anbieten.
- Mit 5G-Rollout, softwaredefinierten Netzwerken und KI am randverbreitenden, High-End-FPGAs bieten Flexibilität, sich an weiterentwickelnde Standards ohne neue Silizium-Entwicklung anzupassen.
Welche Faktoren erschweren das Wachstum des High End Field Programmable Gate Array (FPGA) Markt
- High-End-FPGAs sind teuer und leistungsintensiv, erfordern spezialisierte Design-Fähigkeiten und komplexe Werkzeugketten, und Gesichtswettbewerb von GPUs und benutzerdefinierte ASICs in großvolumigen AI-Workloads.
- Zum Beispiel, im Juni 2026, nach ServeTheHome, AI-getriebene Nachfrage nach HBM eingeschränkt AMD HBM-powered adaptive SoCs, führte das Unternehmen seine Versal Premium Gen 2 Speicher-on-Package-Teile an LPDDR5X, die Angebot Druck auf fortgeschrittenen Speicher.
- Lange Entwicklungszyklen, Verifikationskomplexität und Qualifikationsanforderungen können Bereitstellungen verzögern, insbesondere in Luft- und Raumfahrt-, Verteidigungs- und Automotive-Programmen, in denen die Sicherheits- und Sicherheitszertifizierung unerlässlich ist.
- Erweiterte Knotenherstellung, Verpackung und Speicherversorgung Zwänge können die Verfügbarkeit begrenzen und Gerätekosten erhöhen, die Designentscheidungen für kostensensitive Kunden beeinflussen.
- Zum Beispiel, im August 2026, nach ServeTheHome, wurden Standard-Versal Premium Gen 2 Geräte noch mit Massenproduktion erwartet im vierten Quartal 2026, während Speicher-on-Package-Varianten wurden für die volle Massenproduktion im dritten Quartal 2027 geplant, was erweiterte Zeitlinien zwischen Probenahme und Volumenverfügbarkeit für Design-Teams.
- Die Kombination von hohen Gerätekosten, Designkomplexität, Versorgungsengpässe und Wettbewerb aus alternativen Beschleunigern kann die Expansion bei kostensensitiven Kunden begrenzen, insbesondere wenn GPUs oder ASICs bereits Leistungsanforderungen erfüllen.
Wie wird der High End Field Programmable Gate Array (FPGA) Markt segmentiert
Der High-End-Feld programmierbare Gate-Array (FPGA)-Markt wird auf Basis von Produkt, Knotengröße, Anwendung und Endbenutzer segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der High-End-Feld programmierbare Gate-Array (FPGA)-Markt in eigenständige FPGAs und FPGA SoCs segmentiert. Das Segment Standalone FPGAs dominierte den Markt mit einem Anteil von 55,2% im Jahr 2025, unterstützt durch umfangreiche Nutzung in Netzwerk-, Kommunikations-, Test- und Emulationssystemen. Standalone-Geräte bieten große Logikkapazität, High-Speed-Transceiver und flexible Schnittstellen für anspruchsvolle Designs. Sie sind weit verbreitet über Telekommunikations-, Luftfahrt- und Rechenzentrumsinfrastruktur. Verbesserungen in der Sende-Empfänger-Geschwindigkeit, Speicherschnittstellen und Sicherheitsmerkmalen verstärken die Nachfrage weiter. Die Integration mit reifen Design-Tools und IP ermöglicht auch eine schnellere Entwicklung auf komplexen Plattformen.
Das FPGA SoCs-Segment soll das schnellste Wachstum bei einem CAGR von 24,3 % von 2026 bis 2033 registrieren, das durch die steigende Nachfrage nach integrierten Prozessoren und KI-Motoren angetrieben wird. FPGA SoCs kombinieren programmierbare Logik mit Armprozessoren, KI-Motoren und gehärteten Schnittstellen, um End-to-End-Workloads zu beschleunigen. Zu ihren Anwendungen gehören Embedded AI, 5G Radios, Radar und Industriesysteme. Die zunehmende Nachfrage nach Single-Chip-Lösungen schafft zusätzliche Möglichkeiten in den Bereichen Automotive, Aerospace und Healthcare. Verbesserungen in der KI-Leistung pro Watt und Sicherheitsmerkmale erhöhen die Annahme. Langlebige Unterstützung erweitert auch den kommerziellen Einsatz. Gehärtete Schnittstellen, Sicherheitsmerkmale und Lebenszyklen von 15 Jahren oder mehr machen diese Geräte attraktiv für Luft- und Raumfahrt-, Industrie- und Automotive-Programme.
- Mit Node Größe
Aufgrund der Knotengröße wird der High-End-Feld programmierbare Gate-Array (FPGA)-Markt in unter 16 nm, 16–28 nm und über 28 nm segmentiert. Das Segment 16–28 nm dominierte den Markt mit 44,3% Anteil im Jahr 2025, unterstützt durch reife, bewährte Gerätefamilien in Netzwerk-, Test- und Verteidigungssystemen. Dieses Angebot bietet eine ausgewogene Kombination aus Leistung, Leistung, Kosten und Produktionsreife für hochvolumige Programme. Seine Verfügbarkeit über mehrere Familien und Lieferanten erweitert die potenzielle Kundenbasis. Systemdesigner nutzen diese Geräte für langlebige Plattformen, die eine stabile Versorgung und bewährte Zuverlässigkeit erfordern. Das Segment profitiert auch von etablierten Design-Tools und Ökosystemunterstützung.
Das untere 16 nm-Segment soll das schnellste Wachstum bei einem CAGR von 25,6% von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Übernahme fortschrittlicher Geräte für die AI-Beschleunigung und die hochbandbreite Datenverarbeitung. Kleinere Knoten ermöglichen höhere Logikdichte, geringere Leistung und schnellere Transceiver und Speicherschnittstellen. Vendors veröffentlichen zunehmend 7 nm und neuere Familien mit harter KI und Netzwerkblöcke. Rechenzentrum, Kommunikation und Verteidigung Kunden geben erweiterte Knoten für rechnerintensive Designs an. Eine verbesserte Verpackung und Speicherintegration stärken die Attraktivität des Segments weiter. Kosten- und Lieferverfügbarkeit bleiben wichtige Überlegungen zur Expansion.
- Anwendung
Auf Basis der Anwendung wird der High-End-Feld programmierbare Gate-Array (FPGA)-Markt in die AI Beschleunigung & Datenverarbeitung, Vernetzung & Vermittlung, Signalverarbeitung und andere segmentiert. Das Networking- und Switching-Segment dominierte die Anwendungskategorie mit einem Anteil von 36,9 % im Jahr 2025, unterstützt durch steigende Nachfrage nach Hochgeschwindigkeitsdatentransport. FPGAs ermöglichen programmierbare Paketverarbeitung, Protokollüberbrückung und intelligente Netzwerkschnittstellenfunktionen. Cloud- und Telecom-Upgrades erhöhen den Einsatz rekonfigurierbarer Hardware. Das Wachstum in 5G-Infrastruktur- und Rechenzentrumsnetzen stärkt die Nachfrage weiter. Betreiber und Gerätehersteller suchen auch Plattformen, die hohe Bandbreite, Sicherheit und Anpassungsfähigkeit an neue Standards kombinieren.
Das Segment KI-Beschleunigung und Datenverarbeitung wird das schnellste Wachstum bei einem CAGR von 26,8% von 2026 bis 2033, angetrieben durch zunehmende Inferenz-Workloads, datenintensive Analysen und Nachfrage nach energieeffizienten Beschleunigern, registrieren. FPGAs bieten Low-Lattung, anpassbare Pipelines für Streaming, Vision und Signal-Heavy AI Aufgaben. Cloud-, Telecom- und Industrieanwender in Nordamerika, Europa und Asien-Pazifik bewerten adaptive Berechnungen. Neue KI-Motoren und Speicheroptionen schaffen zusätzliche Möglichkeiten. Die Rekonfigurierbarkeit macht FPGAs besonders attraktiv für sich entwickelnde Modelle und Standards. Unterstützte Ökosysteme von Werkzeugen und Bibliotheken können die Adoption in Regionen weiter verbessern.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der High-End-Feld programmierbare Gate-Array (FPGA)-Markt in IT & Telecom, Rechenzentren, Aerospace & Defense, Automotive, Industrial & Test und andere segmentiert. Das IT- und Telecom-Segment dominierte die Endbenutzer-Kategorie mit 38,4% Anteil im Jahr 2025, unterstützt durch steigende Anforderungen an flexible, hochbandbreite Infrastruktur. Netzgerätehersteller und -betreiber verlassen sich auf FPGAs für Basisbandverarbeitung, Pakethandling und Funkfunktionen. Das Segment umfasst drahtlose, optische und drahtgebundene Systeme, die weltweit eingesetzt werden. Mehr Investitionen in 5G- und Cloud-Netzwerke schaffen weitere Möglichkeiten. Lange Gerätelebenszyklen machen auch die Versorgungskontinuität zu einer wichtigen Berücksichtigung bei Designentscheidungen.
Das Segment Rechenzentren wird für das schnellste Wachstum bei CAGR von 25,9 % von 2026 bis 2033 prognostiziert, das durch zunehmende KI-Workloads, intelligente Vernetzung, Speicherbeschleunigung und Sicherheitsverarbeitung angetrieben wird. Hyperscaler und Serverhersteller benötigen flexible Beschleuniger, die CPUs und GPUs für spezialisierte Aufgaben ergänzen. Anbieter stellen Geräte mit CXL, PCIe Gen6 und erweiterter Speicherunterstützung vor. Eine engere Zusammenarbeit zwischen Chip-Anbietern und Cloud-Anbietern beschleunigt die Entwicklung maßgeschneiderter Lösungen. Die steigenden Datenmengen unterstützen die Adoption weiter. Leistungseffizienz, Softwareunterstützung und Gesamtkosten bleiben wichtige Überlegungen zur Bereitstellung.
Welche Region hält den größten Teil des High End Field Programmable Gate Array (FPGA) Markt
- Nordamerika dominierte den High-End-Feld programmierbaren Gate-Array (FPGA)-Markt mit dem größten Umsatzanteil von 41,20% im Jahr 2025, unterstützt durch starke Rechenzentrum Investition, führende FPGA-Anbieter, sowie umfangreiche Luft- und Verteidigungs- und Telekommunikationsnachfrage.
- Die Region profitiert auch von führenden FPGA-Anbietern, großen Hyperscale-Datenzentren, starken Verteidigungsausgaben und fortschrittlichen Halbleiter-Design-Ökosystemen, zusammen mit der wachsenden Annahme von adaptiven KI-Plattformen. Die zunehmende Investition in die KI-Infrastruktur und das sichere Computing stärken weiterhin die Position Nordamerikas im globalen Markt.
US High End Field Programmable Gate Array (FPGA) Market Insight
Der US High-End-Feld programmierbare Gate-Array (FPGA)-Markt zeigt durch steigende Investitionen in AI-Infrastruktur, Verteidigungsmodernisierung und Netzwerke der nächsten Generation ein konsistentes Wachstum. Chip-Anbieter, Hyperscaler und Verteidigungsunternehmen konzentrieren sich zunehmend auf adaptive Beschleunigung. Darüber hinaus tragen eine starke Halbleiter-Design-Basis und weitere Starts von fortschrittlichen FPGA- und adaptiven SoC-Familien, unterstützt von unabhängigen Anbietern und großen Cloud-Kunden, zum Marktwachstum in den USA bei.
Kanada High End Field Programmable Gate Array (FPGA) Market Insight
Kanadas High-End Field Programmable Gate Array (FPGA) Markt wird von der wachsenden Nachfrage nach Hochleistungs-Computing-, Luft- und Verteidigungselektronik, Telekommunikation und fortschrittlicher Industrieautomation angetrieben. Die Einführung von hochgeschwindigkeits-, leistungs- und rekonfigurierbaren Halbleiterlösungen unterstützt Anwendungen in der künstlichen Intelligenz, Datenverarbeitung, Radarsystemen und 5G-Infrastruktur. Kanadas Markt profitiert von Forschungsinvestitionen und zunehmender Modernisierung der digitalen Infrastruktur. Allerdings können hohe Gerätekosten, komplexe Konstruktionsanforderungen und die Abhängigkeit von internationalen Halbleiterlieferanten die Annahme behindern.
Asien-Pazifik High End Field Programmable Gate Array (FPGA) Market Insight
Der asiatisch-pazifische High-End-Feld programmierbare Gate-Array (FPGA)-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau von 5G-Netzwerken, steigenden AI-Datenzentrums-Investitionen und die Erhöhung der inländischen Halbleiter-Entwicklung in Ländern wie China, Japan, Südkorea und Indien. Die wachsende Nachfrage nach Telekommunikationsgeräten, Industrieautomatisierung und Automobilelektronik unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die starke elektronische Fertigungsbasis und die staatliche Unterstützung von Chip-Ökosystemen die Nachfrage nach fortschrittlichen programmierbaren Geräten.
China High End Field Programmable Gate Array (FPGA) Market Insight
Der China High-End-Feld programmierbare Gate-Array (FPGA)-Markt wächst stetig, angetrieben durch groß angelegte 5G-Bereitstellung, erweiterte Rechenzentrumskapazität und steigende Investitionen in heimische Halbleiterkapazität. Die zunehmende Nutzung von FPGAs in Telekommunikationsgeräten, Industriesystemen und Testinstrumenten erhöht den Marktbedarf. Darüber hinaus stellen die starke Elektronikproduktionsbasis des Landes, die politische Unterstützung für die Selbstverantwortung von Chips und die aufstrebenden lokalen FPGA-Anbieter China als ein wichtiger Markt in ganz Asien-Pazifik, unterstützt durch wachsende technische Talente.
Japan High End Field Programmable Gate Array (FPGA) Market Insight
Der japanische High-End-Feld programmierbare Gate-Array (FPGA)-Markt erlebt ein stetiges Wachstum, unterstützt durch starke Elektronik-, Automobil- und Industrieanlagen. Autohersteller, Gerätehersteller und Forschungseinrichtungen suchen zunehmend adaptive Geräte für ADAS, Robotik und Kommunikation. Darüber hinaus unterstützt die zunehmende Investition in fortschrittliche Fahrerassistenz, Fabrikautomatisierung und 5G-Infrastruktur sowie hohe Qualitäts- und Sicherheitsstandards die breitere Übernahme von High-End-FPGAs in Japan.
Welche sind die Top-Unternehmen im High End Field Programmable Gate Array (FPGA) Markt
Die High-End-Feld programmierbare Gate-Array (FPGA)-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Advanced Micro Devices, Inc. (AMD)(US)
- Altera Corporation(US)
- Lattice Semiconductor Corporation(US)
- Achronix Semiconductor Corporation(US)
- Microchip Technology Inc.(US)
- Intel Corporation (US)
- Efinix, Inc. (USA)
- QuickLogic Corporation (USA)
- Gowin Semiconductor Corp. (China)
- Shanghai Fudan Microelectronics Group Co., Ltd. (China)
- Guangdong Anlogic Infotech Co., Ltd. (China)
- Shenzhen Pango Microsystems Co., Ltd. (China)
- Frontgrade Technologies (US)
- Teledyne Technologies Incorporated (USA)
- Analog Devices, Inc. (USA)
- Menta SAS (Frankreich)
- Rapid Silicon, Inc. (USA)
- BAE Systems plc (USA)
- Renesas Electronics Corporation (Japan)
- Köln Chip AG (Deutschland)
Was sind die neuesten Entwicklungen im High End Field Programmable Gate Array (FPGA) Markt
- Im November 2024 kündigte AMD den Versal Premium Gen 2 Memory on Package adaptive SoC Familie an, der bis zu 32 GB LPDDR5X mit bis zu 288 GB/s Bandbreite integriert und die Board-Fläche um bis zu 60% reduziert, wobei bis Ende 2026 technische Proben und Produktionslieferungen in der zweiten Hälfte von 2027 erwartet werden.
- Im Juli 2025 begann AMD mit der Lieferung der ersten Produktionseinheiten des Versal Prime Series Gen 2 2 2VM3858 Gerät, gefolgt von der vollständigen Produktion des 2VM3558 und der Probenahme des 2VM3358, mit bis zu 100k DMIPs von Skalar-Compute in Paketen von bis zu 23 mm für eingebettete Anwendungen in Pro AV, Broadcast und Industrie IoT, mit mehr Skalar-Compute als konkurrieren FPGA.
- Im März 2026 präsentierte Altera Agilex FPGAs für Echtzeit-KI in Robotik und Edge-Systemen auf der Embedded World 2026, wo eine Agilex 5-basierte 25GbE Holoscan Sensor Bridge-Demonstration einen Best-in-Show-Preis für Ultra-Low-Lattungs-Sensor-Streaming für Edge AI-Anwendungen gewann, der die steigende Nachfrage nach deterministischen Latenzistik und Sensor-Schnittstellen in der Robotik widerspiegelt.
- Im September 2025 hat Silver Lake seinen Erwerb einer 51% Beteiligung an Altera von Intel abgeschlossen, die 49% zurückhielt und Altera als weltweit größter unabhängiger FPGA-Lösungen-Anbieter mit operativer Unabhängigkeit, Unterstützung für schnellere Innovation, und eine flexible Angebotsstrategie für mehrere Gießerei-Partner etablierte.
- Im April 2024 stellte AMD Versal AI Edge Series Gen 2 und Versal Prime Series Gen 2 adaptive SoCs auf der Embedded World in Nürnberg vor, mit neuen KI Engines, die bis zu dreimal höhere TOP pro Watt liefern, und Subaru wählte die Geräte für sein Visionssystem der nächsten Generation EyeSight ADAS.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











