



Marktsegmentierung für globale Krankenhaus-EMR-Systeme nach Komponenten (Dienstleistungen, Software und Hardware), Typ (Allgemeine EMR-Lösungen und Spezialisierte EMR-Lösungen), Bereitstellungsmodell (On-Premise, Cloud-basiert), Krankenhausgröße (Kleine und mittlere Krankenhäuser sowie Große Krankenhäuser) – Branchentrends und Prognose bis 2033
Was ist die Hospital Electronic Medical Records (EMR) Systems Market Size and Growth Rate
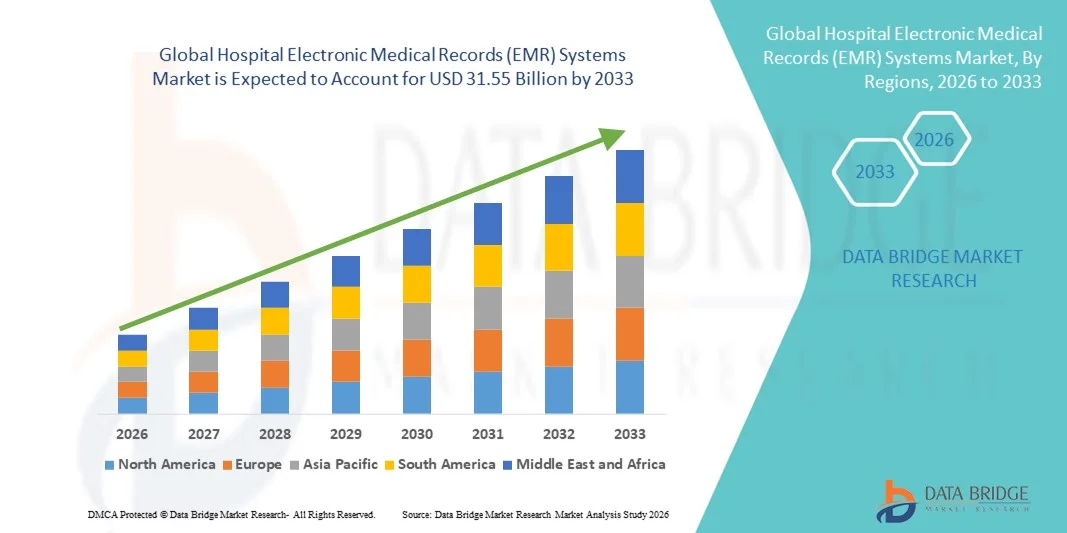
- Wie pro Data Bridge Market Research Analysis Die Marktgröße der globalen Krankenhauselektronik (EMR) wurde auf15,86 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen31.55 Milliarden USD bis 2033, beiCAGR von 8,98%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Digitalisierung von Gesundheitseinrichtungen und die Einführung fortschrittlicher IT-Lösungen gefördert, die ein effizientes Patientendatenmanagement, optimierte Workflows und eine verbesserte klinische Entscheidungsfindung in Krankenhäusern und Kliniken ermöglichen.
- Darüber hinaus beschleunigt die steigende Nachfrage nach sicheren, interoperablen und benutzerfreundlichen EMR-Systemen, verbunden mit regulatorischen Mandaten für die digitale Datenerfassung, die Einführung von Hospital EMR-Lösungen, wodurch das Wachstum der Branche deutlich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 15.86 Milliarden
- Voraussichtlicher Marktwert (2033): USD 31,55 Milliarden
- Wettervorhersage CAGR (2026–2033): 8.98%
Hospital Electronic Medical Records (EMR) Systemmarktanalyse
- Hospital Electronic Medical Records (EMR)-Systeme – digitale Plattformen, die Patientengesundheitsdaten speichern, verwalten und abrufen – sind aufgrund ihrer Fähigkeit, klinische Arbeitsabläufe zu verbessern, die Patientenversorgung zu verbessern, Fehler zu reduzieren und die Interoperabilität in Krankenhäusern und Kliniken zu unterstützen
- Die zunehmende Nachfrage nach EMR-Systemen wird in erster Linie durch steigende Healthcare-Digitalisierung, regulatorische Mandate für die elektronische Datenerfassung, zunehmende Einführung von Cloud-basierten und AI-fähigen Lösungen und die Notwendigkeit eines sicheren und effizienten Patientendatenmanagements in Gesundheitsnetzwerken getrieben.
- Nordamerika dominierte im Jahr 2025 den Markt für Systeme der Medizin im Krankenhaus (EMR) mit dem größten Umsatzanteil von ca. 40%, unterstützt durch fortschrittliche IT-Adoption im Gesundheitswesen, starke regulatorische Rahmenbedingungen und eine weit verbreitete Integration digitaler Gesundheitstechnologien in Krankenhäuser und Kliniken
- Asia‐Pacific wird voraussichtlich die am schnellsten wachsende Region im Hospital Electronic Medical Records (EMR) Systems-Markt während der Prognosezeit sein, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, staatliche Initiativen für die digitale Gesundheit und eine steigende EMR-Adoption in Schwellenländern wie China und Indien
- Das Segment General EMR Solutions dominierte den Markt im Jahr 2025 mit einem Umsatzanteil von 63,1%, der durch ihre Fähigkeit, mehrspezialisierte Krankenhäuser effizient zu bedienen, getrieben wurde.
Report Scope und Hospital Electronic Medical Records (EMR) Systems Marktsegmentierung
|
Attribute |
Hospital Electronic Medical Records (EMR) Systems Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Hospital Electronic Medical Records (EMR) Systems Market
Bedarf an effizienter Gesundheitsdatenverwaltung
- Das steigende Volumen der Patientendaten und die zunehmende Komplexität der klinischen Arbeitsabläufe sind die Nachfrage nach Hospital EMR Systems weltweit
- Krankenhäuser und Kliniken suchen Lösungen, die das Patientendatenmanagement optimieren, manuelle Fehler reduzieren und die betriebliche Effizienz steigern können.
- So wurden im Jahr 2025 mehrere Mehrspezialkliniken in Nordamerika fortgeschrittene EMR-Systeme implementiert, um die elektronische Dokumentation, die Patientenplanung und die interdepartmentale Datenfreigabe zu verbessern.
- EMR-Systeme ermöglichen einen Echtzeit-Zugang zu Patientendaten, Laborergebnissen und Abbildungsdaten, sodass die Kliniker rechtzeitig und informierte Entscheidungen treffen können
- Die Integration von EMR-Systemen in mehrere Abteilungen verbessert die Zusammenarbeit zwischen Gesundheitsdienstleistern und reduziert die administrative Überleitung
- Gesundheitsorganisationen erkennen zunehmend an, dass ein effektives Datenmanagement die Patientensicherheit, die Behandlungsergebnisse und die regulatorische Compliance direkt beeinflusst
- EMR-Adoption unterstützt auch Initiativen wie Bevölkerungs-Gesundheitsmanagement und prädiktive Analytik, die bei der Identifizierung von Risikopatienten helfen und die Ressourcenzuweisung optimieren
- Der Trend zur digitalen Datenerfassung beschleunigt sowohl in öffentlichen als auch in privaten Gesundheitseinrichtungen und fördert ein breites Marktwachstum
Hospital Electronic Medical Records (EMR) Systems Market Dynamics
Fahrer
Regierungsinitiativen und regulierende Unterstützung
- Regierungspolitik und Regulierungsrahmen zur Förderung der digitalen Gesundheitsinfrastruktur sind wichtige Treiber für die EMR-Adoption. Förderprogramme, Anreize und Mandate für elektronische Gesundheitsakte fördern Gesundheitsdienstleister bei der Umsetzung umfassender EMR-Lösungen
- So haben beispielsweise nationale Gesundheits-IT-Programme in Ländern wie den USA, Deutschland und Japan Budgets zur Unterstützung des EMR-Systemeinsatzes in Krankenhäusern und Kliniken bereitgestellt.
- Diese Initiativen zielen darauf ab, die Gesundheitsqualität zu verbessern, ein standardisiertes Patientendatenmanagement zu gewährleisten und die Interoperabilität in Gesundheitseinrichtungen zu erleichtern.
- Die Einhaltung von Gesundheitsstandards wie der HIPAA in den USA oder der DSGVO in Europa ermutigt Krankenhäuser weiter, sichere und effiziente EMR-Systeme zu implementieren
- Durch die Einhaltung regulatorischer Anforderungen können Gesundheitseinrichtungen Risiken im Zusammenhang mit Datenverletzungen reduzieren und die Vertraulichkeit der Patienten verbessern
- Regierungsgestützte Programme treiben auch Investitionen in die Ausbildung von Gesundheitspersonal und IT-Personal, um EMR-Plattformen effektiv zu betreiben, die Systemakzeptanz und -auslastung zu erhöhen
- Insgesamt beschleunigt die politische Unterstützung das Wachstum des EMR-Markts in den entwickelten und aufstrebenden Regionen deutlich
Zurückhaltung/Challenge
Hohe Implementierungskosten und Datensicherheit
- Die relativ hohen Kosten für die Bereitstellung von EMR-Systemen, einschließlich Software, Hardware und Schulung, stellen eine große Herausforderung für die Annahme, vor allem in kleinen Gesundheitseinrichtungen und Entwicklungsregionen
- So verzögerte 2024 ein Netzwerk ländlicher Kliniken in Indien die EMR-Implementierung aufgrund hoher Setup-Kosten und Sorgen über die Privatsphäre der Patienten, was die finanziellen und operativen Hindernisse für die Adoption hervorhebt.
- Bedenken hinsichtlich Datenschutz, Cybersicherheit und unberechtigtem Zugriff auf sensible Patienten verzeichnet weitere Rückhalte-Marktwachstum
- Healthcare-Anbieter können aufgrund potenzieller Risiken und der Komplexität der Implementierung von papierbasierten Aufzeichnungen oder Vermächtnissystemen zögerlich sein.
- Gewährleistung der Einhaltung strenger Vorschriften, wie HIPAA oder DSGVO, erfordert zusätzliche Investitionen in Sicherheitsmaßnahmen, Verschlüsselung und Personalausbildung
- Obwohl Cloud-basierte EMR-Lösungen die Infrastrukturkosten senken, bleiben die anfänglichen Setup-, Migrations- und Integrationskosten ein Hindernis für kleinere Institutionen
- Die Bewältigung dieser Herausforderungen durch erschwingliche Bereitstellungsmodelle, robuste Sicherheitsprotokolle und Schulungsprogramme ist für eine breitere Adoption von entscheidender Bedeutung
- Die Weiterentwicklung von benutzerfreundlichen, kostengünstigen EMR-Lösungen ist unerlässlich, um finanzielle und operative Hürden zu überwinden und das langfristige Marktwachstum zu erhalten.
Hospital Electronic Medical Records (EMR) Systems Market Scope
Der Markt wird auf Basis von Komponenten, Typ, Liefermodus und Krankenhausgröße segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der Hospital EMR Systems Markt in Services, Software und Hardware segmentiert. Das Segment Software dominierte den größten Marktanteil von 58,3 % im Jahr 2025, der von dem kritischen Bedarf an fortschrittlichen Plattformen zur Verwaltung von Patientendaten, zur Optimierung von klinischen Arbeitsabläufen und zur Sicherstellung der Einhaltung von Gesundheitsvorschriften getrieben wurde. Krankenhäuser in ganz Nordamerika und Europa priorisieren Softwarelösungen, die Laborinformationssysteme, Bildgebung, Pharmaziemanagement und Abrechnungsfunktionen integrieren, um ein nahtloses operatives Ökosystem zu schaffen. Die Nachfrage nach Cloud-fähigen und On-Premise-Software unterstützt weiter ihre Dominanz und bietet Flexibilität für Krankenhäuser unterschiedlicher Größe. Softwarelösungen verbessern die Entscheidungsfindung mit Echtzeit-Zugriff auf Patientenakten, automatisierte Alarme und Analytik und tragen zu verbesserten Patientensicherheits- und Behandlungsergebnissen bei. Darüber hinaus ergänzt die zunehmende Übernahme von Spezial-EMR-Modulen für die Kardiologie, Onkologie und Kinderärzte den Marktanteil. Healthcare-Institute übernehmen auch Softwarelösungen, die Telemedizin, Remote-Patientenüberwachung und Interoperabilität über mehrere Einrichtungen hinweg unterstützen und die Pflegekontinuität verbessern. Anbieter aktualisieren ständig Software, um datenschutzrechtliche Vorschriften wie HIPAA und DS-GVO zu erfüllen, das Krankenhausvertrauen zu stärken und zu übernehmen. Die Integration mit mobilen Anwendungen für Kliniker und Administratoren sorgt für ein besseres Workflow-Management. Die Fähigkeit, Software-Plattformen nach Krankenhausgröße, Patientenvolumen und Spezialanforderungen zu skalieren, macht dieses Segment zu einer dominanten Kraft im globalen EMR-Markt.
Das Segment Services wird von 2026 bis 2033 die schnellste CAGR von 12,8% erleben, die von der steigenden Nachfrage nach Implementierungs-, Beratungs-, Schulungs- und Wartungsdienstleistungen getragen wird. Dienstleistungen gewährleisten einen reibungslosen Einsatz von EMR-Systemen, optimieren die Workflow-Adaption und bieten eine kontinuierliche technische Unterstützung. Mit zunehmender Komplexität in der EMR-Software und diversen Krankenhausanforderungen sind Service-Angebote für die betriebliche Effizienz unerlässlich geworden. Schulungsprogramme verbessern die Kompetenz des Personals, reduzieren Fehler und verbessern Adoptionsraten, insbesondere in Schwellenländern. Wartungsdienstleistungen sorgen für minimale Ausfallzeiten, regelmäßige Updates und die Einhaltung der bestehenden Gesundheitsstandards. Consulting-Services helfen Krankenhäusern, Lösungen auszuwählen, die auf ihre Infrastruktur, Patientenvolumen und klinische Bedürfnisse zugeschnitten sind. Krankenhäuser in Asien-Pazifik und Lateinamerika bieten zunehmend EMR-Dienste an, um eine kostengünstige und effiziente Umsetzung zu gewährleisten. Der Anstieg des Telemedizin- und Ferngesundheitsmanagements treibt die Notwendigkeit einer professionellen Serviceintegration weiter voran. Maßgeschneiderte Servicelösungen verbessern auch das Nutzererlebnis und optimieren die EMR-Auslastung in allen Abteilungen. Da Gesundheitseinrichtungen die digitale Infrastruktur erweitern und verbessern, wird die Nachfrage nach professionellen Dienstleistungen weiter wachsen und die schnelle CAGR dieses Segments unterstützen.
- Typ
Auf Basis des Typs wird der Hospital EMR Systems Markt in General EMR Solutions und Specialty EMR Solutions segmentiert. Das Segment General EMR Solutions dominierte den Markt im Jahr 2025 mit einem Umsatzanteil von 63,1%, der durch ihre Fähigkeit, mehrspezialisierte Krankenhäuser effizient zu bedienen, getrieben wurde. Zu den allgemeinen EMR-Plattformen zählen Kernfunktionalitäten wie Patientenregistrierung, Terminplanung, elektronische Präskribierung, Laborintegration und Abrechnungsmanagement. Sie bieten standardisierte Prozesse in allen Abteilungen, reduzieren administrative Arbeitsbelastung und verbessern die Qualität der Patientenversorgung. Der Echtzeitzugang zu klinischen Daten unterstützt eine schnellere Diagnose und Behandlung. Analyse- und Reporting-Module im allgemeinen EMRs ermöglichen Krankenhäusern die Überwachung der wichtigsten Leistungsindikatoren und die Optimierung der Ressourcenzuweisung. Die Integration mit Telemedizin-Plattformen und mobilen Anwendungen stärkt die Übernahme. Große Krankenhäuser bevorzugen allgemeine EMRs für ihre Skalierbarkeit, Kompatibilität mit vorhandener IT-Infrastruktur und umfassende Unterstützung von Anbietern. Kontinuierliche Software-Updates und regulatorische Compliance-Funktionen erhöhen das Vertrauen zwischen Gesundheitsdienstleistern. Darüber hinaus sind allgemeine EMRs sowohl an städtische als auch an ländliche Krankenhäuser angepasst und erhöhen ihre Reichweite weltweit. Die hohe Adoption in Nordamerika und Europa verstärkt ihre Dominanz. Der weit verbreitete Einsatz des Segments in verschiedenen Krankenhausgrößen und Spezialitäten trägt zu seinem großen Marktanteil bei.
Das Segment Specialty EMR Solutions wird voraussichtlich die schnellste CAGR von 14,2% von 2026 bis 2033 erleben, die von steigender Nachfrage in Nischen-Domains wie Onkologie, Kardiologie, Orthopädie und Pädiatrie angetrieben wird. Spezielle EMRs bieten maßgeschneiderte Funktionen, Vorlagen und Module, um spezifische klinische Workflows zu verwalten und eine höhere Präzision in der Patientenversorgung zu ermöglichen. Fortgeschrittene Diagnose-, Behandlungs- und Berichtsfunktionalitäten in Spezial-EMRs verbessern die Behandlungsergebnisse und die Einhaltung spezialisierter klinischer Standards. Krankenhäuser implementieren zunehmend Spezial-EMRs, um chronisches Krankheitsmanagement, Forschungsstudien und spezialisierte Pflegeprogramme zu unterstützen. Die steigende Prävalenz komplexer medizinischer Bedingungen erfordert gezielte Lösungen, die allgemeine EMR nicht vollständig ansprechen können. Die Adoption ist besonders stark in entwickelten Regionen mit hohen Investitionen in die Gesundheitstechnologie und in aufstrebenden Märkten, die fortschrittliche Fähigkeiten suchen. Die Integration mit Laborsystemen, bildgebenden Geräten und Patientenüberwachungswerkzeugen gewährleistet einen nahtlosen klinischen Betrieb. Vendor Support- und Anpassungsoptionen verbessern die Wertvorstellung von Spezial-EMRs weiter. Schulungs- und Beratungsleistungen gewährleisten eine effektive Nutzung und beschleunigen die Adoption. Die zunehmende Betonung auf Präzisionsmedizin und evidenzbasierte Pflege trägt zum schnellen CAGR dieses Segments bei.
- Nach Liefermodus
Auf Basis des Liefermodus wird der Hospital EMR Systems Markt in On-Premise- und Cloud-Based-Lösungen segmentiert. Das Segment On-Premise dominierte den Markt mit dem größten Umsatzanteil von 54,6% im Jahr 2025, aufgrund der Vorliebe der Krankenhäuser, sensible Patientendaten intern zu kontrollieren und die Einhaltung strenger Vorschriften sicherzustellen. On-Premise-Lösungen bieten Zuverlässigkeit, Anpassung und Sicherheitsvorteile, so dass sie die Wahl von großen Krankenhäusern und etablierten Gesundheitseinrichtungen. Die Integration mit bestehenden IT-Infrastruktur- und Legacy-Systemen ermöglicht ein nahtloses Workflow-Management über mehrere Abteilungen hinweg. Krankenhäuser in Nordamerika und Europa zeigen eine höhere Adoption aufgrund einer starken IT-Infrastruktur, regulatorischen Anforderungen und Betonung auf die Privatsphäre des Patienten. On-Premise EMRs unterstützen fortschrittliche Analytik, klinische Entscheidungsunterstützung und Berichtsmodule zur Verbesserung der betrieblichen Effizienz und Patientenergebnisse. Die Fähigkeit, Systemaktualisierungen intern zu verwalten, sorgt für Kontinuität und reduziert Ausfallzeiten. Krankenhäuser mit hohen Patientenvolumen bevorzugen On-Premise Lösungen für Stabilität, Sicherheit und Skalierbarkeit. Verbesserte Kontrolle über Hardware, Software und Netzwerkzugriff erhöht Vertrauen und Adoption. Darüber hinaus bieten diese Lösungen umfassende Schulungs- und Herstellerunterstützung, um einen reibungslosen Betrieb zu gewährleisten. Besonders bevorzugt werden On-Premise-Systeme, bei denen die Internet-Konnektivität unkonsistent sein kann und einen ununterbrochenen Zugriff auf kritische Patientendaten gewährleistet.
Das Cloud-Based-Segment wird von 2026 bis 2033 die schnellste CAGR von 15,1% erleben, die durch die steigende Adoption in kleinen und mittelständischen Krankenhäusern, die kostengünstige, skalierbare und fernbedienbare Lösungen suchen, gefördert wird. Cloud EMRs eliminieren den Bedarf an signifikanten Infrastrukturinvestitionen im Vorfeld und ermöglichen einen Echtzeit-Datenzugriff über mehrere Standorte. Krankenhäuser in Asien-Pazifik, Lateinamerika und dem Nahen Osten übernehmen zunehmend Cloud-Lösungen, um digitale Gesundheitsdienste und Telemedizin-Programme zu erweitern. Cloud EMRs unterstützen die Interoperabilität mit Labor-, Pharmazie-, Bildgebungs- und Abrechnungssystemen und verbessern die klinische Effizienz. Die Plattformen ermöglichen auch Fernüberwachungs-, Analyse- und Patientenangriffstools, wodurch die Gesamtversorgung verbessert wird. Flexibilität, automatische Software-Updates und einfache Wartung machen Cloud-Systeme attraktiv für Krankenhäuser mit begrenztem IT-Personal. Die Anbieter bieten abonnierte Modelle, reduzieren die Investitionsausgaben und ermöglichen eine schnellere Bereitstellung. Die Integration von Sicherheitsprotokollen gewährleistet die Einhaltung der Datenschutzbestimmungen. Cloud-basierte Lösungen unterstützen auch den mobilen Zugriff und ermöglichen es Klinikern, Patientendaten auf Tablets und Smartphones zuzugreifen. Da Krankenhäuser die digitale Transformation fortführen, wird die Cloud-EMR-Adoption voraussichtlich rasch wachsen und zu einem hohen CAGR beitragen.
- Nach Krankenhausgröße
Auf Basis der Krankenhausgröße wird der Hospital EMR Systems Markt in kleine und mittlere Krankenhäuser und große Krankenhäuser segmentiert. Das Segment Large Hospitals dominierte den Markt im Jahr 2025 mit einem Umsatzanteil von 61,7%, aufgrund ihrer hohen Patientenvolumen, mehrerer Spezialitäten und komplexen klinischen und administrativen Workflows. Große Krankenhäuser benötigen umfassende EMR-Systeme, um einen reibungslosen Betrieb über Abteilungen zu gewährleisten, einschließlich stationärer, ambulanter, Notfall- und chirurgischer Einheiten. Erweiterte Analyse-, Berichts- und Entscheidungsunterstützungsfunktionen ermöglichen es Administratoren, die Leistung zu überwachen und die Ressourcenzuweisung zu optimieren. Die Integration mit Labor-, Pharma- und Radiologiesystemen verbessert die Effizienz und verbessert die Patientenergebnisse. Große Krankenhäuser haben typischerweise IT-Mitarbeiter und Budgets ausgebildet, um anspruchsvolle EMR-Plattformen zu implementieren. Die Einhaltung internationaler Vorschriften wie HIPAA, DSGVO und anderer lokaler Standards stärkt die Annahme. Anbieter bieten Anpassung und kontinuierliche Unterstützung, um die Bedürfnisse von hochvolumigen Anlagen zu erfüllen. Die Übernahme mobiler und Telegesundheitsfunktionalitäten in großen Krankenhäusern verstärkt weiter ihre Präferenz für fortgeschrittene EMR-Lösungen. Diese Krankenhäuser dienen auch als Benchmarks für EMR Best Practices und beeinflussen die Adoption in kleineren Einrichtungen.
Das Segment Kleine und mittlere Krankenhäuser wird von 2026 bis 2033 mit einem schnellsten CAGR von 13,5% bezeugt, das von der zunehmenden Erreichbarkeit modularer EMR-Lösungen, der Cloud-basierten Bereitstellung und dem zunehmenden Bewusstsein für digitale Gesundheitsleistungen angetrieben wird. Kleinere Krankenhäuser übernehmen kostengünstige EMR-Systeme, um die Patientenversorgung zu verbessern, Workflows zu optimieren und die Verwaltungslast zu reduzieren. Cloud- und SaaS-basierte Plattformen ermöglichen Fernzugriff, Interoperabilität und Skalierbarkeit ohne wesentliche Investitionen. Die Integration mit mobilen Apps, Telemedizin und Patientenportalen verbessert die Pflegebereitstellung und das Patientenengagement. Anbieter bieten flexible abonnementbasierte Modelle an, die die EMR-Adoption für kleinere Institutionen ermöglichen. Regionale Regierungsinitiativen und Subventionen für den digitalen Gesundheitswandel beschleunigen die Adoption weiter. Individuelle Lösungen ermöglichen es Krankenhäusern, Module nach Bedarf zu implementieren und einen schrittweisen und überschaubaren Übergang zu ermöglichen. Die Fähigkeit, ambulante, ambulante und spezialisierte Dienstleistungen effizient zu verwalten, trägt zur Annahme bei. Verbesserte Cybersicherheitsfunktionen, Einhaltung von Vorschriften und Anbieterunterstützung machen EMR-Systeme zu einer tragfähigen Lösung für kleine und mittlere Krankenhäuser weltweit.
Hospital Electronic Medical Records (EMR) Systems Market Regional Analysis
- Nordamerika dominierte im Jahr 2025 den Markt für Systeme der Medizin im Krankenhaus (EMR) mit dem größten Umsatzanteil von rund 40 %, der durch eine fortschrittliche IT-Adoption im Gesundheitswesen, starke regulatorische Rahmenbedingungen und eine weit verbreitete Integration der digitalen Gesundheitstechnologien in Krankenhäusern und Kliniken angetrieben wird. Insbesondere die USA entfielen auf den größten Marktanteil innerhalb der Region, der durch eine rasche EMR-Umsetzung, Bundesmandate zur Förderung einer sinnvollen Nutzung elektronischer Aufzeichnungen und Investitionen in die digitale Krankenhausinfrastruktur gefördert wurde.
- Anbieter priorisieren zunehmend die Interoperabilität, Cloud-basierte Systeme und AI-powered Analytics, um die Patientenergebnisse und die betriebliche Effizienz zu verbessern. Hohes Bewusstsein bei Fachleuten im Gesundheitswesen über EMR-Leistungen, zusammen mit der Präsenz von großen EMR-Software-Anbietern, unterstützt Marktwachstum. Durch die Einführung mobiler EMR-Lösungen und die Integration mit Telegesundheitsplattformen wird die Bequemlichkeit und Zugänglichkeit weiter verbessert. North American Hospitals nutzen auch EMR-Systeme für datengesteuerte Entscheidungsfindung, optimierte Abrechnung und regulatorische Compliance
- Die robuste IT-Infrastruktur der Region, kombiniert mit starken staatlichen Anreizen, schafft sie weltweit als führender Markt. Kontinuierliche Innovation in EMR-Plattformen und -Diensten hält die Annahme sowohl in städtischen als auch in ländlichen Gesundheitseinrichtungen
US Hospital Electronic Medical Records (EMR) Systems Market Insight
Der US-Krankheitselektronikmarkt für medizinische Aufzeichnungen (EMR) erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch die weit verbreitete Übernahme fortschrittlicher IT-Systeme im Gesundheitswesen, Bundesmandate für sinnvolle Nutzung und starke regulatorische Rahmen zur Unterstützung der digitalen Gesundheitsintegration getrieben wurde. Krankenhäuser und Kliniken priorisieren zunehmend die Interoperabilität, Cloud-basierte EMR-Plattformen und AI-powered Analytics, um die Patientenversorgung, die operative Effizienz und den administrativen Workflow zu verbessern. Die rasche Erweiterung der Telegesundheits- und mobilen Gesundheitslösungen hat die EMR-Adoption weiter beschleunigt, so dass Echtzeit-Zugang zu Patientenakten und eine verbesserte Koordination in den Pflegenetzen möglich ist. Anbieter investieren in integrierte EMR-Systeme, die die klinische Entscheidungsfindung unterstützen, Fehler reduzieren und die Einhaltung von HIPAA und anderen Gesundheitsvorschriften sicherstellen. Auch die Nachfrage nach patientenzentrierten Lösungen, einschließlich Portalen und mobilen Anwendungen, treibt das Wachstum voran. Der US-Markt profitiert von einer hohen Konzentration von großen EMR-Software-Anbietern, die fortschrittliche Analytik, KI-Integration und anpassbare Lösungen anbieten. Krankenhäuser nutzen EMR-Plattformen, um datengesteuerte Entscheidungsfindung zu verbessern, Ressourcenzuweisung zu optimieren und das Patientenengagement zu verbessern. Kontinuierliche Upgrades in Software, Cybersicherheit und Interoperabilität verstärken die Adoption. Staatliche Anreize, Förderpolitiken und robuste IT-Infrastruktur stärken die Marktdurchdringung weiter. Die USA sind nach wie vor der größte EMR-Adopter in Nordamerika aufgrund einer Kombination aus technologischer Bereitschaft, Digitalisierungsinitiativen im Gesundheitswesen und starken privaten und öffentlichen Investitionen in die digitale Gesundheit.
Europe Hospital Electronic Medical Records (EMR) Systems Market Insight
Der europäische Markt für Krankenhauselektronik (EMR) soll sich während der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausweiten, der durch zunehmende staatliche Initiativen für die digitale Gesundheit, strenge Gesundheitsvorschriften und die Notwendigkeit einer Verbesserung der Patientenversorgungseffizienz vorangetrieben wird. Länder wie die USA und Deutschland erleben einen stetigen Anstieg der EMR-Adoption in öffentlichen und privaten Krankenhäusern aufgrund von Modernisierungsprogrammen und der Betonung der elektronischen Patientenakte. Healthcare-Anbieter konzentrieren sich auf die Implementierung interoperabler Systeme, die einen nahtlosen Austausch von Patientendaten in Krankenhäusern, Kliniken und Pflegenetzwerken ermöglichen. Die Nachfrage nach Cloud-basierten EMR-Lösungen und fortschrittlichen Datenanalysen wächst und erleichtert eine bessere klinische Entscheidungsfindung. Das zunehmende Bewusstsein der Patienten, verbunden mit Investitionen in die IT-Infrastruktur des Krankenhauses, fördert die digitale Transformation. EMR-Systeme helfen auch Krankenhäusern, Papierarbeiten zu reduzieren, die betriebliche Effizienz zu verbessern und die DSGVO und andere regionale Datenschutzgesetze einzuhalten. Integration mit Telemedizin, mobilen Anwendungen und Remote-Monitoring-Geräten weitere Kraftstoffe Annahme.
US Hospital Electronic Medical Records (EMR) Systems Market Insight
Der US-Krankenhaus-Elektronik-Datensatz (EMR)-Systeme-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, angetrieben durch Regierungspolitiken zur Förderung der digitalen Gesundheitsversorgung und der NHS- Modernisierungsprogramme. Krankenhäuser übernehmen zunehmend EMR-Plattformen, um die Patientenversorgung zu verbessern, medizinische Fehler zu reduzieren und administrative Aufgaben zu optimieren. Der wachsende Fokus auf geduldig-zentrische Betreuung, kombiniert mit robuster IT-Infrastruktur, unterstützt eine weit verbreitete EMR-Integration. Anbieter implementieren Cloud-basierte und interoperable EMR-Lösungen für eine verbesserte Datenverfügbarkeit und Zusammenarbeit zwischen Fachleuten im Gesundheitswesen. Das starke IT-Ökosystem der USA im Gesundheitswesen sowie Initiativen für den bundesweiten Gesundheitsdatenaustausch fördern die weitere Annahme. Die Integration von EMR-Systemen mit mobilen Apps, Tele-Gesundheitsdiensten und digitalen Reporting-Tools trägt ebenfalls zum Wachstum bei. Die Sensibilisierung für die Vorteile elektronischer Patientenakte bei Klinikern und Patienten erhöht das Marktpotenzial. Kontinuierliche Upgrades in Software-, KI-basierten Analytik- und Cybersicherheitsmaßnahmen verstärken das Vertrauen und die Annahme.
Deutschland Hospital Electronic Medical Records (EMR) Systems Market Insight
Der deutsche Krankenhauselektronikmarkt für medizinische Aufzeichnungen (EMR) soll sich während der Prognosezeit mit einer beträchtlichen CAGR ausweiten, die von staatlichen Initiativen für die digitale Gesundheitsversorgung, fortgeschrittene IT-Infrastruktur des Krankenhauses und zunehmendem Bewusstsein für die Vorteile elektronischer Patientenaufzeichnungen gefördert wird. Krankenhäuser implementieren zunehmend EMR-Plattformen, um die Patientensicherheit zu verbessern, Workflows zu optimieren und Forschung und Analytik zu unterstützen. Der Schwerpunkt auf umweltfreundlichen und energieeffizienten IT-Lösungen fördert auch die Annahme. Interoperable EMR-Lösungen gewinnen an Traktion und ermöglichen einen nahtlosen Datenaustausch über Gesundheitseinrichtungen. Der Fokus Deutschlands auf Innovation, technologische Integration und robuste Cyber-Sicherheitsmaßnahmen ermutigt Krankenhäuser, fortschrittliche EMR-Systeme zu übernehmen. Anbieter nutzen Cloud-basierte, mobil zugängliche und AI-verstärkte EMR-Plattformen, um die operative Effizienz zu verbessern. Die Steigerung der Gesundheitsausgaben und der starken regulatorischen Rahmen unterstützen das Marktwachstum weiter. Die Integration mit Telemedizin und angeschlossenen Gesundheitsgeräten verbessert die Patientenüberwachung und reduziert die administrativen Belastungen.
Asia-Pacific Hospital Electronic Medical Records (EMR) Systems Market Insight
Der asiatisch-pazifische Markt für elektronische medizinische Aufzeichnungen (EMR) ist bereit, während der Prognosezeit mit dem schnellsten CAGR zu wachsen, der durch die Ausweitung der Gesundheitsinfrastruktur, steigende Regierungsinitiativen für die digitale Gesundheit und die Erhöhung der EMR-Adoption in Schwellenländern wie China und Indien angetrieben wird. Schnelle Urbanisierung, wachsende Mittelschichtpopulationen und steigende Gesundheitsausgaben treiben die Nachfrage nach Krankenhausdigitalisierung. Länder in APAC investieren zunehmend in interoperable, Cloud-basierte EMR-Lösungen, um die Patientenversorgung, Effizienz und regulatorische Compliance zu verbessern. Die Präsenz von unterstützenden Politiken, wie die nationale Digital Health Mission Indiens und Chinas Initiative Healthy China 2030, fördert die weit verbreitete Annahme. Die Region erlebt die Integration von EMR-Systemen mit Telemedizin, mobilen Gesundheitsanwendungen und IoT-basierten Hospital Management-Lösungen. Krankenhäuser nutzen EMR-Plattformen, um Papier zu reduzieren, klinische Entscheidungsfindung zu verbessern und Workflows zu optimieren. Das zunehmende Bewusstsein für die Vorteile digitaler Aufzeichnungen bei Gesundheitsdienstleistern und Patienten fördert das Wachstum. Die Verfügbarkeit erschwinglicher EMR-Lösungen, kombiniert mit einer starken IT-Infrastrukturentwicklung, unterstützt die Markterweiterung. Die Position von APAC als Fertigungsnabe für EMR-Systemkomponenten erhöht auch die Zugänglichkeit und Adoption.
Japan Hospital Electronic Medical Records (EMR) Systems Market Insight
Der Markt für elektronische medizinische Aufzeichnungen im japanischen Krankenhaus (EMR) wächst aufgrund der hochtechnologischen Gesundheitsumgebung des Landes, der schnellen Urbanisierung und der Betonung der Patientensicherheit und des Komforts stetig. Krankenhäuser übernehmen EMR-Systeme, um die betriebliche Effizienz zu verbessern, Patientenakte zu optimieren und eine integrierte Versorgung über Anlagen hinweg zu ermöglichen. Regierungsprogramme zur Unterstützung der digitalen Gesundheitserziehung, gekoppelt mit Investitionen in die IT-Infrastruktur des Krankenhauses, beschleunigen den EMR-Einsatz. Die Integration von EMR-Systemen mit mobilen Anwendungen, IoT-Geräten und Telemedizin-Plattformen verbessert die Patientenüberwachung und den Zugriff. Die alternde Bevölkerung Japans treibt auch die Nachfrage nach einfach zu bedienenden, sicheren digitalen Gesundheitslösungen in Wohn- und klinischen Umgebungen an. Krankenhäuser implementieren zunehmend interoperable, Cloud-basierte EMR-Plattformen, um die Daten Zugänglichkeit zu verbessern. Das Bewusstsein für die Vorteile von EMR-Systemen unter den Gesundheitsberufen verstärkt die Annahme. Die mit EMR-Plattformen integrierten fortschrittlichen Analyse- und KI-Tools unterstützen prädiktive Gesundheits- und Betriebsoptimierung. Sicherheits-, Compliance- und Datenschutzmaßnahmen werden hervorgehoben, um das Vertrauen der Patienten zu erhalten.
China Hospital Electronic Medical Records (EMR) Systems Market Insight
Der China Hospital Electronic Medical Records (EMR)-Systeme-Markt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, angetrieben durch schnelle Urbanisierung, eine wachsende Mittelklasse und zunehmende technologische Adoption. Der Fokus der Regierung auf intelligente Krankenhäuser, digitale Gesundheitsakte und bundesweite EMR-Standardisierung fördert das Marktwachstum. Krankenhäuser implementieren zunehmend interoperable und Cloud-basierte EMR-Lösungen, um den Betrieb zu optimieren, die Patientenversorgung zu verbessern und die regulatorische Compliance zu unterstützen. Der Weg zu intelligenten Städten und integrierten Gesundheitssystemen, zusammen mit nationalen EMR-Lösungsanbietern, erhöht die Zugänglichkeit und Erreichbarkeit. Chinas wachsende Gesundheitsinfrastruktur, zusammen mit steigendem Bewusstsein bei Klinikern und Patienten, treibt die Adoption in städtischen und ländlichen Krankenhäusern an. Die Integration mit mobilen Anwendungen, Telemedizin und IoT-Geräten beschleunigt die EMR-Bereitstellung weiter. Der Markt profitiert von kontinuierlichen staatlichen Investitionen in digitale Gesundheitsprogramme. Krankenhäuser übernehmen AI-powered EMR-Analysen, um die klinische Entscheidungsfindung zu verbessern und Ressourcen zu optimieren. Die Steigerung der Gesundheitsausgaben, die starken regulatorischen Politiken und die technologiegetriebenen Workflows unterstützen nachhaltig das Marktwachstum.
Hospital Electronic Medical Records (EMR) Systems Market Share
Die Hospital Electronic Medical Records (EMR) Systems Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Cerner Corporation (USA)
- Epic Systems Corporation (USA)
- McKesson Corporation (USA)
- athenahealth (USA)
- Meditech (USA)
- Siemens Healthineers (Deutschland)
- GE Healthcare (USA)
- Philips Healthcare (Niederlande)
- eClinicalWorks (USA)
- NextGen Healthcare (USA)
- Optum (US)
- Greenway Health (USA)
- HMS Holdings (US)
- AdvancedMD (US)
- Infor Healthcare (US)
- IBM Watson Health (USA)
- Oracle Health Sciences (USA)
- CompuGroup Medical (Deutschland)
- NTT Data Healthcare (Japan)
Aktuelle Entwicklungen in Global Hospital Electronic Medical Records (EMR) Systems Market
- Im Januar 2021 kündigte Philips Healthcare, ein weltweit führender Anbieter von Gesundheitstechnologie, die Akquisition von Capsule Technologies, einem Unternehmen, das sich auf die Integration von Medizinprodukten und die Datenkonnektivität spezialisierte, an, um die Fähigkeiten von Philips im Krankenhaus-EMR-System zu erweitern und die Interoperabilität der klinischen Daten in Krankenhäusern zu verbessern
- Im November 2021 startete MyHealthcare, ein Healthcare-Technologie-Unternehmen, eine neue elektronische medizinische Rekord-Suite mit spezialisierten klinischen Workflows, Entscheidungsunterstützungstools und Templates, die auf verschiedene klinische Verfahren zugeschnitten sind, und markiert eine signifikante Produkterweiterung in EMR-Lösungen
- Im Januar 2024 gab GE Healthcare und InterSystems einen gemeinsamen Produktstart einer Cloud-native Datenintegrationsschicht bekannt, die die EMR-Interoperabilität in Krankenhäusern verbessert und einen nahtlosen Austausch von Patienteninformationen zwischen verschiedenen EMR-Systemen ermöglicht.
- Im April 2025 wählte Canada Health Infoway Ava, eine AI‐verstärkte EMR-Plattform, als Empfänger des 2025 Anbieter-Innovationsprogramms, und erkannte Avas Beiträge zur Interoperabilität und Datenaustausch unter EMR-Anbietern in Kanada
- Im Mai 2025 stellte Epic Systems eine neue, in das Krankenhaus EHR integrierte Dokumentations-Fähigkeit vor, um die Erstellung von klinischen Noten zu optimieren und die administrative Arbeitsbelastung für die Kliniker zu reduzieren.
- Im Juli 2025 kündigte MEDITECH eine Erweiterung seiner Expanse EMR-Plattform über Google Cloud an, die eine verbesserte Cloud-basierte Skalierbarkeit, verbesserte Datensicherheit und globale Bereitstellungsoptionen für Krankenhäuser und Gesundheitssysteme für moderne EMR-Lösungen bietet.
- Im Februar 2025 hat das Gulmi-Krankenhaus in der Provinz Lumbini, Nepal, sein EMR-System mit Unterstützung des Nepal-Büros der Weltgesundheitsorganisation modernisiert, die Datengenauigkeit, Interoperabilität und Effizienz verbessert, indem es die Abhängigkeit von Papierrekorden und manuellen Dokumentationen verringert.
- Im August 2025 startete Narayana Health, ein bedeutender Gesundheitsdienstleister in Indien, Aira, ein auf seiner EMR-Plattform von Athma gebautes Dokumentationstool, das die klinischen Dokumentations-Workflows automatisiert und verbesserte Patientenergebnisse unterstützt.
- Im August 2025 kündigte MyMichigan Health and Nimkee Memorial Wellness Center eine kollaborative Initiative an, das Epic EMR-System von MyMichigan mithilfe des Epic Community Connect-Programms zu integrieren, um gemeinsam EMR-Zugang, optimierte Patientenversorgungskoordination und reduzierte redundante Tests zu ermöglichen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











