


Global Industrial IoT Market Segmentation, By Component (Hardware, Software, Services), Technologie (Sensoren, RFID, Industrial Robotics, Machine Vision Systems, Andere), Konnektivität (Wi-Fi, Cellular (4G/5G), Bluetooth Low Energy (BLE), Wired/Ethernet, LPWAN), Bereitstellungsmodus (On-Premises, Cloud-Based, Hybrid), End-Use Industry (Manufacturing
Was ist die industrielle IoT-Marktgröße und -wachstumsrate
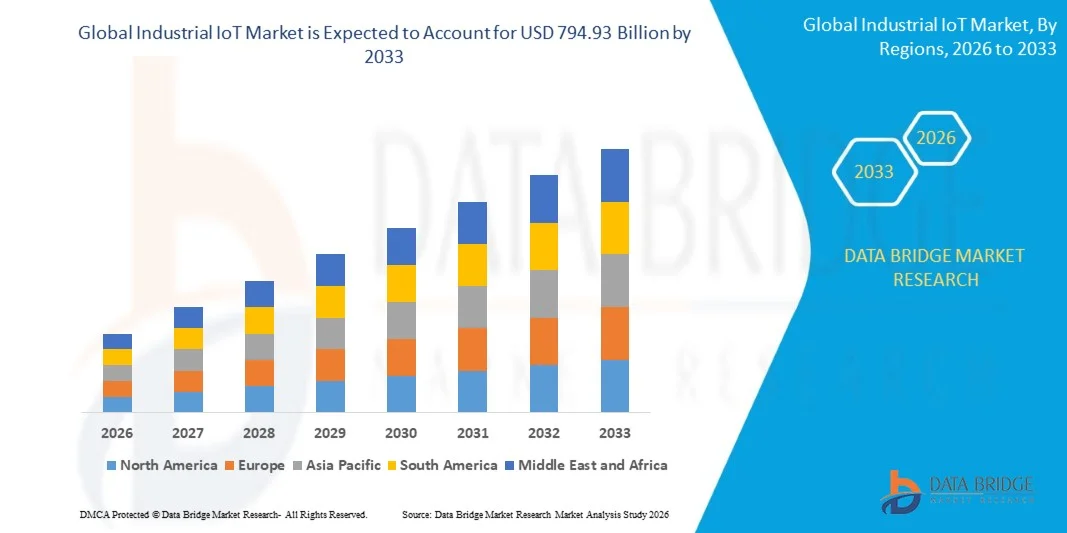
- Nach der Data Bridge Market Research Analyse wurde der industrielle IoT-Markt auf368,15 Milliarden USD in 2025und wird zu erreichen794,93 Milliarden USD bis 2033, in einemCAGR von 10.10% von 2026 bis 2033.
- Der Markt erlebt ein starkes Wachstum, das durch die zunehmende Annahme vonKünstliche Intelligenz (KI)undmaschinelles Lernen (ML)über die Endverbraucherindustrie, den Anstieg der Implementierung von Sensoren und verteilten Steuerungssystemen im Geschäftsbetrieb und die beschleunigte globale Einführung von Industrie 4.0-Initiativen.
- Steigerung von Unternehmensinvestitionen in vorausschauende Instandhaltung,Digital Twin Technologie, und Edge-Computing-Infrastruktur, kombiniert mit Erweiterung5G-Konnektivitätund wachsende Nachfrage nach Echtzeit-Betriebssicht, beschleunigt die Markterweiterung in den Bereichen Produktion, Energie und Logistik.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 368.15 Milliarden
- Voraussichtlicher Marktwert (2033): USD 794,93 Milliarden
- Prognose CAGR (2026–2033): 10.10%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Industrial IoT Market
- Nordamerika dominierte den globalen industriellen IoT-Markt mit dem größten Umsatzanteil von 36,40 % im Jahr 2025, unterstützt durch die frühzeitige Einführung von Industrie 4.0-Technologien, starken IT-Budgets im Unternehmen und die Präsenz führender UnternehmenIIoT-TechnologieAnbieter.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 13,50% von 2026 bis 2033 sein, die durch schnelle Industrialisierung, Erweiterung intelligenter Fertigungsinitiativen und steigende staatliche Unterstützung für die digitale Transformation in China und Indien gefördert wird.
- Das Hardware-Segment führte den Markt mit einem Anteil von 46,70% im Jahr 2025, angetrieben durch nachhaltige Investitionen in Sensoren, Gateways und Controller, die erforderlich sind, um industrielle Geräte physisch mit IoT-Netzwerken zu verbinden.
- Das Dienstleistungssegment ist die am schnellsten wachsende Komponente, die eine CAGR von 13,20% registriert, was die steigende Nachfrage nach Systemintegration und Managed Services in komplexen, multi-vendor-Einsätzen widerspiegelt.
- Das Segment Sensoren dominierte die Technologiekategorie mit einem Umsatzanteil von 32,50% im Jahr 2025, da dies die effektivste Technologie zur Gewinnung von Echtzeit-Betriebsdaten aus industriellen Komponenten bleibt.
- Die verarbeitende Endverbraucherindustrie entfiel 2025 auf 31,80% des Marktanteils, der durch die weit verbreitete Einführung von Smart Factory-Initiativen, vorausschauende Wartung und digitale Zwillingstechnologie verursacht wurde.
- Das Segment Edge-Computing-Datenverarbeitung ist die am schnellsten wachsende Kategorie, mit einem CAGR von 16,80%, angetrieben durch steigende Nachfrage nach Submillisekunden, deterministische Latenzverarbeitung in Echtzeit-Industriesteuerungsanwendungen.
Report Scope und Industrial IoT Market Segmentation
|
Attribute |
Industrial IoT Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Schlüsseltrend im industriellen IoT-Markt
- Unternehmen integrieren zunehmend KI- und generative KI-Fähigkeiten direkt in industrielle Plattformen, um die Fehlerbehebung, Vorhersageanalyse und die autonome Anomalie-Erkennung auf Fabrikebene zu ermöglichen.
- So erweiterte Microsoft im Jahr 2025 seine strategische Zusammenarbeit mit Rockwell Automation, um Azure IoT Operations mit der Rockwell's FactoryTalk Optix-Plattform zu integrieren. So können Hersteller KI-geführte Anweisungen und natürliche Sprachansagen für die Fehlerbehebung auf dem Werksboden nutzen.
- Führende Automatisierungshersteller vereinen zunehmend KI-Kopilot-Funktionen direkt in Engineering- und Design-Tools, um die Entwicklung zu beschleunigen und die Abhängigkeit von spezialisierter Programmierkompetenz zu reduzieren.
- So kündigte Rockwell Automation auf der SPS 2025 die Integration einer KI-Kopilot-Funktion innerhalb seines Design Studio-Engineering-Tools an und nutzte die NVIDIA-Technologie, um Leitercode zu erklären und die Dokumentation lokal auf der GPU eines PCs zu unterstützen.
- Da die Unternehmen weiterhin KI-getriebene Automatisierungs- und natürliche Sprachschnittstellen für den industriellen Betrieb priorisieren, werden die Anbieter erwartet, dass sie Investitionen in generative KI-fähige IIoT-Plattformen beschleunigen und intelligente Automatisierung als Kernmarkttrend stärken.
Was sind die Schlüsseltreiber des Industrial IoT-Marktes
- Die Zunahme der künstlichen Intelligenz (KI) und des maschinellen Lernens (ML) in der gesamten Endverbraucherindustrie, verbunden mit dem Anstieg der Implementierung von Sensoren und verteilten Steuerungssystemen im Geschäftsbetrieb, sind wichtige Faktoren, die den industriellen IoT-Markt vorantreiben.
- Zum Beispiel hat Siemens im März 2025 eine erweiterte Partnerschaft mit Microsoft hinsichtlich Siemens Xcelerator, seiner offenen digitalen Business-Plattform, gezeigt, um die Integration von Informationstechnologie (IT) und operativer Technologie (OT) für Unternehmenskunden zu erleichtern.
- Das wachsende Unternehmen konzentriert sich darauf, ungeplante Ausfallzeiten zu reduzieren und die Anlagensicherheit zu verbessern, treibt nachhaltige Investitionen in vorausschauende Instandhaltungs- und Industrieüberwachungstechnik voran.
- Zum Beispiel hat ABB im Dezember 2025 eine Vereinbarung zum Erwerb von IPEC, einem britischen Technologieunternehmen, das sich auf die frühzeitige Erkennung von elektrischen Betriebsstörungen spezialisiert hat, getroffen, um sein vorausschauendes Wartungs-Service-Portfolio zu stärken, das die Ausfallzeiten um bis zu 90% und die Wartungskosten um bis zu 85% senken soll.
- Da die Industrie zunehmend auf vernetzte Systeme angewiesen ist, um den Betrieb zu optimieren, die Produktivität zu steigern und eine vorausschauende Wartung zu ermöglichen, wird erwartet, dass nachhaltige Investitionen in die industrielle IoT-Infrastruktur ein wichtiger Wachstumstreiber für den Markt bleiben.
Welche Faktoren fordern das Wachstum des industriellen IoT-Markts auf
- Der Mangel an Standardisierung in IoT-Protokollen über verschiedene Anbieter und Plattformen schafft Interoperabilitätslücken, die großflächige, multi-vendor industrielle IoT-Einsätze komplizieren.
- Industrial IoT-Systeme bleiben für Cyberangriffe anfällig, da die Verbindung bisher isolierter operativer Technologieumgebungen mit breiteren Netzwerken die potenzielle Angriffsfläche für kritische Infrastruktur erweitert.
- Die Integration der IoT-Technologie mit der alten Industrieinfrastruktur erfordert umfangreiche Investitionen und spezialisierte Expertise, wodurch ein Mangel an qualifizierter operativer Technologie (OT) und Informatik (IT) Fachleuten, die diese Hybrid-Umgebungen verwalten können.
- Die Kombination von Interoperabilitätslücken in Industrieprotokollen, steigenden Cybersicherheitsrisiken und einem Mangel an qualifizierten OT/IT-Profis schränkt das Tempo der industriellen IoT-Bereitstellung trotz starker zugrunde liegender Nachfrage weiter ein.
Wie wird der Industrial IoT Market segmentiert
Der industrielle IoT-Markt wird auf Basis von Komponenten, Technologie, Konnektivität, Bereitstellungsmodus, End-Use-Industrie, Anwendung, Organisationsgröße, Plattformschicht, Datenverarbeitung und Distributionskanal segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der globale industrielle IoT-Markt in Hardware, Software und Services segmentiert. Das Hardware-Segment dominierte den Markt mit einem Anteil von 46,70% im Jahr 2025, angetrieben durch nachhaltige Investitionen in Sensoren, Gateways und Controller, die erforderlich sind, um industrielle Geräte physisch mit IoT-Netzwerken zu verbinden.
Das Dienstleistungssegment soll das schnellste Wachstum bei einem CAGR von 13,20% von 2026 bis 2033 registrieren, das von steigender Nachfrage nach Systemintegration, Beratung und Managed Services angetrieben wird, da Unternehmen zunehmend komplexe, multi-vendor IIoT-Einsätze navigieren.
- Von der Technik
Auf Basis der Technologie wird der globale industrielle IoT-Markt in Sensoren, RFID, Industrierobotik, Bildverarbeitungssysteme und andere segmentiert. Das Segment Sensoren dominierte den Markt mit einem Anteil von 32,50% im Jahr 2025, da diese Technologie die effektivste Option für die Gewinnung von Echtzeit-Betriebsdaten direkt aus industriellen Komponenten und Geräten bleibt.
Das Segment Bildverarbeitungssysteme wird von 2026 bis 2033 mit einem schnellsten CAGR von 14,80% bezeugt, der durch die zunehmende Übernahme von AI-powered visuellen Inspektionen zur Qualitätskontrolle und Defekterkennung in intelligenten Fertigungsumgebungen angetrieben wird.
- Durch Konnektivität
Auf Basis der Konnektivität wird der globale industrielle IoT-Markt in Wi-Fi, zellular (4G/5G), Bluetooth Low Energy (BLE), drahtgebunden/Ethernet und LPWAN segmentiert. Das Segment Wi-Fi dominierte den Markt mit einem Anteil von 38,60% im Jahr 2025, unterstützt durch seine breite Verfügbarkeit, hohe Bandbreite und etablierte Integration in bestehende Fabrik- und Anlagennetze.
Das Segment Bluetooth Low Energy (BLE) wird voraussichtlich den schnellsten CAGR von 15,10% von 2026 bis 2033 erleben, der durch seine Energieeffizienz und wachsende Eignung für batteriebetriebene Sensoren in großen Industrie- und Lagerumgebungen angetrieben wird.
- Durch Einsatzmodus
Auf Basis des Bereitstellungsmodus wird der globale industrielle IoT-Markt zu On-Premises, Cloud-basierten und Hybriden segmentiert. Das On-Premises-Segment dominierte den Markt mit einem Anteil von 52,00 % im Jahr 2025, was die kontinuierliche Unternehmenspräferenz für die direkte Kontrolle über sensible Daten der operativen Technologie und die Anforderungen an die Integration der alten Infrastruktur widerspiegelte.
Das Cloud-basierte Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 16,40 % bezeugt, das durch die steigende Unternehmensannahme skalierbarer, abonnementbasierter IIoT-Plattformen, die die Infrastrukturinvestitionen im Vorfeld reduzieren, vorangetrieben wird.
- Von End-Use Industrie
Auf Basis der Endverwendungsbranche wird der globale Industrie-Ioto-Markt in Produktion, Energie & Dienstprogramme, Öl & Gas, Transport & Logistik und Gesundheitsversorgung segmentiert. Das Produktionssegment dominierte den Markt mit einem Anteil von 31,80% im Jahr 2025, der durch die weit verbreitete Annahme von Smart Factory-Initiativen, vorausschauende Wartung und digitale Zwillingstechnologie in globalen Produktionsanlagen getrieben wurde.
Das Segment Transport & Logistik wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 13.90% erleben, angetrieben durch steigende Nachfrage nach Echtzeit-Flottenverfolgungs-, Kalt-Ketten-Überwachungs- und Lieferkettensichtslösungen.
- Anwendung
Auf Basis der Anwendung wird der globale industrielle IoT-Markt in vorausschauende Wartung, Asset Tracking & Management, Supply Chain Management, Smart Manufacturing/Digital Twin und Remote Monitoring segmentiert. Das vorausschauende Instandhaltungssegment dominierte den Markt mit einem Anteil von 28,40 % im Jahr 2025, der durch den wachsenden Unternehmensfokus auf die Reduzierung ungeplanter Ausfallzeiten und Wartungskosten durch AI-basierte Ausfallvorhersage getrieben wurde.
Das Fernüberwachungssegment soll die schnellste CAGR von 2026 bis 2033 von 14,20% beobachten, die durch eine steigende Nachfrage nach Echtzeitsicht in geographisch verteilte Industrieanlagen und Infrastrukturen verursacht wird.
- Durch Organisation Größe
Auf Basis der Organisationsgröße wird der globale industrielle IoT-Markt in große Unternehmen und kleine und mittlere Unternehmen (KMU) segmentiert. Das große Segment der Unternehmen dominierte den Markt mit einem Anteil von 68.00% im Jahr 2025, unterstützt durch eine größere Kapitalverfügbarkeit für groß angelegte Investitionen in die Infrastruktur von IIoT und digitale Transformationsinitiativen.
Das Segment Klein- und Mittelbetriebe (KMU) wird von 2026 bis 2033 mit einem schnellsten CAGR von 13,60% rechnen, der durch sinkende Hardwarekosten und steigende Verfügbarkeit von erschwinglichen, abonnementbasierten IIoT-Plattformen, die auf kleinere Betriebe zugeschnitten sind, angetrieben wird.
- Von der Plattformebene
Auf Basis der Plattformschicht wird der globale industrielle IoT-Markt in Gerätemanagement, Konnektivitätsmanagement, Application Enablement und Analytik & Data Management segmentiert. Das Segment Analytik & Datenmanagement dominierte den Markt mit einem Anteil von 33.20% im Jahr 2025, was die zentrale Rolle der Datenverarbeitung und der Erkenntnissegenerierung bei der Bereitstellung messbarer Werte von vernetzten Industriesystemen widerspiegelt.
Das Application Enablement-Segment wird mit dem schnellsten CAGR von 14,50% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Low-Code- und No-Code-Entwicklungstools, die benutzerdefinierte IIoT-Anwendungs-Bereitstellung beschleunigen.
- Durch Datenverarbeitung
Auf Basis der Datenverarbeitung wird der globale industrielle IoT-Markt in Edge Computing und Cloud Computing segmentiert. Das Segment Cloud Computing dominierte den Markt mit einem Anteil von 57,00 % im Jahr 2025, unterstützt durch seine Skalierbarkeit, zentrale Datenmanagement-Funktionen und Integration mit großen Unternehmensanalysen und KI-Plattformen.
Das Segment Edge Computing wird erwartet, dass die schnellste CAGR von 16,80% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Submillisekunden, deterministische Latenzverarbeitung für Echtzeit-Industriesteuerung und sicherheitskritische Anwendungen.
- Durch den Verteilerkanal
Auf Basis des Distributionskanals wird der globale industrielle IoT-Markt in Direktverkäufe, Systemintegratoren & Wertschöpfungsreseller und Online/Cloud-Marktplatz segmentiert. Das Segment Systemintegratoren & Wertschöpfungsreseller dominierte den Markt mit einem Anteil von 46,50 % im Jahr 2025, was die komplexe, multi-vendor Natur der meisten Unternehmens-IIoT-Einsätze widerspiegelt, die in der Regel spezialisierte Implementierungsexpertise erfordern.
Das Segment Online/Cloud-Marktplatz wird voraussichtlich die schnellste CAGR von 15,90% von 2026 bis 2033 bezeugen, die durch die zunehmende Beschaffung von IIoT-Software und Plattformkapazität direkt über große Cloud-Provider-Marktplätze angetrieben wird.
Welche Region hält den größten Teil des industriellen IoT-Markts
- Nordamerika dominierte den industriellen IoT-Markt und entfiel 2025 auf den größten Umsatzanteil von 36,40 %, unterstützt durch die frühzeitige Einführung von Industrie 4.0-Technologien, starken IT-Budgets im Unternehmen und die Präsenz führender IIoT-Plattformen und Technologieanbieter.
- Die Region profitiert auch von robusten Investitionen in Automatisierungstechnologien, reife Cloud- und Edge-Computing-Infrastruktur und anhaltender Expansion von KI-getriebenen vorausschauenden Wartungs- und digitalen Twin-Plattformen, die die Führungsposition Nordamerikas im globalen Markt weiter stärken.
US Industrial IoT Market Insight
Der US-amerikanische Industrie-I IoT-Markt erlebt ein starkes Wachstum, unterstützt durch robuste Unternehmensinvestitionen in Automatisierungstechnologien und eine kontinuierliche Modernisierung veralteter Industrieleitsysteme. Führende Technologie-Anbieter stellen weiterhin auf Fertigungs-, Energie- und Logistik-Operationen zugeschnittene Predictive Maintenance-, Digital Twin- und Edge Computing-Plattformen vor. Die zunehmende Integration von generativem KI in industrielle Plattformen trägt weiter zum Marktwachstum in den USA bei.
Deutschland Industrial IoT Market Insight
Der industrielle IoT-Markt in Deutschland wächst stetig, verankert durch eine fortschrittliche industrielle Basis, starke Industrie 4.0-Adoption und robuste staatliche Investitionen in die Fertigungsdigitalisierung. Führende inländische Automatisierungshersteller führen weiterhin vernetzte Industrieplattformen, Edge Computing-Lösungen und datengetriebene Automatisierungstechnologien ein, die auf den starken Fertigungssektor des Landes zugeschnitten sind.
Asia-Pacific Industrial IoT Market Insight
Der asiatisch-pazifische industrielle IoT-Markt wird erwartet, dass das weltweit schnellste Wachstum bezeugt wird, das von einer schnellen Industrialisierung, einer Expansion von intelligenten Fertigungsinitiativen und einer steigenden staatlichen Unterstützung für die digitale Transformation in China, Indien und Japan geprägt ist. Die wachsende inländische Fertigungskapazität in Verbindung mit den wachsenden 5G-fähigen Industrie-Ioto-Netzwerken unterstützt weiterhin eine starke regionale Markterweiterung.
Japan Industrial IoT Market Insight
Der japanische Industrie-Ioto-Markt zeigt ein konsequentes Wachstum, unterstützt durch die fortschrittliche Fertigungsbasis des Landes und einen starken Fokus auf Robotik und Automatisierung. Inländische und internationale Anbieter stellen weiterhin fortschrittliche Sensor-, Konnektivitäts- und Analyselösungen vor, die auf die Anforderungen der Präzisionsfertigung und der industriellen Automatisierung in Japan zugeschnitten sind.
China Industrial IoT Market Insight
Der China Industrial IoT-Markt wächst rasant, angetrieben von großen staatlichen Investitionen in intelligente Fertigungs- und industrielle Digitalisierungsinitiativen. Die wachsende Fertigungskapazität in der heimischen Technologie, kombiniert mit einer schnellen 5G-Netzwerkerweiterung, verbessert die Erreichbarkeit und Verfügbarkeit industrieller IoT-Infrastruktur und unterstützt ein starkes Marktwachstum in ganz China.
Welche sind die Top-Unternehmen im industriellen IoT-Markt
Die industrielle IoT-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Siemens AG(Deutschland)
- General Electric Company(US)
- IBM Corporation(US)
- Cisco Systems, Inc.(US)
- Microsoft Corporation(US)
- Robert Bosch GmbH(Deutschland)
- Schneider(Frankreich)
- Rockwell Automation, Inc.(US)
- Honeywell International Inc.(US)
- ABB Ltd.(Schweiz)
- Huawei Technologies Co., Ltd(China)
- Intel Corporation(US)
- SAP SE(Deutschland)
- Hitachi, Ltd.(Japan)
- PTC Inc.(US)
Was sind die neuesten Entwicklungen im industriellen IoT-Markt
- Im Dezember 2025 unterzeichnete ABB eine Vereinbarung zum Erwerb von IPEC, einem britischen Technologieunternehmen mit mehr als 30 Jahren Know-how in der Elektrodiagnostik, der Stärkung seines vorausschauenden Wartungs-Service-Portfolios, um Ausfallzeiten um bis zu 90% und Wartungskosten um bis zu 85% zu reduzieren.
- Im Dezember 2025 kündigte Rockwell Automation auf der SPS 2025 die Integration einer KI-Kopilot-Funktion innerhalb seines Design Studio-Engineering-Tools an, um die NVIDIA-Technologie zu nutzen, um Leitercode zu erklären und die Dokumentation lokal auf der GPU eines PCs zu unterstützen.
- Im Jahr 2025 erweiterte Microsoft seine strategische Zusammenarbeit mit Rockwell Automation, um Azure IoT Operations mit der Plattform FactoryTalk Optix von Rockwell zu integrieren. So können Hersteller KI-geführte Anweisungen und natürliche Sprachansagen zur Fehlerbehebung auf dem Werksboden nutzen.
- Im März 2025 enthüllte Siemens eine erweiterte Partnerschaft mit Microsoft bezüglich Siemens Xcelerator, der offenen digitalen Business-Plattform von Siemens, um die Integration von IT und OT für Unternehmenskunden zu erleichtern.
- ABB baute seine Genix Industrial Analytics and AI Suite, seine führende industrielle Plattform, die OT-, IT- und Engineering-Technologie integriert, durch eine strategische Partnerschaft mit Microsoft mit Azure Cloud-Infrastruktur und OpenAI-Services zusammen mit der eigenen Industrie-Domain-Expertise von ABB weiter aus.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN INDUSTRIELLEN IOT-MARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNGEN
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 DBMR-Dreibeindatenvalidierungsmodell
2.5 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.6 DBMR-Marktpositionsraster
2.7 ANALYSE DES LIEFERANTENANTEILS
2.8 MULTIVARIATE MODELLIERUNG
2.9 TECHNOLOGIE-ZEITPLANKURVE
2.1 Marktendnutzungs-Abdeckungsraster
2.11 SEKUNDÄRQUELLEN
2.12 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 Anwendungsfallanalyse
4.1.1 ÜBERBLICK
4.1.2 VORAUSSCHAUENDE WARTUNG
4.1.3 STANDORTVERFOLGUNG
4.1.4 ARBEITSPLATZANALYSE
4.1.5 FERNÜBERWACHUNG DER QUALITÄT
4.1.6 ENERGIEOPTIMIERUNG
5 MARKTÜBERSICHT
5.1 TREIBER
5.1.1 Zunahme der Nutzung von künstlicher Intelligenz (KI) und maschinellem Lernen (ML) in der Endverbraucherindustrie
5.1.2 Starke Zunahme der Implementierung von Sensoren und verteilten Steuerungssystemen im Geschäftsbetrieb
5.1.3 Steigender Bedarf an Echtzeit-Datenlösungen und -diensten
5.1.4 Steigerung der Durchdringung von Industrie 4.0 in der Automobil- und Fertigungsindustrie
5.2 EINSCHRÄNKUNGEN
5.2.1 Mangel an Fachkräften und Schulungen
5.2.2 Höhere Wahrscheinlichkeit von Gerätediebstahl und Datenlecks
5.2.3 Anstieg der technischen Komplexität aufgrund des täglichen technologischen Fortschritts
5.3 CHANCEN
5.3.1 Anstieg der Internetdurchdringung weltweit
5.3.2 Zunahme des Digitalisierungstrends
5.3.3 FORTSCHRITTE IN INTELLIGENTEN TECHNOLOGIEN
5.3.4 HOHE ANNAHME DES CLOUD-BASIERTEN BEREITSTELLUNGSMODELLS
5.4 HERAUSFORDERUNGEN
5.4.1 HOHE INSTALLATIONSKOSTEN
5.4.2 Schwierigkeiten bei der Integration von IoT-Geräten
6 GLOBALER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE
6.1 ÜBERBLICK
6.2 SENSOREN
6.3 INDUSTRIEROBOTIK
6.4 KAMERAS
6.5 VERTEILTES STEUERSYSTEM
6.6 GPS/GNSS
6.7 NETZWERKTECHNOLOGIE
6.8 RFID
6.9 SCHNITTSTELLENKARTE
6.1 ZUSTANDSÜBERWACHUNG
6.11 ERTRAGSÜBERWACHUNG
6.12 Intelligente Zähler
6.13 SMART BEACON
6.14 Durchfluss- und Anwendungssteuerungsgerät
6.15 FÜHRUNG UND STEUERUNG
6.16 ELEKTRONISCHE REGALETIKETTEN
7 GLOBALER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG
7.1 ÜBERSICHT
7.2 SCADA
7.3 MES
7.4 PLM
7.5 VERTEILTES STEUERSYSTEM
7.6 TRANSIT-MANAGEMENT-SYSTEM
7.7 STÖRUNGSMANAGEMENTSYSTEM
7.8 VISUALISIERUNGSSOFTWARE
7.9 FERNÜBERWACHUNG DES PATIENTEN
7.1 Einzelhandelsmanagement-Software
7.11 Betriebsmanagementsystem
7.12 SONSTIGES
8 GLOBALER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT
8.1 ÜBERSICHT
8.2 KABELGEBUNDEN
8.3 DRAHTLOS
8.4 HYBRID
9 GLOBALER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG
9.1 ÜBERSICHT
9.2 HERSTELLUNG
9.3 TRANSPORT & LOGISTIK
9.4 ENERGIE
9.5 ÖL & GAS
9.6 METALL & BERGBAU
9.7 GESUNDHEITSWESEN
9.8 EINZELHANDEL
9.9 LANDWIRTSCHAFT
9.1 SONSTIGES
10 GLOBALER INDUSTRIELLER IOT-MARKT, NACH REGION
10.1 ÜBERSICHT
10.2 ASIEN-PAZIFIK
10.2.1 CHINA
10.2.2 JAPAN
10.2.3 SÜDKOREA
10.2.4 INDIEN
10.2.5 AUSTRALIEN
10.2.6 INDONESIEN
10.2.7 THAILAND
10.2.8 SINGAPUR
10.2.9 MALAYSIA
10.2.10 PHILIPPINEN
10.2.11 RESTLICHER ASIEN-PAZIFIK-RAUM
10.3 NORDAMERIKA
10.3.1 USA
10.3.2 KANADA
10.3.3 MEXIKO
10.4 EUROPA
10.4.1 DEUTSCHLAND
10.4.2 Vereinigtes Königreich
10.4.3 FRANKREICH
10.4.4 ITALIEN
10.4.5 SPANIEN
10.4.6 SCHWEIZ
10.4.7 NIEDERLANDE
10.4.8 TÜRKEI
10.4.9 RUSSLAND
10.4.10 BELGIEN
10.4.11 RESTLICHES EUROPA
10.5 NAHER OSTEN UND AFRIKA
10.5.1 Saudi-Arabien
10.5.2 SÜDAFRIKA
10.5.3 ÄGYPTEN
10.5.4 ISRAEL
10.5.5 REST DES NAHEN OSTENS UND AFRIKAS
10.6 SÜDAMERIKA
10.6.1 BRASILIEN
10.6.2 ARGENTINIEN
10.6.3 RESTLICHES SÜDAMERIKA
11 GLOBALER INDUSTRIELLER IOT-MARKT, UNTERNEHMENSLANDSCHAFT
11.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
11.2 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
11.3 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
11.4 UNTERNEHMENSAKTIENANALYSE: EUROPA
12 SWOT-ANALYSE
13 FIRMENPROFIL
13.1 CISCO SYSTEMS, INC.
13.1.1 UNTERNEHMENSÜBERSICHT
13.1.2 Umsatzanalyse
13.1.3 UNTERNEHMENSAKTIENANALYSE
13.1.4 PRODUKTPORTFOLIO
13.1.5 JÜNGSTE ENTWICKLUNGEN
13.2 SIEMENS
13.2.1 UNTERNEHMENSÜBERSICHT
13.2.2 Umsatzanalyse
13.2.3 UNTERNEHMENSAKTIENANALYSE
13.2.4 PRODUKTPORTFOLIO
13.2.5 JÜNGSTE ENTWICKLUNGEN
13.3 ALLGEMEINE ELEKTRO
13.3.1 UNTERNEHMENSÜBERSICHT
13.3.2 Umsatzanalyse
13.3.3 UNTERNEHMENSAKTIENANALYSE
13.3.4 PRODUKTPORTFOLIO
13.3.5 JÜNGSTE ENTWICKLUNGEN
13.4 IBM CORPORATION
13.4.1 UNTERNEHMENSÜBERSICHT
13.4.2 Umsatzanalyse
13.4.3 UNTERNEHMENSAKTIENANALYSE
13.4.4 PRODUKTPORTFOLIO
13.4.5 JÜNGSTE ENTWICKLUNGEN
13.5 INTEL CORPORATION
13.5.1 UNTERNEHMENSÜBERSICHT
13.5.2 Umsatzanalyse
13.5.3 UNTERNEHMENSAKTIENANALYSE
13.5.4 PRODUKTPORTFOLIO
13.5.5 JÜNGSTE ENTWICKLUNGEN
13.6 ABB
13.6.1 UNTERNEHMENSÜBERSICHT
13.6.2 Umsatzanalyse
13.6.3 PRODUKTPORTFOLIO
13.6.4 JÜNGSTE ENTWICKLUNG
13.7 ARM LIMITED (EINE TOCHTERGESELLSCHAFT DER SOFTBANK GROUP)
13.7.1 UNTERNEHMENSÜBERSICHT
13.7.2 Umsatzanalyse
13.7.3 PRODUKTPORTFOLIO
13.7.4 JÜNGSTE ENTWICKLUNGEN
13.8 EMERSON ELECTRIC CO.
13.8.1 UNTERNEHMENSÜBERSICHT
13.8.2 Umsatzanalyse
13.8.3 PRODUKTPORTFOLIO
13.8.4 JÜNGSTE ENTWICKLUNGEN
13.9 HONEYWELL INTERNATIONAL INC.
13.9.1 UNTERNEHMENSÜBERSICHT
13.9.2 UMSATZANALYSE
13.9.3 PRODUKTPORTFOLIO
13.9.4 NEUESTE ENTWICKLUNGEN
13.1 HUAWEI TECHNOLOGIES CO., LTD.
13.10.1 UNTERNEHMENSÜBERSICHT
13.10.2 PRODUKTPORTFOLIO
13.10.3 JÜNGSTE ENTWICKLUNGEN
13.11 KUKA AG
13.11.1 UNTERNEHMENSÜBERSICHT
13.11.2 Umsatzanalyse
13.11.3 PRODUKTPORTFOLIO
13.11.4 NEUESTE ENTWICKLUNGEN
13.12 MICROSOFT
13.12.1 UNTERNEHMENSÜBERSICHT
13.12.2 Umsatzanalyse
13.12.3 PRODUKTPORTFOLIO
13.12.4 NEUESTE ENTWICKLUNGEN
13.13 NEC CORPORATION
13.13.1 UNTERNEHMENSÜBERSICHT
13.13.2 Umsatzanalyse
13.13.3 PRODUKTPORTFOLIO
13.13.4 NEUESTE ENTWICKLUNGEN
13.14 PTC
13.14.1 UNTERNEHMENSÜBERSICHT
13.14.2 Umsatzanalyse
13.14.3 PRODUKTPORTFOLIO
13.14.4 NEUESTE ENTWICKLUNGEN
13.15 ROBERT BOSCH GMBH
13.15.1 UNTERNEHMENSÜBERSICHT
13.15.2 Umsatzanalyse
13.15.3 PRODUKTPORTFOLIO
13.15.4 NEUESTE ENTWICKLUNGEN
13.16 ROCKWELL AUTOMATION, INC.
13.16.1 UNTERNEHMENSÜBERSICHT
13.16.2 Umsatzanalyse
13.16.3 PRODUKTPORTFOLIO
13.16.4 NEUESTE ENTWICKLUNGEN
13.17 SAP SE
13.17.1 UNTERNEHMENSÜBERSICHT
13.17.2 UMSATZANALYSE
13.17.3 PRODUKTPORTFOLIO
13.17.4 NEUESTE ENTWICKLUNGEN
13.18 SIGFOX PARTNERNETZWERK
13.18.1 UNTERNEHMENSÜBERSICHT
13.18.2 PRODUKTPORTFOLIO
13.18.3 JÜNGSTE ENTWICKLUNGEN
13.19 TEXAS INSTRUMENTS INCORPORATED
13.19.1 UNTERNEHMENSÜBERSICHT
13.19.2 Umsatzanalyse
13.19.3 PRODUKTPORTFOLIO
13.19.4 JÜNGSTE ENTWICKLUNGEN
13.2 WIPRO
13.20.1 UNTERNEHMENSÜBERSICHT
13.20.2 Umsatzanalyse
13.20.3 PRODUKTPORTFOLIO
13.20.4 JÜNGSTE ENTWICKLUNGEN
14 FRAGEBOGEN
15 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1: GLOBALER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 2: GLOBALE SENSOREN IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 3: GLOBALER MARKT FÜR INDUSTRIEROBOTIK IM INDUSTRIELLEN IOT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 4: GLOBALE KAMERAS IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 5: GLOBALES VERTEILTES STEUERSYSTEM IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 6: GLOBALES GPS/GNSS IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 7: GLOBALE NETZWERKTECHNOLOGIE IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 8: GLOBALER MARKT FÜR RFID IM INDUSTRIELLEN IOT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 9: GLOBALE SCHNITTSTELLENKARTEN IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 10: GLOBALE ZUSTANDSÜBERWACHUNG IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 11: GLOBALE ERTRAGSÜBERWACHUNG IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 12: GLOBALER INTELLIGENTER ZÄHLER IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 13 GLOBALER SMART BEACON IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 14 GLOBALES GERÄT ZUR FLUSS- UND ANWENDUNGSSTEUERUNG IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 15: GLOBALE LEITLINIEN UND STEUERUNG IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 16: WELTWEITER MARKT FÜR ELEKTRONISCHE REGALETIKETTEN IM INDUSTRIELLEN IOT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 17 GLOBALER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 18 GLOBALES SCADA IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 19: GLOBALE MES IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029, (MILLIONEN USD)
TABELLE 20 GLOBALES PLM IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 21 GLOBALES VERTEILTES STEUERSYSTEM IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 22 GLOBALES TRANSITMANAGEMENTSYSTEM IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 23 GLOBALES AUSFALLMANAGEMENTSYSTEM IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 24: GLOBALE VISUALISIERUNGSSOFTWARE IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 25: WELTWEITER MARKT FÜR PATIENTEN-FERNÜBERWACHUNG IM INDUSTRIELLEN IOT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 26: GLOBALE EINZELHANDELSMANAGEMENT-SOFTWARE IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 27 GLOBALES FARMMANAGEMENTSYSTEM IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 28: GLOBALE ANDERE UNTERNEHMEN IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 29 GLOBALER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 30: GLOBALER MARKT FÜR INDUSTRIELLES IOT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 31: GLOBALER MARKT FÜR DRAHTLOSTECHNIK IM INDUSTRIELLEN IOT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 32 GLOBALER HYBRIDMARKT FÜR INDUSTRIELLES IOT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 33 GLOBALER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 34: GLOBALE FERTIGUNG IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 35 GLOBALER TRANSPORT UND LOGISTIK IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 36: GLOBALER ENERGIEMARKT FÜR INDUSTRIELLES IOT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 37: GLOBALER MARKT FÜR ÖL UND GAS IM INDUSTRIELLEN IOT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 38 GLOBALER METALL- UND BERGBAUMARKT FÜR INDUSTRIELLEN IOT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 39: GLOBALES GESUNDHEITSWESEN IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 40 GLOBALER EINZELHANDEL IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 41: GLOBALE LANDWIRTSCHAFT IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 42 WELTWEITE ANDERE UNTERNEHMEN IM INDUSTRIELLEN IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 43 GLOBALER INDUSTRIELLER IOT-MARKT, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 44: Industrieller IoT-Markt im asiatisch-pazifischen Raum, nach Ländern, 2020–2029 (in Mio. USD)
TABELLE 45: Industrieller IoT-Markt im asiatisch-pazifischen Raum, nach Technologie, 2020–2029 (in Mio. USD)
TABELLE 46: INDUSTRIELLER IOT-MARKT IM ASIEN-PAZIFIK-RAUM, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 47: Industrieller IoT-Markt im asiatisch-pazifischen Raum, nach Konnektivität, 2020–2029 (MIO. USD)
TABELLE 48: Industrieller IoT-Markt im asiatisch-pazifischen Raum, nach Endverwendung, 2020–2029 (in Mio. USD)
TABELLE 49 CHINA INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 50 CHINA INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 51 CHINA INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 52 CHINA INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 53 JAPANISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 54 JAPANISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 55 JAPANISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 56 JAPANISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 57 SÜDKOREANISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 58 SÜDKOREA: INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 59 SÜDKOREA: INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 60 SÜDKOREA: INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 61: INDISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 62 INDISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 63: INDISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MIO. USD)
TABELLE 64: INDISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 65: AUSTRALISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 66 AUSTRALISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 67: AUSTRALISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MIO. USD)
TABELLE 68 AUSTRALISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MIO. USD)
TABELLE 69 INDONESISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 70 INDONESISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 71 INDONESISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 72 INDONESISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 73 THAILANDS INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 74 THAILANDS INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 75 THAILANDS INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 76 THAILANDS INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 77: SINGAPUR INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 78 SINGAPUR INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 79: SINGAPUR INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 80: SINGAPUR INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 81 MALAYSISCHE INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 82 MALAYSISCHE INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 83 MALAYSISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 84 MALAYSISCHE INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 85: PHILIPPINEN – INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 86 PHILIPPINEN – INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 87 PHILIPPINEN – INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 88 PHILIPPINEN – INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 89 RESTLICHER INDUSTRIELLER IOT-MARKT IM ASIEN-PAZIFIK-RAUM, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 90: NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT, NACH LÄNDERN, 2020–2029 (MIO. USD)
TABELLE 91: NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 92: NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 93: NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 94: NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 95 US-MARKT FÜR INDUSTRIELLEN IOT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 96 US-MARKT FÜR INDUSTRIELLEN IOT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 97 US-MARKT FÜR INDUSTRIELLEN IOT, NACH KONNEKTIVITÄT, 2020–2029 (MIO. USD)
TABELLE 98 US-MARKT FÜR INDUSTRIELLEN IOT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 99 KANADISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 100: KANADISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 101 KANADISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 102 KANADISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 103 MEXIKO: INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 104 MEXIKO: INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 105: MEXIKO: INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 106 MEXIKO: INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 107 EUROPÄISCHER INDUSTRIELLER IOT-MARKT, NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
TABELLE 108 EUROPÄISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 109 EUROPÄISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 110 EUROPÄISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 111 EUROPÄISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 112 DEUTSCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 113 DEUTSCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 114 DEUTSCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 115 DEUTSCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 116 BRITISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 117 BRITISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 118 BRITISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MIO. USD)
TABELLE 119 BRITISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 120: INDUSTRIELLER IOT-MARKT IN FRANKREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 121: FRANKREICHS INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 122: FRANKREICHS INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 123: FRANKREICHS INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 124 ITALIENISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 125: ITALIENISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 126 ITALIENISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 127 ITALIENISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 128 SPANISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 129 SPANISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 130 SPANISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 131 SPANISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 132 SCHWEIZER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 133 SCHWEIZER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 134 SCHWEIZER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 135 SCHWEIZER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 136 NIEDERLÄNDISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 137 NIEDERLÄNDISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 138 NIEDERLÄNDISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 139 NIEDERLÄNDISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 140 TÜRKISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 141 TÜRKISCHER INDUSTRIELLER IOT-MARKT, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 142 TÜRKISCHER INDUSTRIELLER IOT-MARKT, NACH KONNEKTIVITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 143 TÜRKISCHER INDUSTRIELLER IOT-MARKT, NACH ENDVERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 144 RUSSISCHER INDUSTRIELLER IOT-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABLE 145 RUSSIA INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 146 RUSSIA INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 147 RUSSIA INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 148 BELGIUM INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 149 BELGIUM INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 150 BELGIUM INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 151 BELGIUM INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 152 REST OF EUROPE INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 153 MIDDLE EAST AND AFRICA INDUSTRIAL IOT MARKET, BY COUNTRY, 2020-2029 (USD MILLION)
TABLE 154 MIDDLE EAST AND AFRICA INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 155 MIDDLE EAST AND AFRICA INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 156 MIDDLE EAST AND AFRICA INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 157 MIDDLE EAST AND AFRICA INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 158 SAUDI ARABIA INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 159 SAUDI ARABIA INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 160 SAUDI ARABIA INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 161 SAUDI ARABIA INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 162 SOUTH AFRICA INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 163 SOUTH AFRICA INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 164 SOUTH AFRICA INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 165 SOUTH AFRICA INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 166 EGYPT INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 167 EGYPT INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 168 EGYPT INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 169 EGYPT INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 170 ISRAEL INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 171 ISRAEL INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 172 ISRAEL INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 173 ISRAEL INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 174 REST OF MIDDLE EAST AND AFRICA INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 175 SOUTH AMERICA INDUSTRIAL IOT MARKET, BY COUNTRY, 2020-2029 (USD MILLION)
TABLE 176 SOUTH AMERICA INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 177 SOUTH AMERICA INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 178 SOUTH AMERICA INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 179 SOUTH AMERICA INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 180 BRAZIL INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 181 BRAZIL INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 182 BRAZIL INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 183 BRAZIL INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 184 ARGENTINA INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 185 ARGENTINA INDUSTRIAL IOT MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 186 ARGENTINA INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2020-2029 (USD MILLION)
TABLE 187 ARGENTINA INDUSTRIAL IOT MARKET, BY END USE, 2020-2029 (USD MILLION)
TABLE 188 REST OF SOUTH AMERICA INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
Abbildungsverzeichnis
FIGURE 1 GLOBAL INDUSTRIAL IOT MARKET: SEGMENTATION
FIGURE 2 GLOBAL INDUSTRIAL IOT MARKET: DATA TRIANGULATION
FIGURE 3 GLOBAL INDUSTRIAL IOT MARKET: DROC ANALYSIS
FIGURE 4 GLOBAL INDUSTRIAL IOT MARKET: GLOBAL VS REGIONAL MARKET ANALYSIS
FIGURE 5 GLOBAL INDUSTRIAL IOT MARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 GLOBAL INDUSTRIAL IOT MARKET: INTERVIEW DEMOGRAPHICS
FIGURE 7 GLOBAL INDUSTRIAL IOT MARKET: DBMR MARKET POSITION GRID
FIGURE 8 GLOBAL INDUSTRIAL IOT MARKET: VENDOR SHARE ANALYSIS
FIGURE 9 GLOBAL INDUSTRIAL IOT MARKET: MARKET END USE COVERAGE GRID
FIGURE 10 GLOBAL INDUSTRIAL IOT MARKET: SEGMENTATION
FIGURE 11 INCREASE IN ADOPTION OF ARTIFICIAL INTELLIGENCE (AI) AND MACHINE LEARNING (ML) IN END USER INDUSTRY IS EXPECTED TO DRIVE THE GLOBAL INDUSTRIAL IOT MARKET IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 12 SCADA SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF THE GLOBAL INDUSTRIAL IOT MARKET IN 2022 AND 2029
FIGURE 13 ASIA-PACIFIC IS EXPECTED TO DOMINATE AND THE FASTEST GROWING REGION IN THE GLOBAL INDUSTRIAL IOT MARKET IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 14 ASIA-PACIFIC IS THE FASTEST GROWING MARKET FOR INDUSTRIAL IOT IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 15 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF THE GLOBAL INDUSTRIAL IOT MARKET
FIGURE 16 AI ADOPTION RATES AROUND THE GLOBE
FIGURE 17 COMPANIES GETTING BENEFITS FROM ANALYTICAL SOLUTIONS
FIGURE 18 GROWING INTERNET USERS WORLDWIDE
FIGURE 19 UNEMPLOYMENT RATE IN THE MIDDLE EAST AND NORTH AFRICA REGION
FIGURE 20 RESEARCH AND DEVELOPMENT EXPENDITURE (% OF GDP)
FIGURE 21 WORLDWIDE CLOUD INVESTMENT, 2019 – 2025
FIGURE 22 GLOBAL INDUSTRIAL IOT MARKET, BY TECHNOLOGY, 2021
FIGURE 23 GLOBAL INDUSTRIAL IOT MARKET, BY APPLICATION, 2021
FIGURE 24 GLOBAL INDUSTRIAL IOT MARKET, BY CONNECTIVITY, 2021
FIGURE 25 GLOBAL INDUSTRIAL IOT MARKET, BY END USE, 2021
FIGURE 26 GLOBAL INDUSTRIAL IOT MARKET: SNAPSHOT (2021)
FIGURE 27 GLOBAL INDUSTRIAL IOT MARKET: BY REGION (2021)
FIGURE 28 GLOBAL INDUSTRIAL IOT MARKET: BY REGION (2022 & 2029)
FIGURE 29 GLOBAL INDUSTRIAL IOT MARKET: BY REGION (2021 & 2029)
FIGURE 30 GLOBAL INDUSTRIAL IOT MARKET: BY TECHNOLOGY (2022-2029)
FIGURE 31 ASIA-PACIFIC INDUSTRIAL IOT MARKET: SNAPSHOT (2021)
FIGURE 32 ASIA-PACIFIC INDUSTRIAL IOT MARKET: BY COUNTRY (2021)
ABBILDUNG 33 INDUSTRIELLER IOT-MARKT IM ASIEN-PAZIFIK: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 34 INDUSTRIELLER IOT-MARKT IM ASIEN-PAZIFIK: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 35 INDUSTRIELLER IOT-MARKT IM ASIEN-PAZIFIK: NACH TECHNOLOGIE (2022 UND 2029)
ABBILDUNG 36 NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: ÜBERSICHT (2021)
ABBILDUNG 37 NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2021)
ABBILDUNG 38 NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 39 NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 40 NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: NACH TECHNOLOGIE (2022 UND 2029)
ABBILDUNG 41 EUROPÄISCHER INDUSTRIELLER IOT-MARKT: ÜBERSICHT (2021)
ABBILDUNG 42 EUROPÄISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2021)
ABBILDUNG 43 EUROPÄISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 44 EUROPÄISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 45 EUROPÄISCHER INDUSTRIELLER IOT-MARKT: NACH TECHNOLOGIE (2022 UND 2029)
ABBILDUNG 46 INDUSTRIELLER IOT-MARKT IM NAHEN OSTEN UND IN AFRIKA: ÜBERBLICK (2021)
ABBILDUNG 47 INDUSTRIELLER IOT-MARKT IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021)
ABBILDUNG 48 INDUSTRIELLER IOT-MARKT IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 49 INDUSTRIELLER IOT-MARKT IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 50 INDUSTRIELLER IOT-MARKT IM NAHEN OSTEN UND IN AFRIKA: NACH TECHNOLOGIE (2022 UND 2029)
ABBILDUNG 51 SÜDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: ÜBERSICHT (2021)
ABBILDUNG 52 SÜDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2021)
ABBILDUNG 53 SÜDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 54 SÜDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 55 SÜDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: NACH TECHNOLOGIE (2022 UND 2029)
ABBILDUNG 56 GLOBALER INDUSTRIELLER IOT-MARKT: UNTERNEHMENSANTEIL 2021 (%)
ABBILDUNG 57 INDUSTRIELLER IOT-MARKT IM ASIEN-PAZIFIK: UNTERNEHMENSANTEIL 2021 (%)
ABBILDUNG 58 NORDAMERIKANISCHER INDUSTRIELLER IOT-MARKT: UNTERNEHMENSANTEIL 2021 (%)
ABBILDUNG 59 EUROPÄISCHER INDUSTRIELLER IOT-MARKT: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











