


Segmentierung des globalen Marktes für industrielle Holz- und Metallverpackungen nach Verpackungsart (Paletten, Kisten, Fässer und Sonstige), Endverbraucherbranche (Lebensmittel und Getränke, Chemie und Petrochemie, Pharmazeutika, Automobilindustrie, Bauwesen und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die globale industrielle Holz- und Metallverpackungsmarktgröße und -wachstumsrate
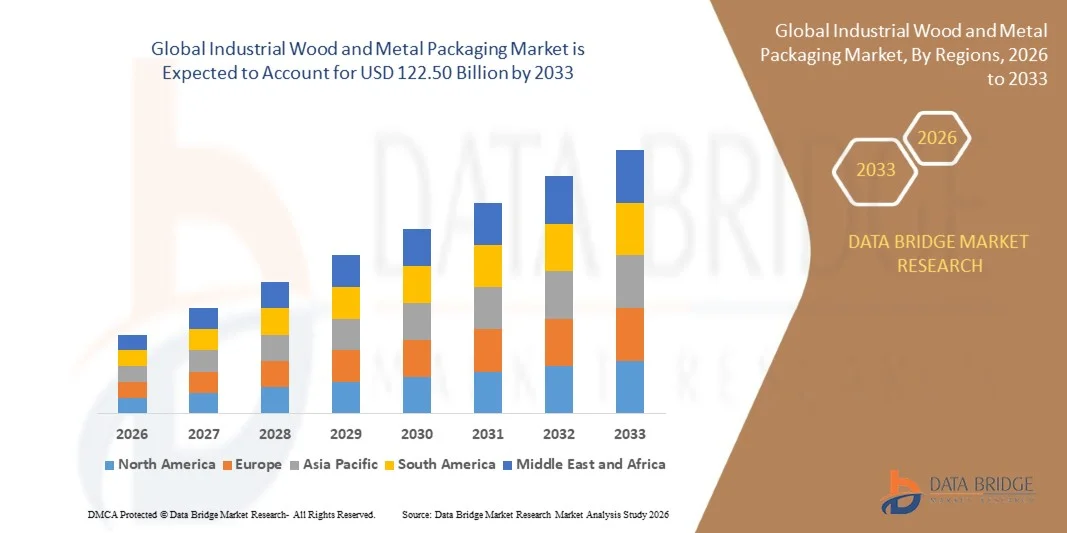
- Nach der Data Bridge Market Research Analyse wurde die globale Industrie- und Metallverpackungsmarktgröße bewertet.75,20 Milliarden USD in 2025und wird voraussichtlich erreichen122,50 Milliarden USD bis 2033, beiCAGR von 5,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach nachhaltigen und wiederverwendbaren Verpackungslösungen in der Logistik-, Lebensmittel- und Getränkeindustrie sowie in der chemischen Industrie angetrieben.
- Der internationale Handel und die Notwendigkeit eines sicheren Transports von Waren werden die Annahme von dauerhaften Holz und Metallverpackungen
Marktgröße und Prognose
- Marktwert (2025):USD 75,20 Milliarden
- Voraussichtlicher Marktwert (2033):USD 122,50 Milliarden
- Wettervorhersage CAGR:5.20%
Was sind die großen Takeaways von Industrial Wood und Metal Packaging Market
- Der Markt zeugt durch eine Kombination von regulatorischer Unterstützung für nachhaltige Verpackungen, technologische Innovationen in Fertigungsprozessen und steigendem Bewusstsein für Produktsicherheit und Schadensvorbeugung
- Die zunehmende Vorliebe für kundenspezifische und leichte Verpackungslösungen erhöht die operative Effizienz für Endnutzer in mehreren Branchen
- Nordamerika dominierte den industriellen Holz- und Metallverpackungsmarkt mit dem größten Umsatzanteil von 38,75% im Jahr 2025, angetrieben durch das Vorhandensein von großtechnischen Fertigungs- und Logistikbranchen, sowie zunehmende Betonung auf nachhaltige und wiederverwendbare Verpackungslösungen
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenindustrielle Holz- und MetallverpackungenMarkt, getrieben von steigenden Fertigungsaktivitäten, wachsenden E-Commerce- und Logistiksektoren und zunehmendem Fokus auf nachhaltige und effiziente Verpackungslösungen
- Das Segment Paletten hielt den größten Marktanteil im Jahr 2025 aufgrund seines umfangreichen Einsatzes in Lagern, Lagern und Transporten, was eine einfache Handhabung und Kompatibilität mit Material Handling Systemen ermöglicht. Paletten bieten standardisierte Abmessungen, die Stapeln, Laden und Versand über globale Lieferketten vereinfachen. Ihre Haltbarkeit und Wiederverwendbarkeit reduzieren die Betriebskosten und minimieren Produktschäden während des Transports
Report Scope und Industrial Wood and Metal Packaging Market Segmentation
|
Attribute |
Industrielle Holz- und Metallverpackung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im industriellen Holz- und Metallverpackungsmarkt
„Rise of Sustainable and Durable Industrial Packaging“
• Der wachsende Fokus auf nachhaltige und wiederverwendbare Industrieholz- und Metallverpackungen verwandelt den Markt durch die Verringerung der Umweltauswirkungen und die Verbesserung der Produktsicherheit. Langlebige Verpackungen sorgen für minimale Schäden bei Lagerung und Transport, insbesondere bei schweren oder zerbrechlichen Gütern, was zu Kosteneinsparungen und einer verbesserten Betriebseffizienz führt. Die zunehmende Betonung der CO2-Fußabdruckreduktion ist auch eine ermutigende Annahme umweltfreundlicher Verpackungsmaterialien, die die Nachhaltigkeitsziele von Unternehmen unterstützen
• Die zunehmende Nachfrage nach leichten, stapelbaren und modularen Verpackungslösungen beschleunigt die Einführung von Holzpaletten, Metalltrommeln und kundenspezifischen Behältern. Diese Lösungen sind besonders effektiv bei der Optimierung des Lagerraums und der Vereinfachung der Logistik, unterstützende Industrien mit hohen Versandanforderungen. Integration mit automatisierten Materialhandling-Systemen verbessert die Betriebseffizienz und reduziert die Arbeitsabhängigkeit
• Die Vielseitigkeit und Kompatibilität moderner Holz- und Metallverpackungen mit Automatisierungs- und Materialhandling-Systemen machen sie für den Routinebetrieb attraktiv. Unternehmen profitieren von einer standardisierten, langlebigen Verpackung, die die Ersatzkosten reduziert und die Effizienz der Lieferkette verbessert. Darüber hinaus ermöglichen modulare Designs eine einfache Anpassung, sodass Unternehmen unterschiedliche Lager- und Versandanforderungen erfüllen können
• Im Jahr 2023 meldeten mehrere Chemie- und Lebensmittelverarbeitungsanlagen in Europa eine signifikante Verringerung der Produktschäden und Lageruneffizienzen nach dem Wechsel auf verstärkte Metalltrommeln und Holzpaletten, was die Betriebsproduktivität erhöht. Unternehmen berichteten auch verringerte Verpackungsabfälle und verbesserte Einhaltung von Umweltvorschriften, Verbesserung der Unternehmensreputation
• Während nachhaltige und dauerhafte Verpackungslösungen Effizienz und Kostenersparnis treiben, hängt ihre Auswirkung von fortdauernder Materialinnovation, regulatorischer Compliance und Branchenannahme ab. Die Hersteller müssen sich auf leichte, recycelbare und skalierbare Designs konzentrieren, um diese wachsende Nachfrage voll auszuschöpfen. Kontinuierliche RandD zu stärkeren, nachhaltigeren Materialien wird die Marktchancen weiter ausbauen
Was sind die Schlüsseltreiber des industriellen Holz- und Metallverpackungsmarktes
Fahrer
„Die Nachfrage nach nachhaltigen und effizienten Verpackungslösungen erhöhen“
• Die zunehmende Betonung der ökologischen Nachhaltigkeit und der Kreislaufwirtschaft ist die Nachfrage nach Holz- und Metallverpackungen. Unternehmen suchen zunehmend umweltfreundliche, wiederverwendbare und recycelbare Lösungen, um Umweltvorschriften zu erfüllen und die Verbrauchererwartungen zu erfüllen. Die Umstellung auf grüne Logistik und nachhaltige Lieferketten unterstützt die Übernahme in den globalen Branchen
• Branchen erkennen auch die operativen Vorteile einer dauerhaften und standardisierten Verpackung, einschließlich reduzierter Produktschäden, verbesserter Transporteffizienz und niedrigerer Gesamtlogistikkosten. Dieses Bewusstsein unterstützt Investitionen in erstklassige Holz- und Metallverpackungslösungen. Die Möglichkeit der Wiederverwendung und Wiederverwendung von Verpackungsmaterialien hilft auch Unternehmen, den gesamten Verpackungsaufwand zu reduzieren
• Regierungsinitiativen und Regulierungsrahmen zur Förderung nachhaltiger Verpackungspraktiken haben die Annahme in den Industriesektoren verstärkt. Von verbindlichen Verpackungsstandards bis hin zu Nachhaltigkeitsanreizen beschleunigen die Förderpolitik das Marktwachstum. Regulatorische Compliance in Regionen wie der EU und Nordamerika ermutigt Hersteller, innovative Holz- und Metallverpackungslösungen zu implementieren, um Strafen zu vermeiden
• So hat die Europäische Union im Jahr 2022 aktualisierte Verpackungsvorschriften umgesetzt, die die Wiederverwertbarkeit und die Materialeffizienz betonen und die Hersteller dazu veranlassen, Metall- und Holzverpackungslösungen in verschiedenen Lieferketten zu übernehmen. Unternehmen berichteten aufgrund dieser Mandate verbesserte Compliance, reduzierte Abfälle und verbesserte Logistikeffizienz.
• Während Nachhaltigkeit und betriebliche Effizienz entscheidende Wachstumstreiber sind, hängt die Annahme von materieller Innovation, Wirtschaftlichkeit und Kompatibilität mit moderner Industrielogistik ab. Die kontinuierliche Zusammenarbeit zwischen Herstellern, Lieferanten und Regulierungsstellen ist unerlässlich, um sicherzustellen, dass Lösungen sowohl ökologische als auch betriebliche Anforderungen erfüllen
Zurückhaltung/Challenge
„High Material Costs und Limited Verfügbarkeit von Rohstoffen“
• Die hohen Kosten für Premium-Holz- und Metallwerkstoffe, insbesondere für behandelte oder bearbeitete Produkte, begrenzen die Annahme kleiner und mittlerer Industrieunternehmen. Vorgelagerte Investitionen für dauerhafte Verpackungen können eine erhebliche Barriere für den Einstieg sein. Darüber hinaus können schwankende Rohstoffpreise die Gewinnmargen beeinflussen, wodurch Budgetierung für kleinere Unternehmen herausfordernd ist
• Unterbrechungen der Lieferkette und die begrenzte Verfügbarkeit von nachhaltigen Rohstoffen beschränken die Produktion und rechtzeitige Lieferung von Holz und Metallverpackungen. Dies kann Branchen beeinflussen, die sich auf die just-in-time Fertigung und die globale Logistik verlassen. Verzögerungen bei der Beschaffung von zertifiziertem Holz oder Spezialmetallen können zu Produktionsverlangsamungen und zu erhöhten Betriebskosten führen
• Die Marktdurchdringung wird durch die Notwendigkeit einer spezialisierten Handhabung und Lagerung von Metallbehältern und Holzpaletten weiter eingeschränkt. Viele Einrichtungen benötigen zusätzliche Infrastruktur, um diese Verpackungslösungen sicher zu speichern, zu pflegen und zu transportieren. Schulungspersonal, um schwere oder zerbrechliche Verpackungskomponenten zu handhaben, ergänzt auch betriebliche Komplexität und Kosten
• Im Jahr 2023 meldeten mehrere Verpackungshersteller in Asien-Pazifik Verzögerungen und erhöhte Kosten aufgrund von Rohstoffmangel und steigenden Holz- und Stahlpreisen, was die Markterweiterung betrifft. Der Mangel führte einige Unternehmen dazu, alternative Lieferanten zu suchen, Beschaffungskosten zu steigern und die Einführung neuer Verpackungslösungen zu verlangsamen
• Während industrielle Holz- und Metallverpackungstechnologien weiter voranschreiten, ist die Bewältigung von Kosten-, Versorgungs- und Infrastruktur-Herausforderungen unerlässlich, um das volle Wachstumspotenzial des Marktes zu erreichen. Strategische Partnerschaften, lokale Beschaffung und Investitionen in alternative nachhaltige Materialien könnten diese Zwänge mildern und die Marktbelastbarkeit verbessern
Wie wird der Industrial Wood and Metal Packaging Market segmentiert
Der Markt wird auf der Grundlage von Material-, Verpackungs- und Endverbraucherindustrie segmentiert.
• Durch Verpackungsart
Auf der Grundlage der Verpackungsart wird der Markt in Paletten, Kisten, Trommeln, Fässer und andere segmentiert. Das Segment Paletten hielt den größten Marktanteil im Jahr 2025 aufgrund seines umfangreichen Einsatzes in Lagern, Lagern und Transporten, was eine einfache Handhabung und Kompatibilität mit Material Handling Systemen ermöglicht. Paletten bieten standardisierte Abmessungen, die Stapeln, Laden und Versand über globale Lieferketten vereinfachen. Ihre Haltbarkeit und Wiederverwendbarkeit reduzieren die Betriebskosten und minimieren Produktschäden während des Transports.
Das Segment Trommeln wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende Nachfrage in der Chemie-, Pharma- und Lebensmittelindustrie für sichere und langlebige Flüssig-Eindämmungslösungen angetrieben wird. Drums bieten lecksichere Lagerung, Stapelbarkeit und Einhaltung von Branchenvorschriften, wodurch sie für die industrielle Logistik sehr geeignet sind.
• Von End-User-Industrie
Auf Basis der Endverbraucherindustrie wird der Markt in Lebensmittel und Getränke, Chemikalien und Petrochemie, Pharmazeutika, Automotive, Bau und andere segmentiert. Das Lebensmittel- und Getränkesegment hielt 2025 den größten Marktanteil, der durch die Notwendigkeit von hygienischen, langlebigen und transporteffizienten Verpackungslösungen getrieben wurde.
Das Segment Chemikalien und Petrochemie wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die von strengen Vorschriften über die sichere Lagerung und den Transport von gefährlichen Materialien angetrieben wird. Branchen bevorzugen zunehmend Metall- und verstärkte Holzverpackungen für Compliance, Haltbarkeit und betriebliche Effizienz.
Welche Region hält den größten Teil des industriellen Holz- und Metallverpackungsmarktes
• Nordamerika dominierte den industriellen Holz- und Metallverpackungsmarkt mit dem größten Umsatzanteil von 38,75% im Jahr 2025, angetrieben durch die Präsenz von großtechnischen Fertigungs- und Logistikbranchen, sowie zunehmende Betonung auf nachhaltige und wiederverwendbare Verpackungslösungen
• Unternehmen in der Region hochwertig langlebige, stapelbare und modulare Verpackungslösungen, die die Betriebseffizienz verbessern, Produktschäden reduzieren und Lagerraum optimieren
• Diese weit verbreitete Annahme wird durch eine starke industrielle Infrastruktur, technologische Weiterentwicklungen im Materialhandling und strenge Vorschriften zur Verpackung Nachhaltigkeit, die Einrichtung von Holz- und Metallverpackungen als bevorzugte Wahl in mehreren Industriebereichen unterstützt
US Industrial Wood and Metal Packaging Market Insight
Der US-Markt eroberte 2025 in Nordamerika den größten Umsatzanteil, der durch die wachsende Nachfrage nach Holzpaletten, Metalltrommeln und wiederverwendbaren Behältern in der Lebensmittel- und Getränke-, Chemie- und Pharmaindustrie getrieben wurde. Unternehmen investieren zunehmend in dauerhafte Verpackungslösungen, um die Logistikkosten zu reduzieren, Produktschäden zu verhindern und die Effizienz der Lieferkette zu steigern. Darüber hinaus tragen staatliche Initiativen zur Förderung nachhaltiger Verpackungs- und Recyclingpraktiken maßgeblich zur Markterweiterung bei.
Europa Industrial Wood and Metal Packaging Market Insight
Der europäische Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, vor allem durch strenge Regelungen zur Verpackungsnachhaltigkeit, steigender industrieller Automatisierung und die zunehmende Einführung wiederverwendbarer und modularer Verpackungslösungen. Branchen in der Automobil-, Chemie- und Baubranche implementieren Holz- und Metallbehälter, um die Verkehrseffizienz zu verbessern, den Produktverlust zu reduzieren und zirkulare Wirtschaftspraktiken einzuhalten. Urbanisierung, fortschrittliche Materialumschlagsysteme und wachsendes Umweltbewusstsein beschleunigen die Marktakzeptanz weiter.
U.K. Industrieller Holz- und Metallverpackungsmarkt Einblick
Der US-Markt wird von 2026 bis 2033 mit einem erheblichen Wachstum rechnen, das durch eine zunehmende Nachfrage nach einer nachhaltigen und standardisierten Verpackung im industriellen Betrieb verursacht wird. Unternehmen konzentrieren sich auf die Reduzierung von Verpackungsabfällen, die Verbesserung der Logistikeffizienz und die Einhaltung von Umweltvorschriften durch die Einführung von Holzpaletten, Kisten und Metalltrommeln. Die robuste industrielle Basis des Landes und der wachsende Trend der Green Manufacturing Practices unterstützen die Markterweiterung.
Deutschland Industrielle Holz- und Metallverpackungsmarkt Einblick
Der deutsche Markt wird von 2026 bis 2033 starkes Wachstum erwarten, das durch den Fokus des Landes auf nachhaltige Industriepraktiken und innovative Verpackungslösungen gefördert wird. Die Industrieunternehmen übernehmen dauerhafte Holz- und Metallverpackungen, um Produktschäden zu reduzieren, Lieferketten zu optimieren und Umweltvorschriften einzuhalten. Auch die Integration mit automatisierten Logistiksystemen und fortschrittlichen Handling-Geräten wird immer häufiger, was die betriebliche Effizienz und die Marktakzeptanz erhöht.
Asien-Pazifik Industrieholz und Metallverpackung Markt Einblick
Der asiatisch-pazifische Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch zunehmende Industrialisierung, steigende Exporte und wachsendes Bewusstsein für nachhaltige Verpackungslösungen in Ländern wie China, Indien und Japan getrieben wird. Die Einführung von Holzpaletten, Metalltrommeln und modularen Behältern steigt über die Lebensmittel-, Chemikalien- und Automobilindustrie hinweg. Darüber hinaus, da APAC als führender Fertigungsstandort für industrielle Verpackungskomponenten entsteht, erweitern sich die Erreichbarkeit, Skalierbarkeit und Zugänglichkeit von Holz- und Metallverpackungslösungen auf eine breitere industrielle Basis.
Japan Industrial Wood and Metal Packaging Market Insight
Der Japan-Markt wird durch den Fokus des Landes auf Effizienz, Automatisierung und umweltverträgliche Verpackungslösungen von 2026 bis 2033 stark wachsen. Unternehmen investieren in hochwertige Holz- und Metallverpackungen, um Produkte zu schützen, Lagerlager zu optimieren und Lieferketten zu optimieren. Die zunehmende Integration von Verpackungslösungen mit automatisierten Handlingsystemen und der Trend zu nachhaltiger Fertigung treiben Marktakzeptanz sowohl in der heimischen als auch in der exportorientierten Industrie.
China Industrieholz und Metallverpackung Markt Einblick
Der China-Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, der auf die breite industrielle Basis des Landes, das rasche Produktionswachstum und die Zunahme der Exportaktivitäten zurückzuführen war. Die Nachfrage nach langlebigen, wiederverwendbaren und modularen Holz- und Metallverpackungen wächst über Lebensmittel- und Getränke-, Chemikalien- und Automobilbranchen hinweg. Die Förderung nachhaltiger Praktiken, verbunden mit einer kostengünstigen lokalen Produktion und starken heimischen Herstellern, sind zentrale Faktoren, die den Markt in China vorantreiben.
Welche sind die Top-Unternehmen im Industrie- und Metallverpackungsmarkt
Die Industrial Wood and Metal Packaging Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- IFCO Systems GmbH(Deutschland)
- Greif, Inc.(US)
- Conitex Sonoco (USA)
- Schäfer Containersysteme(Deutschland)
- BWAY Corporation (USA)
- Pall-Ex GmbH(USK)
- CABKA Group GmbH(Deutschland)
- Mauser Packaging Solutions (Deutschland)
- ORBIS Corporation (USA)
- Linpac Packaging Ltd (U.K.)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











