


Global Insulation Market Segmentation, Nach Produkt (Expanded Polystyrol, Glass Wool, Mineralwolle, Cellulose, Calcium Silicate, and Others), Funktion (Thermal, Akustik, Elektro, and Others), Form (Blanket, Schaum, Board, und Pipe), Anwendung (Wohnbau, Industrie, HVAC & OEM, und Nicht-Wohnbau)- Industrietrends und Prognosen bis 2033
Was ist die Insulation Markt Größe und Wachstum Rate
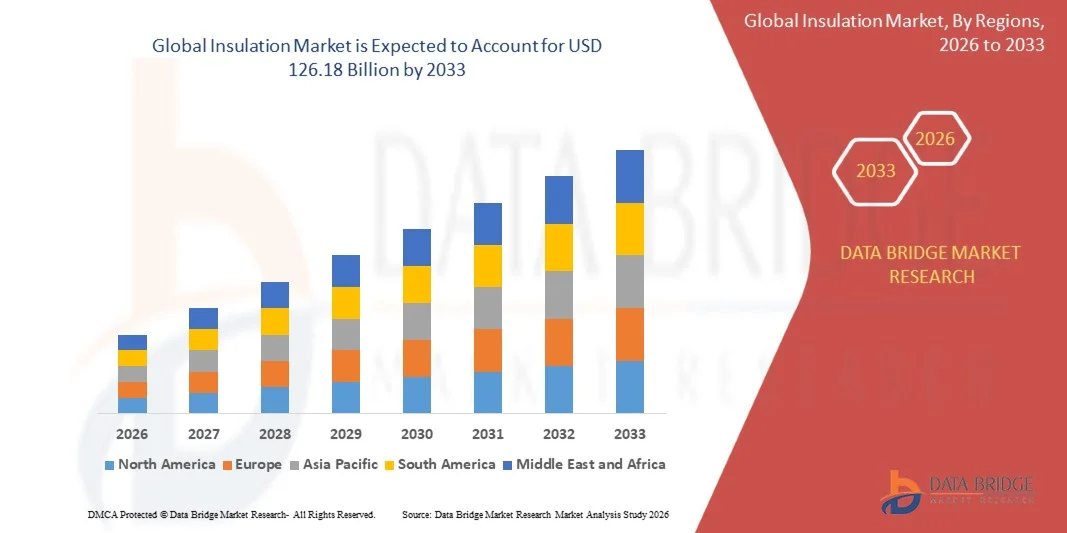
- Wie bei der Data Bridge Market Research Analyse wurde der Isolationsmarkt auf75,11 Mrd. USD im Jahr 2025und wird zu erreichen126,18 Milliarden USD bis 2033, in einemCAGR von 6,70% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach energieeffizienten Gebäuden, zunehmender Bau- und Infrastrukturentwicklung, strengen Energieeinsparungsvorschriften und wachsender Übernahme fortschrittlicher Wärme- und Schalldämmstoffe in industriellen und kommerziellen Anwendungen geprägt ist.
- Der zunehmende Fokus auf die Reduzierung des Energieverbrauchs und der CO2-Emissionen in Verbindung mit einer schnellen Urbanisierung und Industrialisierung sind Bauherren, Hersteller und Infrastrukturentwickler, um leistungsstarke Isolationslösungen zu übernehmen. Glaswolle, Mineralwolle, expandiertes Polystyrol und andere fortschrittliche Dämmstoffe werden zunehmend verwendet, um Wärmeübertragung zu minimieren, die Energieeffizienz zu verbessern und die Heiz- und Kühlanforderungen in Wohn-, Gewerbe- und Industrieumgebungen zu reduzieren.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 75,11 Milliarden
- Voraussichtlicher Marktwert (2033): USD 126.18 Milliarden
- Prognose CAGR (2026–2033): 6,70%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Isolationsmarktes
- Nordamerika dominierte den Isolationsmarkt mit dem größten Umsatzanteil von 35,8% im Jahr 2025, unterstützt durch strenge Energieeffizienzstandards, Renovierungsaktivitäten und steigende Nachfrage nach Hochleistungsisolierungen in Wohn- und Gewerbegebäuden.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 7,5% von 2026 bis 2033 sein, die durch schnelle Urbanisierung, Erweiterung der Bautätigkeit, Infrastrukturinvestitionen und steigende Übernahme von energieeffizienten Baumaterialien betrieben wird.
- Die ErweiterungPolystyrolSegment führte den Markt mit einem Anteil von 38,1% im Jahr 2025, angetrieben durch seine Leichtigkeit, Wirtschaftlichkeit und ausgezeichnete thermische Beständigkeit.
- Glaswolle ist der am schnellsten wachsende Produkttyp, der eine CAGR von 6,8% registriert, was den Bedarf an Wärme- und Schalldämmlösungen widerspiegelt.
- Das thermische Segment dominierte die Funktionskategorie mit einem Umsatzanteil von 70 % im Jahr 2025, was durch seinen umfangreichen Einsatz zur Reduzierung des Wärmeübergangs über Gebäude, Industrieanlagen, Rohrleitungen und Geräte führte.
- Blanket entfiel 2025 auf 40 % des Marktanteils, bevorzugt durch den weit verbreiteten Einsatz in Wohnwänden, Dachs, Böden, Decken und HVAC-Systemen
- Das HVAC & OEM-Segment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 7,0%, angetrieben durch den zunehmenden Einsatz von energieeffizientenHeizung, Lüftung, Klimaanlage, Kühl- und Gerätesysteme.
Report Scope und Insulation Marktsegmentierung
|
Attribute |
Insulation Hauptmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Isolationsmarkt
- Die Hersteller bewegen sich zunehmend in Richtung nachhaltiger, recycelter und kohlenstoffarmer Dämmstoffe, um die Umweltauswirkungen des Baus zu reduzieren, die Ressourceneffizienz zu verbessern und immer strengere Energieeffizienz- und Dekarbonisierungsanforderungen in Gebäuden zu erfüllen.
- So hat Saint-Gobain im Mai 2025 sein FutuRE-Programm in Indonesien gestartet, das nachhaltige Baulösungen wie kohlenstoffarme Isolationssysteme, recycelte Materialprodukte und Recycling-Dienste zur Unterstützung verantwortungsvollerer Baupraktiken hervorhebt.
- Die Rundheit wird immer wichtiger, da die Hersteller nach der Wiederherstellung von Isolationsabfällen suchen, die Abhängigkeit von nativen Ressourcen verringern und geschlossene Materialflüsse für Mineralwolle, Fiberglas, EPS und andere Isolationsprodukte entwickeln.
- Gebäudebesitzer und -entwickler bewerten zudem zunehmend Dämmstoffe auf Basis von Wärmeleistung, recyceltem Inhalt, verkörpertem Kohlenstoff, Feuerleistung und Lebenszyklus-Nachhaltigkeit, anstatt sich ausschließlich auf Erstinstallationskosten zu konzentrieren.
- Zum Beispiel eröffnete Knauf Insulation im Juli 2025 offiziell eine Rock Mineral Wool Produktionsanlage in Taschkent, Usbekistan, mit einer jährlichen Produktionskapazität von 30.000 Tonnen, die eine leistungsstarke, nicht brennbare Isolierung für energieeffiziente Gebäude liefert und den grünen Umbau des Landes unterstützt.
- Da die Bauindustrie zunehmend die Dekarbonisierung und Ressourceneffizienz priorisiert, wird die Entwicklung von recycelbaren, biobasierten und kohlenstoffarmen Dämmstoffen voraussichtlich beschleunigen und die Nachhaltigkeit als zentrale Richtung in der Isolationsproduktentwicklung stärken.
Was sind die Haupttreiber des Isolationsmarktes
- Die rasche Erweiterung der Energieeffizienzanforderungen und der Aufbau von Dekarbonisierungsinitiativen erhöht die Nachfrage nach Hochleistungsisolierungen, die den Heiz- und Kühlbedarf reduziert, den Energieverbrauch senkt und die Gesamteffizienz von Gebäudehüllen verbessert.
- So hat die Europäische Kommission im Juni 2025 Durchführungsleitlinien für die überarbeitete Energieleistung der Baurichtlinie erlassen, die die Gebäudesanierung beschleunigen und bis 2050 einen emissionsfreien Baustoff einrichten sollen; die Richtlinie zielt auch auf eine Verringerung der durchschnittlichen Gebäudeenergienutzung um 16 % gegenüber 2020 bis 2030 ab.
- Gebäuderenovierungs- und Nachrüstungsprogramme schaffen zusätzliche Nachfrage nach Wand-, Dach-, Boden- und Umschlagdämmung, vor allem, da Regierungen und Immobilienbesitzer versuchen, die Energieleistung von alternden Gebäudebeständen zu verbessern und langfristige Betriebskosten zu reduzieren.
- So hat beispielsweise im Februar 2025 eine von der EU unterstützte technische Initiative die vorgefertigte Paneelisolierung als schnellere Renovierungsmethode zur Verbesserung der Gebäudeentwicklung hervorgehoben, mit der Technologie, die den Energieverbrauch und die Heizkosten beim Bau von Upgrades reduzieren soll.
- Mit Gebäuden, die einen wesentlichen Teil des globalen Energieverbrauchs und der Regierungen zur Stärkung der Energieeffizienzstandards darstellen, wird die Isolation zu einem immer wichtigeren Bestandteil energieeffizienter Bau-, Renovierungs- und Dekarbonisierungsstrategien für Wohn-, Gewerbe- und Industrieanwendungen.
Welche Faktoren fordern das Wachstum des Insulationsmarktes auf
- Der Mangel an qualifizierten Isolations- und Bauarbeitern ist die Schaffung von Implementierungszwängen, da eine effektive Isolationsanlage qualifiziertes Personal benötigt, um eine angemessene Deckung, Luftdichtheit, thermische Leistung und die Einhaltung der Baustandards zu erreichen.
- Zum Beispiel berichtete die Internationale Energieagentur im Oktober 2024, dass viele Länder Arbeitsknappheit in energieeffizienten Berufen, einschließlich Isolationsarbeitern, erlebten, während sie feststellte, dass der Bausektor in den folgenden sechs Jahren im Net-Null-Szenario rund 1,3 Millionen zusätzliche energieeffiziente Arbeitsplätze schaffen müsste.
- Diese Einschränkungen der Belegschaft können Renovierungsprogramme verzögern und die Installationskosten erhöhen, insbesondere in Märkten, in denen Regierungen gleichzeitig große Gebäudenachrüstungen und energieeffiziente Verbesserungen anstreben.
- Der Mangel ist besonders in den europäischen Renovierungsmärkten von Bedeutung, wo viele ineffiziente Gebäude Upgrades erfordern, aber die Verfügbarkeit qualifizierter Arbeitskräfte bleibt unzureichend, um geplante Renovierungsmengen zu erfüllen.
- So berichtete die Exekutivagentur für Klima, Infrastruktur und Umwelt im Oktober 2024 einen jährlichen Mangel an 13.600 Bauarbeitern in Ungarn und identifizierte bis 2030 eine Anforderung von 430.000 Facharbeitern in Frankreich, um mehr als 900.000 Wohngebäude zu renovieren.
- Persistente Arbeitsknappheit, kombiniert mit den technischen Anforderungen der Isolationsanlage und der Notwendigkeit qualifizierter Auftragnehmer, können die Projektzeiträume und -kosten erhöhen, das Tempo des Isolationseinsatzes trotz starker Nachfrage aus Energieeffizienz- und Gebäuderenovierungsinitiativen begrenzen.
Wie wird der Insulationsmarkt segmentiert
Der Isolationsmarkt wird auf Basis von Produkt, Funktion, Form und Anwendung segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Isolationsmarkt zu expandiertem Polystyrol, Glaswolle, Mineralwolle, Cellulose, Calciumsilikat und anderen segmentiert. Das erweiterte Polystyrolsegment dominierte den Markt mit einem Anteil von 38,1% im Jahr 2025, aufgrund seiner Leichtigkeit, Wirtschaftlichkeit und ausgezeichneter Wärmebeständigkeit. EPS ist weit verbreitet in Wohn- und Gewerbegebäuden für Wände, Dächer und Böden. Seine Feuchtigkeitsbeständigkeit und Druckfestigkeit machen es für Anwendungen geeignet, die eine dauerhafte Isolationsleistung erfordern. Das Material ist auch relativ einfach zu transportieren, zu handhaben und zu installieren und unterstützt die Adoption über große Bauprojekte. Die wachsende Bauaktivität und die Nachfrage nach energieeffizienten Gebäudehüllen unterstützen den EPS-Verbrauch weiter.
Das Segment Glaswolle wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 6,8% in der prognostizierten Periode zu registrieren, angetrieben durch steigende Nachfrage nach Wärme- und Schalldämmlösungen. Glaswolle bietet eine effektive thermische Beständigkeit und bietet gleichzeitig auch Schallabsorptions- und Brandschutzeigenschaften. Es ist weit verbreitet in Wohn- und Gewerbegebäuden, insbesondere in Wänden, Decken, Trennwänden und HVAC-Systemen. Die steigenden Anforderungen an die Energieeffizienz sind ermutigend, Materialien zu schaffen, die Wärmeübertragungs- und Heiz- und Kühlbedarf reduzieren. Auch die Recyclierbarkeit und der zunehmende Einsatz von recycelten Materialien verbessern das Nachhaltigkeitsprofil. Die steigende Nachfrage nach sichereren und energieeffizienteren Gebäuden unterstützt ihre Annahme weiter.
- Durch die Funktion
Auf Basis der Funktion wird der Isolationsmarkt in thermische, akustische, elektrische und andere segmentiert. Das Segment Wärmedämmung dominierte den Markt mit 70 % Anteil im Jahr 2025, unterstützt durch seinen umfangreichen Einsatz zur Reduzierung des Wärmeübergangs über Gebäude, Industrieanlagen, Rohrleitungen und Geräte. Wärmedämmung ist weit verbreitet, um die Heiz- und Kühlanforderungen zu reduzieren und die Gesamtenergieeffizienz zu verbessern. Es ist weitgehend in Wände, Dächer, Böden, Kanäle, Rohre, Kühlsysteme und industrielle Ausrüstung integriert. Die Erhöhung der Energiekosten und die strengeren Energieeffizienzanforderungen fördern Bauherren und Industriebetreiber zur Verbesserung der Wärmeleistung. Das Segment profitiert von Anwendungen in Wohn-, Gewerbe-, Infrastruktur- und Industrieumgebungen.
Das Segment Akustikdämmung wird prognostiziert, um das schnellste Wachstum bei CAGR von 7,0 % während der Prognosezeit zu registrieren, was durch steigende Nachfrage nach Lärmschutzlösungen in Wohn-, Gewerbe-, Industrie- und Transportumgebungen bedingt ist. Akustische Isolierung hilft, Luft- und Stoßgeräusche zu reduzieren und den Innenkomfort zu verbessern. Die rasche Urbanisierung erhöht die Exposition gegenüber Verkehrs-, Bau-, Industrie- und Nachbarschaftsgeräuschen und fördert eine stärkere Einführung von Schallschutzmaterialien. Moderne Gebäude werden zunehmend um den Insassenkomfort und eine verbesserte Innenumgebungsqualität entwickelt. Glaswolle und Mineralwolle werden aufgrund ihrer Schallabsorptionseigenschaften für akustische Anwendungen weit verbreitet. Zunehmende Anforderungen an die Bauleistung sind auch die Integration der akustischen Isolation bei Neubau und Renovierung.
- nach Form
Auf der Grundlage der Form wird der Isolationsmarkt in Gummi, Schaum, Brett und Rohr segmentiert. Das Gummituchsegment dominierte den Markt mit 40% Anteil im Jahr 2025, unterstützt durch seinen weit verbreiteten Einsatz in Wohnwänden, Dachböden, Decken und HVAC-Systemen. Blanket-Isolierung bietet Flexibilität und kann über relativ große Oberflächenbereiche installiert werden. Die einfachen Handhabungs- und Montageeigenschaften eignen sich sowohl für Neubau- als auch Renovierungsprojekte. Fiberglas und Mineralwolle werden häufig in Decken- oder Fledermausformaten für Gebäudeanwendungen geliefert. Die Verfügbarkeit von unterschiedlichen Dicken und Wärmeleistungsstufen ermöglicht es Produkten, unterschiedliche Isolationsanforderungen zu erfüllen. Die zunehmende Wohnbau- und Nachrüsttätigkeit unterstützt weiterhin die Nachfrage nach Deckenisolierungen.
Das Schaumsegment wird prognostiziert, um das schnellste Wachstum bei CAGR von 6,4 % während des Prognosezeitraums zu registrieren, das durch steigende Nachfrage nach Hochleistungsisolierungen in energieeffizienten Gebäudeumschlägen getrieben wird. Schaumprodukte bieten einen starken thermischen Widerstand und können helfen, Wärmeübertragung durch Wände, Dächer, Böden und Fundamente zu minimieren. Rigid-Schaumplatten werden zunehmend dort eingesetzt, wo eine hohe thermische Leistung innerhalb einer begrenzten Einbaudicke erforderlich ist. Auch ihre Feuchtigkeits- und Maßhaltigkeitseigenschaften unterstützen die Adoption in anspruchsvollen Bauanwendungen. Die zunehmende Nutzung externer Isolationssysteme und fortschrittlicher Schaumstoffe erweitert die Anwendungsbasis. Regulatorischer Druck für eine verbesserte Gebäudeenergieleistung ist weiter ermutigend den Einsatz von hocheffizienter Isolation
- Anwendung
Auf Basis der Anwendung wird der Isolationsmarkt in Wohnbau, Industrie, HVAC & OEM und Nicht-Wohnbau segmentiert. Das Segment Wohnbau dominierte den Markt mit 30% Anteil im Jahr 2025, unterstützt durch umfangreiche Isolationsanforderungen in Wänden, Dächern, Dachböden, Böden und Fundamenten. Die zunehmende Wohnbauaktivität erzeugt eine anhaltende Nachfrage nach Wärme- und Schalldämmstoffen. Die Energieeffizienzanforderungen sind ermutigende Entwickler und Hausbesitzer, Isolierung in neue Gebäude und Renovierungsprojekte zu integrieren. Die Isolierung verbessert die Gebäude-Ummantelungsleistung und kann die Heiz- und Kühlanforderungen reduzieren. Das wachsende Bewusstsein für den Innenkomfort und die Energieersparnis unterstützt auch die Wohnannahme. Regierungsinitiativen zur Förderung effizienter Gebäude und zur Erhaltung der Wohnenergie tragen zur Nachfrage bei.
Das HVAC & OEM-Segment soll das schnellste Wachstum bei CAGR von 7,0 % während der Prognosezeit registrieren, was durch die zunehmende Einführung energieeffizienter Heizungs-, Lüftungs-, Klima-, Kälte- und Gerätesysteme bedingt ist. Die Isolierung ist bei HVAC-Anwendungen wichtig, um thermische Verluste zu minimieren, die Kondensation zu steuern und die gewünschten Temperaturen zu halten. Die wachsende Nachfrage nach Klima- und Kälteanlagen in Schwellenländern erweitert die Anforderungen an spezialisierte Isolationslösungen. Die steigenden Energieeffizienzanforderungen sind die Ermutigung von OEMs, die Isolierung um Kanäle, Rohre, Kühler, Kompressoren und andere Gerätekomponenten zu verbessern. Die Nachfrage nach temperaturgesteuerten Umgebungen im Gesundheitswesen, in der Lebensmittelverarbeitung, in der Kälte-Ketten-Logistik und in den Rechenzentren schafft zusätzliche Anwendungen. Auch industrielle und kommerzielle Anlagen verbessern HVAC-Systeme, um den Energieverbrauch und die Betriebskosten zu senken.
Welche Region hält den größten Teil des Isolationsmarktes
- Nordamerika dominierte den Isolationsmarkt mit dem größten Umsatzanteil von 35,8% im Jahr 2025, unterstützt durch strenge Energieeffizienzstandards, Renovierungsaktivitäten und steigende Nachfrage nach Hochleistungsisolierungen in Wohn- und Gewerbegebäuden.
- Die Region profitiert auch von der zunehmenden Annahme energieeffizienter Baumaterialien, Regierungsinitiativen zur Unterstützung der Gebäudedekarbonisierung und der wachsenden Nachfrage nach Dämmstoffen in Infrastruktur-, Industrie- und HVAC-Anwendungen. Die steigenden Investitionen in nachhaltiger Bauweise und die Verbesserung der Baustoffalterung stärken weiterhin die Position Nordamerikas im globalen Dämmstoffmarkt.
US-Insulation Markt Insight
Der US-Isolationsmarkt zeigt ein starkes Wachstum aufgrund steigender Investitionen in energieeffiziente Gebäude, Wohnsanierung und Energieeffizienzverbesserungen. Der reife Bausektor des Landes sowie die zunehmende Übernahme fortschrittlicher thermischer und akustischer Dämmstoffe treibt die Nachfrage nach Wohn-, Gewerbe-, Industrie- und HVAC-Anwendungen. Darüber hinaus wird die zunehmende Betonung auf die Verringerung des Energieverbrauchs der Gebäude und die Verbesserung der Energieeffizienz durch neue Bau- und Nachrüstprojekte beschleunigt.
Asien-Pazifik-Insulation Markt Einblick
Der asiatisch-pazifische Isolationsmarkt erwartet ein rasches Wachstum, das durch die zunehmende Urbanisierung, den Ausbau der Bauaktivitäten und steigende Investitionen in energieeffiziente Gebäude in Ländern wie China, Indien und Japan geprägt ist. Die zunehmende Sensibilisierung für die Energieeinsparung, die zunehmende Einführung fortschrittlicher Dämmstoffe und die zunehmende Nachfrage nach nachhaltigen Baulösungen unterstützen die regionale Markterweiterung. Darüber hinaus konzentriert sich der zunehmende Fokus auf die Verbesserung der Gebäudeenergieleistung und die Verringerung des Energieverbrauchs auf die Beschleunigung der Isolationsakzeptanz in Wohn-, Industrie- und Gewerbebereichen.
Japan Insulation Markt Insight
Der japanische Isolationsmarkt zeigt durch steigende Investitionen in energieeffiziente Gebäude, Gebäudemodernisierung und fortschrittliche Baumaterialien ein konsequentes Wachstum. Wohn- und Gewerbebauprojekte zeichnen sich zunehmend durch verbesserte Wärmeleistung und reduzierten Energieverbrauch aus und unterstützen die Nachfrage nach Hochleistungsisolierlösungen. Darüber hinaus trägt der zunehmende Fokus auf energieeffiziente Gebäudepraktiken und die Modernisierung bestehender Immobilien zu einem Marktwachstum in Wohn- und Nicht-Wohnanwendungen bei.
China Insulation Markt Insight
Der China-Isolationsmarkt wächst rasant, angetrieben durch die zunehmende Urbanisierung, die Erweiterung der Bauaktivitäten und die steigende Regierung konzentrieren sich auf die Verbesserung der GebäudeEnergieeffizienz. Die zunehmende Übernahme von Wärmedämmstoffen in Wohn-, Gewerbe- und Industriegebäuden erhöht den Marktbedarf deutlich. Darüber hinaus unterstützen weitere Anstrengungen zur Verbesserung der Energieleistung von Gebäuden und zur Erweiterung energiesparender Maßnahmen die Isolationsakzeptanz, die Positionierung Chinas als wichtiger Wachstumsmarkt für Isolationslösungen.
US-Insulation Markt Insight
Der US-Isolationsmarkt erlebt ein stetiges Wachstum, unterstützt durch steigende Einführung von energieeffizienten Maßnahmen, Wohn-Retrofit-Programme und Nachfrage nach verbesserter Gebäudeleistung. Regierungsinitiativen wie das Great British Insulation Scheme haben Isolationsverbesserungen in weniger energieeffizienten Haushalten unterstützt, während die Verringerung des Energieverbrauchs der privaten Haushalte weiterhin zur Marktnachfrage beiträgt. Darüber hinaus umfasste das System Maßnahmen wie Hohlraum-Wand-Isolierung, die die breitere Einführung von Isolationslösungen über Wohnimmobilien unterstützen.
Deutschland Dämmmarktaufsicht
Der deutsche Isolationsmarkt wächst aufgrund des starken Fokus des Landes auf energieeffizienten Bau, Gebäudemodernisierung und Dekarbonisierung des Bausektors stetig. Die zunehmende Übernahme energieeffizienter Baumaßnahmen, einschließlich einer verbesserten Wandisolierung, unterstützt die Nachfrage im Wohn- und Nichtwohnbau. Darüber hinaus sind staatliche Programme für klimafreundliche Bau- und energieeffiziente Gebäudemodernisierung ermutigende Verbesserungen in der Bauleistung und unterstützen die Einführung fortschrittlicher Isolationslösungen.
Welche sind die Top-Unternehmen im Insulationsmarkt
Die Isolationsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Owens Corning(US)
- ROCKWOOL A/S(Dänemark)
- Knauf Insulation(Deutschland)
- Saint-Gobain(Frankreich)
- Kingspan Gruppe(Irland)
- Armacell (Luxemburg)
- Recticel NV (Belgien)
- STEICO SE (Deutschland)
- SOPREMA S.A.S. (Frankreich)
- BASF (Deutschland)
- DuPont de Nemours, Inc. (USA)
- Evonik Industries AG (Deutschland)
- Covestro AG (Deutschland)
- Huntsman International LLC (USA)
- Carlisle Companies Incorporated (USA)
- GAF (US)
- Aspen Aerogels, Inc. (USA)
- Thermaflex International Holding B.V. (Niederländische)
- NMC sa (Belgien)
- Dow (USA)
Was sind die neuesten Entwicklungen im Insulationsmarkt
- Im April 2025 startete Armacell ArmaGel XGC, eine kryogene und Dual-Temperatur-Aerogel-Isolationsdecke der nächsten Generation, die eine hohe thermische Leistung bei gleichzeitiger Verbesserung der Arbeitssicherheit durch proprietäre Low-dust-Technologie ermöglicht. Das Produkt wird in China hergestellt, mit einer zusätzlichen Produktion, die auf der neuen Anlage von Armacell in Indien beginnt und die globalen Versorgungsmöglichkeiten für industrielle und Energieanwendungen verstärkt.
- Im Mai 2024 kündigte Knauf Insulation die Einführung seines neuen Performance+ Fiberglas-Isolationsportfolios für HVAC-Anwendungen an und führte eine Produktlinie ein, die darauf abzielt, die Umweltqualität und die Installationsleistung im Innenbereich zu verbessern. Das Portfolio wurde zur ersten HVAC-Glasfaserisolierlinie des Unternehmens, um Asthma & Allergy Friendly-Zertifizierung zu erhalten und wurde ohne Formaldehyd entwickelt und unterstützt die wachsende Nachfrage nach gesünderen und leistungsstarken Isolationslösungen.
- Im Januar 2023 hob Owens Corning sein erweitertes Isolationsportfolio auf der International Builders’ Show hervor, einschließlich der Einführung von Sprühschaum-Isolationsprodukten nach der Übernahme von Natural Polymers. Das Unternehmen präsentierte Ultra-Pure Low-VOC-Spritzschaum mit Odor Scavenger-Technologie neben Glasfasern, Mineralwolle, Losfüllung und Schaumstoffplatten-Isolationsprodukten und stärkt das Portfolio an energieeffizienten Gebäudeisolationslösungen.
- Im August 2022 eröffnete Knauf Insulation offiziell seine erste Produktionsanlage in Malaysia und baute seine Produktionskapazitäten für Glasmineralwolleisolierung in der Region Asien-Pazifik aus. Die Johor-Anlage wurde entwickelt, um den wachsenden regionalen Bedarf an Isolationslösungen zu bedienen und unterstützt Anwendungen in Wohn- und Nicht-Wohngebäuden, wodurch die Präsenz des Unternehmens im asiatisch-pazifischen Isolationsmarkt gestärkt wird.
- Im September 2021, BestimmtTeed eingeführt InsulPure Fiberglass Building Insulation, erweitert sein hochleistungsfähiges Isolationsportfolio mit einer neuen Fiberglas-Bindemittel-Formulierung zur Verbesserung der Produktleistung, Handhabung und Installation. Das Produkt integriert recycelten Inhalt und wurde entwickelt, um thermische und akustische Leistung bei der Unterstützung von Green-Building-Anforderungen und verbesserte Installationseffizienz zu bieten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











