


Global Interface IC Market Segmentation, By Interface Standard (USB, I2C/SPI/I3C, HDMI & DisplayPort, PCIe, Ethernet & LVDS, UART/RS-232/RS-485), Typ (Analog Interface ICs, Digital Interface ICs, Mixed-Signal Interface ICs), Product/Technology (Retimers & Redrivers, Level Shifters & Translators, Switches & Multiplex
Was ist die Schnittstelle IC Markt Größe und Wachstum Rate
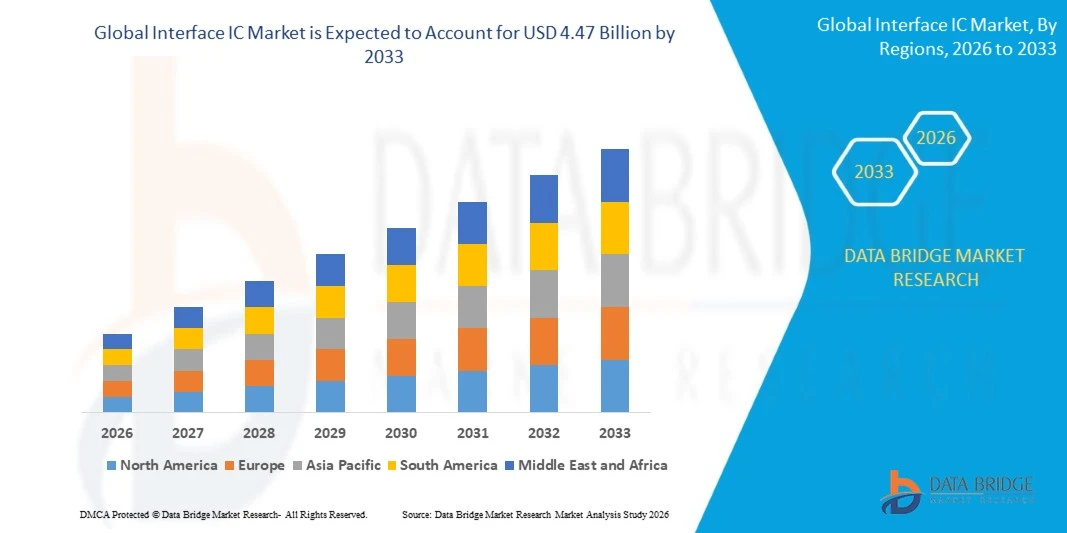
- Nach der Data Bridge Market Research Analyse wurde der Interface-IC-Markt auf3,21 Mrd. USD im Jahr 2025und wird zu erreichen4,47 Milliarden USD bis 2033, in einemCAGR von 4,30% von 2026 bis 2033.
- Der Markt wächst stetig und spiegelt seine Position als reife, aber essentielle Halbleiter-Kategorie wider, unterstützt durch kontinuierliche Entwicklung von Konnektivitätsstandards wie USB Type-C, PCIe und DisplayPort, steigenden elektronischen Inhalt pro Gerät über Verbraucher-, Automobil- und Industrieanwendungen und wachsende Nachfrage nach High-Speed-, High-Integra-Interface-Lösungen in Computing undInfrastruktur des Rechenzentrums.
- Schnittstellen-ICs sind Halbleiter-Geräte, die einen zuverlässigen Kommunikations- und Datenaustausch zwischen elektronischen Komponenten und Subsystemen ermöglichen und Protokolle wie USB, I2C, SPI, I3C, UART, HDMI, DisplayPort, PCIe und Ethernet unterstützen. Funktionen in dieser Kategorie Spanne Signalaufbereitungseinrichtungen wie Retimer und Redriver, Spannungspegel-Schalter, Schalter und Multiplexer, elektrostatische Entladungs- und Portschutzeinrichtungen und Leistungsabgaberegler. Schnittstellen-ICs sind essentiell, wenn sie weitgehend unsichtbar sind, Komponenten über Smartphones, Laptops, Automotive-Infotainment und Fahrzeugnetzwerke, industrielle Automatisierungsgeräte und Rechenzentrumsserver, und das Wachstum der Kategorie verfolgt genau das Tempo, in dem neue Konnektivitätsstandards in diesen Endmärkten übernommen werden.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 3.21 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.47 Milliarden
- Prognose CAGR (2026–2033): 4,30%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Interface IC Market
- Nordamerika dominierte den globalen Schnittstellen-IC-Markt mit dem größten Umsatzanteil von 34,72% im Jahr 2025, unterstützt durch die Konzentration der führenden Schnittstellen-IC-Designer und Hauptsitz in der Region, starke Nachfrage aus der Rechen- und Rechenzentrumsindustrie und anhaltende Expansion der inländischen digitalen Infrastruktur.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 6,1% von 2026 bis 2033 sein, angetrieben von der Position der Region als die weltweit größte Elektronik-Produktionsbasis, steigenden inländischen Halbleiter-selbstversorgungsinitiativen, und wachsende Produktion von Smartphones, Laptops und Automobilelektronik in China, Taiwan, Südkorea und Indien.
- Das USB-Schnittstellen-IC-Segment führte die Schnittstellen-Standardkategorie mit einem Anteil von 39,46% im Jahr 2025, aufgrund der nahezu-universalen Einbeziehung von USB-Konnektivität über Unterhaltungselektronik, Computer-Peripheriesysteme und Automotive-Infotainment-Systeme und der steigenden Einführung von USB Type-C und USB-Power-Lieferstandards über Smartphones, Laptops und IoT-Geräte.
- PCIe Interface ICs sind das am schnellsten wachsende Schnittstellen-Standardsegment, das für die Registrierung eines CAGR von 6,8% projiziert wird und die schnelle Einführung von PCIe 5.0 und 6,0 Retimern und Switchen in KI-Servern und Datencenter-Infrastruktur widerspiegelt, da die Bandbreitenanforderungen an die Verbindung beschleunigt werden.
- Das digitale Interface ICs-Segment dominierte die Typkategorie mit einem Umsatzanteil von 42,18 % im Jahr 2025, was einen breiten Einsatz über Smartphones, Computer, Automobilelektronik, Industrieelektronik, Rechenzentren und Telekommunikationsgeräte widerspiegelt. Das Segment Switches & Multiplexer führte die Kategorie Produkt/Technologie mit einem Anteil von 31,74% in 2025.
- Verbraucherelektronikrepräsentierte das führende Endverwendungssegment mit einem Anteil von 36,84% im Jahr 2025, während Automotive die am schnellsten wachsende Endverwendungskategorie bei einem CAGR von 6,4% ist, der von steigenden elektronischen Inhalten, In-vehicle-Netzwerken und Infotainment-Konnektivität in softwaredefinierten Fahrzeugen angetrieben wird.
- Retimers & Redrivers sind das am schnellsten wachsende Produkt/Technologie-Segment bei einem CAGR von 6,9%, das durch die wachsende Notwendigkeit, die Signalintegrität bei steigenden USB-, DisplayPort- und PCIe-Datenraten über längere Board-Tracks und Kabellängen zu erhalten, angetrieben wird.
Report Scope und Interface IC Market Segmentation
|
Attribute |
Schnittstelle IC Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Schlüsseltrend im Interface-IC-Markt
- Schnittstellen-IC-Lieferanten konsolidieren zunehmend die Funktionalität, die zuvor mehrere separate Chips in einzelne Geräte benötigte, die mehrere Protokolle gleichzeitig handhaben können, wie die kombinierte USB Type-C-Stromversorgung, DisplayPort Alt Mode und Schutzfunktionen, die Reduzierung des Board-Raums und die Vereinfachung der Systemgestaltung für Kunden.
- Dieser Konsolidierungstrend ist besonders in USB Type-C-Produkten sichtbar, bei denen Lieferanten Stromzuführungssteuerung, Signalaufbereitung und Schutzschaltung kombinieren, die einmal diskrete Komponenten waren.
- Zum Beispiel führte Infineon Technologies im April 2026 den EZ-PD CCG7S, eine Single-Port USB Type-C Power Delivery Lösung ein, die einen Buck-Boost-Controller mit der Möglichkeit integrierter MOSFETs, die Stromregelung und die USB-C PD-Steuerung in ein einziges Gerät integriert.
- Außerdem erweitern die Anbieter Signal- und Protokoll-Überbrückungs-ICs, um höhere Datenraten und Anforderungen an die Fahrzeugsicherheit zu unterstützen, da die Standards für die Fahrzeug-Konnektivität mit USB- und DisplayPort-Protokollen übereinstimmen.
- Zum Beispiel, im Oktober 2025, Diodes Incorporated eingeführt die fahrzeugkonforme PI2DPT1021Q, ein 10Gbps Bit-Level-Retimer unterstützt sowohl DisplayPort 1.4 als auch USB 3.2 Standards für USB Type-C-Anwendungen wie Infotainment, digitale Cluster, hintersitzende Unterhaltung, und intelligente Cockpits, mit einem integrierten USB/DP Crossbar Switch und Sub-1-nanosekunden-Lancy.
- Da die Lieferanten weiterhin mehrere Protokolle und Funktionen in einzelne Schnittstellen-IC-Pakete integrieren, und da die Signalkonditionierungsgeräte der Automobilklasse hohe Verbraucherkonnektivitätsstandards in Fahrzeuge ausweiten, wird die Multi-Protokoll-Integration voraussichtlich durch die Prognoseperiode den entscheidenden Trend im Schnittstellen-IC-Markt bleiben.
Was sind die Schlüsseltreiber des Interface IC Market
- Die kontinuierliche Entwicklung und Verbreitung von Konnektivitätsstandards, einschließlich USB Type-C, USB Power Delivery, PCIe und DisplayPort, über nahezu jede Kategorie von elektronischen Geräten hält stetige Ersatz- und Upgrade-Anforderung für Schnittstellen-ICs, da Hersteller jede neue Generation von Standard annehmen.
- Der elektronische Inhalt in Automotive-Anwendungen zu steigern ist ein besonders starker Treiber, da moderne Fahrzeuge zunehmend auf Hochgeschwindigkeits-USB- und DisplayPort-Konnektivität für Infotainment, Digital-Cluster und Entertainment-Systeme im Hecksitz angewiesen sind, die jeweils fahrzeugqualifizierte Schnittstellen-ICs benötigen, die eine hohe Zuverlässigkeit und Temperaturanforderungen erfüllen können.
- Zum Beispiel, im September 2025, Nexperia eingeführt die NEX531x-Q100 Dual-Port USB Type-C Power Delivery Controller, Unterstützung USB D+/D- basierte schnelle Ladeprotokolle für USB-Kfz-Ladeanwendungen, was anhaltende Lieferanten Investition in Automotive-grade-Schnittstellenlösungen widerspiegelt.
- Die Rechenzentrums- und Recheninfrastruktur treibt die Nachfrage nach dem leistungsstärksten Segment des Schnittstellen-IC-Marktes an, da KI-Server und High-Bandbreite-Computing-Systeme immer anspruchsvollere Signalkonditionierungsgeräte benötigen, um die Datenintegrität bei steigenden Verbindungsgeschwindigkeiten zu erhalten.
- So hat Texas Instruments im Oktober 2024 neue Kfz-Schnittstellen-ICs eingeführt, die Hochgeschwindigkeits-Fahrzeugkommunikationen unterstützen, um steigende Datenbandbreitenanforderungen für fortgeschrittene Fahrerassistenzsysteme (ADAS) und Infotainment-Anwendungen anzugehen.
- Mit den weiterhin bestehenden Konnektivitätsstandards, dem Anstieg der elektronischen Inhalte in der Automobilindustrie und der Infrastruktur des Rechenzentrums, die eine immer höhere Interconnect-Performance erfordert, wird die Nachfrage nach Interface-ICs trotz der Gesamtreife der Kategorie während der gesamten Prognoseperiode widerstandsfähig bleiben.
Welche Faktoren erschweren das Wachstum des Interface-IC-Markts
- Der Schnittstellen-IC-Markt ist eine strukturreife Halbleiter-Kategorie, in der das Wachstum der zugrunde liegenden Geräte-Volumen moderat bleibt, da die Verbreitung von angeschlossenen Geräten, die eine schnelle historische Expansion vorangetrieben haben, in etablierten Märkten wie Smartphones und Personalcomputern gebremst hat.
- Diese Reife bedeutet, dass das Umsatzwachstum zunehmend von steigender Komplexität und Wert pro Gerät abhängt, wie die Verschiebung von einfachen analogen Schnittstellenkomponenten zu höherwertigen, multi-protocolen Mischsignalgeräten, anstatt von expandierenden Einheitsvolumina.
- So erweiterte Texas Instruments im Oktober 2024 sein Schnittstellen-Portfolio mit neuen Kfz-Kommunikations-ICs und betonte, dass Innovation und höhere Integration die Haupttreiber des Umsatzwachstums werden, da reife Halbleitermärkte ein langsameres Einheitswachstum erleben.
- Intensiver Preiswettbewerb unter einer Vielzahl von Anbietern, von großen diversifizierten Halbleiterunternehmen bis zu spezialisierten Schnittstellen-IC-Designern, hält weiterhin Druck durchschnittliche Verkaufspreise, insbesondere in hochvolumigen, kommoditierten Produktkategorien wie Basis-Level Shifter und einfache USB-Schutzvorrichtungen.
- Die Kombination von moderatem Basis-Gerät Volumenwachstum, eine reife Wettbewerbslandschaft mit etablierten Spielern, die vor allem auf Integration und Preis konkurrieren, und die Notwendigkeit einer kontinuierlichen, kostspieligen Produktentwicklung, mit jeder neuen Generation von Konnektivitätsstandard Schritt zu halten, setzt die Gesamtwachstumsrate des Schnittstellen-IC-Marktes im Vergleich zu schnell wachsenden Halbleiterkategorien wie AI-Beschleunigern weiterhin ein.
Wie wird der Interface IC Market segmentiert
Der Schnittstellen-IC-Markt wird auf Basis von Schnittstellenstandard, Typ, Produkt/Technologie, Technologieknoten, Endverwendung und Vertriebskanal segmentiert.
- Von Interface Standard
Auf Basis des Schnittstellenstandards wird der globale Schnittstellen-IC-Markt in USB, I2C/SPI/I3C, HDMI & DisplayPort, PCIe, Ethernet & LVDS und UART/RS-232/RS-485 segmentiert. DieUSB-StickDas Segment dominierte den Markt mit einem Anteil von 39,46% im Jahr 2025, aufgrund der nahezu-universalen Einbeziehung von USB-Konnektivität über Unterhaltungselektronik, Computer-Peripheriesysteme und Automotive-Infotainment-Systeme und der starken Nachfrage nach Highspeed-, energieeffizienten Schnittstellen-ICs, die USB Type-C und Power Delivery Standards unterstützen.
Das PCIe-Segment soll das schnellste Wachstum bei einem CAGR von 6,8% von 2026 bis 2033 registrieren, angetrieben durch schnelle Einführung von PCIe 5.0 und 6,0 Retimern, Redrivern und Switchen in KI-Servern und Datencenter-Infrastruktur, wo steigende Anforderungen an die Interconnect-Bandbreite Ersatz- und Upgrade-Zyklen beschleunigen.
- Typ
Auf Basis des Typs wird der globale Schnittstellen-IC-Markt in analoge Schnittstellen-ICs, digitale Schnittstellen-ICs und Mischsignal-Schnittstelle ICs segmentiert. Das digitale Schnittstellen-ICs-Segment dominierte den Markt mit einem Anteil von 42,18 % im Jahr 2025, was eine breite Anwendung über Smartphones, Computer, Automobilelektronik, Industrieelektronik, Rechenzentren und Telekommunikationsgeräte widerspiegelt, wo digitale Protokolle das Rückgrat der interkomponenten Kommunikation bilden.
Das Segment Mixed-Signal Interface ICs wird erwartet, dass das schnellste CAGR von 5,6% von 2026 bis 2033, angetrieben durch die zunehmende Integration von analogen Leistungs- und Schutzfunktionen zusammen mit der digitalen Protokollhandhabung innerhalb einzelner Geräte, beobachtet wird, da Lieferanten vorher separate Komponenten konsolidieren, um Platz und Systemkosten zu reduzieren.
- Nach Produkt/Technologie
Auf Basis von Produkt/Technologie wird der globale Schnittstellen-IC-Markt in Retimer & Redriver, Level Shifter & Übersetzer, Switches & Multiplexer, Port Protection & ESD-Geräte und Power Delivery Controller segmentiert. Das Segment Switches & Multiplexer dominierte den Markt mit einem Anteil von 31,74% im Jahr 2025, was ihren weit verbreiteten Einsatz im Routing von High-Speed-USB-, DisplayPort- und PCIe-Signalen zwischen mehreren Ports und Geräten widerspiegelt.
Das Retimers & Redrivers-Segment wird von 2026 bis 2033 die schnellste CAGR von 6,9 % bezeugen, die durch die zunehmende Notwendigkeit, die Signalintegrität bei steigenden USB-, DisplayPort- und PCIe-Datenraten über längere Boardspuren und Kabellängen, insbesondere in Automotive- und Rechenzentrumsanwendungen, getrieben wird.
- Von der Technologie Node
Auf Basis von Technologieknoten wird der globale Schnittstellen-IC-Markt in über 90nm, 28–90nm und unter 28nm segmentiert. Das Segment 28–90nm dominierte den Markt mit einem Anteil von 48,62% im Jahr 2025, was seine etablierte Position als Prozessknoten der Wahl für die meisten Mainstream-Schnittstelle IC-Designs, Bilanzierungsleistung, Leistungseffizienz und Fertigungskosten widerspiegelte.
Das untere 28nm-Segment wird erwartet, dass das schnellste CAGR von 6,2% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach den höchstleistungsfähigen Retimern und SerDes-Geräten, die in Rechenzentren und KI-Server-Verbindungen verwendet werden, wobei fortgeschrittene Prozessknoten eine höhere Signalintegrität bei Multi-Gigabit-Datenraten ermöglichen.
- Von End-Use
Auf der Grundlage der Endverwendung wird der globale Schnittstellen-IC-Markt in Consumer-Elektronik, Automotive, Industrial & Instrumentation, Computing & Data Center und Telekommunikation segmentiert. Das Segment Consumer-Elektronik dominierte den Markt mit einem Anteil von 36,84% im Jahr 2025, da moderne Geräte wie Smartphones, Laptops, Spielkonsolen, Audio-Geräte und Smart Home-Elektronik effiziente High-Speed-Schnittstelle ICs unterstützen Protokolle wie USB, HDMI und Ethernet für eine zuverlässige Datenübertragung benötigen.
Das Automotive-Segment wird von 2026 bis 2033 die schnellste CAGR von 6,4% erleben, die von steigenden elektronischen Inhalten pro Fahrzeug angetrieben wird, die In-Fahrzeug-Vernetzung ausbaut und die Einführung von High-Speed-USB- und DisplayPort-Konnektivität für Infotainment, Digital-Cluster und Back-Seat-Unterhaltung in softwaredefinierten Fahrzeugen wächst.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der globale Schnittstellen-IC-Markt in Direkt-/OEM-Verkäufe, Distributoren & autorisierte Händler und Online/E-Commerce segmentiert. Das Segment Distributoren & autorisierte Wiederverkäufer dominierte den Markt mit einem Anteil von 54,37% im Jahr 2025, was die anhaltende Bedeutung von etablierten elektronischen Komponenten-Verteilungsnetzen in der Erreichung der breiten Basis von kleinen und mittleren Design-Kunden, die Interface-IC-Lieferanten bedienen, widerspiegelte.
Das Online-E-Commerce-Segment wird erwartet, dass die schnellste CAGR von 5,8% von 2026 bis 2033, angetrieben von wachsendem Designer und Ingenieur Präferenz für die direkte Online-Bestellung von Interface-IC-Samples und kleinvolumigen Produktionsmengen über Komponentenverteilerplattformen.
Welche Region hält den größten Teil des Schnittstellen-IC-Markts
- Nordamerika dominierte den Schnittstellen-IC-Markt und entfiel auf den größten Umsatzanteil von 34,72% im Jahr 2025, unterstützt durch die Konzentration der führenden Schnittstellen-IC-Designer und Hauptsitze in der Region, starke Nachfrage aus der Inlands- und Rechenzentrumsindustrie und anhaltende Erweiterung der digitalen Infrastruktur in den Vereinigten Staaten.
- Die Region profitiert auch von tiefen Zusammenhängen zwischen Schnittstellen-IC-Lieferanten und großen Computing-, Netzwerk- und Automotive-OEMs und unterstützt die rasche Einführung neuer Konnektivitätsstandards. Die Fortsetzung der Investitionen in die Infrastruktur von KI-Servern und Rechenzentren wird erwartet, dass die Führung Nordamerikas durch den Prognosezeitraum gestärkt wird.
U.S. Interface IC Market Insight
Der US-Interface-IC-Markt hält die führende Position in Nordamerika, untermauert durch die Konzentration der wichtigsten Schnittstellen-IC-Lieferanten, einschließlich Texas Instruments, Analog Devices und Diodes Incorporated, mit Sitz in dem Land, und durch eine starke Binnennachfrage aus der Computing-, Datencenter- und Automobilelektronikindustrie. US-Lieferanten führen weiterhin bei der Einführung neuer USB Type-C-, PCIe- und DisplayPort-Schnittstellengeräte, unterstützt durch eine enge Zusammenarbeit mit großen Computing- und Automotive-OEMs auf den Anforderungen der nächsten Generation.
Kanada Interface IC Market Insight
Kanadas Schnittstellen-IC-Markt wächst stetig, unterstützt durch das expandierende Halbleiter-Design-Ökosystem, zunehmende IKT-Investitionen und steigende Nachfrage nach High-Speed-Konnektivität in den Bereichen Automotive, Industrieautomation, Telekommunikation und Rechenzentrum. Die Einführung von USB Type-C, PCIe, Ethernet und DisplayPort-Standards treibt die Nachfrage nach fortschrittlichen Mischsignal- und Hochgeschwindigkeits-Schnittstellen-ICs. Kanadas Stärken in Halbleiter-Full-, Photonik- und Spezial-Chip-Design unterstützen die Innovation weiter, während die Steigerung von digitalen Infrastrukturinvestitionen und AI-enabled Computing langfristige Chancen für Schnittstellen-IC-Lieferanten schaffen.
Asia-Pacific Interface IC Market Insight
Der asiatisch-pazifische Schnittstellen-IC-Markt wird erwartet, dass das weltweit schnellste Wachstum bezeugt wird, das von der Position der Region als der weltweit größten Elektronik-Produktionsbasis, steigenden inländischen Halbleiter-Selbstversorgungsinitiativen und wachsender Produktion von Smartphones, Laptops und Automobilelektronik in China, Taiwan, Südkorea und Indien angetrieben wird. Regierungsgetriebene Initiativen zur Unterstützung der fortgeschrittenen Elektronikproduktion bieten weiterhin starke Impulse für die Nachfrage nach regionalen Schnittstellen-IC.
China Interface IC Market Insight
Der China Interface-IC-Markt wächst rasant, unterstützt durch die Position des Landes als die weltweit größte Elektronik-Montage-Basis und nachhaltige staatliche Investitionen in häusliche Halbleiter-Design und Fertigungsfähigkeit. Chinesische Elektronik-Hersteller integrieren weiterhin die neuesten USB-Typ-C, HDMI und PCIe-Schnittstellenstandards in Smartphones, Laptops und Unterhaltungselektronik, während inländische Interface-IC-Designer ihre Produktpaletten erweitern, um die Abhängigkeit von importierten Komponenten zu reduzieren.
Indien Interface IC Market Insight
Indiens Schnittstellen-IC-Markt zeigt starkes Wachstum, angetrieben durch den Ausbau der Elektronikproduktion, schnelle Einführung von Smartphones, Automobilelektronik, industrielle Automatisierung und zunehmende Bereitstellung von 5G-, IoT- und KI-fähigen Geräten. Regierungsinitiativen wie die Indien Semiconductor Mission und das Design Linked Incentive (DLI) Schema stärken das heimische Halbleiter-Design-Ökosystem, fördern die Entwicklung und Annahme fortschrittlicher Schnittstellen-ICs für High-Speed-Konnektivitätsstandards wie USB Type-C, PCIe, Ethernet und MIPI. Mit steigenden Investitionen in Halbleiterbau, Rechenzentren und Elektrofahrzeuge wird die Nachfrage nach leistungsstarken Schnittstellen-IC-Lösungen im ganzen Land weiter beschleunigt.
Welche sind die Top-Unternehmen im Interface-IC-Markt
Die Schnittstellen-IC-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Instrumente in Texas(US)
- Analog Devices, Inc.(US)
- Infineon Technologies AG(Deutschland)
- NXP Halbleiter N.V.(Niederlande)
- STMicroelectronics N.V.(Schweiz)
- Renesas Electronics Corporation (Japan)
- Microchip Technology Inc. (USA)
- Onsemi (USA)
- Dioden eingebaut (US)
- Semtech Corporation (USA)
- Marvell Technology, Inc. (USA)
- MaxLinear, Inc. (USA)
- Credo Technology Group Holding AG (USA)
- Realtek Semiconductor Corp. (Taiwan)
- Cirrus Logic, Inc. (USA)
- Monolithic Power Systems, Inc. (USA)
- (Niederlande)
- Melexis N.V. (Belgien)
- Allegro MicroSystems, Inc. (USA)
- Himax Technologies, Inc. (Taiwan)
- Broadcom Inc. (USA)
- Intel Corporation (US)
- Qualcomm Incorporated (USA)
- Toshiba Electronic Devices & Storage Corporation (Japan)
- Pericom Semiconductor Corporation (Diodes Incorporated) (US)
Was sind die neuesten Entwicklungen im Interface IC Market
- Im April 2026 führte Infineon Technologies den EZ-PD CCG7S, eine Single-Port USB Type-C Power Delivery Lösung ein, die einen Buck-Boost-Controller mit der Möglichkeit integrierter MOSFETs, Konsolidierung der Leistungsregelung und USB-C PD-Steuerung in ein einziges Gerät für Verbraucher- und Rechenanwendungen integriert.
- Im April 2026 führte Texas Instruments den SN74CBTLV3257-Q1 Automotive 4-Bit 1-of-2 Hochgeschwindigkeits-Analogschalter und den SN74CBTLV3126-Q1 Automotive Quadruple FET-Busschalter ein, der sowohl Teil-Power-down-Modi als auch die fahrzeugqualifizierte Zuverlässigkeit für In-vehicle Switch-Anwendungen aufweist.
- Im Januar 2026 startete Diodes Incorporated den AP53782, einen hochintegrierten USB Type-C PD3.1 Dual-Rollen-Power-Controller mit einer I2C-Schnittstelle, der für eine flexible Systemsteuerung über Verbraucher- und Computer-USB-C-Anwendungen konzipiert ist.
- Im September 2025 führte Nexperia die NEX531x-Q100 ein, einen Dual-Port USB Type-C Power Delivery Controller, der USB D+/D-basierte schnelle Ladeprotokolle für Automotive USB-Ladeanwendungen unterstützt.
- Im August 2025 startete Texas Instruments die TPD4S201 und auto-qualifizierte TPD4S201-Q1, Single-Chip USB Type-C Port Protektor ICs mit IEC ESD und 28V Kurz-zu-VBUS Überspannungsschutz.
- Im Oktober 2025 baute Diodes Incorporated sein Automotive Retimer-Portfolio mit dem PI2DPT1021Q weiter aus, einem 10Gbps Bit-Level-Retimer, der DisplayPort 1.4 und USB 3.2 für Automotive-Infotainment und digitale Cockpit-Anwendungen unterstützt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











